
Tamaño y Participación del Mercado de Lisado de Plaquetas Humanas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 40.14 Millones de dólares |
| Tamaño del Mercado (2031) | 56.13 Millones de dólares |
| Growth Rate (2026 - 2031) | 6.94 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
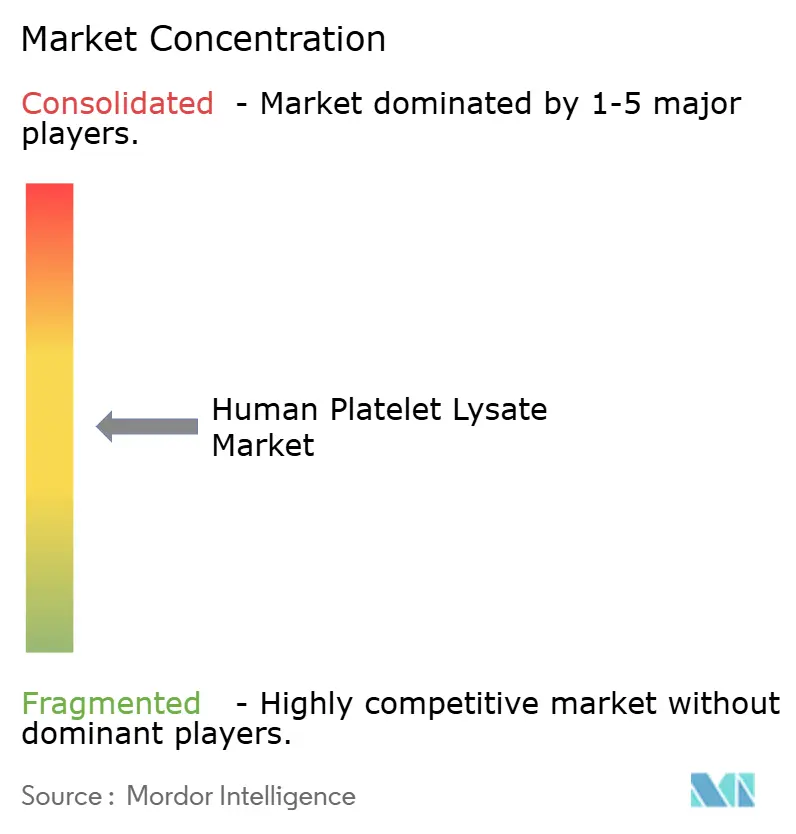
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Lisado de Plaquetas Humanas por Mordor Intelligence
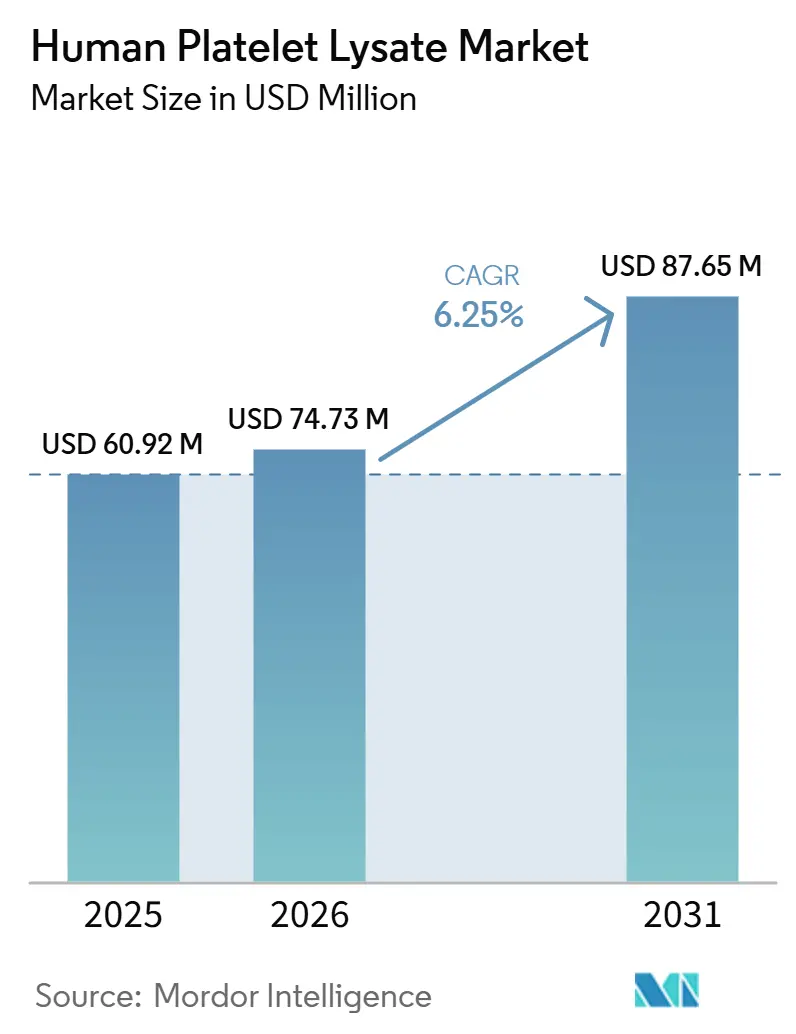
El tamaño del Mercado de Lisado de Plaquetas Humanas fue valorado en 37,74 millones de USD en 2025 y se estima que crecerá desde 40,14 millones de USD en 2026 hasta alcanzar 56,13 millones de USD en 2031, a una CAGR del 6,94% durante el período de pronóstico (2026-2031).
El mercado de lisado de plaquetas humanas avanza a medida que los equipos de fabricación clínica se alejan del suero bovino fetal y priorizan materiales libres de xenobióticos alineados con las expectativas regulatorias en la producción de terapias avanzadas. La demanda está aumentando dado que el pipeline de terapias génicas, celulares y de ARN sigue siendo amplio, lo que respalda el uso de suplementos de cultivo celular de origen humano en la fabricación clínica y comercial. El mercado está evolucionando hacia productos controlados con reducción de patógenos, trazabilidad y documentación de liberación más sólida, lo que otorga ventaja a los proveedores establecidos en programas regulados. La oferta sigue siendo limitada, pero los avances en la recuperación de filtros de leucorreducción y el procesamiento liofilizado podrían aliviar con el tiempo las restricciones de materia prima y logística.
Conclusiones Clave del Informe
- Por tipo de producto, las formulaciones sin heparina lideraron con una participación en los ingresos del 69,29% en 2025 y se proyecta que se expandan a una CAGR del 7,88% hasta 2031.
- Por fuente, las plaquetas de aféresis captaron el 55,66% de los ingresos en 2025 y se proyecta que crezcan a una CAGR del 7,34% hasta 2031.
- Por forma, el lisado de plaquetas humanas líquido representó el 98,90% de los ingresos en 2025, mientras que se espera que el lisado de plaquetas humanas liofilizado avance a una CAGR del 9,31% hasta 2031.
- Por aplicación, la fabricación de terapia celular y génica representó el 47,68% de los ingresos en 2025, mientras que se proyecta que la ingeniería de tejidos registre la CAGR más rápida del 7,70% hasta 2031.
- Por usuario final, las empresas farmacéuticas y de biotecnología representaron el 40,25% de los ingresos en 2025, mientras que se espera que las Organizaciones de Investigación por Contrato y los CDMO crezcan a una CAGR del 7,95% hasta 2031.
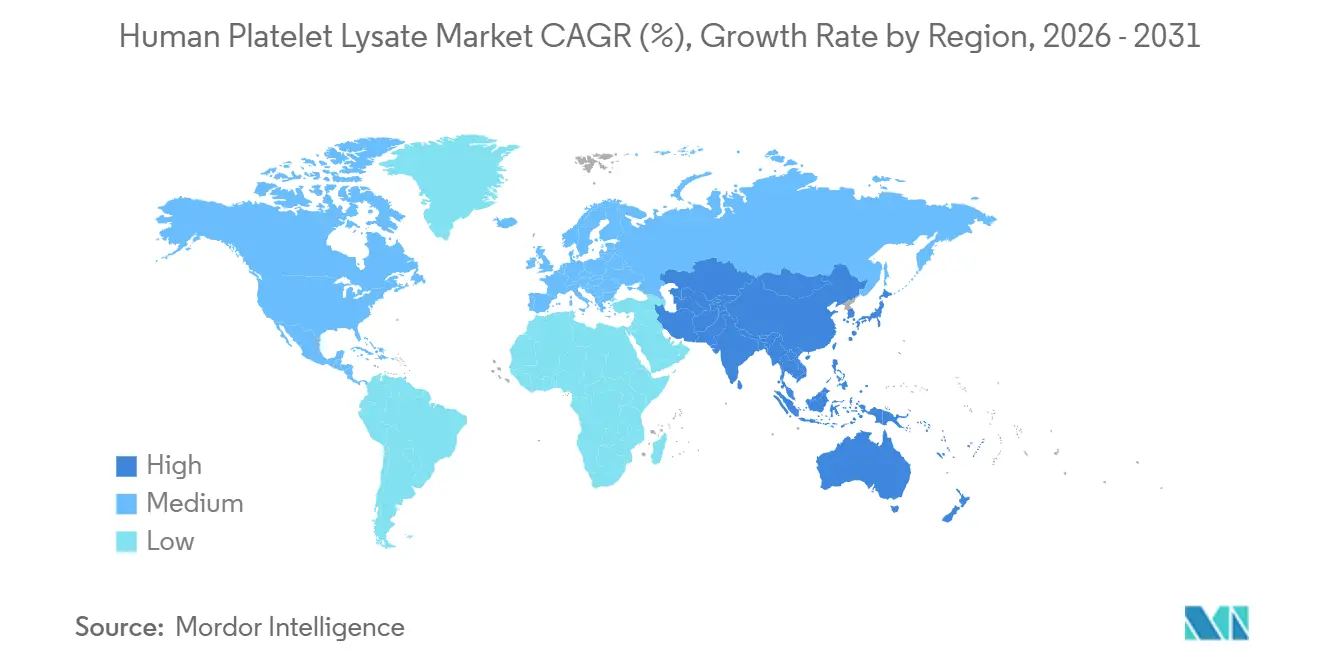
- Por geografía, América del Norte concentró el 44,27% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 8,83% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
| Creciente transición del suero bovino fetal (SBF) al lisado de plaquetas humanas (hPL) libre de xenobióticos | +1.8% | Global, con mayor fortaleza en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Creciente pipeline de fabricación de terapia celular y génica | +1.5% | América del Norte, Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Expansión de productos de lisado de plaquetas de grado GMP con trazabilidad de donante | +1.2% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Reciclaje de unidades de plaquetas vencidas y filtros de leucorreducción | +0.8% | Global, con adopción temprana en Europa y Japón | Largo plazo (≥ 4 años) |
| La fabricación descentralizada de terapia celular incrementa la demanda de suministro de suplementos cerrado y estandarizado | +1.2% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente adopción de aplicaciones de medicina regenerativa e ingeniería de tejidos | +1.4% | Global, con mayor fortaleza en América del Norte, Europa, Japón, Corea del Sur y China | Mediano a largo plazo (3-5 años) |
| Fuente: Mordor Intelligence | |||
Creciente Cambio del Suero Bovino Fetal al Lisado de Plaquetas Humanas Libre de Xenobióticos
El mercado de lisado de plaquetas humanas recibió respaldo del cambio sostenido que se aleja del suero bovino fetal en aplicaciones clínicas y reguladas de cultivo celular. Los fabricantes enfrentaron una presión creciente para utilizar suplementos de origen humano, ya que estos materiales se alineaban más estrechamente con las expectativas de seguridad y trazabilidad para la producción de terapias avanzadas. Una revisión de 2026 en Frontiers in Toxicology informó que más de 1.180 líneas celulares distintas ya habían sido cultivadas en condiciones libres de suero a finales de 2025, lo que demuestra que esta transición ya no se limitaba a un grupo reducido de programas de células madre mesenquimales. Esta tendencia amplió la demanda más allá de los casos de uso iniciales del lisado de plaquetas humanas.[1]ASGCT y Citeline, "Informe del Panorama de Terapias Génicas, Celulares y de ARN T4 2025," Sociedad Americana de Terapia Génica y Celular, asgct.org Los fabricantes que buscaban aprobaciones en múltiples regiones también se beneficiaron cuando los materiales de partida se alineaban con las expectativas libres de xenobióticos, ya que esto redujo la fricción documental durante la revisión regulatoria.
Creciente Cartera de Fabricación de Terapia Celular y Génica
La escala de la cartera de desarrollo de terapias génicas, celulares y de ARN también respaldó el crecimiento en el mercado de lisado de plaquetas humanas. El informe de panorama de ASGCT y Citeline mostró 4.164 terapias génicas, celulares y de ARN en desarrollo a partir del cuarto trimestre de 2025, manteniendo la demanda de medios y suplementos de producción vinculada a una amplia base de proyectos activos. A medida que más programas avanzaron hacia la Fase II y la Fase III, a los fabricantes les resultó más difícil cambiar las materias primas porque la fabricación en etapas avanzadas requería un control de proceso más estricto y una documentación más completa. Esta tendencia favoreció a los proveedores que mantenían Archivos Maestros de Medicamentos o paquetes regulatorios similares, ya que los clientes podían referenciar datos existentes en lugar de reconstruir archivos de soporte.
Expansión de Productos de Lisado de Plaquetas con Grado GMP y Trazabilidad de Donante
El mercado de lisado de plaquetas humanas se volvió más orientado a especificaciones a medida que los proveedores fueron más allá de los simples suplementos agrupados y ofrecieron productos con un posicionamiento GMP más sólido. La reducción de patógenos, la irradiación gamma, la trazabilidad del donante y los registros de liberación detallados se volvieron más importantes a medida que los compradores priorizaban materiales que se integraran sin problemas en los archivos de fabricación clínica. PL BioScience lanzó ELAREM Ultimate-FD PLUS en abril de 2025 como un lisado de plaquetas humanas con grado GMP, irradiado con rayos gamma y producido en Europa. La empresa posicionó el producto como libre de xenobióticos, libre de fibrinógeno y libre de anticoagulantes para aplicaciones de fabricación clínica de células. Estas características redujeron el trabajo de validación adicional para los clientes y desplazaron la selección de proveedores desde comparaciones de precios hacia el costo total de cumplimiento, la confianza en la liberación y la facilidad de integración regulatoria. Esto también elevó las barreras para los nuevos participantes que ofrecían precios más bajos pero carecían de una profundidad de documentación comparable o un historial de fabricación clínica.
Reciclaje de Unidades de Plaquetas Vencidas y Filtros de Leucorreducción
El mercado de lisado de plaquetas humanas también se benefició de iniciativas que ampliaron la base de insumos de plaquetas utilizables más allá de los concentrados de plaquetas vencidos tradicionales. La producción convencional de lisado de plaquetas humanas dependía de unidades de plaquetas vencidas, lo que creaba una restricción natural a medida que el mejor control del inventario de los bancos de sangre reducía el número de unidades que vencían. Una investigación publicada en Stem Cell Research and Therapy en 2025 mostró que el lisado de plaquetas humanas producido a partir del contenido de filtros de leucorreducción respaldaba la expansión de células madre mesenquimales a una escala clínicamente relevante utilizando biorreactores automatizados, confirmando el material de filtro descartado como una fuente secundaria útil.[2]H. Meng et al., "Explorando Alternativas Éticas, Sostenibles y Efectivas al Suero Bovino Fetal para el Cultivo de Células de Mamíferos In Vitro," Frontiers in Toxicology, frontiersin.org Esto amplió el conjunto efectivo de materias primas sin requerir reclutamiento adicional de donantes.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Variabilidad entre lotes y heterogeneidad de donantes | -0.6% | Global | Corto plazo (≤ 2 años) |
| Oferta limitada de material de partida de plaquetas y restricciones de cumplimiento normativo | -0.5% | Global, más agudo en los mercados emergentes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Carga compleja de liberación GMP, documentación y control de calidad para insumos derivados de bancos de sangre | -0.6% | Global | Corto plazo (≤ 2 años) |
| Falta de estandarización global en la producción de hPL y en las expectativas regulatorias | -0.7% | Global, con impacto particular en la comercialización transfronteriza en América del Norte, Europa, Asia-Pacífico y mercados emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Variabilidad Lote a Lote y Heterogeneidad del Donante
El mercado de lisado de plaquetas humanas continúa enfrentando desafíos de consistencia de calidad porque los perfiles de plaquetas de los donantes varían entre las colecciones. Las variaciones en los factores de crecimiento, como PDGF-AB, PDGF-BB, FGF y VEGF, pueden crear diferencias medibles de lote a lote, lo que complica el desarrollo de procesos para los clientes que requieren un rendimiento estable de los medios en los lotes clínicos. Un estudio de 2025 informó que los grupos de donantes de 16 aún mostraban una variación significativa de factores de crecimiento y recomendó grupos más grandes de 20 a 24 donantes para mejorar la estabilidad del lote.[3]K. Wendland et al., "Lisado de Plaquetas Humanas Liofilizado, Fabricación, Control de Calidad y Aplicación," Frontiers in Cell and Developmental Biology, doi.org Este problema afecta al mercado de lisado de plaquetas humanas porque los fabricantes más pequeños y los grupos académicos pueden carecer de acceso regular a suficientes donaciones para alcanzar estos tamaños de grupo. También aumenta la carga de trabajo para la caracterización del producto, las pruebas de liberación y la calificación del cliente, especialmente para formatos procesados como el lisado de plaquetas humanas liofilizado, donde los fabricantes deben demostrar que la reconstitución preserva el rendimiento biológico esperado con resultados consistentes para uso regulado.
Oferta Limitada de Material de Partida de Plaquetas y Restricciones de Cumplimiento
El mercado de lisado de plaquetas humanas también sigue estando limitado por la disponibilidad finita de su material de partida, que depende estrechamente de las prácticas de recolección de sangre y manejo en bancos de sangre. La mejora en la gestión del inventario de sangre reduce el desperdicio, pero también puede reducir el suministro de concentrados de plaquetas vencidos que han respaldado tradicionalmente la producción de lisado de plaquetas humanas. Esto crea un desafío empresarial, ya que sistemas de banco de sangre más sólidos pueden mejorar la eficiencia sanitaria al tiempo que restringen la disponibilidad de materia prima para los proveedores de lisado de plaquetas humanas. El mercado de lisado de plaquetas humanas también enfrenta restricciones derivadas de los diferentes estándares de liberación y documentación en las principales jurisdicciones, incluidos la FDA, el marco de la EMA y los requisitos relacionados con la PMDA de Japón citados en los materiales de posicionamiento de los proveedores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por tipo de producto:
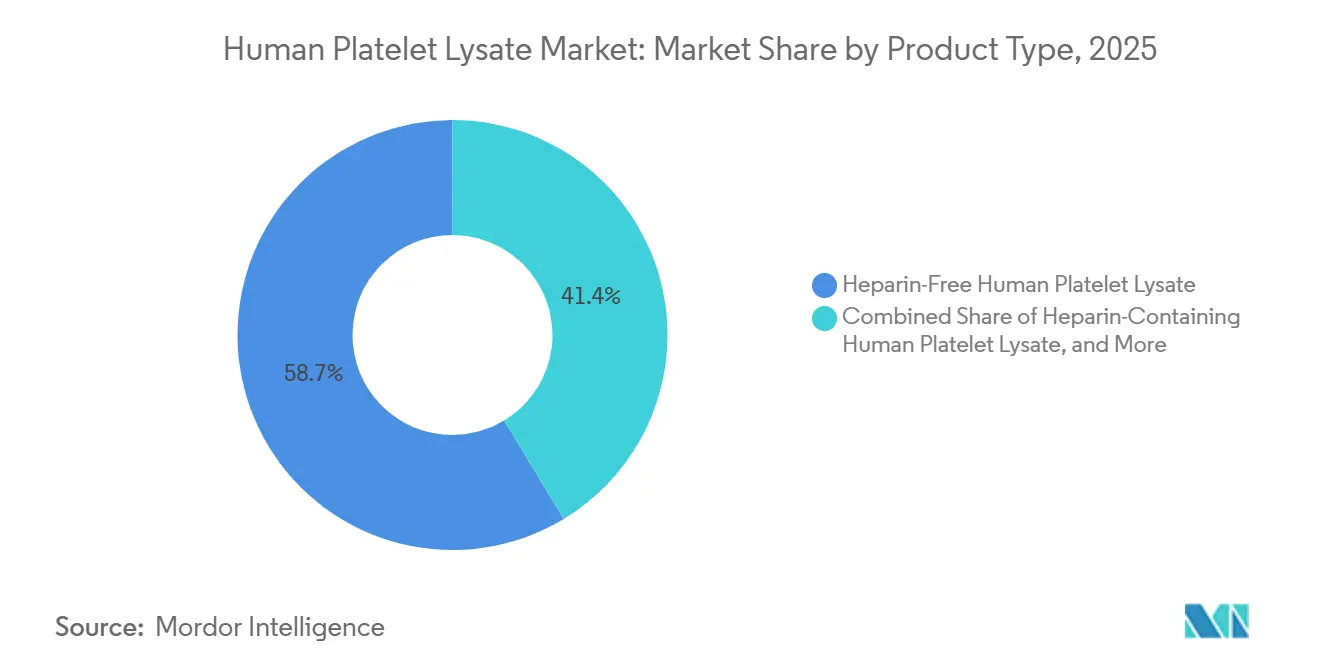
las formulaciones sin heparina lideran e impulsan el crecimiento futuroLas formulaciones sin heparina representaron el 69,29% de los ingresos del mercado de lisado de plaquetas humanas en 2025 y se proyecta que se expandan a una CAGR del 7,88% durante 2026-2031. El liderazgo del segmento refleja la creciente preferencia por suplementos de cultivo celular totalmente de origen humano y libres de xenobióticos que eliminan la necesidad de aditivos anticoagulantes durante la expansión celular. A medida que los desarrolladores de terapia celular y génica, los programas de medicina regenerativa y las instalaciones de fabricación GMP priorizan cada vez más el cumplimiento regulatorio simplificado y los flujos de trabajo libres de componentes animales, la demanda de productos de hPL sin heparina se ha fortalecido tanto en aplicaciones de investigación como clínicas. La capacidad de estas formulaciones para favorecer un crecimiento celular robusto evitando las preocupaciones asociadas a la suplementación con heparina las ha convertido en la opción preferida para muchos programas de fabricación de terapias avanzadas.
El hPL con heparina continuó manteniendo una participación significativa en la industria del lisado de plaquetas humanas, dado que numerosos laboratorios académicos, biobancos y programas de fabricación comercial siguen dependiendo de protocolos de cultivo validados desarrollados en torno a la suplementación con heparina. El segmento se beneficia de una amplia base de usuarios instalada y de datos históricos de rendimiento sustanciales, lo que reduce el incentivo para que algunas organizaciones realicen una transición inmediata a formulaciones alternativas. Sin embargo, el impulso del mercado favorece cada vez más los productos sin heparina a medida que los proveedores introducen tecnologías optimizadas de fabricación de lisados que minimizan la formación de coágulos de fibrina sin necesidad de anticoagulantes. En consecuencia, si bien las formulaciones con heparina siguen siendo comercialmente relevantes, se espera que la expansión futura del mercado esté impulsada en mayor medida por la adopción de soluciones sin heparina en flujos de trabajo de fabricación celular de grado clínico y conformes con GMP.


Por fuente:
las plaquetas de aféresis lideran y mantienen el impulso de crecimientoLas plaquetas de aféresis fueron la fuente líder en 2025, representando el 55,66% de los ingresos del mercado de lisado de plaquetas humanas, y se proyecta que se expandan a una CAGR del 7,34% hasta 2031. Su liderazgo está respaldado por el alto rendimiento de plaquetas obtenido de un único procedimiento de donación, lo que permite la producción eficiente de lisados ricos en factores de crecimiento para aplicaciones de cultivo celular. En el mercado de lisado de plaquetas humanas, el material derivado de aféresis es especialmente valorado por su calidad consistente, su proceso de recolección controlado y su sólida trazabilidad de donante, todos ellos aspectos importantes para la fabricación conforme con GMP. Esta fuente es ampliamente utilizada por proveedores que atienden aplicaciones de medicina regenerativa, terapia celular y bioprocesamiento avanzado, ya que facilita la producción estandarizada y respalda requisitos estrictos de control de calidad.
El crecimiento continuo del hPL derivado de aféresis está siendo impulsado por la creciente demanda de suplementos de cultivo celular clínicamente adecuados, con trazabilidad de donante y de alta calidad. La expansión de la fabricación de terapia celular y génica, la creciente adopción de sistemas de cultivo libres de xenobióticos y el creciente énfasis regulatorio en la consistencia del producto están animando a los fabricantes a priorizar el abastecimiento de plaquetas de aféresis. Además, las inversiones en tecnologías automatizadas de recolección de sangre e infraestructura avanzada de establecimientos de sangre en América del Norte, Europa y partes de Asia-Pacífico están mejorando la disponibilidad de materiales de partida derivados de aféresis. A medida que los desarrolladores de terapias buscan fuentes de materia prima confiables y escalables para la fabricación celular comercial, se espera que las plaquetas de aféresis mantengan su posición como el tipo de fuente preferido durante todo el período de previsión.
Por Forma:
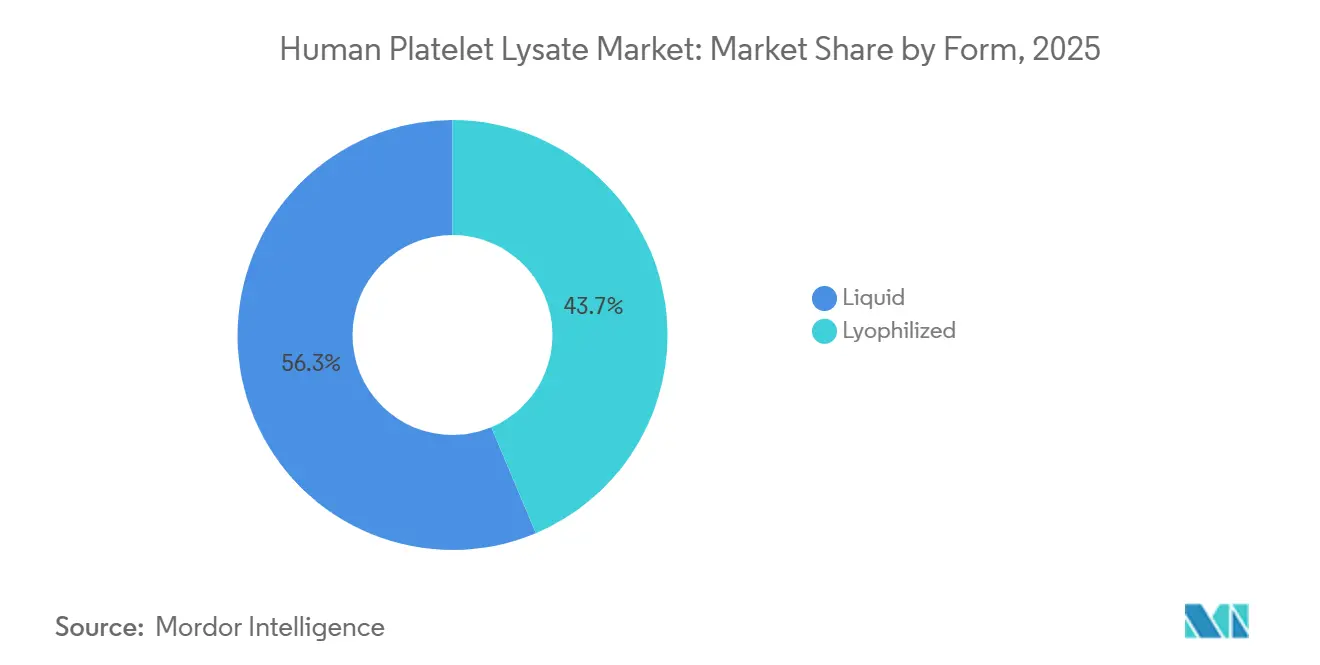
El Líquido Domina, el Liofilizado Avanza en Mercados con Restricciones LogísticasEl hPL líquido representó el 98,90% del tamaño del mercado de lisado de plaquetas humanas en 2025, lo que refleja su uso consolidado en flujos de trabajo validados de expansión celular. Los compradores continuaron prefiriendo los productos líquidos porque su perfil de factores de crecimiento era familiar y muchos expedientes de desarrollo clínico se construyeron originalmente en torno a las especificaciones del hPL líquido. En el mercado de lisado de plaquetas humanas, esto generó una fuerte inercia de proceso, ya que cambiar el formato a menudo requería pruebas de compatibilidad, validación interna y soporte regulatorio adicional. Los productos líquidos también se adaptaban a organizaciones con infraestructura de cadena de frío confiable, capacidad de congeladores y procedimientos operativos estándar para el manejo en condiciones de congelación o refrigeración.
Se proyecta que el hPL liofilizado crezca a una CAGR del 9,32% hasta 2031, lo que refleja una fuerte demanda de mayor vida útil y logística más sencilla en el mercado de lisado de plaquetas humanas. Frontiers in Cell and Developmental Biology informó en 2025 que la liofilización preservó la calidad del hPL en cuanto a concentraciones de factores de crecimiento, comportamiento de proliferación de células madre mesenquimales y capacidad de diferenciación, abordando una preocupación técnica clave en torno a la liofilización. Esta evidencia respaldó un uso más amplio en entornos donde los costos de la cadena de frío, el espacio de almacenamiento y los tiempos de envío creaban barreras para la adopción de productos líquidos.
Por Aplicación:
La Fabricación de Terapia Celular Ancla la Demanda, la Ingeniería de Tejidos se AceleraLa fabricación de terapia celular y génica representó el 47,68% del tamaño del mercado de lisado de plaquetas humanas en 2025, confirmando su papel como principal ancla de volumen para la demanda actual. El segmento mantuvo esta posición porque los fabricantes ya utilizaban hPL en flujos de trabajo vinculados a células madre mesenquimales, programas de CAR-T y expansión de células T bajo sistemas de fabricación orientados a GMP. En el mercado de lisado de plaquetas humanas, esto generó patrones de compra estables, ya que una vez que un suplemento se integraba en un proceso regulado, el cambio se volvía difícil y generalmente solo ocurría cuando una alternativa ofrecía un beneficio técnico o de cumplimiento normativo claro.
BioLife Solutions informó en el primer trimestre de 2026 que sus productos de hPL estaban integrados en cuatro terapias de terapia celular y génica aprobadas comercialmente y referenciados en más de 35 ensayos clínicos activos, lo que ilustra cuán profundamente el hPL estaba vinculado a la actividad de producción en esta área de aplicación. Este nivel de integración significaba que la demanda en este segmento dependía no solo de la actividad de investigación, sino también de las necesidades de fabricación en etapas avanzadas y de suministro comercial.
Por usuario final:
las empresas farmacéuticas y de biotecnología lideran; las Organizaciones de Investigación por Contrato y los CDMO registran el crecimiento más rápidoLas empresas farmacéuticas y de biotecnología representaron el 40,25% de la participación del mercado de lisado de plaquetas humanas en 2025, lo que refleja su papel central en la fabricación de terapias avanzadas y el desarrollo clínico. Estos compradores generalmente trataban el hPL como una materia prima vinculada a especificaciones en lugar de un consumible de laboratorio rutinario, lo que modificaba la forma en que tomaban decisiones de compra. En el mercado de lisado de plaquetas humanas, los proveedores que ganaban este grupo de clientes solían mantener la relación durante períodos prolongados, ya que el cambio podía desencadenar nuevos trabajos de calificación y añadir riesgo a los calendarios de producción.
Se proyecta que las Organizaciones de Investigación por Contrato (ORC) y los CDMO se expandan a una CAGR del 7,95% hasta 2031, lo que refleja la creciente externalización de las actividades de desarrollo y fabricación de terapia celular. A medida que las empresas biofarmacéuticas buscan acelerar los plazos de desarrollo de productos reduciendo la inversión de capital en infraestructura de fabricación especializada, las ORC y los CDMO se están convirtiendo en compradores clave de lisado de plaquetas humanas para el desarrollo de procesos, la fabricación clínica y la producción celular a escala comercial. Estas organizaciones requieren productos de hPL escalables, de grado GMP y con trazabilidad de donante para respaldar diversos programas de clientes en medicina regenerativa, terapia celular y terapia génica. Su creciente papel en la fabricación de terapias avanzadas está impulsando la demanda de suplementos de cultivo estandarizados que puedan integrarse en múltiples proyectos y marcos regulatorios.
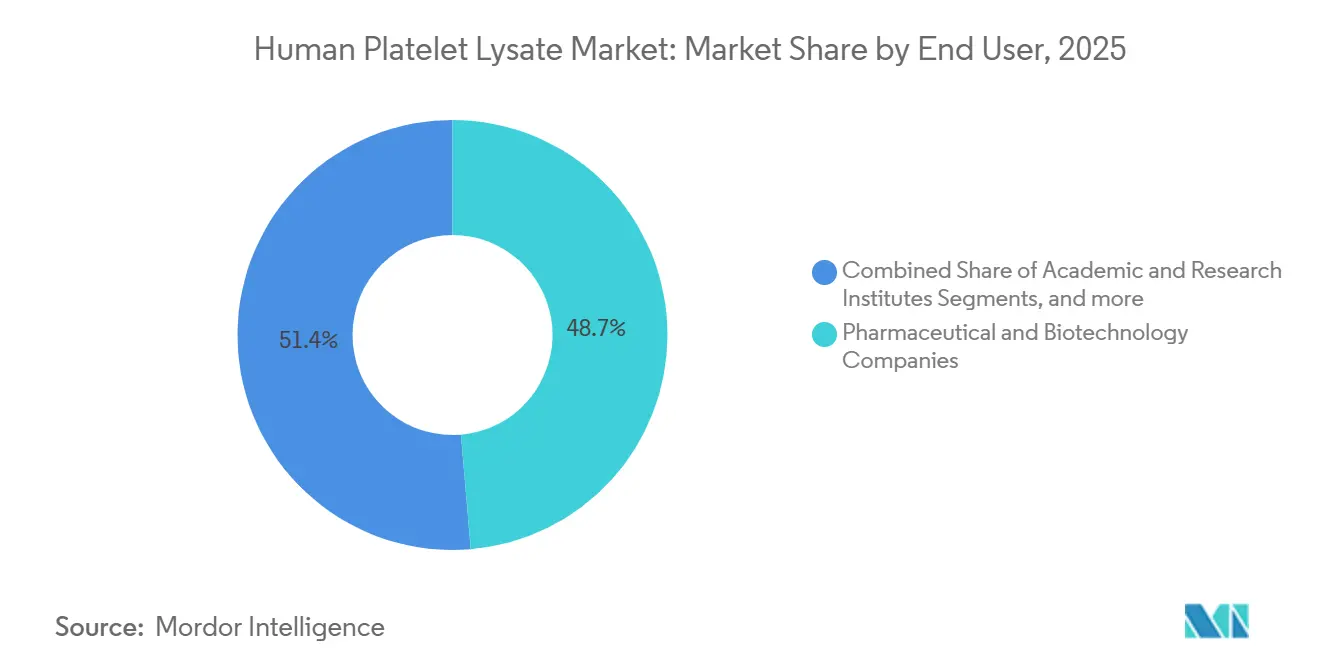
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Lisado de Plaquetas Humanas en América del Norte
América del Norte representó el 44,27% del tamaño del mercado de lisado de plaquetas humanas en 2025, convirtiéndose en el mayor contribuyente regional. La región lideró gracias a la sólida base de productos de terapia génica y celular aprobados comercialmente en Estados Unidos, las organizaciones de desarrollo y fabricación por contrato especializadas y las instituciones de investigación orientadas a las Buenas Prácticas de Fabricación. Los proveedores se beneficiaron de las prácticas establecidas de calificación y documentación de materiales auxiliares dentro de los sistemas de adquisición de los clientes. BioLife Solutions declaró en el primer trimestre de 2026 que poseía más del 70% de participación en los ensayos clínicos patrocinados comercialmente en Estados Unidos y casi el 80% de más de 30 programas activos en Fase III, mientras que Canadá apoyó a la región a través de redes de centros médicos académicos y México se mantuvo en una etapa de adopción más temprana.
Mercado de Lisado de Plaquetas Humanas en Europa
Europa se mantuvo como un centro clave para la innovación en producción y la estandarización del suministro en el mercado de lisado de plaquetas humanas. En julio de 2025, PL BioScience inauguró su nueva sede de Buenas Prácticas de Fabricación en Aquisgrán, Alemania, con una superficie superior a 1.200 m² y capacidad para producir hasta 20.000 litros de lisado de plaquetas humanas de grado de Buenas Prácticas de Fabricación al año. El Reino Unido, Francia, Bélgica y los Países Bajos apoyaron la estandarización regional a través de redes de establecimientos de sangre. Un estudio multicéntrico de 2025 realizado en Bélgica, los Países Bajos y Francia demostró que la estandarización transfronteriza del lisado de plaquetas humanas era viable cuando las instituciones se alineaban en torno a métodos compartidos.
Mercado de Lisado de Plaquetas Humanas en Asia-Pacífico, América del Sur y Oriente Medio y África
Se proyecta que Asia-Pacífico crecerá a una CAGR del 8,83% hasta 2031, convirtiéndose en el segmento regional de mayor crecimiento del mercado de lisado de plaquetas humanas. La expansión biofarmacéutica de China, la estructura organizada de distribución de terapia génica y celular de Corea del Sur y la mayor diversificación de importaciones de India están impulsando el crecimiento. En abril de 2026, ExcellaTherapeutics firmó un acuerdo de distribución con PL BioScience para suministrar ELAREM Ultimate-FD PLUS en Corea del Sur, fortaleciendo la distribución de lisado de plaquetas humanas de alta especificación en el norte de Asia. Japón añade una capa de mercado orientada al cumplimiento normativo, mientras que América del Sur y Oriente Medio y África se mantienen en etapas de adopción más tempranas, con Brasil y los países del GCC destacándose como centros de demanda prometedores.

Panorama Competitivo
El mercado de lisado de plaquetas humanas muestra una concentración moderada, con un pequeño grupo de proveedores especializados que controlan una gran parte de la base de ingresos de grado clínico. Empresas dedicadas al hPL como PL BioScience, BioLife Solutions, Mill Creek Life Sciences, AventaCell BioMedical, Compass Biomedical y STEMCELL Technologies desempeñan roles centrales compitiendo en calidad de formulación, soporte regulatorio y adecuación a la aplicación. Grupos de ciencias de la vida más grandes, como Sartorius a través de Biological Industries, Lonza y Thermo Fisher Scientific, también participan, pero compiten principalmente a través del alcance de distribución y la integración en flujos de trabajo. Las empresas con expedientes regulatorios, líneas de productos con reducción de patógenos o irradiación gamma y rendimiento documentado en tipos celulares relevantes para GMP ocupan las posiciones más sólidas, lo que dificulta que los nuevos participantes vayan más allá de los productos de grado de investigación o la demanda piloto a pequeña escala.
Varios movimientos estratégicos en 2025 y 2026 mostraron que la competencia en el mercado de lisado de plaquetas humanas se desplazó hacia la capacidad, la diferenciación de productos y el control del suministro. PL BioScience lanzó ELAREM Ultimate-FD PLUS en abril de 2025 como un producto de hPL de grado GMP irradiado con rayos gamma, con posicionamiento libre de xenobióticos y anticoagulantes, fortaleciendo su oferta de productos de alta especificación. La empresa anunció una importante expansión de sus instalaciones en Aquisgrán en julio de 2025, añadiendo escala y respaldando una estrategia de suministro GMP de dos fuentes para mejorar la resiliencia ante interrupciones de producción. PL BioScience también celebró un acuerdo de licencia y cesión de patente con Macopharma en 2025, transfiriendo las relaciones con clientes de hPL de Macopharma a la red de suministro de PL BioScience y acelerando la expansión de la base instalada.
El mercado de lisado de plaquetas humanas también presenta una clara carrera de innovación en torno a los modelos de suministro futuros. PL BioScience y DewCell Biotherapeutics firmaron una Carta de Intención en mayo de 2025 para desarrollar conjuntamente plaquetas humanas artificiales para la producción escalable de hPL libre de animales, y la colaboración incluyó una patente presentada para el proceso de producción de hPL artificial. Si este enfoque alcanza un uso práctico en GMP, podría aliviar las restricciones de suministro vinculadas a la donación que aún condicionan gran parte del mercado de lisado de plaquetas humanas. Los actores establecidos siguen teniendo ventaja porque los compradores valoran los expedientes regulatorios, los registros de calidad y el uso comprobado en flujos de trabajo de terapias avanzadas.
Líderes de la Industria de Lisado de Plaquetas Humanas
BioLife Solutions, Inc.
Mill Creek Life Sciences, Inc.
STEMCELL Technologies
PL BioScience GmbH
AventaCell BioMedical Corp.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Lisado de Plaquetas Humanas
- AventaCell BioMedical Corp.
- BioIVT (ZenBio, Inc.)
- BioLife Solutions
- Biomedical EliteCell Corp.
- Compass Biomedical
- Cytologics
- Elk Bioscience
- Mill Creek Life Sciences LLC
- MP Biomedicals
- neoFroxx GmbH
- PAN-Biotech GmbH
- PL BioScience GmbH
- Regencore Biotech
- San Diego Blood Bank
- Shanghai KEL Biotech Inc.
- Shanghai XP Biomed Ltd.
- Stem Cell Technologies

Recent Industry Developments in Mercado de Lisado de Plaquetas Humanas
- Abril de 2026: ExcellaTherapeutics firmó un acuerdo de distribución con PL BioScience para suministrar ELAREM Ultimate-FD PLUS de lisado de plaquetas humanas con grado GMP en Corea del Sur, ampliando la presencia de PL BioScience en el mercado de terapia celular y génica del norte de Asia.
- Julio de 2025: PL BioScience inauguró una sede GMP de más de 1.200 m² en Aquisgrán, Alemania, con capacidad para producir hasta 20.000 litros de lisado de plaquetas humanas con grado GMP anualmente.
- Mayo de 2025: PL BioScience y DewCell Biotherapeutics firmaron una Carta de Intención para desarrollar plaquetas humanas artificiales para la producción escalable de lisado de plaquetas humanas libre de animales, basándose en un Memorando de Entendimiento anterior.
- Abril de 2025: PL BioScience lanzó ELAREM Ultimate-FD PLUS, un lisado de plaquetas humanas con grado GMP, irradiado con rayos gamma y con patente global, producido en Europa para aplicaciones de fabricación clínica de células y de medicamentos de terapia avanzada.


Alcance del Informe del Mercado Global de Lisado de Plaquetas Humanas
Según el alcance del informe, el lisado de plaquetas humanas (hPL) es un suplemento de cultivo celular derivado de sangre humana producido mediante la lisis de plaquetas, lo que resulta en la liberación de un amplio espectro de factores de crecimiento, citocinas y proteínas bioactivas. Se utiliza ampliamente como sustituto del suero bovino fetal (SBF) en la expansión y cultivo ex vivo de células madre mesenquimales (CMM) y otros tipos celulares. El lisado de plaquetas humanas favorece la proliferación, viabilidad y diferenciación celular, al tiempo que reduce los riesgos asociados a los componentes de cultivo de origen animal.
El mercado de lisado de plaquetas humanas está segmentado por tipo de producto, fuente, forma, aplicación, usuario final y geografía. Por tipo de producto, el mercado incluye lisado de plaquetas humanas sin heparina y lisado de plaquetas humanas con heparina. Por fuente, el mercado está segmentado en plaquetas de aféresis y plaquetas derivadas de sangre completa. Por forma, el mercado está segmentado en líquido y liofilizado. Por aplicación, el mercado está categorizado en fabricación de terapia celular y génica, medicina regenerativa, investigación y descubrimiento de fármacos, ingeniería de tejidos y desarrollo de vacunas. Por usuario final, el mercado está segmentado en empresas farmacéuticas y de biotecnología, institutos académicos y de investigación, organizaciones de investigación por contrato y CDMO, y hospitales y centros de terapia celular. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece los tamaños de mercado y las previsiones en términos de valor (USD) para los segmentos anteriores.
| Lisado de Plaquetas Humanas Libre de Heparina |
| Lisado de Plaquetas Humanas con Heparina |
| Lisado de Plaquetas Humanas con Reducción de Patógenos |
| Plaquetas de Aféresis |
| Plaquetas Derivadas de Sangre Completa |
| Plasma Rico en Plaquetas |
| Líquido |
| Liofilizado |
| Fabricación de Terapia Celular y Génica |
| Medicina Regenerativa |
| Investigación y Descubrimiento de Fármacos |
| Ingeniería de Tejidos |
| Desarrollo de Vacunas |
| Empresas Farmacéuticas y de Biotecnología |
| Institutos Académicos y de Investigación |
| Organizaciones de Investigación por Contrato y ODMC |
| Hospitales y Centros de Terapia Celular |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Lisado de Plaquetas Humanas Libre de Heparina | |
| Lisado de Plaquetas Humanas con Heparina | ||
| Lisado de Plaquetas Humanas con Reducción de Patógenos | ||
| Por Fuente | Plaquetas de Aféresis | |
| Plaquetas Derivadas de Sangre Completa | ||
| Plasma Rico en Plaquetas | ||
| Por Forma | Líquido | |
| Liofilizado | ||
| Por Aplicación | Fabricación de Terapia Celular y Génica | |
| Medicina Regenerativa | ||
| Investigación y Descubrimiento de Fármacos | ||
| Ingeniería de Tejidos | ||
| Desarrollo de Vacunas | ||
| Por Usuario Final | Empresas Farmacéuticas y de Biotecnología | |
| Institutos Académicos y de Investigación | ||
| Organizaciones de Investigación por Contrato y ODMC | ||
| Hospitales y Centros de Terapia Celular | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de lisado de plaquetas humanas en las terapias avanzadas?
La demanda está siendo impulsada por el alejamiento del suero bovino fetal, una amplia cartera de 4.164 terapias génicas, celulares y de ARN en desarrollo a partir del cuarto trimestre de 2025, y la necesidad de materiales libres de xenobióticos en la fabricación regulada.
¿Qué tamaño tiene el espacio del lisado de plaquetas humanas para 2031?
El tamaño del mercado de lisado de plaquetas humanas se sitúa en 40,14 millones de USD en 2026 y se proyecta que alcance los 56,13 millones de USD en 2031 a una CAGR del 6,94%.
¿Qué formato de producto lidera los ingresos actuales?
Las formulaciones sin heparina lideraron los ingresos por producto con una participación del 69,29% en 2025 y una CAGR del 7,88% durante el período de previsión.
¿Qué área de aplicación es más importante en la actualidad?
La fabricación de terapia celular y génica representó el 47,68% de los ingresos en 2025, convirtiéndose en el principal ancla de demanda para la actividad actual de compras y validación.
¿Qué región ofrece el crecimiento más sólido a corto plazo?
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,83% hasta 2031, respaldada por la expansión biofarmacéutica en China, Corea del Sur e India.
¿Cuál es el mayor desafío operativo para los proveedores?
El principal desafío sigue siendo el equilibrio entre la disponibilidad limitada de material de partida de plaquetas, la variabilidad lote a lote y la necesidad de cumplir con diferentes estándares de documentación regulatoria en los mercados clave.
Última actualización de la página el:



