
Tamaño y Participación del Mercado de Edificios Verdes
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 461.23 Mil millones de dólares |
| Tamaño del Mercado (2031) | 763.12 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.59 % |
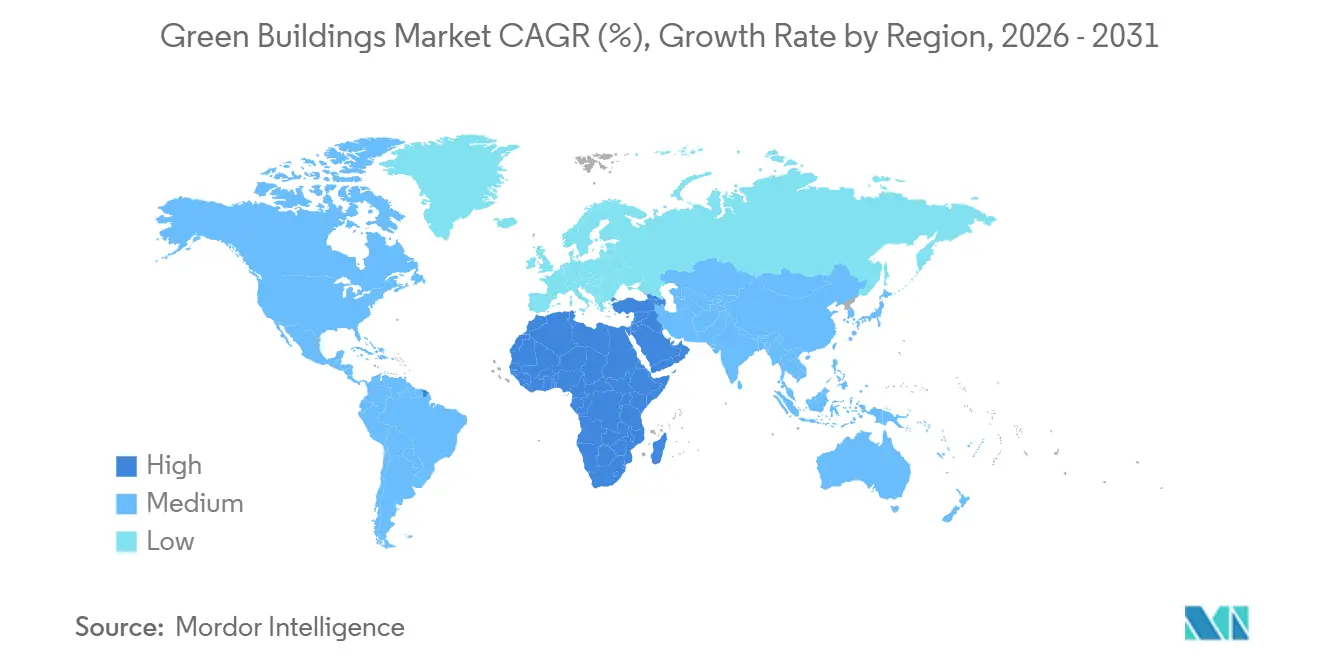
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Edificios Verdes por Mordor Intelligence
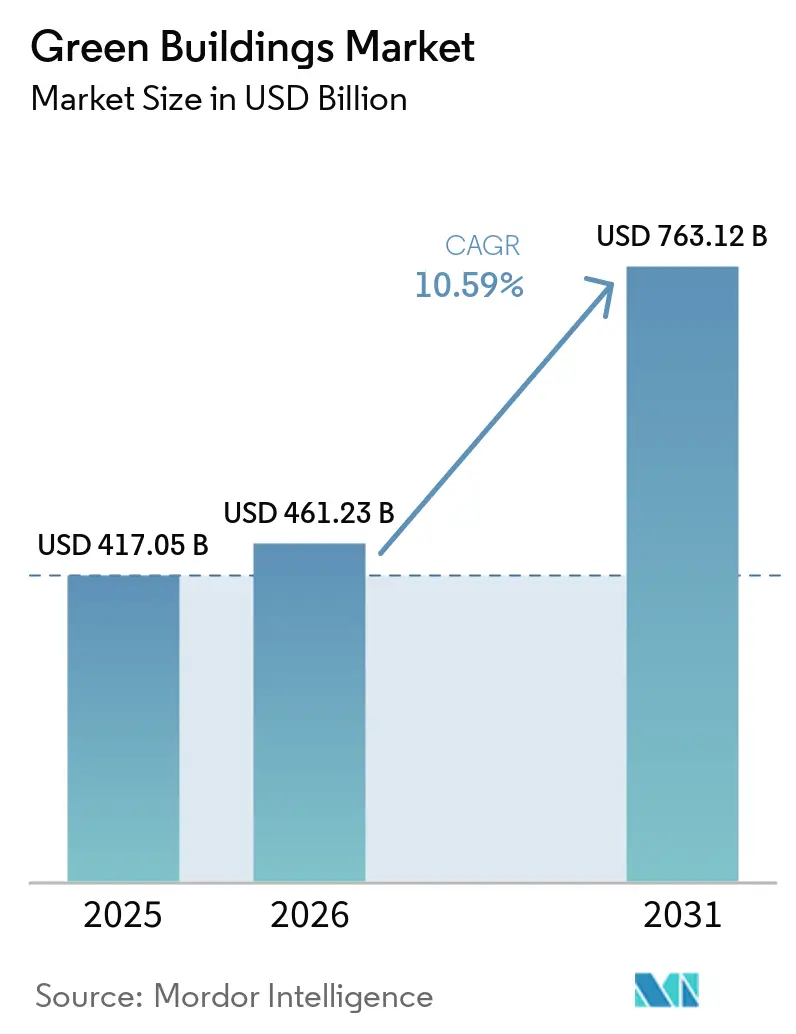
Se proyecta que el tamaño del Mercado de Edificios Verdes será de USD 417,05 mil millones en 2025, USD 461,23 mil millones en 2026, y alcanzará USD 763,12 mil millones en 2031, creciendo a una CAGR del 10,59% de 2026 a 2031.
Los protocolos obligatorios de contabilidad de carbono, los certificados de rendimiento energético y los instrumentos de deuda vinculados a la sostenibilidad han convertido la eficiencia de un elemento deseable en un requisito previo de financiación, reduciendo el período de recuperación de la inversión en envolventes de alto rendimiento y sistemas de edificios inteligentes. Las primas de alquiler para activos certificados, junto con los menores costes de endeudamiento en bonos verdes, están orientando el capital institucional hacia proyectos cuyos datos operativos confirman reducciones energéticas. Al mismo tiempo, los mandatos de renovación en economías maduras y los grandes proyectos de nueva construcción en regiones emergentes amplían el mercado de edificios verdes al diversificar la demanda entre las distintas etapas de construcción. Los avances en materiales —desde el hormigón bajo en carbono hasta las espumas de poliuretano de base biológica— refuerzan este impulso al ofrecer a los propietarios vías verificables para reducir el carbono incorporado.
Conclusiones Clave del Informe
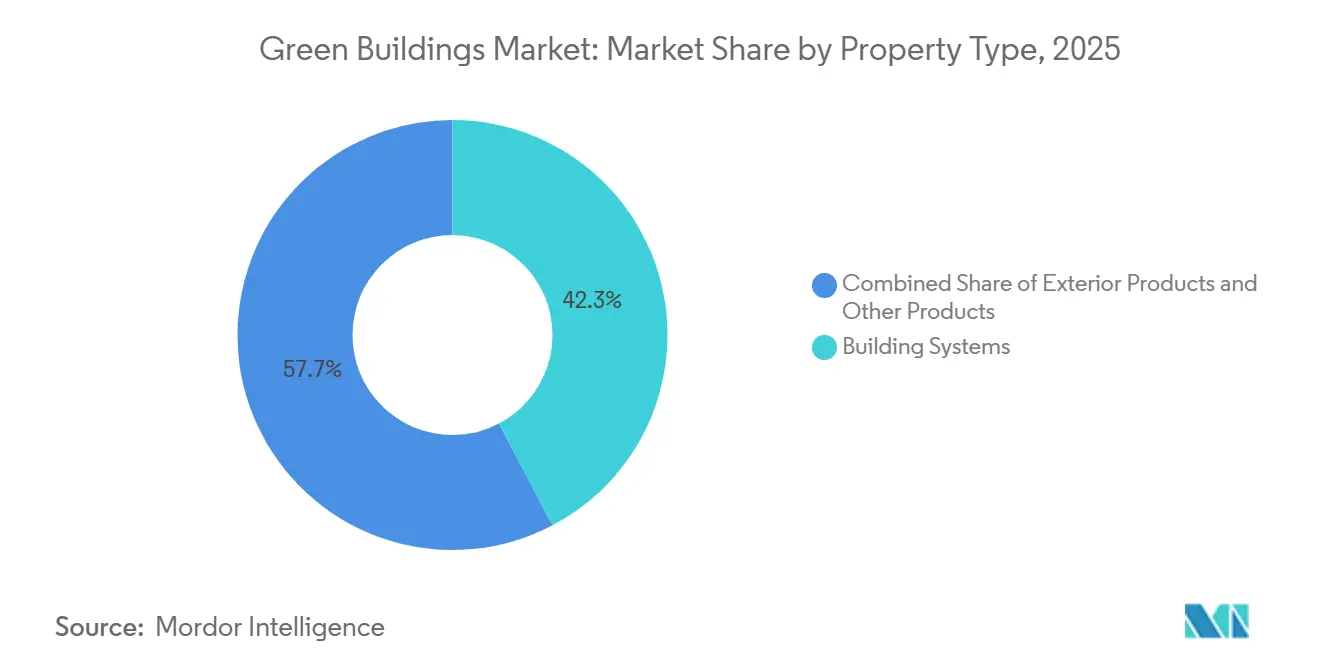
- Por tipo de producto, los sistemas de construcción representaron el 42,3% de la cuota del mercado de edificios verdes en 2025, mientras que los productos exteriores registraron el crecimiento más rápido con una CAGR del 11,21% hasta 2031.
- Por usuario final, los proyectos comerciales dominaron la industria de edificios verdes con el 53,7% de los ingresos en 2025; se proyecta que las instalaciones logísticas se expandirán a una CAGR del 11,76% hasta 2031.
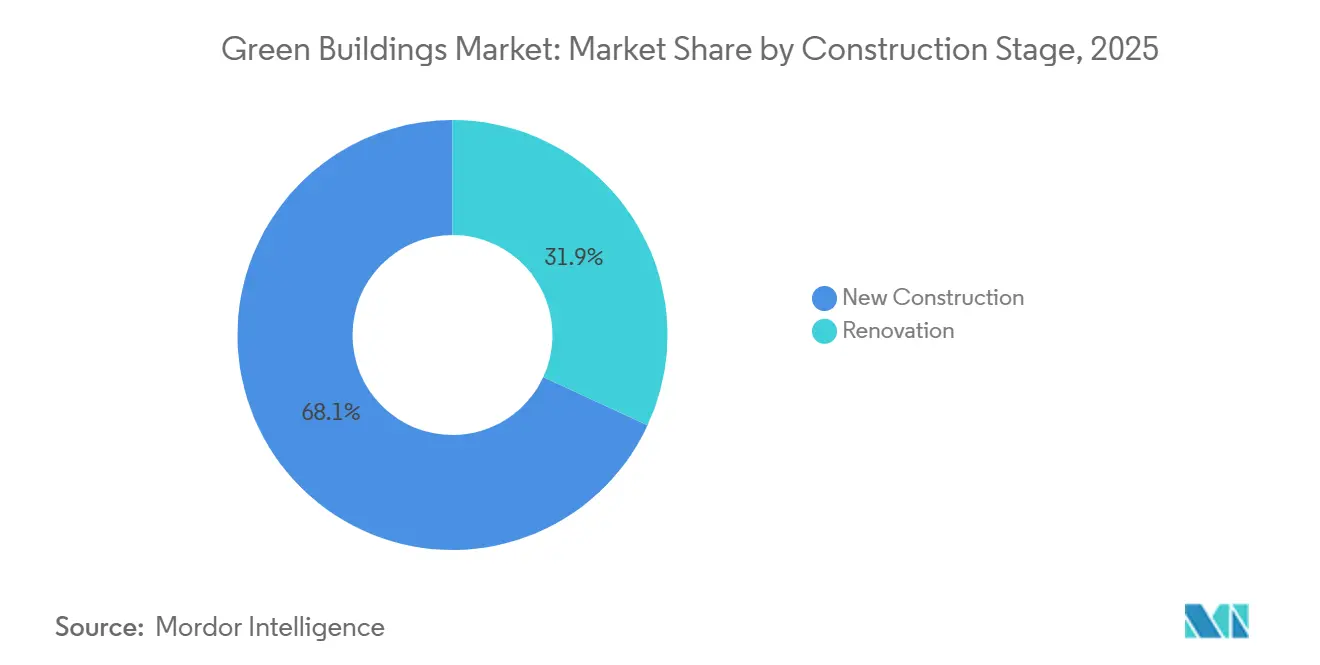
- Por etapa de construcción, las obras nuevas representaron el 68,1% de la actividad en 2025, aunque la renovación avanza a una CAGR del 11,55%, la más rápida entre todas las etapas.
- Por geografía, Asia-Pacífico lideró la industria de edificios verdes con el 37,6% del valor en 2025, mientras que la región de Oriente Medio y África está proyectada para registrar una CAGR del 12,23% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones estrictas de construcción verde y mandatos de certificación | +2.8% | UE, California, ciudades de primer nivel de APAC | Mediano plazo (2–4 años) |
| El aumento de los precios de la energía impulsa la demanda de envolventes de alto rendimiento | +2.1% | Europa, América del Norte y APAC dependiente de importaciones energéticas | Corto plazo (≤2 años) |
| Los objetivos ESG corporativos abren financiación mediante bonos verdes y préstamos vinculados a la sostenibilidad | +2.5% | América del Norte, Europa, centros financieros de APAC | Mediano plazo (2–4 años) |
| Programas de urbanización acelerada con códigos de construcción verde en APAC | +1.9% | China, India, Sudeste Asiático | Largo plazo (≥4 años) |
| Divulgación obligatoria del carbono incorporado en la contratación pública | +1.2% | UE, Reino Unido, parte de América del Norte, APAC piloto | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Estrictas de Construcción Verde y Mandatos de Certificación
Las normas de edificios de cero emisiones dictan ahora la suscripción de proyectos. La directiva de la UE, revisada en 2024, obliga a que todas las nuevas estructuras entregadas después de 2030 alcancen cero carbono operacional y exige que los activos no residenciales existentes cumplan calificaciones mínimas para 2027[1]. El Título 24 de California añade tejados preparados para energía solar y cableado para almacenamiento de baterías al diseño de referencia, eliminando la posibilidad de aplazar la integración de energías renovables. Los organismos de certificación como LEED y BREEAM se han convertido en guardianes del financiamiento verde porque los prestamistas exigen pruebas de rendimiento antes del cierre. Estas políticas adelantan los gastos de cumplimiento, pero al mismo tiempo desbloquean deuda más barata, acelerando la adopción en el mercado de edificios verdes. Los promotores que no puedan cumplir los estándares se enfrentan al riesgo de activos varados, lo que garantiza que las regulaciones sigan orientando la demanda.
El Aumento de los Precios de la Energía Impulsa la Demanda de Envolventes de Alto Rendimiento
La persistente volatilidad de los precios de los combustibles desde 2023 ha situado la eficiencia energética en lo más alto de la lista de deseos de los inquilinos. Los ocupantes comerciales están dispuestos a pagar alquileres más elevados por edificios con triple acristalamiento, fachadas con rotura de puente térmico y cubiertas reflectantes que reducen las cargas de climatización hasta en un 40%[2]. Los centros de datos en climas cálidos y los centros logísticos se suman a las oficinas en climas fríos en la especificación de envolventes herméticas, ya que los costes de refrigeración a menudo superan a los de calefacción. Con períodos de recuperación que se reducen a siete años o menos, los propietarios pueden justificar revestimientos y paquetes de ventanas de primera calidad incluso en mercados secundarios. Las envolventes de alto rendimiento anclan, por tanto, el crecimiento del gasto en renovación en el mercado de edificios verdes en general.
Los Objetivos ESG Corporativos Abren Financiación mediante Bonos Verdes y Préstamos Vinculados a la Sostenibilidad
Los mercados de deuda ahora valoran el carbono. La emisión de bonos verdes inmobiliarios superó los USD 150 mil millones en 2024, mientras que los préstamos vinculados a la sostenibilidad aumentaron un 40% en 2025 a medida que los tipos de interés se ajustaron a las ganancias energéticas verificadas. Los promotores más pequeños acceden a financiación comprometiéndose con un rendimiento superior, ampliando la participación en el mercado de edificios verdes. Las aseguradoras refuerzan la tendencia reduciendo las primas para activos con intensidades energéticas inferiores a 100 kWh/m². El ciclo de retroalimentación de capital más barato para mejores edificios sustenta la demanda sostenida de sistemas de alta eficiencia.
Programas de Urbanización Acelerada con Códigos de Construcción Verde en APAC
Asia-Pacífico añade cerca de 1.000 millones de m² de superficie urbana construida cada año, prácticamente toda bajo códigos de construcción verde obligatorios. La Misión de Ciudades Inteligentes de India concede bonificaciones de superficie construida a los proyectos con certificación IGBC, incentivando a los promotores privados a superar los mínimos. Vietnam e Indonesia replican este enfoque en zonas económicas especiales para cumplir los estándares de los inquilinos multinacionales. Dado que las métricas verdes están integradas en los planes maestros, los costes de cumplimiento se mantienen bajos, impulsando un volumen constante para los integradores de sistemas en el mercado de edificios verdes de la región.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % DE IMPACTO EN LA PREVISIÓN DE CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado capital inicial y costes de certificación | -1.4% | Global, más pronunciado en mercados residenciales sensibles al coste | Corto plazo (≤2 años) |
| Cadenas de suministro fragmentadas para materiales bajos en carbono | -0.9% | APAC emergente, Oriente Medio y África, América del Sur | Mediano plazo (2–4 años) |
| Escasez de mano de obra cualificada en métodos sostenibles avanzados | -1.1% | América del Norte, Europa, APAC avanzado | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Elevado Capital Inicial y Costes de Certificación
La certificación LEED Oro todavía añade entre un 8% y un 12% a los presupuestos de construcción, con honorarios de consultoría para modelado y verificación que superan los USD 50.000 en proyectos de tamaño mediano. Los promotores de vivienda asequible tienen dificultades para monetizar esa prima, lo que ralentiza la adopción en los segmentos de menor renta del mercado de edificios verdes. Algunas empresas de servicios públicos cofinancian mejoras de eficiencia, pero los programas siguen siendo irregulares, dejando una brecha de financiación que limita el crecimiento a corto plazo.
Cadenas de Suministro Fragmentadas para Materiales Bajos en Carbono
Los molinos de madera contralaminada y las plantas de cemento de bajo carbono se concentran en Europa y América del Norte. Los constructores de APAC y Oriente Medio deben importar materiales de construcción ecológicos, pagando primas de flete que erosionan los rendimientos de los proyectos. Los retrasos de seis meses o más ponen en riesgo los cronogramas vinculados a plazos regulatorios. Las iniciativas de fabricación regional y los estándares de materiales armonizados aliviarán el cuello de botella, aunque el progreso es incremental.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Sistemas de Construcción Dominan Gracias a los Ahorros VerificadosLos sistemas de construcción representaron el 42,3% de los ingresos de 2025, convirtiéndose en el mayor segmento del mercado de edificios verdes. Las renovaciones de sistemas de climatización, las bombas de calor de caudal de refrigerante variable y los enfriadores avanzados anclan esta categoría al reducir la dependencia de los combustibles fósiles y cumplir con las nuevas normativas sobre refrigerantes. Las plataformas inteligentes de gestión de edificios integran climatización, iluminación y controles de acceso en un panel unificado que los propietarios utilizan para demostrar las ganancias de eficiencia a los prestamistas. Con las mejoras de la envolvente acercándose a sus límites físicos, los datos de rendimiento de los sistemas proporcionan la vía de retorno de la inversión más clara para sostener un crecimiento de dos dígitos.
Los productos exteriores —paneles aislados, acristalamiento de alto rendimiento, cubiertas reflectantes— siguen siendo esenciales, pero crecen de forma más moderada a medida que la adopción impulsada por los códigos se satura. Los artículos de interior, como pinturas con bajo contenido en compuestos orgánicos volátiles y suelos reciclados, se benefician del impulso de las certificaciones de bienestar, especialmente en oficinas de primera categoría. Las líneas emergentes —paneles de yeso con cambio de fase, vidrio electrocrómico— ofrecen potencial alcista, pero esperan reducciones de costes. De manera crucial, los proveedores que garantizan la interoperabilidad de conexión directa con los concentradores de IoT pueden fijar precios con prima, mientras que los productos independientes heredados corren el riesgo de convertirse en productos básicos. Como resultado, se prevé que los productos exteriores superen a otras categorías con una CAGR del 11,21% hasta 2031, reduciendo la brecha con los sistemas de construcción en el mercado de edificios verdes.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las Propiedades Comerciales Lideran bajo la Presión de los InquilinosLos activos comerciales generaron el 53,7% del gasto global en 2025, lo que refleja la demanda de los inquilinos por eficiencia verificable y la correspondiente presentación de informes de carbono. Los propietarios de oficinas enfrentan una migración hacia la calidad a medida que los ocupantes buscan menores emisiones de Alcance 3. Los minoristas renuevan sus tiendas para reducir los costos de servicios públicos ante la presión sobre los márgenes, mientras que los operadores logísticos invierten en almacenes de temperatura controlada con paneles solares en los techos para cumplir con los estándares de cadena de frío. Los propietarios institucionales —universidades, hospitales— recurren a bonos verdes con plazos de 20 años alineados con los períodos de recuperación del ahorro energético.
La adopción residencial está bifurcada. El mercado de condominios de lujo posiciona la sostenibilidad como un distintivo de estilo de vida, pero la adopción en el mercado masivo se rezaga a pesar de los incentivos de política. Los proyectos multifamiliares en el centro de las ciudades deben ahora alcanzar puntuaciones mínimas de energía en toda Europa y en varias metrópolis de Asia-Pacífico, lo que impulsa los calentadores de agua con bomba de calor y los sistemas de aguas grises hacia el diseño convencional. Las instalaciones logísticas, el subsegmento comercial de mayor crecimiento, están proyectadas para expandirse a una CAGR del 11,76% hasta 2031, impulsadas por el comercio electrónico que genera construcción de almacenes vinculada a plazos de cero emisiones netas. El dominio comercial persistirá, por lo tanto, favorecido por períodos de tenencia más largos que se alinean con los períodos de recuperación de los sistemas en el mercado de edificios verdes.
Por Etapa de Construcción:
La Renovación se Acelera a Medida que se Acercan los PlazosLa nueva construcción representó el 68,1% del gasto de 2025 debido a los megaproyectos de mercados emergentes y a la mayor facilidad de integración de especificaciones verdes desde el primer día. Sin embargo, la renovación es el segmento de mayor dinamismo, con una CAGR proyectada del 11,55%, ya que los reguladores exigen ahora renovaciones profundas del parque inmobiliario de peor rendimiento. Las normas de la UE obligan a mejorar el 15% de los edificios con peor rendimiento para 2027, lo que provoca un aumento de la demanda de aislamiento, sustitución de ventanas y controles inteligentes en las economías maduras.
Las ciudades con escasez de suelo prefieren proyectos de reutilización adaptativa que reducen el carbono incorporado al conservar las estructuras existentes. Los contratistas especializados que ofrecen paquetes de renovación llave en mano —aislamiento, hermeticidad, sustitución de bombas de calor— informan de un crecimiento de la cartera de pedidos superior al 25% interanual. Las ventas de aislamiento para renovación de Kingspan en Europa aumentaron un 28% en 2025, subrayando este giro. Aunque los proyectos de nueva construcción en Asia y Oriente Medio siguen dominando los volúmenes, la participación de la renovación en el mercado de edificios verdes seguirá aumentando a medida que el parque existente envejezca y la demolición conlleve penalizaciones regulatorias.

Análisis Geográfico
Mercado de Edificios Verdes de Asia-Pacífico
Asia-Pacífico representó el 37,6% de los ingresos del mercado de edificios verdes en 2025, impulsado por la política de doble carbono de China y la rápida adopción de bonos verdes por parte de India para financiar infraestructura urbana. China superó los 10 mil millones de m² de superficie certificada en 2024, y las inscripciones en el IGBC de India crecieron un 25% en 2025. Japón y Corea del Sur renuevan oficinas de la era de 1990 para cumplir con nuevos códigos más estrictos, mientras que los subsidios estatales de Australia aceleran la instalación de energía solar en tejados con almacenamiento en viviendas suburbanas. Estas dinámicas garantizan que Asia-Pacífico siga siendo el líder en volumen, aunque el crecimiento se modera a medida que las regulaciones maduran.
Mercado de Edificios Verdes de Oriente Medio y África
La región de Oriente Medio y África es la de mayor crecimiento en la industria de edificios verdes, con una CAGR esperada del 12,23% hasta 2031, impulsada por los proyectos de Visión 2030 de Arabia Saudita valorados en 500.000 millones de USD y los mandatos de ciudad de cero emisiones netas de los Emiratos Árabes Unidos[3]. La adquisición a escala gigante de NEOM incorpora desde el inicio energía renovable, enfriamiento de distrito y sistemas de agua reciclada, generando pedidos masivos para proveedores de envolventes y sistemas. Los Emiratos Árabes Unidos exigen que el 75% de los edificios obtengan certificación verde para 2030, lo que genera una ola de renovaciones en el parque inmobiliario existente. Sudáfrica invierte en energía solar y baterías en sitio para escapar de la inestabilidad de la red eléctrica, y Lagos implementa códigos piloto para vivienda pública, lo que sugiere una adopción continental más amplia.
Mercado de Edificios Verdes en América del Norte, Europa y América Latina
América del Norte y Europa, aunque son mercados maduros, siguen siendo fundamentales. Estados Unidos emitió 45 mil millones de USD en bonos verdes inmobiliarios en 2024, financiando mejoras LEED en las principales áreas metropolitanas. Canadá exige edificios federales de cero emisiones netas para 2030, lo que ancla la política provincial. La renovación europea se acelera bajo el paquete Fit-for-55, con Alemania y Francia canalizando subsidios hacia renovaciones de eficiencia energética profunda. El Reino Unido vincula las métricas de eficiencia energética a las normas de seguridad de los edificios, impulsando el revestimiento de fachadas y la instalación de nuevos sistemas de climatización. América Latina crece de forma selectiva; Brasil lidera con el parque de edificios LEED en São Paulo, mientras que México adopta estándares verdes para satisfacer a los inquilinos de nearshoring estadounidenses. En conjunto, estas regiones mantienen sólidos los volúmenes de renovación, sustentando el mercado global de edificios verdes.
Panorama regulatorio
El cumplimiento normativo de la construcción sostenible está cada vez más determinado por requisitos obligatorios de rendimiento energético y regímenes de divulgación, más que por la adopción voluntaria por sí sola. En Europa, la Directiva de Eficiencia Energética de los Edificios (EPBD) revisada, adoptada en 2024, endurece las expectativas mínimas de rendimiento para el parque existente y establece una dirección de cero carbono operacional para los edificios nuevos entregados después de 2030. Esto está acelerando los programas de rehabilitación y aumentando las necesidades de documentación en diseño, materiales y operaciones. Un impulso normativo similar es visible en ciudades asiáticas de alta actividad, con las Regulaciones de Edificios Verdes de Shanghái entrando en vigor en enero de 2025 y llevando los requisitos de certificación a la corriente principal para las nuevas construcciones.
Los códigos y la divulgación también influyen en la contratación y el financiamiento. El despliegue de las normas de divulgación de sostenibilidad IFRS S1 e IFRS S2 aumenta la presión sobre propietarios y promotores para respaldar las afirmaciones climáticas y energéticas con datos auditables, lo que refuerza la demanda de medición, sistemas de gestión de edificios y documentación verificada de materiales. Iniciativas más amplias referenciadas por organismos como la Alianza Global para la Construcción y las Edificaciones (GlobalABC), incluidos los compromisos con códigos energéticos de edificación obligatorios, refuerzan la convergencia en torno al rendimiento medible y la documentación de productos lista para el cumplimiento normativo.
Análisis de la cadena de valor
La cadena de valor de la construcción sostenible comienza con las materias primas y los insumos bajos en carbono aguas arriba (cemento, vidrio, químicas de aislamiento, metales, madera), avanza a través de la fabricación de productos (envolvente, acabados interiores y sistemas del edificio), y luego pasa a la especificación y el diseño (arquitectos, ingenieros, modeladores de energía y consultores de certificación). A partir de ahí, la contratación e instalación (contratistas generales y empresas especializadas en rehabilitación) alimenta las operaciones y la verificación de rendimiento, incluida la puesta en marcha, las plataformas de gestión de edificios y el monitoreo continuo para prestamistas y ocupantes. Para ayudar a los proyectos a demostrar resultados energéticos y de carbono, los principales proveedores agrupan cada vez más los materiales con servicios digitales y documentación, lo que se alinea con el cambio del mercado hacia el financiamiento respaldado por rendimiento.
La transparencia del carbono incorporado se está convirtiendo en un flujo de trabajo estándar de contratación, favoreciendo a los proveedores que pueden proporcionar Análisis de Ciclo de Vida y Declaraciones Ambientales de Producto (EPD) a escala y en plazo. Los grandes fabricantes también están endureciendo los requisitos a proveedores para datos primarios de emisiones a fin de gestionar las huellas de Alcance 3, mientras que la contratación se está estructurando más a través de mercados curados que preaprueban productos sostenibles (por ejemplo, plataformas como ROOT to Market referenciadas en evidencia del sector). Esto está reduciendo gradualmente la fragmentación de los materiales bajos en carbono, pero también aumenta la importancia de la trazabilidad, la verificación por terceros y el intercambio de datos interoperable entre proveedores de productos, contratistas y plataformas de operaciones de edificios.
Panorama Competitivo
Concentración del Mercado
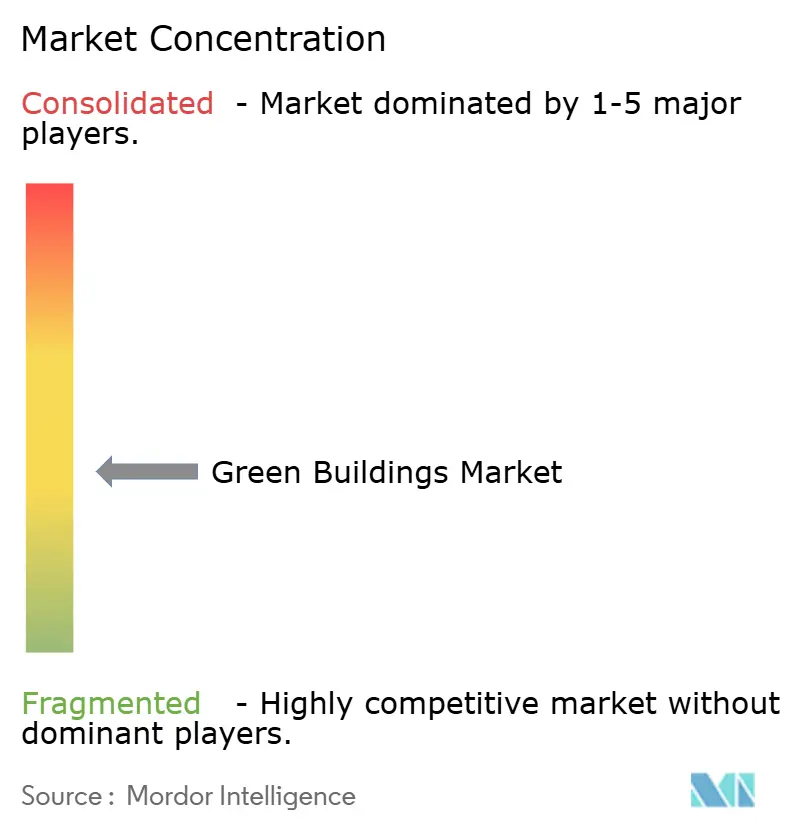
Los gigantes globales del aislamiento y las fachadas —Kingspan, Saint-Gobain, Owens Corning— aprovechan su escala e I+D para combinar materiales de alto rendimiento con monitoreo digital, consolidando relaciones duraderas con los clientes. Los ecosistemas EcoStruxure de Schneider Electric y OpenBlue de Johnson Controls fusionan el hardware con suscripciones de análisis que convierten las ventas únicas en rentas de servicios. La competencia gira en torno a la demostración de ahorros energéticos, no solo a las especificaciones del producto, lo que obliga a los rezagados a asociarse o arriesgarse a quedar excluidos de las grandes licitaciones.
La innovación en materiales intensifica la rivalidad. El cemento bajo en carbono de Holcim y las baldosas de moqueta carbono-negativas de Interface se diferencian por el carbono incorporado, una métrica que la contratación pública ya rastrea. Empresas emergentes como Sublime Systems persiguen tecnologías de cemento electroquímico que eliminan las emisiones del proceso, con el potencial de superar a los operadores establecidos. Los proveedores capaces de certificar los impactos de cuna a puerta ganan rápidamente cuota en proyectos sujetos a normas de divulgación, subrayando la creciente intensidad de datos del mercado de edificios verdes.
La construcción industrializada abre otro frente. Binderholz y RedBuilt amplían las fábricas de madera contralaminada y paneles de pared para compensar la escasez de mano de obra cualificada y reducir los residuos en obra. Sin embargo, los diseñadores se preocupan por la uniformidad estética, por lo que las soluciones híbridas —núcleos de madera maciza con fachadas a medida— ganan adeptos. Las alianzas estratégicas proliferan: Johnson Controls se asoció con Microsoft Azure para análisis predictivo, y Schneider Electric adquirió una empresa de software estadounidense para ofertas de energía como servicio. Estos movimientos ilustran la convergencia entre los productos de construcción y las plataformas en la nube, redefiniendo la dinámica competitiva.
Líderes de la Industria de Edificios Verdes
-
Kingspan Group PLC
-
Saint-Gobain SA
-
BASF SE
-
Johnson Controls International plc
-
Owens Corning
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Edificios Verdes Empresas cubiertas en este informe
- Kingspan Group PLC
- Saint-Gobain SA
- BASF SE
- Johnson Controls International plc
- Owens Corning
- Schneider Electric SE
- Holcim Ltd (LafargeHolcim)
- Skanska AB
- CEMEX S.A.B. de C.V.
- Interface Inc.
- Alumasc Group PLC
- Amvik Systems
- Binderholz GmbH
- Bauder Limited
- Kingspan Insulation LLC
- Armstrong World Industries
- RedBuilt LLC
- Homasote Company
- Carrier Global Corporation
- Panasonic Corporation (BIPV)
Oportunidades de mercado y perspectivas futuras
Una oportunidad clave es el cambio de las mejoras de carbono operacional hacia la rendición de cuentas del carbono incorporado en los materiales. Esto mejora el valor comercial de la documentación verificada (EPD, ACV) y respalda las líneas de productos con bajo carbono incorporado en aislamiento, revestimientos, vidrio y alternativas al concreto. La evidencia de este cambio se manifiesta en los marcos de contratación del sector público e institucional que cada vez más requieren productos respaldados por EPD, impulsando a los fabricantes a ampliar sus carteras certificadas y actualizar los sistemas de datos que conectan las huellas de los productos con los informes a nivel de proyecto. Los proveedores que pueden ofrecer tanto productos con menor carbono como el paquete de cumplimiento correspondiente (declaraciones verificadas por terceros, cadena de custodia y formatos de datos digitales compatibles) ganan terreno a medida que los equipos de proyecto estandarizan las especificaciones en torno a afirmaciones auditables.
Otra área de oportunidad es la reducción de la fricción en la rehabilitación mediante modelos de entrega agrupados. Las soluciones integradas que combinan mejoras de la envolvente con generación en el sitio y monitoreo de rendimiento, junto con ofertas orientadas al servicio como la gestión energética y la puesta en marcha continua, abordan tanto los obstáculos de capital como los operativos. Acciones recientes del mercado apuntan en esta dirección, incluida la de Kingspan y Zestec Renewable Energy, que lanzaron una solución de techado solar financiada para proyectos de renovación comercial en 2026. Se dirige a las barreras de capital vinculando la renovación de techos con la generación renovable. La circularidad también respalda ingresos incrementales a través de programas de recuperación y reutilización (por ejemplo, Kingspan RECOVR referenciado en material del sector), ayudando a contratistas y fabricantes a monetizar la logística de fin de vida útil mientras cumplen con los objetivos de residuos y carbono.
Desarrollos recientes de la industria en Mercado de Edificios Verdes
- Julio de 2026: BASF SE amplió su cartera de aditivos certificados de balance de biomasa para revestimientos arquitectónicos. La ampliación fortalece las credenciales de sostenibilidad y expande la oferta de materiales de construcción sostenible en el segmento de revestimientos. Respalda la adopción de materiales con bajo carbono incorporado en la construcción sostenible moderna.
- Julio de 2026: El sistema de techado solar integrado powerPanel de Kingspan Group PLC logró la certificación de pruebas del estándar FM 4478. El hito valida la fotovoltaica integrada en la envolvente como una opción constructible y conforme a los códigos, ayudando a su adopción en el mercado de rehabilitación. Amplía la envolvente de renovación comercial con opciones de techado solar.
- Mayo de 2026: Kingspan Group PLC se asoció con Zestec Renewable Energy para lanzar una solución de techado solar financiada para proyectos de renovación comercial. La solución de techado solar financiada acelera la demanda de envolventes solares integradas en renovaciones comerciales. La asociación introduce mejoras de techado habilitadas por financiamiento que desbloquean proyectos de rehabilitación.
Mercado de Edificios Verdes Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de edificios verdes se define como los ingresos vinculados al diseño y la entrega de edificios que reducen el consumo de energía y agua y mejoran las condiciones interiores mediante decisiones de construcción certificadas o basadas en el desempeño.
Exclusiones del alcance: Se excluyen las reparaciones rutinarias de edificios que no modifican el desempeño energético, hídrico o de materiales, así como los dispositivos de consumo independientes que no forman parte de la estructura o los sistemas del edificio.
Descripción General de la Segmentación
- Por Tipo de Producto
- Productos Exteriores
- Productos Interiores
- Sistemas de Construcción
- Otros
- Por Usuario Final
- Residencial
- Apartamentos y Condominios
- Villas y Casas Unifamiliares
- Comercial
- Oficinas
- Comercio Minorista
- Logística
- Institucional
- Otros (inmuebles industriales, inmuebles de hostelería, etc.)
- Residencial
- Por Etapa de Construcción
- Nueva Construcción
- Renovación
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Países Bajos
- Resto de Europa
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Indonesia
- Resto de Asia-Pacífico
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con señales públicas de construcción y parque inmobiliario para anclar el conjunto de demanda antes de aplicar cualquier precio. Fuentes como la Administración de Información Energética de los Estados Unidos, la Agencia Internacional de Energía, la serie de gasto en construcción de la Oficina del Censo de los Estados Unidos y Eurostat nos ayudan a comprender el uso de energía, la actividad constructiva y los ciclos de renovación.
A continuación, revisamos la certificación ecológica y la orientación de políticas utilizando fuentes como el Consejo Mundial de Construcción Ecológica, USGBC (LEED) y revistas científicas revisadas por pares que abordan el desempeño energético de los edificios y los impactos de los materiales. Para contrastar el lado empresarial, utilizamos informes anuales, presentaciones para inversores y prensa de reputación, y luego se emplean suscripciones de pago limitadas para datos financieros de empresas, verificaciones de patentes y lecturas de comercio a nivel de envíos donde ayudan a validar supuestos. Esta lista es meramente ilustrativa, y también se consultaron muchas otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés los supuestos documentales, especialmente qué califica como proyecto ecológico en las licitaciones y qué proporción del gasto está vinculada a mejoras de eficiencia. Conversamos con una combinación de promotores, contratistas, arquitectos, consultores orientados a la certificación y partes interesadas en sistemas de edificación en las principales regiones, de modo que la lógica de precios y los plazos de adopción pudieran verificarse con la experiencia en proyectos.
Lo aprendido en estas conversaciones se aplicó para refinar las tasas de penetración por tipo de edificio, ajustar las divisiones entre renovación y obra nueva, y confirmar cómo los cambios en certificación y normativa se están traduciendo en carteras de proyectos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 12% | APAC: 39% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 36% |
| Actores más pequeños: 17% | Gerentes: 53% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye mediante una reconstrucción de la demanda de arriba hacia abajo, en la que la producción de construcción y la actividad de renovación se traducen en un conjunto de gasto direccionable hacia lo ecológico, y luego se convierten en valor de mercado utilizando supuestos de adopción y precios. Para evitar que el modelo se desvíe, se añaden verificaciones selectivas de abajo hacia arriba, que incluyen el muestreo de presupuestos típicos de proyectos, la comprobación de las participaciones de gasto a nivel de sistema y la validación de los promedios implícitos con los comentarios de canales y contratistas.
Los insumos clave que influyen en el modelo incluyen la combinación de obra nueva frente a renovación, la adopción de certificaciones ecológicas, los plazos de endurecimiento de los códigos energéticos, los desencadenantes típicos de retrofits respaldados por ahorros, y las participaciones de gasto promedio para sistemas de edificación como HVAC, iluminación, aislamiento y controles. Cuando los datos son escasos por país, las brechas se gestionan mediante indicadores proxy (permisos de construcción, intensidad energética y cobertura de políticas) y luego se normalizan utilizando comentarios de expertos para que los valores atípicos no sobreestimen el total.
Para el pronóstico, se utiliza el análisis de escenarios con un caso base vinculado a los ciclos de construcción esperados y los despliegues de políticas, seguido de verificaciones de sensibilidad sobre la inflación de costos de materiales y sistemas y la velocidad de adopción. El pronóstico final se acepta solo después de que los impulsores tengan sentido en conjunto, y después de que los valores implícitos por edificio se alineen con lo que los profesionales reportan en licitaciones activas.
Ciclo de Validación de Datos y Actualización
Los resultados se validan mediante múltiples revisiones en las que los totales se comparan con señales independientes, como el gasto regional en construcción, los volúmenes de certificación y los atrasos de proyectos ecológicos reportados en las entrevistas. Si una región muestra un salto pronunciado que no puede explicarse por permisos, cambios de política o movimientos de precios, los supuestos se reabren y se contacta nuevamente a los encuestados relacionados.
Antes de la aprobación final, el modelo y sus supuestos son revisados por otro analista para detectar errores de cálculo y desviaciones del alcance de manera temprana. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales modifican significativamente los costos, las regulaciones o la actividad de construcción. Justo antes de la entrega, se completa un pase de actualización final para que los clientes reciban una visión actualizada.
Tamaño del Mercado de Construcción Ecológica de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para la construcción ecológica rara vez coinciden porque cada editor traza la línea en torno a diferentes flujos de ingresos, y luego aplica diferentes supuestos de adopción y precios en distintas regiones y tipos de edificios. Las diferencias también provienen de si la estimación está vinculada a la actividad de construcción y los ciclos de renovación, o si se apoya más en los totales generales de gasto en sostenibilidad.
Los principales factores de brecha suelen aparecer en lo que se contabiliza como ecológico, como si los materiales de construcción vinculados a certificaciones y los productos solares se agrupan en el mismo número, cómo se trata el trabajo de renovación frente a la obra nueva, y con qué rapidez se asume que aumentan los costos promedio de los proyectos. Un factor menor pero real es el momento de actualización y las ventanas de conversión de divisas, que pueden desplazar el valor del año base cuando los precios de los materiales se mueven rápidamente, lo cual es gestionado de manera diferente por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 417,05 mil millones de USD (2025) | |
| Editorial Global de Investigación A | 588,37 mil millones de USD (2024) | Utiliza una definición más amplia que puede agrupar materiales de construcción ecológicos y productos solares en el mismo total de mercado, e informa un año base anterior que puede no reflejar la normalización de costos posterior en todas las regiones. |
| Portal de Investigación Sindicada B | 377,00 mil millones de USD (2024) | Parece aplicar una base de 2024 más ajustada con poca claridad sobre qué califica como proyectos ecológicos frente a construcción general, y el CAGR más alto sugiere supuestos de adopción y escalada de precios más agresivos. |
La tabla muestra que la mayor parte de la dispersión puede rastrearse hasta las decisiones de alcance y la forma en que la adopción y los precios de los proyectos se proyectan año tras año. Al mantener el conjunto de demanda anclado en la actividad de construcción y renovación, y al separar las categorías adyacentes como los materiales independientes y los complementos solares, el resultado es más fácil de explicar y reproducir en todas las regiones.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de edificios verdes en 2026?
El tamaño del mercado de edificios verdes se valora en USD 461,23 mil millones en 2026.
¿Qué CAGR se espera para los edificios verdes hasta 2031?
Se proyecta que el mercado de edificios verdes crecerá a una CAGR del 10,59%, alcanzando USD 763,12 mil millones en 2031.
¿Qué categoría de producto aporta más ingresos?
Los sistemas de construcción —incluidos climatización, controles inteligentes e iluminación— lideran con el 42,3% del gasto de 2025.
¿Qué región se expande más rápidamente?
Se prevé que la región de Oriente Medio y África registre una CAGR del 12,23% hasta 2031, liderada por Arabia Saudita y los Emiratos Árabes Unidos.
¿Por qué las renovaciones están ganando impulso?
Los plazos regulatorios en la UE y las principales ciudades de Estados Unidos exigen mejoras energéticas en los edificios existentes, impulsando una CAGR del 11,55% en el gasto en renovación.
¿Qué frena la adopción más rápida de construcciones sostenibles?
Las primas de coste inicial, las cadenas de suministro fragmentadas de materiales bajos en carbono y la escasez de mano de obra cualificada ralentizan la adopción más amplia del mercado.