
Taille et part du marché des bâtiments verts
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 461.23 Milliards de dollars |
| Taille du Marché (2031) | 763.12 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.59 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des bâtiments verts par Mordor Intelligence
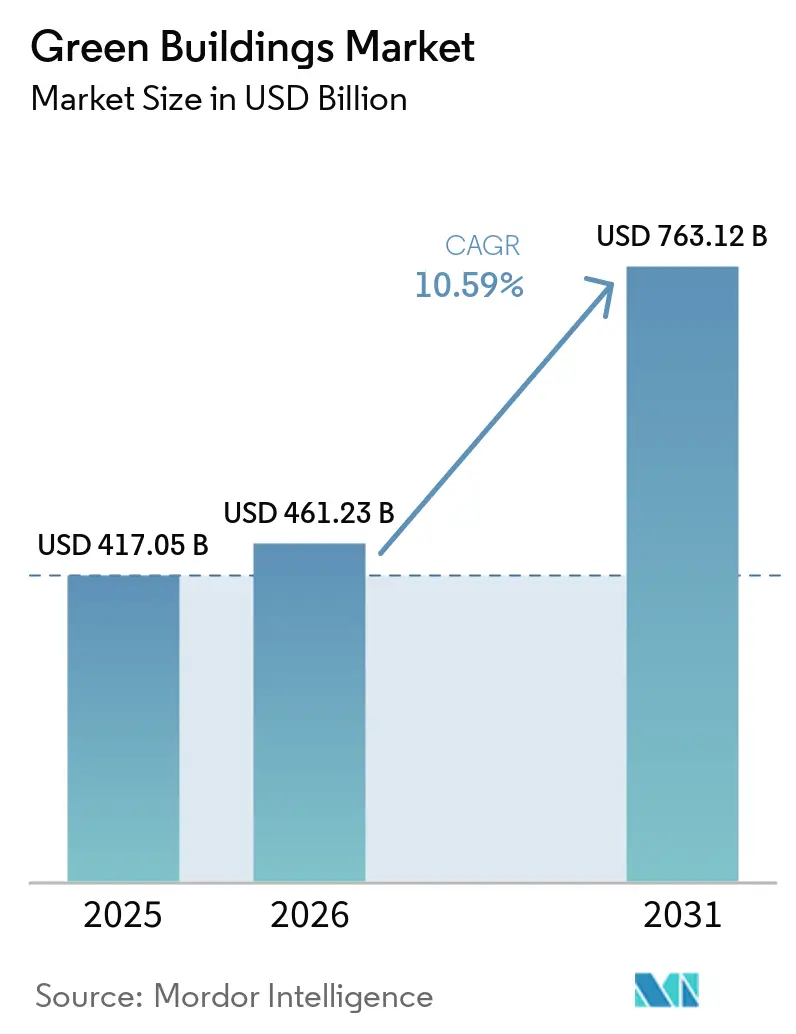
La taille du marché des bâtiments verts est estimée à 417,05 milliards USD en 2025, 461,23 milliards USD en 2026, et devrait atteindre 763,12 milliards USD d'ici 2031, avec un TCAC de 10,59 % de 2026 à 2031.
Les protocoles obligatoires de comptabilisation du carbone, les certificats de performance énergétique et les instruments de dette liés à la durabilité ont transformé l'efficacité d'un avantage facultatif en une condition préalable au financement, réduisant la période de retour sur investissement des enveloppes haute performance et des systèmes de bâtiment intelligents. Les primes de loyer pour les actifs certifiés, associées à des coûts d'emprunt réduits sur les obligations vertes, orientent les capitaux institutionnels vers des projets dont les données opérationnelles confirment les réductions d'énergie. Parallèlement, les mandats de rénovation dans les économies matures et les grands projets de construction neuve dans les régions émergentes élargissent le marché adressable des bâtiments verts en diversifiant la demande selon les stades de construction. Les avancées en matière de matériaux — du béton bas carbone aux mousses de polyuréthane biosourcées — renforcent cet élan en offrant aux propriétaires des voies vérifiables vers des réductions du carbone incorporé.
Principaux enseignements du rapport
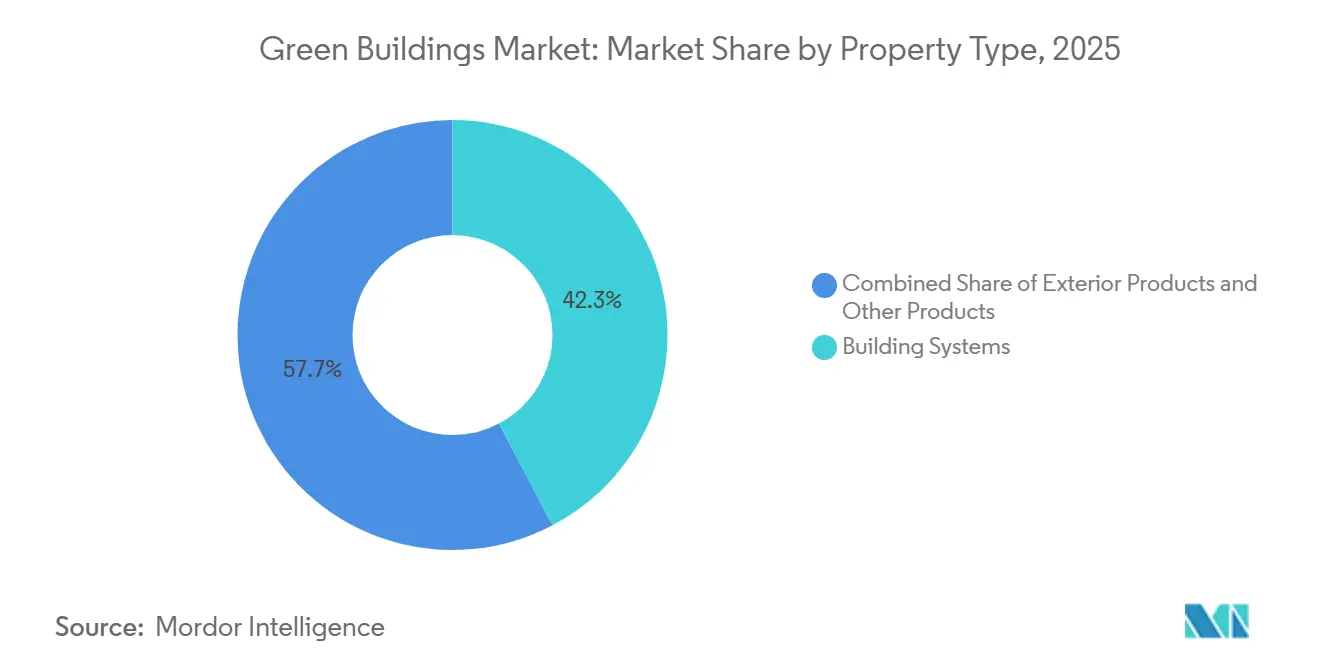
- Par type de produit, les systèmes de bâtiment détenaient 42,3 % de la part de marché des bâtiments verts en 2025, tandis que les produits extérieurs enregistraient la croissance la plus rapide avec un CAGR de 11,21 % jusqu'en 2031.
- Par utilisateur final, les projets commerciaux dominaient le secteur des bâtiments verts avec 53,7 % des revenus en 2025 ; les entrepôts logistiques devraient se développer à un CAGR de 11,76 % jusqu'en 2031.
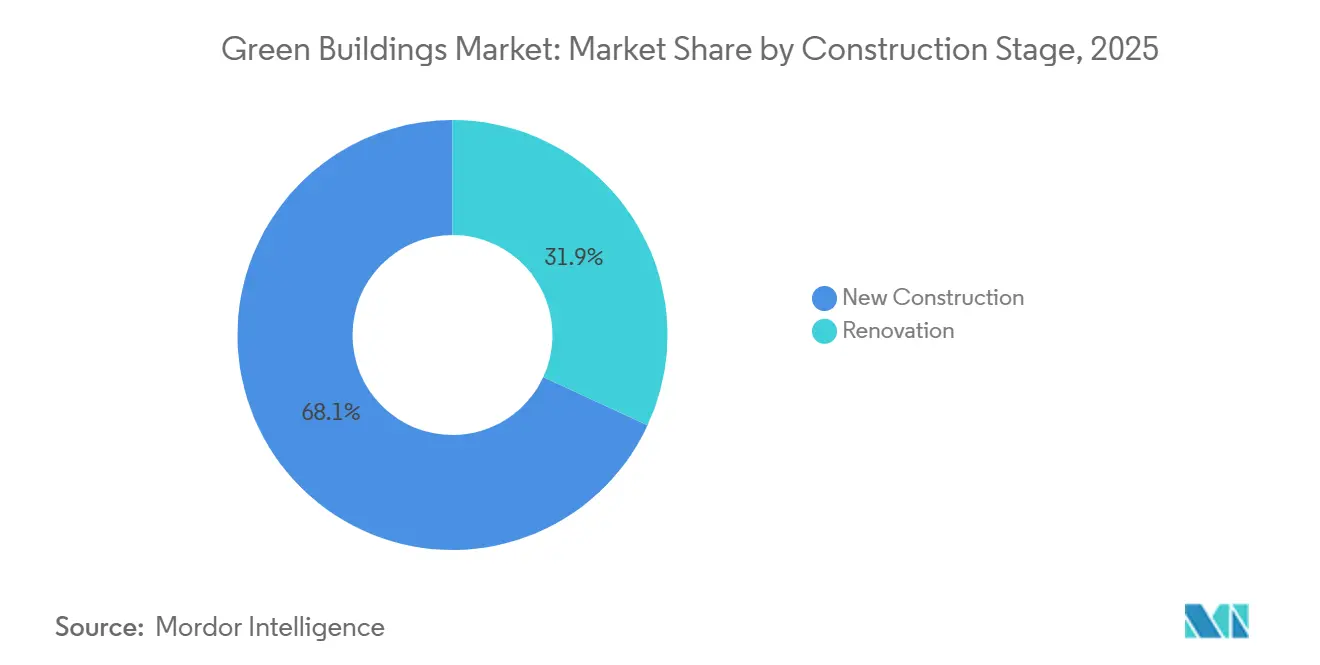
- Par étape de construction, les nouvelles constructions représentaient 68,1 % de l'activité en 2025, mais la rénovation progresse à un CAGR de 11,55 %, le plus rapide parmi toutes les étapes.
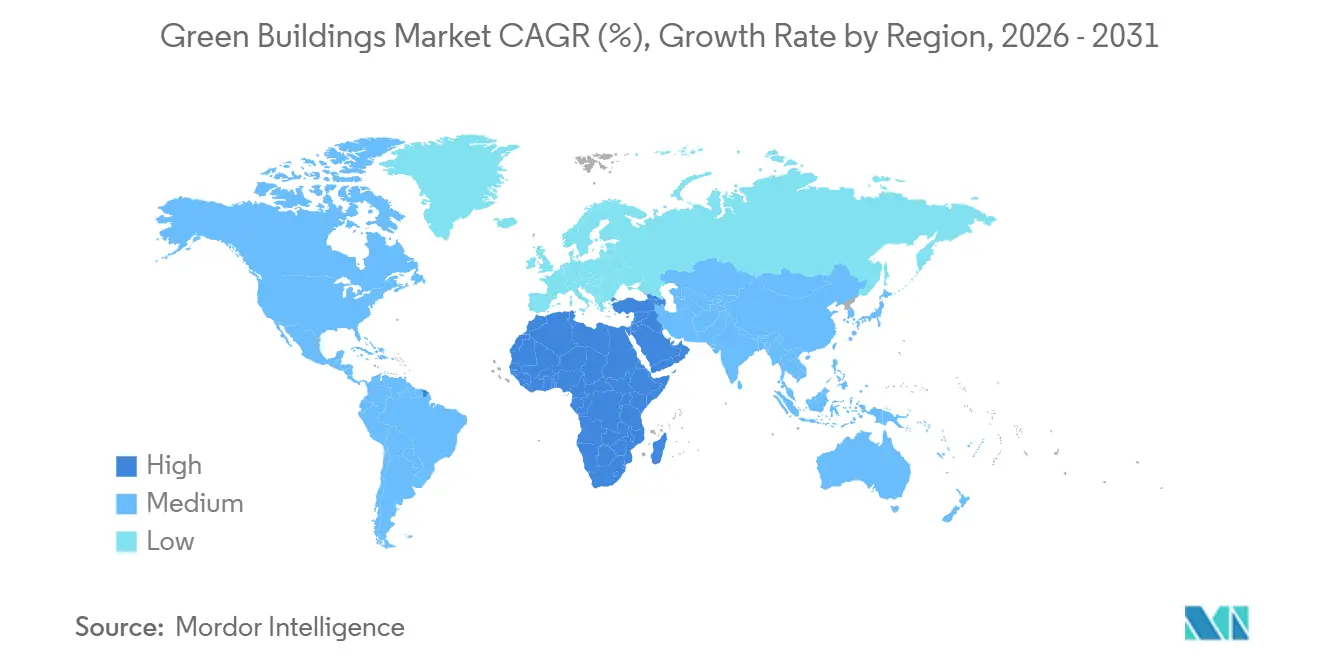
- Par zone géographique, l'Asie-Pacifique dominait le secteur des bâtiments verts avec 37,6 % de la valeur en 2025, tandis que la région Moyen-Orient & Afrique devrait afficher un CAGR de 12,23 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations strictes en matière de construction verte et mandats de certification | +2.8% | UE, Californie, villes de premier rang en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| La hausse des prix de l'énergie stimule la demande d'enveloppes haute performance | +2.1% | Europe, Amérique du Nord et Asie-Pacifique dépendante des importations d'énergie | Court terme (≤ 2 ans) |
| Les objectifs ESG des entreprises ouvrent des financements via des obligations vertes et des prêts liés à la durabilité | +2.5% | Amérique du Nord, Europe, pôles financiers d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Programmes d'urbanisation rapide avec codes de construction verte en Asie-Pacifique | +1.9% | Chine, Inde, Asie du Sud-Est | Long terme (≥ 4 ans) |
| Divulgation obligatoire du carbone incorporé dans les marchés publics | +1.2% | UE, Royaume-Uni, certaines régions d'Amérique du Nord, projets pilotes en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes en matière de construction verte et mandats de certification
Les règles relatives aux bâtiments à émissions nulles dictent désormais la souscription des projets. La directive européenne, révisée en 2024, oblige toutes les nouvelles structures livrées après 2030 à atteindre zéro carbone opérationnel et contraint les actifs non résidentiels existants à satisfaire des exigences minimales de performance d'ici 2027[1]. Le Titre 24 de la Californie ajoute des toitures prêtes pour le solaire et le câblage pour le stockage par batterie à la conception de base, éliminant la possibilité de différer l'intégration des énergies renouvelables. Les organismes de certification tels que LEED et BREEAM sont devenus des gardiens du financement vert, car les prêteurs exigent une preuve de performance avant la clôture. Ces politiques anticipent les dépenses de conformité mais débloquent simultanément une dette moins coûteuse, accélérant l'adoption sur le marché des bâtiments verts. Les promoteurs incapables de satisfaire aux critères s'exposent à un risque d'actifs échoués, garantissant que les réglementations continuent d'orienter la demande.
La hausse des prix de l'énergie stimule la demande d'enveloppes haute performance
La volatilité persistante des prix des combustibles depuis 2023 a placé l'efficacité énergétique en tête des priorités des locataires. Les occupants commerciaux sont désormais prêts à payer des loyers plus élevés pour des bâtiments dotés de triple vitrage, de façades à rupture de pont thermique et de toitures réfléchissantes qui réduisent les charges de climatisation jusqu'à 40 %[2]. Les centres de données en climat chaud et les plateformes logistiques rejoignent les bureaux en climat froid dans la spécification d'enveloppes étanches à l'air, car les coûts de refroidissement dépassent souvent les factures de chauffage. Avec des périodes de retour sur investissement se réduisant à sept ans ou moins, les propriétaires peuvent justifier des bardages et des menuiseries haut de gamme même sur des marchés secondaires. Les enveloppes haute performance ancrent donc la croissance des dépenses de rénovation sur l'ensemble du marché des bâtiments verts.
Les objectifs ESG des entreprises ouvrent des financements via des obligations vertes et des prêts liés à la durabilité
Les marchés de la dette intègrent désormais le carbone dans leur tarification. L'émission d'obligations vertes immobilières a dépassé 150 milliards USD en 2024, tandis que les prêts liés à la durabilité ont augmenté de 40 % en 2025, les taux d'intérêt s'ajustant aux gains énergétiques vérifiés. Les promoteurs de taille plus modeste accèdent au financement en s'engageant sur des performances supérieures, élargissant la participation au marché des bâtiments verts. Les assureurs renforcent cette tendance en réduisant les primes pour les actifs dont l'intensité énergétique est inférieure à 100 kWh/m². La boucle de rétroaction du capital moins cher pour des bâtiments plus performants soutient une demande durable pour les systèmes à haute efficacité.
Programmes d'urbanisation rapide avec codes de construction verte en Asie-Pacifique
L'Asie-Pacifique ajoute près d'un milliard de m² de surface de plancher urbaine chaque année, pratiquement toute soumise à des codes de construction verte obligatoires. La Mission Villes intelligentes de l'Inde accorde des bonus de surface de plancher aux projets certifiés IGBC, incitant les promoteurs privés à dépasser les minimums. Le Vietnam et l'Indonésie adoptent cette approche dans les zones économiques spéciales pour répondre aux normes des locataires multinationaux. Étant donné que les indicateurs verts sont intégrés dans les plans directeurs, les coûts de conformité restent faibles, alimentant un volume régulier pour les intégrateurs de systèmes sur le marché des bâtiments verts de la région.
Analyse de l'impact des freins*
| Freins | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement initiaux élevés et coûts de certification | -1.4% | Mondial, plus fort sur les marchés résidentiels sensibles aux coûts | Court terme (≤ 2 ans) |
| Chaînes d'approvisionnement fragmentées pour les matériaux bas carbone | -0.9% | Asie-Pacifique émergente, Moyen-Orient et Afrique, Amérique du Sud | Moyen terme (2 à 4 ans) |
| Pénurie de main-d'œuvre qualifiée dans les méthodes de construction durable avancées | -1.1% | Amérique du Nord, Europe, Asie-Pacifique avancée | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement initiaux élevés et coûts de certification
La certification LEED Or ajoute encore 8 à 12 % aux budgets de construction, les honoraires de consultants pour la modélisation et la vérification dépassant 50 000 USD sur des projets de taille moyenne. Les promoteurs de logements abordables peinent à monétiser cette prime, ralentissant l'adoption dans les segments à revenus plus faibles du marché des bâtiments verts. Certains services publics cofinancent les améliorations d'efficacité, mais les programmes restent inégaux, laissant un déficit de financement qui freine la croissance à court terme.
Chaînes d'approvisionnement fragmentées pour les matériaux bas carbone
Les scieries de bois lamellé-croisé et les cimenteries à faible teneur en carbone sont concentrées en Europe et en Amérique du Nord. Les constructeurs de la région APAC et du Moyen-Orient doivent importer des matériaux de construction verts, en payant des primes de fret qui réduisent les rendements des projets. Des retards de six mois ou plus compromettent les calendriers liés aux échéances réglementaires. Les initiatives de fabrication régionale et l'harmonisation des normes relatives aux matériaux permettront d'atténuer ce goulot d'étranglement, mais les progrès restent progressifs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les systèmes de bâtiment dominent grâce à des économies vérifiéesLes systèmes de bâtiment ont représenté 42,3 % des revenus de 2025, constituant la plus grande part du marché des bâtiments verts. Les rénovations de systèmes de chauffage, ventilation et climatisation, les pompes à chaleur à débit de réfrigérant variable et les refroidisseurs avancés ancrent cette catégorie en réduisant la dépendance aux combustibles fossiles et en se conformant aux nouvelles règles sur les réfrigérants. Les plateformes intelligentes de gestion des bâtiments intègrent la climatisation, l'éclairage et les contrôles d'accès dans un tableau de bord unifié que les propriétaires utilisent pour prouver les gains d'efficacité aux prêteurs. Alors que les améliorations de l'enveloppe approchent de leurs limites physiques, les données de performance des systèmes offrent la voie de retour sur investissement la plus claire pour soutenir une croissance à deux chiffres.
Les produits extérieurs — panneaux isolés, vitrage haute performance, toitures réfléchissantes — restent essentiels mais croissent plus modestement à mesure que l'adoption imposée par les codes se sature. Les articles intérieurs tels que les peintures à faible teneur en composés organiques volatils et les revêtements de sol recyclés bénéficient de l'essor des certifications bien-être, notamment dans les bureaux haut de gamme. Les gammes émergentes — plaques de plâtre à changement de phase, verre électrochromique — offrent un potentiel de hausse mais attendent des réductions de coûts. De manière cruciale, les fournisseurs qui garantissent une interopérabilité plug-and-play avec les concentrateurs IoT peuvent pratiquer des prix premium, tandis que les produits autonomes traditionnels risquent la banalisation. En conséquence, les produits extérieurs devraient dépasser les autres catégories avec un TCAC de 11,21 % jusqu'en 2031, réduisant l'écart avec les systèmes de bâtiment sur le marché des bâtiments verts.



Par utilisateur final :
les propriétés commerciales en tête sous la pression des locatairesLes actifs commerciaux ont généré 53,7 % des dépenses mondiales en 2025, reflétant la demande des locataires pour une efficacité vérifiable et les rapports carbone associés. Les propriétaires de bureaux font face à une fuite vers la qualité, les occupants cherchant à réduire leurs émissions de Scope 3. Les enseignes de distribution rénovent leurs magasins pour réduire les coûts d'utilité dans un contexte de pression sur les marges, tandis que les opérateurs logistiques investissent dans des entrepôts à température contrôlée dotés de panneaux solaires en toiture pour répondre aux normes de la chaîne du froid. Les propriétaires institutionnels — universités, hôpitaux — ont recours aux obligations vertes à des échéances de 20 ans alignées sur les retours sur investissement liés aux économies d'énergie.
L'adoption résidentielle est bifurquée. Le marché des condominiums de luxe positionne la durabilité comme un marqueur de style de vie, mais l'adoption par le marché de masse reste en retrait malgré les incitations politiques. Les projets multifamiliaux en cœur de ville doivent désormais atteindre des scores énergétiques minimaux en Europe et dans plusieurs métropoles de la région Asie-Pacifique, intégrant les chauffe-eau à pompe à chaleur et les systèmes d'eaux grises dans la conception courante. Les entrepôts logistiques, le sous-segment commercial à la croissance la plus rapide, devraient se développer à un CAGR de 11,76 % jusqu'en 2031, portés par le commerce électronique qui stimule la construction d'entrepôts liée aux échéances de neutralité carbone. La domination commerciale persistera ainsi, soutenue par des durées de détention plus longues qui s'alignent sur les retours sur investissement des systèmes dans le marché des bâtiments verts.
Par stade de construction :
la rénovation s'accélère à l'approche des échéancesLa nouvelle construction a représenté 68,1 % des dépenses de 2025 en raison des mégaprojets des marchés émergents et de l'intégration plus facile des spécifications vertes dès le premier jour. Pourtant, la rénovation est le moteur rapide, devant afficher un TCAC de 11,55 % car les régulateurs exigent désormais des rénovations profondes du parc le moins performant. Les règles européennes imposent des améliorations pour les 15 % de bâtiments les moins performants d'ici 2027, provoquant une vague d'isolation, de remplacement de fenêtres et de contrôles intelligents dans les économies matures.
Les villes à foncier contraint privilégient les projets de réutilisation adaptative qui réduisent le carbone incorporé en conservant les structures porteuses. Les entrepreneurs spécialisés proposant des forfaits de rénovation clé en main — isolation, étanchéité à l'air, remplacement de pompes à chaleur — font état d'une croissance du carnet de commandes de plus de 25 % d'une année sur l'autre. Les ventes d'isolation pour rénovation de Kingspan en Europe ont augmenté de 28 % en 2025, soulignant ce pivot. Bien que les projets de construction neuve en Asie et au Moyen-Orient dominent encore les volumes, la part de la rénovation dans le marché des bâtiments verts continuera d'augmenter à mesure que le parc existant vieillit et que la démolition entraîne des pénalités réglementaires.

Analyse géographique
Marché des Bâtiments Verts en Asie-Pacifique
L'Asie-Pacifique a représenté 37,6 % des revenus du marché des bâtiments verts en 2025, soutenue par la politique de double neutralité carbone de la Chine et l'adoption rapide par l'Inde d'obligations vertes finançant les infrastructures urbaines. La Chine a dépassé 10 milliards de m² de surface de plancher certifiée en 2024, et les inscriptions à l'IGBC en Inde ont progressé de 25 % en 2025. Le Japon et la Corée du Sud rénovent les bureaux des années 1990 selon de nouvelles normes strictes, tandis que les subventions des États australiens accélèrent le déploiement du solaire en toiture couplé au stockage dans les logements de banlieue. Ces dynamiques garantissent à l'Asie-Pacifique son statut de leader en volume, même si la croissance se modère à mesure que les réglementations arrivent à maturité.
Marché des Bâtiments Verts au Moyen-Orient et en Afrique
La région Moyen-Orient & Afrique est la plus dynamique dans le secteur des bâtiments verts, avec un CAGR attendu de 12,23 % jusqu'en 2031, porté par les projets Vision 2030 de l'Arabie saoudite d'une valeur de 500 milliards USD et les mandats de villes à zéro émission nette des Émirats arabes unis[3]. Les achats à grande échelle de NEOM intègrent dès le départ l'énergie renouvelable, le refroidissement urbain et les systèmes d'eau recyclée, créant des commandes massives pour les fournisseurs d'enveloppes et de systèmes. Les Émirats arabes unis exigent que 75 % des bâtiments obtiennent une certification verte d'ici 2030, engendrant une vague de rénovation du parc immobilier existant. L'Afrique du Sud investit dans le solaire et les batteries sur site pour échapper à l'instabilité du réseau électrique, et Lagos expérimente des codes pour le logement social, laissant entrevoir une adoption continentale plus large.
Marché des Bâtiments Verts en Amérique du Nord, en Europe et en Amérique latine
L'Amérique du Nord et l'Europe, bien que matures, restent des marchs essentiels. Les États-Unis ont émis 45 milliards USD d'obligations vertes immobilières en 2024, finançant des mises à niveau LEED dans les grandes métropoles. Le Canada impose des bâtiments fédéraux à zéro émission nette d'ici 2030, ancrant la politique provinciale. La rénovation européenne s'accélère dans le cadre du paquet Fit-for-55, l'Allemagne et la France orientant leurs subventions vers des rénovations à haute performance énergétique. Le Royaume-Uni lie les indicateurs d'efficacité énergétique aux règles de sécurité des bâtiments, stimulant le reclassement des façades et le renouvellement des systèmes CVC. L'Amérique latine croît de manière sélective ; le Brésil est en tête avec le parc certifié LEED à São Paulo, tandis que le Mexique adopte des normes vertes pour satisfaire les locataires de la délocalisation de proximité américaine. Collectivement, ces régions maintiennent des volumes de rénovation élevés, soutenant le marché mondial des bâtiments verts.
Paysage réglementaire
La conformité en matière de bâtiments verts est de plus en plus façonnée par des exigences obligatoires en matière de performance énergétique et des régimes de divulgation, plutôt que par la seule adoption volontaire. En Europe, la directive révisée sur la performance énergétique des bâtiments (EPBD), adoptée en 2024, renforce les exigences minimales de performance pour le parc existant et fixe une trajectoire de zéro carbone opérationnel pour les nouveaux bâtiments livrés après 2030. Cela accélère les programmes de rénovation et augmente les besoins en documentation dans la conception, les matériaux et l'exploitation. Une dynamique politique similaire est visible dans les villes asiatiques à forte activité, avec l'entrée en vigueur des réglementations sur les bâtiments verts de Shanghai en janvier 2025, qui généralisent les exigences de certification pour les nouvelles constructions.
Les codes et la divulgation influencent également les achats et le financement. Le déploiement des normes de divulgation en matière de durabilité IFRS S1 et IFRS S2 accroît la pression sur les propriétaires et les promoteurs pour qu'ils justifient leurs allégations climatiques et énergétiques par des données auditables, ce qui renforce la demande de comptage, de systèmes de gestion du bâtiment et de documentation vérifiée sur les matériaux. Des initiatives plus larges évoquées par des organismes comme l'Alliance mondiale pour les bâtiments et la construction (GlobalABC), notamment les engagements en faveur de codes énergétiques du bâtiment obligatoires, renforcent la convergence autour d'une performance mesurable et d'une documentation produit prête pour la conformité.
Analyse de la chaîne de valeur
La chaîne de valeur des bâtiments verts commence par les intrants amont et les matières premières à faible teneur en carbone (ciment, verre, chimies d'isolation, métaux, bois), se poursuit par la fabrication de produits (enveloppe, finitions intérieures et systèmes du bâtiment), puis passe à la spécification et à la conception (architectes, ingénieurs, modélisateurs énergétiques et consultants en certification). À partir de là, la sous-traitance et l'installation (entrepreneurs généraux et entreprises spécialisées en rénovation) alimentent l'exploitation et la vérification des performances, y compris la mise en service, les plateformes de gestion du bâtiment et le suivi continu pour les prêteurs et les occupants. Pour aider les projets à démontrer leurs résultats énergétiques et carbone, les principaux fournisseurs regroupent de plus en plus les matériaux avec des services numériques et de la documentation, ce qui s'aligne sur l'évolution du marché vers un financement adossé à la performance.
La transparence sur le carbone incorporé devient un flux de travail standard des achats, favorisant les fournisseurs capables de fournir des analyses de cycle de vie et des déclarations environnementales de produits (DEP) à grande échelle et dans les délais. Les grands fabricants durcissent également leurs exigences envers les fournisseurs concernant les données d'émissions primaires afin de gérer leurs empreintes de Scope 3, tandis que les achats se structurent davantage grâce à des places de marché organisées qui préapprouvent les produits durables (par exemple, des plateformes telles que ROOT to Market mentionnées dans les données du secteur). Cela réduit progressivement la fragmentation des matériaux à faible teneur en carbone, mais accroît aussi l'importance de la traçabilité, de la vérification par des tiers et de l'échange de données interopérables entre les fournisseurs de produits, les entrepreneurs et les plateformes d'exploitation des bâtiments.
Paysage concurrentiel
Concentration du Marché
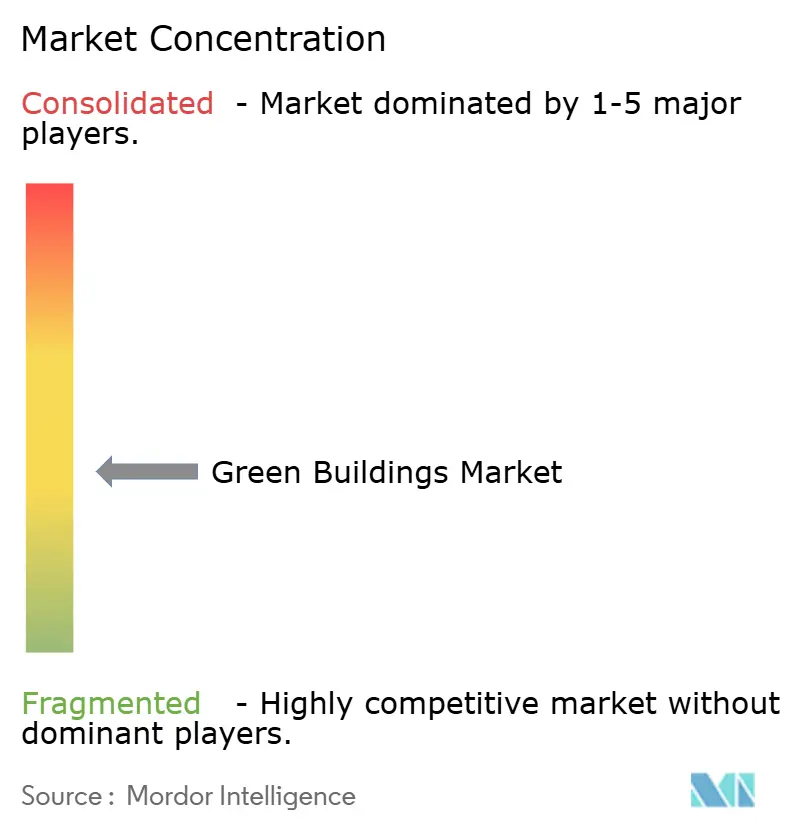
Les géants mondiaux de l'isolation et des façades — Kingspan, Saint-Gobain, Owens Corning — tirent parti de leur échelle et de leur R&D pour associer des matériaux haute performance à une surveillance numérique, cimentant des relations clients fidèles. Les écosystèmes EcoStruxure de Schneider Electric et OpenBlue de Johnson Controls fusionnent le matériel avec des abonnements analytiques qui convertissent les ventes ponctuelles en rentes de services. La concurrence tourne autour de la preuve des économies d'énergie, et non des seules spécifications des produits, obligeant les retardataires à s'associer ou à risquer l'exclusion des grands appels d'offres.
L'innovation en matière de matériaux approfondit la rivalité. Le ciment bas carbone de Holcim et les dalles de moquette à empreinte carbone négative d'Interface se différencient sur le carbone incorporé, un indicateur que les marchés publics suivent désormais. Des start-ups comme Sublime Systems poursuivent des technologies de ciment électrochimique qui éliminent les émissions de procédé, pouvant potentiellement dépasser les acteurs établis. Les fournisseurs capables de certifier rapidement les impacts du berceau à la porte gagnent des parts dans les projets soumis aux règles de divulgation, soulignant l'intensité croissante des données sur le marché des bâtiments verts.
La construction industrialisée ouvre un autre front. Binderholz et RedBuilt développent des usines de bois lamellé-croisé et de murs panélisés pour compenser les pénuries de main-d'œuvre qualifiée et réduire les déchets sur chantier. Pourtant, les concepteurs s'inquiètent de l'uniformité esthétique, de sorte que les solutions hybrides — noyaux en bois massif avec façades sur mesure — gagnent en faveur. Les alliances stratégiques se multiplient : Johnson Controls s'est associé à Microsoft Azure pour l'analyse prédictive, et Schneider Electric a acquis une société de logiciels américaine pour des offres d'énergie en tant que service. Ces mouvements illustrent la convergence entre les produits de construction et les plateformes en nuage, remodelant la dynamique concurrentielle.
Leaders du secteur des bâtiments verts
-
Kingspan Group PLC
-
Saint-Gobain SA
-
BASF SE
-
Johnson Controls International plc
-
Owens Corning
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Bâtiments Verts Entreprises couvertes dans ce rapport
- Kingspan Group PLC
- Saint-Gobain SA
- BASF SE
- Johnson Controls International plc
- Owens Corning
- Schneider Electric SE
- Holcim Ltd (LafargeHolcim)
- Skanska AB
- CEMEX S.A.B. de C.V.
- Interface Inc.
- Alumasc Group PLC
- Amvik Systems
- Binderholz GmbH
- Bauder Limited
- Kingspan Insulation LLC
- Armstrong World Industries
- RedBuilt LLC
- Homasote Company
- Carrier Global Corporation
- Panasonic Corporation (BIPV)
Opportunités de marché et perspectives d'avenir
Une opportunité clé réside dans le passage des mises à niveau axées sur le carbone opérationnel vers une responsabilisation sur le carbone incorporé des matériaux. Cela améliore la valeur commerciale de la documentation vérifiée (DEP, ACV) et soutient les gammes de produits à faible carbone incorporé dans l'isolation, les revêtements, le verre et les alternatives au béton. La preuve de cette évolution apparaît dans les cadres d'achats publics et institutionnels qui exigent de plus en plus des produits adossés à des DEP, poussant les fabricants à élargir leurs portefeuilles certifiés et à moderniser leurs systèmes de données reliant les empreintes des produits aux rapports au niveau du projet. Les fournisseurs capables de proposer à la fois des produits à plus faible carbone et le dossier de conformité qui l'accompagne (déclarations vérifiées par des tiers, chaîne de traçabilité et formats de données numériques compatibles) gagnent du terrain à mesure que les équipes projet standardisent leurs spécifications autour d'allégations vérifiables.
Un autre axe d'opportunité consiste à réduire les frictions liées à la rénovation grâce à des modèles de livraison groupés. Les solutions intégrées combinant la mise à niveau de l'enveloppe avec la production sur site et le suivi des performances, ainsi que des offres axées sur les services comme la gestion de l'énergie et la mise en service continue, répondent aux obstacles tant en capital qu'en exploitation. Des actions récentes du marché illustrent cette tendance, notamment le lancement par Kingspan et Zestec Renewable Energy d'une solution de toiture solaire financée pour les projets de rénovation commerciale en 2026. Elle cible les obstacles en capital en reliant le renouvellement de toiture à la production renouvelable. La circularité soutient également des revenus incrémentaux grâce à des programmes de récupération et de réemploi (par exemple, Kingspan RECOVR mentionné dans la documentation du secteur), aidant les entrepreneurs et les fabricants à monétiser la logistique de fin de vie tout en respectant les objectifs de déchets et de carbone.
Développements industriels récents dans Marché des Bâtiments Verts
- Juillet 2026 : BASF SE a élargi son portefeuille d'additifs certifiés à bilan biomasse pour les revêtements architecturaux. Cette expansion renforce les références en matière de durabilité et élargit l'offre de matériaux pour bâtiments verts dans le segment des revêtements. Elle soutient l'adoption de matériaux à faible carbone incorporé dans les bâtiments verts modernes.
- Juillet 2026 : le système de toiture solaire intégré powerPanel de Kingspan Group PLC a réussi les essais selon la norme FM 4478. Ce jalon valide le photovoltaïque intégré à l'enveloppe comme une option constructible et conforme aux codes, favorisant son adoption sur le marché de la rénovation. Il élargit l'enveloppe de rénovation commerciale avec des options de toiture solaire.
- Mai 2026 : Kingspan Group PLC s'est associé à Zestec Renewable Energy pour lancer une solution de toiture solaire financée destinée aux projets de rénovation commerciale. Cette solution accélère la demande d'enveloppes solaires intégrées dans les rénovations commerciales. Le partenariat introduit des mises à niveau de toiture financées qui débloquent des projets de rénovation.
Marché des Bâtiments Verts Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Pour cette étude, le marché des bâtiments verts est défini comme le chiffre d'affaires lié à la conception et à la livraison de bâtiments qui réduisent la consommation d'énergie et d'eau et améliorent les conditions intérieures grâce à des choix de construction certifiés ou axés sur la performance.
Exclusions du périmètre : Nous excluons les réparations courantes de bâtiments qui ne modifient pas les performances énergétiques, hydriques ou matérielles, ainsi que les appareils grand public autonomes qui ne font pas partie de l'enveloppe ou des systèmes du bâtiment.
Aperçu de la Segmentation
- Par type de produit
- Produits extérieurs
- Produits intérieurs
- Systèmes de bâtiment
- Autres
- Par utilisateur final
- Résidentiel
- Appartements et copropriétés
- Villas et maisons individuelles
- Commercial
- Bureaux
- Commerce de détail
- Logistique
- Institutionnel
- Autres (immobilier industriel, immobilier hôtelier, etc.)
- Résidentiel
- Par stade de construction
- Nouvelle construction
- Rénovation
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Pays-Bas
- Reste de l'Europe
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Indonésie
- Reste de l'Asie-Pacifique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par des indicateurs publics relatifs à la construction et au parc immobilier afin d'ancrer le bassin de demande avant d'appliquer toute tarification. Des sources telles que l'Administration américaine de l'information sur l'énergie, l'Agence internationale de l'énergie, la série de dépenses de construction du Bureau du recensement des États-Unis et Eurostat nous permettent de comprendre la consommation d'énergie, l'activité de construction et les cycles de rénovation.
Nous examinons ensuite l'orientation des certifications vertes et des politiques à l'aide de sources telles que le Conseil mondial du bâtiment durable, l'USGBC (LEED) et des revues à comité de lecture portant sur la performance énergétique des bâtiments et l'impact des matériaux. Pour recouper les données côté entreprises, nous utilisons des rapports annuels, des présentations aux investisseurs et des sources de presse réputées, puis des abonnements payants limités sont utilisés pour les données financières des entreprises, les vérifications de brevets et les données commerciales au niveau des expéditions lorsque cela aide à valider les hypothèses. Cette liste est fournie à titre indicatif uniquement, et de nombreuses autres sources publiques et payantes ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires sont utilisés pour mettre à l'épreuve les hypothèses documentaires, notamment ce qui est considéré comme un projet vert dans les appels d'offres et quelle part des dépenses est liée aux améliorations de l'efficacité énergétique. Nous avons échangé avec des promoteurs, des entrepreneurs, des architectes, des consultants spécialisés en certification et des parties prenantes des systèmes du bâtiment dans les principales régions, afin de vérifier la logique de tarification et le calendrier d'adoption par rapport à l'expérience de terrain.
Les enseignements tirés de ces échanges ont été appliqués pour affiner les taux de pénétration par type de bâtiment, ajuster la répartition entre rénovation et construction neuve, et confirmer la manière dont les changements de certification et de réglementation se traduisent dans les pipelines de projets.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 12 % | APAC : 39 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 36 % |
| Acteurs de plus petite taille : 17 % | Managers : 53 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit à l'aide d'une reconstruction de la demande descendante dans laquelle la production de construction et l'activité de rénovation sont traduites en un bassin de dépenses adressables par le secteur vert, puis converties en valeur de marché à l'aide d'hypothèses d'adoption et de tarification. Pour éviter que le modèle ne dérive, nous ajoutons des vérifications ascendantes sélectives, notamment en échantillonnant des budgets de projets types, en testant les parts de dépenses au niveau des systèmes et en validant les moyennes implicites avec les retours des acteurs de la distribution et des entrepreneurs.
Les principaux paramètres qui influencent le modèle comprennent le mix construction neuve/rénovation, l'adoption des certifications vertes, les calendriers de renforcement des codes énergétiques, les déclencheurs typiques de rénovation adossés aux économies réalisées, et les parts de dépenses moyennes pour les systèmes du bâtiment tels que le CVC, l'éclairage, l'isolation et les systèmes de régulation. Lorsque les données sont lacunaires par pays, nous comblons les manques par des indicateurs de substitution (permis de construire, intensité énergétique et couverture des politiques), puis nous normalisons à l'aide des retours d'experts afin que les valeurs aberrantes ne surestiment pas le total.
Pour les prévisions, une analyse de scénarios est utilisée avec un scénario de base lié aux cycles de construction attendus et aux déploiements de politiques, suivie de vérifications de sensibilité sur l'inflation des coûts des matériaux et des systèmes ainsi que sur la vitesse d'adoption. La prévision finale n'est acceptée qu'après que les facteurs sont cohérents entre eux et que les valeurs implicites par bâtiment correspondent à ce que les praticiens rapportent dans les appels d'offres actifs.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont validés par plusieurs passes au cours desquelles les totaux sont comparés à des indicateurs indépendants tels que les dépenses de construction régionales, les volumes de certification et les carnets de commandes de projets verts communiqués lors des entretiens. Si une région affiche une forte progression qui ne peut être expliquée par les permis, les changements de politique ou les variations de prix, les hypothèses sont réexaminées et les répondants concernés sont de nouveau contactés.
Avant la validation finale, le modèle et ses hypothèses sont examinés par un autre analyste afin de détecter rapidement les erreurs de calcul et les dérives de périmètre. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient sensiblement les coûts, les réglementations ou l'activité de construction. Juste avant la livraison, une dernière passe d'actualisation est effectuée afin que les clients reçoivent une vue à jour.
Comparaison de la Taille du Marché des Bâtiments Verts de Mordor Intelligence avec d'Autres Estimations Publiées
Les valeurs de marché publiées pour les bâtiments verts correspondent rarement entre elles, car chaque éditeur trace la frontière autour de flux de revenus différents, puis applique des hypothèses d'adoption et de tarification différentes selon les régions et les types de bâtiments. Les écarts proviennent également du fait que l'estimation est liée à l'activité de construction et aux cycles de rénovation, ou si elle s'appuie davantage sur les totaux globaux des dépenses en matière de durabilité.
Les principaux facteurs d'écart apparaissent généralement dans ce qui est comptabilisé comme vert, par exemple si les matériaux de construction liés à la certification et les produits solaires sont regroupés dans le même chiffre, la manière dont les travaux de rénovation sont traités par rapport à la construction neuve, et la vitesse à laquelle les coûts moyens des projets sont supposés augmenter. Un facteur plus modeste mais réel est le calendrier d'actualisation et les fenêtres de conversion des devises, qui peuvent faire varier la valeur de l'année de base lorsque les prix des matériaux évoluent rapidement, ce qui est géré différemment par Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 417,05 milliards USD (2025) | |
| Global Research Publisher A | 588,37 milliards USD (2024) | Utilise une définition plus large qui peut regrouper les matériaux de construction verts et les produits solaires dans le même total de marché, et rapporte une année de base antérieure qui peut ne pas refléter la normalisation ultérieure des coûts dans les différentes régions. |
| Syndicated Research Portal B | 377,00 milliards USD (2024) | Semble appliquer une base 2024 plus stricte avec une clarté limitée sur ce qui constitue des projets verts par rapport à la construction générale, et le CAGR plus élevé suggère des hypothèses d'adoption et d'escalade des prix plus agressives. |
Le tableau montre que la majeure partie de l'écart peut être attribuée aux choix de périmètre et à la manière dont l'adoption et la tarification des projets sont reportées d'une année à l'autre. En ancrant le bassin de demande dans l'activité de construction et de rénovation, et en séparant les catégories adjacentes telles que les matériaux autonomes et les compléments solaires, le résultat reste plus facile à expliquer et à reproduire d'une région à l'autre.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des bâtiments verts en 2026 ?
La taille du marché des bâtiments verts est évaluée à 461,23 milliards USD en 2026.
Quel TCAC est attendu pour les bâtiments verts jusqu'en 2031 ?
Le marché des bâtiments verts devrait croître à un TCAC de 10,59 %, atteignant 763,12 milliards USD d'ici 2031.
Quelle catégorie de produits contribue le plus aux revenus ?
Les systèmes de bâtiment — incluant la climatisation, les contrôles intelligents et l'éclairage — sont en tête avec 42,3 % des dépenses de 2025.
Quelle région connaît la croissance la plus rapide ?
La région Moyen-Orient et Afrique devrait afficher un TCAC de 12,23 % jusqu'en 2031, portée par l'Arabie saoudite et les Émirats arabes unis.
Pourquoi les rénovations prennent-elles de l'élan ?
Les échéances réglementaires dans l'UE et les principales villes américaines imposent des améliorations énergétiques des bâtiments existants, entraînant un TCAC de 11,55 % dans les dépenses de rénovation.
Qu'est-ce qui freine l'adoption plus rapide des constructions durables ?
Les primes de coût initiales, les chaînes d'approvisionnement fragmentées en matériaux bas carbone et les pénuries de main-d'œuvre qualifiée ralentissent l'adoption plus large du marché.