
Tamaño y Participación del Mercado de Poliuretano Termoplástico (TPU)
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.24 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.52 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.89 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Poliuretano Termoplástico (TPU) por Mordor Intelligence
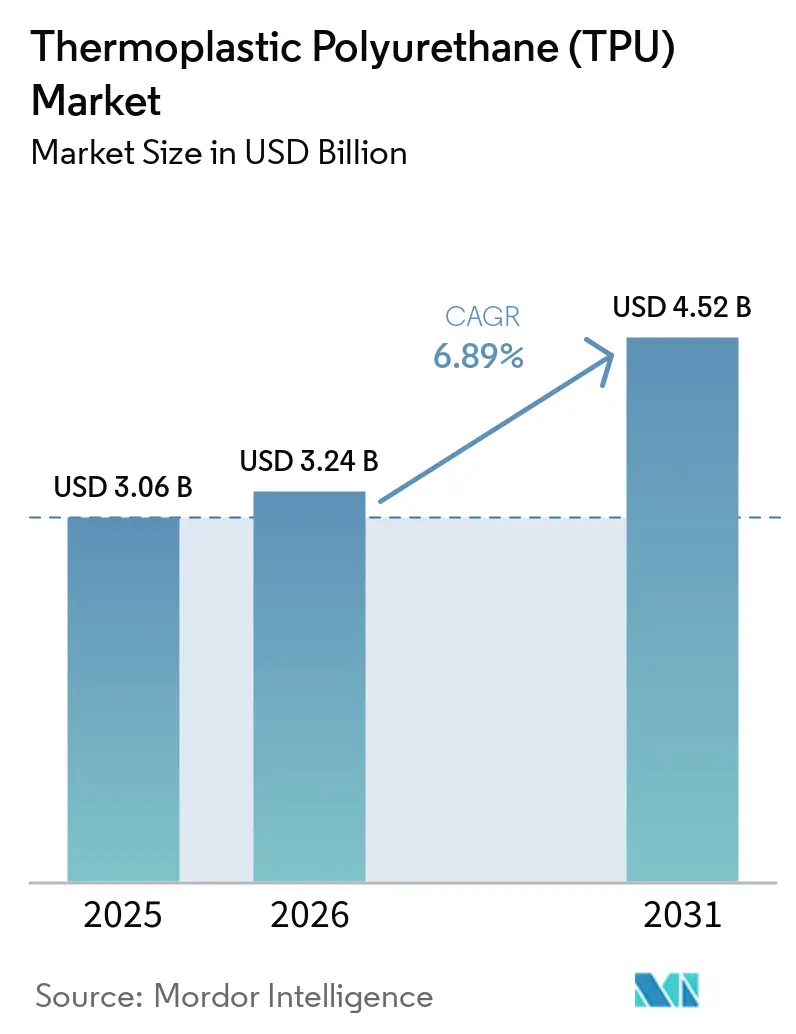
Se espera que el tamaño del Mercado de Poliuretano Termoplástico aumente de USD 3,06 mil millones en 2025 a USD 3,24 mil millones en 2026 y alcance USD 4,52 mil millones en 2031, creciendo a una CAGR del 6,89% durante 2026-2031. La presión regulatoria sobre las emisiones de compuestos orgánicos volátiles, un giro hacia materias primas de base biológica y el auge de los mandatos de diseño circular aceleran el cambio de los grados de poliéster de uso general hacia formulaciones especializadas. La demanda de grado médico se beneficia de los dispositivos portátiles sobre el cuerpo que requieren una dureza Shore A inferior a 70 y una biocompatibilidad ISO 10993 validada. En los vehículos eléctricos, los fabricantes de equipos originales especifican grados reactivos sin disolventes para la decoración en molde que eliminan las etapas de pintado posterior. Las marcas de calzado persiguen construcciones de material único que permitan el reciclaje mecánico, lo que obliga a los transformadores a elevar los umbrales de contenido reciclado por encima del 30%. La integración de materias primas y la capacidad de 1,4-BDO con integración hacia atrás determinan cada vez más los márgenes de los proveedores.
Conclusiones Clave del Informe
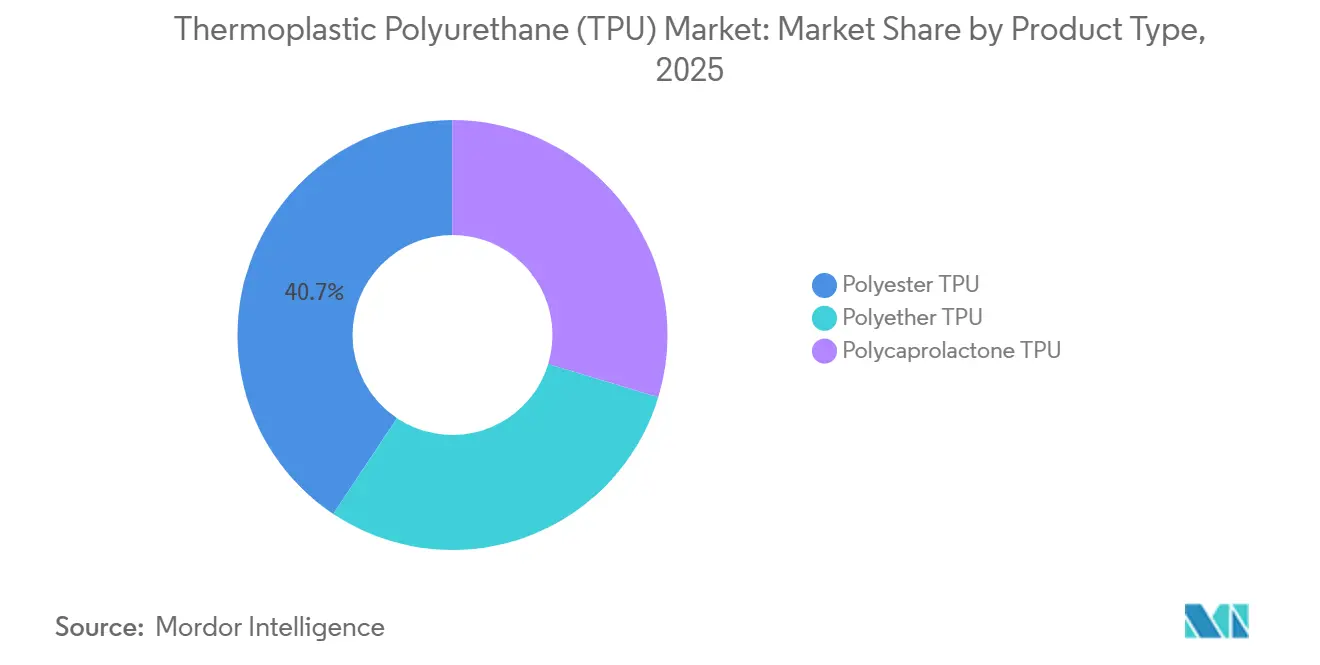
- Por tipo de producto, el TPU de poliéster lideró con una participación de ingresos del 40,65% en 2025 y se proyecta que se expanda a una CAGR del 7,92% hasta 2031.
- Por aplicación, los productos extruidos mantuvieron el 44,19% de la participación del mercado de poliuretano termoplástico en 2025, mientras que se espera que los productos moldeados por inyección registren la CAGR proyectada más alta del 7,99% hasta 2031.
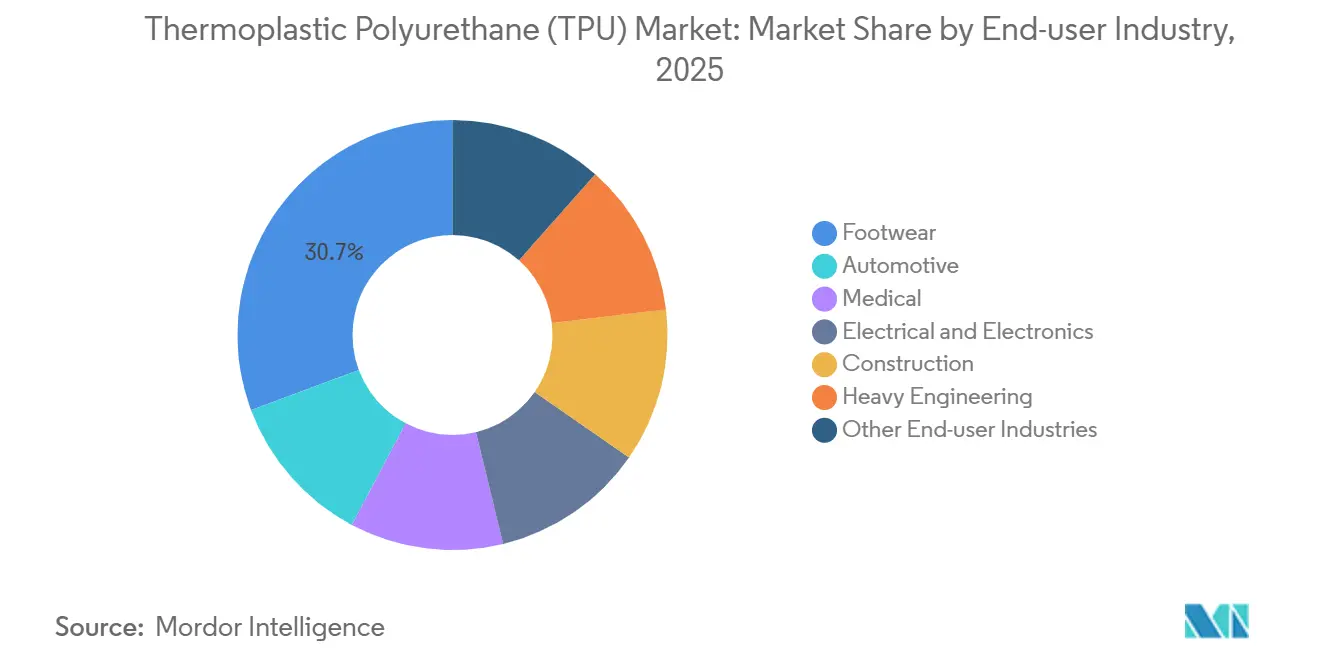
- Por industria de uso final, el calzado representó el 30,68% del tamaño del mercado de poliuretano termoplástico en 2025; los componentes automotrices están proyectados para crecer a una CAGR del 8,07% entre 2026-2031.
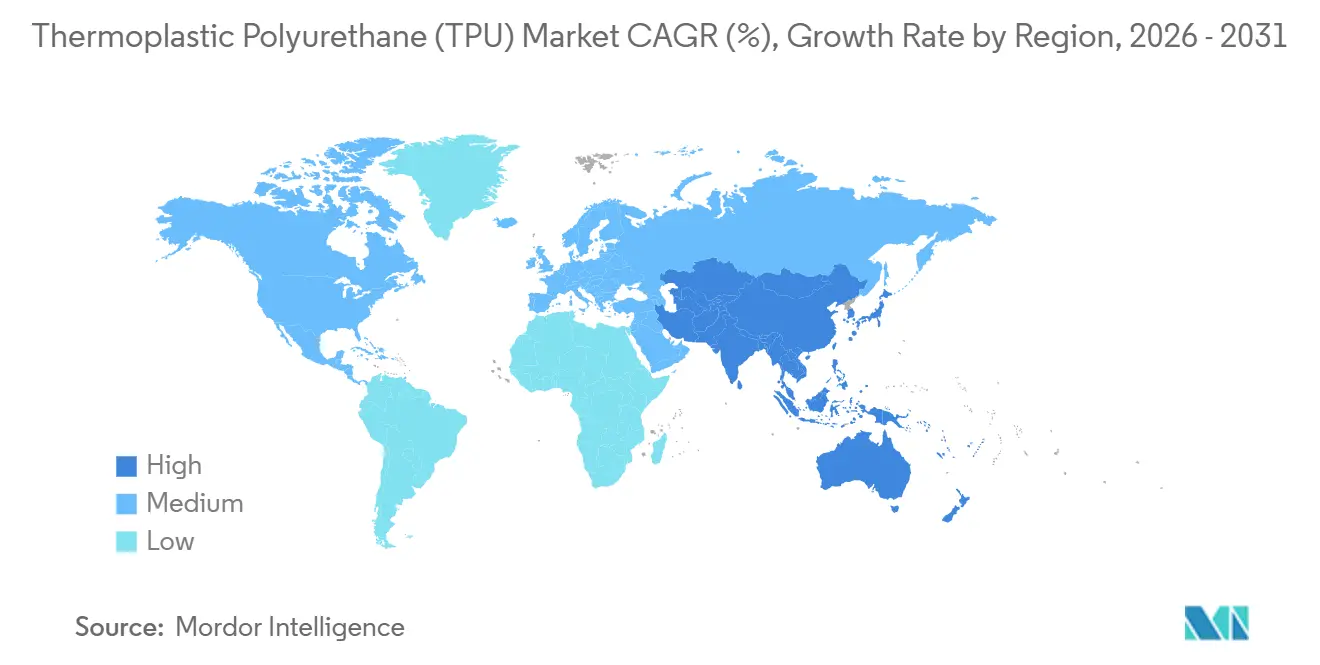
- Por región, Asia-Pacífico capturó el 58,72% de los ingresos globales en 2025 y avanza a una CAGR del 7,75% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Dispositivos Médicos Portátiles que Impulsan la Demanda de TPU de Grado Médico | +1.2% | Global, con América del Norte y Europa liderando las aprobaciones regulatorias | Mediano plazo (2-4 años) |
| Filamentos y Polvos para Impresión 3D que Aceleran la Adopción de Prototipos | +0.9% | América del Norte, Europa, centros de fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Programas de Calzado de Material Único de Base Biológica que Impulsan el Consumo | +1.4% | Global, concentrado en la producción de Asia-Pacífico y la adopción de marcas en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Cambio de PVC a TPU en Membranas Solares Flexibles y Arquitectónicas | +0.8% | Proyectos de infraestructura en Europa, América del Norte y Oriente Medio | Mediano plazo (2-4 años) |
| Grados de Extrusión Reactiva sin Disolventes que Permiten la Decoración de Interiores de Vehículos Eléctricos en Molde | +1.3% | Núcleo de Asia-Pacífico (China, Corea del Sur), expansión hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Dispositivos Médicos Portátiles que Impulsan la Demanda de TPU de Grado Médico
Los monitores continuos de glucosa y los parches cardíacos inteligentes han alcanzado una base instalada valorada en USD 40 mil millones. Requieren una resistencia a la tracción superior a 30 MPa y una validación completa de la norma ISO 10993. El TPU de poliéter domina debido a su superior resistencia a la hidrólisis. El FreeStyle Libre 3 de Abbott adoptó un grado de poliéter personalizado con una elongación superior al 500% para soportar ciclos de flexión[1]Sección de Dispositivos Médicos, "Autorización FDA del FreeStyle Libre 3," Abbott, abbott.com. Los fabricantes de dispositivos añaden masterbatches antimicrobianos al 2–5%, lo que eleva el costo de la resina en aproximadamente un 15%, pero permite precios premium para productos de Clase II. Los transformadores más pequeños tienen dificultades para financiar instalaciones de sala limpia, lo que concentra la participación en proveedores de resinas con integración vertical que ofrecen compoundización por encargo y expedientes regulatorios.
Filamentos y Polvos para Impresión 3D que Aceleran la Adopción de Prototipos
La fabricación aditiva consumió 12.000 t de TPU en 2025, distribuidas entre filamento y polvo. Los proveedores de primer nivel del sector automotriz reducen el tiempo de entrega de prototipos de 12 semanas a 48 horas y aplican estructuras de celosía que ajustan la absorción de energía en impactos. El Ultrasint TPU 88A de BASF introdujo un tratamiento hidrófobo que extiende la vida útil del polvo a 12 meses, resolviendo los fallos por absorción de humedad[2]Equipo de Fabricación Aditiva, "Documento Técnico del Ultrasint TPU 88A," BASF, basf.com. Las marcas de calzado imprimen suelas intermedias con ahorros de peso cercanos al 20% y una retención de rebote superior al 55%. La sensibilidad a la humedad sigue siendo el principal obstáculo técnico; el filamento debe secarse a menos del 0,02% de humedad antes de la impresión, o aparecerán vacíos de vapor.
Programas de Calzado de Material Único de Base Biológica que Impulsan el Consumo
Nike y Adidas tienen como objetivo zapatos totalmente reciclables para 2030. El Desmopan 37385A alcanza un contenido de carbono renovable del 69% y cumple con la certificación ASTM D6866, lo que permite a las marcas asignar declaraciones de renovabilidad en los informes climáticos. El Estane ETE 75DT3 de Lubrizol añade un 45% de contenido posconsumo manteniendo una resistencia a la tracción superior a 35 MPa. Los sistemas de recolección son el cuello de botella; solo el 8% del calzado deportivo ingresó a programas de devolución en 2025. Las próximas normas de ecodiseño de la Unión Europea a partir de enero de 2027 penalizarán el calzado que no pueda reciclarse mecánicamente.
Cambio de PVC a TPU en Membranas Solares Flexibles y Arquitectónicas
Las prohibiciones de ftalatos en virtud del Anexo XVII del REACH impulsan las láminas traseras fotovoltaicas hacia el TPU, extendiendo la vida útil del módulo en una década y reduciendo el costo nivelado de la energía en un 4%. El Platilon U 4201 AU de Covestro superó las pruebas de calor húmedo IEC 61215 a 3.000 h sin delaminación. Oriente Medio representa el 22% de la demanda global de membranas arquitectónicas con proyectos que enfrentan temperaturas ambientes superiores a 50°C.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad de la Materia Prima 1,4-BDO que Infla los Precios del TPU de Poliéster/Poliéter | -1.1% | Global, aguda en los mercados spot de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Endurecimiento de las Regulaciones sobre Exposición a Isocianatos | -0.7% | Europa (REACH), América del Norte (OSHA), expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Riesgo de Desplazamiento por TPEE y TPV de Alta Temperatura en Aplicaciones Automotrices | -0.5% | Cadenas de suministro automotrices globales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de la Materia Prima 1,4-BDO que Infla los Precios del TPU de Poliéster/Poliéter
Los valores spot asiáticos fluctuaron entre USD 1.800 y USD 2.400 por tonelada en 2024-2025, reduciendo entre 4 y 6 puntos porcentuales el margen bruto de los productores no integrados. BASF y Wanhua se benefician de la capacidad de BDO con integración hacia atrás que protege los contratos de las fluctuaciones del mercado spot. Los actores más pequeños reformulan hacia TPU de policaprolactona pero aceptan una menor resistencia a la tracción. La capacidad está concentrada en China, que posee el 68% de la capacidad nominal global de BDO; el racionamiento de energía puede paralizar plantas sin previo aviso.
Endurecimiento de las Regulaciones sobre Exposición a Isocianatos
La enmienda REACH de agosto de 2023 obliga a la formación certificada para los manipuladores de formulaciones con más del 0,1% de diisocianato libre, lo que eleva los costos de cumplimiento en EUR 800 por trabajador. La OSHA propuso un límite máximo de 5 ppb para el MDI en octubre de 2024, lo que impulsó a los productores estadounidenses a instalar sistemas cerrados. Covestro invirtió EUR 15 millones en 2025 para modernizar Dormagen y cumplir con estos niveles. El TPU de poliéster está más expuesto que el de poliéter debido a su dependencia del MDI.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Dominio del Poliéster Enmascara el Auge de Nicho de la PolicaprolactonaEl TPU de poliéster aportó el 40,65% de los ingresos de 2025 y mantendrá una trayectoria saludable dada su equilibrada resistencia mecánica y ventaja de costo. El TPU de policaprolactona, aunque pequeño en volumen, se expande a una tasa del 7,92% a medida que las marcas adoptan envases compostables. El TPU de poliéter de grado médico asegura aprobaciones ISO 10993, protegiéndolo de la presión de precios. Los grados de poliéster con contenido reciclado, incluido el Desmopan 2590A con un 25% de material reciclado postindustrial, cumplen los objetivos voluntarios de sostenibilidad sin afectar la dureza. La materia prima de ácido adípico sigue concentrada en China, lo que genera primas de riesgo de suministro que podrían erosionar la ventaja de costo a largo plazo del poliéster de uso general.
El TPU de policaprolactona depende de una base de monómero con una capacidad global inferior a 150 kt, lo que limita la escala. Sin embargo, en aplicaciones como los implantes ortopédicos temporales, su biodegradabilidad compensa las brechas de rendimiento. Las dispersiones de TPU en base acuosa que eliminan los disolventes están ganando terreno en los recubrimientos. Estas dispersiones contienen menos de 50 g/L de compuestos orgánicos volátiles y cumplen con la norma CARB 1168, posicionándolas para recubrimientos arquitectónicos en toda América del Norte.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
El Moldeo por Inyección Gana Terreno mientras la Extrusión Enfrenta Presión sobre los MárgenesLos productos extruidos mantuvieron el 44,19% de la participación en los ingresos de 2025. Los convertidores asiáticos de alto volumen operan con una utilización elevada, comprimiendo los márgenes netos globales por debajo del 8%. Se prevé que los artículos moldeados por inyección crezcan a un 7,99%, impulsados por cubiertas de airbag, carcasas delgadas de electrónica de consumo y aplicaciones de material de película delgada que requieren secciones de pared inferiores a 0,8 mm con acabado superficial premium. Los adhesivos, aunque de menor facturación, se benefician de los hot melts reactivos de curado por humedad que unen policarbonato al aluminio sin imprimaciones, favoreciendo la reducción de peso.
Los avances en agentes de nucleación reducen el tiempo de desmoldeo a 22 s para una pieza de 2 mm, mejorando el retorno de inversión en utillaje. El TPU conductor con cargas de grafeno alcanza una resistividad superficial inferior a 10⁶ Ω sq, permitiendo carcasas disipativas de electricidad estática en fábricas de semiconductores. La regulación europea de baterías que exige baterías extraíbles para 2027 incrementará la demanda de TPU en adhesivos despegables que se ablandan a 80 °C, facilitando la reparación y el reciclaje.
Por Industria de Uso Final:
La Electrificación Automotriz Supera la Base de Volumen del CalzadoEl calzado sigue aportando el 30,68% de la facturación, pero la intensidad de material por par disminuye a medida que las marcas adoptan TPU espumado y moldeo supercrítico. Las aplicaciones automotrices avanzan a una CAGR del 8,07% a medida que los interiores de vehículos eléctricos necesitan revestimientos ligeros y retardantes de llama que cumplan con UL 94 V-0 sin halógenos. Los dispositivos médicos utilizan grados de poliéter biocompatibles para satisfacer las vías ISO 10993 y FDA 510(k), vinculando a los proveedores a través de largos ciclos de validación.
La electrónica aprovecha el TPU en el revestimiento de cables y marcos de teléfonos inteligentes debido a una resistencia dieléctrica superior a 20 kV/mm. La construcción utiliza membranas de TPU en juntas de puentes donde los ciclos de congelación y deshielo son severos. Los segmentos de ingeniería pesada valoran una pérdida por abrasión inferior a 100 mg por 1.000 ciclos, accesible solo con TPU de poliéster de alto peso molecular. Los programas de marcas automotrices reportan una reducción de 1,2 kg de masa interior por vehículo al reemplazar los revestimientos de PVC por TPU, mejorando la autonomía en los modelos de vehículos eléctricos de batería.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Poliuretano Termoplástico (TPU) en Asia-Pacífico
Asia-Pacífico representó el 58,72 % de los ingresos de 2025 y se proyecta que registre una CAGR del 7,75 % hasta 2031. China localiza resinas de grado médico, con Wanhua, Shandong INOV y Miracll operando complejos integrados cerca de los clústeres de calzado y automotriz. El Incentivo Vinculado a la Producción de India ofrece un subsidio de capital del 15 % para inversiones en resinas para calzado, aunque la capacidad local sigue siendo escasa, lo que obliga a importaciones que elevan el costo de entrega en un 18 %. Japón y Corea del Sur se centran en dispersiones acuosas con bajo contenido de COV para interiores premium, mientras que los países de la ASEAN suministran ensamblaje de calzado intensivo en mano de obra, pero carecen de activos de compoundización significativos.
Mercado de Poliuretano Termoplástico (TPU) en América del Norte y Europa
La cuota de mercado de América del Norte se ve impulsada por las normas del T-MEC que benefician a los proveedores automotrices mexicanos de Nivel 1. Las autorizaciones de la FDA para 14 dispositivos médicos basados en TPU en 2025 sostienen la demanda de poliéter. Las membranas de cubierta de baja pendiente canadienses utilizan películas de TPU para ciclos térmicos por debajo de -40°C. En Europa, el cumplimiento de la formación sobre diisocianatos del reglamento REACH consolida los volúmenes entre BASF, Covestro y Huntsman. Alemania especifica TPU de base biológica para interiores de vehículos eléctricos, mientras que los recintos nórdicos adoptan membranas de TPU translúcidas para luces de 50 metros sin columnas.
Mercado de Poliuretano Termoplástico (TPU) en Oriente Medio, África y América del Sur
En América del Sur y en Oriente Medio y África, las exportaciones de calzado de Brasil crecen, aunque la producción interna de resinas es insuficiente, lo que obliga a importar desde Asia. El plan de infraestructura de Arabia Saudita de 500 mil millones de USD impulsa la demanda de membranas de TPU para techos de estadios donde las temperaturas diurnas superan los 50 °C. La planta de BASF en Abu Dabi, con una capacidad de 25 kt, inicia el suministro regional en 2024, atendiendo la demanda de construcción y automotriz del Consejo de Cooperación del Golfo.

Panorama regulatorio
Los productores de TPU operan bajo normas cada vez más estrictas de seguridad química y de productos, que se centran cada vez más en las sustancias peligrosas residuales, la exposición de los trabajadores y el cumplimiento de los productos derivados. En Europa, la enmienda de REACH de agosto de 2023 sobre diisocianatos exige formación certificada para los trabajadores que manipulan formulaciones con más del 0,1% de diisocianato libre, lo que aumenta los costos de cumplimiento y desplaza a los procesadores hacia sistemas cerrados y formulaciones con menor monómero libre. En Estados Unidos, la EPA finalizó cambios en los procedimientos de nuevas sustancias químicas de la TSCA (vigentes desde 2025), restringiendo las vías para las exenciones por bajo volumen y baja exposición y aumentando la carga documental para introducir nuevas sustancias y aditivos relacionados con TPU.
Los controles sobre contacto alimentario y microplásticos también están moldeando las prácticas de formulación y manejo de gránulos. La Comisión Europea publicó el Reglamento (UE) 2026/245 que modifica el Reglamento (UE) n.º 10/2011 sobre materiales plásticos en contacto con alimentos, actualizando las sustancias autorizadas y ciertas condiciones de uso, lo que afecta a los grados de TPU utilizados en películas, tuberías y artículos recubiertos vendidos en cadenas de envasado reguladas. Por otro lado, la restricción de REACH de la UE sobre microplásticos intencionalmente añadidos extiende las obligaciones a las micropartículas de polímeros sintéticos utilizadas en la fabricación, exigiendo información y medidas de manejo para gránulos, escamas y polvos en la ventana 2025-2026. En China, el MIIT publicó para consulta pública un borrador de norma nacional obligatoria sobre límites de sustancias peligrosas en poliuretano termoplástico (julio de 2026), lo que señala un avance hacia límites exigibles sobre sustancias específicas y una cualificación más estricta de proveedores para los programas de OEM nacionales.
Análisis de la cadena de valor
La cadena de valor del TPU comienza con insumos petroquímicos y de base biológica ascendentes, principalmente diisocianatos (sistemas basados en MDI), polioles (rutas poliéter, poliéster y policaprolactona) y extensores de cadena como el 1,4-BDO, seguidos de la polimerización, la formulación (color, retardante de llama, antimicrobiano, conductivo, contenido reciclado) y la conversión en películas, fibras, piezas moldeadas y dispersiones. La integración de materias primas es una palanca clave de margen porque la volatilidad al contado del 1,4-BDO, particularmente en Asia, puede transmitirse rápidamente a los precios de TPU poliéster y poliéter. Esta volatilidad también ha impulsado acciones de precios sincronizadas entre los principales productores chinos de TPU durante los picos de costos. En el lado del procesamiento, el control de humedad, la conversión en sala limpia para grados médicos y los expedientes regulatorios validados (ISO 10993 y vías de dispositivos médicos) añaden pasos de cualificación que favorecen a los proveedores que ofrecen servicio técnico y desarrollo de aplicaciones.
Las actividades intermedias y descendentes se organizan cada vez más en torno a centros regionales que combinan producción, desarrollo de aplicaciones y proximidad con el cliente. Covestro comenzó la producción en su planta de TPU en Zhuhai (capacidad inicial de 30,000 toneladas anuales como parte de una ampliación en varias fases), y BASF inició la producción comercial de TPU retardante de llama en su planta de Shanghái, ambas reforzando el suministro con base en Asia para clientes de automoción, cables e industria. La distribución y el acceso al mercado también se están ampliando mediante asociaciones de canal, incluyendo a Omya Performance Polymer Distribution, que se convirtió en distribuidor exclusivo de BASF Elastollan TPU en mercados seleccionados (vigente desde el 1 de julio de 2026). En materia de sostenibilidad y circularidad, están surgiendo modelos de fabricación por contrato y colaboración para escalar contenido circular o certificado, incluyendo la firma de un acuerdo de fabricación por contrato multianual entre Novoloop y Shanghai Huide Science and Technology para Lifecycled TPU, y la asociación de BASF con San Fang Chemical Industrial y Nichetech Advanced Materials para desarrollar películas de TPU certificadas GRS para calzado.
Panorama Competitivo
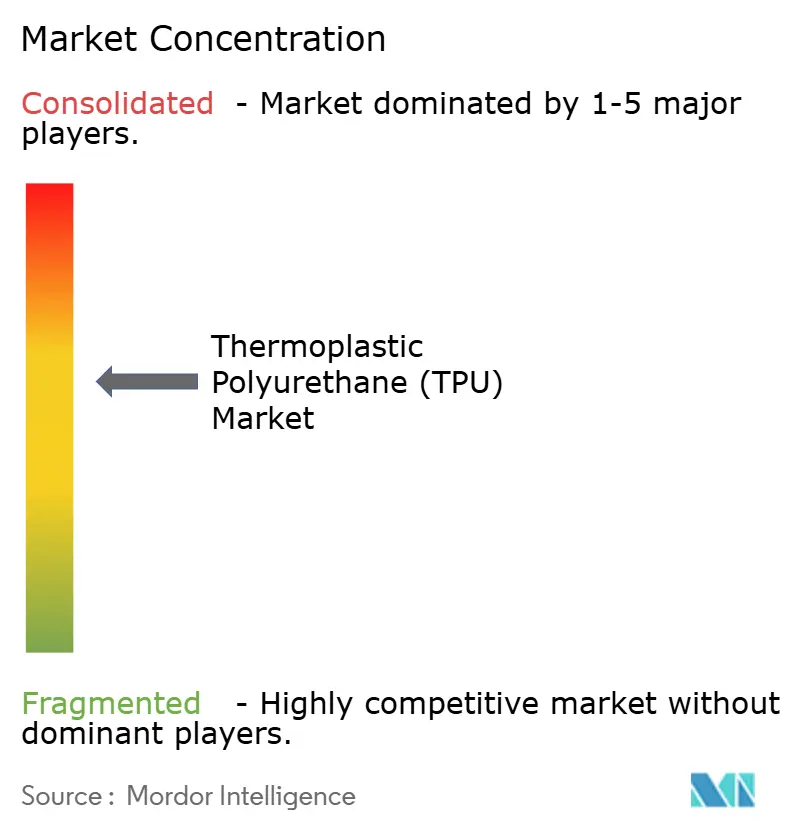
El mercado de Poliuretano Termoplástico (TPU) está moderadamente concentrado. BASF y Covestro aprovechan el 1,4-BDO de producción propia, mientras que Lubrizol y Huntsman se especializan en grados médicos y automotrices con un intenso soporte regulatorio. El complejo de Yantai de Wanhua combina MDI y BDO integrados a un costo en efectivo cercano a USD 2,80 por kg. La oportunidad de espacio en blanco reside en los grados conductores para electrónica flexible y en las materias primas para fusión en lecho de polvo. Varias empresas emergentes se centran en el reciclaje enzimático, que podría desbloquear el TPU de ciclo cerrado dentro de la próxima década.
Líderes de la Industria de Poliuretano Termoplástico (TPU)
The Lubrizol Corporation
Covestro AG
Huntsman International LLC
Wanhua Chemical Group Co. Ltd
BASF
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Poliuretano Termoplástico (TPU)
- BASF
- Avient Corporation
- Coim Group
- Covestro AG
- Dongsung
- Epaflex Polyurethanes SpA
- Hexpol AB
- Huntsman International LLC
- Miracll Chemicals Co. Ltd
- Mitsui Chemicals Inc.
- Novotex Italiana SpA
- Sumei Chemical Co. Ltd
- Suzhou Austen New Mstar Technology Ltd
- Taiwan PU Corporation
- The Lubrizol Corporation
- Tosoh Corporation
- Trinseo
- Wanhua Chemical Group Co. Ltd

Oportunidades de mercado y perspectivas futuras
Las oportunidades a corto plazo se concentran en capacidad localizada e impulsada por aplicaciones para grados diferenciados de TPU, donde los ciclos de cualificación y los requisitos de rendimiento limitan la comoditización, particularmente para cables e interiores relacionados con vehículos eléctricos, dispositivos médicos y películas de alta especificación. BASF inició la producción comercial de TPU retardante de llama Elastollan en Shanghái (marzo de 2026), atendiendo la demanda de mayor rendimiento en seguridad en automatización industrial, robótica y ecosistemas de cables de carga para vehículos eléctricos. Covestro comenzó la producción en su nueva planta de TPU en Zhuhai (enero de 2026) y añadió un Centro de Desarrollo de Aplicaciones en Guangzhou (mayo de 2026), reforzando un modelo en el que los productores acortan los ciclos de desarrollo a lanzamiento para los OEM combinando la fabricación con ingeniería de aplicaciones regional.
La circularidad y el cumplimiento de productos regulados también están creando espacios en blanco para grados de TPU que simplifican el reciclaje y la documentación. Los programas de calzado que impulsan conceptos monomaterial y mayor contenido reciclado enfrentan cuellos de botella en los sistemas de recolección y clasificación, dejando espacio para proveedores que puedan ofrecer películas y compuestos de contenido certificado y apoyar las vías de devolución de marca. BASF, San Fang Chemical Industrial y Nichetech Advanced Materials han formalizado trabajos sobre películas de TPU certificadas GRS (memorando de entendimiento, diciembre de 2025). En usos finales regulados, la demanda de TPU de grado médico depende de la biocompatibilidad validada y la fabricación controlada, respaldada por el lanzamiento de Lubrizol de Tolerathane TPU para dispositivos implantables (febrero de 2026) y la expansión de la capacidad de tuberías médicas con Polyhose en India (junio de 2026). En el aspecto regulatorio, las actualizaciones de las normas de la UE sobre plásticos en contacto con alimentos (Reglamento (UE) 2026/245) y las obligaciones de manejo de gránulos bajo la restricción de microplásticos de la UE aumentan el valor de los proveedores que puedan ofrecer formulaciones conformes, documentación de migración y orientación operativa para los procesadores que manejan gránulos y polvos de TPU.
Recent Industry Developments in Mercado de Poliuretano Termoplástico (TPU)
- Junio de 2026: The Lubrizol Corporation se asoció con Polyhose para abrir una instalación de fabricación de tuberías médicas certificada ISO 13485 en Chennai, India, produciendo tuberías con materiales que incluyen TPU. Este movimiento añade capacidad de conversión regional para aplicaciones de TPU de grado médico donde la cualificación, la trazabilidad y el procesamiento controlado son criterios de compra decisivos.
- Mayo de 2026: Covestro abrió un Centro de Desarrollo de Aplicaciones de TPU en Guangzhou, China, ampliando su red regional que vincula la ingeniería de aplicaciones con la fabricación local. La presencia ampliada respalda un desarrollo más rápido de formulaciones y procesos específicos para clientes de automoción, electrónica e industria en Asia.
- Mayo de 2024: Lubrizol Engineered Polymers lanzó Pearlbond ECO 590 HMS TPU para aplicaciones de fusión en caliente y extrusión. Al enfocarse en formulaciones de menor impacto para adhesivos y rutas de procesamiento relacionadas, el producto apoya a los transformadores que buscan soluciones de TPU de alto rendimiento alineadas con iniciativas de sostenibilidad y reducción de COV.


Mercado de Poliuretano Termoplástico (TPU) Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se define como los ingresos generados por las ventas de resinas y compuestos de poliuretano termoplástico (TPU) utilizados para fabricar piezas flexibles y duraderas en las principales industrias de uso final, registrados en el punto de venta del material en USD.
Exclusiones del alcance: Se excluyen los elastómeros de poliuretano termoestable, los bienes de consumo terminados (en los que el TPU es únicamente un insumo) y los servicios de conversión en la cadena de valor.
Descripción General de la Segmentación
- Por Tipo de Producto
- TPU de Poliéster
- TPU de Poliéter
- TPU de Policaprolactona
- Por Aplicación
- Productos Extruidos
- Productos Moldeados por Inyección
- Adhesivos
- Otras Aplicaciones
- Por Industria de Uso Final
- Calzado
- Automotriz
- Médico
- Eléctrico y Electrónico
- Construcción
- Ingeniería Pesada
- Otras Industrias de Uso Final
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la Asociación de Naciones del Sudeste Asiático
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con la construcción de una visión clara de los grupos de demanda de TPU y las señales de oferta por región, dado que los volúmenes de TPU tienden a moverse con algunos indicadores industriales bien definidos. Se consultaron fuentes públicas como agencias estadísticas nacionales (series de producción manufacturera y precios al productor), datos de comercio aduanero de UN Comtrade para flujos relacionados con polímeros y elastómeros, y organismos sectoriales que cubren el procesamiento de plásticos y poliuretano, lo que ayudó a anclar patrones de crecimiento direccionalmente correctos.
Para traducir esas señales en un modelo de valor utilizable, también se revisaron informes anuales de empresas y presentaciones a inversores en busca de adiciones de capacidad, comentarios sobre la mezcla de productos y exposición regional, seguidos de revistas técnicas y patentes que indican la adopción en calzado, piezas de automoción, cables y conductores, y dispositivos médicos. Se utilizó selectivamente una suscripción de pago para datos financieros de empresas y otra para inteligencia de patentes, con el fin de contrastar anuncios a nivel de planta y divisiones de ingresos corporativos; posteriormente, los totales se normalizaron en una visión consistente en USD. Estas fuentes de investigación documental son meramente ilustrativas, y se consultaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de estrés los supuestos documentales sobre dónde se está especificando realmente el TPU y cómo son los precios por grado y aplicación, lo que tiende a variar año a año con la economía de las materias primas y la conversión. Se conversó con una combinación de productores de TPU, compounders, convertidores, distribuidores y grandes usuarios finales en APAC, EMEA y las Américas; las discusiones ayudaron a confirmar las participaciones por aplicación, los plazos contractuales típicos y en qué medida la demanda está vinculada a los ciclos del calzado frente a los programas de automoción y electrónica.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | CXOs: 14% | APAC: 52% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 28% | EMEA: 29% |
| Actores menores: 18% | Gerentes: 58% | Américas: 19% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó inicialmente mediante un enfoque descendente en el que la producción industrial, el movimiento comercial y la penetración del TPU por principales usos finales se utilizaron para reconstruir un grupo de demanda direccionable por región, que luego se convirtió en valor utilizando bandas de precios vinculadas a las aplicaciones. Posteriormente se aplicaron verificaciones ascendentes de forma selectiva mediante la consolidación de datos de proveedores, verificaciones de canal con distribuidores y volumen muestreado multiplicado por el precio de venta promedio (ASP) para confirmar que los totales se encontraban en un rango realista.
Los insumos clave utilizados en el modelo (ilustrativos) incluyeron la actividad regional de fabricación de calzado, las tasas de construcción automotriz y sustitución de componentes, las tendencias de producción de electrónica y cables y conductores, los comentarios sobre adiciones de capacidad de TPU reportadas y la utilización, y el movimiento de precios vinculado a materias primas que influye en los precios de resinas y compuestos. Para el pronóstico se utilizó un análisis de escenarios, en el que los indicadores de demanda del caso base se proyectaron y luego se ajustaron en función de las opiniones de expertos sobre los ciclos de desacumulación o reacumulación de inventarios a corto plazo y el ritmo de adopción en aplicaciones médicas y electrónicas. Donde las señales ascendentes presentaban brechas, el modelo utilizó una interpolación conservadora vinculada al indicador observable más cercano, y luego los supuestos se verificaron nuevamente en llamadas de seguimiento.
Ciclo de Validación de Datos y Actualización
Los resultados se triangularon comparando los totales de valor con señales independientes como la dirección del comercio, el calendario de expansión de capacidad y los patrones de producción de uso final, y luego se verificaron en busca de saltos interanuales que no coincidieran con cambios conocidos en precios o demanda. Las variaciones se revisaron en múltiples pasadas de analistas, y los valores atípicos motivaron el recontacto con los entrevistados para confirmar si la causa era el alcance, el momento o un supuesto de precios.
El informe se actualiza en un ciclo anual, y se realizan actualizaciones intermedias cuando un evento relevante modifica las expectativas de demanda o precios. Antes de la entrega, se realiza una verificación final de vigencia para que el análisis refleje los datos públicos más recientes disponibles y la retroalimentación validada del sector.
Dimensionamiento del Mercado de Poliuretanos Termoplásticos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños publicados del mercado de TPU suelen diferir incluso cuando el tema parece el mismo, porque las empresas no siempre contabilizan el mismo punto de ingresos, el mismo alcance de producto ni el mismo momento para la conversión de precios y divisas. Las diferencias también aparecen cuando una estimación se apoya en gran medida en anuncios de capacidad mientras que otra se apoya en indicadores de demanda de uso final, los cuales pueden moverse en direcciones opuestas en un año determinado.
La principal brecha proviene de lo que se contabiliza como ingresos de TPU. Mordor Intelligence trata el mercado como ventas de material de TPU hacia aplicaciones y evita añadir el valor del producto convertido en la cadena de valor, que algunas estimaciones incorporan efectivamente en proxies de valor de uso final.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,24 mil millones de USD (2026) | |
| Editor de Datos del Sector A | 3,56 mil millones de USD (2025) | Utiliza un año base diferente y parece combinar un crecimiento más amplio del uso final con una progresión implícita más alta del ASP, lo que puede elevar el valor inicial cuando los ciclos de precios de resinas son sólidos. |
| Consultora Global B | 2,34 mil millones de USD (2025) | Probablemente aplica una visión de ingresos realizados más estrecha basada en los envíos del fabricante y una banda de precios más ajustada, lo que puede subestimar los grados compuestos y de aplicación específica premium en el mismo año. |
En general, la dispersión refleja principalmente el alcance y el tratamiento de precios, más que un desacuerdo sobre el hecho de que el TPU está creciendo. Al mantener los insumos vinculados a las señales de demanda de uso final y luego verificar los totales con indicadores de oferta y comercio, el número final permanece trazable a supuestos claros que pueden repetirse y actualizarse.


Preguntas Clave Respondidas en el Informe
¿Qué CAGR se proyecta para el Poliuretano Termoplástico (TPU) hasta 2031?
Se pronostica una tasa de crecimiento anual compuesta del 6,89% de 2026 a 2031, llevando los ingresos a USD 4,52 mil millones.
¿Qué región lidera la demanda de TPU actualmente?
Asia-Pacífico mantuvo el 58,72% de los ingresos de 2025 y es la de mayor crecimiento debido a las cadenas de suministro integradas de China y los incentivos para el calzado en India.
¿Qué uso final se espera que crezca más rápido que el calzado?
Se prevé que los interiores automotrices se expandan a una CAGR del 8,07%, superando al calzado a medida que los fabricantes de vehículos eléctricos cambian a revestimientos ligeros y retardantes de llama.
¿Por qué la volatilidad del 1,4-BDO es una restricción clave?
Las fluctuaciones del BDO de USD 600 por tonelada presionan a los productores no integrados porque representa hasta el 30% del costo de materias primas del TPU de poliéster.
¿Cómo están dando forma las regulaciones a los grados de TPU?
Los límites de diisocianatos del REACH y los límites de compuestos orgánicos volátiles en cabina impulsan a los proveedores hacia formulaciones reactivas sin disolventes y de base biológica que reducen las emisiones y cumplen las normas de seguridad laboral.
Última actualización de la página el:



