
Tamaño y Participación del Mercado de Sistemas de Monitoreo Remoto de Tanques
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.21 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.16 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 23.33 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
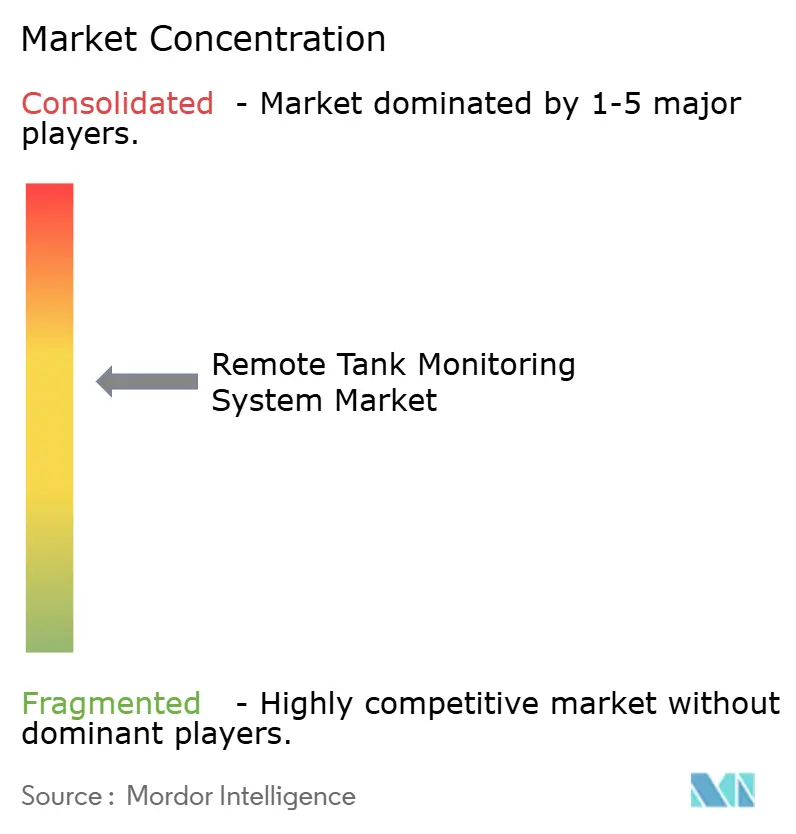
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Monitoreo Remoto de Tanques por Mordor Intelligence
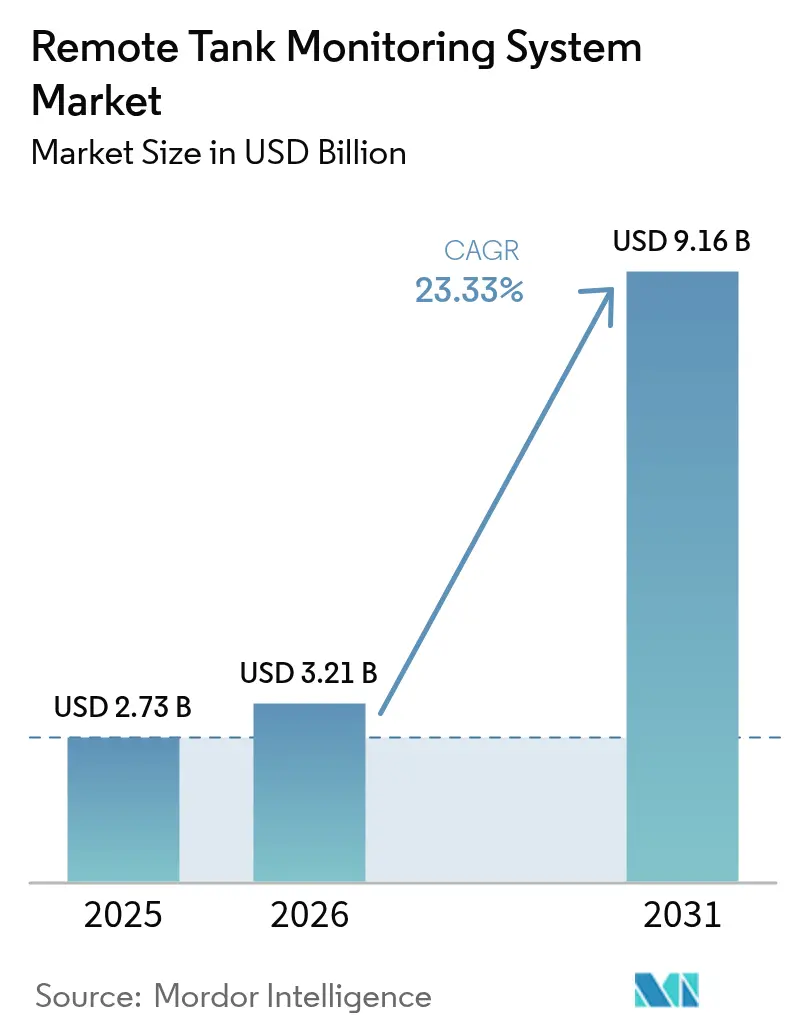
Se proyecta que el tamaño del mercado de Sistemas de Monitoreo Remoto de Tanques se expanda desde USD 2,73 mil millones en 2025 y USD 3,21 mil millones en 2026 hasta USD 9,16 mil millones en 2031, registrando una CAGR del 23,33% entre 2026 y 2031. La aplicación rigurosa de las normas de protección ambiental, los precios de hardware como servicio (HaaS) que reducen los costos iniciales y los enlaces satelitales en órbita terrestre baja (LEO) que eliminan las zonas muertas de cobertura celular están acelerando los despliegues en sitios petroleros, químicos, mineros y agrícolas. Los medidores de nivel continuo siguen siendo el enfoque preferido para los líquidos regulados, mientras que los sensores de contacto mantienen una base instalada considerable en las terminales de transferencia de custodia. Las redes celulares aún constituyen la mayor columna vertebral de conectividad, aunque las suscripciones satelitales y de NB-IoT crecen más rápidamente a medida que los operadores monitorean activos en la Cuenca Pérmica, Australia Occidental y la Patagonia. El ecosistema está moderadamente consolidado: los diez principales proveedores controlan aproximadamente el 55% de los puntos finales instalados, pero decenas de especialistas regionales apuntan a nichos de propano, irrigación y minería. Los períodos de recuperación de la inversión más cortos —ahora inferiores a 24 meses para instalaciones con múltiples tanques— están ampliando el mercado de Sistemas de Monitoreo Remoto de Tanques hacia cooperativas medianas y distribuidores independientes.
Conclusiones Clave del Informe
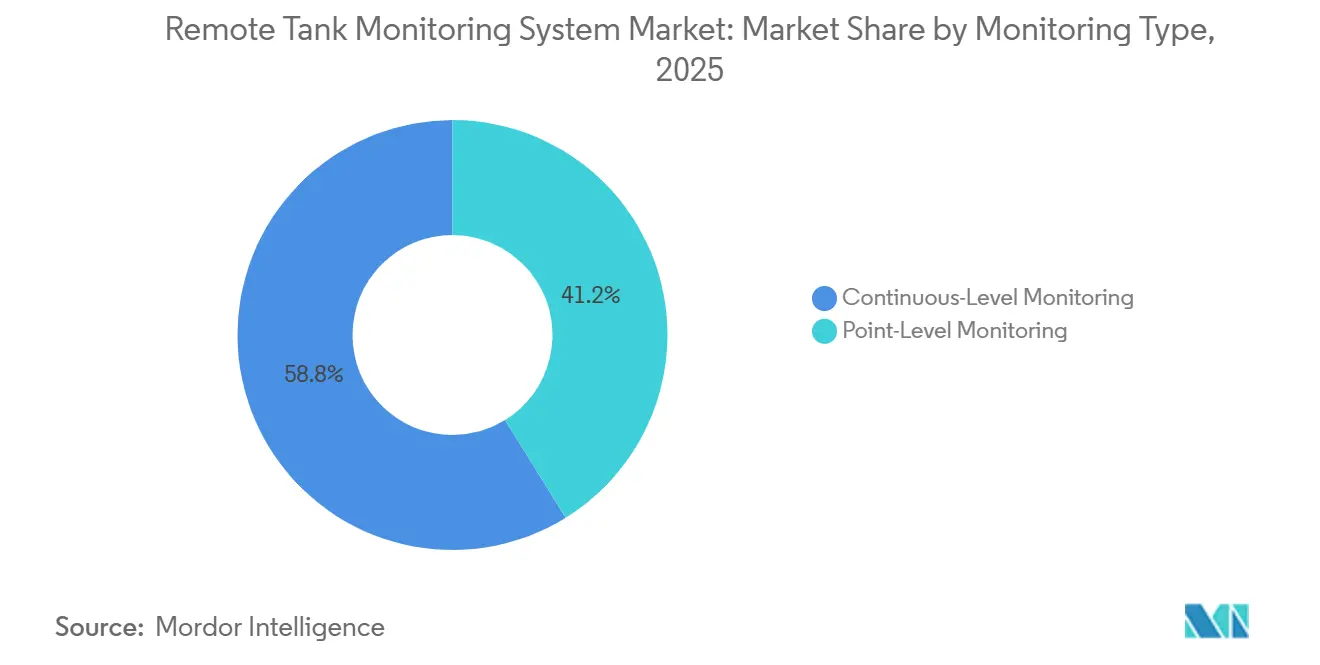
- Por tipo de monitoreo, los sistemas de nivel continuo representaron el 58,82% de la participación del mercado de Sistemas de Monitoreo Remoto de Tanques en 2025 y se prevé que avancen a una CAGR del 23,46% hasta 2031.
- Por tecnología, los sensores de contacto capturaron el 36,77% de la participación del tamaño del mercado de Sistemas de Monitoreo Remoto de Tanques en 2025; se proyecta que crezcan al 23,77% durante 2026-2031.
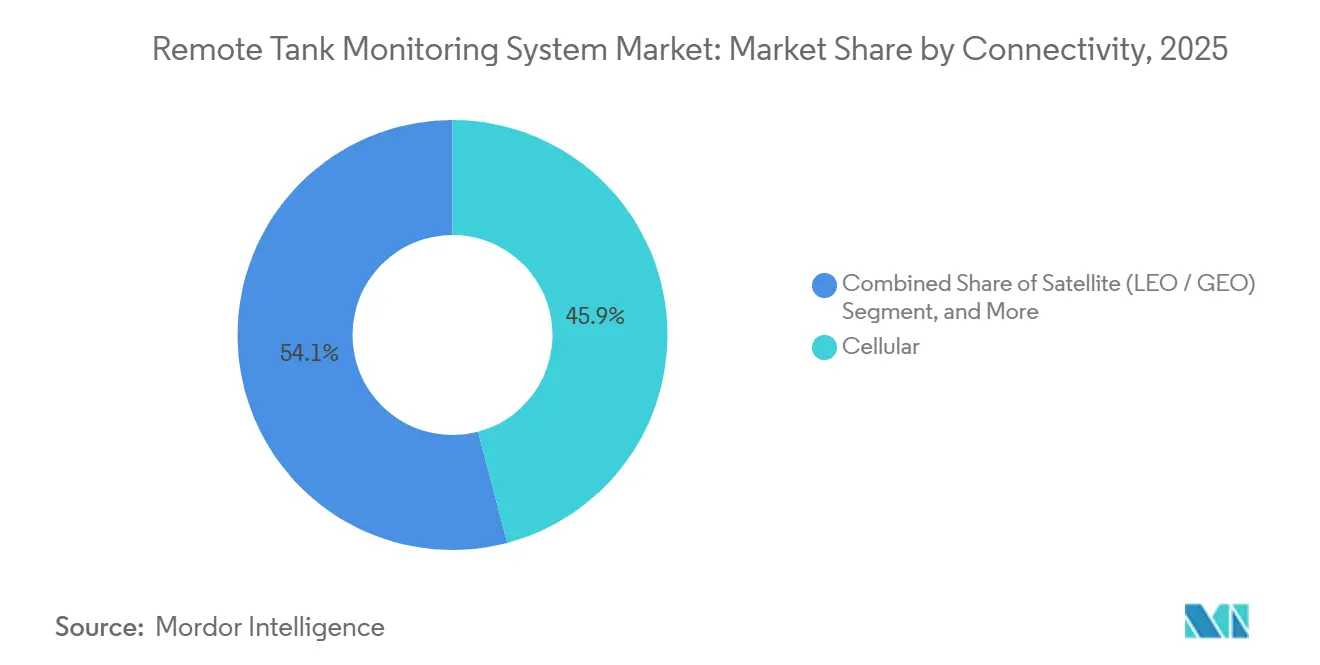
- Por conectividad, los enlaces celulares representaron el 45,91% de los ingresos de 2025, mientras que el satélite es el de mayor crecimiento con una CAGR del 24,02% hasta 2031.
- Por tipo de tanque, los tanques de techo fijo sobre suelo lideraron con una participación del 42,63% en 2025, mientras que los tanques de techo flotante registran una CAGR del 23,57% durante el horizonte de previsión.
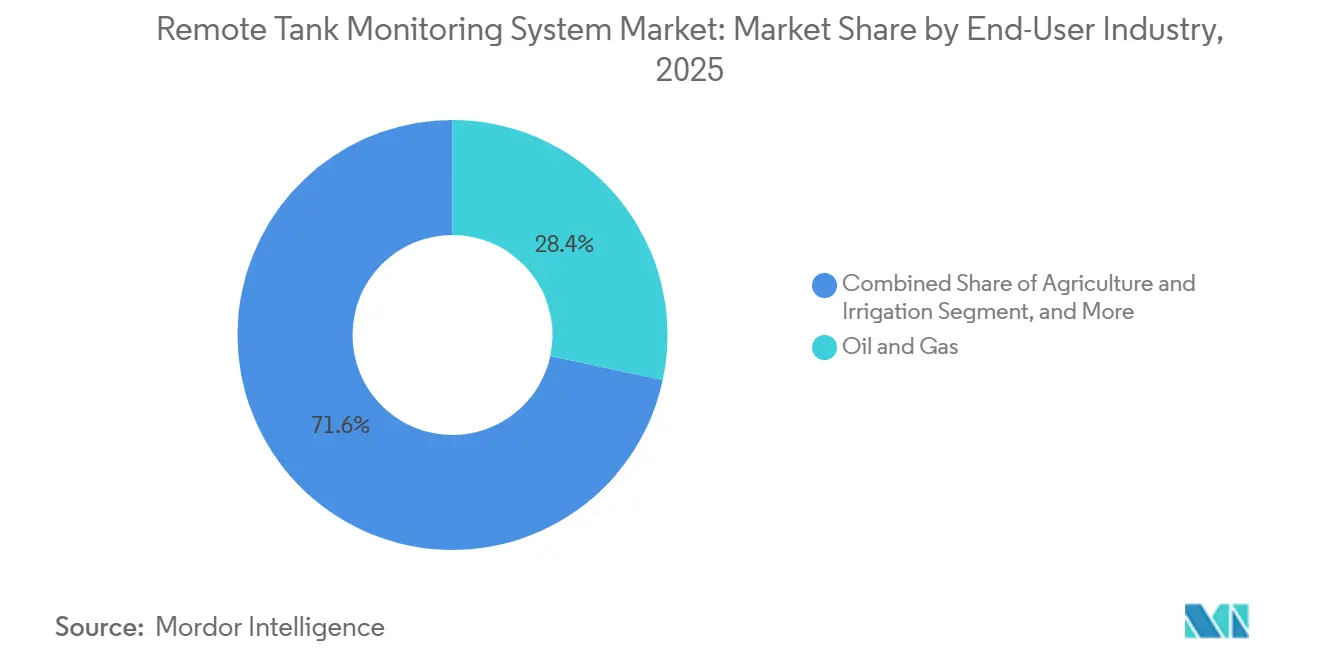
- Por industria de usuario final, el petróleo y el gas contribuyeron con el 28,36% del valor de 2025, aunque la agricultura y la irrigación registran el crecimiento más rápido con una CAGR del 24,09%.
- Por modelo de servicio, las ventas de hardware independiente representaron el 51,84% de la facturación de 2025, pero las suscripciones HaaS exhiben una CAGR del 23,41% hasta 2031.
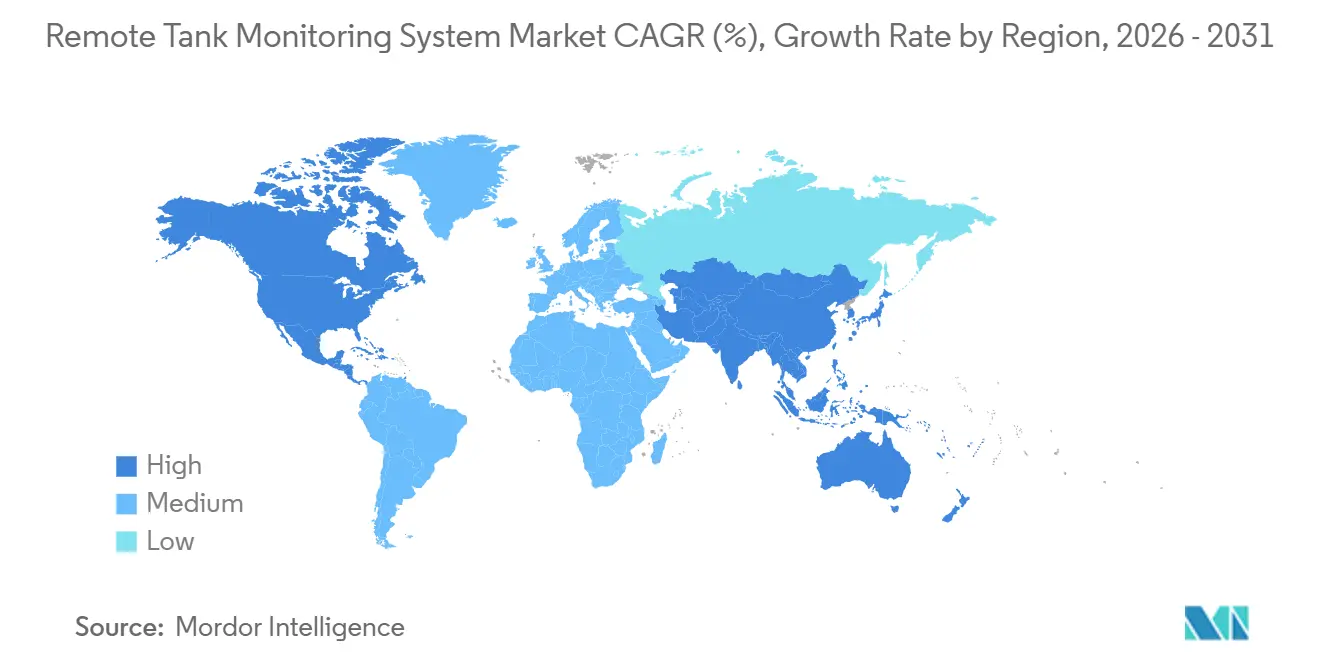
- Por geografía, América del Norte lideró con el 32,74% de los ingresos en 2025; Asia-Pacífico está proyectado para crecer a una CAGR del 24,13%, el ascenso regional más pronunciado.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Sistemas de Monitoreo Remoto de Tanques
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de la infraestructura de almacenamiento de petróleo, gas y productos químicos | +4.2% | Global, con concentración en América del Norte, Oriente Medio y centros petroquímicos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Proliferación de plataformas IoT basadas en la nube | +3.8% | Global, liderado por América del Norte y Europa, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Regulaciones más estrictas de prevención de derrames e inventario a nivel global | +4.5% | América del Norte y Europa, con aplicación emergente en Asia-Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| Cobertura satelital IoT para tanques en zonas ultra remotas | +3.1% | Cuencas de esquisto de América del Norte, distritos mineros de Australia, agricultura de América del Sur, campos petroleros de África | Mediano plazo (2-4 años) |
| Modelos de suscripción HaaS que reducen las barreras de CAPEX | +3.9% | Global, adopción temprana en América del Norte y Europa, rápida incorporación en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Presión de informes ESG de Alcance 3 en cadenas de suministro de líquidos a granel | +2.7% | Global, más fuerte en Europa y América del Norte, creciente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Infraestructura de Almacenamiento de Petróleo, Gas y Productos Químicos
Aproximadamente 180 millones de barriles de nueva capacidad sobre el suelo fueron puestos en servicio en todo el mundo en 2025, de los cuales el 42% surgió en los Estados Unidos.[1]Agencia Internacional de Energía, "Gas 2025," iea.org Los operadores incorporaron sondas de radar y magnetostrictivas durante la construcción para cumplir con la Norma 653 del Instituto Americano del Petróleo, reduciendo los gastos de modernización y garantizando el cumplimiento desde el inicio de operaciones. El programa de condensados Jafurah de Saudi Aramco equipó cada nuevo tanque con sensores inalámbricos que alimentan un gemelo digital, reduciendo la medición manual en un 85% y los paros inesperados en un 30%. En el Delta del Río Yangtze de China, 12.000 transmisores entraron en funcionamiento durante 2025 para cumplir con las normas de productos químicos peligrosos que exigen alarmas en tiempo real. La telemetría continua acorta la reconciliación de inventarios de semanal a horaria, reduciendo el capital de trabajo hasta en un 20% para los centros petroquímicos integrados.
Proliferación de Plataformas IoT Basadas en la Nube
Microsoft Azure IoT Operations procesó 4.500 millones de mensajes diarios de sensores en diciembre de 2025, con los datos de nivel de tanque ocupando el tercer lugar en volumen.[2] Los análisis en el borde en pasarelas locales redujeron el tráfico celular en un 60% y mantuvieron alarmas de menos de un segundo durante interrupciones. Emerson Plantweb Optics añadió 2.300 puntos finales en 2025, reduciendo el tiempo de inactividad por limpieza de tanques en un 25%. Los análisis democratizados ahora permiten a los distribuidores medianos de propano ejecutar programas de recarga impulsados por el clima, reduciendo los desplazamientos de camiones. El costo total de una instalación de 50 tanques ha caído de USD 85.000 en 2024 a USD 62.000 en 2026, impulsando el mercado de Sistemas de Monitoreo Remoto de Tanques hacia el segmento medio del mercado.
Regulaciones Más Estrictas de Prevención de Derrames e Inventario a Nivel Global
La revisión de la norma estadounidense de Prevención, Control y Contramedidas ante Derrames (SPCC) exige alarmas electrónicas y mantenimiento de registros para sitios de alto riesgo, con multas promedio de USD 42.000 por infracción en 2025. La Directiva de Emisiones Industriales de Europa extendió el monitoreo en tiempo real a los tanques de compuestos orgánicos volátiles.[3]Comisión Europea, "Directiva de Emisiones Industriales," ec.europa.eu lo que impulsó un aumento del 18% en las instalaciones de radar en plantas alemanas, francesas y neerlandesas. China exigió inspecciones trimestrales de fugas en tanques de benceno y xileno, impulsando más de 8.000 nodos inalámbricos en sitios de Sinopec y PetroChina en 2025. Los motivos de cumplimiento normativo están convirtiendo los despliegues de sensores en primas de seguro en lugar de mejoras discrecionales, ampliando el mercado de Sistemas de Monitoreo Remoto de Tanques.
Cobertura Satelital IoT para Tanques en Zonas Ultra Remotas
SpaceX Starlink Direct-to-Cell conectó 1.200 tanques en el oeste de Texas en diciembre de 2025, eliminando los viajes de inspección semanales de USD 350 y reduciendo la latencia de detección de fugas de 7 días a 2 horas. Eutelsat OneWeb firmó acuerdos con mineras australianas para monitorear el almacenamiento de diésel y agua en el desierto de Pilbara, donde la latencia geoestacionaria dificulta las alarmas. Las cooperativas argentinas instalaron 850 pasarelas LoRa a satélite en 2025, reduciendo el desperdicio de agua en un 22% y evitando 14 derrames de productos químicos. Aunque el satélite añade entre USD 18 y USD 25 mensuales por nodo, sigue siendo un 70% más económico que tender infraestructura terrestre para activos dispersos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos costos iniciales de hardware e integración | -2.8% | Global, más agudo en segmentos sensibles al precio como la agricultura y los pequeños distribuidores | Corto plazo (≤ 2 años) |
| Preocupaciones sobre ciberseguridad y propiedad de los datos | -1.9% | Global, acentuado en sectores de infraestructura crítica (petróleo y gas, productos químicos, agua) | Mediano plazo (2-4 años) |
| Responsabilidades de sostenibilidad por residuos de baterías | -1.2% | Europa y América del Norte, emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aranceles sobre acero y aluminio que incrementan el costo de materiales del dispositivo | -1.6% | Global, impacto concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Iniciales de Hardware e Integración
Un nodo de radar inalámbrico con todas las funciones, más energía solar y pasarela, promedia entre USD 2.200 y USD 3.800, con otros USD 800 a USD 1.500 adicionales para el mapeo de historiadores y la capacitación del personal. Una flota de 500 tanques de propano cuesta USD 1,1 millones, casi dos años de ingresos netos para muchos pequeños distribuidores. El setenta y ocho por ciento de las cooperativas indias y brasileñas encuestadas en 2025 por el Instituto Internacional de Gestión del Agua indicaron que se requerirían préstamos concesionales para alcanzar el punto de equilibrio en cinco años. El modelo HaaS alivia la carga, pero los sectores sensibles al precio aún posponen la adopción, limitando la penetración del mercado de Sistemas de Monitoreo Remoto de Tanques entre los microoperadores.
Preocupaciones sobre Ciberseguridad y Propiedad de los Datos
El ICS-CERT registró 87 incidentes en sensores de nivel en 2025, lo que pone de relieve las crecientes amenazas a la tecnología operativa. El cumplimiento de la norma IEC 62443 añade entre USD 15.000 y USD 40.000 a un despliegue de 50 tanques, mientras que el NIST recomienda el procesamiento en el borde en las instalaciones para mantener la soberanía de los datos, lo que incrementa las facturas de hardware entre un 25% y un 30%. Muchas empresas medianas carecen de la experiencia necesaria para gestionar el cifrado, la segmentación y el control de acceso basado en roles, lo que retrasa los despliegues o implica aceptar riesgos residuales, moderando así el crecimiento del mercado de Sistemas de Monitoreo Remoto de Tanques.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Monitoreo: El Dominio del Nivel Continuo Refleja los Mandatos de Cumplimiento Normativo
El segmento generó la mayor participación del tamaño del mercado de Sistemas de Monitoreo Remoto de Tanques en 2025, con un 58,82%. El lenguaje regulatorio tanto de la norma SPCC como de la Directiva de Emisiones Industriales de Europa exige explícitamente el seguimiento ininterrumpido del nivel, consolidando la demanda.
Los sistemas continuos también alimentan modelos de aprendizaje automático que detectan microfugas y optimizan la logística de recarga, justificando su prima de precio del 60% al 80%. Las sondas de nivel puntual siguen siendo relevantes para líquidos de bajo valor o no peligrosos donde los presupuestos dominan las decisiones de compra, pero su presencia se erosiona lentamente a medida que las normas migran hacia la visibilidad en tiempo real.


Por Tecnología: Los Sensores de Contacto Mantienen la Ventaja de la Base Instalada
Las sondas de contacto mantuvieron el 36,77% de la participación del mercado de Sistemas de Monitoreo Remoto de Tanques en 2025, impulsadas por décadas de dispositivos magnetostrictivos y de flotador con cinta instalados en terminales de productos refinados. Su precisión de ±1 mm sigue definiendo los contratos de transferencia de custodia, sosteniendo la demanda de reemplazo.
Los receptores de radar sin contacto están cerrando la brecha para aplicaciones con líquidos corrosivos, espumantes o a alta temperatura, y el haz de 80 GHz del VEGAPULS 6X está desplazando al radar de onda guiada en tanques con obstrucciones. Sin embargo, muchos operadores prefieren las sondas sumergidas de probada eficacia hasta que los ciclos de desmantelamiento obliguen a tomar decisiones de inversión, manteniendo la expansión de la tecnología de contacto en una saludable CAGR del 23,77%.
Por Conectividad: Lo Celular Lidera, el Satélite Crece con Fuerza en Zonas Remotas
Las líneas celulares generaron el 45,91% de los ingresos de 2025, respaldadas por precios de módulos que cayeron a entre USD 8 y USD 12 y planes de datos de entre USD 1,50 y USD 2,50 por mes tras la expansión de NB-IoT de Vodafone en Alemania.
Los servicios satelitales, sin embargo, registran la CAGR más rápida del 24,02%. Starlink y OneWeb ofrecen a mineros, ganaderos y perforadores de esquisto información en tiempo real donde no hay torres, y las nuevas antenas de panel plano simplifican el montaje solar. Los módems híbridos que alternan entre Iridium y LTE reducen las tarifas en un 30% para los activos de Bakken, ampliando su atractivo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Tanque: Los Tanques de Techo Fijo Dominan, los de Techo Flotante Crecen Más Rápido
Los diseños de techo fijo controlaron el 42,63% de la facturación de 2025. Almacenan agua, productos químicos y líquidos alimentarios donde la gestión de vapores es menor.
Los techos flotantes para petróleo crudo, sin embargo, registran una CAGR del 23,57% a medida que las cláusulas de prevención de desbordamiento de la Norma 2350 y las auditorías de metano de OGMP 2.0 obligan a instalar cubiertas de radar. El FMR67 de Endress+Hauser compensa la inclinación de la cubierta, añadiendo entre un 2% y un 3% de capacidad utilizable y una rápida recuperación de la inversión.
Por Industria de Usuario Final: El Petróleo y el Gas Lidera, la Agricultura se Acelera
El petróleo y el gas aportó el 28,36% del gasto de 2025, principalmente para el cumplimiento normativo en el segmento intermedio y en terminales. La agricultura y la irrigación, impulsadas por las penalizaciones por escasez de agua y las subvenciones para la agricultura de precisión, escala más rápido con una CAGR del 24,09%.
La telemetría de John Deere vinculó los tanques de fertilizantes con aspersores de tasa variable, reduciendo el desperdicio de productos químicos en un 18% y aumentando los rendimientos entre un 8% y un 12% en ensayos de maíz y soja en el Medio Oeste. Integraciones similares en cooperativas de Asia-Pacífico amplían la huella de la industria de Sistemas de Monitoreo Remoto de Tanques más allá de los hidrocarburos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Servicio: Las Ventas de Hardware Dominan, las Suscripciones Ganan Impulso
Las compras tradicionales de hardware aún representaron el 51,84% de los ingresos de 2025, ya que las grandes refinerías y oleoductos prefieren la propiedad mediante inversión de capital.
Las suscripciones HaaS, sin embargo, se expanden al 23,41% a medida que los distribuidores de propano y las cooperativas trasladan los costos a gastos operativos. El paquete mensual de entre USD 50 y USD 65 de Schneider Electric redujo las interrupciones no planificadas en un 28% en su primer trimestre. En paralelo, las plataformas totalmente gestionadas se encargan de la instalación, la conectividad y los análisis, lo que resulta atractivo para los operadores con escaso personal de tecnología de la información.
Análisis Geográfico
América del Norte comandó el 32,74% de las ventas de 2025, impulsada por las modernizaciones derivadas de la norma SPCC y la fuerte adopción del propano en los Estados Unidos y Canadá, impulsada por la aplicación de la norma SPCC, la extensa infraestructura de petróleo y gas y la temprana adopción del IoT industrial. Las subvenciones federales para la banda ancha rural mejoran la cobertura de LPWAN, impulsando aún más el despliegue de sistemas de monitoreo remoto de tanques en los estados agrícolas. La nueva construcción de la reserva estratégica de petróleo de Canadá añade impulso transfronterizo a medida que los operadores armonizan las plataformas de gestión de activos.
Asia-Pacífico incrementa el tamaño del mercado de Sistemas de Monitoreo Remoto de Tanques más rápidamente con una CAGR del 24,13%. Los conglomerados petroquímicos chinos en Zhejiang y Jiangsu requieren tapas de vapor y medidores continuos, mientras que la Misión Jal Jeevan de India financia nodos LoRaWAN para la supervisión de aguas subterráneas.
Europa aporta el 24% de los ingresos globales sobre la base de la aplicación de la Directiva de Emisiones Industriales y los mandatos de informes ESG. Oriente Medio despliega sensores para el seguimiento de metano de OGMP 2.0, y los mineros de Australia utilizan infraestructura satelital para reducir las visitas de camiones en un 55%.

Panorama regulatorio
Las implementaciones de monitoreo remoto de tanques están determinadas por los requisitos de prevención de derrames, protección contra sobrellenado y dispositivos para áreas peligrosas, que impulsan a los operadores hacia la medición continua, las alarmas automatizadas y el registro de datos listo para auditoría. En Estados Unidos, la norma de la EPA sobre Prevención, Control y Contramedidas de Derrames (SPCC) (40 CFR Parte 112) es un motor de cumplimiento principal para el almacenamiento de petróleo en superficie, mientras que las prácticas de protección contra sobrellenado de la norma API STD 2350 son ampliamente referenciadas en operaciones de almacenamiento de productos petrolíferos. En Europa, las obligaciones vinculadas a la Directiva de Emisiones Industriales y los regímenes de prevención de accidentes graves como Seveso III (y marcos nacionales como el ICPE francés) aumentan el énfasis en el monitoreo en tiempo real, el registro de datos y la gestión de alarmas en los sitios de almacenamiento regulados.
Las normas y certificaciones de seguridad también actúan como puertas de entrada al mercado para dispositivos y arquitecturas de sistemas. La norma ISO/TS 7344:2024 respalda consideraciones de interoperabilidad para la comunicación de sensores inalámbricos en contextos de logística y transporte, y las implementaciones en ubicaciones peligrosas suelen requerir certificación IECEx o equivalente de protección contra explosiones (alineada con la serie IEC 60079) para monitores instalados en atmósferas potencialmente explosivas. La supervisión de infraestructura crítica de EE. UU. sigue afectando la detección y el monitoreo remotos: PHMSA publicó documentación regulatoria el 24 de abril de 2026 sobre el monitoreo remoto de rectificadores de tuberías de líquidos peligrosos, reforzando el escrutinio sobre la infraestructura de monitoreo remoto utilizada en redes energéticas.
Análisis de la cadena de valor
La cadena de valor comienza con el hardware de detección y los dispositivos de campo certificados (sondas de radar/FMCW, ultrasónicas, de presión hidrostática, magnetoestrictivas y de flotador), respaldados por carcasas, opciones de alimentación de seguridad intrínseca y prácticas de calibración alineadas con los requisitos de transferencia de custodia y seguridad (por ejemplo, ISO 15169 para sistemas híbridos de medición de tanques y guías metrológicas como OIML R 71 para medidores de nivel). Los fabricantes de dispositivos (OEM) e integradores de sistemas combinan luego los sensores con pasarelas y computación de borde, gestionando la traducción de protocolos (por ejemplo, Modbus, HART, OPC UA, MQTT), la puesta en marcha del sitio y la integración con historiadores de datos, sistemas SCADA y sistemas empresariales de inventario. Los proveedores de conectividad completan la cadena mediante redes celulares (LTE-M, NB-IoT), LPWAN y enlaces satelitales, con opciones LEO y de redes no terrestres 5G (NTN) utilizadas para cubrir zonas ciegas en activos dispersos.
Aguas abajo, los proveedores de soluciones monetizan a través de hardware independiente, modelos de HaaS/Monitoreo de Tanques como Servicio, y ofertas totalmente gestionadas y llave en mano que incluyen instalación, conectividad, análisis y soporte. La actividad reciente de productos pone de relieve cómo la cadena se está orientando hacia opciones de conectividad complementaria y soluciones satelitales para cobertura remota: Mopeka presentó GaugeLink para conectar medidores mecánicos con el monitoreo por BLE y celular, y posteriormente lanzó Mopeka Satellite utilizando la conectividad de Myriota, mientras que One-Tank lanzó una solución de monitoreo satelital de tanques Pulse con Myriota. Los requisitos de cumplimiento y de áreas peligrosas influyen en la selección y calificación de componentes en distintas regiones, incluidas las expectativas de conformidad para atmósferas explosivas referenciadas en especificaciones técnicas de grandes operadores (por ejemplo, requisitos de Petrobras vinculados a los regímenes de conformidad de Brasil) y prácticas de aprobación de tipo para dispositivos de medición en mercados como el Reino Unido (OPSS).
Panorama Competitivo
La concentración del mercado es moderada. Los diez mayores proveedores controlan aproximadamente el 55% de los puntos finales instalados. Emerson, Endress+Hauser, Honeywell y Schneider Electric aprovechan relaciones de varias décadas, protocolos propietarios y equipos de servicio globales para mantener la fidelidad de las cuentas.
Empresas especializadas como Tank Utility, Otodata Wireless Network y SkyBitz compiten con paquetes celulares o satelitales llave en mano que superan a los titulares entre un 25% y un 35%, pero prescinden de la traducción de protocolos complejos. Los nuevos actores disruptivos añaden inteligencia artificial en el borde a sensores de vibración o acústicos, obteniendo precios premium; el paquete predictivo de Mistras Group evitó dos liberaciones catastróficas en la Costa del Golfo en 2025.
Las solicitudes de patentes muestran a Siemens y ABB compitiendo por comercializar sondas sin batería y de recolección de energía que responden a las obligaciones del Reglamento de Baterías de la UE 2023/1542. Las pasarelas con precios de entre USD 120 y USD 180 de Digi International o Banner Engineering democratizan el acceso para las cooperativas. La ausencia de un estándar universal abre espacio para nubes de interoperabilidad: la plataforma agnóstica de protocolos de Anova ya integra flujos de Modbus, HART, OPC UA y MQTT.
Líderes de la Industria de Sistemas de Monitoreo Remoto de Tanques
Schneider Electric SE
Emerson Electric Co.
Banner Engineering Corp.
ATEK Access Technologies, LLC (TankScan)
Digi International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad clave radica en modernizar los tanques heredados y con medición mecánica mediante conectividad complementaria y arquitecturas simplificadas que reducen la complejidad de las modernizaciones y acercan a los operadores más pequeños a los modelos de servicio gestionado. Este cambio ya es visible, incluido el lanzamiento de GaugeLink de Mopeka para modernizar el monitoreo de tanques conectando medidores mecánicos mediante BLE y celular, y el enfoque del Rosemount 2405 Monitoring Hub de Emerson, que consolida la concentración de datos, las comunicaciones y la visualización local para la gestión automatizada de inventarios. Los ciclos de reemplazo también generan espacios en blanco donde se racionalizan las líneas de productos existentes, por ejemplo, la vía de fin de producción de Schneider Electric para la línea de monitoreo de tanques Centeron, que abre la demanda de migración hacia alternativas LTE/NB-IoT, híbridas y compatibles con satélite.
La expansión de la conectividad hacia sitios ultra remotos también es una vía práctica hacia nuevos puntos finales y paquetes de servicio de mayor valor, respaldada por los recientes lanzamientos y asociaciones de monitoreo satelital de tanques, como One-Tank con Myriota (Pulse) y Mopeka Satellite con conectividad de Myriota. La regulación y el cumplimiento normativo también generan oportunidades para plataformas que automatizan registros y alarmas en carteras multisitio: las acciones de PHMSA en 2026 en torno al monitoreo remoto de rectificadores de tuberías de líquidos peligrosos y las actualizaciones propuestas a los enfoques de inspección de tanques de ruptura reflejan una atención regulatoria continua a las prácticas de monitoreo e inspección, mientras que la UE adoptó la Decisión de Ejecución (UE) 2026/989, que hace referencia a la norma EN 13616-1:2025 para dispositivos de prevención de sobrellenado. En conjunto, estos avances mantienen la demanda enfocada en dispositivos certificados, captura de datos interoperable y operaciones remotas seguras alineadas con marcos de ciberseguridad como IEC 62443.
Desarrollos recientes del sector
- Junio de 2026: Banner Engineering y RS ampliaron la disponibilidad de sensores plug-and-play de Industria 4.0, incluidas opciones sin contacto utilizadas en aplicaciones de monitoreo remoto y automatización. Una distribución más amplia a través de un canal industrial importante mejora el alcance de adquisición para integradores y usuarios finales que estandarizan flotas de sensores en múltiples sitios. El movimiento también respalda modernizaciones más rápidas cuando los proveedores requieren plazos de entrega cortos y disponibilidad constante de piezas.
- Noviembre de 2025: Emerson presentó el Rosemount 2405 Monitoring Hub para agilizar las arquitecturas de monitoreo de tanques mediante la consolidación de funciones de comunicación, concentración de datos y visualización local. El hub reduce el esfuerzo de integración para la gestión automatizada del inventario de tanques, un punto de fricción común en las modernizaciones de múltiples tanques. También refuerza el posicionamiento de Emerson en proyectos de modernización que necesitan un único punto de conexión con los sistemas de planta y empresariales.
- Agosto de 2024: TankScan (anteriormente ATEK Access Technologies) pasó a ser propiedad del grupo ITEK LLC. El cambio puede influir en la inversión en la hoja de ruta de productos, la estrategia de canal y la continuidad del soporte para los clientes de la base instalada en implementaciones de monitoreo de tanques de nicho. También refleja la continua consolidación y reconfiguración de carteras entre proveedores especializados en telemetría.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los sistemas de monitoreo remoto de tanques utilizados para medir los niveles y las condiciones básicas de los tanques, y para enviar esos datos a un usuario remoto a través de una interfaz de software. Incluye el conjunto típico de dispositivos que hace posible la visibilidad remota, además del software y los servicios de soporte relacionados.
Exclusiones del alcance: excluimos la medición manual de tanques sin telemetría remota, y también excluimos proyectos más amplios de SCADA o automatización de plantas cuando el monitoreo de tanques es solo un complemento menor.
Descripción general de la segmentación
- Por Tipo de Monitoreo
- Monitoreo de Nivel Puntual
- Monitoreo de Nivel Continuo
- Por Tecnología
- Sensores de Contacto
- Medidor de Flotador con Cinta
- Magnetostrictivo
- Presión Hidrostática
- Sensores Sin Contacto
- Ultrasónico
- Radar / FMCW
- Óptico / Láser
- Sensores de Contacto
- Por Conectividad
- Celular (4G LTE, 5G, NB-IoT, Cat-M)
- LPWAN (LoRaWAN, Sigfox)
- Satélite (LEO / GEO)
- RF de Corto Alcance / Wi-Fi / BLE
- Por Tipo de Tanque
- Techo Fijo sobre Suelo
- Techo Flotante sobre Suelo
- Subterráneo / UST
- Por Industria de Usuario Final
- Petróleo y Gas
- Productos Químicos y Petroquímicos
- Agua y Aguas Residuales
- Alimentos y Bebidas
- Agricultura e Irrigación
- Generación de Energía
- Minería y Metales
- Farmacéuticos y Atención Médica
- Por Modelo de Servicio
- Ventas de Hardware Independiente
- Suscripción de Hardware como Servicio (HaaS)
- Plataformas Llave en Mano Totalmente Gestionadas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia y Nueva Zelanda
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Kenia
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental nos ayudó a establecer los límites del mercado y a construir el primer panorama de demanda antes de hablar con los participantes. Nos basamos en fuentes públicas y de libre acceso, como las guías de prevención de derrames de la EPA de EE. UU., las series de datos hídricos e industriales del USGS, las estadísticas energéticas de la IEA y las notas publicadas sobre espectro y conectividad IoT de reguladores y organismos de normalización.
Para traducir la adopción en gasto, también revisamos informes anuales de empresas, presentaciones para inversores y documentación de productos que aclara qué se vende como hardware, suscripciones de software y servicios de campo. Cuando estuvo disponible, se utilizaron bases de datos de patentes para mapear la innovación en sensores y conectividad, y el acceso de pago a datos financieros de empresas y noticias ayudó a verificar las señales de ingresos y los anuncios de contratos importantes. Estos ejemplos no son exhaustivos, y se consultaron muchas otras fuentes para recopilar, validar y clarificar el análisis final.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistar a fabricantes de sistemas, socios de integración, distribuidores y grandes usuarios finales que operan tanques en los sectores de combustibles, químicos, agua y agricultura. Utilizamos estas entrevistas para confirmar el ritmo de adopción, el comportamiento típico de precios entre hardware y software recurrente, y la división entre implementaciones celulares y satelitales en APAC, EMEA y América.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directivos (CXO): 12% | APAC: 45% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 43% | EMEA: 35% |
| Actores más pequeños: 14% | Gerentes: 45% | América: 20% |
Dimensionamiento del mercado y pronósticos
El dimensionamiento comienza con una construcción de arriba hacia abajo que vincula la población alcanzable de tanques y la penetración de monitoreo con el gasto anual, donde la base instalada, los ciclos de reemplazo y las tasas de adhesión a servicios se reconstruyen en términos de valor. Luego, los totales se someten a pruebas de estrés mediante verificaciones selectivas de abajo hacia arriba, como rangos de precios de venta promedio muestreados multiplicados por los volúmenes de unidades esperados, además de la retroalimentación de los canales sobre la combinación de suscripciones, para reducir la sobreestimación.
Los insumos clave utilizados en el modelo incluyen la base instalada de tanques conectados, la proporción de tanques en categorías de líquidos regulados o de alto riesgo que requieren monitoreo continuo, la división de conectividad entre celular y satelital (incluidas las limitaciones de cobertura), los términos promedio de suscripción y el momento típico de renovación del hardware. Cuando falta información por país o tipo de usuario final, interpolamos utilizando mercados cercanos con densidad de tanques similar y economías de conectividad similares, y luego revisamos el gasto implícito por tanque monitoreado con la retroalimentación de las entrevistas.
Para el pronóstico, utilizamos análisis de escenarios porque la adopción y los precios pueden cambiar rápidamente con la regulación, la cobertura de red y los cambios en el modelo de servicio. Los supuestos sobre el aumento de la penetración y la progresión de precios se alinean con lo que esperan los profesionales del sector por región, y luego se aplican de manera consistente en todo el horizonte de pronóstico.
Validación de datos y ciclo de actualización
Los resultados se verifican de manera cruzada con señales independientes, incluidos rangos conocidos de la base instalada, bandas típicas de precios de suscripción y narrativas de adopción a nivel regional obtenidas de las entrevistas. Se señalan los saltos grandes por región o por componente, y el modelo se revisa hasta que la economía unitaria implícita y las curvas de adopción resulten consistentes.
Antes de la aprobación final, un segundo analista revisa los insumos principales, las conversiones y los movimientos interanuales, y se activa un seguimiento adicional si algún supuesto clave se sitúa fuera del rango de las entrevistas. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando cambios significativos afectan la adopción o los precios esperados. Justo antes de la entrega, realizamos una revisión final para asegurarnos de que se reflejen las últimas actualizaciones públicas y la retroalimentación de campo.
Estimación de Mordor Intelligence del mercado global de sistemas de monitoreo remoto de tanques en comparación con otras estimaciones publicadas
Los valores de mercado publicados para el monitoreo remoto de tanques pueden parecer muy dispares incluso cuando se refieren a una tecnología similar. Las diferencias suelen provenir de cómo cada estudio define qué cuenta como una venta de sistema, qué año se toma como base y cómo se incluyen el software y los servicios recurrentes en el total.
Los principales factores que explican estas diferencias en el mercado son si los indicadores de la base instalada se convierten en ingresos utilizando ciclos de reemplazo realistas, si la conectividad y la combinación del modelo de servicio se actualizan cada año, y cómo se maneja el precio de los planes de suscripción frente al hardware de compra única. Las diferencias también surgen cuando una estimación considera dentro del alcance categorías de monitoreo remoto adyacentes, o cuando el tratamiento del tipo de cambio y la reexpresión por inflación se manejan de manera distinta entre regiones.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,73 mil millones de USD (2025) | |
| Centro de Investigación Sectorial A | 1,80 mil millones de USD (2025) | Utiliza una conversión más estrecha de tanques monitoreados a ingresos y aplica tasas conservadoras de adhesión a servicios, lo que puede subestimar el software recurrente y el soporte en mercados donde predominan las suscripciones. |
| Editor de Perspectivas de Mercado B | 2,50 mil millones de USD (2025) | Se basa en divisiones amplias por tipo y aplicación, con verificaciones menos explícitas sobre la base instalada, el momento de reemplazo y la combinación de conectividad, lo que puede modificar el gasto implícito por tanque monitoreado según la región. |
La tabla muestra un grupo compacto en torno a 2025 con un valor atípico más bajo, y en el modelo de Mordor Intelligence el total se ancla a un puente de base instalada a ingresos que separa el hardware de las suscripciones recurrentes y luego revalida el gasto implícito por tanque monitoreado en todas las regiones. Una vez que los precios, el reemplazo y la adhesión a servicios se tratan de manera consistente, el resultado es más fácil de rastrear hasta insumos claros y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño alcanzará el mercado de Sistemas de Monitoreo Remoto de Tanques en 2031?
Se proyecta que alcance USD 9,16 mil millones en 2031, expandiéndose a una CAGR del 23,33% de 2026 a 2031.
¿Qué industria de usuario final crece más rápido?
La agricultura y la irrigación registran el ascenso más pronunciado, avanzando a una CAGR del 24,09% a medida que las políticas de escasez de agua impulsan el seguimiento de reservorios en tiempo real.
¿Qué ventaja ofrece la infraestructura satelital frente a la celular?
Los enlaces en órbita terrestre baja extienden la cobertura a cuencas remotas y sitios mineros, reduciendo los desplazamientos de camiones de inspección hasta en un 70% mientras mantienen actualizaciones de datos con frecuencia inferior a una hora.
¿Por qué los modelos de hardware como servicio son populares entre los distribuidores de propano?
Las tarifas mensuales de entre USD 8 y USD 12 por tanque incluyen sensores, conectividad y análisis, eliminando grandes pagos iniciales y reduciendo los desabastecimientos de los clientes.
¿Qué tecnología de sensor domina las terminales de transferencia de custodia?
Las sondas de contacto magnetostrictivas siguen siendo preferidas por su precisión de ±1 mm, que minimiza las discrepancias en la reconciliación de inventarios.
¿Qué norma orienta la ciberseguridad para las redes industriales de tanques?
La norma IEC 62443 especifica la segmentación, el cifrado y los controles de acceso basados en roles para proteger los sensores de nivel y las pasarelas contra el acceso no autorizado.
Última actualización de la página el:



