
Taille et part du marché des systèmes de surveillance à distance de réservoirs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.21 Milliards de dollars |
| Taille du Marché (2031) | 9.16 Milliards de dollars |
| Growth Rate (2026 - 2031) | 23.33 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de surveillance à distance de réservoirs par Mordor Intelligence
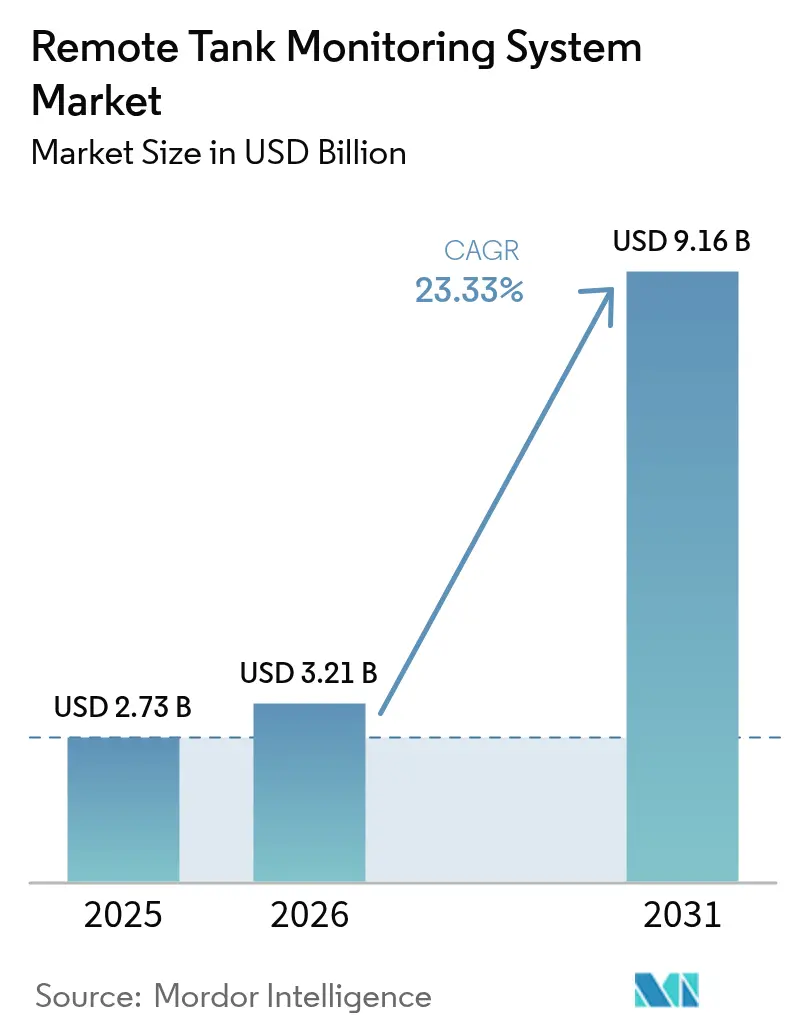
La taille du marché des systèmes de surveillance à distance de réservoirs devrait s'étendre de 2,73 milliards USD en 2025 et 3,21 milliards USD en 2026 à 9,16 milliards USD d'ici 2031, enregistrant un TCAC de 23,33 % entre 2026 et 2031. L'application stricte des règles de protection de l'environnement, la tarification du matériel en tant que service (HaaS) qui réduit les coûts initiaux, et les liaisons satellitaires en orbite basse (LEO) qui éliminent les zones mortes cellulaires accélèrent les déploiements sur les sites pétroliers, chimiques, miniers et agricoles. Les jauges à niveau continu restent l'approche privilégiée pour les liquides réglementés, tandis que les capteurs à contact conservent une base installée considérable dans les terminaux de transfert de garde. Les réseaux cellulaires constituent toujours la plus grande dorsale de connectivité, mais les abonnements satellitaires et NB-IoT connaissent la croissance la plus rapide, les opérateurs surveillant des actifs dans le bassin permien, en Australie-Occidentale et en Patagonie. L'écosystème est modérément consolidé : les dix premiers fournisseurs contrôlent environ 55 % des points de terminaison installés, mais des dizaines de spécialistes régionaux ciblent les niches du propane, de l'irrigation et de l'exploitation minière. Des délais de retour sur investissement plus courts — désormais inférieurs à 24 mois pour les parcs multi-réservoirs — élargissent le marché des systèmes de surveillance à distance de réservoirs aux coopératives de taille moyenne et aux distributeurs indépendants.
Principaux enseignements du rapport
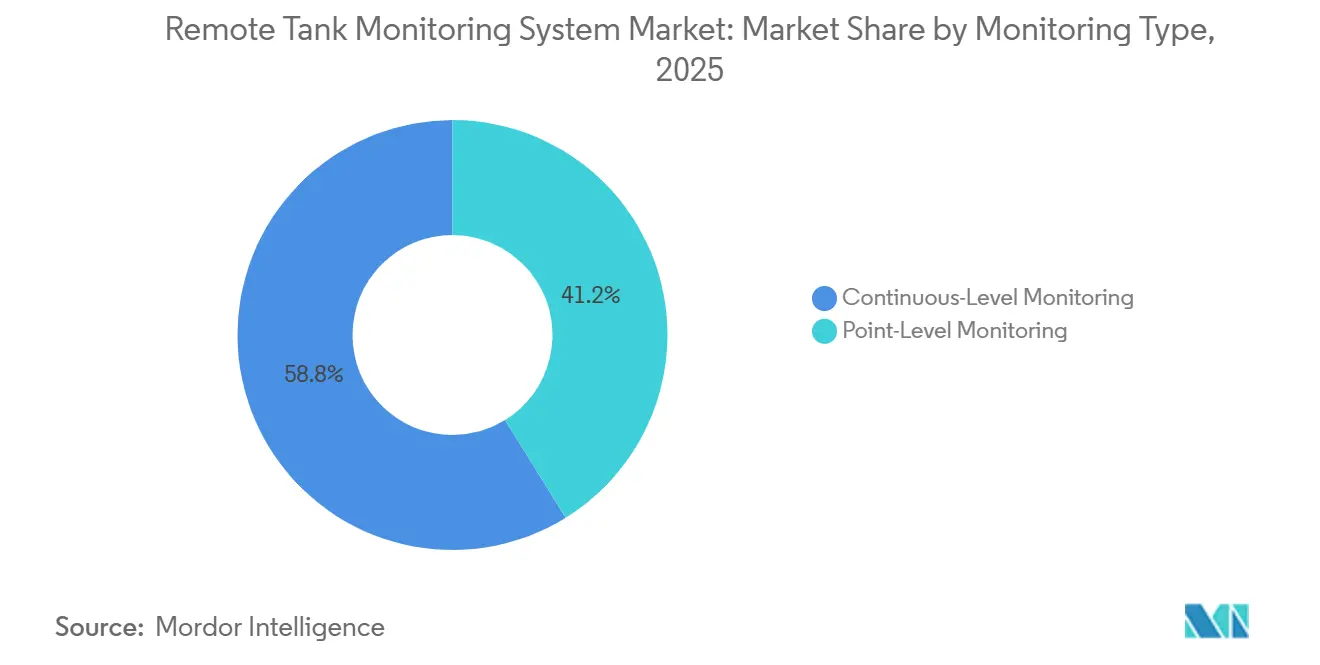
- Par type de surveillance, les systèmes à niveau continu détenaient 58,82 % de la part de marché des systèmes de surveillance à distance de réservoirs en 2025 et devraient progresser à un TCAC de 23,46 % jusqu'en 2031.
- Par technologie, les capteurs à contact ont capturé 36,77 % de la taille du marché des systèmes de surveillance à distance de réservoirs en 2025 ; ils devraient croître à 23,77 % sur la période 2026-2031.
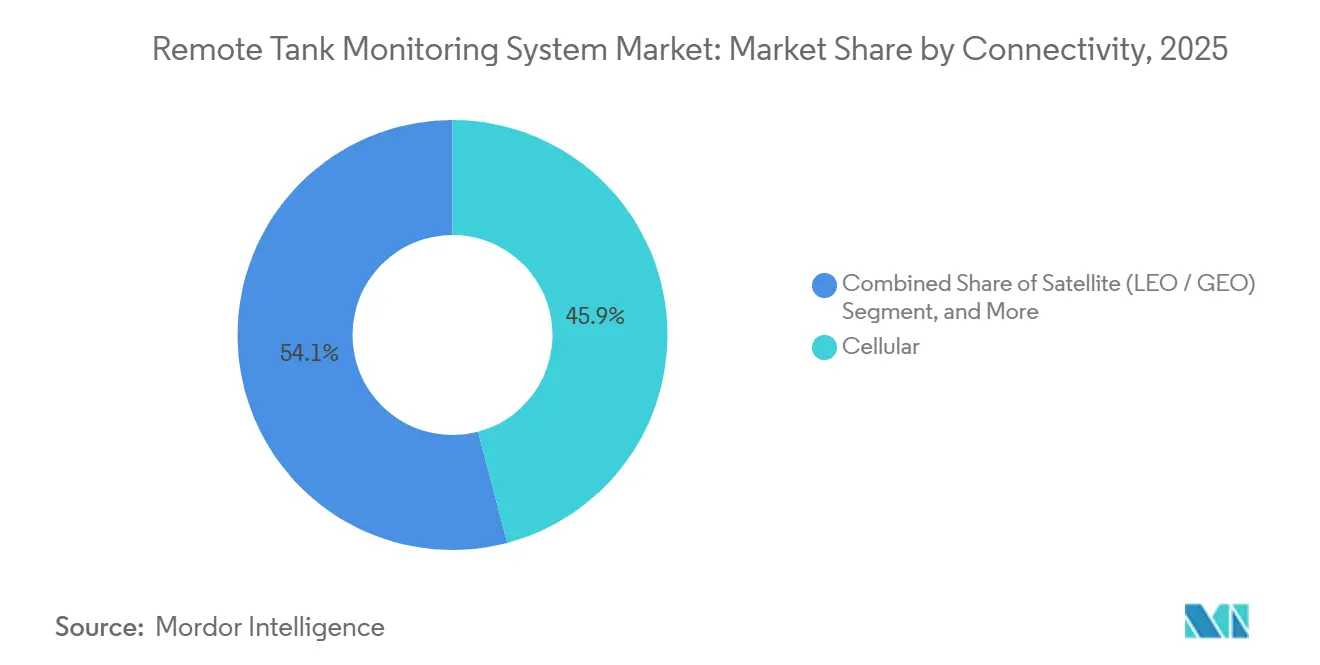
- Par connectivité, les liaisons cellulaires représentaient 45,91 % du chiffre d'affaires 2025, tandis que le satellite est le segment à la croissance la plus rapide avec un TCAC de 24,02 % jusqu'en 2031.
- Par type de réservoir, les réservoirs aériens à toit fixe étaient en tête avec 42,63 % de part en 2025, tandis que les réservoirs à toit flottant affichent un TCAC de 23,57 % sur l'horizon de prévision.
- Par secteur d'utilisation final, le pétrole et le gaz ont contribué à 28,36 % de la valeur 2025, mais l'agriculture et l'irrigation enregistrent la croissance la plus rapide avec un TCAC de 24,09 %.
- Par modèle de service, les ventes de matériel autonome représentaient 51,84 % du chiffre d'affaires 2025, mais les abonnements HaaS affichent un TCAC de 23,41 % jusqu'en 2031.
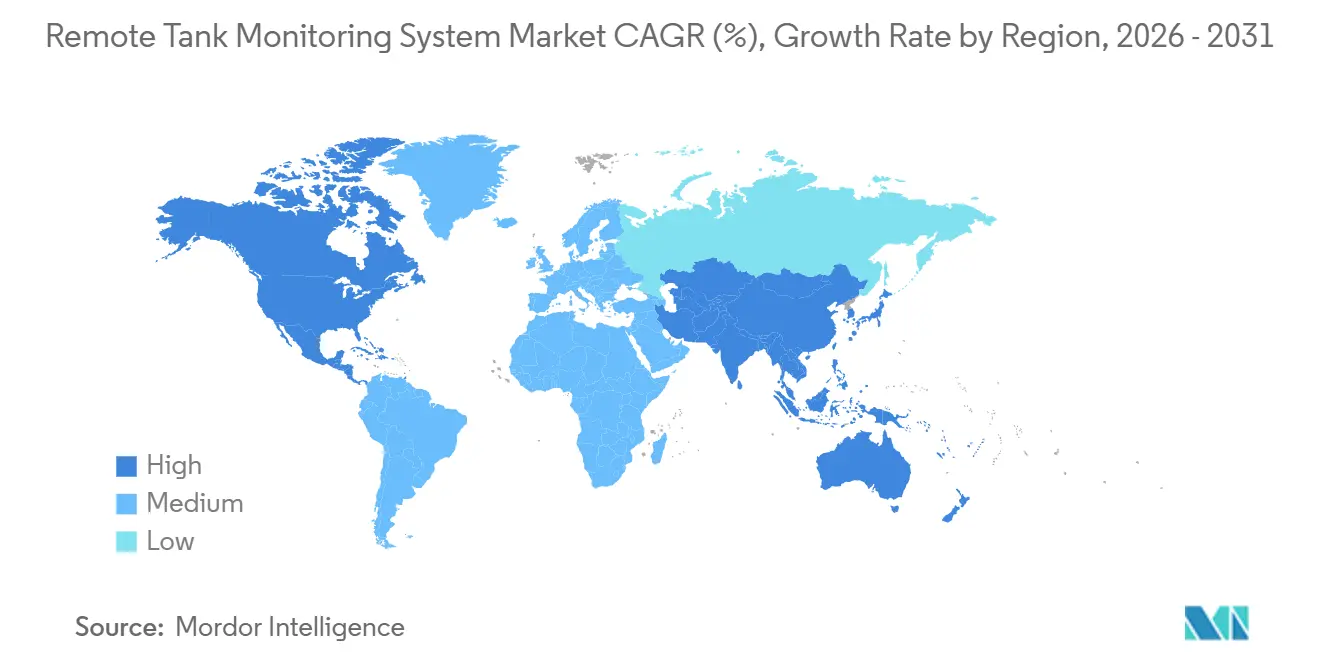
- Par géographie, l'Amérique du Nord était en tête avec 32,74 % du chiffre d'affaires en 2025 ; l'Asie-Pacifique devrait croître à un TCAC de 24,13 %, la progression régionale la plus forte.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des systèmes de surveillance à distance de réservoirs
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion des infrastructures de stockage de pétrole, de gaz et de produits chimiques | +4.2% | Mondial, avec concentration dans les pôles pétrochimiques d'Amérique du Nord, du Moyen-Orient et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Prolifération des plateformes IoT basées sur le cloud | +3.8% | Mondial, porté par l'Amérique du Nord et l'Europe, avec des retombées en Asie-Pacifique | Court terme (≤ 2 ans) |
| Réglementations mondiales plus strictes en matière de prévention des déversements et de gestion des stocks | +4.5% | Amérique du Nord et Europe, application émergente en Asie-Pacifique et au Moyen-Orient | Long terme (≥ 4 ans) |
| Couverture satellite-IoT pour les réservoirs ultra-distants | +3.1% | Bassins de schiste d'Amérique du Nord, districts miniers d'Australie, agriculture d'Amérique du Sud, champs pétroliers d'Afrique | Moyen terme (2-4 ans) |
| Modèles d'abonnement HaaS réduisant les barrières à l'investissement | +3.9% | Mondial, adoption précoce en Amérique du Nord et en Europe, adoption rapide en Asie-Pacifique | Court terme (≤ 2 ans) |
| Pression des rapports ESG de portée 3 sur les chaînes d'approvisionnement en liquides en vrac | +2.7% | Mondial, plus fort en Europe et en Amérique du Nord, en croissance en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des infrastructures de stockage de pétrole, de gaz et de produits chimiques
Environ 180 millions de barils de nouvelle capacité aérienne ont été mis en service dans le monde en 2025, dont 42 % aux États-Unis.[1]Agence internationale de l'énergie, "Gaz 2025," iea.org Les opérateurs ont intégré des sondes radar et magnétostrictives lors de la construction pour satisfaire à la norme 653 de l'Institut américain du pétrole, réduisant les coûts de rénovation et garantissant la conformité dès le démarrage. Le programme de condensats Jafurah de Saudi Aramco a équipé chaque nouveau réservoir de capteurs sans fil alimentant un jumeau numérique, réduisant le jaugeage manuel de 85 % et les arrêts imprévus de 30 %. Dans le delta du fleuve Yangtze en Chine, 12 000 transmetteurs ont été mis en service en 2025 pour répondre aux règles sur les produits chimiques dangereux exigeant des alarmes en temps réel. La télémétrie continue réduit la réconciliation des stocks de hebdomadaire à horaire, diminuant le fonds de roulement jusqu'à 20 % pour les pôles pétrochimiques intégrés.
Prolifération des plateformes IoT basées sur le cloud
Microsoft Azure IoT Operations a traité 4,5 milliards de messages de capteurs quotidiens en décembre 2025, les données de niveau de réservoir se classant au troisième rang.[2] L'analytique en périphérie sur les passerelles locales a réduit le trafic cellulaire de 60 % et maintenu des alarmes en moins d'une seconde lors des pannes. Emerson Plantweb Optics a ajouté 2 300 points de terminaison en 2025, réduisant les temps d'arrêt pour nettoyage des réservoirs de 25 %. L'analytique démocratisée permet désormais aux distributeurs de propane de taille moyenne d'exécuter des calendriers de remplissage pilotés par la météo, réduisant les déplacements de camions. Le coût total d'une installation de 50 réservoirs est passé de 85 000 USD en 2024 à 62 000 USD en 2026, poussant le marché des systèmes de surveillance à distance de réservoirs plus profondément dans le segment intermédiaire.
Réglementations mondiales plus strictes en matière de prévention des déversements et de gestion des stocks
La révision de la règle américaine de prévention, de contrôle et de contre-mesure des déversements (SPCC) impose des alarmes électroniques et une tenue de registres pour les sites à haut risque, avec des pénalités moyennes de 42 000 USD par infraction en 2025. La directive européenne sur les émissions industrielles a étendu la surveillance en temps réel aux réservoirs de composés organiques volatils.[3]Commission européenne, "Directive sur les émissions industrielles," ec.europa.eu entraînant une hausse de 18 % des installations radar dans les usines allemandes, françaises et néerlandaises. La Chine a exigé des enquêtes trimestrielles sur les fuites pour les réservoirs de benzène et de xylène, entraînant plus de 8 000 nœuds sans fil sur les sites de Sinopec et PetroChina en 2025. Les motivations de conformité transforment les déploiements de capteurs en primes d'assurance plutôt qu'en mises à niveau discrétionnaires, élargissant le marché des systèmes de surveillance à distance de réservoirs.
Couverture satellite-IoT pour les réservoirs ultra-distants
SpaceX Starlink Direct-to-Cell a connecté 1 200 réservoirs du West Texas en décembre 2025, éliminant les visites d'inspection hebdomadaires à 350 USD et réduisant la latence de détection des fuites de 7 jours à 2 heures. Eutelsat OneWeb a signé avec des mineurs australiens pour surveiller le stockage de diesel et d'eau dans le désert du Pilbara, où la latence géostationnaire nuit aux alarmes. Des coopératives argentines ont installé 850 passerelles LoRa vers satellite en 2025, réduisant le gaspillage d'eau de 22 % et évitant 14 déversements chimiques. Bien que le satellite ajoute 18 à 25 USD par mois et par nœud, il reste 70 % moins cher que la pose d'une infrastructure terrestre pour des actifs dispersés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts initiaux élevés de matériel et d'intégration | -2.8% | Mondial, plus aigu dans les segments sensibles aux prix tels que l'agriculture et les petits distributeurs | Court terme (≤ 2 ans) |
| Préoccupations en matière de cybersécurité et de propriété des données | -1.9% | Mondial, accentué dans les secteurs des infrastructures critiques (pétrole et gaz, produits chimiques, eau) | Moyen terme (2-4 ans) |
| Responsabilités en matière de durabilité liées aux déchets de batteries | -1.2% | Europe et Amérique du Nord, émergent en Asie-Pacifique | Long terme (≥ 4 ans) |
| Tarifs sur l'acier et l'aluminium gonflant la nomenclature des composants des appareils | -1.6% | Mondial, impact concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux élevés de matériel et d'intégration
Un nœud radar sans fil entièrement équipé, avec alimentation solaire et passerelle, coûte en moyenne 2 200 à 3 800 USD, auxquels s'ajoutent 800 à 1 500 USD pour la cartographie des historiques et la formation du personnel. Un parc de 500 réservoirs de propane coûte 1,1 million USD, soit près de deux ans de revenu net pour de nombreux petits distributeurs. Soixante-dix-huit pour cent des coopératives indiennes et brésiliennes interrogées dans le cadre d'une enquête 2025 de l'Institut international de gestion de l'eau ont indiqué que des prêts concessionnels seraient nécessaires pour atteindre l'équilibre en cinq ans. Le HaaS allège le fardeau, mais les secteurs sensibles aux prix reportent encore l'adoption, limitant la pénétration du marché des systèmes de surveillance à distance de réservoirs parmi les micro-opérateurs.
Préoccupations en matière de cybersécurité et de propriété des données
L'ICS-CERT a enregistré 87 incidents liés aux capteurs de niveau en 2025, mettant en évidence les menaces croissantes pesant sur les technologies opérationnelles. La conformité à la norme IEC 62443 ajoute 15 000 à 40 000 USD à un déploiement de 50 réservoirs, tandis que le NIST recommande un traitement en périphérie sur site pour conserver la souveraineté des données, augmentant les coûts matériels de 25 à 30 %. De nombreuses entreprises de taille moyenne manquent de l'expertise nécessaire pour gérer le chiffrement, la segmentation et le contrôle d'accès basé sur les rôles, retardant les déploiements ou acceptant un risque résiduel, freinant ainsi la croissance du marché des systèmes de surveillance à distance de réservoirs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de surveillance : la prédominance du niveau continu reflète les exigences de conformité
Ce segment a généré la plus grande part de la taille du marché des systèmes de surveillance à distance de réservoirs en 2025, à 58,82 %. Le libellé réglementaire de la règle SPCC et de la directive européenne sur les émissions industrielles appelle explicitement à un suivi de niveau ininterrompu, ancrant la demande.
Les systèmes continus alimentent également des modèles d'apprentissage automatique qui détectent les micro-fuites et optimisent la logistique de remplissage, justifiant leur prime de prix de 60 à 80 %. Les sondes à niveau ponctuel restent pertinentes pour les liquides de faible valeur ou non dangereux où les budgets dominent les décisions d'achat, mais leur empreinte s'érode lentement à mesure que les normes migrent vers une visibilité en temps réel.


Par technologie : les capteurs à contact conservent l'avantage de la base installée
Les sondes à contact détenaient 36,77 % de la part de marché des systèmes de surveillance à distance de réservoirs en 2025, portées par des décennies de dispositifs magnétostrictifs et à flotteur et ruban installés dans les terminaux de produits raffinés. Leur précision de ±1 mm définit encore les contrats de transfert de garde, soutenant la demande de remplacement.
Les récepteurs radar sans contact comblent l'écart pour les applications corrosives, mousseuses ou à haute température, et le faisceau à 80 GHz du VEGAPULS 6X supplante le radar à ondes guidées dans les réservoirs encombrés. Pourtant, de nombreux opérateurs préfèrent les sondes immergées éprouvées jusqu'à ce que les cycles de déclassement forcent des décisions d'investissement, maintenant l'expansion de la technologie à contact à un TCAC sain de 23,77 %.
Par connectivité : le cellulaire en tête, le satellite en forte progression dans les zones isolées
Les liaisons cellulaires ont généré 45,91 % du chiffre d'affaires 2025, soutenues par des prix de modules tombés à 8-12 USD et des forfaits données à 1,50-2,50 USD par mois après l'expansion NB-IoT de Vodafone en Allemagne.
Les services satellitaires, cependant, enregistrent le TCAC le plus rapide à 24,02 %. Starlink et OneWeb offrent aux mineurs, aux éleveurs et aux foreurs de schiste une visibilité en temps réel là où les antennes-relais sont absentes, et les nouvelles antennes à panneau plat simplifient le montage solaire. Les modems hybrides qui basculent entre Iridium et LTE réduisent les frais de 30 % pour les actifs du Bakken, élargissant l'attrait.

Par type de réservoir : les réservoirs à toit fixe dominent, les réservoirs à toit flottant connaissent la croissance la plus rapide
Les conceptions à toit fixe contrôlaient 42,63 % du chiffre d'affaires 2025. Elles abritent l'eau, les produits chimiques et les liquides alimentaires où la gestion des vapeurs est mineure.
Les toits flottants pour pétrole brut, cependant, affichent un TCAC de 23,57 % car les clauses de débordement de la norme 2350 et les audits méthane OGMP 2.0 imposent des ponts radar. Le FMR67 d'Endress+Hauser compense l'inclinaison du pont, ajoutant 2 à 3 % de capacité utilisable et un retour sur investissement rapide.
Par secteur d'utilisation final : le pétrole et le gaz en tête, l'agriculture s'accélère
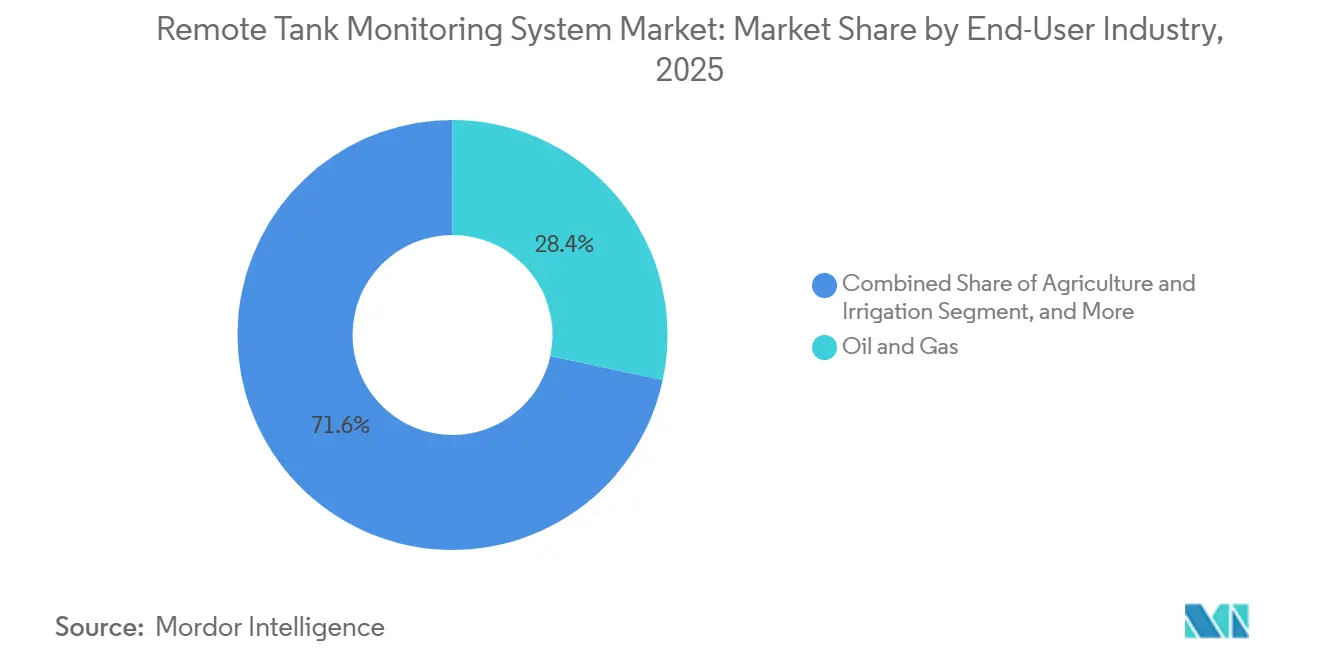
Le pétrole et le gaz ont fourni 28,36 % des dépenses 2025, principalement pour la conformité des activités intermédiaires et des terminaux. L'agriculture et l'irrigation, stimulées par les pénalités liées à la pénurie d'eau et les subventions à l'agriculture de précision, connaissent la croissance la plus rapide avec un TCAC de 24,09 %.
La télémétrie de John Deere a relié les réservoirs d'engrais aux pulvérisateurs à débit variable, réduisant les déchets chimiques de 18 % et augmentant les rendements de 8 à 12 % dans les essais de maïs et de soja du Midwest. Des intégrations similaires dans les coopératives d'Asie-Pacifique élargissent l'empreinte du secteur des systèmes de surveillance à distance de réservoirs au-delà des hydrocarbures.
Par modèle de service : les ventes de matériel dominent, les abonnements gagnent en dynamisme
Les achats de matériel traditionnels représentaient encore 51,84 % du chiffre d'affaires 2025, les grandes raffineries et les pipelines préférant la propriété en investissement.
Les abonnements HaaS, cependant, progressent à 23,41 % à mesure que les distributeurs de propane et les coopératives transfèrent les coûts vers les dépenses d'exploitation. Le forfait mensuel de 50 à 65 USD de Schneider Electric a réduit les pannes imprévues de 28 % au cours de son premier trimestre. En parallèle, les plateformes entièrement gérées prennent en charge l'installation, la connectivité et l'analytique, séduisant les opérateurs à court de personnel informatique.
Analyse géographique
L'Amérique du Nord a représenté 32,74 % des ventes 2025, portée par les rénovations SPCC et la forte adoption du propane aux États-Unis et au Canada, soutenues par l'application de la réglementation SPCC, une vaste infrastructure pétrolière et gazière et une adoption précoce de l'IoT industriel. Les subventions fédérales pour le haut débit rural améliorent la couverture LPWAN, propulsant davantage le déploiement des systèmes de surveillance à distance de réservoirs dans les États agricoles. La reconstitution des réserves stratégiques de pétrole du Canada ajoute un élan transfrontalier à mesure que les opérateurs harmonisent les plateformes de gestion des actifs.
L'Asie-Pacifique augmente la taille du marché des systèmes de surveillance à distance de réservoirs le plus rapidement avec un TCAC de 24,13 %. Les pôles pétrochimiques chinois du Zhejiang et du Jiangsu exigent des capots de vapeur et des jauges continues, tandis que la mission Jal Jeevan de l'Inde finance des nœuds LoRaWAN pour la surveillance des eaux souterraines.
L'Europe génère 24 % du chiffre d'affaires mondial grâce à l'application de la directive sur les émissions industrielles et aux obligations de reporting ESG. Le Moyen-Orient déploie des capteurs pour le suivi du méthane OGMP 2.0, et les mineurs australiens utilisent la liaison satellite pour réduire les visites de camions de 55 %.

Paysage réglementaire
Le déploiement des systèmes de surveillance à distance des réservoirs est façonné par les exigences de prévention des déversements, de protection contre le débordement et les exigences applicables aux appareils en zone dangereuse, qui poussent les opérateurs vers une mesure continue, des alarmes automatisées et une journalisation des données prête pour l'audit. Aux États-Unis, la règle SPCC (Spill Prevention, Control, and Countermeasure) de l'EPA (40 CFR Part 112) constitue un facteur de conformité majeur pour le stockage d'hydrocarbures en surface, tandis que les pratiques de protection contre le débordement API STD 2350 sont largement référencées pour les opérations de stockage pétrolier. En Europe, les obligations liées à la directive sur les émissions industrielles et aux régimes de prévention des accidents majeurs tels que Seveso III (ainsi que des cadres nationaux comme les ICPE en France) renforcent l'accent mis sur la surveillance en temps réel, la tenue de registres et la gestion des alarmes sur les sites de stockage réglementés.
Les normes et certifications de sécurité constituent également des portes d'entrée sur le marché pour les dispositifs et les architectures système. L'ISO/TS 7344:2024 soutient les considérations d'interopérabilité pour la communication par capteurs sans fil dans les contextes logistiques et de transport, et les déploiements en zones dangereuses nécessitent généralement une certification IECEx ou équivalente en matière de protection antidéflagrante (alignée sur la série IEC 60079) pour les moniteurs installés dans des atmosphères potentiellement explosives. La surveillance des infrastructures critiques américaines continue de concerner la détection et la surveillance à distance : la PHMSA a publié le 24 avril 2026 une documentation réglementaire sur la surveillance à distance des redresseurs de pipelines de liquides dangereux, renforçant le contrôle des infrastructures de surveillance à distance utilisées dans les réseaux énergétiques.
Analyse de la chaîne de valeur
La chaîne de valeur commence par le matériel de détection et les dispositifs de terrain certifiés (radar/FMCW, ultrasons, pression hydrostatique, sondes magnétostrictives et à flotteur), soutenus par des boîtiers, des options d'alimentation à sécurité intrinsèque et des pratiques d'étalonnage alignées sur les exigences de transfert de garde et de sécurité (par exemple, l'ISO 15169 pour les systèmes hybrides de mesure de réservoirs et des orientations métrologiques telles que l'OIML R 71 pour les jauges de niveau). Les fabricants d'équipements et les intégrateurs de systèmes combinent ensuite les capteurs avec des passerelles et de l'informatique en périphérie, gérant la traduction de protocoles (par exemple, Modbus, HART, OPC UA, MQTT), la mise en service sur site et l'intégration dans les historiens, les systèmes SCADA et les systèmes d'inventaire d'entreprise. Les fournisseurs de connectivité complètent la chaîne via les réseaux cellulaires (LTE-M, NB-IoT), le LPWAN et les liaisons satellites, avec des options LEO et de réseau non terrestre 5G (NTN) utilisées pour couvrir les zones blanches sur les actifs dispersés.
En aval, les fournisseurs de solutions monétisent via du matériel autonome, des modèles HaaS/Tank Monitoring as a Service, et des offres clé en main entièrement gérées qui regroupent installation, connectivité, analytique et support. L'activité produit récente met en évidence la manière dont la chaîne évolue vers des options de connectivité modulaires et satellitaires pour la couverture à distance : Mopeka a lancé GaugeLink pour connecter les jauges mécaniques à la surveillance BLE et cellulaire, puis a lancé Mopeka Satellite utilisant la connectivité Myriota, tandis que One-Tank a lancé une solution de surveillance satellitaire de réservoirs Pulse avec Myriota. Les exigences de conformité et de zones dangereuses influencent la sélection et la qualification des composants dans toutes les régions, y compris les attentes de conformité pour les atmosphères explosives référencées dans les spécifications techniques de grands opérateurs (par exemple, les exigences de Petrobras liées aux régimes de conformité brésiliens) et les pratiques d'homologation de type pour les dispositifs de mesure sur des marchés tels que le Royaume-Uni (OPSS).
Paysage concurrentiel
La concentration du marché est modérée. Les dix plus grands fournisseurs détiennent environ 55 % des points de terminaison installés. Emerson, Endress+Hauser, Honeywell et Schneider Electric s'appuient sur des relations de plusieurs décennies, des protocoles propriétaires et des équipes de service mondiales pour maintenir la fidélisation des comptes.
Des entreprises spécialisées telles que Tank Utility, Otodata Wireless Network et SkyBitz se démarquent par des offres cellulaires ou satellitaires clés en main qui sous-cotent les acteurs établis de 25 à 35 %, mais renoncent à la traduction de protocoles complexes. Des perturbateurs émergents ajoutent de l'IA en périphérie aux capteurs de vibration ou acoustiques, pratiquant des prix premium ; le package prédictif de Mistras Group a prévenu deux rejets catastrophiques sur la côte du Golfe en 2025.
Les dépôts de brevets montrent que Siemens et ABB s'efforcent de commercialiser des sondes sans batterie à récupération d'énergie répondant aux obligations du règlement européen sur les batteries 2023/1542. Des passerelles à 120-180 USD de Digi International ou Banner Engineering démocratisent l'accès pour les coopératives. L'absence d'une norme universelle ouvre un espace blanc pour les clouds d'interopérabilité — la plateforme agnostique de protocoles d'Anova relie déjà les flux Modbus, HART, OPC UA et MQTT.
Leaders du secteur des systèmes de surveillance à distance de réservoirs
Schneider Electric SE
Emerson Electric Co.
Banner Engineering Corp.
ATEK Access Technologies, LLC (TankScan)
Digi International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité clé réside dans la modernisation des réservoirs anciens et à jaugeage mécanique grâce à une connectivité modulaire et des architectures simplifiées qui réduisent la complexité de la rétromodernisation et intègrent les petits opérateurs dans des modèles de services gérés. Cette évolution est déjà visible, notamment avec le lancement de GaugeLink par Mopeka pour moderniser la surveillance des réservoirs en connectant les jauges mécaniques via BLE et cellulaire, ainsi que l'approche du Rosemount 2405 Monitoring Hub d'Emerson, qui consolide la concentration de données, les communications et l'affichage local pour une gestion automatisée des stocks. Les cycles de remplacement créent également des espaces vacants là où les gammes de produits historiques sont rationalisées, par exemple la voie de fin de production de Schneider Electric pour la ligne de surveillance de réservoirs Centeron, qui ouvre une demande de migration vers des alternatives LTE/NB-IoT, hybrides et compatibles satellite.
L'expansion de la connectivité vers des sites ultra-isolés constitue également une voie pratique vers de nouveaux points de terminaison et des offres de services à plus forte valeur, soutenue par les récents lancements et partenariats de surveillance satellitaire de réservoirs, tels que One-Tank avec Myriota (Pulse) et Mopeka Satellite utilisant la connectivité Myriota. La réglementation et la conformité créent également des opportunités pour les plateformes qui automatisent les registres et les alarmes sur des portefeuilles multi-sites : les actions de la PHMSA en 2026 concernant la surveillance à distance des redresseurs de pipelines de liquides dangereux et les mises à jour proposées des approches d'inspection pour les réservoirs de répartition reflètent l'attention continue portée à la réglementation des pratiques de surveillance et d'inspection, tandis que l'UE a adopté la décision d'exécution (UE) 2026/989 faisant référence à la norme EN 13616-1:2025 pour les dispositifs de prévention du débordement. Ensemble, ces évolutions maintiennent la demande concentrée sur les dispositifs certifiés, la capture de données interopérable et des opérations à distance sécurisées, alignées sur des cadres de cybersécurité tels que l'IEC 62443.
Développements récents du secteur
- Juin 2026 : Banner Engineering et RS ont élargi la disponibilité de capteurs Industrie 4.0 prêts à l'emploi, y compris des options sans contact utilisées dans les applications de surveillance à distance et d'automatisation. Une distribution plus large via un canal industriel majeur améliore la portée d'approvisionnement pour les intégrateurs et les utilisateurs finaux qui standardisent leurs parcs de capteurs sur plusieurs sites. Cette évolution favorise également des rétromodernisations plus rapides lorsque les fournisseurs souhaitent des délais courts et une disponibilité constante des pièces.
- Novembre 2025 : Emerson a introduit le Rosemount 2405 Monitoring Hub pour rationaliser les architectures de surveillance des réservoirs en consolidant les fonctions de communication, de concentration de données et d'affichage local. Ce hub réduit l'effort d'intégration nécessaire à la gestion automatisée des stocks de réservoirs, un point de friction courant dans les mises à niveau multi-réservoirs. Il renforce également le positionnement d'Emerson dans les projets de modernisation nécessitant un point de connexion unique vers les systèmes de l'usine et de l'entreprise.
- Août 2024 : TankScan (anciennement ATEK Access Technologies) est passé sous un nouveau propriétaire au sein du groupe ITEK LLC. Ce changement peut influencer les investissements dans la feuille de route produit, la stratégie de distribution et la continuité du support pour les clients disposant d'une base installée dans des déploiements de surveillance de réservoirs de niche. Il reflète également la consolidation et la restructuration continues du portefeuille chez les fournisseurs de télémétrie spécialisés.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les systèmes de surveillance à distance des réservoirs utilisés pour mesurer les niveaux de réservoir et les conditions de base des réservoirs, et pour transmettre ces données à un utilisateur distant via une interface logicielle. Il inclut la pile de dispositifs typique qui rend possible la visibilité à distance, ainsi que les logiciels et services de support associés.
Exclusions de périmètre : Nous excluons le jaugeage manuel des réservoirs sans télémétrie à distance, ainsi que les projets plus larges de SCADA ou d'automatisation d'usine lorsque la surveillance des réservoirs n'en constitue qu'un petit ajout.
Aperçu de la segmentation
- Par type de surveillance
- Surveillance à niveau ponctuel
- Surveillance à niveau continu
- Par technologie
- Capteurs à contact
- Jauge à flotteur et ruban
- Magnétostrictif
- Pression hydrostatique
- Capteurs sans contact
- Ultrasons
- Radar / FMCW
- Optique / Laser
- Capteurs à contact
- Par connectivité
- Cellulaire (4G LTE, 5G, NB-IoT, Cat-M)
- LPWAN (LoRaWAN, Sigfox)
- Satellite (LEO / GEO)
- RF courte portée / Wi-Fi / BLE
- Par type de réservoir
- Réservoir aérien à toit fixe
- Réservoir aérien à toit flottant
- Réservoir souterrain / UST
- Par secteur d'utilisation final
- Pétrole et gaz
- Produits chimiques et pétrochimiques
- Eau et eaux usées
- Alimentation et boissons
- Agriculture et irrigation
- Production d'énergie
- Mines et métaux
- Pharmaceutiques et soins de santé
- Par modèle de service
- Ventes de matériel autonome
- Abonnement matériel en tant que service (HaaS)
- Plateformes clés en main entièrement gérées
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Kenya
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a aidés à définir les limites du marché et à construire la première image de la demande avant d'échanger avec les participants. Nous nous sommes appuyés sur des sources publiques et sans paywall, telles que les directives de prévention des déversements de l'US EPA, les séries de données sur l'eau et l'industrie de l'USGS, les statistiques énergétiques de l'IEA, ainsi que les notes publiées sur le spectre et la connectivité IoT par les régulateurs et les organismes de normalisation.
Pour traduire l'adoption en dépenses, nous avons également examiné les rapports annuels d'entreprises, les présentations aux investisseurs et la documentation produit qui clarifie ce qui est vendu sous forme de matériel, d'abonnements logiciels et de services sur le terrain. Lorsque disponibles, des bases de données de brevets ont été utilisées pour cartographier l'innovation en matière de capteurs et de connectivité, et un accès payant aux données financières et à l'actualité des entreprises a permis de recouper les signaux de revenus et les annonces de contrats majeurs. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont également été consultées pour collecter, valider et clarifier l'analyse finale.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur des entretiens avec des fabricants de systèmes, des partenaires d'intégration, des distributeurs et de grands utilisateurs finaux exploitant des réservoirs dans les secteurs des carburants, des produits chimiques, de l'eau et de l'agriculture. Ces entretiens nous ont permis de confirmer le rythme d'adoption, le comportement tarifaire habituel du matériel et des logiciels récurrents, ainsi que la répartition entre déploiements cellulaires et satellitaires en APAC, EMEA et dans les Amériques.
Répartition des répondants du travail de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Cadres dirigeants (CXO) : 12 % | APAC : 45 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 43 % | EMEA : 35 % |
| Acteurs plus petits : 14 % | Managers : 45 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante qui relie la population de réservoirs accessible et la pénétration de la surveillance aux dépenses annuelles, où la base installée, les cycles de remplacement et les taux d'attachement des services sont reconstitués en valeur. Les totaux sont ensuite soumis à des tests de résistance à l'aide de vérifications ascendantes sélectives, telles que des fourchettes de prix de vente moyen échantillonnées multipliées par les volumes unitaires attendus, ainsi que des retours des canaux de distribution sur le mix d'abonnements, afin de réduire toute surestimation.
Les principales données utilisées dans le modèle incluent la base installée de réservoirs connectés, la part des réservoirs dans les catégories de liquides réglementées ou à haut risque nécessitant une surveillance continue, la répartition de la connectivité entre cellulaire et satellite (y compris les contraintes de couverture), la durée moyenne des abonnements et le calendrier typique de renouvellement du matériel. Lorsque les informations manquent par pays ou par type d'utilisateur final, nous interpolons à partir de marchés voisins présentant une densité de réservoirs et une économie de connectivité similaires, puis nous revérifions les dépenses implicites par réservoir surveillé à l'aide des retours d'entretiens.
Pour les prévisions, nous utilisons une analyse de scénarios, car l'adoption et la tarification peuvent évoluer rapidement en fonction de la réglementation, de la couverture réseau et des changements de modèle de service. Les hypothèses relatives à l'augmentation de la pénétration et à l'évolution des prix sont alignées sur les attentes des praticiens par région, puis appliquées de manière cohérente sur toute la période de prévision.
Validation des données et cycle de mise à jour
Les résultats sont recoupés avec des signaux indépendants, notamment des fourchettes connues de base installée, des tranches de prix d'abonnement typiques et des récits d'adoption au niveau régional issus des entretiens. Les écarts importants par région ou par composante sont signalés, et le modèle est révisé jusqu'à ce que l'économie unitaire implicite et les courbes d'adoption paraissent cohérentes.
Avant validation finale, un second analyste examine les données de base, les conversions et les évolutions d'une année sur l'autre, et une prise de contact de suivi est déclenchée si une hypothèse clé se situe en dehors de la fourchette des entretiens. Le rapport est actualisé chaque année, et des mises à jour intermédiaires sont effectuées lorsque des changements significatifs affectent l'adoption ou la tarification attendues. Juste avant la livraison, nous effectuons une dernière vérification pour nous assurer que les dernières mises à jour publiques et les retours du terrain sont pris en compte.
Comparaison de l'estimation du marché mondial des systèmes de surveillance à distance des réservoirs de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour la surveillance à distance des réservoirs peuvent sembler très éloignées les unes des autres même lorsqu'elles se réfèrent à une technologie similaire. Les écarts proviennent généralement de la manière dont chaque étude définit ce qui compte comme une vente de système, de l'année retenue comme base, et de la manière dont les logiciels et services récurrents sont inclus dans le total.
Les principaux facteurs déterminants pour ce marché sont de savoir si les indicateurs de base installée sont convertis en revenus à l'aide de cycles de remplacement réalistes, si la connectivité et le mix de modèles de service sont mis à jour chaque année, et comment la tarification est traitée pour les plans d'abonnement par rapport au matériel à achat unique. Des différences apparaissent également lorsqu'une estimation inclut des catégories de surveillance à distance adjacentes dans son périmètre, ou lorsque le calendrier des devises et la réévaluation de l'inflation sont traités différemment selon les régions.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,73 milliards USD (2025) | |
| Bureau de recherche sectorielle A | 1,80 milliard USD (2025) | Utilise une conversion plus étroite des réservoirs surveillés en revenus et applique des taux d'attachement de services conservateurs, ce qui peut sous-estimer les logiciels récurrents et le support sur les marchés où les abonnements dominent. |
| Éditeur de perspectives de marché B | 2,50 milliards USD (2025) | S'appuie sur des répartitions générales par type et application avec des vérifications moins explicites sur la base installée, le calendrier de remplacement et le mix de connectivité, ce qui peut faire varier les dépenses implicites par réservoir surveillé selon les régions. |
Le tableau montre un regroupement serré autour de 2025 avec un point aberrant inférieur, et dans le modèle de Mordor Intelligence, le total est ancré à un pont base installée-revenus qui sépare le matériel des abonnements récurrents, puis revalide les dépenses implicites par réservoir surveillé selon les régions. Une fois la tarification, le remplacement et l'attachement des services traités de manière cohérente, le résultat est plus facile à retracer jusqu'à des données claires et des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle sera la taille du marché des systèmes de surveillance à distance de réservoirs d'ici 2031 ?
Il devrait atteindre 9,16 milliards USD d'ici 2031, progressant à un TCAC de 23,33 % de 2026 à 2031.
Quel secteur d'utilisation final connaît la croissance la plus rapide ?
L'agriculture et l'irrigation affichent la hausse la plus forte, progressant à un TCAC de 24,09 % à mesure que les politiques de pénurie d'eau stimulent le suivi en temps réel des réservoirs.
Quel avantage la liaison satellite offre-t-elle par rapport au cellulaire ?
Les liaisons en orbite basse étendent la couverture aux bassins isolés et aux sites miniers, réduisant les déplacements de camions d'inspection jusqu'à 70 % tout en maintenant des mises à jour de données infra-horaires.
Pourquoi les modèles de matériel en tant que service sont-ils populaires auprès des distributeurs de propane ?
Des frais mensuels de 8 à 12 USD par réservoir regroupent capteurs, connectivité et analytique, éliminant les paiements initiaux importants et réduisant les ruptures de stock chez les clients.
Quelle technologie de capteur domine les terminaux de transfert de garde ?
Les sondes à contact magnétostrictives restent privilégiées pour leur précision de ±1 mm qui minimise les écarts de réconciliation des stocks.
Quelle norme guide la cybersécurité des réseaux industriels de réservoirs ?
La norme IEC 62443 spécifie la segmentation, le chiffrement et les contrôles d'accès basés sur les rôles pour protéger les capteurs de niveau et les passerelles contre les accès non autorisés.
Dernière mise à jour de la page le:



