
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 15.82 Mil millones de dólares |
| Tamaño del Mercado (2031) | 20.02 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.80 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
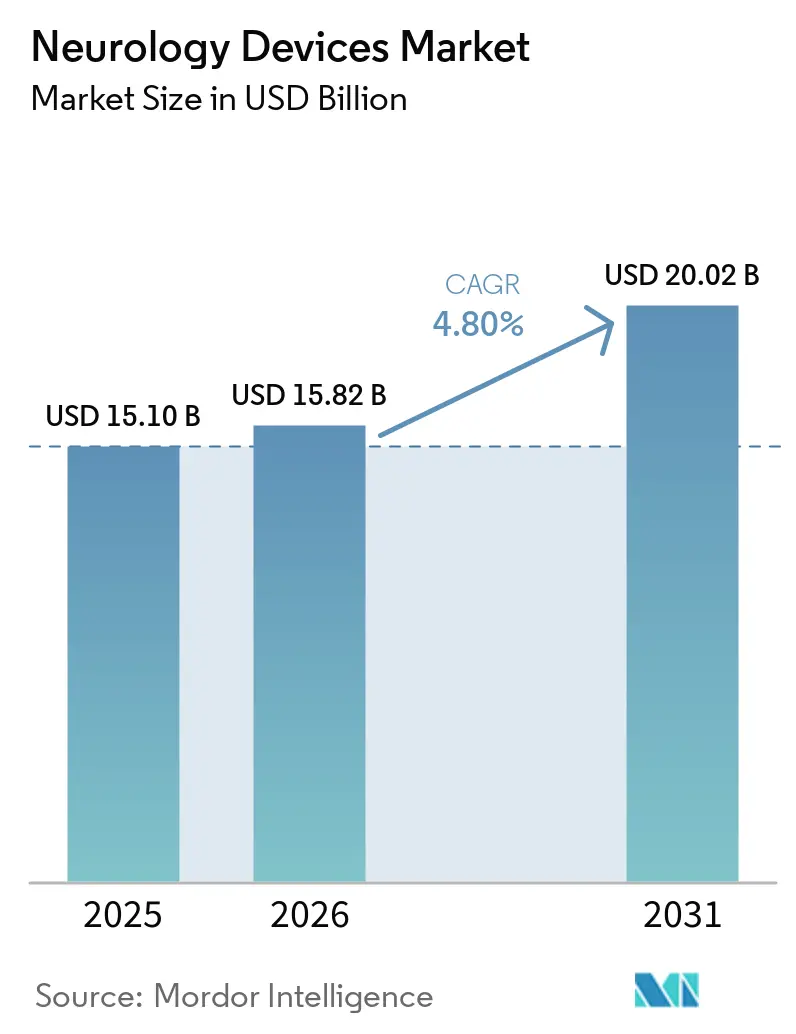
Análisis del Mercado de Dispositivos Neurológicos por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Dispositivos Neurológicos se expanda desde 15,10 mil millones de USD en 2025 y 15,82 mil millones de USD en 2026 hasta 20,02 mil millones de USD en 2031, registrando un CAGR del 4,80% entre 2026 y 2031.
El crecimiento refleja un cambio desde intervenciones episódicas centradas en el hospital hacia modelos de atención predictiva y ricos en datos, impulsados por la inteligencia artificial y los sistemas de neuroestimulación de circuito cerrado. La demanda se amplía a medida que el accidente cerebrovascular, la enfermedad de Parkinson, la epilepsia y el dolor crónico siguen siendo problemas de salud pública prioritarios, y a medida que el envejecimiento de la población intensifica la carga de las enfermedades neurológicas. Las entradas de capital, las autorizaciones aceleradas de la FDA para estimuladores adaptativos y los avances en catéteres de trombectomía mecánica añaden impulso, mientras que las actualizaciones de los códigos de reembolso para dispositivos de circuito cerrado reducen la fricción con los pagadores en mercados clave. Por el contrario, los riesgos en la cadena de suministro relacionados con los imanes de tierras raras y las aleaciones de bismuto, junto con la escasez de cirujanos en países de ingresos bajos y medios, moderan el pleno potencial del mercado de Dispositivos Neurológicos.
Conclusiones Clave del Informe
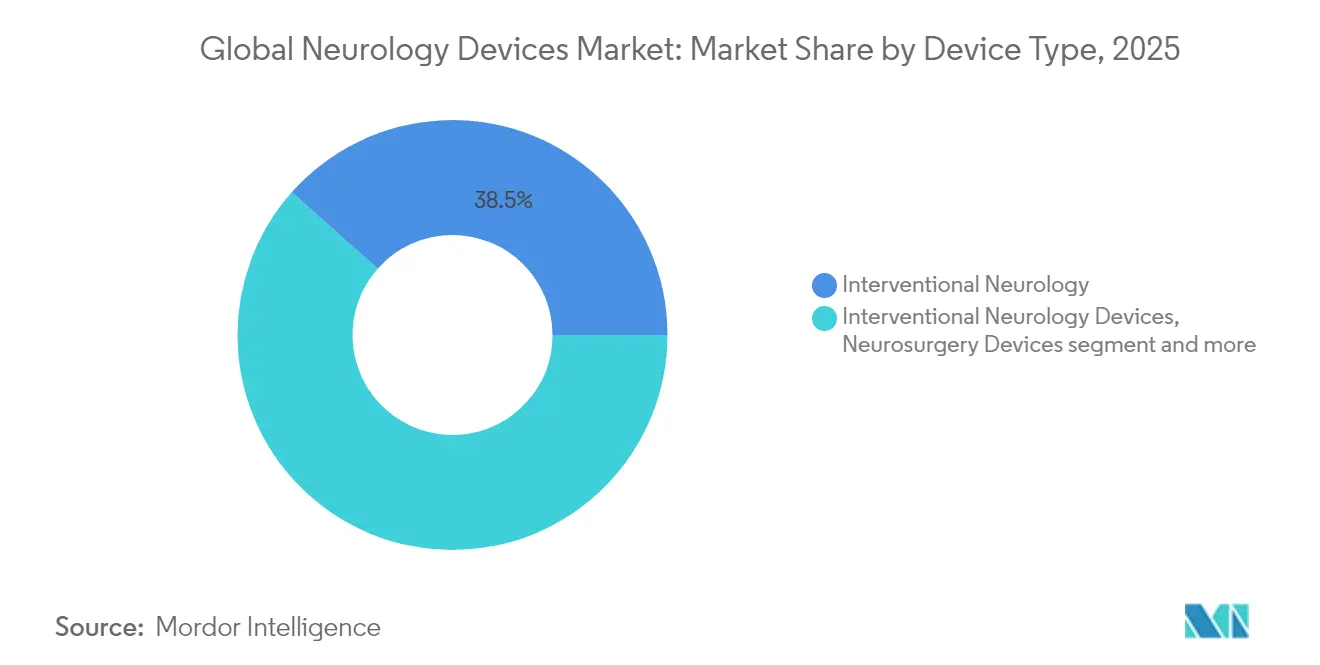
- Por tipo de dispositivo, la neurología intervencionista lideró con una participación del 38,45% en el mercado de Dispositivos Neurológicos en 2025, mientras que se espera que la neurorrehabilitación y los dispositivos portátiles registren el CAGR más rápido del 5,18% hasta 2031.
- Por aplicación, la gestión del accidente cerebrovascular representó el 43,88% del tamaño del mercado de Dispositivos Neurológicos en 2025; se proyecta que el tratamiento de la epilepsia se expanda a un CAGR del 5,66% hasta 2031.
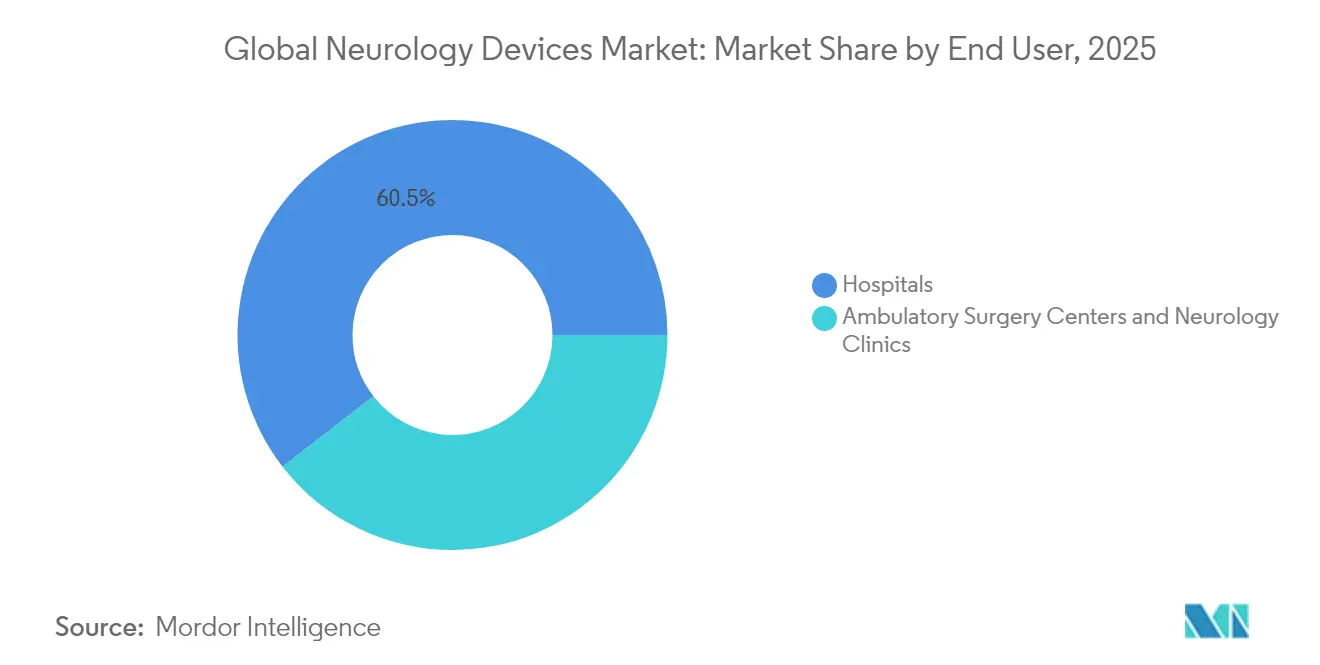
- Por usuario final, los hospitales mantuvieron una participación del 60,49% en el mercado de Dispositivos Neurológicos en 2025, mientras que se espera que los entornos de atención domiciliaria registren un CAGR del 6,17% hasta 2031.
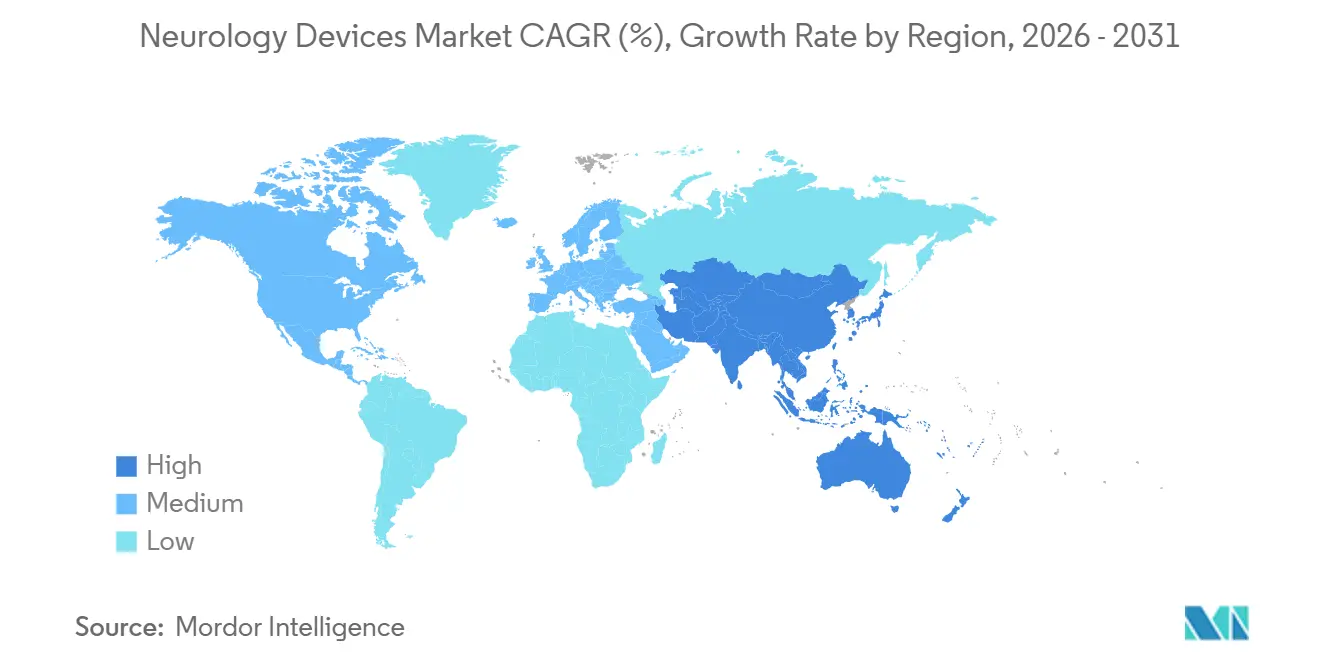
- Por geografía, América del Norte comandó una participación de ingresos del 40,27% en 2025; se prevé que Asia-Pacífico ascienda a un CAGR del 6,92% durante el horizonte de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prevalencia creciente de trastornos neurovasculares y neurodegenerativos | +1.2% | Global, mayor en América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Avances tecnológicos en dispositivos mínimamente invasivos y guiados por imagen | +0.9% | América del Norte y la UE lideran; adopción en Asia-Pacífico en aceleración | Mediano plazo (2–4 años) |
| Expansión del gasto en salud y esquemas de reembolso para neurorrehabilitación | +0.7% | América del Norte y la UE como núcleo; mercados selectivos de Asia-Pacífico | Mediano plazo (2–4 años) |
| Plataformas de neuroestimulación de circuito cerrado habilitadas por IA | +0.8% | Global; adopción temprana en EE. UU., Alemania, China | Corto plazo (≤ 2 años) |
| EEG portátil y monitoreo neurológico en el hogar | +0.6% | Global; fuerte en mercados preparados para la telesalud | Corto plazo (≤ 2 años) |
| Proyectos piloto de atención remota en neuromodulación | +0.4% | China, Japón; expansión hacia mercados emergentes | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia Creciente de Trastornos Neurovasculares y Neurodegenerativos
Las afecciones neurológicas afectan ahora al 43% de la población mundial, ampliando el grupo de pacientes susceptibles de tratamiento con dispositivos terapéuticos. El accidente cerebrovascular sigue siendo primordial: las oclusiones de grandes vasos representan hasta el 40% de los casos isquémicos y requieren soluciones rápidas de trombectomía. Las secuelas neurológicas posvirales tras la COVID-19 y otros patógenos elevan aún más la utilización de dispositivos. Dadas estas realidades epidemiológicas, el mercado de Dispositivos Neurológicos continúa priorizando intervenciones de alta eficacia y estrategias escalables de monitoreo de enfermedades crónicas.
Avances Tecnológicos en Dispositivos Mínimamente Invasivos y Guiados por Imagen
Los catéteres de aspiración de cuarta generación, los microcatéteres dirigibles y los escáneres de resonancia magnética con gradientes de 300 mT/m acortan el tiempo de procedimiento y elevan la precisión diagnóstica. Los algoritmos en tiempo real integrados en los dispositivos de trombectomía mejoran el éxito en el primer intento y reducen los costos posteriores. La interacción de la robótica, la realidad aumentada y la IA promueve curvas de aprendizaje más rápidas para los neurocirujanos, ayudando a abordar los déficits de personal. Al elevar los umbrales clínicos, las actualizaciones tecnológicas consolidan la participación de las empresas intensivas en I+D y refuerzan las barreras de entrada, afectando a los proveedores de cola larga en la industria de Dispositivos Neurológicos.
Expansión del Gasto en Salud y Esquemas de Reembolso para Neurorrehabilitación
Estados Unidos destina el 40% del gasto mundial en dispositivos médicos, con cambios en la codificación de 2025 (CPT 0735T, 0736T) que cubren explícitamente los estimuladores adaptativos y la ablación por radiofrecuencia pulsada. Los refinamientos del Grupo Relacionado por Diagnóstico en Europa impulsan el reembolso de la rehabilitación post-accidente cerebrovascular, mientras que el Seguro Nacional de Salud de Japón ahora financia kits de EEG domiciliarios. Sin embargo, los pagadores limitan la cobertura para modalidades emergentes como la estimulación vagal transcutánea auricular, lo que señala la necesidad de expedientes de economía de la salud más sólidos. Como resultado, la tracción comercial depende de compensaciones de costos demostrables, no solo de la novedad técnica, dentro del mercado de Dispositivos Neurológicos.
EEG Portátil y Monitoreo Neurológico en el Hogar Crean Nuevos Ingresos Ambulatorios
Los sensores de EEG miniaturizados en auriculares registran datos de forma continua durante 24 horas para identificar convulsiones subclínicas, reduciendo los días de telemetría hospitalaria en un 28% y liberando capacidad para casos agudos [1]. Los pagadores comerciales en EE. UU. reembolsan las revisiones remotas de EEG a USD 125 por sesión, creando ingresos de tipo anualidad. En Europa y Australia, las plataformas de teleneurología integran análisis en la nube para alertas tempranas de recaída en pacientes con esclerosis múltiple. En consecuencia, los fabricantes de dispositivos se diversifican hacia el software como servicio, difuminando las líneas entre las ventas de hardware y las suscripciones de salud digital en el mercado de Dispositivos Neurológicos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta carga de costos de dispositivos y procedimientos | -0.8% | Global; aguda en mercados emergentes | Largo plazo (≥ 4 años) |
| Ciclos de aprobación regulatoria largos y complejos | -0.6% | Global; dependiente de la jurisdicción | Mediano plazo (2–4 años) |
| Escasez de neurocirujanos intervencionistas | -0.5% | África, Sudeste Asiático | Largo plazo (≥ 4 años) |
| Riesgo en la cadena de suministro de materiales de tierras raras | -0.3% | Global; abastecimiento centrado en China | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alta Carga de Costos de Dispositivos y Procedimientos
Los implantes de estimulación de la médula espinal cuestan entre USD 35.000 y 70.000, mientras que las revisiones añaden entre USD 15.000 y 25.000, lo que limita la penetración entre los grupos con cobertura de seguro insuficiente según el Journal of Pain Research. Las tasas de explantación rondan el 10% debido principalmente a la pérdida de eficacia, lo que genera inquietudes sobre el costo total de propiedad. En India, los espirales desprendibles para la reparación de aneurismas están sujetos a aranceles de importación del 10%, lo que agrava los obstáculos de asequibilidad según MD+DI. Estos vectores de costo frenan la adopción a pesar de la necesidad clínica.
Ciclos de Aprobación Regulatoria Largos y Complejos
Los dispositivos neurológicos de Clase III pueden pasar entre 180 y 365 días en revisión previa a la comercialización, extendiendo los períodos de consumo de efectivo para los innovadores según Greenlight Guru. El Reglamento de Dispositivos Médicos de Europa alarga aún más el tiempo de comercialización mediante la demostración obligatoria de beneficio clínico y auditorías de vigilancia poscomercialización. Las pequeñas empresas sin dispositivos predecesores enfrentan retrasos desproporcionados, inclinando la ventaja competitiva hacia las multinacionales establecidas dentro de la industria de Dispositivos Neurológicos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Dispositivo:
La Neurología Intervencionista Domina a Pesar del Auge de la RehabilitaciónLos sistemas intervencionistas capturaron el 38,45% de la participación del mercado de Dispositivos Neurológicos en 2025, ya que la trombectomía mecánica y los implantes de derivación de flujo se convirtieron en el estándar de atención para el accidente cerebrovascular isquémico agudo. Los datos del registro EXCELLENT mostraron tasas de reperfusión final del 94,5% con el recuperador EMBOTRAP, reforzando la confianza de los médicos. Los monitores de neurodiagnóstico, las derivaciones de líquido cefalorraquídeo y los implantes de neuroestimulación anclan colectivamente los presupuestos de adquisición hospitalaria, mientras que las actualizaciones de plataformas, como los microcatéteres dirigibles, mantienen ágiles los ciclos de reemplazo de capital.
Los dispositivos de rehabilitación y portátiles, con una CAGR del 5,18%, permiten cada vez más el monitoreo postoperatorio y de enfermedades crónicas en el hogar. Los dispositivos EEG portátiles intrauriculares capturan precursores de convulsiones, reduciendo las admisiones de emergencia y ampliando los ingresos por servicios recurrentes. Las barreras competitivas aquí dependen de la propiedad intelectual en análisis de datos más que del hardware, lo que invita a la entrada de empresas tecnológicas. En consecuencia, los proveedores establecidos de catéteres y derivaciones diversifican sus carteras para protegerse contra el crecimiento más lento en los productos maduros basados en quirófano.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Liderazgo en el Manejo del Accidente Cerebrovascular es Desafiado por la Innovación en EpilepsiaLa atención del accidente cerebrovascular siguió siendo fundamental, representando el 43,88% del tamaño del mercado de Dispositivos Neurológicos en 2025 gracias al reembolso generalizado de catéteres de trombectomía y aspiración. El dispositivo milli-spinner de Stanford logró un éxito de eliminación de coágulos superior al 90%, ilustrando los avances continuos que anclan los ingresos de este segmento. Sin embargo, los volúmenes de procedimientos dependen de la llegada rápida al hospital, lo que impulsa la inversión paralela en escáneres de tomografía computarizada en ambulancias.
Las terapias para la epilepsia crecen más rápido con una CAGR del 5,66%, impulsadas por estimuladores cerebrales profundos adaptativos e implantes de neuroestimulación responsiva que adaptan los pulsos a las señales corticales en tiempo real. Las aprobaciones más amplias de la FDA y los diagnósticos de EEG domiciliarios amplían los grupos de candidatos más allá de los casos refractarios, amenazando con reducir el dominio del accidente cerebrovascular durante el período de proyección.
Por Usuario Final:
El Dominio Hospitalario se Erosiona a Medida que la Atención Domiciliaria Gana ImpulsoLos hospitales mantuvieron el 60,49% de la participación del mercado de Dispositivos Neurológicos en 2025, respaldados por la infraestructura de quirófanos y las necesidades de monitoreo en cuidados intensivos. Las intervenciones complejas, desde el clipaje de aneurismas hasta la implantación de estimuladores de la médula espinal, aún requieren entornos hospitalarios y equipos multidisciplinarios.
La atención domiciliaria, con una CAGR del 6,17%, aprovecha los parches de EEG portátiles y los cascos de estimulación magnética transcraneal repetitiva portátiles de 3 kg, lo que permite la terapia durante las actividades diarias según Nature Communications. Los códigos de monitoreo fisiológico remoto de Medicare reembolsan las revisiones de datos de EEG, mejorando la viabilidad comercial. A medida que mejora la usabilidad de los dispositivos, el mercado de Dispositivos Neurológicos desvincula progresivamente el crecimiento del volumen de las instalaciones físicas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Dispositivos Neurológicos de América del Norte
América del Norte lideró los ingresos con una participación del 40,27% en 2025, respaldada por una sólida cobertura de pagadores, neurólogos altamente capacitados y ecosistemas de I+D. El modelo de pagador único de Canadá financia ensayos nacionales de ECP de circuito cerrado, mientras que México acelera la adquisición de equipos de resonancia magnética a través de asociaciones público-privadas.
Mercado de Dispositivos Neurológicos de Asia-Pacífico
Asia-Pacífico registra el CAGR más rápido del 6,92%, impulsado por la hoja de ruta de ICN de China y los proyectos piloto de atención remota de Japón. Las subvenciones gubernamentales subsidian la fabricación nacional de desviadores de flujo, reduciendo la dependencia de las importaciones y fortaleciendo a los actores locales. India registra un crecimiento de dos dígitos en las ventas de espirales desprendibles a medida que su cohorte de población envejecida se expande, aunque persisten brechas de accesibilidad económica.
Mercado de Dispositivos Neurológicos de Europa
Europa sigue siendo un contribuyente estable, con énfasis en la demostración del valor clínico bajo el Reglamento de Dispositivos Médicos. La creciente incidencia de hidrocefalia en Alemania impulsa la demanda de derivaciones, mientras que el Reino Unido implementa proyectos piloto de vías de atención al ictus con triaje asistido por inteligencia artificial que podrían escalar a nivel continental. Mientras tanto, el posible reconocimiento por parte de Suiza de las aprobaciones de la FDA agiliza los lanzamientos en ambos mercados, beneficiando a los fabricantes centrados en el mercado estadounidense.
Ediciones regionales
Todas las regiones
Panorama regulatorio
Los dispositivos de neurología abarcan niveles de riesgo de Clase II y Clase III, y muchos productos de neuroestimulación y combinaciones de dispositivo-fármaco requieren revisión multicéntrica además de obligaciones posteriores a la comercialización. En Estados Unidos, la Oficina de Productos Combinados de la FDA determina la jurisdicción principal utilizando el Modo de Acción Primario (PMOA) conforme al 21 CFR Parte 3, coordinando revisiones entre CDRH, CDER y CBER según corresponda a las combinaciones neuroterapéuticas.
En Europa, el Reglamento (UE) 2017/745 (MDR) continúa configurando las aprobaciones y el cumplimiento del ciclo de vida, incluidos los requisitos del artículo 117 sobre la intervención de un Organismo Notificado cuando un producto medicinal incorpora un dispositivo médico como parte integral, con la coordinación de la EMA a través de su Grupo Operativo de Productos Combinados (COMBO). Las expectativas de cumplimiento también se endurecen mediante actualizaciones de normas: la ISO 20417:2026 (información suministrada por el fabricante), publicada en marzo de 2026, y la ISO 10993-6:2026 (efectos locales tras la implantación), publicada en abril de 2026, afectan al etiquetado y a la evidencia de biocompatibilidad de implantes para dispositivos neurológicos implantados y materiales relacionados.
Análisis de la cadena de valor
La cadena de valor de los dispositivos de neurología comienza con insumos especializados (polímeros y metales de grado implantable, componentes de tierras raras para determinados sistemas implantados, semiconductores, sensores y envases estériles), y luego avanza a través de controles de diseño, verificación/validación y fabricación regulada bajo sistemas de calidad alineados con la norma ISO 13485. A continuación siguen la esterilización y la liberación final, y la ejecución del canal depende de la educación clínica y el soporte de procedimientos tanto en hospitales como en entornos ambulatorios. La neurorrehabilitación y la monitorización añaden requisitos adicionales a medida que los servicios habilitados por software se convierten en parte de la revisión remota y la gestión de datos longitudinales.
El cumplimiento normativo y la continuidad del suministro son puntos de control importantes. La gobernanza de productos combinados añade sobrecarga de procesos, ya que los fabricantes deben alinear las vías de revisión de la FDA impulsadas por el PMOA con requisitos de calidad duales (sistemas de calidad de dispositivos más cGMP farmacéutico para las combinaciones pertinentes), y los flujos de trabajo del MDR de la UE pueden requerir capacidad de Organismo Notificado para los componentes de dispositivo. Por el lado de la oferta, la presión de costos de 2025 derivada de la exposición a arancele y los largos plazos de entrega de componentes como semiconductores y materiales de envasado ha aumentado el interés en huellas de abastecimiento más resilientes, y los fabricantes con producción significativa con base en Estados Unidos reportan una menor sensibilidad arancelaria en comparación con sus competidores dependientes de componentes importados.
Panorama Competitivo
Concentración del Mercado
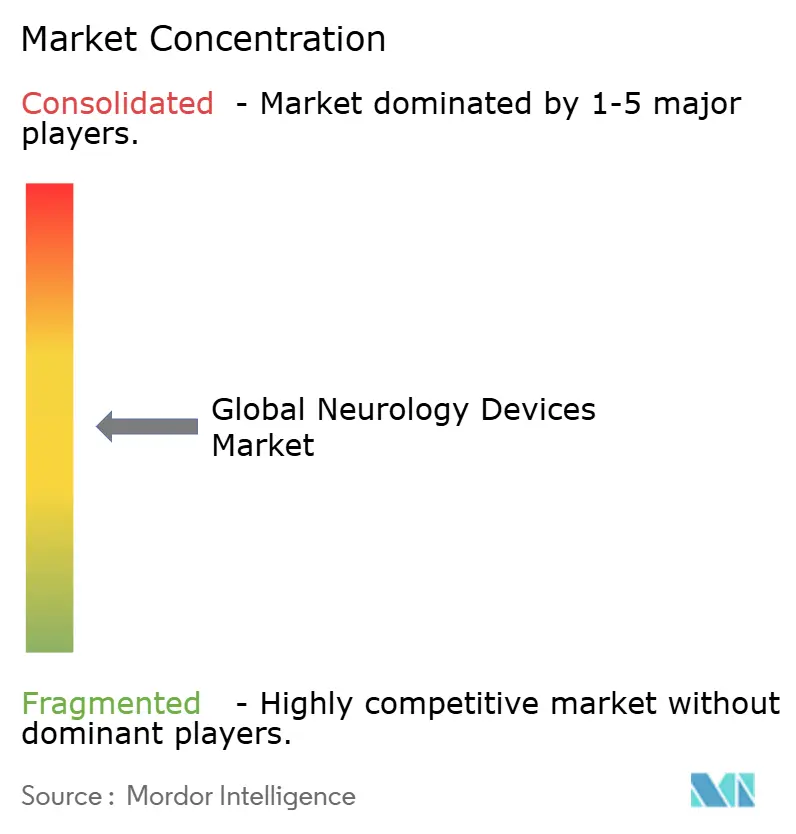
El mercado de Dispositivos Neurológicos sigue siendo moderadamente fragmentado, ya que los actores clave concentran alrededor de la mitad de los ingresos totales. Medtronic lidera la neuroestimulación y la intervención en accidentes cerebrovasculares, reforzado por la primera aprobación de la FDA para un sistema de estimulación cerebral profunda adaptativa en 2025. La adquisición de Inari Medical por parte de Stryker por USD 4.900 millones fortalece su continuo de dispositivos vasculares, añadiendo FlowTriever a su suite de eliminación de coágulos[2]. La adquisición de Nevro por parte de Globus Medical por USD 250 millones aporta escala en terapia del dolor e IP de circuito cerrado según MedTech Dive.
Las alianzas estratégicas combinan cada vez más imagen, IA y hardware. Philips se asocia con Nvidia para integrar aceleradores de redes neuronales en los escáneres de resonancia magnética BlueSeal, reduciendo el tiempo de exploración y mejorando la precisión del triaje según MedTech Dive. GE HealthCare impulsa sistemas de resonancia magnética exclusivos para la cabeza con bobinas de gradiente asimétricas para una resolución neurológica un 50% mayor según GE HealthCare. La financiación de capital de riesgo sigue siendo dinámica: las empresas emergentes de neurotecnología aseguraron USD 2.300 millones en 129 operaciones en 2024, lo que señala el apetito inversor por oportunidades en estimulación adaptativa e interfaces cerebro-computadora según Neurotechnology.
Las empresas más pequeñas se especializan: Imperative Care se centra en los catéteres de aspiración Zoom, Synchron avanza en interfaces cerebro-computadora endovasculares y Cerenovus perfecciona la geometría de los catéteres de aspiración. Para competir, los actores establecidos amplían las capas de servicio, como la programación remota y el análisis predictivo, forjando ecosistemas de alta fidelización. Los activos de propiedad intelectual, la capacidad regulatoria y la validación de la economía de la salud configuran conjuntamente la ventaja duradera en la evolución de la industria de Dispositivos Neurológicos.
Líderes de la Industria de Dispositivos Neurológicos
-
Boston Scientific Corporation
-
Stryker Corporation
-
B. Braun Melsungen AG
-
Medtronic PLC
-
Abbott Laboratories
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos Neurológicos Empresas cubiertas en este informe
- Abbott Laboratories
- B. Braun
- Boston Scientific
- Cochlear
- GE Healthcare
- Inari Medical
- Integra LifeSciences
- Johnson & Johnson (CERENOVUS)
- LivaNova
- Medtronic
- MicroPort
- Natus Medical
- Neuronetics
- Nevro
- Penumbra
- Koninklijke Philips
- Siemens Healthineers
- Stryker
- Terumo
- Zimmer Biomet
Lea el análisis de las empresas de dispositivos neurológicos
Oportunidades de mercado y perspectivas futuras
La armonización de sistemas de calidad y las mejoras en trazabilidad crean un espacio a corto plazo para proveedores que pueden reducir la carga regulatoria de los fabricantes de equipos originales (OEM) de neurología y de los desarrolladores de productos combinados. El Reglamento del Sistema de Gestión de Calidad (QMSR) de la FDA, vigente desde febrero de 2026 e incorporando conceptos de la norma ISO 13485:2016, impulsa a los fabricantes a modernizar los procesos de calidad en los controles de diseño, los proveedores y los ciclos de retroalimentación posteriores a la comercialización, lo cual es especialmente relevante para la neuroestimulación de circuito cerrado, el EEG portátil y otros sistemas ricos en datos. Junto a esto, la FDA emitió en junio de 2025 una guía preliminar sobre las expectativas del Identificador Único de Dispositivo (UDI) para productos combinados, elevando el estándar en materia de etiquetado, preparación para GUDID y trazabilidad de extremo a extremo en los componentes de dispositivo.
Las oportunidades tecnológicas se concentran donde las plataformas de dispositivos se cruzan con la administración dirigida y la detección. El trabajo en nanoplataformas sensibles a estímulos y otras estrategias para la barrera hematoencefálica respalda una cartera de combinaciones de dispositivo-fármaco neurológicas que combinan estímulos físicos (modalidades magnéticas, eléctricas, ultrasónicas o impulsadas por luz) con conceptos de administración localizada. Esto se alinea con el énfasis del informe en modelos de atención predictiva y terapias de circuito cerrado, y aumenta la necesidad de colaboración entre la ciencia de materiales, la fabricación de sensores e implantes, y la infraestructura de software regulado para la monitorización longitudinal y la titulación de terapias.
Desarrollos recientes de la industria en Mercado de Dispositivos Neurológicos
- Marzo de 2026: Medtronic recibió la autorización 510(k) de la FDA para el sistema quirúrgico Stealth AXiS destinado a procedimientos craneales y de otorrinolaringología. La autorización refuerza el conjunto de herramientas de navegación craneal y estereotaxia de Medtronic, apoyando la estandarización de procedimientos y la integración de flujos de trabajo en quirófanos neuroquirúrgicos.
- Febrero de 2025: Medtronic obtuvo la aprobación de la FDA de EE. UU. para su sistema de estimulación cerebral profunda BrainSense Adaptive destinado a personas con enfermedad de Parkinson. Este hito regulatorio impulsa la DBS habilitada por detección y ajuste terapéutico, y refuerza la diferenciación competitiva en neuromodulación implantable.
- Noviembre de 2024: GE HealthCare recibió la autorización 510(k) de la FDA para el sistema de resonancia magnética exclusivo para cabeza SIGNA MAGNUS con alto rendimiento de gradiente. La autorización amplía el acceso a plataformas dedicadas de neuroimagen que pueden mejorar el rendimiento diagnóstico y la clasificación de pacientes en vías de atención con alta carga neurológica.
Mercado de Dispositivos Neurológicos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de dispositivos neurológicos abarca los ingresos provenientes de dispositivos médicos nuevos y terminados utilizados para prevenir, diagnosticar, monitorear o tratar trastornos del sistema nervioso central y periférico en entornos de atención clínica.
Exclusiones del alcance: Se excluyen los consumibles desechables, los reactivos de imagen y los análisis exclusivamente de software que no se comercializan como parte de un sistema de dispositivos neurológicos.
Descripción General de la Segmentación
- Por Tipo de Dispositivo
- Dispositivos de Neuroestimulación
- Dispositivos de Neurología Intervencionista
- Dispositivos de Neurocirugía
- Dispositivos de Gestión del Líquido Cefalorraquídeo
- Dispositivos de Neurodiagnóstico y Monitoreo
- Dispositivos de Neurorrehabilitación y Portátiles
- Por Aplicación
- Manejo del Accidente Cerebrovascular
- Dolor Crónico y Trastornos del Movimiento
- Epilepsia
- Enfermedades Neurodegenerativas
- Traumatismos Cerebrales y Espinales
- Por Usuario Final
- Hospitales
- Centros de Cirugía Ambulatoria
- Clínicas de Neurología
- Entornos de Atención Domiciliaria
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del modelo y anclar las tendencias que pueden verificarse año tras año. Principalmente se consultaron fuentes públicas como la Organización Mundial de la Salud, las estadísticas de salud de la OCDE, los CDC de EE. UU., las bases de datos de dispositivos de la FDA de EE. UU. y las comunicaciones de seguridad, y la literatura clínica indexada en PubMed del NIH de EE. UU. para el contexto de procedimientos y enfermedades.
Para traducir las señales clínicas en lógica de mercado, también nos apoyamos en informes anuales y presentaciones para inversores de empresas de tecnología médica cotizadas, publicaciones de hospitales y pagadores sobre adopción, y cobertura de prensa de renombre sobre lanzamientos de productos y retiros del mercado. En algunos casos, se utilizaron suscripciones de pago para obtener información financiera e inteligencia empresarial de compañías, patentes y verificaciones de importación o exportación a nivel de envíos, lo que ayudó a validar de manera direccional si los volúmenes y los precios se movían en línea con el modelo. Estas fuentes de investigación documental son ilustrativas, y también se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar los límites del alcance de los dispositivos, la progresión típica de precios y el ritmo de adopción en las principales vías de atención neurológica. Hablamos con una combinación de fabricantes, distribuidores, médicos y contactos de adquisiciones o ingeniería biomédica, y los aportes se equilibraron entre APAC, EMEA y las Américas para reflejar las realidades regionales de reembolso y procedimientos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos (CXO): 13% | APAC: 45% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 35% | EMEA: 31% |
| Actores más pequeños: 22% | Gerentes: 52% | Américas: 24% |
Dimensionamiento del Mercado y Pronósticos
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba. Primero utilizamos indicadores epidemiológicos y de procedimientos para reconstruir el conjunto de demanda, luego validamos los resultados utilizando aproximaciones selectivas de proveedores y canales. En la práctica, partimos de los volúmenes de pacientes tratados y procedimientos por las principales indicaciones e intervenciones neurológicas, aplicamos tasas de penetración de dispositivos y ciclos de reemplazo, y luego traducimos esto en valor utilizando bandas de precio de venta promedio típicas por categoría de dispositivo.
Los insumos que dieron forma al modelo incluyeron volúmenes de procedimientos neuroquirúrgicos e intervencionistas, períodos de reemplazo de implantes y equipos de capital, crecimiento de la base instalada para sistemas de estimulación, dirección de reembolso o cobertura en países grandes, y el ritmo de aprobaciones de nuevos productos que pueden cambiar la adopción. Donde las verificaciones de abajo hacia arriba estaban incompletas, las brechas se manejaron utilizando ratios de proxy a nivel regional (como procedimientos por neurólogo o por cama hospitalaria) y luego ajustando tras la retroalimentación de expertos.
Para los pronósticos, se utilizó el análisis de escenarios para que la adopción y los precios pudieran flexibilizarse en torno a factores prácticos como el envejecimiento demográfico, la carga de accidentes cerebrovasculares, la recuperación de cirugías electivas y los ciclos de gasto de capital hospitalario. Las trayectorias de crecimiento finales se sometieron a pruebas de estrés frente a lo que los entrevistados esperaban para la expansión de procedimientos y los presupuestos de adquisiciones, y luego se aplicaron de manera consistente en todas las regiones y grupos de dispositivos.
Validación de Datos y Ciclo de Actualización
Los resultados se validaron mediante triangulación de señales independientes y luego se verificaron en busca de saltos inusuales que no coincidieran con patrones clínicos o de compra conocidos. También realizamos verificaciones de varianza entre regiones y categorías de dispositivos, y cualquier valor atípico desencadena una segunda revisión seguida de un nuevo contacto con encuestados seleccionados cuando las suposiciones parecen forzadas.
Antes de la aprobación final, el modelo y la narrativa pasan por una revisión analítica de múltiples pasos para que las definiciones, las unidades y el manejo de divisas se mantengan consistentes. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales como retiros importantes del mercado, cambios de política o grandes cambios de cartera impulsados por adquisiciones. Justo antes de la entrega, se completa un pase final para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado Global de Dispositivos Neurológicos de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para dispositivos neurológicos pueden parecer muy distantes entre sí porque cada fuente traza el límite de manera diferente y también elige un momento diferente para el año base y la conversión de divisas. Las diferencias también aparecen cuando un modelo se apoya más en los informes de ingresos, mientras que otro se apoya en la lógica de pacientes tratados y volúmenes de procedimientos.
Al rastrear las inclusiones de categorías de dispositivos, verificar las señales de procedimientos tratados y actualizar el momento de la conversión de divisas, Mordor Intelligence mantiene la estimación vinculada a los ingresos de equipos neurológicos nuevos y terminados y evita inflar los totales con consumibles o análisis exclusivamente de software. Además, algunas fuentes asumen una expansión más rápida del precio de venta promedio o una mayor penetración de implantes en años anteriores, lo que puede elevar el punto de partida incluso si la tendencia a largo plazo es similar.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 15,82 mil millones de USD (2026) | |
| Consultora Global A | 12,83 mil millones de USD (2024) | Utiliza un año base anterior y una ventana de crecimiento diferente, y su énfasis en el alcance parece más concentrado en categorías de dispositivos terapéuticos e intervencionistas seleccionados, lo que puede comprimir el total en comparación con una canasta más amplia de dispositivos neurológicos. |
| Editorial de la Industria B | 15,69 mil millones de USD (2024) | Parte de una base de 2024 y aplica supuestos de crecimiento a largo plazo más elevados, y el límite entre dispositivos y consumibles adyacentes o complementos de monitoreo no siempre se hace explícito, lo que puede desplazar el conjunto de ingresos incluidos. |
En conjunto, la dispersión se explica principalmente por la elección del año base y lo que se contabiliza dentro de los dispositivos neurológicos frente a los elementos adyacentes que rodean los procedimientos. Nuestro enfoque mantiene las reglas de alcance claras, vincula los totales a las variables de procedimientos y adopción, y hace que los pasos sean repetibles cuando el mercado se actualiza.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado Global de Dispositivos Neurológicos?
Se espera que el tamaño del Mercado Global de Dispositivos Neurológicos alcance USD 15,82 mil millones en 2026 y crezca a una CAGR del 4,80% para llegar a USD 20,02 mil millones en 2031.
¿Cuál es el tamaño actual del Mercado Global de Dispositivos Neurológicos?
En 2026, se espera que el tamaño del Mercado Global de Dispositivos Neurológicos alcance USD 15,82 mil millones.
¿Quiénes son los actores clave en el Mercado Global de Dispositivos Neurológicos?
Boston Scientific Corporation, Stryker Corporation, B. Braun Melsungen AG, Medtronic PLC y Abbott Laboratories son las principales empresas que operan en el Mercado Global de Dispositivos Neurológicos.
¿Cuál es la región de más rápido crecimiento en el Mercado Global de Dispositivos Neurológicos?
Se estima que Asia-Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2026-2031).
¿Qué región tiene la mayor participación en el Mercado Global de Dispositivos Neurológicos?
En 2025, América del Norte representa la mayor participación de mercado en el Mercado Global de Dispositivos Neurológicos.
¿Qué años cubre este Mercado Global de Dispositivos Neurológicos y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado Global de Dispositivos Neurológicos se estimó en USD 15,82 mil millones. El informe cubre el tamaño histórico del Mercado Global de Dispositivos Neurológicos para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado Global de Dispositivos Neurológicos para los años: 2026, 2027, 2028, 2029, 2030 y 2031.