
Tamaño y Participación del Mercado de Depósitos de Contenedores del Interior y Puertos Secos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 32.59 Mil millones de dólares |
| Tamaño del Mercado (2031) | 42.5 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.45 % |
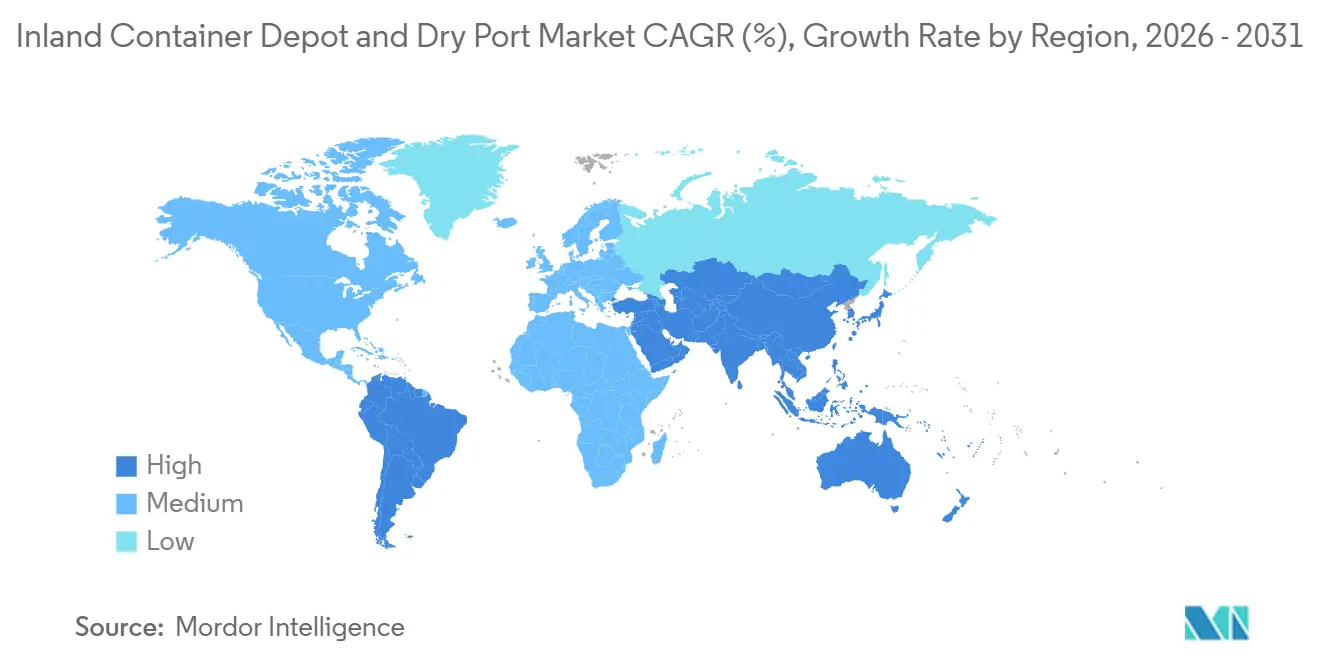
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
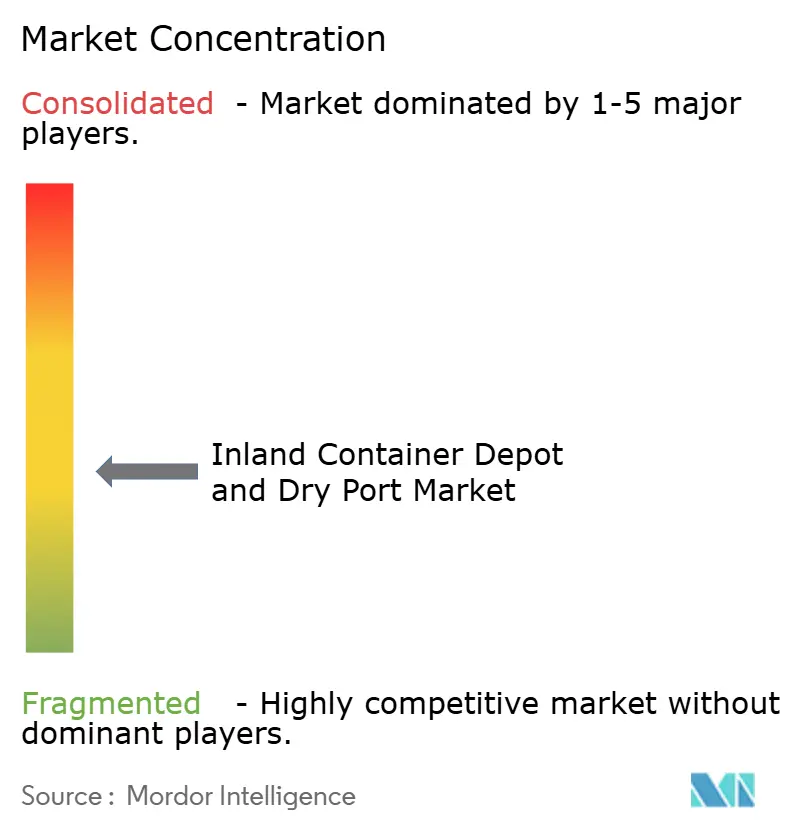
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Depósitos de Contenedores del Interior y Puertos Secos por Mordor Intelligence
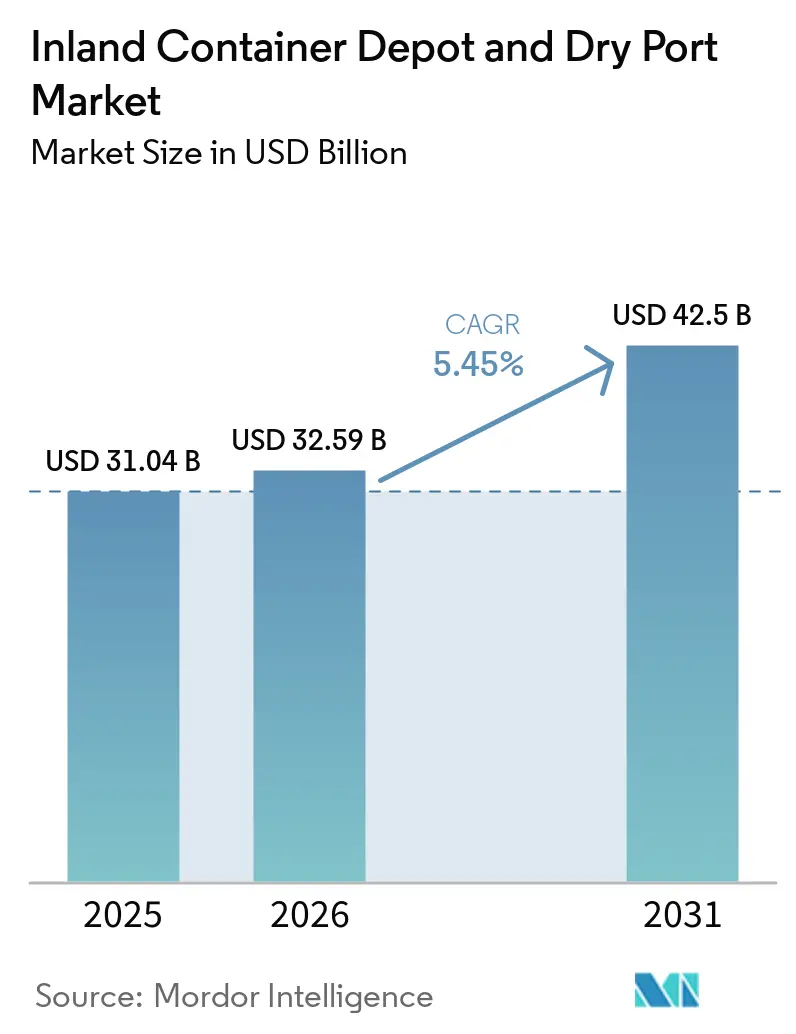
El tamaño del mercado de depósitos de contenedores del interior y puertos secos fue valorado en 31,04 mil millones de USD en 2025, y se estima que crecerá desde 32,59 mil millones de USD en 2026 hasta alcanzar los 42,50 mil millones de USD en 2031, a una CAGR del 5,45% durante el período de previsión (2026-2031).
Los mayores movimientos de contenedores, la congestión en las terminales costeras y la inversión pública en corredores de carga vinculados al ferrocarril respaldan la demanda de capacidad de carga interior. Los movimientos globales de contenedores alcanzaron los 159 millones de TEUs de enero a octubre de 2025, un 4% más interanual, lo que aumentó la presión sobre las redes logísticas del hinterland. El mercado de depósitos de contenedores del interior y puertos secos está evolucionando más allá del almacenamiento de contenedores vacíos, ya que las instalaciones añaden servicios de despacho aduanero, preparación de cadena de frío y transferencia intermodal. Los operadores están respondiendo mediante conexiones ferroviarias, almacenamiento en depósito aduanero, enlaces digitales con aduanas e instalaciones capaces de gestionar carga refrigerada. La competencia refleja una combinación de grupos logísticos globales y operadores vinculados al Estado, mientras que los términos de concesión y la política nacional de carga continúan configurando las condiciones operativas locales.
Conclusiones Clave del Informe
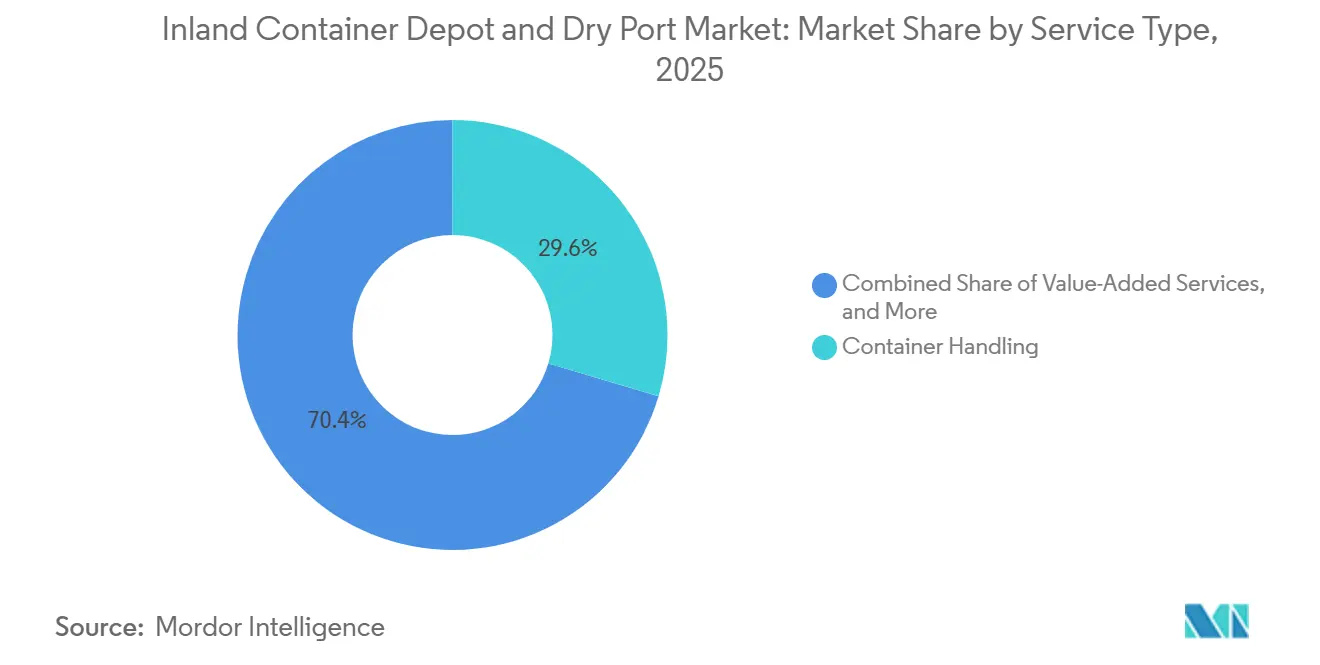
- Por servicio, el manejo de contenedores representó el 29,60% de la participación del mercado de depósitos de contenedores del interior y puertos secos en 2025, mientras que otros servicios de valor añadido registraron la CAGR proyectada más alta del 7,16% hasta 2031.
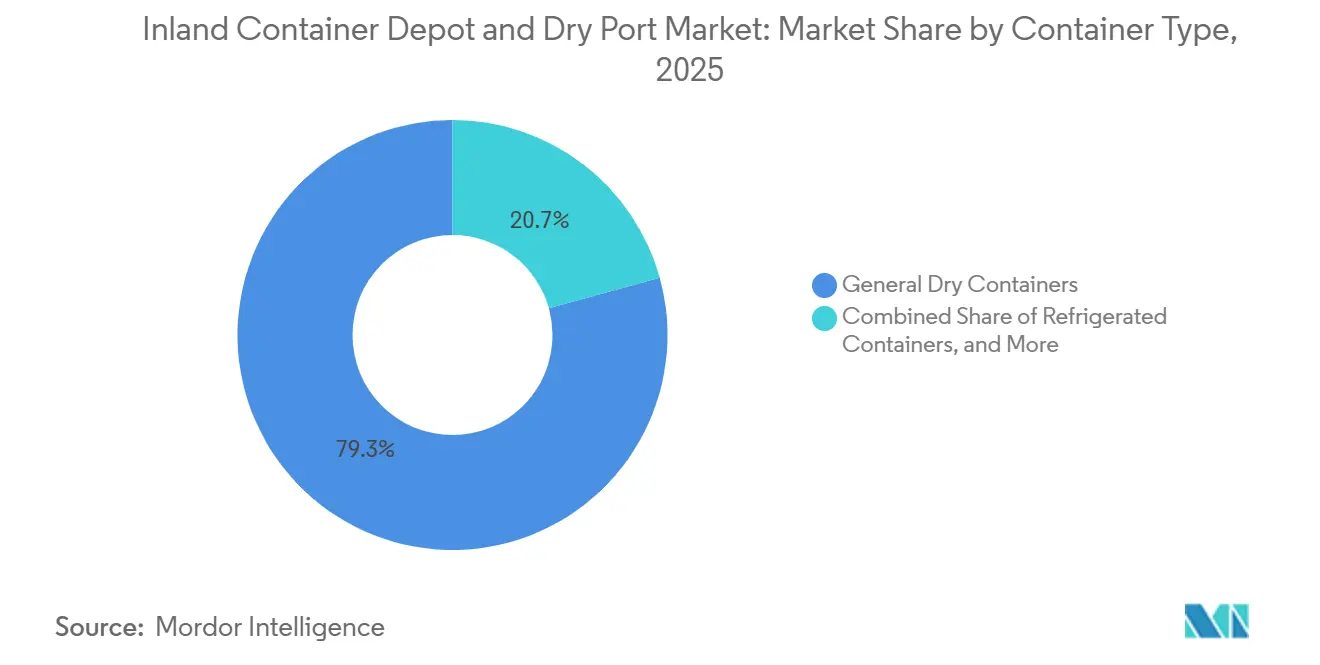
- Por tipo de contenedor, los contenedores secos generales representaron el 79,25% del tamaño del mercado de depósitos de contenedores del interior y puertos secos en 2025, mientras que los contenedores refrigerados registraron la CAGR proyectada más alta del 7,23% hasta 2031.
- Por modelo de propiedad y operación, las instalaciones de propiedad y operación pública representaron el 45,55% del tamaño del mercado de depósitos de contenedores del interior y puertos secos en 2025, mientras que las asociaciones público-privadas registraron la CAGR proyectada más alta del 6,94% hasta 2031.
- Por geografía, América del Norte representó el 32,10% de la participación del mercado de depósitos de contenedores del interior y puertos secos en 2025, mientras que Asia-Pacífico registró la CAGR proyectada más alta del 7,48% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Comercio en Contenedores y los Flujos de Carga del Hinterland | +1.2% | Global, más fuerte en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Congestión Portuaria y el Desplazamiento hacia la Capacidad de Amortiguación Interior | +0.9% | Global, concentrado en los principales puertos de entrada de Europa, América del Norte y Asia Oriental | Corto plazo (≤ 2 años) |
| Inversión Gubernamental en Corredores Multimodales Vinculados al Ferrocarril | +0.8% | India, China, Emiratos Árabes Unidos, África Subsahariana, Asia Central | Mediano plazo (2-4 años) |
| Comercio Electrónico y Redes de Distribución Descentralizadas | +0.7% | América del Norte, Europa Occidental, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aduanas Digitales, Ventanilla Única de Despacho y Comercio sin Papel | +0.5% | Asia Meridional, Asia Sudoriental, Oriente Medio y África, con mayor repercusión | Mediano plazo (2-4 años) |
| Electrificación y Economía de la Automatización de Depósitos | +0.6% | América del Norte, Unión Europea, Asia Oriental, con ventaja de pionero | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Comercio en Contenedores y los Flujos de Carga del Hinterland
Los volúmenes globales de comercio en contenedores aumentaron un 4% interanual de enero a octubre de 2025, alcanzando los 159 millones de TEUs. Este volumen respaldó la demanda del mercado de depósitos de contenedores del interior y puertos secos, donde los puertos marítimos no podían preparar la carga de manera eficiente. La diversificación manufacturera ha redirigido los flujos de contenedores a través de Vietnam, India y México, creando demanda en corredores donde la construcción de terminales no ha seguido el ritmo. La política de Terminales de Carga Multimodal Gati Shakti de India había movilizado 1,19 mil millones de USD en inversión privada para julio de 2026 y había puesto en servicio 142 terminales de carga con una capacidad combinada de 224 millones de toneladas por año[1]. El mercado de depósitos de contenedores del interior y puertos secos tiene, por tanto, mayores oportunidades a lo largo de las rutas manufactureras del centro de India y de la ASEAN. Estos corredores vinculan el crecimiento industrial con servicios ferroviarios, de almacenamiento y aduaneros, en lugar de depender únicamente de la expansión portuaria.
Congestión Portuaria y el Desplazamiento hacia la Capacidad de Amortiguación Interior
La congestión portuaria ha convertido al mercado de depósitos de contenedores del interior y puertos secos en una herramienta operativa fundamental para los propietarios de carga y los transportistas. La congestión portuaria global se aproximó a los 4 millones de TEUs durante 2025 y 2026, aumentando la demanda de capacidad de amortiguación interior. Las terminales europeas también enfrentaron una mayor utilización de patios y una conectividad más débil con las vías navegables interiores, lo que añadió retrasos. Las instalaciones interiores pueden recibir contenedores cargados por ferrocarril antes de que se acumulen los cargos por estadía en puerto. Maersk informó en junio de 2026 que su depósito de Elwood, Illinois, gestionó el exceso de demanda de las rampas ferroviarias congestionadas de Chicago mediante un servicio de retiro anticipado. Esta función operativa otorga al mercado de depósitos de contenedores del interior y puertos secos una fuente de ingresos más allá de los cargos convencionales de almacenamiento.
Inversión Gubernamental en Corredores Multimodales Vinculados al Ferrocarril
La inversión ferroviaria y en puertos secos respaldada por el Estado está creando capacidad a largo plazo para los operadores comerciales. El Parque Logístico Multimodal Dadri de India abarca 105 hectáreas, tiene una capacidad anual de 1 millón de TEUs y conecta con los Corredores de Carga Dedicados Occidental y Oriental[2]. Dichos proyectos hacen que el movimiento de contenedores por ferrocarril sea más práctico para los propietarios de carga interior. El Libro Blanco del Puerto de Gauteng de Sudáfrica, publicado en septiembre de 2025, propuso un centro logístico interior de 2,72 mil millones de USD para trasladar la carga del corredor vial N3 al ferrocarril. La propuesta incluía más de 50.000 empleos permanentes, sujeto a la confirmación del marco regulatorio y de inversión. El mercado de depósitos de contenedores del interior y puertos secos se beneficia cuando los programas públicos de carga proporcionan la columna vertebral del corredor y los operadores comerciales suministran servicios dentro de él.
Aduanas Digitales, Ventanilla Única de Despacho y Comercio sin Papel
Los sistemas aduaneros digitales están fortaleciendo el mercado de depósitos de contenedores del interior y puertos secos al mejorar el despacho interior en países donde el procesamiento aduanero estaba históricamente concentrado en los puertos marítimos. India lanzó SWIFT 2.0 en noviembre de 2025 como plataforma digital unificada para el despacho de importaciones y exportaciones y planeó incorporar a más de 60 agencias gubernamentales asociadas[3]. La plataforma reduce la duplicación de documentos que había ralentizado el despacho interior. El procesamiento electrónico más rápido reduce la ventaja de ubicación de las instalaciones aduaneras portuarias y respalda las operaciones en depósito aduanero en sitios interiores. Maqta Technologies Group y Pakistan Single Window firmaron en marzo de 2025 una asociación que abarca el despacho aduanero digital, el almacenamiento inteligente y los sistemas de gestión de riesgos en puertos secos. El cumplimiento del Marco SAFE de la OMA y los protocolos aduaneros pertinentes también sigue siendo importante para el estatus de almacén en depósito aduanero y zona franca.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Terreno, Equipamiento y Mantenimiento | -0.8% | Global, agudo en América del Norte y Europa Occidental donde los costos del terreno son más elevados | Largo plazo (≥ 4 años) |
| Brechas en la Conectividad Vial-Ferroviaria y Fricción en la Primera y Última Milla | -0.6% | África Subsahariana, Asia Meridional, América Central sin litoral, Asia Central | Mediano plazo (2-4 años) |
| Complejidad Regulatoria de Concesiones, Aduanas y Fronteras | -0.5% | Oriente Medio y África, Asia Sudoriental, América del Sur, particularmente depósitos transfronterizos | Mediano plazo (2-4 años) |
| Desequilibrios Volátiles de Contenedores y Capacidad de Patio Subutilizada | -0.4% | Global, especialmente en América del Norte y Europa, y pronunciado en corredores sin litoral | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Terreno, Equipamiento y Mantenimiento
Los requisitos de capital limitan la expansión de los depósitos de contenedores del interior, especialmente cerca de los principales centros de consumo donde el terreno es costoso. Una grúa pórtico sobre neumáticos automatizada cuesta entre 1,5 millones y 2 millones de USD. Una nueva instalación de varias hectáreas en una gran área metropolitana de América del Norte o Europa puede requerir gastos en terreno e infraestructura superiores a los 100 millones de USD antes de instalar el equipo de manejo. Esta base de costos favorece a las autoridades portuarias y a los grupos logísticos integrados que pueden respaldar grandes inversiones iniciales. La infraestructura de contenedores refrigerados también requiere energía continua, monitoreo de temperatura y sistemas de inspección certificados que cuestan entre 150 y 300 USD por unidad reefer al mes. El mercado de depósitos de contenedores del interior y puertos secos tiene, por tanto, una barrera de entrada más alta para las instalaciones con capacidad reefer, y los operadores más pequeños necesitan una alta utilización y contratos premium para sostener el gasto.
Brechas en la Conectividad Vial-Ferroviaria y Fricción en la Primera y Última Milla
Un depósito interior depende de enlaces ferroviarios o fluviales confiables que puedan reemplazar el transporte por carretera de larga distancia. El ICD de Naivasha de la Autoridad Portuaria de Kenia tenía una capacidad de 4.000 TEUs y un enlace directo de Ferrocarril de Vía Estándar a Mombasa, pero operó al 19% de ocupación en 2025 y 2026 porque los enlaces hacia Uganda, Ruanda y la República Democrática del Congo eran limitados. Brechas similares se producen donde las carreteras locales son inadecuadas, los horarios ferroviarios son poco confiables o la documentación fronteriza añade días al tránsito. Un operador de depósito no puede resolver estas limitaciones de forma independiente. Los operadores ferroviarios, las agencias viales y las autoridades fronterizas influyen en si la instalación puede operar de manera eficiente. El mercado de depósitos de contenedores del interior y puertos secos sigue expuesto cuando las instalaciones se ponen en servicio antes de que su red de carga más amplia esté lista.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio:
Los Servicios de Valor Añadido Superan los Ingresos por Manejo BásicoEl manejo de contenedores representó el 29,60% del tamaño del mercado de depósitos de contenedores del interior y puertos secos en 2025, convirtiéndolo en la categoría de servicio más grande. Las instalaciones de alto rendimiento que manejan 200.000 o más TEUs anuales pueden lograr una mayor utilización de equipos y tiempos de ciclo de grúa que los patios más pequeños. Esta ventaja concentra los volúmenes en instalaciones bien capitalizadas.[4] Los servicios de almacenamiento y el despacho aduanero y documentación fueron el segundo y tercer segmento de servicio más grande. Ambos servicios se benefician cuando la carga en depósito aduanero permanece en un depósito durante el examen regulatorio.
Otros servicios de valor añadido registraron la tasa de crecimiento más alta con una CAGR del 7,16% hasta 2031. La categoría incluye reparación y certificación de contenedores, reempaque y reetiquetado bajo supervisión aduanera, inspección previa al viaje con control de temperatura y gestión digital de inventario para expedidores de comercio electrónico. Estas actividades permiten a los operadores realizar trabajos que anteriormente se realizaban en las puertas de las fábricas o en parques logísticos cercanos a los puertos. CONCOR puso en servicio la Línea Dedicada N.° 7 en el MMLP Dadri en julio de 2026 e inauguró el primer Tren de Contenedores Reefer de Doble Pila de India en el corredor. El proyecto respalda el movimiento interior a puerto con control de temperatura y amplía la gama de servicios disponibles en la instalación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Contenedor:
La Infraestructura de Cadena de Frío Define el Próximo Umbral CompetitivoLos contenedores secos generales representaron el 79,25% del tamaño del mercado de depósitos de contenedores del interior y puertos secos en 2025. Los contenedores estándar de 20 y 40 pies transportan gran parte de los bienes manufacturados, productos agrícolas y materiales industriales que se mueven a través de las redes de contenedores. En los grandes depósitos, el manejo de contenedores secos enfrenta competencia de precios porque muchas instalaciones pueden ofrecer el mismo servicio básico. Los contenedores especializados, incluidas las unidades de techo abierto, plataforma plana y cisterna, sirven para maquinaria pesada, carga de proyecto y comercio de graneles líquidos. Sus volúmenes son menores, pero su manejo especializado puede conllevar tarifas más altas por unidad.
Los contenedores refrigerados registraron la CAGR más alta del 7,23% hasta 2031. El Instituto Internacional del Frío proyectó que el rendimiento global de contenedores refrigerados aumentaría de 4 millones de TEUs en 2023 a 7,1 millones de TEUs en 2030. Los operadores de depósitos necesitan puntos de conexión dedicados, energía de respaldo confiable y monitoreo continuo para respaldar esta carga. CONCOR puso en operación una instalación de Movimiento de Reefer Cargado de Importación en el ICD de Tughlakabad en 2025 con puntos de conexión reefer dedicados y monitoreo de temperatura en tiempo real las 24 horas. El mercado de depósitos de contenedores del interior y puertos secos puede atender las importaciones farmacéuticas y perecederas de manera más efectiva cuando estas instalaciones están en funcionamiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Propiedad y Operación:
Las Asociaciones Público-Privadas Atraen Capital a la Tasa Más RápidaLas instalaciones de propiedad y operación pública representaron el 45,55% de la participación del mercado de depósitos de contenedores del interior y puertos secos en 2025. Los ciclos de infraestructura liderados por el gobierno han respaldado las principales redes de depósitos interiores en India, China y África Subsahariana. CONCOR logró su mayor rendimiento de 5,58 millones de TEUs en el año fiscal 2025-26. Opera 68 terminales en 194 ubicaciones ferroviarias y tiene como objetivo 100 terminales con más de 500 vagones de contenedores para 2028. Las instalaciones privadas ocupan una posición menor pero comercialmente productiva en mercados con sistemas intermodales establecidos y grandes bases de exportación manufacturera.
Las asociaciones público-privadas registraron el mayor crecimiento con una CAGR del 6,94% hasta 2031. En el mercado de depósitos de contenedores del interior y puertos secos, los gobiernos proporcionan terreno, concesiones y enlaces ferroviarios, mientras que los socios privados aportan equipos, gestión comercial y desarrollo de servicios. El modelo se está expandiendo en Asia Meridional y Oriente Medio a través de puertos secos vinculados a zonas económicas especiales. Uttar Pradesh comprometió 841 millones de USD para el Centro Logístico Multimodal Dadri bajo el marco NICDIT. Los operadores necesitan términos claros de reparto de ingresos y renovación porque las instalaciones principales requieren horizontes de inversión de 20 a 25 años.
Análisis Geográfico
Mercado de Depósitos de Contenedores Interiores y Puertos Secos de América del Norte
América del Norte concentró el 32,10% en 2025. La región se beneficia de la red ferroviaria intermodal de los Estados Unidos, los volúmenes de carga transpacífica y los operadores logísticos privados. El Puerto Interior de Gainesville de la Autoridad Portuaria de Georgia tiene capacidad para 200.000 contenedores anuales y recibió 134 millones de USD en financiamiento dentro del programa de infraestructura de 5 mil millones de USD de la GPA. Los corredores de Columbia Británica y Ontario en Canadá apoyan las importaciones de Asia-Pacífico que se dirigen hacia los Estados Unidos. Las redes de distribución del Medio Oeste y el Noreste, mientras que la actividad de puertos secos en México ha aumentado con la relocalización de empresas en el marco del Tratado entre los Estados Unidos, México y Canadá.
Mercado de Depósitos de Contenedores Interiores y Puertos Secos de Asia-Pacífico, Europa y América del Sur
Dentro del mercado de depósitos de contenedores interiores y puertos secos, Asia-Pacífico registró la CAGR regional más alta, del 7,48% hasta 2031, impulsada por los corredores de flete de la India, la diversificación manufacturera del Sudeste Asiático y los parques logísticos chinos. CONCOR se había expandido a 194 ubicaciones ferroviarias en 2026, Adani Logistics incorporó el ICD Malur en 2025, y los principales corredores de Vietnam atrajeron el interés de PSA International y APM Terminals, mientras que Australia y Corea del Sur se enfocaron en la calidad del servicio y la capacidad digital. El mercado de depósitos de contenedores interiores y puertos secos en Europa está consolidado y modernizando los principales centros intermodales. Duisburgo sirve al flete del Mar del Norte y el Mediterráneo a través de una red ferroviaria interna de 200 kilómetros, mientras que duisport adquirió participaciones del 24,9% y el 20% en las empresas de infraestructura y operaciones de Maxi Terminal Hamm. Francia, Hungría y Polonia están atrayendo inversiones a medida que la relocalización de empresas modifica las rutas de flete. América del Sur se está desarrollando en torno a las exportaciones agrícolas de Brasil, los volúmenes de contenedores y la red ferroviaria, con DP World ampliando Santos a 1,7 millones de TEU y construyendo corredores de exportación agrícola con MRS Logistica. Argentina, Chile, Perú, Colombia y Ecuador sirven al comercio regional y de la Alianza del Pacífico, mientras que los enlaces ferroviarios siguen siendo importantes para reducir la dependencia de las carreteras.
Mercado de Depósitos de Contenedores Interiores y Puertos Secos de Oriente Medio y África
Oriente Medio y África presentan condiciones contrastantes, con importantes proyectos de puertos secos aduaneros en los Emiratos Árabes Unidos y persistentes brechas viales y ferroviarias en gran parte del África Subsahariana. Gulftainer presentó el Corredor Comercial Multimodal Al Dhaid de 150 hectáreas en junio de 2026, con una capacidad anual de 1,5 millones de TEU e integración con Etihad Rail, y ofrece una capacidad combinada de 2,3 millones de TEU junto con el Puerto Seco de Sajaa. Arabia Saudita y Qatar están desarrollando conexiones de flete hacia zonas industriales y áreas económicas especiales. El propuesto Puerto Interior de Gauteng en Sudáfrica puede aliviar el corredor Durban-Gauteng si se confirma su marco regulatorio y de inversión.
Panorama Competitivo
El mercado de depósitos de contenedores del interior y puertos secos está moderadamente fragmentado a nivel global. Maersk, DP World, PSA International, CMA CGM, CONCOR, Hutchison Ports y Adani Group ocupan posiciones importantes en sus corredores de origen, pero ninguna empresa tiene una posición global dominante. Las condiciones locales pueden estar más concentradas porque las concesiones a largo plazo y las costosas conexiones ferroviarias limitan la entrada. Algunos corredores sin litoral tienen solo 1 o 2 instalaciones viables. Los operadores compiten a través de nuevos sitios, almacenamiento en depósito aduanero, manejo de reefer, servicios aduaneros en el depósito, seguimiento en tiempo real, puertas automatizadas y enlaces de datos aduaneros.
El mercado de depósitos de contenedores del interior y puertos secos está ganando capacidad en Uzbekistán y Madhya Pradesh a través de DP World, mientras que Adani Group se ha expandido en Rajastán y Karnataka, India. DP World y Tashkent Invest acordaron en octubre de 2025 desarrollar una terminal logística de 288 millones de USD en la Zona Industrial Especial Yangi Avlod de Uzbekistán. La primera fase tiene como objetivo una terminal ferroviaria anual de 150.000 TEUs y un complejo de almacenes de 63.000 m² para finales de 2027. En enero de 2026, DP World acordó con el Gobierno de Madhya Pradesh desarrollar el Centro Logístico Compuesto Powarkheda de 88,3 acres. La instalación incluye conectividad ferroviaria de importaciones y exportaciones, almacenamiento, almacenamiento en frío y reparación de contenedores.
Las líneas navieras están internalizando funciones que anteriormente eran proporcionadas por depósitos independientes. Maersk alcanzó un acuerdo de servicios de puerto seco a largo plazo con East-West Intermodal Logistics Plc en Fenyeslitke, Hungría, integrando una terminal de terceros en su red logística. CMA CGM acordó en abril de 2025 adquirir una participación del 35% y derechos de gestión en el Puerto Seco de Octubre de Egipto, vinculando Alejandría y Ain Sokhna con el Gran Cairo por ferrocarril. Hapag-Lloyd firmó Cartas de Intención con el Gobierno de India en marzo de 2026 que incluían inversión en J M Baxi Ports & Logistics, que maneja 3,2 millones de TEUs anuales. El cumplimiento del Marco SAFE de la OMA y la certificación ISO 9001 siguen siendo importantes para el estatus de depósito aduanero y las asociaciones con transportistas.
Líderes de la Industria de Depósitos de Contenedores del Interior y Puertos Secos
-
Container Corporation of India (CONCOR)
-
A.P. Moller - Maersk
-
PSA International
-
DP World
-
Hapag-Lloyd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Depósitos de Contenedores Interiores y Puertos Secos Empresas cubiertas en este informe
- Boasso Global
- Maersk
- Container Corporation of India (CONCOR)
- Hapag-Lloyd
- Hutchison Ports
- GAC
- DP World
- Abu Dhabi Terminals
- Freightliner Group Ltd
- PSA International
- CMA CGM Group(CCIS)
- China COSCO Shipping Corporation Limited
- Sinotrans Limited
- Rail Cargo Group
- GEODIS
- Gati Limited
- Gateway Distriparks Limited
- Adani Logistics Group
- Gulftainer
- Grindrod Logistics
- duisport
- Inland Terminals Group
- Logistics International Limited
- Multiterminais Group
Lea el análisis de las empresas de depósito de contenedores interiores y puerto seco
Desarrollos recientes de la industria en Mercado de Depósitos de Contenedores Interiores y Puertos Secos
- Julio de 2026: CONCOR puso en servicio la Línea Dedicada N.° 7 en su Parque Logístico Multimodal (MMLP) de Dadri e inauguró el primer Tren de Contenedores Reefer de Doble Pila de India hacia la Autoridad Portuaria Jawaharlal Nehru (JNPA). La nueva infraestructura ferroviaria permite operaciones simultáneas de trenes en la instalación de Dadri de 105 hectáreas, reduce la congestión en el patio y amplía la capacidad logística interior a puerto con control de temperatura para exportadores farmacéuticos y de productos perecederos del norte de India.
- Junio de 2026: Gulftainer y la Autoridad de Puertos, Aduanas y Zonas Francas de Sharjah presentaron el Corredor Comercial Multimodal Al Dhaid, una instalación de asociación público-privada de 150 hectáreas a 50 km del Puerto de Khorfakkan, con una capacidad anual planificada de 1,5 millones de TEUs y conectividad directa con Etihad Rail. La instalación, junto con el Puerto Seco de Sajaa, crea 2,3 millones de TEUs de capacidad logística interior combinada en Sharjah, posicionando al emirato como un centro de puertos secos para la región del GCC en general.
- Mayo de 2026: AD Ports Group, CMA Terminals Khalifa Port y CMA CGM Group firmaron un Memorando de Entendimiento para codesarrollar soluciones intermodales y ampliar el alcance logístico interior de CMA CGM en los Emiratos Árabes Unidos y la región más amplia a través de la red de depósitos de contenedores del interior y puertos secos vinculada al ferrocarril consolidada de AD Ports Group. El acuerdo integra los servicios de transportista de CMA CGM con el corredor de carga interior anclado en el Puerto Khalifa.
- Abril de 2026: Maersk anunció inversiones en dos instalaciones logísticas interiores en el sur de Brasil: un depósito multipropósito de 70.000 m² en Rio Grande, Rio Grande do Sul, ubicado a 2,5 km del puerto y diseñado para el manejo de contenedores secos y reefer, almacenamiento de vacíos y cross-docking, y una ampliación de 3.160 m² de su área de Servicios de Carga en Paranaguá, Paraná, centrada en los flujos de exportación agrícola y carga refrigerada. Ambas instalaciones respaldan la red de cabotaje de Aliança Navegação e Logística, profundizando la integración interior a puerto de Maersk en el sur de Brasil.
Alcance del Informe Global del Mercado de Depósitos de Contenedores del Interior y Puertos Secos
Resumen de la segmentación
| Servicios de Almacenamiento |
| Manejo de Contenedores |
| Despacho Aduanero y Documentación |
| Transferencia Intermodal |
| Otros Servicios de Valor Añadido |
| Contenedores Secos Generales |
| Contenedores Refrigerados |
| Contenedores Especializados |
| Propiedad y Operación Pública |
| Propiedad y Operación Privada |
| Asociación Público-Privada |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático (ASEAN) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Servicio | Servicios de Almacenamiento | |
| Manejo de Contenedores | ||
| Despacho Aduanero y Documentación | ||
| Transferencia Intermodal | ||
| Otros Servicios de Valor Añadido | ||
| Por Tipo de Contenedor | Contenedores Secos Generales | |
| Contenedores Refrigerados | ||
| Contenedores Especializados | ||
| Por Modelo de Propiedad y Operación | Propiedad y Operación Pública | |
| Propiedad y Operación Privada | ||
| Asociación Público-Privada | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático (ASEAN) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en los depósitos de contenedores del interior y puertos secos?
Los mayores volúmenes de contenedores, la congestión en los puertos costeros, los corredores de carga vinculados al ferrocarril y los sistemas aduaneros digitales respaldan la demanda de instalaciones interiores.
¿Qué tamaño tiene el mercado de depósitos de contenedores del interior y puertos secos en 2026?
El sector está valorado en 32,59 mil millones de USD en 2026 y alcanzará los 42,50 mil millones de USD en 2031 con una CAGR del 5,45%.
¿Qué servicio está creciendo más rápido en los depósitos de contenedores del interior?
Otros servicios de valor añadido es el que crece más rápido con una CAGR del 7,16% hasta 2031, respaldado por el soporte reefer, la reparación y la actividad relacionada con aduanas.
¿Por qué son importantes los contenedores refrigerados para los operadores de puertos secos?
Los contenedores refrigerados están creciendo a una CAGR del 7,23% hasta 2031 y requieren energía dedicada, monitoreo y capacidad de manejo especializada.
¿Qué región tiene la tasa de crecimiento más alta hasta 2031?
Asia-Pacífico registra la CAGR regional más alta del 7,48%, respaldada por los corredores de carga indios y el crecimiento manufacturero en el Sudeste Asiático.
¿Cuáles son los principales riesgos para los operadores de depósitos de contenedores del interior?
Los principales riesgos incluyen los altos costos de capital, las brechas en los enlaces de primera y última milla, la complejidad regulatoria y la disponibilidad desigual de contenedores.