
Tamaño y Participación del Mercado de Productos de Limpieza
Análisis del Mercado de Productos de Limpieza por Mordor Intelligence
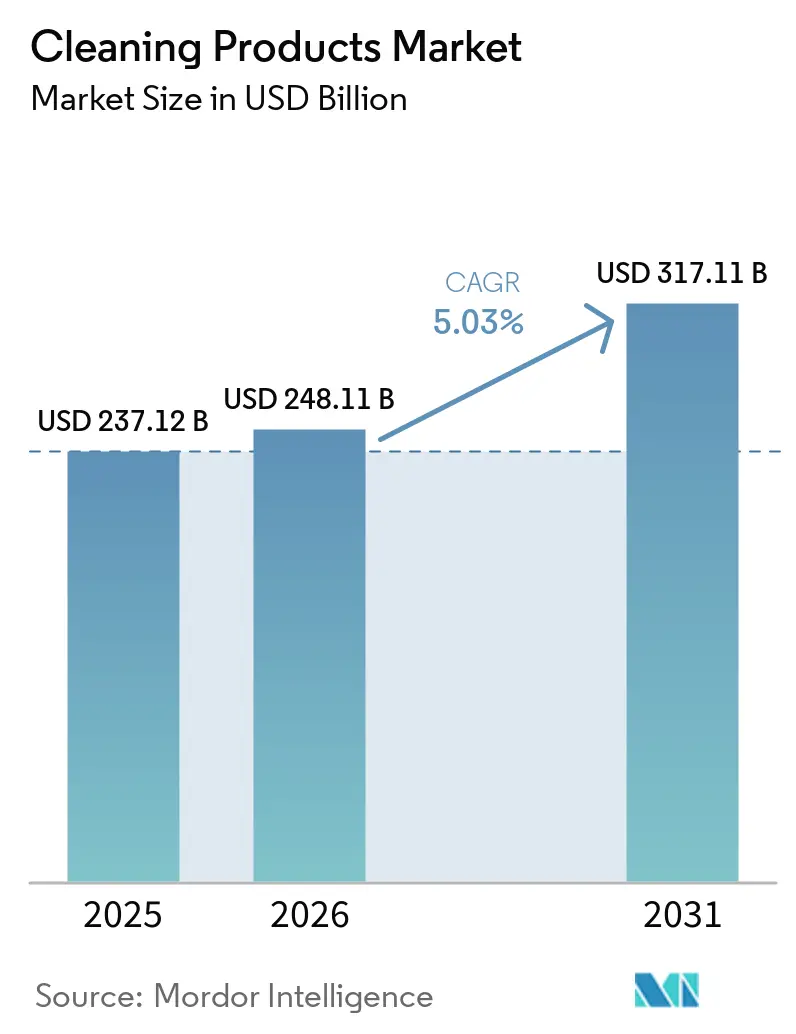
El tamaño del mercado de productos de limpieza se estima en 248,1 mil millones de USD en 2026 y se proyecta en 260,6 mil millones de USD en 2027, alcanzando 330,2 mil millones de USD en 2032, con una CAGR del 4,85% de 2027 a 2032.
Los formatos de lavandería convenientes en los Estados Unidos y el posicionamiento relacionado con ingredientes en el Reino Unido ofrecen a los proveedores formas de diferenciar los limpiadores domésticos. Esto crea un papel para la formulación específica por aplicación y para las ofertas de marca propia o marca blanca que brindan a los compradores de productos de limpieza propuestas de valor diferenciadas. La interrupción del transporte marítimo en el Estrecho de Ormuz desde marzo de 2026, tras el conflicto entre Estados Unidos e Israel con Irán, expuso a los fabricantes a presiones sobre los costos de ingredientes. El crecimiento, por tanto, recompensa la capacidad de mantener esas ofertas diferenciadas mientras se gestionan los costos de ingredientes y los requisitos de acceso al mercado específicos de cada producto.
Conclusiones Clave del Informe
- Por categoría, los productos convencionales representaron una participación del 87,97% en el mercado de productos de limpieza en 2026, mientras que se proyecta que los productos orgánicos/naturales serán el segmento de más rápido crecimiento con una CAGR del 8,1% de 2027 a 2032.
- Entre los tipos de productos, los productos para el cuidado de la ropa representaron una participación del 35,25% del tamaño del mercado de productos de limpieza en 2026, y se proyecta que los limpiadores de superficies crecerán más rápido con una CAGR del 5,68% de 2027 a 2032.
- Entre las formas de producto, el líquido lideró con el 48% del valor de ventas del mercado en 2026, mientras que se proyecta que las toallitas serán el segmento de más rápido crecimiento con una CAGR del 6,3% de 2027 a 2032.
- Por aplicación, el uso doméstico y residencial lideró con el 72,28% del valor de ventas del mercado en 2026, mientras que se proyecta que el uso institucional y comercial crecerá más rápido con una CAGR del 8,1% de 2027 a 2032.
- En cuanto a los canales de distribución, el minorista representó el 78,53% del valor de ventas del mercado en 2026 y también se proyecta que será el segmento de más rápido crecimiento con una CAGR del 5,2% de 2027 a 2032.
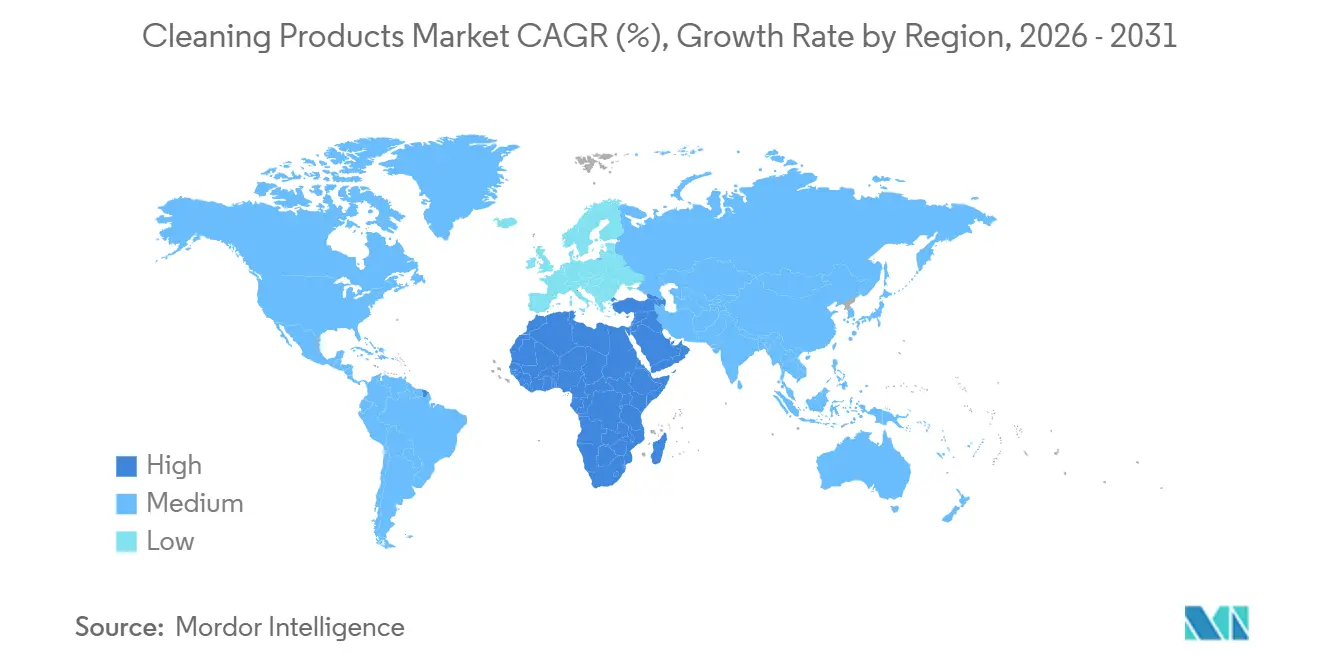
- Geográficamente, América del Norte lideró con el 29,22% del valor de ventas del mercado en 2026, mientras que se proyecta que Oriente Medio y África crecerán más rápido con una CAGR del 6,45% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cambio hacia productos ecológicos, biodegradables y no tóxicos | +1.7% | América Latina, Reino Unido | Mediano plazo (2-4 años) |
| Demanda de formulaciones naturales y de origen vegetal ante la preferencia por opciones libres de químicos | +1.1% | Reino Unido | Mediano plazo (2-4 años) |
| Estilos de vida ocupados de los profesionales que trabajan, favoreciendo formatos convenientes | +1.9% | Estados Unidos, Reino Unido | Corto plazo (≤ 2 años) |
| Crecimiento en productos especializados para superficies específicas | +1.4% | Canadá | Mediano plazo (2-4 años) |
| Avances tecnológicos en formulaciones para mayor eficacia y resultados más duraderos | +0.8% | Japón, Francia, Reino Unido | Largo plazo (≥ 4 años) |
| Preferencia por productos con fragancias agradables y envases atractivos | +0.4% | América Latina, Arabia Saudita | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Tendencia hacia productos ecológicos, biodegradables y no tóxicos
El posicionamiento ambiental y las declaraciones sobre ingredientes pueden influir en la elección del limpiador a través de diferentes expectativas de los compradores. En la encuesta de BASF de 2025 realizada a 515 consumidores latinoamericanos de productos de lavandería, el 29% quería que su marca más utilizada fuera más respetuosa con el medio ambiente, seleccionando hasta 3 de 10 opciones de mejora. En agosto de 2026, Censuswide encuestó a 2.000 adultos del Reino Unido para smol, y el 84% afirmó haber elegido un producto de limpieza sobre otro porque afirmaba contener menos productos químicos. Esto crea un papel para una información más clara sobre los ingredientes dentro de la propuesta ambiental de un limpiador. Una marca puede abordar la demanda de mejora ambiental y la elección sensible a las declaraciones a través de partes distintas de la misma oferta de producto terminado.
Demanda de formulaciones naturales y de origen vegetal ante la preferencia por opciones libres de productos químicos
Las etiquetas de formulación natural pueden influir en el precio que los consumidores declaran pagar por los limpiadores domésticos. Censuswide encuestó a 2.000 adultos del Reino Unido en agosto de 2026 para una investigación encargada por smol. Entre los encuestados, el 47% afirmó haber pagado más por un producto de limpieza porque afirmaba ser natural. La misma encuesta encontró que el 40% afirmó haber pagado más porque un producto afirmaba estar libre de productos químicos. Para los proveedores, estas respuestas otorgan a la redacción de la formulación un papel comercial en la descripción del valor asociado al producto terminado. Un posicionamiento claro de la formulación puede, por tanto, respaldar una propuesta premium en torno a la declaración específica que el comprador reconoce.
Estilos de vida ocupados de los profesionales activos que favorecen los formatos convenientes
Los formatos convenientes pueden satisfacer las necesidades de lavandería doméstica tanto a través de opciones de dosificación establecidas como de nuevas formas físicas de producto. Una encuesta del American Cleaning Institute (ACI) en febrero de 2026, realizada por Wakefield Research entre 1.000 adultos estadounidenses, informó que el 38% de los hogares optó por paquetes de dosis unitaria, cápsulas o láminas. The Procter & Gamble Company (P&G) lanzó Tide evo en los principales minoristas de EE. UU. en febrero de 2026, una loseta de fibra detergente 100% concentrada y sin agua con 6 capas de limpieza. P&G describió la loseta de fibra como un formato único en su tipo, distinto de los detergentes líquidos y en cápsulas. Esa combinación permite a los proveedores atender las opciones de formato doméstico existentes mientras desarrollan productos detergentes secos que ofrecen una forma física diferente de suministrar la dosis de limpieza.
Crecimiento en productos especializados para superficies específicas
Los compradores profesionales de cuidado de suelos ofrecen a los proveedores de productos químicos especializados un público definido para productos específicos por aplicación. En la encuesta de usuarios finales de 2025 de Sanitary Maintenance realizada a gerentes de instalaciones internas y contratistas de servicios de edificios, el 64% planeaba comprar productos químicos para el cuidado de suelos, en comparación con el 27% en su encuesta de 2023.[1] Las respuestas de 2025 se referían a compras previstas durante los 12 meses siguientes. Ese interés da a los proveedores una razón para explicar la tarea de cuidado de suelos que sirve un producto químico dedicado, conectando la especialización con una decisión de compra específica. Para los distribuidores, la apertura comercial es una oferta de cuidado de suelos enfocada para usuarios finales profesionales cuyo interés de compra declarado se había vuelto más generalizado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad regulatoria y diferencias regionales | -1% | Estados Unidos, Unión Europea | Mediano plazo (2-4 años) |
| Preocupaciones de salud de los consumidores por los productos químicos agresivos que causan alergias | -0.7% | Dinamarca | Largo plazo (≥ 4 años) |
| Baja fidelidad a la marca ya que los consumidores cambian según promociones o pruebas | -0.3% | Europa | Corto plazo (≤ 2 años) |
| Interrupciones en la cadena de suministro que generan escasez de ingredientes | -0.5% | India, Estrecho de Ormuz | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Complejidad regulatoria y diferencias regionales
Las diferencias regionales convierten el cumplimiento normativo en una carga de acceso al mercado, ya que los deberes de información y los permisos de venta requieren decisiones separadas. El Reglamento (UE) 2026/405 identificó requisitos de información sobre detergentes duplicados e incoherentes en el marco de la UE anterior.[2] Entró en vigor el 22 de marzo de 2026, pero generalmente se aplica a partir del 23 de septiembre de 2029. En los Estados Unidos, la Agencia de Protección Ambiental (EPA) llegó a un acuerdo con el propietario de la cadena de supermercados Chedraui USA Inc. el 2 de diciembre de 2025. La acción llevó a la retirada de productos desinfectantes y sanitizantes ilegales de sus tiendas El Super y Smart & Final en Arizona, California y Nevada. Los proveedores que atienden estas jurisdicciones se enfrentan, por tanto, a requisitos distintos de información y acceso al mercado, con la distribución expuesta a interrupciones cuando falta el permiso correspondiente.
Preocupaciones de salud de los consumidores por los productos químicos agresivos que causan alergias
Los ingredientes sensibilizantes de la piel crean una restricción de seguridad del producto para los formuladores de productos de limpieza. Un análisis de 2026 de la Agencia de Protección Ambiental de Dinamarca encontró metilisotiazolinona a 52 mg/kg en una crema limpiadora abrasiva comprada en Dinamarca, por encima del umbral del Reglamento CLP para la clasificación como sensibilizante cutáneo. El resultado de la muestra identifica un problema de control de ingredientes en un producto de limpieza real, sin establecer la prevalencia a nivel de mercado ni un cambio medido en las compras de los consumidores. Los formuladores deben controlar los niveles de conservantes y comunicar los peligros aplicables al desarrollar productos para este uso.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Categoría:
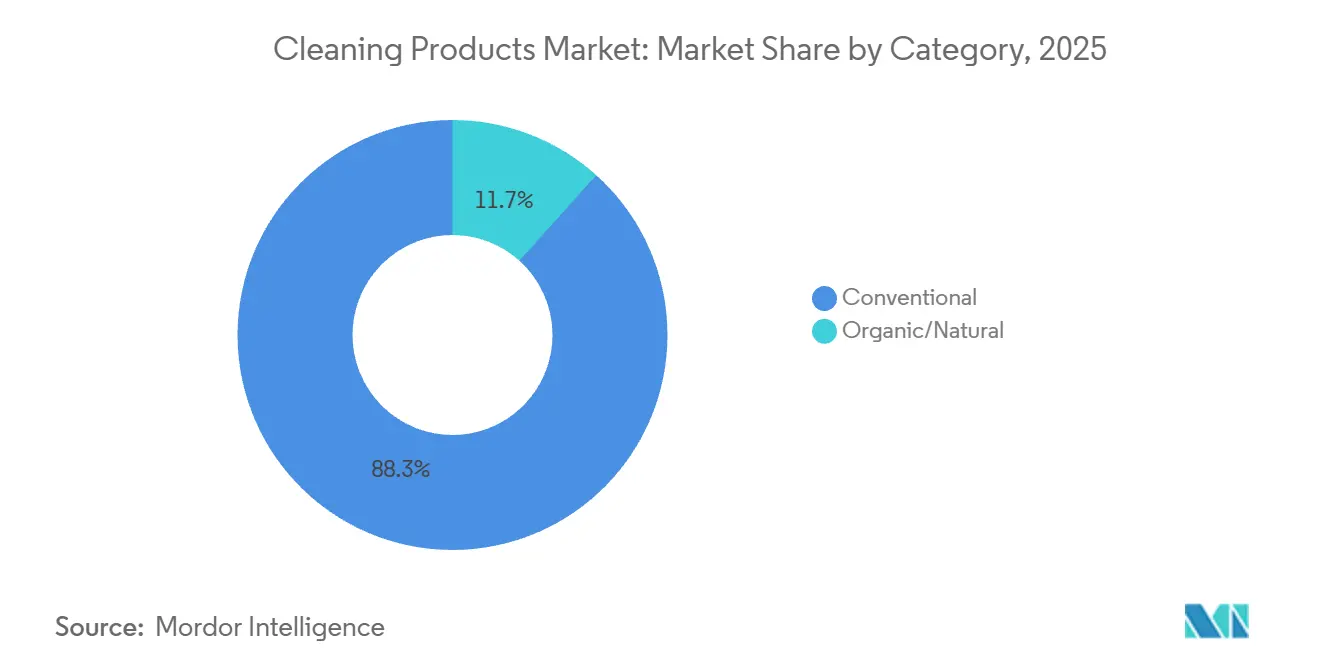
Escala Convencional y Expansión de Marcas NaturalesLos productos convencionales representaron una participación del 87,97% del tamaño del mercado de productos de limpieza en 2026, convirtiéndolos en el segmento más grande. Con la mayor parte del valor de ventas residiendo en esta categoría, los fabricantes tienen una razón comercial para mantener los limpiadores convencionales como eje del desarrollo de aplicaciones. Para una formulación de lavandería dosificada o de limpieza de superficies, el desarrollo puede centrarse en la tarea de limpieza que realiza cada dosis y la forma física a través de la cual se suministra. Eso ofrece a los proveedores una vía para diferenciar las ofertas convencionales a través del trabajo de limpieza en sí, haciendo de las opciones de formulación y dosificación parte de la defensa de la base de ingresos principal.
Los productos orgánicos/naturales son el segmento de más rápido crecimiento, con una CAGR proyectada del 8,1% de 2027 a 2032. Purdy & Figg produce productos de limpieza naturales y recargables en su fábrica de Hertfordshire. Su equipo de empresa contaba con 100 personas en 2026. Para un fabricante con sus propios roles de producto y producción, la formulación natural y un formato recargable ofrecen formas separadas de desarrollar la misma propuesta de limpiador terminado. La oportunidad comercial es una gama doméstica de marca cuyo posicionamiento de formulación puede mantenerse a través de compras de recarga repetidas, vinculando la identidad del producto a la tarea de limpieza continua.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Producto:
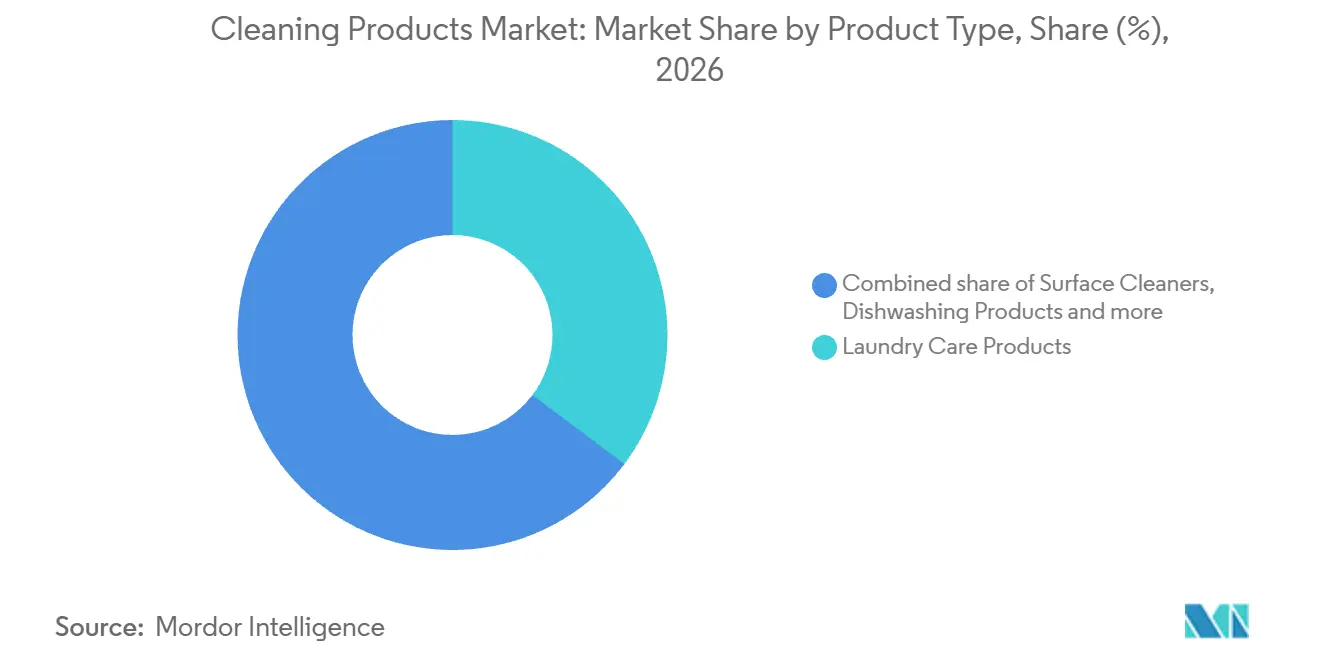
Escala de Lavandería y Demanda Divergente en el Cuidado del HogarLos productos para el cuidado de la ropa representaron una participación del 35,25% en el mercado de productos de limpieza en 2026, convirtiéndolos en el segmento más grande. La Asociación Japonesa de Jabón y Detergentes (JSDA) informó ventas de fabricantes en 2025 de 588.350 toneladas métricas de detergente líquido sintético para ropa en Japón. Las cifras cubren a los fabricantes nacionales con al menos 10 empleados que produjeron o importaron los productos. Ese flujo físico de productos ofrece un contexto para la especialización de los proveedores en formulaciones de lavandería, permitiendo que el trabajo de desarrollo se centre en la función de lavado definida que sirve una categoría sustancial y establecida de productos de limpieza terminados.
Los limpiadores de superficies son el segmento de más rápido crecimiento, con una CAGR proyectada del 5,68% de 2027 a 2032. Henkel AG & Co. KGaA informó que los limpiadores de superficies duras contribuyeron a impulsar el crecimiento en 2025 en el mercado global de Cuidado del Hogar relevante para su negocio de Lavandería y Cuidado del Hogar. Los productos para lavar vajilla también contribuyeron al crecimiento en esa misma evaluación del mercado. Los productos para el cuidado del inodoro registraron un descenso en esa evaluación global del Cuidado del Hogar de 2025. Estos contrastes favorecen las gamas específicas por aplicación, permitiendo a los proveedores vincular cada decisión de desarrollo de producto a las condiciones de demanda de su tarea de limpieza particular.


Por Forma:
Preferencia por el Líquido y Crecimiento de las ToallitasEl líquido fue el segmento más grande, representando el 48% del valor de ventas en 2026. En febrero de 2026, ACI informó que el 55% de los hogares estadounidenses que lavaban ropa en casa preferían el detergente líquido. Esa preferencia ofrece a los proveedores un formato establecido en torno al cual competir con formulaciones de limpieza diferenciadas, permitiendo que la propuesta de producto se construya sobre un formato de lavado doméstico elegido. El enfoque comercial puede, por tanto, centrarse en el valor dentro del cuidado de la ropa líquido, donde los compradores pueden comparar productos sin que se les pida simultáneamente adoptar una forma física diferente.
Las toallitas son el segmento de más rápido crecimiento, con una CAGR proyectada del 6,3% de 2027 a 2032. Reckitt Benckiser Group plc vinculó la mejora en la ejecución del núcleo, particularmente en toallitas, al crecimiento de un solo dígito bajo de Lysol en 2025. El polvo tiene una dimensión de composición separada, con la autoridad de protección al consumidor de Hungría informando un contenido total de tensioactivo libre de sal del 2% al 13% en masa entre los polvos de lavado analizados en 2025. Esta variación hace que la información de composición específica del producto sea útil al comparar ofertas en polvo. La oportunidad de las toallitas descansa en ejecutar una oferta de limpieza de marca, mientras que los proveedores de polvo pueden diferenciar productos a través de un atributo de formulación medible.
Por Aplicación:
Escala Doméstica y Demanda ProfesionalEl uso doméstico y residencial representó el 72,28% del valor de ventas del mercado en 2026, convirtiéndolo en el segmento más grande. El negocio de Cuidado del Hogar de Unilever plc reportó una facturación de 5,99 mil millones de EUR (6,99 mil millones de USD) en el primer semestre de 2026. El negocio representó el 23% de la facturación del grupo Unilever en ese período. Sus categorías incluyen limpieza de tejidos, potenciadores de tejidos y hogar e higiene. Para los fabricantes de productos domésticos, esa amplitud proporciona varias vías para desarrollar formulaciones terminadas, vinculando la oferta comercial tanto al cuidado de tejidos como a la limpieza del hogar.
El uso institucional y comercial es el segmento de más rápido crecimiento, con una CAGR proyectada del 8,1% de 2027 a 2032. Ecolab reportó un buen crecimiento en las ventas de su división Institucional a clientes de hostelería en el segundo trimestre de 2026. La oferta de la división combina productos especializados de limpieza y sanitización con programas relacionados. Eso sitúa la propuesta del proveedor dentro de la operación de limpieza de un establecimiento comercial, donde una formulación terminada puede desarrollarse en torno a un uso profesional definido. El proveedor puede, en consecuencia, competir por un lugar en el programa de limpieza del establecimiento, otorgando al soporte del producto un papel comercial junto a la formulación.
Por Canal de Distribución:
Escala Minorista y Cumplimiento InstitucionalEl minorista fue el segmento más grande, con el 78,53% del valor de ventas del mercado en 2026, y es el segmento de más rápido crecimiento, con una CAGR proyectada del 5,2% de 2027 a 2032. McBride plc informó que sus volúmenes de marca blanca del grupo fueron marginalmente un 0,4% más altos en el año finalizado el 30 de junio de 2026, compensando parcialmente la demanda más débil en la fabricación por contrato y sus propias marcas. Su oferta de marca blanca sirve a clientes minoristas dentro de un negocio que cubre la limpieza e higiene doméstica y profesional. Para los minoristas, el suministro de marca blanca permite desarrollar una gama de limpieza bajo la propuesta de producto de la tienda mientras se obtiene la formulación terminada de un fabricante.
La venta al por mayor y la contratación corporativa pueden separar la negociación de contratos del cumplimiento físico en negocios institucionales de múltiples establecimientos. La presentación de 2025 de Ecolab describió a su personal de cuentas corporativas institucionales negociando contratos con clientes de cadenas más grandes. Los distribuidores independientes de servicios de alimentación, de línea amplia, de atención médica y de limpieza proporcionaron logística a los clientes que preferían ese canal. Este acuerdo ofrece a un proveedor de productos de limpieza una forma de mantener relaciones con cuentas más grandes mientras utiliza una ruta de distribución elegida por el cliente. El valor del canal puede, por tanto, provenir de combinar el acceso a cuentas con la capacidad de cumplimiento, incluso cuando la contratación y la logística son realizadas por roles diferentes.
Análisis Geográfico
Mercado de Productos de Limpieza de América del Norte
América del Norte representó una participación del 29,22% del tamaño del mercado de productos de limpieza en 2026, convirtiéndola en la geografía más grande. P&G invirtió más de 500 millones de USD en el área de Lima, Ohio, añadiendo la primera línea de producción interna del área para las perlas perfumadas para el lavado Downy y Gain, y un almacén totalmente automatizado ampliado. La capacidad de envío para la expansión más amplia aumentó un 40%, vinculando el proyecto de producción con una mayor capacidad para despachar productos terminados de cuidado de la ropa. P&G incorporó un proceso de perlas perfumadas previamente externalizado a una ubicación establecida de cuidado de tejidos, convirtiéndolo en una expansión del alcance de fabricación interna además de la capacidad de envío.
Mercado de Productos de Limpieza de Oriente Medio y África
Oriente Medio y África es la geografía de más rápido crecimiento, con una CAGR proyectada del 6,45% de 2027 a 2032. En una actualización del primer trimestre de 2026, Unilever informó que Yumos en Turquía había logrado el mayor día de ventas en la historia de la marca. La empresa identificó a Yumos dentro de los potenciadores de tejidos, situando este ejemplo de demanda en la oferta de cuidado de la ropa terminada. Para los fabricantes, el resultado a nivel de marca convierte una identidad definida de cuidado de tejidos en un enfoque relevante para desarrollar la demanda doméstica. Atender la tarea de potenciación separada puede ampliar la gama de lavandería de un proveedor mientras mantiene la propuesta de producto vinculada a una rutina de lavado establecida.
En Europa, Alemania exige etiquetas en alemán en los productos de lavado y limpieza cubiertos bajo el Reglamento (CE) N.º 648/2004, artículo 11(2) a (4), sin afectar a las obligaciones de etiquetado de la Ley de Productos Químicos. En Asia-Pacífico, la encuesta de la JSDA de mayo de 2025 encontró una dosificación frecuente automática de detergente y suavizante entre mujeres casadas de entre 20 y 50 años en Tokio y 3 prefecturas vecinas. Los encuestados vivían en hogares de al menos 2 personas y habían comprado una lavadora en los últimos 5 años. América del Sur tiene una consideración de canal diferente, con las asociaciones de limpieza ABIPLA y ABRALIMP informando un 14% de consumo informal de productos de limpieza domésticos en Brasil a partir de 1.219 entrevistas en julio de 2025. Estas diferencias sitúan el etiquetado, la adecuación de la dosificación y la distribución formal en roles comerciales distintos para los proveedores.
Marco Regulatorio y Perspectivas
La comparación examina jurisdicciones seleccionadas desde la perspectiva de los fabricantes de productos de limpieza terminados que buscan acceso al mercado y un trabajo de cumplimiento manejable. El ejemplo de los Estados Unidos se refiere a los productos plaguicidas antimicrobianos cubiertos, mientras que el ejemplo operativo de China se refiere a los detergentes de uso alimentario. La regulación de detergentes de Arabia Saudita cubre usos domésticos e industriales, pero excluye los desinfectantes y ciertos productos a granel suministrados para su reenvasado. Las calificaciones evalúan las vías de acceso descritas aquí, equilibrando los deberes de producto e información frente a la flexibilidad procedimental y las transiciones identificadas.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Agencia de Protección Ambiental | Autoridades designadas de los Länder | Administración Estatal para la Regulación del Mercado (SAMR) y departamentos locales | Anvisa | Organización Saudita de Normas, Metrología y Calidad (SASO) y organismos de evaluación de la conformidad aprobados |
| Instrumentos clave o dirección | Normas federales de registro de plaguicidas en 40 CFR Parte 152 | Ley de Detergentes y Agentes de Limpieza (WRMG) y Reglamento (CE) N.º 648/2004; Reglamento (UE) 2026/405 generalmente a partir del 23 de septiembre de 2029 | Controles de productos de uso alimentario y GB 14930.1-2022 para vajilla escolar; GB 26396-2026 programado para el 1 de mayo de 2027 | RDC 989/2025 e IN 394/2025, modificados en agosto de 2026 | Reglamento Técnico para Detergentes y su enmienda de 2024 |
| Efecto comercial | Registro para productos plaguicidas cubiertos, sujeto a excepciones en las secciones 152.20, 152.25 y 152.30 | Presentación obligatoria y gratuita de datos de productos de uso médico ante el Bundesinstitut für Risikobewertung (BfR) cuando no se aplica ningún otro deber de notificación específico | Pruebas previas a la venta, trazabilidad y etiquetado para detergentes de uso alimentario | Pruebas de pH realizadas por la empresa permitidas para la clasificación de riesgos; los cambios de etiqueta únicamente para RDC 989/2025 pueden implementarse inmediatamente después de la presentación | Certificado de Conformidad Tipo 3 antes de colocar los detergentes cubiertos en el mercado |
| Atractivo actual de la política | Medio | Medio | Medio | Alto | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Endurecimiento | Flexibilización | Sin cambios |
| Fuente: Mordor Intelligence | |||||
La calificación Media y la dirección Sin cambios de los Estados Unidos reflejan la puerta de registro calificada y una propuesta a largo plazo de la EPA destinada a dejar los requisitos sustantivos sin cambios. La calificación Media y la dirección de Endurecimiento de Alemania reflejan el trabajo condicional de notificación de productos y la preparación adicional de información de productos para el marco de septiembre de 2029. La calificación Media de China refleja los deberes de conformidad del producto, mientras que el Endurecimiento refleja la sustitución obligatoria de GB 26396-2026 por el recomendado GB/T 26396-2011 a partir del 1 de mayo de 2027. La calificación Media y la dirección Sin cambios de Arabia Saudita reflejan la ruta de certificación continua bajo su marco de detergentes enmendado en 2024. La calificación Alta y la dirección de Flexibilización de Brasil reflejan su permiso de agosto de 2026 para pruebas de pH de clasificación de riesgos realizadas por la empresa y la implementación inmediata tras la presentación de cambios de etiqueta realizados únicamente para RDC 989/2025.
Etapas de la Cadena de Valor
La comparación sigue el flujo desde el suministro de ingredientes y envases hasta la fabricación del producto terminado y la distribución. BASF suministra ingredientes a las industrias de detergentes y limpiadores, mientras que Pact Group diseña y fabrica envases para limpieza doméstica en Australia. Estas actividades capturan valor a través de insumos y envases vendidos a los fabricantes de productos, con la fabricación y la distribución añadiendo roles comerciales separados en la conversión del suministro en productos disponibles para los compradores de limpieza.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción y suministro de ingredientes | Productores de ingredientes como BASF | Ventas de ingredientes | Cumplir con los requisitos de ingredientes específicos de la formulación | Calificar los ingredientes según la función de limpieza prevista |
| Diseño y producción de envases | Fabricantes de envases para limpieza doméstica como Pact Group en Australia | Ventas de envases | Las condiciones de rendimiento del producto de Pact para el contenido reciclado | Probar los cambios de material antes de aumentar el contenido reciclado |
| Fabricación del producto terminado | Fabricantes como The Procter & Gamble Company, a través de su organización interna de Suministro de Productos que apoya a Tide | Ventas de productos terminados | Coordinación de la fabricación con las operaciones de la cadena de suministro | Integrar la planificación de producción y distribución |
| Distribución a compradores de productos de limpieza | Distribuidores de limpieza e higiene como Bunzl plc | Ingresos por distribución de productos | Alcance geográfico de las redes de distribución locales | Ampliar la cobertura a través de operaciones de distribución locales |
| Fuente: Mordor Intelligence | ||||
Bunzl adquirió Quindesur en julio de 2025, añadiendo un distribuidor español de productos de servicios de alimentación y de limpieza e higiene con un fuerte enfoque en el sur de España. La transacción ilustra cómo la propiedad puede combinar una operación de distribución local con un grupo de proveedores más amplio. La capacidad de cumplimiento local representa, en consecuencia, una fuente de valor junto con las capacidades de ingredientes, envases y fabricación que dan forma al propio producto.
Panorama Competitivo
Concentración del Mercado
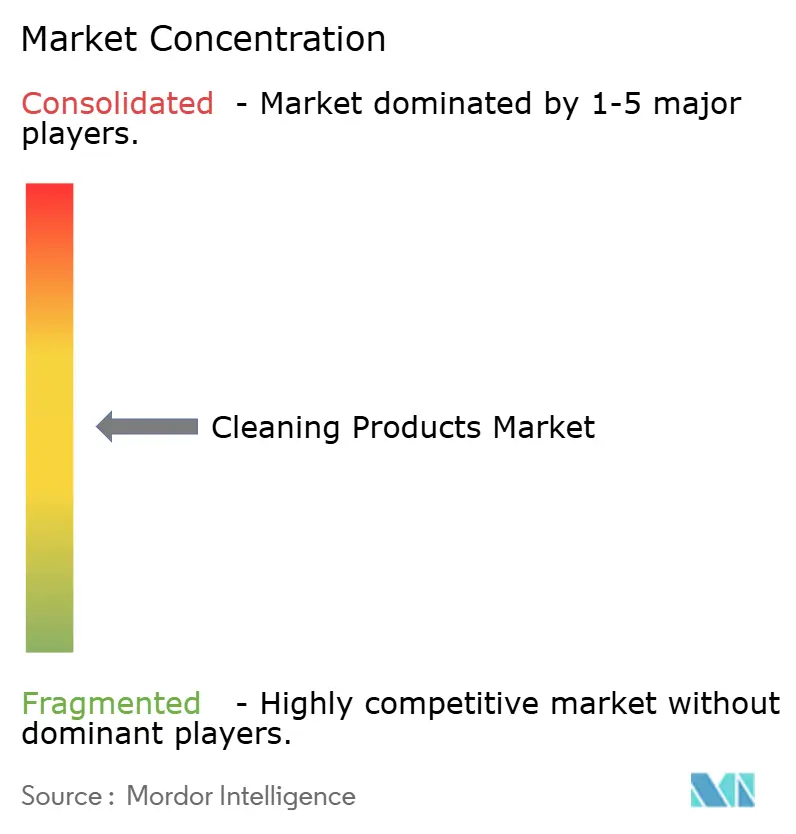
La competencia tiene un núcleo de marca moderadamente consolidado, con proveedores multinacionales compitiendo en distintas aplicaciones de limpieza. The Procter & Gamble Company reportó más del 35% de participación en los mercados de cuidado de tejidos en los que compitió en el ejercicio fiscal 2026, principalmente a través de Tide, Ariel y Downy.[3] El negocio de Cuidado del Hogar de Unilever plc incluye Cif y Dirt Is Good, mientras que Henkel AG & Co. KGaA opera Lavandería y Cuidado del Hogar. Reckitt Benckiser Group plc es propietaria de Lysol, y Colgate-Palmolive Company vende productos de cuidado del hogar Fabuloso y Ajax. Esta estructura favorece a los proveedores capaces de sostener varias aplicaciones de marca, otorgando a la amplitud de la cartera un papel en la defensa del acceso al cliente.
El desempeño operativo muestra por qué las ganancias de volumen y el desarrollo de marcas individuales son importantes para las grandes carteras. En el primer semestre de 2026, Unilever reportó un crecimiento subyacente de las ventas de Cuidado del Hogar del 7,6% frente al primer semestre de 2025, compuesto por un 7,4% de volumen y un 0,2% de precio. Henkel reportó aumentos de ventas en 2025 para Persil y Perwoll, respaldados por los nuevos Persil Giant Discs y la expansión de mercado de Perwoll, incluso cuando su negocio más amplio de Lavandería y Cuidado del Hogar disminuyó ligeramente de forma orgánica. El crecimiento liderado por volumen ofrece a los proveedores una vía hacia mayores ventas con poca dependencia de los aumentos de precios, mientras que las marcas individuales exitosas pueden justificar una inversión selectiva en productos.
El desarrollo competitivo también está extendiendo las marcas establecidas de protección contra gérmenes hacia aplicaciones de limpieza específicas. Reckitt informó que Lysol Laundry Sanitizer y Air Sanitizer registraron cada uno un crecimiento de dos dígitos en 2025 frente a 2024 e impulsaron ganancias de participación de mercado. En el segundo trimestre de 2026, la empresa señaló que América del Norte se benefició del sólido desempeño de Lysol. Para los productos sanitizantes, el posicionamiento regulatorio puede construirse en torno a declaraciones precisas de uso previsto, haciendo de la función prometida el elemento central de la propuesta competitiva. Los competidores pueden, por tanto, centrarse en una aplicación definida y una declaración de producto defendible, compitiendo en una función que los compradores pueden comparar con la marca establecida.
Líderes de la Industria de Productos de Limpieza
-
The Procter & Gamble Company
-
Unilever plc
-
Henkel AG & Co. KGaA
-
Reckitt Benckiser Group plc
-
Colgate-Palmolive Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Productos de Limpieza Empresas cubiertas en este informe
- The Procter & Gamble Company
- Unilever plc
- Henkel AG & Co. KGaA
- Reckitt Benckiser Group plc
- Colgate-Palmolive Company
- The Clorox Company
- SC Johnson & Son Inc.
- Church & Dwight Co. Inc.
- Kao Corporation
- Ecolab Inc.
- Diversey Holdings Ltd.
- Amway Corp.
- LG Household & Health Care Ltd.
- Lion Corporation
- Godrej Consumer Products Ltd.
- Blue Moon Group Holdings
- PZ Cussons plc
- Bombril S/A
- McBride plc
- Werner & Mertz GmbH
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan gamas de detergentes terminados que preparan las ofertas domésticas y profesionales para el próximo marco regulatorio de la UE. La mayoría de las disposiciones del Reglamento (UE) 2026/405 se aplican a partir del 23 de septiembre de 2029. A partir de esa fecha, el contenido especificado para los detergentes de recarga podrá aparecer digitalmente, con excepciones para la información sobre conservantes y alérgenos de fragancias enumerados y los deberes continuos de etiquetado físico. Los detergentes microbianos requerirán un uso seguro demostrado para la salud humana y el medio ambiente a través de una evaluación de riesgos utilizando una metodología de la Comisión que se establecerá.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Gamas de detergentes con pasaportes digitales de producto | Se requieren pasaportes digitales de producto a nivel de modelo antes de la colocación en el mercado de la UE a partir de 2029 | Hogar/residencial a través del comercio minorista de la UE | Conectar cada modelo de detergente a información completa del producto antes del lanzamiento | Completar y mantener la información a nivel de modelo | Fabricantes de detergentes como Henkel AG & Co. KGaA |
| Gamas de detergentes de recarga | Opción exclusivamente digital para el contenido de recarga especificado a partir de 2029, sujeto a la información física retenida | Compradores de recarga doméstica/residencial | Diseñar ofertas de recarga con información física y digital coordinada | Mantener la coherencia de ambos canales de información | Fabricantes que amplían los formatos de detergente, incluidos posibles participantes como Henkel AG & Co. KGaA |
| Desarrollo de detergentes microbianos | Condición de seguridad futura definida para detergentes que contienen microorganismos | Usuarios de limpieza institucional y comercial | Desarrollar evaluaciones de riesgo específicas del producto para los usos previstos | Demostrar la seguridad bajo la metodología de la Comisión que se establecerá | Formuladores de detergentes con capacidades de sustanciación de seguridad |
| Fuente: Mordor Intelligence | |||||
La apertura central es una cartera de detergentes cuya información de producto y trabajo de seguridad respaldan la expansión hacia formatos adicionales. Los fabricantes pueden preparar procesos de información comunes mientras preservan las diferentes condiciones que rigen los productos de recarga y microbianos. Esto convierte la preparación regulatoria en parte de la oferta de producto terminado, dando a un proveedor más opciones al decidir qué gamas llevar a los compradores de la UE en 2029.
Desarrollos recientes de la industria en Mercado de Productos de Limpieza
- Oct 2026: Henkel anunció Somat Smartwash, que combina detergente para lavavajillas, abrillantador, sal y cuidado de la máquina con dosificación automática. El anuncio indicó disponibilidad en Alemania a través de canales seleccionados en línea y minoristas a partir del 20 de octubre.
- Sep 2026: P&G Japón anunció una renovación de su línea de detergente para ropa Bold. Su calendario de lanzamiento nacional anunciado contemplaba productos en bolas de gel a finales de septiembre de 2026 y detergente líquido a finales de octubre de 2026.
Mercado de Productos de Limpieza Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de productos de limpieza mide el valor anual de las formulaciones de limpieza terminadas adquiridas para uso doméstico, institucional y comercial en todo el mundo. Las ventas se clasifican por categoría de producto, tipo, forma, aplicación, canal de distribución y geografía.
Exclusiones del alcance: Se excluyen los equipos y herramientas de limpieza, los ingredientes de limpieza e insumos químicos vendidos por separado, y los servicios de limpieza por contrato y de conserjería.
Descripción General de la Segmentación
- Por Categoría
- Convencional
- Orgánico/Natural
- Por Tipo de Producto
- Productos de Cuidado de Ropa
- Limpiadores de Superficies
- Productos para Lavar Vajilla
- Limpiadores de Inodoros/Baños
- Limpiadores de Suelos
- Limpiadores de Vidrios y Metales
- Otros Limpiadores Especializados
- Por Forma
- Líquido
- Polvo
- Gel y Crema
- Toallitas
- Tabletas y Aerosol
- Por Aplicación
- Hogar/Residencial
- Institucional y Comercial
- Por Canal de Distribución
- Adquisición Mayorista/Corporativa
- Minorista
- Supermercados e Hipermercados
- Tiendas de Conveniencia/Comestibles
- Comercio Minorista en Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas ilustrativas, como la evaluación de impacto de detergentes de la Comisión Europea, la documentación PRODCOM de Eurostat, el Estándar de Elección Más Segura de la EPA de EE. UU. y las Perspectivas de Urbanización Mundial 2025 de la División de Población de las Naciones Unidas (UN DESA), pueden informar la definición del mercado, el contexto de la oferta, los requisitos del producto y la geografía de la demanda. Las series PRODCOM y de comercio ayudan a distinguir la producción vendida anualmente y los flujos transfronterizos de las ventas de productos terminados, mientras que las proyecciones de población urbana y los criterios de formulación proporcionan contexto para la demanda regional y la elegibilidad del producto.
Las presentaciones de empresas públicas y los materiales para inversores pueden separar las ventas por categoría de los ingresos corporativos totales, mientras que la cobertura de prensa y comercio de buena reputación puede fechar lanzamientos, cambios de capacidad y desarrollos de canales para verificaciones cruzadas. Estas fuentes no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Para examinar la demanda, los precios y la ruta al mercado, la investigación primaria debe dirigirse a fabricantes de todos los tamaños (grandes, medianos y pequeños proveedores), además de compradores minoristas, mayoristas e institucionales, utilizando roles regionales y funcionales. Cuando los registros de transacciones cubren envíos o solo un punto de venta, las entrevistas estructuradas y las encuestas pueden poner a prueba los supuestos de fuentes secundarias por tipo de producto, forma, aplicación, canal, geografía y combinación de precios. Los encuestados pueden verificar la dirección de los factores impulsores, mientras que los analistas documentan las brechas, delimitan sus efectos con categorías o geografías adyacentes y triangulan las estimaciones frente a señales separadas de oferta, comercio o canal.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 20% | Asia-Pacífico: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África (EMEA): 30% |
| Empresas más pequeñas: 25% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Pronóstico
El modelo comienza con una estimación de valor global de arriba hacia abajo para las formulaciones terminadas vendidas a compradores domésticos, institucionales y comerciales, y utiliza señales de demanda por país y región para estimar la distribución geográfica de ese total. Los indicadores clave incluyen la formación de hogares y la urbanización, la producción y el comercio a nivel de producto, la demanda de consumidores e instituciones, la actividad minorista y de contratación, y los cambios en el precio de venta y la combinación de productos. Los registros de ventas reportados y la evidencia de demanda de los compradores establecen las participaciones de producto y usuario final, mientras que la información de ventas por país y canal respalda las estimaciones geográficas y de ruta al mercado. El análisis de escenarios lleva el mercado hacia adelante variando las condiciones de demanda, precio y combinación, y de compras profesionales, con verificaciones seleccionadas de abajo hacia arriba que comparan los totales acumulados de proveedores o canales y el precio de venta promedio muestreado por volumen con el total de arriba hacia abajo. Cuando falta un indicador o un total acumulado muestreado es parcial, los analistas utilizan la categoría o geografía observada más cercana para delimitar su efecto, registran el supuesto y retienen la diferencia para revisión. Los encuestados pueden probar las direcciones de los factores impulsores individuales y los cambios recientes en precios, formatos y contratación antes de que los analistas finalicen los escenarios de pronóstico.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan la estimación del mercado frente a señales independientes de demanda doméstica e institucional, divulgaciones de proveedores, datos de producción y flujos comerciales, verificando que la producción del fabricante no se cuente nuevamente como una segunda venta. Prueban los movimientos interanuales, los totales de categorías y regiones, las unidades, la coherencia de los límites y las transiciones del período actual al pronóstico, luego rastrean las anomalías hasta las definiciones de fuente o el momento y las resuelven frente a los registros de fuente antes de la aprobación. Un segundo analista revisa el rastro de fuentes, los cálculos, el límite y la lógica de comparación, con el recontacto con los encuestados activado por cuentas contradictorias, definiciones cambiadas o un cambio material en un factor impulsor del pronóstico. La evidencia y el modelo se actualizan anualmente, se revisan entre ciclos cuando un evento material de precio, regulatorio, de oferta o de canal cambia las perspectivas, y se revisan de nuevo inmediatamente antes de la entrega.
Dimensionamiento del Mercado Global de Productos de Limpieza de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
El mercado global de productos de limpieza mide el valor anual de las formulaciones de limpieza terminadas adquiridas para uso doméstico, institucional y comercial en todo el mundo. Los indicadores clave incluyen la formación de hogares y la urbanización, la producción y el comercio a nivel de producto, la demanda de consumidores e instituciones, la actividad minorista y de contratación, y los cambios en el precio de venta y la combinación de productos.
Los Factores Clave de Brecha se abordan a través de un límite de transacción coherente, insumos de demanda específicos del mercado y verificaciones cruzadas a lo largo del estudio. Un segundo analista revisa el rastro de fuentes, los cálculos, el límite y la lógica de comparación, con el recontacto con los encuestados activado por cuentas contradictorias, definiciones cambiadas o un cambio material en un factor impulsor del pronóstico.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 260,6 mil millones de USD (2027) | |
| Empresa Global de Investigación de Mercados A | 295,3 mil millones de USD (2025) | En su base de 2025, esta estimación es un 13,3% superior al valor de este informe para 2027 de 260,6 mil millones de USD, 2 años después. La cobertura publicada incluye productos de limpieza envasados vendidos a usuarios industriales, más allá del límite de compradores domésticos, institucionales y comerciales de este informe. |
| Editorial Global de Datos de Consumo B | 208,9 mil millones de USD (2026) | En su base de 2026, esta estimación es un 19,8% inferior al valor de este informe para 2027 de 260,6 mil millones de USD, 1 año después. Su definición contabiliza los productos consumibles de empresa a consumidor (B2C) para hogares privados y excluye los productos profesionales, dejando las compras institucionales y comerciales fuera de su total. |
Mordor Intelligence vincula la estimación a la cobertura definida del estudio y al modelo de demanda. Un segundo analista revisa el rastro de fuentes, los cálculos, el límite y la lógica de comparación, con el recontacto con los encuestados activado por cuentas contradictorias, definiciones cambiadas o un cambio material en un factor impulsor del pronóstico.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de productos de limpieza?
El tamaño se proyecta en 260,6 mil millones de USD en 2027, alcanzando 330,2 mil millones de USD en 2032, con una CAGR del 4,85% de 2027 a 2032.
¿Qué fuerzas respaldan la demanda de productos de limpieza domésticos?
Los formatos de lavandería convenientes y las declaraciones relacionadas con ingredientes ayudan a diferenciar las ofertas. ACI informó que el 38% de los hogares estadounidenses optó por detergentes de lavandería de dosis unitaria en su encuesta de febrero de 2026.
¿Qué tipo de producto de limpieza tiene la mayor participación?
Los productos para el cuidado de la ropa representaron el 35,25% del valor de ventas del mercado en 2026. Se proyecta que los limpiadores de superficies crecerán más rápido con una CAGR del 5,68% de 2027 a 2032.
¿Qué grandes empresas compiten en la industria de productos de limpieza?
Las principales empresas incluyen The Procter & Gamble Company, Unilever plc, Henkel AG & Co. KGaA, Reckitt Benckiser Group plc y Colgate-Palmolive Company.
¿Cuál es una restricción clave para la expansión de los productos de limpieza?
El cumplimiento normativo específico del producto puede limitar el acceso al mercado. El nuevo marco de detergentes de la UE de Alemania se aplicará generalmente a partir del 23 de septiembre de 2029, añadiendo preparación de información de producto.
¿Qué regiones lideran las ventas y el crecimiento de los productos de limpieza?
América del Norte representó el 29,22% del valor de ventas del mercado en 2026. Se proyecta que Oriente Medio y África crecerán más rápido con una CAGR del 6,45% de 2027 a 2032.