
Tamaño y Participación del Mercado de Textura Alimentaria
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 17.23 Mil millones de dólares |
| Tamaño del Mercado (2031) | 21.39 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.42 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Textura Alimentaria por Mordor Intelligence
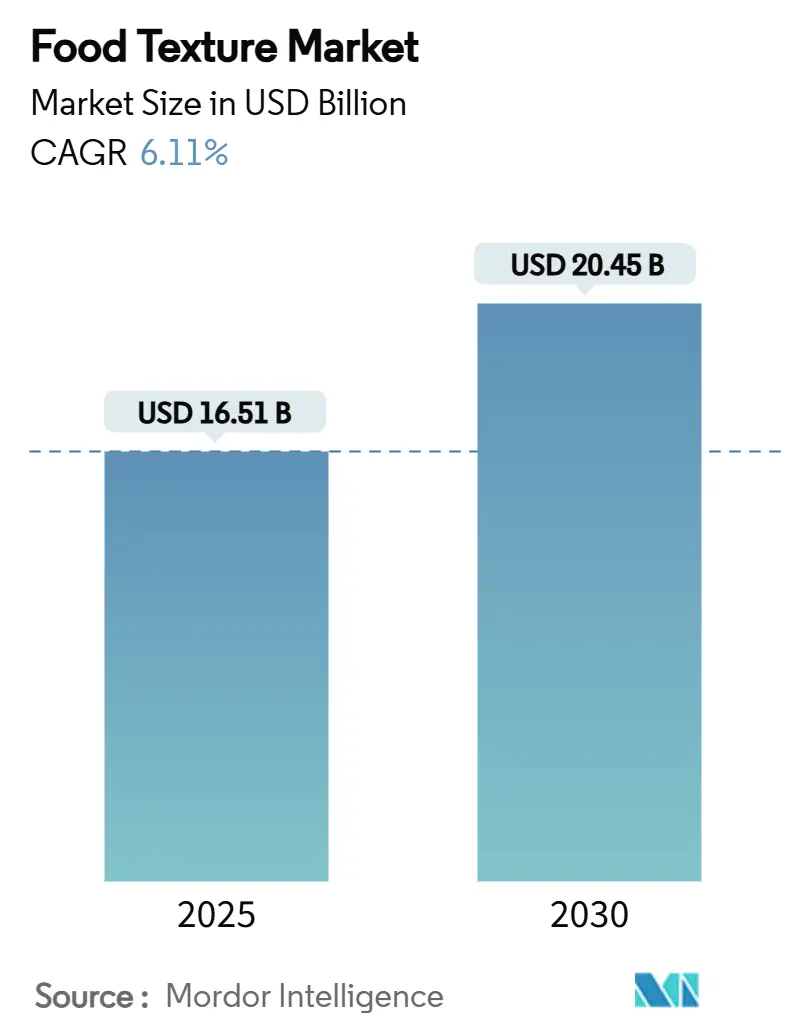
El tamaño del mercado de textura alimentaria se valora en 17,23 mil millones de USD en 2026 y se proyecta que alcance 21,39 mil millones de USD en 2031, creciendo a una CAGR del 4,42% durante 2026-2031. El mercado de textura alimentaria está moldeado por el cambio de agentes texturizantes sintéticos hacia ingredientes de origen natural, la expansión de los alimentos de conveniencia en economías emergentes y la necesidad de reformular productos de base vegetal y con azúcar reducida. Estas fuerzas favorecen a los proveedores que pueden combinar el suministro de ingredientes con soporte de aplicación, ya que los fabricantes de alimentos necesitan textura confiable, estabilidad y posicionamiento de etiqueta en la misma formulación. La presión climática sobre las algas marinas y otros insumos agrícolas hace que la seguridad del suministro sea importante para los usuarios de carragenina y otros hidrocoloides. Al mismo tiempo, las herramientas de prueba más rápidas y las plataformas de formulación digital están convirtiendo la velocidad de desarrollo en un factor competitivo más importante en el mercado de textura alimentaria. La oportunidad resultante se centra en sistemas personalizados que abordan varios requisitos del producto sin añadir complejidad innecesaria a la etiqueta.
Conclusiones Clave del Informe
- Por tipo de producto, los hidrocoloides representaron el 40,21% de la participación del mercado de textura alimentaria en 2025, mientras que el almidón y sus derivados registraron la CAGR proyectada más alta del 6,57% hasta 2031.
- Por fuente, los ingredientes de base vegetal representaron el 54,36% de la participación del mercado de textura alimentaria en 2025, mientras que los ingredientes biosintéticos y de fermentación de precisión registraron la CAGR proyectada más alta del 7,33% hasta 2031.
- Por forma, el polvo representó el 33,21% de la participación del mercado de textura alimentaria en 2025, mientras que el gel y la emulsión registraron la CAGR proyectada más alta del 6,94% hasta 2031.
- Por aplicación, la panadería y confitería representaron el 35,68% de la participación del mercado de textura alimentaria en 2025 y registraron la CAGR proyectada más alta del 6,78% hasta 2031.
- Por geografía, América del Norte representó el 53,46% de la participación del mercado de textura alimentaria en 2026, mientras que Asia-Pacífico registró la CAGR proyectada más alta del 7,21% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda creciente de ingredientes naturales y de etiqueta limpia | +1.5% | Global | Corto plazo (≤ 2 años) |
| Crecimiento de los alimentos de conveniencia y procesados | +1.2% | Núcleo de APAC, expansión hacia MEA y América del Sur | Mediano plazo (2-4 años) |
| Creciente conciencia sobre la experiencia sensorial en los alimentos | +0.7% | América del Norte y UE | Corto plazo (≤ 2 años) |
| Beneficios funcionales en vida útil y atractivo sensorial | +0.5% | Global | Mediano plazo (2-4 años) |
| Modificación de textura in situ habilitada por enzimas | +0.3% | América del Norte y UE | Mediano plazo (2-4 años) |
| Plataformas de formulación impulsadas por inteligencia artificial que acortan los ciclos de investigación y desarrollo | +0.2% | América del Norte y UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Ingredientes Naturales y de Etiqueta Limpia
El movimiento hacia agentes texturizantes de origen natural está cambiando tanto la calificación de proveedores como las prioridades de inversión en el mercado de textura alimentaria. Ingredion informó en 2025 que el 56,00% de los consumidores estaban dispuestos a pagar más por productos con ingredientes reconocibles. La empresa también encontró que el 38,00% de los nuevos lanzamientos de productos en Estados Unidos y Canadá llevaban declaraciones de etiqueta limpia. Las pectinas de origen vegetal, los almidones tratados con calor y humedad, y los hidrocoloides derivados de algas marinas están reemplazando a los emulsionantes sintéticos y los almidones químicamente modificados en aplicaciones de panadería, lácteos y salsas. Esta demanda favorece a los proveedores que pueden ofrecer mezclas naturales con rendimiento confiable, en lugar de solo ingredientes básicos estándar. La Autoridad Europea de Seguridad Alimentaria continúa evaluando aditivos alimentarios bajo el Reglamento (CE) N.º 1333/2008, lo que respalda la demanda de ingredientes con documentación de seguridad bien establecida[1].
Crecimiento de los Alimentos de Conveniencia y Procesados
La urbanización en el sur y el sudeste de Asia está incrementando el uso de alimentos envasados, y cada formato requiere una textura estable y consistente. Los fideos instantáneos, las salsas estables en anaquel y los postres lácteos dependen de espesantes a base de almidón y estabilizadores de goma guar para conservar sus cualidades de consumo previstas. Esto respalda un uso más amplio de sistemas de textura funcionales a medida que los fabricantes de alimentos se expanden hacia productos diseñados para almacenamiento, transporte y preparación repetida. ADM informó en 2025 que más del 80,0% de los consumidores de Estados Unidos apoyaban la reformulación de alimentos. La misma investigación encontró que el 52,0% consideraba la reformulación esencial para las marcas de su preferencia. En los mercados maduros, las ocasiones de comida más pequeñas vinculadas al uso de agonistas del GLP-1 aumentan la importancia de la satisfacción sensorial por porción, lo que respalda la demanda de ingredientes de textura premium.
Creciente Conciencia sobre la Experiencia Sensorial en los Alimentos
La textura se está volviendo más visible en el desarrollo de productos porque influye en la calidad percibida y en la recompra. Ingredion informó en 2025 que la palabra cremoso influyó en el 88,0% de las decisiones de cambio de marca en las categorías de alimentos que evaluó. El hallazgo refuerza el papel de la sensación en boca en una categoría de productos donde los consumidores suelen evaluar la calidad antes de considerar las opciones técnicas de ingredientes. También fomenta un cambio de los hidrocoloides de función única hacia mezclas diseñadas para resultados sensoriales específicos. Esto hace que el conocimiento de aplicación sea más valioso para los proveedores que atienden a clientes de lácteos, panadería y bebidas. En el mercado de textura alimentaria, las empresas con capacidad de prueba pueden responder más rápidamente a los requisitos del cliente y proteger su rol más allá del volumen de ingredientes por sí solo.
Beneficios funcionales en vida útil y atractivo sensorial
Los ingredientes texturizantes apoyan más que la sensación en boca porque ayudan a que los productos alimentarios permanezcan estables durante el procesamiento, el almacenamiento y la distribución. Los almidones y los hidrocoloides pueden gestionar el movimiento de humedad, la suspensión, la viscosidad y la resistencia del gel en muchos formatos alimentarios. Estas funciones son particularmente importantes en los alimentos de conveniencia, donde los productos deben funcionar de manera consistente después de un almacenamiento prolongado o recalentamiento. En los productos de panadería, la gestión de la humedad puede ayudar a preservar la suavidad y reducir el envejecimiento. En salsas, bebidas y productos lácteos, la estabilización ayuda a mantener la uniformidad y la calidad sensorial esperada. El mercado de textura alimentaria se beneficia, por tanto, cuando los fabricantes buscan menos cambios de formulación mientras cumplen con los requisitos de vida útil y rendimiento.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios volátiles de hidrocoloides y almidones | -1.4% | Global, con impacto agudo en segmentos sensibles al costo | Corto plazo (≤ 2 años) |
| Aprobaciones regulatorias estrictas para nuevos aditivos | -0.8% | Unión Europea y América del Norte, con expansión a mercados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Escaseces de extractos especiales de algas marinas provocadas por el clima | -0.6% | Global, afectando particularmente el suministro de agar y carragenina | Largo plazo (≥ 4 años) |
| Rechazo de los consumidores a los potenciadores de sensación en boca en productos con reducción de azúcar | -0.4% | América del Norte y Unión Europea, emergiendo en segmentos conscientes de la salud | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Precios Volátiles de Hidrocoloides y Almidones
La inestabilidad de los costos de insumos sigue siendo un desafío operativo para los fabricantes de textura alimentaria en 2026. La goma guar, la pectina, el agar y la carragenina están expuestos a condiciones climáticas, brotes de enfermedades y suministro agrícola concentrado. La carragenina está especialmente expuesta porque el sudeste asiático desempeña un papel importante en el suministro de algas marinas, siendo al mismo tiempo un centro creciente de demanda alimentaria. Una disponibilidad más ajustada puede aumentar el escrutinio de abastecimiento para los grados de alta pureza y alta viscosidad. Esto es difícil para los productos lácteos de base vegetal y las alternativas cárnicas porque estos productos a menudo dependen de un rendimiento predecible de los hidrocoloides. Los contratos de múltiples orígenes pueden distribuir el riesgo de adquisición, pero no reemplazan la materia prima perdida cuando el suministro está restringido.
Estrictas Aprobaciones Regulatorias para Nuevos Aditivos
Las nuevas sustancias modificadoras de textura pueden enfrentar un largo proceso de aprobación, particularmente cuando son de fermentación de precisión o biosintéticas. La Autoridad Europea de Seguridad Alimentaria actualizó la guía sobre los requisitos de datos para solicitudes de aditivos alimentarios en 2026 bajo el Reglamento (CE) N.º 1331/2008. El proceso de revisión requiere información de seguridad exhaustiva antes de que una nueva sustancia pueda incorporarse a las aplicaciones alimentarias. Esto puede retrasar la comercialización en comparación con la reformulación utilizando ingredientes que ya tienen un historial de aprobación. Los activos texturizantes de fermentación de precisión también pueden necesitar revisión bajo el Reglamento (UE) 2015/2283 cuando cumplen con la definición de nuevos alimentos. La carga regulatoria puede, por tanto, favorecer a los ingredientes establecidos incluso cuando las nuevas tecnologías ofrecen una producción más consistente o una nueva funcionalidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
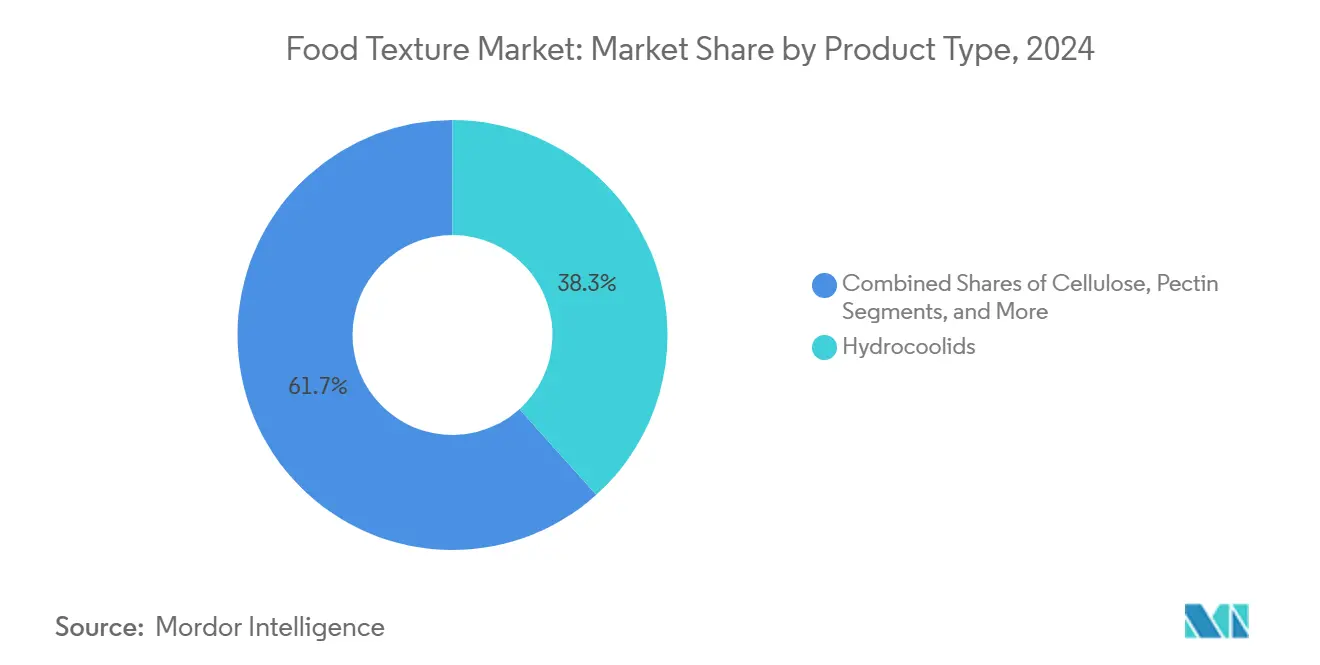
Los Hidrocoloides Anclan la Formulación, los Almidones se AceleranLos hidrocoloides representaron el 40,21% de la participación del mercado de textura alimentaria en 2025, respaldados por su capacidad para espesar, gelificar y estabilizar dentro de la misma formulación. Su amplio uso hace que la sustitución sea difícil en lácteos, salsas y bebidas, donde los equipos de adquisición priorizan el rendimiento repetible. El tamaño del mercado de textura alimentaria para los hidrocoloides refleja su papel en aplicaciones que necesitan viscosidad controlada, suspensión y consistencia de textura. Se proyecta que el almidón y sus derivados crezcan a una CAGR del 6,57% hasta 2031, la tasa más rápida entre los tipos de productos. Su crecimiento está respaldado por la aceptación de etiqueta limpia, la amplia disponibilidad agrícola y la demanda de almidones modificados física y enzimáticamente en productos sin gluten y con grasa reducida.
El mercado de textura alimentaria continúa dependiendo de varias clases de ingredientes para necesidades especializadas. La gelatina sigue siendo importante en la confitería que se derrite en la boca y en la nutrición clínica, mientras que la pectina se usa en conservas con azúcar reducida y preparaciones de frutas. Los texturizantes a base de proteínas apoyan la estructura en los alimentos de base vegetal, y los derivados de celulosa ayudan a los productos lácteos con grasa reducida a retener agua y mantener cuerpo. IFF introdujo Danisco Grindsted DuoGel en 2026, un sistema estabilizador de pectina y carragenina para gomitas de base vegetal en Europa, Oriente Medio y África. El lanzamiento muestra cómo los proveedores están combinando tipos de productos en sistemas específicos para cada aplicación, donde la diferenciación depende del rendimiento integrado en lugar de un único ingrediente básico.



Por Fuente:
El Dominio de Base Vegetal Enmascara un Punto de Inflexión en la Fermentación de PrecisiónLos ingredientes de base vegetal representaron el 54,36% de la participación del mercado de textura alimentaria en 2025, respaldados por el reconocimiento del consumidor, la aceptación regulatoria establecida y las cadenas de suministro maduras. La pectina, los almidones y los ingredientes derivados de algas marinas se utilizan ampliamente porque cumplen con muchos requisitos de etiqueta limpia y funcionales. Los ingredientes de origen animal, especialmente la gelatina, conservan un papel específico en la confitería y la nutrición clínica. La gelatina tiene resistencia de bloom, reversibilidad térmica y propiedades de fusión en boca que no tienen un sustituto equivalente de base vegetal a menor costo en todos los casos de uso. Las fuentes derivadas de la fermentación, lideradas por la goma xantana, ofrecen una vía de producción menos expuesta a las condiciones climáticas agrícolas.
Se proyecta que los ingredientes biosintéticos y de fermentación de precisión se expandan a una CAGR del 7,33% hasta 2031, el crecimiento más sólido entre los segmentos de fuente. El tamaño del mercado de textura alimentaria para este grupo de fuentes está respaldado por la demanda de proteínas funcionales y carbohidratos especializados con condiciones de producción más consistentes que los equivalentes agrícolas. El Good Food Institute informó un progreso continuo en las vías regulatorias para los ingredientes derivados de la fermentación en los mercados clave en 2025[2]. El escalado sigue siendo intensivo en capital, pero los microorganismos modificados pueden producir agentes gelificantes, enzimas de entrecruzamiento y materiales activos en textura con funcionalidad específica. El segmento de fuente atrae, por tanto, atención donde los formuladores requieren consistencia de suministro y rendimiento que los insumos agrícolas convencionales no siempre pueden proporcionar.
Por Forma:
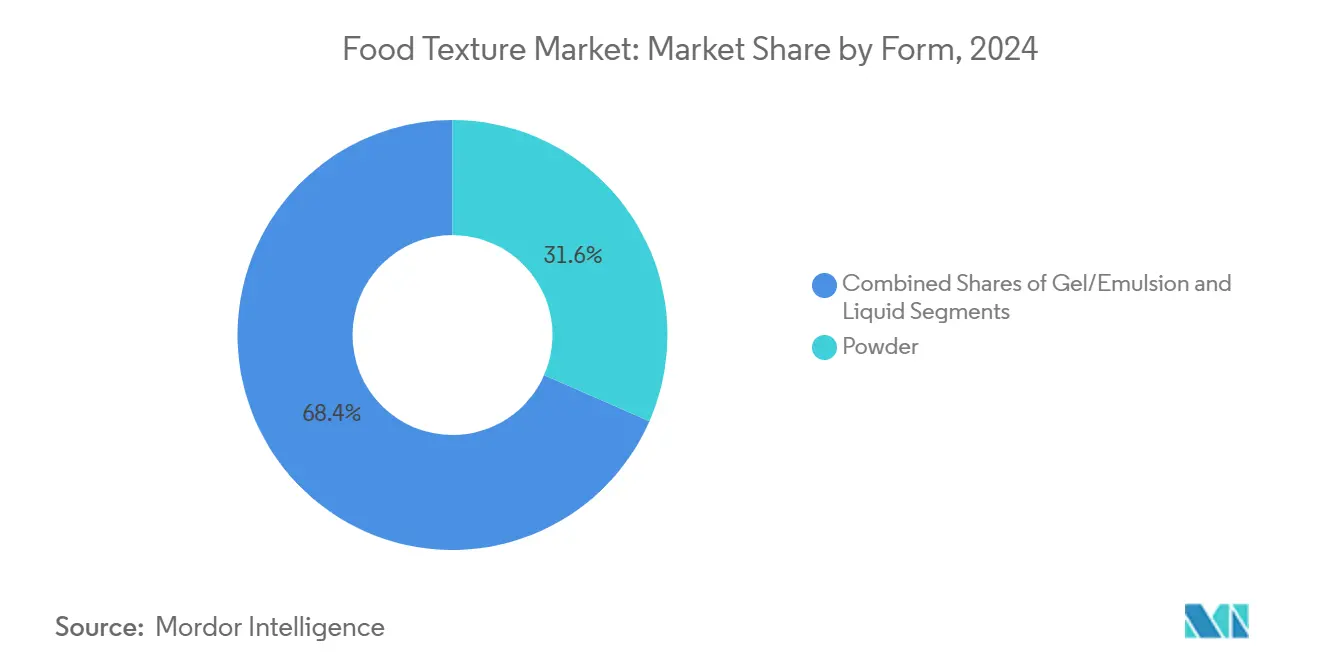
La Ventaja de Escala del Polvo y el Impulso de Crecimiento del Gel y la EmulsiónLas formas en polvo representaron el 33,21% de la participación del mercado de textura alimentaria en 2025 porque ofrecen larga estabilidad en anaquel, menores costos logísticos por unidad de ingrediente activo y dosificación flexible. Los grandes fabricantes de alimentos también utilizan ampliamente la mezcla en seco, lo que hace que las formas en polvo sean adecuadas para la producción de alto volumen. Los productos líquidos son relevantes para bebidas, lácteos fermentados y salsas vertibles que necesitan hidratación rápida y dispersión uniforme. Sus mayores costos logísticos limitan su uso en categorías amplias, pero siguen siendo útiles en aplicaciones de lácteos de precisión y servicios de alimentación. Se proyecta que las formas de gel y emulsión se expandan a una CAGR del 6,94% hasta 2031 a medida que los usuarios de servicios de alimentación e industriales buscan sistemas listos para usar.
Los productos lácteos de base vegetal y las alternativas cárnicas respaldan la demanda de geles y emulsiones porque a menudo necesitan sistemas de textura preformados en lugar de ingredientes en polvo individuales. Estos formatos pueden proporcionar resultados más consistentes donde un fabricante tiene experiencia de formulación limitada pero objetivos de textura estrictos. El entrecruzamiento enzimático también puede apoyar la formación de gel a niveles de uso de ingredientes más bajos, lo que puede reducir el costo de uso y la complejidad de la etiqueta. Ingredion desarrolló WAXIPLUS, un almidón nativo diseñado para el rendimiento de estiramiento y fusión en queso de base vegetal. Este ejemplo de producto muestra que el diseño a nivel de forma puede crear valor más allá de la competencia convencional entre polvos básicos.

Por Aplicación:
El Doble Liderazgo de Panadería y Confitería Refleja la Intensidad de la TexturaLa panadería y la confitería representaron el 35,68% de la participación del mercado de textura alimentaria en 2025 y se proyecta que crezcan a una CAGR del 6,78% hasta 2031. El tamaño del mercado de textura alimentaria para esta aplicación está respaldado por su amplio conjunto de requisitos de textura, que incluyen suavidad de la miga, crocancia de la corteza, estabilidad del relleno, masticabilidad gomosa y chasquido del chocolate. Los almidones modificados y nativos gestionan la retención de humedad y reducen el envejecimiento en los productos de panadería. Las mezclas de hidrocoloides apoyan la gelificación en los rellenos de confitería, mientras que la gelatina aporta resistencia de bloom y propiedades de fusión en boca en la confitería premium. Esta combinación de requisitos técnicos distintos respalda la demanda de múltiples sistemas de ingredientes dentro de la misma categoría de aplicación.
Los lácteos y postres congelados, junto con las alternativas de carne y aves de corral, siguen siendo aplicaciones significativas para los ingredientes texturizantes. La carragenina y los almidones modificados estabilizan el helado y el queso procesado, mientras que los texturizantes a base de proteínas y la extrusión de alta humedad apoyan estructuras fibrosas en la carne de base vegetal. Una investigación publicada en 2025 reportó mejoras medibles en textura y retención de agua en análogos de carne de base vegetal tratados con enzimas[3]. Las bebidas, los snacks, las comidas listas para consumir, las salsas y los condimentos también requieren sistemas de hidrocoloides y almidón para la estabilidad. La nutrición infantil y clínica enfrenta requisitos de cumplimiento más estrictos, y el Consejo de la Unión Europea consideró disposiciones actualizadas en 2025 relacionadas con gomas y almidones, incluido su uso en fórmulas infantiles.
Análisis Geográfico
Mercado de Textura Alimentaria en América del Norte
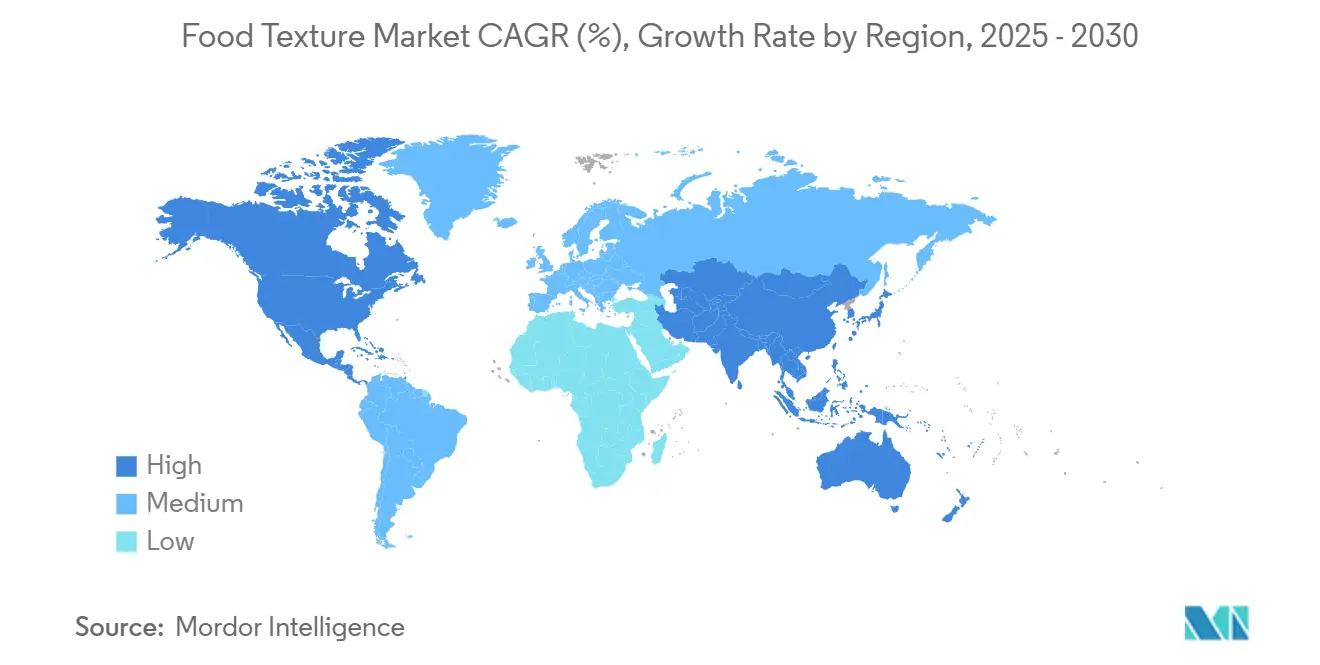
América del Norte concentra el 53,00% de la cuota de mercado en 2024, respaldada por sólidos marcos regulatorios que fomentan la innovación al tiempo que mantienen los estándares de seguridad, como lo demuestra el sistema de notificación GRAS de la FDA para nuevos texturizantes como la celulosa fibrilada. La avanzada infraestructura de procesamiento de alimentos de la región y la aceptación por parte de los consumidores de productos premium con textura mejorada crean condiciones óptimas para aplicaciones de texturizantes de alto valor. La expansión de las instalaciones de Ingredion en Indianápolis por 100 millones de USD refleja la confianza de la industria en el mercado norteamericano, con un sólido desempeño en su segmento de Soluciones de Textura y Salud a lo largo de 2024. El enfoque de la región en productos de etiqueta limpia impulsa la demanda de almidones nativos e hidrocoloides naturales que aportan funcionalidad al tiempo que satisfacen las preferencias de los consumidores por ingredientes reconocibles.
Mercado de Textura Alimentaria en Asia-Pacífico
Asia-Pacífico exhibe la tasa de crecimiento más rápida con una CAGR del 7,89% (2025-2030), impulsada por el aumento del consumo de alimentos procesados, la urbanización y la mejora de la armonización regulatoria. El mercado de nutracéuticos de la región, que se espera alcance los 441,7 mil millones de USD para 2026, presenta oportunidades para texturizantes funcionales que combinan beneficios sensoriales y para la salud. El sistema de Alimentos con Declaraciones de Propiedades Funcionales de Japón demuestra avances regulatorios que apoyan la innovación al tiempo que protegen a los consumidores. China e India emergen como mercados clave debido a sus grandes bases de consumidores y a la expansión de sus poblaciones de clase media que buscan alimentos procesados premium con soluciones avanzadas de textura.
Mercado de Textura Alimentaria en EMEA y América del Sur
Europa mantiene una sólida posición en el mercado gracias a estrictos estándares regulatorios que respaldan los texturizantes naturales establecidos al tiempo que regulan los nuevos aditivos. El programa de reevaluación de aditivos alimentarios de la EFSA[4] establece referencias internacionales al tiempo que garantiza la confianza del mercado en la seguridad de los hidrocoloides. Los compradores europeos exigen certificaciones de sostenibilidad y trazabilidad, lo que crea oportunidades para los proveedores que demuestran prácticas responsables. El enfoque de la región en la sostenibilidad y los productos de etiqueta limpia se alinea con los avances en fermentación de precisión para la producción de texturizantes. América del Sur y Oriente Medio y África ofrecen potencial de crecimiento a través del desarrollo de industrias de procesamiento de alimentos y el aumento de la sofisticación de los consumidores, aunque las complejidades regulatorias y las limitaciones de infraestructura afectan el desarrollo del mercado y la eficiencia de costos.
Panorama Competitivo
Concentración del Mercado
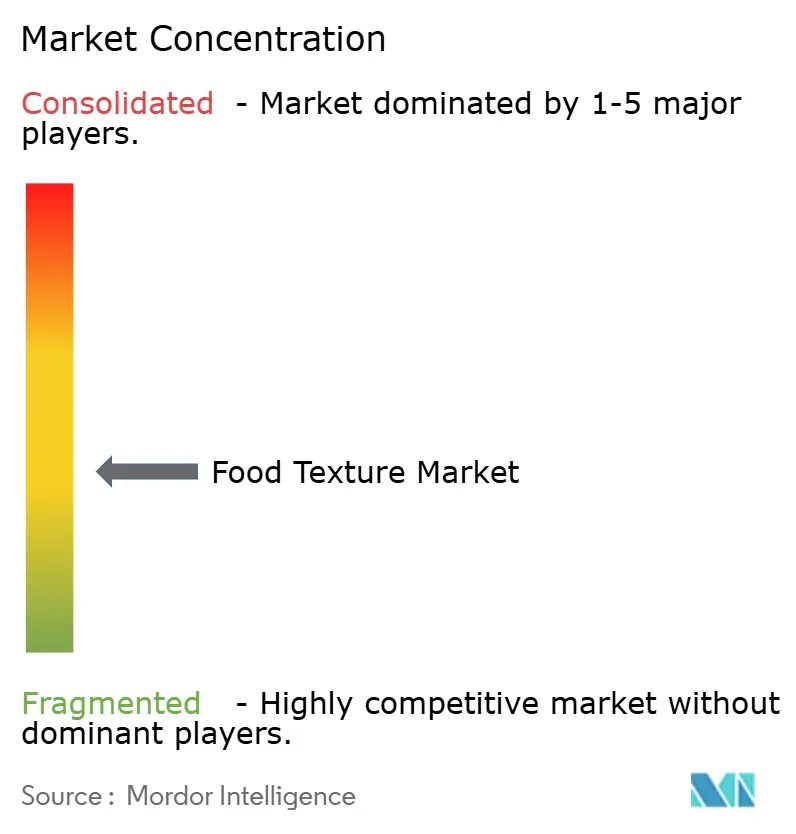
El mercado de textura alimentaria tiene una estructura semiconsolidada, con empresas de ingredientes diversificadas que mantienen posiciones sólidas en aplicaciones especializadas. Cargill, Ingredion, ADM y Kerry Group compiten a través de la amplitud de su portafolio y los recursos de desarrollo de aplicaciones. Los especialistas como Gelita AG, Rousselot (Darling Ingredients), Hydrosol GmbH & Co. KG y Nitta Gelatin Inc. compiten a través de la experiencia en categorías y la proximidad a clientes específicos. El mercado de textura alimentaria también incluye proveedores como Lucid Colloids Limited y Pacific Pectin Inc que se centran en el soporte técnico dentro de áreas de ingredientes más específicas.
En junio de 2026, Ingredion Incorporated anunció una adquisición recomendada en efectivo de Tate & Lyle PLC a un valor empresarial de 3,70 mil millones de GBP, o 5,00 mil millones de USD. Ingredion Incorporated declaró que las soluciones de textura y salud superarían el 50,00% de los ingresos combinados si la transacción se cierra. La empresa también espera 130,00 millones de USD en sinergias de costos anuales a tasa de ejecución para finales de 2030. IFF acordó en mayo de 2026 vender su negocio de Ingredientes Alimentarios a CVC Capital Partners por un valor empresarial de 4,30 mil millones de USD. El negocio generó 3,10 mil millones de USD en ingresos en 2025 provenientes de texturizantes, emulsionantes y soluciones de base vegetal. Estas transacciones muestran que las empresas están buscando escala en áreas donde el soporte de formulación y los portafolios de ingredientes especializados están cada vez más conectados.
Los proveedores también están pasando de las ventas de ingredientes individuales hacia sistemas que integran textura, estabilidad y posicionamiento de etiqueta. La herramienta Ask Ingredion de Ingredion Incorporated es un ejemplo de una estrategia que apoya a los clientes durante el trabajo de formulación temprana. ADM lanzó 8 nuevos productos proteicos en América del Norte y Europa en mayo de 2026, incluidos aislados y concentrados de proteína de soya para alternativas lácteas, bebidas proteicas y rendimiento de textura en carne procesada. Los especialistas más pequeños pueden seguir siendo relevantes al proporcionar servicios de aplicación detallados que los proveedores generalistas no siempre pueden ofrecer de manera económica. Los activos texturizantes de biofermentación y fermentación de precisión siguen siendo un área sin un líder comercial claramente establecido.
Líderes de la Industria de Textura Alimentaria
-
Cargill Inc.
-
International Flavors and Fragrances Inc.
-
Tate and Lyle Plc
-
Ingredion Incorporated
-
Kerry Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Textura Alimentaria Empresas cubiertas en este informe
- Cargill, Incorporated
- International Flavors and Fragrances Inc.
- Ingredion Incorporated
- Kerry Group plc
- Tate & Lyle PLC
- Archer Daniels Midland Company (ADM)
- Silvateam SpA
- DSM-Firmenich AG
- JP&SB International
- Gelita AG
- Rousselot (Darling Ingredients)
- Ashland Global Holdings Inc.
- Hydrosol GmbH & Co. KG
- Shandong Dongbao Gelatin Co. Ltd
- Nitta Gelatin Inc.
- Pacific Pectin Inc
- Lucid Colloids Limited
- Foodchem International Corporation
- Lapi Gelatine S.p.a.
Desarrollos recientes de la industria en Mercado de Textura Alimentaria
- Junio de 2026: IFF lanzó Danisco Grindsted DuoGel, un sistema estabilizador que combina pectina y carragenina para gomitas de base vegetal en Europa, Oriente Medio y África. El sistema aborda las deficiencias de mordida frágil y resistencia a la fusión en formulaciones sin gelatina y cuenta con certificación halal.
- Mayo de 2025: En la feria comercial IFFA de Fráncfort, Sarda Bio Polymers presentó soluciones de hidrocoloides de base vegetal y etiqueta limpia para aplicaciones de carne y proteínas alternativas. Sus ofertas incluyen goma guar, goma cassia tora, konjac, xantana, carragenina, xiloglucano de tamarindo y CMC, diseñados para mejorar la textura con un procesamiento mínimo, enfatizando la sostenibilidad y el rendimiento.
- Marzo de 2025: Ingredion Incorporated se asoció con la empresa austriaca Agrana para aumentar la producción de almidón en Rumanía, ampliando su presencia manufacturera en Europa del Este para atender la creciente demanda regional de almidones especializados.
Alcance del Informe Global del Mercado de Textura Alimentaria
El mercado de textura alimentaria está segmentado por tipo de producto, fuente, forma, aplicación y geografía. Por tipo de producto, el mercado incluye hidrocoloides; almidón y derivados; gelatina; pectina; texturizantes a base de proteínas; y derivados de celulosa. Por fuente, se categoriza en texturizantes de base vegetal, de origen animal, de origen microbiano y derivados de fermentación, y biosintéticos/de fermentación de precisión. Por forma, el mercado abarca formatos de polvo, líquido y gel/emulsión. Por aplicación, el mercado incluye panadería y confitería; lácteos y postres congelados; alternativas de carne y aves de corral; bebidas; snacks y comidas listas para consumir; salsas, aderezos y condimentos; y nutrición infantil y clínica. Geográficamente, el mercado de textura alimentaria se analiza en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África.
Resumen de la segmentación
| Hidrocoloides |
| Almidón y Derivados |
| Gelatina |
| Pectina |
| Texturizantes a Base de Proteínas |
| Derivados de Celulosa |
| Base Vegetal |
| Base Animal |
| Microbiana y Derivada de Fermentación |
| Biosintética/Fermentación de Precisión |
| Polvo |
| Líquido |
| Gel/Emulsión |
| Panadería y Confitería |
| Lácteos y Postres Congelados |
| Alternativas de Carne y Aves |
| Bebidas |
| Aperitivos y Comidas Listas para Consumir |
| Salsas, Aderezos y Condimentos |
| Nutrición Infantil y Clínica |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Hidrocoloides | |
| Almidón y Derivados | ||
| Gelatina | ||
| Pectina | ||
| Texturizantes a Base de Proteínas | ||
| Derivados de Celulosa | ||
| Por Fuente | Base Vegetal | |
| Base Animal | ||
| Microbiana y Derivada de Fermentación | ||
| Biosintética/Fermentación de Precisión | ||
| Por Forma | Polvo | |
| Líquido | ||
| Gel/Emulsión | ||
| Por Aplicación | Panadería y Confitería | |
| Lácteos y Postres Congelados | ||
| Alternativas de Carne y Aves | ||
| Bebidas | ||
| Aperitivos y Comidas Listas para Consumir | ||
| Salsas, Aderezos y Condimentos | ||
| Nutrición Infantil y Clínica | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento esperada para los ingredientes de textura alimentaria hasta 2031?
Se proyecta que el mercado de textura alimentaria crezca a una CAGR del 4,42% de 2026 a 2031 y alcance 21,39 mil millones de USD en 2031.
¿Qué tipo de producto lidera la demanda de ingredientes de textura alimentaria?
Los hidrocoloides representaron el 40,21% de la participación en 2025 porque proporcionan espesamiento, gelificación y estabilización en muchas aplicaciones de alimentos procesados.
¿Qué fuente de ingredientes de textura alimentaria crece más rápido?
Se proyecta que los ingredientes biosintéticos y de fermentación de precisión crezcan a una CAGR del 7,33% hasta 2031.
¿Qué aplicación utiliza más ingredientes de textura alimentaria?
La panadería y la confitería representaron el 35,68% de la participación en 2025 y se espera que crezcan a una CAGR del 6,78% hasta 2031.