
Tamaño y Participación del Mercado de Tuberías Flexibles
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
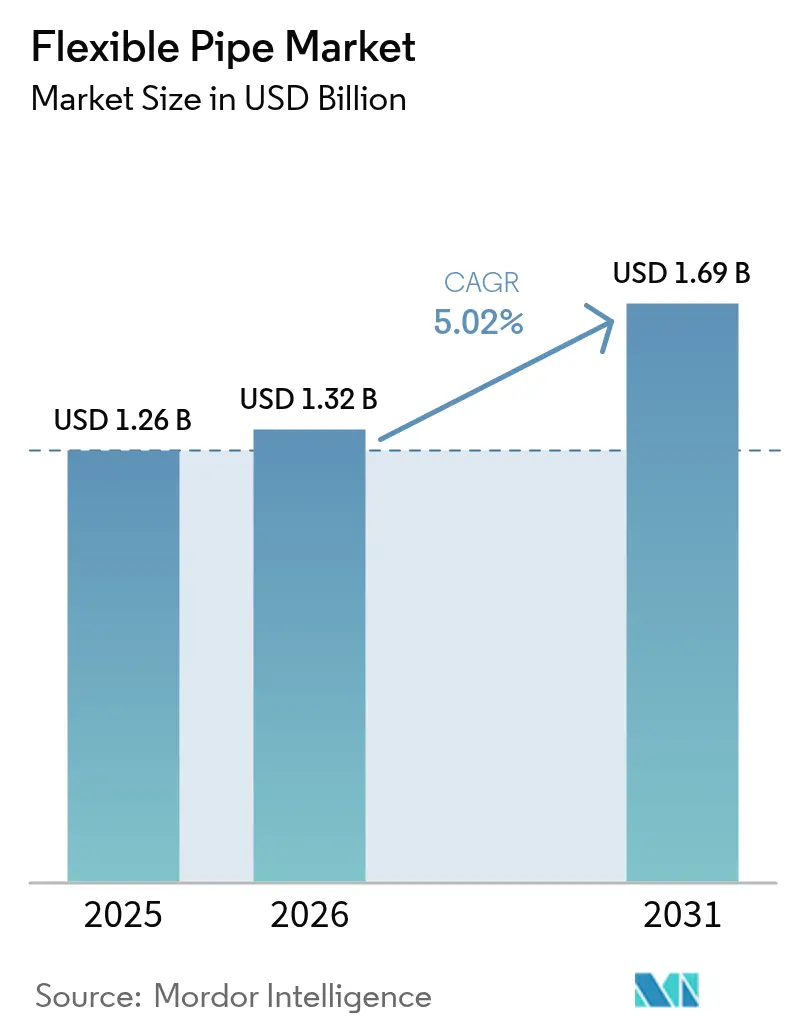
| Tamaño del Mercado (2026) | 1.32 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.69 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.02 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tuberías Flexibles por Mordor Intelligence
El tamaño del mercado de tuberías flexibles fue valorado en USD 1,26 mil millones en 2025 y se estima que crecerá desde USD 1,32 mil millones en 2026 hasta alcanzar USD 1,69 mil millones en 2031, a una CAGR del 5,02% durante el período de pronóstico (2026-2031). Este crecimiento se atribuye a los programas de exploración en aguas profundas y ultraprofundas, la rápida innovación en materiales que mitiga la corrosión y la expansión en desarrollos pre-sal en Brasil y Guyana. Los líderes de la industria están incorporando sensores de fibra óptica que proporcionan datos de integridad en tiempo real, reduciendo el tiempo de inactividad y prolongando la vida útil de los activos. Asia-Pacífico ocupa la posición preeminente, impulsada por programas costa afuera en China, India y Australia y respaldada por la fabricación nacional que reduce los costos logísticos. En cuanto a los materiales, el Polietileno de Alta Densidad (HDPE) sigue siendo la opción predeterminada para los operadores, aunque las soluciones de fibra de carbono y otros materiales compuestos están ganando terreno a medida que se intensifican los imperativos de reducción de peso. Las estrategias de integración vertical en aceleración, como la propuesta de fusión Saipem–Subsea7, están redibujando las líneas competitivas al alinear las capacidades de ingeniería, adquisición, construcción e instalación (EPCI) bajo un mismo paraguas corporativo.
Conclusiones Clave del Informe
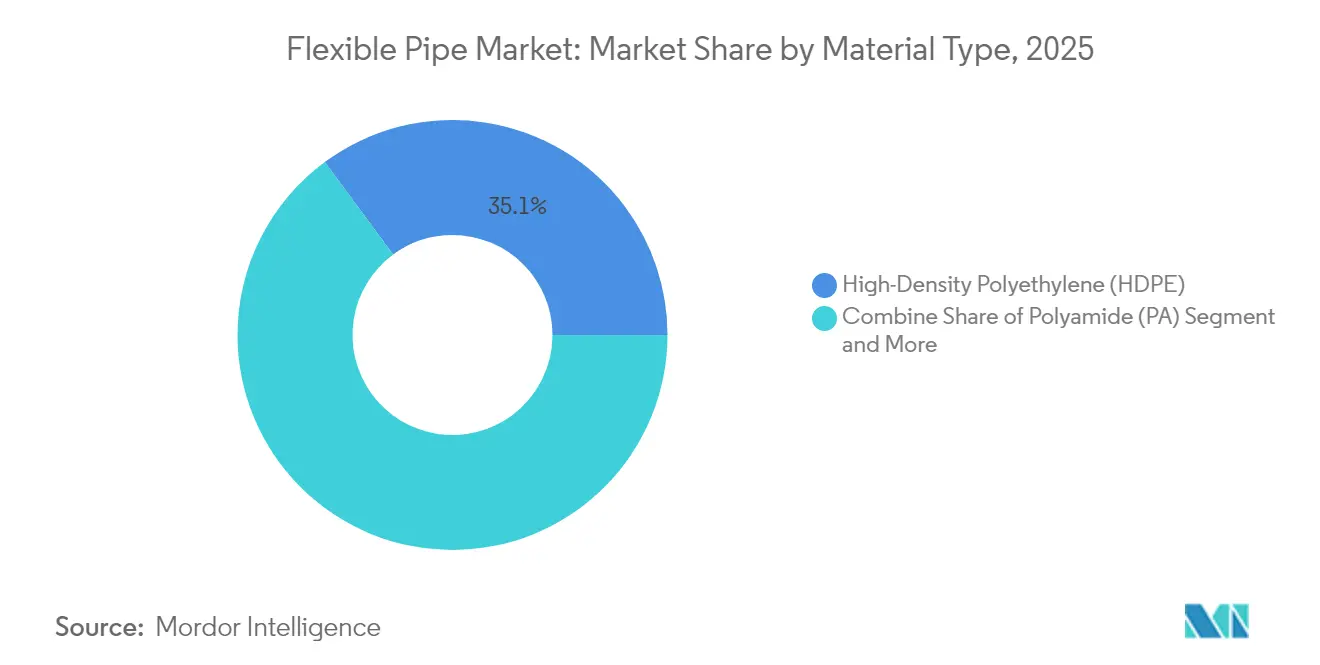
- Por tipo de material, el HDPE lideró con el 35,12% de la participación del mercado de tuberías flexibles en 2025, mientras que Otros Materiales se prevé que se expandan a una CAGR del 8,03% hasta 2031.
- Por estructura, los sistemas no unidos capturaron el 45,08% de la participación de ingresos en 2025; se pronostica que las Tuberías Termoplásticas Reforzadas avancen a una CAGR del 7,12% hasta 2031.
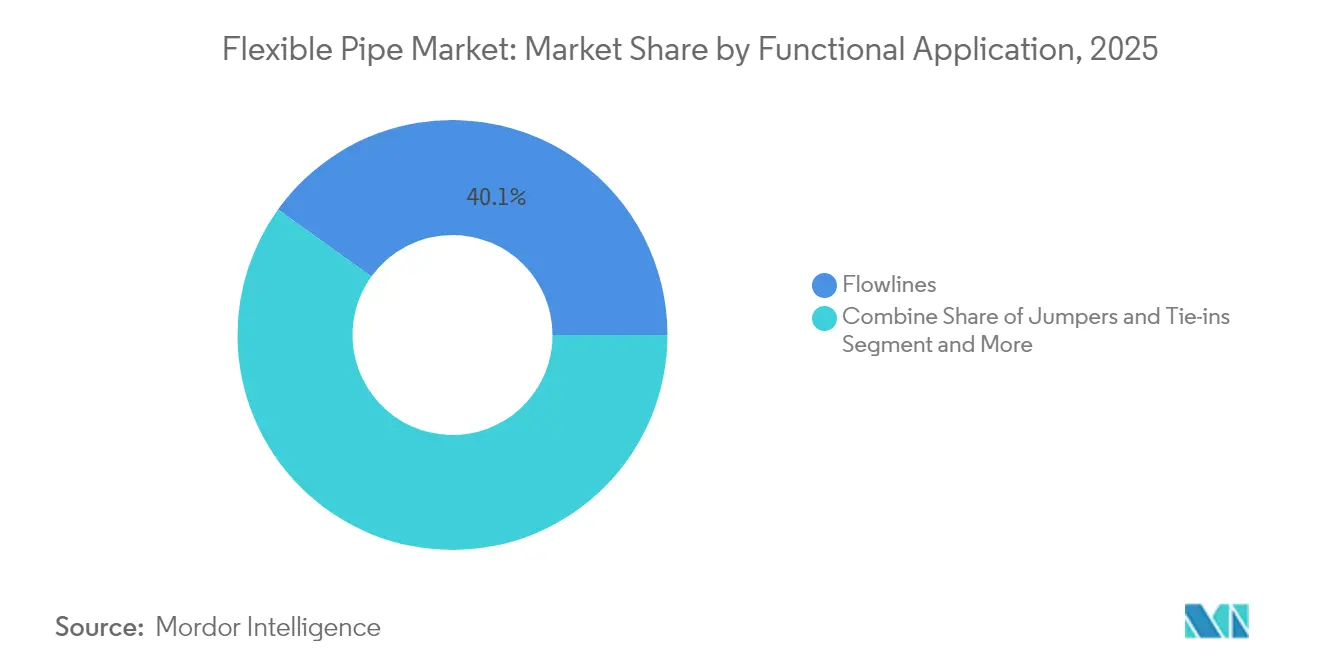
- Por función, las líneas de flujo representaron el 40,07% de la participación del tamaño del mercado de tuberías flexibles en 2025, mientras que se proyecta que los conectores y uniones crezcan a una CAGR del 7,72% hasta 2031.
- Por entorno, las instalaciones costa afuera representaron el 59,74% del mercado de tuberías flexibles de 2025; las aplicaciones costa adentro exhiben una perspectiva de CAGR del 6,18% hasta 2031.
- Por geografía, Asia-Pacífico mantuvo el 37,78% de los ingresos globales en 2025 y registra la CAGR regional más alta del 8,01% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Tuberías Flexibles
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Desarrollos en aguas profundas y ultraprofundas | +1.8% | Brasil, Guyana, Golfo de México | Largo plazo (≥ 4 años) |
| Sustitución de acero por materiales compuestos | +1.2% | Mar del Norte, Golfo de México | Mediano plazo (2-4 años) |
| Construcción de megaproyectos SURF | +0.9% | Brasil, Guyana, expansión hacia África Occidental | Mediano plazo (2-4 años) |
| Blindaje de fibra de carbono para FPSOs | +0.6% | Campos de aguas profundas globales | Largo plazo (≥ 4 años) |
| Monitoreo integrado de fibra óptica | +0.4% | Implementación temprana en el Mar del Norte y Brasil | Corto plazo (≤ 2 años) |
| Transporte de hidrógeno / CO₂ mediante tuberías flexibles | +0.3% | Europa, América del Norte, expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de los Desarrollos en Aguas Profundas y Ultraprofundas
Los operadores están sancionando proyectos más allá de los 1.500 m a medida que los sistemas de acero rígido se vuelven antieconómicos en topografías complejas del lecho marino. El campo Anchor de Chevron inauguró equipos subsuperficiales de 20 ksi que establecen un nuevo estándar de rendimiento para el mercado de tuberías flexibles.[1]Oil & Gas Journal, "Chevron Anchor inaugura el desarrollo subsuperficial de 20K," ogj.com Los yacimientos pre-sal de Brasil imponen tensiones de corrosión inducida por CO₂ a 2.900 m de profundidad, favoreciendo a los proveedores con tecnología compuesta probada. Los modelos de contratación a nivel de sistema, como el iEPCI de TechnipFMC, comprimen los cronogramas hasta en un 20%, reforzando la demanda de soluciones flexibles integradas.
Sustitución de Líneas de Acero Corroídas por Materiales Compuestos
Los gastos anuales de corrosión costa afuera alcanzan los USD 2.500 millones, elevando la economía de las retrofits con materiales compuestos que evitan la protección catódica. La tecnología de tuberías revestidas de plástico de Saipem reduce los costos en un 40% manteniendo clasificaciones de 1.000 bar. Los operadores del Mar del Norte se enfrentan a una red heredada de 10.000 km que data de antes de 1990; los sistemas de tuberías flexibles se integran en los corredores existentes sin necesidad de equipos de elevación pesada, reduciendo el tiempo de inactividad en las retrofits. Los sensores integrados en los productos no metálicos de Baker Hughes alimentan análisis de integridad que reemplazan las rondas de inspección intensivas en mano de obra.
Cartera de Megaproyectos SURF en Brasil y Guyana
Petrobras por sí sola ha comprometido más de USD 50.000 millones en umbilicales subsuperficiales, elevadores y líneas de flujo, incluyendo 77 km de tubería flexible de alta especificación para conexiones pre-sal. El campo Whiptail de Guyana requiere conectores flexibles de 10 ksi y 1.600 m que Strohm fabrica con fibra de carbono y PA12 para reducir el peso de instalación. La demanda concentrada fomenta fábricas regionales, como lo ejemplifica la nueva planta asiática de TechnipFMC, que acorta los ciclos de entrega para los pedidos de Asia-Pacífico.
Monitoreo de Salud Integrado con Fibra Óptica
La vigilancia continua de la integridad está migrando desde los activos en superficie hacia la pared de la tubería misma, con hebras de fibra óptica integradas entre las capas de presión y tensión que capturan datos de temperatura, deformación y vibración a lo largo de toda la longitud de la línea. Las implementaciones tempranas en el Mar del Norte y Brasil muestran que los operadores reducen los cierres no programados de elevadores hasta en un 25%, porque los algoritmos de detección de anomalías identifican puntos críticos de fatiga meses antes del fallo. Los análisis en tiempo real acortan las campañas de inspección y eliminan la necesidad de pruebas periódicas de ventilación del espacio anular, reduciendo el OPEX anual en aproximadamente USD 1 millón para un despliegue típico de FPSO. La capa de monitoreo también suministra curvas de acumulación de daño por fatiga en tiempo real que permiten la reclasificación dinámica de la vida de diseño, lo que permite a los productores diferir costosos alcances de reemplazo sin comprometer la seguridad. A medida que los gemelos digitales maduran, las tuberías ricas en sensores alimentarán plataformas de optimización a nivel de campo, creando un flujo de ingresos por servicios de datos para los proveedores de tuberías que se extiende más allá de la venta inicial. Esta capacidad sustenta el incremento del +0,4% en la CAGR pronosticada atribuida al impulsor, especialmente en regiones con estrictos objetivos de tiempo de actividad y altas tarifas diarias de embarcaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad del precio del petróleo crudo | -1.4% | América del Norte, Mar del Norte | Corto plazo (≤ 2 años) |
| Mayor costo inicial frente al acero rígido | -0.8% | Global, amplificado en mercados sensibles al costo | Mediano plazo (2-4 años) |
| Brechas en el reciclaje al final de la vida útil de los polímeros | -0.6% | Europa, América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Capacidad limitada para tuberías clasificadas a 20 ksi | -0.4% | Regiones de aguas ultraprofundas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Volatilidad del Precio del Petróleo Crudo Frena el CAPEX
Las oscilaciones de precios en la banda de USD 70–90 por barril retrasan las decisiones de inversión final, ya que los consejos de administración ahora exigen entre 18 y 24 meses de estabilidad de precios antes de aprobar proyectos costa afuera. [2]Dallas Fed, "La industria de petróleo y gas muestra disciplina en el CAPEX," dallasfed.org Las tasas de interés más altas elevan los umbrales de rentabilidad, aplazando aún más las aprobaciones. [3]Financial Innovation, "Incertidumbre sobre las Tasas de Interés y los Precios del Petróleo Crudo," jfin-swufe.springeropen.comLos campos maduros del Mar del Norte y el Golfo de México son particularmente vulnerables porque las tuberías flexibles constituyen hasta el 20% del CAPEX total del proyecto, haciendo que la economía sea sensible al precio.
Mayor Costo Inicial Frente al Acero Rígido
Los sistemas flexibles tienen una prima de material del 25–40%, un obstáculo que se acentúa en proyectos de corta distancia donde las eficiencias de instalación no compensan las brechas de costo. Los requisitos de alta presión (más de 20 ksi) siguen siendo limitados en capacidad, lo que infla los plazos de entrega y empuja a algunos operadores de regreso hacia el acero.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material: El HDPE Mantiene la Primacía mientras los Materiales Compuestos Crecen
El tamaño del mercado de tuberías flexibles para HDPE alcanzó USD 0,44 mil millones en 2025, lo que representa una dominancia de ingresos del 35,12%. Los operadores valoran el HDPE por su extrusión rentable, inercia química y uniones sin soldadura. Sin embargo, Otros Materiales —principalmente fibra de carbono y polímeros avanzados— registran una CAGR del 8,03%, superando a los materiales establecidos a medida que los sistemas de producción flotante buscan ahorros de masa para aliviar la carga en cubierta. La Universidad de Sídney pronostica que los flujos de residuos de CFRP alcanzarán las 500.000 t para 2030, intensificando las presiones de economía circular que podrían redirigir la I+D hacia resinas reciclables.
Los innovadores en materiales impulsan ganancias de participación en el mercado de tuberías flexibles al mejorar la vida útil por fatiga y las ventanas de temperatura. Las capas avanzadas de PA y PVDF ofrecen servicio a 130 °C, ampliando el despliegue de tuberías flexibles en pozos de alta temperatura y alta presión. Las tuberías compuestas termoplásticas (TCP) combinan una carcasa tensil de fibra de carbono con un revestimiento de PA12 para lograr cero corrosión y perfiles de flujo de baja fricción. A medida que la actividad en aguas profundas escala, se espera que la adopción de materiales compuestos eleve la contribución de Otros Materiales a un tercio del mercado de tuberías flexibles para 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tipo de Estructura de Tubería: La Dominancia No Unida Persiste, las RTP se Aceleran
Las arquitecturas no unidas representaron el 45,08% de los ingresos globales en 2025, aprovechando la armadura multicapa que desacopla las cargas circunferenciales y axiales. Su capacidad de reparación sustenta la preferencia en aplicaciones de elevadores dinámicos. Sin embargo, las Tuberías Termoplásticas Reforzadas, desprovistas de carcasas metálicas, se expanden a una CAGR del 7,12% a medida que los operadores apuntan a un rendimiento libre de corrosión y cargas de cubierta más ligeras. Las soluciones de RTP enrollables de FlexSteel eliminan ánodos y campañas de revestimiento, reduciendo el OPEX en conexiones de campos maduros.
La elección estructural en el mercado de tuberías flexibles depende de los perfiles de fatiga, presión y exposición química. Las tuberías unidas sirven a líneas de flujo de nicho de ultra alta presión, pero están limitadas por opciones de reparación en campo limitadas y mayor costo. Las innovaciones en el enrollado de aramida y fibra de vidrio, junto con los gemelos digitales que rastrean la acumulación de fatiga, permitirán que las RTP penetren en aplicaciones de elevadores donde los límites de resistencia antes bloqueaban la entrada.
Por Aplicación Funcional: Las Líneas de Flujo Sostienen los Ingresos Principales
Las líneas de flujo contribuyeron con USD 0,5 mil millones en 2025, equivalente al 40,07% de la participación del mercado de tuberías flexibles, reflejando su indispensabilidad en la transferencia de pozo a instalación. Los conectores y uniones, sin embargo, registran una CAGR del 7,72% impulsada por diseños de campo modulares que aumentan el número de conexiones entre pozos. Offshore Magazine señala que las alianzas están co-desarrollando kits de conectores estandarizados que se conectan rápidamente a los concentradores de manifold, comprimiendo las ventanas de instalación.
El crecimiento futuro en categorías de aplicación sacrificiales —mangueras de exportación para almacenamiento flotante, o umbilicales de energía híbridos— sugiere que los materiales compuestos específicos para cada función serán co-diseñados con el procesamiento en superficie para desbloquear eficiencias del sistema. Los sensores de rejilla de Bragg en fibra integrados a lo largo de los conectores ilustran cómo los gemelos digitales están migrando desde la superficie hasta el fondo marino, utilizando marcos de gobernanza de datos para optimizar la extracción y mitigar el flujo intermitente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Entorno de Instalación: Costa Afuera Retiene la Mayoría, Costa Adentro Gana Terreno
Los entornos costa afuera representaron el 59,74% de los ingresos de 2025, anclados por la demanda en aguas profundas y ultraprofundas en Brasil, Guyana y el Golfo de México. Las velocidades de instalación —hasta 3 km por día con tendido en carrete— mantienen las soluciones flexibles competitivas en costos a pesar de los precios unitarios más altos. La adopción costa adentro, aunque menor, está creciendo a una CAGR del 6,18% a medida que los operadores de midstream reconocen que los materiales compuestos enrollables reducen el ancho de la zanja y la interrupción del tráfico. El interés regulatorio en las tuberías de hidrógeno refuerza el caso de las tuberías flexibles no metálicas costa adentro capaces de resistir el fragilizamiento.
Las categorías de aguas ultraprofundas (>1.500 m) requieren clasificaciones de 20 ksi, una capacidad que actualmente solo un puñado de plantas suministra. Las restricciones en los plazos de entrega elevan los riesgos de EPC y han llevado a Petrobras y ExxonMobil a negociar acuerdos de pedido abierto plurianuales con plantas calificadas para garantizar la asignación de cupos.
Análisis Geográfico
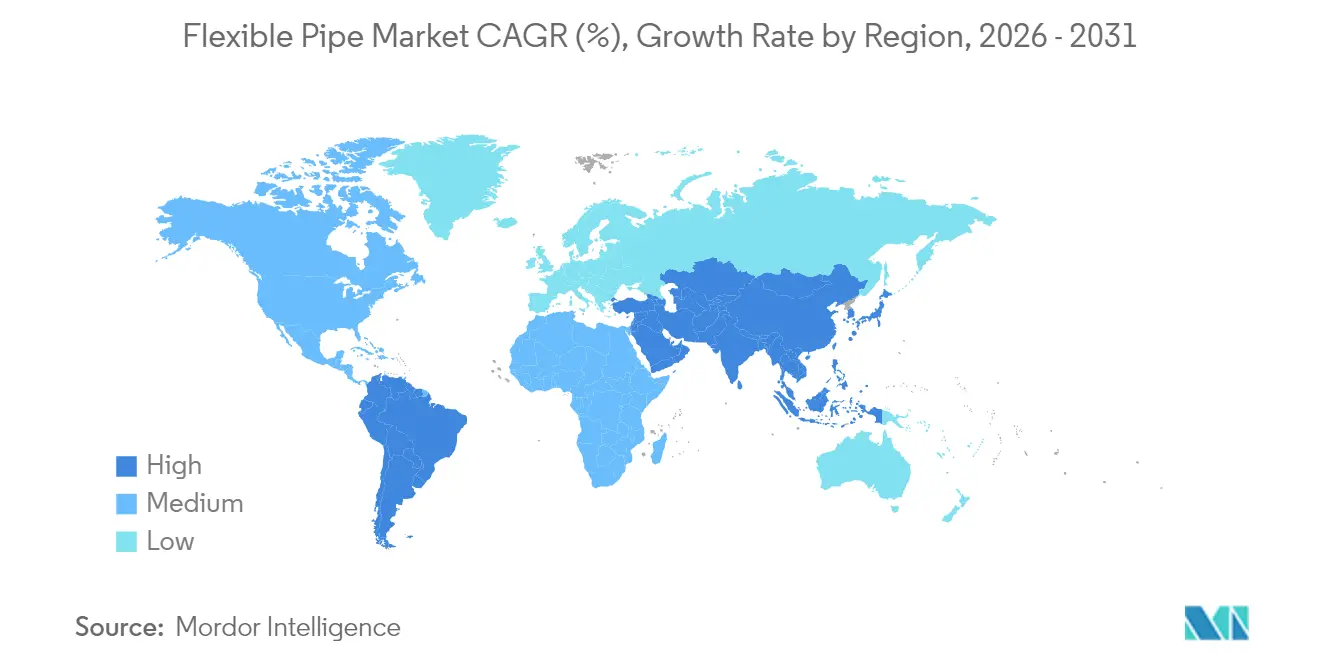
Asia-Pacífico mantuvo el 37,78% de los ingresos de 2025 gracias a los bloques de aguas profundas del Mar de China Meridional y los programas de reposición de GNL australianos. Se prevé que el tamaño del mercado de tuberías flexibles de la región crezca a una CAGR del 8,01%, superando a todas las demás. La política gubernamental que favorece el contenido local impulsa la construcción de centros de fabricación regionales, como la planta de TechnipFMC en el Sudeste Asiático que acorta los plazos de tendido en carrete para los operadores chinos e indios. El creciente despliegue de energía eólica marina en Japón y Corea del Sur crea una demanda derivada de cables de energía subsuperficiales y umbilicales dinámicos, fomentando aún más la fertilización cruzada de capacidades en materiales compuestos.
América del Norte sigue como la segunda región más grande, respaldada por las aprobaciones de aguas ultraprofundas en el Golfo de México que requieren conectores flexibles de 20 ksi. Las líneas de recolección de la cuenca Anadarko y los proyectos de demostración de hidrógeno en el Pérmico impulsan la adopción de materiales enrollables costa adentro. Sin embargo, la CAGR regional queda por detrás de Asia-Pacífico porque la ola de reemplazo en el Golfo se ve compensada por tasas de descubrimiento que se estabilizan.
Europa muestra un crecimiento equilibrado basado en proyectos de extensión de vida útil en el Mar del Norte y proyectos piloto incipientes de columna vertebral de hidrógeno en Noruega y el Reino Unido. La estricta legislación de desmantelamiento acelera la eliminación del acero envejecido, ofreciendo oportunidades de retrofit para la sustitución de líneas flexibles en esquemas de conexión. Sin embargo, los mandatos de reciclaje requieren que los proveedores propongan modelos de circuito cerrado para la recuperación de polímeros, lo que podría elevar el costo total instalado.
Oriente Medio y África registran una rápida adopción a medida que el Programa de Compresión del Campo Norte de QatarEnergy y las campañas de FPSO de África Occidental solicitan materiales compuestos inmunes a la corrosión. El contrato EPC de USD 4.000 millones de Saipem en Qatar confirma el apetito regional por líneas de flujo de alta especificación y umbilicales infundidos con fibra óptica. La Fase 2 de Sakarya en Turquía requiere 158 km de tubería clasificada a 2.200 m, señalando la maduración de la cuenca del Mar Negro. América del Sur, anclada por el pre-sal de Brasil y el bloque Stabroek de Guyana, sigue siendo un pilar central, representando la mayor parte de los pedidos pendientes globales de SURF y reforzando la decisión de los fabricantes de co-ubicar bases de carrete cerca de Río.

Panorama regulatorio
Los marcos de normas y certificación determinan la calificación de las tuberías flexibles, en particular para aplicaciones submarinas. La Especificación API 17J (Edición 5, publicada en mayo de 2024 y vigente desde mayo de 2025) endureció los requisitos en torno a la verificación de diseño y fabricación, incluyendo expectativas más estrictas de Validación y Certificación Independiente (IVA) para sistemas de tuberías flexibles no adheridas. También añadió consideraciones adicionales para condiciones de servicio de captura, transporte y almacenamiento de carbono (CCS). Los operadores suelen exigir Aprobación de Tipo y certificación por terceros conforme a la serie API 17 (incluyendo API 17J, 17K y 17L1), por lo que la documentación, la trazabilidad de materiales y los controles de fabricación listos para auditoría funcionan como una puerta práctica de acceso al mercado.
El cumplimiento normativo se ve además influido por el uso final y las especificaciones del cliente. Las compañías petroleras nacionales y los principales operadores aplican sus propios estándares técnicos para la adquisición, prueba y aceptación de tuberías flexibles en desarrollos de aguas profundas. Si bien el Reglamento (UE) 2025/40 sobre envases y residuos de envases (entrado en vigor en febrero de 2025, aplicable desde agosto de 2026) establece requisitos de contenido reciclado y circularidad para envases plásticos, estas normas son distintas de las aplicaciones de tuberías flexibles en infraestructura energética. Dentro de la calificación de tuberías flexibles en petróleo y gas, y para los casos de uso emergentes de CO2 e hidrógeno, la calificación impulsada por API y el aseguramiento por terceros siguen siendo los principales anclajes regulatorios y normativos.
Panorama Competitivo
La consolidación se está acelerando, impulsando una concentración moderada en el mercado de tuberías flexibles. La propuesta de fusión de Saipem y Subsea7 por EUR 20.000 millones ensamblaría más de 60 embarcaciones de construcción, permitiendo la ejecución EPCI de principio a fin. La plataforma iEPCI de TechnipFMC ya ha reducido los plazos desde la licitación hasta el primer petróleo al integrar los paquetes de árbol, elevador y línea de flujo dentro de un único contrato, capturando márgenes premium a través de la certeza del cronograma.
La estrategia gira en torno a la ciencia de materiales y la habilitación digital. El OptiFlex de NOV integra hebras de fibra óptica a lo largo de las capas del espacio anular, generando mapas de temperatura y deformación que alimentan análisis predictivos, proporcionando a los operadores un sistema de advertencia temprana de mantenimiento. Baker Hughes agrupa tuberías flexibles no metálicas con su cartera de equipos de superficie para forjar relaciones más sólidas con los clientes, mientras que los diseños de materiales compuestos termoplásticos de Strohm prometen inmunidad a la corrosión e instalación simplificada para conexiones de campos marginales.
Las barreras de propiedad intelectual siguen siendo altas para las carcasas compuestas de 20 ksi y las técnicas de unión, aunque las bases de carrete regionales están proliferando, diluyendo la ventaja de costos de envío que antes tenían los operadores establecidos. Las solicitudes de patentes en materiales inteligentes y detección integrada sugieren que la diferenciación pivotará cada vez más hacia los servicios de datos en lugar de la tubería por sí sola.
Líderes de la Industria de Tuberías Flexibles
National Oilwell Varco (NOV)
GE Oil & Gas Corporation
TechnipFMC PLC
The Prysmian Group
Shawcor Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Las carteras de pedidos de SURF en aguas profundas y las adjudicaciones de proyectos centradas en África apuntan a un espacio disponible para los proveedores capaces de entregar líneas de flujo y risers flexibles con plazos de entrega más cortos y ejecución local. Los contratos ganados por TechnipFMC vinculados a la Fase 3 de Baleine de Eni en Costa de Marfil (julio de 2026) y al desarrollo Greater PAJ de Azule Energy frente a las costas de Angola (junio de 2026) reflejan la demanda de modelos de entrega integrados que combinan ingeniería con suministro de tuberías flexibles, especialmente cuando los cronogramas de instalación favorecen el reel-lay y las arquitecturas submarinas estandarizadas. En el lado de la oferta, el plan de expansión de 200 millones de USD de NOV para su planta de tuberías flexibles submarinas en Açu, Brasil (anunciado en marzo de 2026) señala cómo se utilizan las ampliaciones de capacidad y la localización para asegurar programas de ciclo largo en el presal brasileño y las cuencas adyacentes.
El desarrollo tecnológico también está abriendo espacio en servicios de aguas ultraprofundas y ambientes corrosivos, donde las soluciones convencionales enfrentan limitaciones de peso, fatiga y exposición al CO2. La colaboración de mayo de 2026 entre Baker Hughes y Strohm para desarrollar y calificar una tubería flexible híbrida (que combina tubería compuesta termoplástica con tecnología de tubería flexible tradicional) indica una vía hacia niveles de producto de mayor rendimiento para servicios más exigentes en aguas profundas. El contrato de mayo de 2026 de Strohm para una línea de flujo TCP destinada a un desarrollo de gas en West Delta Deep Marine, frente a las costas de Egipto, demuestra además la tracción comercial de las soluciones compuestas termoplásticas más allá de los despliegues piloto, favoreciendo oportunidades para proveedores capaces de escalar la calificación, certificación y repetibilidad de fabricación de diseños compuestos e híbridos.
Novedades recientes del sector
- Julio de 2026: TechnipFMC obtuvo un contrato adjudicado por Eni para suministrar líneas de flujo y risers flexibles para el desarrollo de la Fase 3 de Baleine frente a las costas de Costa de Marfil. La adjudicación se suma a la presencia de ejecución submarina de TechnipFMC en África Occidental y refuerza la demanda de entregas submarinas integradas donde los productos flexibles ayudan a comprimir los cronogramas de instalación.
- Marzo de 2026: NOV anunció una inversión de 200 millones de USD para ampliar su planta de fabricación de tuberías flexibles submarinas en Açu, Brasil, con el proyecto apuntando a duplicar aproximadamente la capacidad para finales de 2029. La expansión respalda programas de aguas profundas de ciclo largo en Brasil y fortalece la capacidad de NOV para competir en plazos de entrega y localización frente a la demanda de tuberías flexibles del presal.
- Septiembre de 2024: TechnipFMC asegura contratos submarinos con Petrobras para los campos del presal en Brasil, incluyendo el alcance de tuberías flexibles para aplicaciones de risers. Las adjudicaciones asientan una carga de trabajo de fabricación de varios años en un centro de demanda clave y destacan cómo las adquisiciones de los operadores favorecen a proveedores calificados con ejecución probada en aguas profundas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados por sistemas de tuberías flexibles utilizados para transportar fluidos en entornos industriales, incluidas las tuberías desplegadas en ambientes marinos y terrestres. Los valores reflejan las ventas de productos de tuberías flexibles utilizados en aplicaciones energéticas y otras aplicaciones de proceso.
Exclusiones de alcance: Se excluyen de este dimensionamiento las tuberías rígidas de acero y las tuberías corrugadas estándar utilizadas principalmente en drenaje civil y fontanería de edificios.
Descripción general de la segmentación
- Por Tipo de Material
- Polietileno de Alta Densidad (HDPE)
- Poliamida (PA)
- Fluoruro de Polivinilideno (PVDF)
- Otros Tipos de Material
- Por Tipo de Estructura de Tubería
- Tubería Flexible No Unida
- Tubería Flexible Unida
- Tubería Termoplástica Reforzada (RTP)
- Por Aplicación Funcional
- Líneas de Flujo
- Elevadores
- Conectores y Uniones
- Mangueras de Exportación / Carga
- Por Entorno de Instalación
- Costa Afuera
- Aguas Someras (Menos de 500 m)
- Aguas Profundas (500-1500 m)
- Aguas Ultraprofundas (Más de 1500 m)
- Costa Adentro
- Costa Afuera
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para construir la base de datos sobre los factores de demanda y las condiciones de oferta que influyen en los ingresos de tuberías flexibles. Consultamos fuentes públicas como estadísticas energéticas de agencias como la EIA y la IEA, documentación sobre actividad y seguridad en operaciones marinas de reguladores como la BSEE, y flujos comerciales a partir de estadísticas aduaneras al estilo de UN Comtrade para evaluar la dependencia de importaciones en los principales centros.
Para mantener los datos de entrada bien fundamentados, también revisamos informes anuales de empresas, presentaciones a inversores, anuncios de proyectos y noticias sectoriales de referencia en busca de señales sobre desarrollos costa afuera, conexiones submarinas y ciclos de gasto en tuberías. Se utilizaron suscripciones pagas selectas para datos financieros e inteligencia empresarial, bases de datos de patentes y una base de datos a nivel de envíos de importación y exportación para verificar el posicionamiento de productos, las huellas de producción y la dirección de los precios. Estas fuentes son solo ilustrativas, y también se utilizaron otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centró en entrevistas y encuestas estructuradas con una combinación de fabricantes, distribuidores, participantes de EPC y usuarios finales que adquieren tuberías flexibles para proyectos costa afuera y terrestres. Utilizamos estas conversaciones para confirmar qué se contabiliza como una venta de tubería flexible, validar las divisiones típicas por aplicación (por ejemplo, líneas de flujo, risers y jumpers), y poner a prueba los precios y los ciclos de reemplazo en las principales regiones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos (CXO): 15% | APAC: 50% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 29% | EMEA: 31% |
| Actores más pequeños: 15% | Gerentes: 56% | Américas: 19% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, en la que la demanda de tuberías marinas y terrestres se reconstruye utilizando señales de actividad de proyectos y base instalada, y luego se traduce en ingresos utilizando bandas de precios observadas. Los totales se corroboran después mediante aproximaciones selectivas de abajo hacia arriba, como el muestreo de ingresos de proveedores, la verificación de la retroalimentación de los canales de distribuidores y la aplicación del ASP típico multiplicado por los metros instalados estimados para aplicaciones comunes.
Los insumos utilizados en el modelo incluyen el número y calendario de proyectos costa afuera, la intensidad de conexiones submarinas, la demanda impulsada por reemplazo e inspección, los cambios en la combinación de materiales (por ejemplo, HDPE frente a poliamida y otros polímeros), y la longitud promedio de tubería por proyecto según la aplicación. Cuando los indicadores directos de volumen son escasos para un país, cubrimos las brechas utilizando indicadores proxy como los ciclos de capex costa afuera cercanos y los patrones comerciales, y luego confirmamos la razonabilidad con la retroalimentación de expertos.
Para el pronóstico, se utilizó un análisis de escenarios para reflejar las diferencias en el ritmo de sanción de proyectos costa afuera y la inflación de costos, y los supuestos se alinearon con lo que los entrevistados esperaban para las carteras de proyectos y los ciclos de mantenimiento. Las tasas de crecimiento no se aplicaron como un factor único general, ya que el movimiento de precios y la actividad de instalación pueden diferir según la región y el entorno.
Validación de datos y ciclo de actualización
Los resultados se verifican frente a señales independientes, como el impulso de la actividad costa afuera, los desarrollos de campo anunciados y los movimientos de importación y exportación en las principales regiones proveedoras. Cuando el modelo produce saltos inusuales, se vuelven a verificar los factores subyacentes, se revisan los supuestos y se recontacta a los encuestados si la variación no puede explicarse por un evento conocido.
Antes de la aprobación final, el trabajo pasa por una revisión interna en varias etapas para que la lógica de cálculo, las unidades y el tratamiento de divisas permanezcan coherentes. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos relevantes, seguidas de una revisión final previa a la entrega para que los clientes reciban la visión más actualizada.
Tamaño del mercado de tuberías flexibles de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para tuberías flexibles pueden diferir porque las fuentes no siempre contabilizan los mismos productos, y pueden anclar los cálculos a distintos años base y supuestos de precios. El momento de conversión de divisas, el tratamiento de la inflación y la forma en que se asigna el calendario de proyectos costa afuera a la demanda anual también pueden alterar la cifra.
Los ingresos de tuberías rígidas de acero quedan fuera del alcance de Mordor Intelligence, lo que reduce el total a las ventas de tuberías flexibles vinculadas a aplicaciones y entornos de despliegue identificados, en lugar del conjunto más amplio de gasto en tuberías. Las diferencias también surgen de cómo se tratan las carteras mixtas (por ejemplo, si se incluyen las mangueras de exportación o los tubos compuestos adyacentes), y de si un estudio utiliza una única tasa de crecimiento anual compuesto a lo largo de una ventana prolongada en lugar de reajustar los años en que las sanciones de proyectos costa afuera se ralentizan o se acelera.
Comparación de referencia
| Fuente | Tamaño del mercado | Vacíos en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,32 mil millones de USD (2026) | |
| Consultora Global A | 1,30 mil millones de USD (2024) | Utiliza un año base anterior y puede combinar los ciclos de actividad costa afuera de manera diferente, por lo que el calendario de demanda anualizada puede no coincidir con las realidades de sanción de proyectos entre 2025 y 2027. |
| Grupo de Investigación Sectorial B | 1,12 mil millones de USD (2025) | A menudo aplica precios promedio más amplios y puede no normalizar completamente las variaciones de divisas y de precios vinculadas a la resina entre regiones, lo que puede comprimir la estimación de valor a corto plazo. |
Según la tabla, la dispersión se explica principalmente por la selección del año y por lo que se contabiliza como ingresos de tuberías flexibles frente al gasto en tuberías adyacentes, y luego por cómo se trasladan los precios y las divisas a través del modelo. Nuestro dimensionamiento se mantiene trazable porque cada factor principal está vinculado a señales de actividad, bandas de precios y verificaciones de entrevistas, lo que facilita repetir los pasos cuando surgen nuevos proyectos o cambios de costos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de tuberías flexibles?
El tamaño del mercado de tuberías flexibles se sitúa en USD 1,32 mil millones en 2026 y se prevé que alcance USD 1,69 mil millones para 2031.
¿Qué región lidera el mercado de tuberías flexibles?
Asia-Pacífico tiene la mayor participación con el 37,78% en 2025, impulsada por proyectos en aguas profundas en China, India y Australia.
¿Qué material domina la producción de tuberías flexibles?
El HDPE lidera con una participación de mercado del 35,12%, aunque las alternativas de materiales compuestos como la fibra de carbono muestran la trayectoria de crecimiento más rápida.
¿Cómo afecta la volatilidad del precio del petróleo crudo a la demanda de tuberías flexibles?
Las oscilaciones de precios entre USD 70–90 por barril pueden retrasar las aprobaciones de proyectos costa afuera, amortiguando los pedidos a corto plazo de nuevos sistemas de tuberías flexibles.
¿Qué segmento de aplicación se está expandiendo más rápido?
Se proyecta que los conectores y uniones crezcan a una CAGR del 7,72% a medida que los diseños de campo subsuperficial modulares aumentan los requisitos de interconexión.
¿Qué movimientos competitivos están remodelando la industria?
La fusión planificada Saipem–Subsea7 y los contratos iEPCI integrados de TechnipFMC ilustran el cambio del sector hacia modelos de entrega de proyectos verticalmente integrados y habilitados digitalmente.
Última actualización de la página el:



