
Tamaño y Participación del Mercado de Moldes de Fibra de Vidrio
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 509.65 Millones de dólares |
| Tamaño del Mercado (2031) | 682.99 Millones de dólares |
| Growth Rate (2026 - 2031) | 6.03 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Moldes de Fibra de Vidrio por Mordor Intelligence
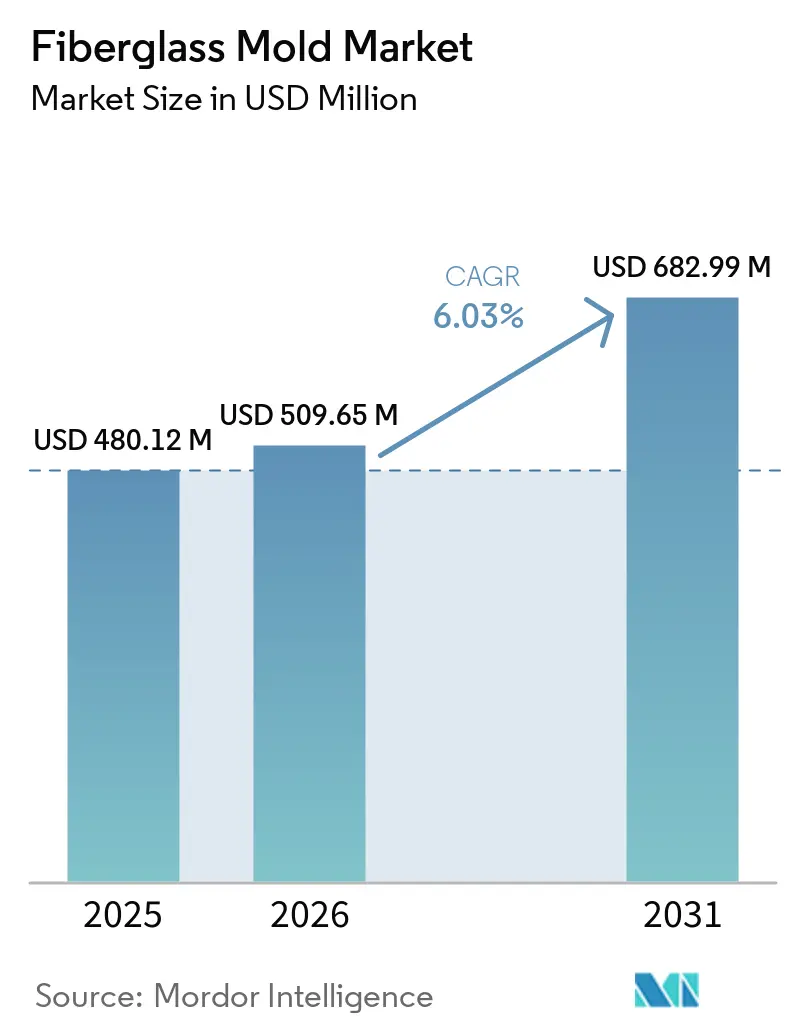
El tamaño del Mercado de Moldes de Fibra de Vidrio fue valorado en 480,12 millones de USD en 2025 y se estima que crecerá desde 509,65 millones de USD en 2026 hasta 682,99 millones de USD en 2031, a una CAGR del 6,03% durante el período de pronóstico (2026-2031). El Mercado de Moldes de Fibra de Vidrio está respaldado por inversiones en utillaje de materiales compuestos para aplicaciones de energía eólica, aeroespacial, marina y automotriz. Los compradores de moldes requieren precisión dimensional porque afecta la calidad y consistencia de las piezas de materiales compuestos producidas con la herramienta. La demanda se alinea con los planes de producción de aeronaves, el tamaño de las turbinas eólicas y los programas de fabricación de materiales compuestos, en lugar de con las condiciones económicas más amplias. Los proveedores amplían sus capacidades de diseño digital y fabricación automatizada, mientras que los especialistas regionales compiten ofreciendo soporte de ingeniería y modificaciones de diseño más rápidas. Los frecuentes rediseños de palas generan demanda de reemplazo antes de que los moldes alcancen el final de su vida operativa.
Conclusiones Clave del Informe
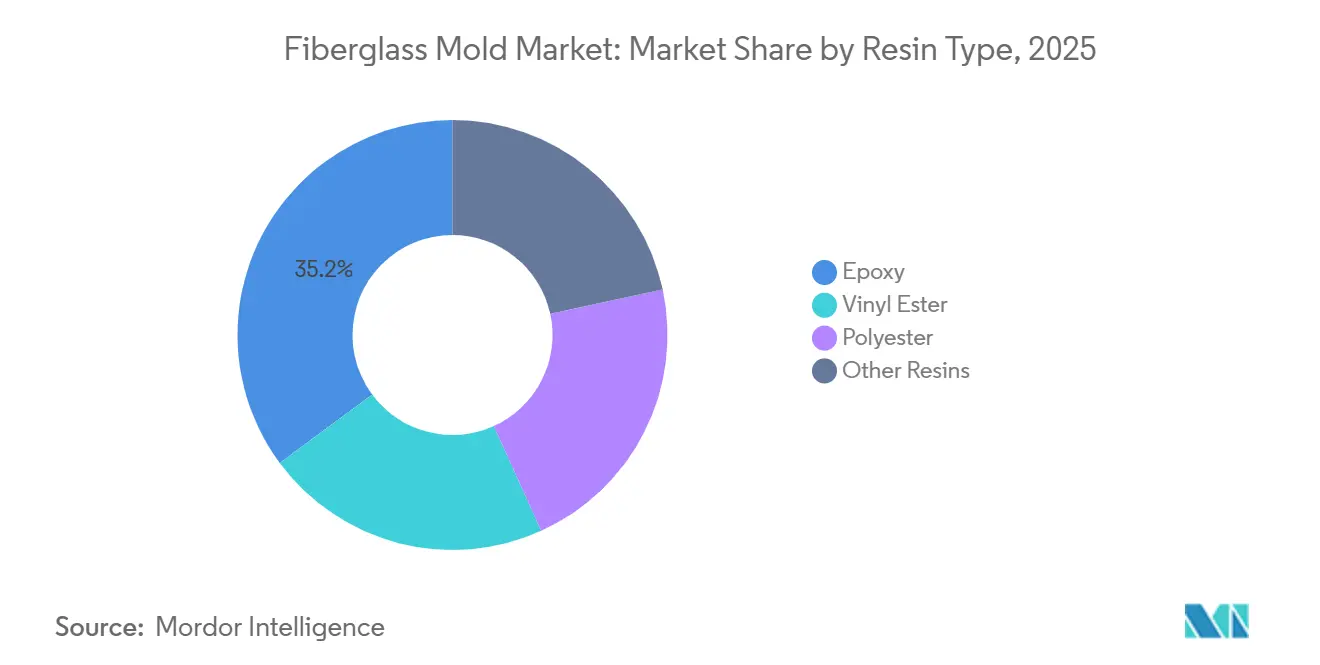
- Por tipo de resina, el epoxi representó el 35,16% de la participación del Mercado de Moldes de Fibra de Vidrio en 2025 y se prevé que se expanda a una CAGR del 6,78% hasta 2031.
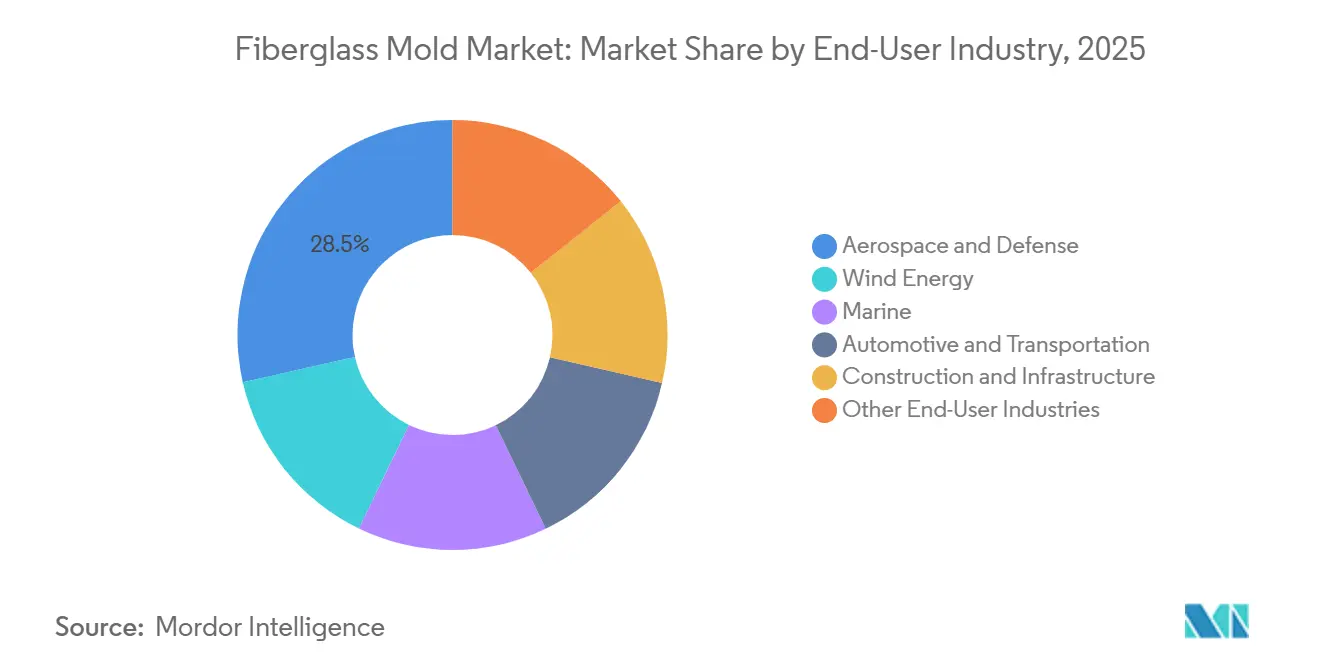
- Por industria de usuario final, el sector aeroespacial y de defensa representó el 28,53% de la participación del Mercado de Moldes de Fibra de Vidrio en 2025, mientras que se prevé que la energía eólica crezca a una CAGR del 7,23% hasta 2031.
- Por geografía, Asia-Pacífico representó el 40,78% de la participación del Mercado de Moldes de Fibra de Vidrio en 2025 y se prevé que se expanda a una CAGR del 6,85% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Moldes de Fibra de Vidrio
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Fabricación de Palas para Turbinas Eólicas | +2.0% | Global, concentrado en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Adopción de Materiales Compuestos Ligeros en Automotriz y Transporte | +1.1% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Producción de Materiales Compuestos para Aeroespacial, Defensa y Marina | +0.9% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Utillaje Automatizado, Mecanizado Digitalmente y con Capacidad Aditiva | +0.8% | Global | Mediano plazo (2-4 años) |
| Ciclos de Renovación de Modelos que Requieren Utillaje de Reemplazo | +0.6% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de la Fabricación de Palas para Turbinas Eólicas Respalda la Demanda de Utillaje a Largo Plazo
El Mercado de Moldes de Fibra de Vidrio se beneficia del desarrollo de la energía eólica marina hasta 2031, particularmente a medida que los fabricantes invierten en plataformas de turbinas marinas más grandes y las líneas de producción asociadas. Las turbinas más grandes requieren utillaje dedicado para carcasas de palas, conjuntos de raíz, secciones de borde de salida y otros componentes de palas que deben encajar de manera consistente durante la producción. A medida que las potencias nominales de las turbinas superan los 15 MW, cada plataforma de palas requiere conjuntos de moldes más grandes y precisos, aumentando la necesidad de calidad superficial y control dimensional.
Xinjiang Goldwind Science & Technology Co., Ltd. (Goldwind) entregó turbinas de 16,2 MW en Yangjiang, Guangdong, en 2026, lo que indica que los formatos de turbinas grandes han entrado en entrega comercial más allá de los programas de desarrollo en etapa inicial. Las nuevas generaciones de palas requieren utillaje construido específicamente, incluso cuando la capacidad de producción existente permanece operativa, porque los cambios en los perfiles aerodinámicos o los diseños de raíz pueden hacer que los moldes más antiguos sean inadecuados. En consecuencia, el Mercado de Moldes de Fibra de Vidrio tiene una fuente sostenida de demanda de adquisición vinculada a las modificaciones de diseño de turbinas, las inversiones en líneas de componentes y los planes de producción, en lugar de depender únicamente de los niveles de instalación anuales. Los pedidos de reemplazo también surgen cuando los fabricantes de palas introducen perfiles revisados antes de que las herramientas existentes alcancen el final de su vida física útil.
La Adopción de Materiales Compuestos Ligeros en Automotriz y Transporte Impulsa la Entrada al Mercado Intermedio de Utillaje
Los fabricantes de automóviles utilizan componentes de polímero reforzado con fibra de vidrio para reducir el peso de los vehículos y compensar la masa de las baterías en los vehículos eléctricos. Estas aplicaciones incluyen paneles de carrocería, módulos de piso e insertos estructurales. Esta tendencia respalda la demanda de moldes de fibra de vidrio que ofrecen acabados superficiales consistentes, dimensiones controladas y ciclos de producción repetibles para programas de componentes de mayor producción.
El moldeo por transferencia de resina a alta presión y la infusión al vacío son relevantes para las plataformas de vehículos que requieren contenido de fibra controlado, calidad de piezas confiable y componentes de materiales compuestos de forma casi neta. Una reducción del 10% en el peso del vehículo puede mejorar la economía de combustible entre un 6% y un 8%, respaldando el uso de componentes de materiales compuestos ligeros. La demanda de moldes también puede surgir cuando los fabricantes reemplazan componentes metálicos establecidos con diseños de materiales compuestos, incluidos los casos en que la consolidación de piezas cambia el diseño del componente y el enfoque de producción. Por lo tanto, el Mercado de Moldes de Fibra de Vidrio está expuesto a la actividad de rediseño, los requisitos de calidad de producción y los programas de reducción de peso que no dependen únicamente de la producción total de vehículos. Un cambio de piezas metálicas a piezas de materiales compuestos puede requerir nuevas herramientas de producción incluso dentro de una plataforma de vehículo establecida.
La Producción de Materiales Compuestos para Aeroespacial, Defensa y Marina Establece una Demanda de Utillaje de Alto Valor
Los fabricantes aeroespaciales están ampliando el uso del procesamiento de materiales compuestos fuera del autoclave, lo que permite aplicaciones de utillaje de fibra de vidrio que anteriormente eran menos adecuadas para programas de aeronaves calificados. En septiembre de 2025, Syensqo y Teijin Carbon recibieron la calificación del Centro Nacional de Rendimiento de Materiales Avanzados (NCAMP) patrocinada por la FAA para el sistema de infusión de resina epoxi PRISM EP2400 con refuerzo Tenax IMS65 E23 24K. El sistema fue el primer sistema de infusión de resina en la base de datos NCAMP y contaba con datos de materiales reconocidos bajo los marcos de la FAA y la EASA.
Los historiales de materiales calificados pueden ayudar a los productores de herramientas a atender programas de aeronaves con requisitos de material, proceso, trazabilidad y documentación que los nuevos proveedores pueden necesitar tiempo para establecer. En junio de 2026, Continuous Composites anunció un contrato plurianual con el Ejército de los Estados Unidos para avanzar en la fabricación Continuous Fiber 3D (CF3D) para componentes de misiles de ataque de precisión[1]Continuous Composites, "Continuous Composites participa en el esfuerzo ManTech del Ejército de los EE. UU. para avanzar en los enfoques de fabricación de componentes de misiles de próxima generación", Continuous Composites, continuouscomposites.com.. Las aplicaciones marinas también respaldan el Mercado de Moldes de Fibra de Vidrio a través de la fabricación de cascos, cubiertas y paneles estructurales, incluida la construcción de superyates y los programas de modernización de embarcaciones de materiales compuestos, donde el utillaje debe mantener el acabado superficial requerido a lo largo de ciclos de fabricación repetidos.
El Utillaje Automatizado, Mecanizado Digitalmente y con Capacidad Aditiva Remodela la Economía de Costos y Velocidad
El diseño digital, la deposición robótica y el acabado CNC de cinco ejes están cambiando la forma en que los fabricantes de moldes producen utillaje complejo, particularmente para clientes que requieren herramientas grandes en períodos de entrega más cortos. Estos métodos pueden reducir el tiempo necesario para fabricar herramientas de reemplazo y permitir respuestas más rápidas a los diseños de palas revisados sin depender únicamente de la construcción tradicional de moldes de múltiples partes.
Belotti y Moi Composites presentaron una plataforma híbrida de fabricación de materiales compuestos termoestables en JEC World 2026 que combina la deposición robótica de fibra corta con el fresado CNC en línea. La plataforma extiende la fabricación híbrida más allá de las aplicaciones de prototipos limitados hacia la producción comercial de materiales compuestos, donde la precisión superficial y la repetibilidad siguen siendo importantes. Una producción de moldes más rápida puede permitir a los clientes del Mercado de Moldes de Fibra de Vidrio reemplazar herramientas a medida que los diseños de productos evolucionan, en lugar de esperar los plazos de entrega convencionales. Esta capacidad reduce una restricción que anteriormente retrasaba la transición de diseños de palas actualizados a la producción.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Inversión Inicial en Instalaciones y Equipos Especializados | -1.2% | Global, más aguda en América del Sur y Oriente Medio y África (MEA) | Largo plazo (≥ 4 años) |
| Carga de Mano de Obra Especializada, Control de Calidad y Cumplimiento Ambiental | -0.9% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Larga Vida Útil de las Herramientas que Retrasa la Demanda de Reemplazo | -0.8% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Alta Inversión Inicial en Instalaciones y Equipos Especializados Limita la Actividad de Nuevos Participantes
Producir un molde para una pala de aerogenerador de escala de servicios públicos requiere instalaciones con control de temperatura, un tapón maestro de precisión y equipos de curado capaces de acomodar grandes superficies y el calor generado durante el procesamiento. El tapón maestro debe mantener una precisión dimensional estricta en una gran superficie de trabajo, lo que resulta en requisitos de instalaciones y mecanizado que difieren de los de las herramientas de materiales compuestos más pequeñas. Los conjuntos de moldes para palas grandes pueden requerir inversiones de capital de varios millones de dólares antes de que un proveedor pueda atender un programa eólico. Los moldes calentados para aplicaciones marinas aumentan aún más los requisitos de inversión a través de sistemas de calefacción integrados, marcos de acero y equipos de giro.
Estos requisitos concentran la capacidad de utillaje de alto valor en instalaciones en Europa y China, donde los fabricantes tienen experiencia en producción y equipos de apoyo. América del Sur, Oriente Medio y África también tienen acceso limitado a gelcoats especializados, equipos de mecanizado de cinco ejes y técnicos de materiales compuestos certificados. Como resultado, la capacidad de suministro en el Mercado de Moldes de Fibra de Vidrio se desplaza lentamente hacia los centros de demanda emergentes, apoyando la posición de las instalaciones con capacidades de producción de gran formato.
La Carga de Mano de Obra Especializada, Control de Calidad y Cumplimiento Ambiental Genera un Lastre Operativo Continuo
La producción de moldes de fibra de vidrio requiere personal experimentado en laminado de materiales compuestos, acabado superficial, inspección y manejo de resinas, ya que cada disciplina afecta la consistencia y calidad de la herramienta. Desarrollar estas habilidades lleva tiempo, y los fabricantes no pueden expandir rápidamente la capacidad de mano de obra calificada solo mediante contratación, particularmente para programas que requieren procesos certificados y estándares de calidad repetibles.
Las regulaciones ambientales que rigen las emisiones de compuestos orgánicos volátiles también imponen costos recurrentes a los fabricantes que utilizan sistemas de resina de poliéster y éster vinílico. En 2025, AOC, INEOS Composites, Polynt, Scott Bader y SIR Industriale completaron un estudio de evaluación del ciclo de vida de resinas de poliéster insaturado y éster vinílico[2]Scott Bader Company Limited, "Nuevos datos de evaluación del ciclo de vida disponibles para resinas de poliéster insaturado y ésteres vinílicos", Scott Bader, scottbader.com.. El estudio añadió resultados actualizados a la base de datos Ecoinvent 3.11 y reflejó los crecientes requisitos de clientes y reguladores en materia de documentación ambiental. Los productores más pequeños en el Mercado de Moldes de Fibra de Vidrio pueden enfrentar costos unitarios más altos porque no pueden distribuir los costos de los sistemas de calidad, la infraestructura de cumplimiento y la documentación ambiental entre múltiples programas de alto volumen. En consecuencia, estos fabricantes pueden centrarse en aplicaciones de menor precisión con requisitos de proceso e informes menos estrictos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Resina: El Epoxi Lidera la Demanda de Utillaje de Precisión
El epoxi representó el 35,16% del Mercado de Moldes de Fibra de Vidrio en 2025 y se prevé que se expanda a una CAGR del 6,78% hasta 2031. Esto convierte al epoxi en la categoría de resina más grande y de más rápido crecimiento en el mercado. Sus características de curado resultan en una contracción menor que las alternativas de poliéster, lo cual es importante cuando la precisión del molde determina la forma de las grandes piezas de materiales compuestos terminadas. Las variaciones dimensionales menores pueden afectar las superficies aerodinámicas y el ajuste de los componentes en grandes conjuntos. El epoxi también admite procesos de infusión al vacío utilizados en aplicaciones de utillaje de energía eólica, aeroespacial y marina, donde los fabricantes requieren resultados estables y reproducibles.
El Centro Nacional de Rendimiento de Materiales Avanzados (NCAMP) calificó PRISM EP2400 para la infusión de resina epoxi en aplicaciones aeroespaciales en septiembre de 2025. Esta calificación proporciona datos de materiales reconocidos para la fabricación de materiales compuestos fuera del autoclave de acuerdo con NMS 241 y NPS 82401. El éster vinílico sigue siendo relevante para los moldes marinos porque proporciona estabilidad hidrolítica y resistencia a la formación de ampollas osmóticas, de las que carecen los sistemas de poliéster en aplicaciones de cascos en agua salada. El poliéster mantiene una ventaja de costo sobre otros materiales para utillaje no estructural y relacionado con la construcción, particularmente en los mercados del sur y sudeste de Asia sensibles al precio. Los grados de epoxi de baja viscosidad, curado rápido y tenacidad mejorada están ampliando el rango de aplicaciones adecuadas para el epoxi, apoyando el crecimiento en el Mercado de Moldes de Fibra de Vidrio para aplicaciones de precisión mientras reducen el papel de los sistemas de resina de menor costo.


Por Industria de Usuario Final: La Energía Eólica Marca el Ritmo de Crecimiento Mientras que Aeroespacial y Defensa Lideran los Ingresos
El sector aeroespacial y de defensa representó el 28,53% del tamaño del Mercado de Moldes de Fibra de Vidrio en 2025. El segmento depende de los requisitos de tolerancia y los estándares de calificación de materiales para aeronaves comerciales y programas de defensa. Se prevé que la energía eólica registre la CAGR más alta, del 7,23%, hasta 2031. Las turbinas marinas más grandes requieren moldes emparejados para carcasas de palas, insertos de raíz y conjuntos de borde de salida que deben funcionar juntos dentro de un proceso de producción definido. Cada nueva generación de turbinas requiere una mayor inversión en conjuntos de moldes asociados a medida que evolucionan las dimensiones de las palas y los requisitos estructurales.
En marzo de 2026, Gurit firmó un contrato de suministro de dos años con un fabricante de equipos originales de turbinas eólicas de Asia-Pacífico para refuerzos de raíz de pala pultruidos de vidrio. El contrato supera los 10 millones de CHF (11 millones de USD) durante su vigencia y respalda los requisitos estructurales de las palas de turbinas eólicas de próxima generación. Los moldes marinos apoyan la producción de cascos, cubiertas y paneles estructurales, mientras que el utillaje automotriz y de transporte apoya los objetivos de reducción de peso de los vehículos y la autonomía de los vehículos eléctricos de batería. El utillaje de construcción e infraestructura apoya los programas de revestimiento compuesto modular y tableros de puentes reforzados con fibra. Otros usos finales, incluidos artículos deportivos, ocio marino y equipos especiales, proporcionan una base de demanda fragmentada pero estable para los proveedores regionales en el Mercado de Moldes de Fibra de Vidrio.
Análisis Geográfico
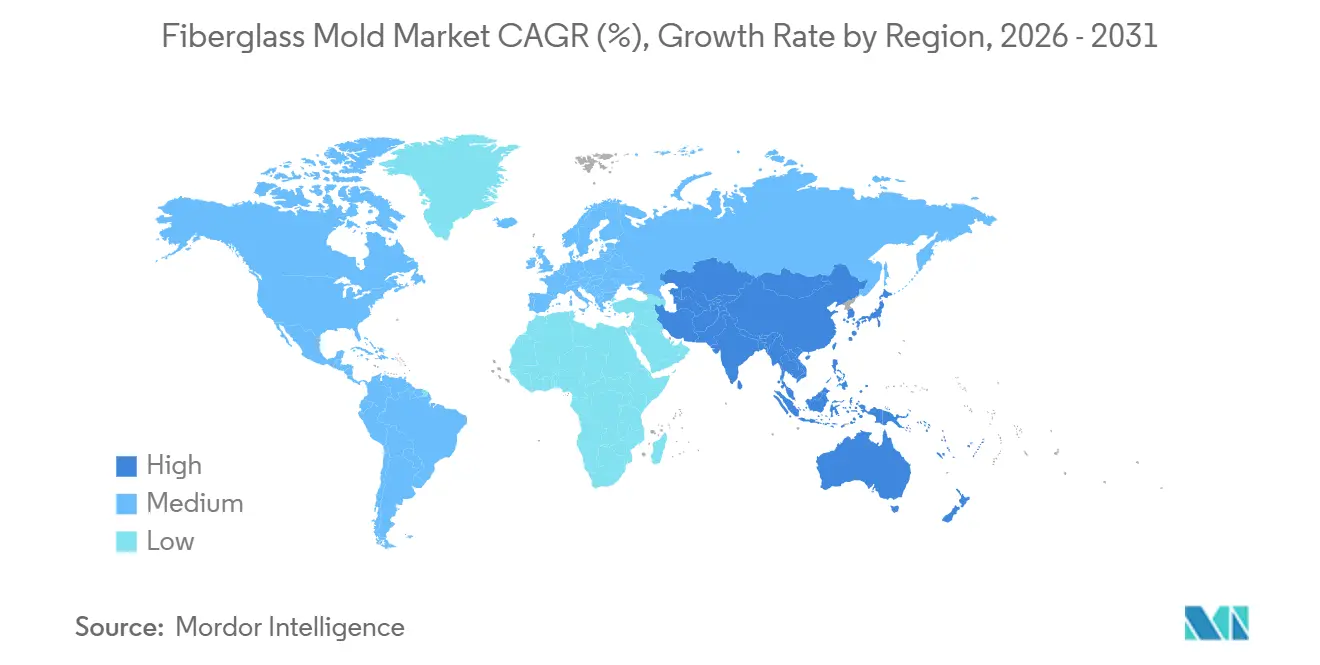
Asia-Pacífico representó el 40,78% del tamaño del Mercado de Moldes de Fibra de Vidrio en 2025 y se proyecta que se expanda a una CAGR del 6,85% hasta 2031. La base de fabricación de energía eólica marina de China respalda la demanda regional de utillaje para palas grandes, con actividades de moldeo ubicadas cerca de las instalaciones de producción de componentes costeros. Los planes de energía renovable de India están impulsando la inversión en la fabricación doméstica de turbinas y la capacidad local de utillaje de materiales compuestos. Los proveedores europeos de moldes están buscando asociaciones con fabricantes de Asia-Pacífico para desarrollar capacidades locales de utillaje de palas en lugar de suministrar herramientas terminadas para exportación. Los productores regionales se benefician de la proximidad a las líneas de producción de componentes eólicos y del acceso a una cadena de suministro de materiales compuestos establecida. Estos factores ayudan a los fabricantes a alinear las entregas de moldes con los cronogramas de palas, componentes, materiales e instalaciones de producción. La presencia local también reduce los desafíos logísticos del transporte de grandes herramientas entre ubicaciones y proporciona a los fabricantes acceso a proveedores que atienden al sector eólico regional.
América del Norte está respaldada por la demanda de utillaje de materiales compuestos para aeroespacial y defensa, con la energía eólica proporcionando demanda adicional. En junio de 2026, Janicki Industries seleccionó Great Falls, Montana, para un campus de fabricación de 800 millones de USD que abarca 2 millones de pies cuadrados durante una década. La expansión apunta a los requisitos de utillaje de materiales compuestos para aeroespacial, defensa y espacio, y se espera que cree más de 1.000 empleos en sus primeros cinco años. Europa es la segunda región más grande por ingresos, respaldada por la actividad de energía eólica marina en Dinamarca, Alemania y el Reino Unido. Los productores también deben cumplir con los requisitos de emisiones para los sistemas de resina. Estos requisitos siguen siendo una consideración operativa para los fabricantes de moldes que utilizan sistemas de poliéster y éster vinílico, mientras que los programas de energía eólica marina y aeroespacial respaldan la demanda de herramientas de materiales compuestos de precisión.
América del Sur, Oriente Medio y África siguen siendo regiones más pequeñas pero en desarrollo en el Mercado de Moldes de Fibra de Vidrio. La expansión de la energía eólica terrestre de Brasil respalda la adquisición básica de moldes; sin embargo, la capacidad de producción local para moldes de gran formato sigue siendo limitada, y los proveedores europeos y chinos reciben una parte del gasto en utillaje. Arabia Saudita y los Emiratos Árabes Unidos ofrecen potencial a largo plazo a medida que se desarrollan sus capacidades en energía y materiales compuestos. Las brechas en el mecanizado de precisión, la mano de obra certificada y la infraestructura de transporte para moldes grandes continúan limitando la producción local a corto plazo. Los proveedores locales deben fortalecer sus capacidades en mecanizado, manejo de materiales, fabricación de materiales compuestos y logística antes de poder competir de manera consistente con los fabricantes asiáticos y europeos establecidos en proyectos de gran formato.

Panorama Competitivo
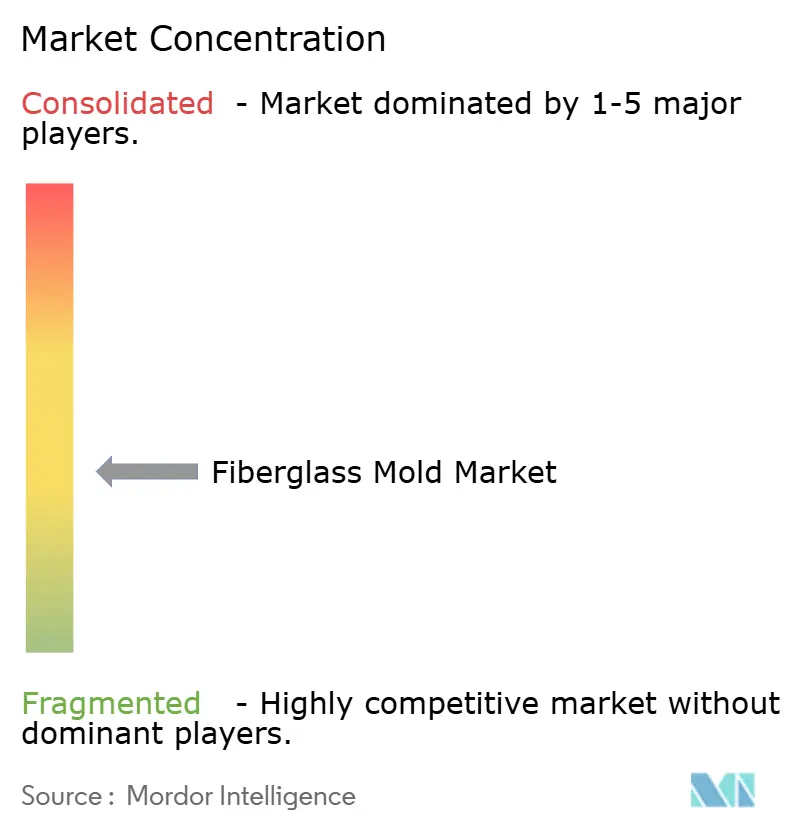
El Mercado de Moldes de Fibra de Vidrio está moderadamente fragmentado, con proveedores integrados de materiales y utillaje, constructores independientes de moldes y proveedores de resinas que ofrecen servicios de utillaje. Las empresas compiten en función de las capacidades técnicas, la calidad de fabricación y la proximidad a las líneas de producción de los clientes. Gurit Holding AG combina experiencia en materiales con tapones y moldes industriales para la producción de palas eólicas. Su plataforma de diseño paramétrico OptiCore respalda un acuerdo de suministro de cinco años con un fabricante de equipos originales (OEM) de turbinas eólicas. Este enfoque posiciona a la empresa a través de sus herramientas de diseño, conocimiento de materiales y capacidades de fabricación de moldes. También demuestra cómo los proveedores buscan relaciones a largo plazo con los clientes al apoyar los requisitos de diseño, utillaje y materiales en lugar de competir únicamente por pedidos individuales de moldes.
Janicki Industries compite a través de capacidades de fabricación de precisión para aplicaciones aeroespaciales, de defensa y espaciales. El anuncio de junio de 2026 para el campus de Great Falls reflejó una estrategia de expansión centrada en la capacidad de fabricación avanzada a largo plazo. En abril de 2026, la empresa anunció la incorporación de más de 270.000 pies cuadrados de espacio de producción en Washington y Utah. La instalación de Layton, Utah, recibió una expansión de 70.000 pies cuadrados para acomodar equipos de fresado para el procesamiento de componentes compuestos y metálicos aeroespaciales. Estas inversiones abordan la necesidad de capacidad de producción especializada en el Mercado de Moldes de Fibra de Vidrio y respaldan programas con exigentes requisitos de tamaño y calidad de herramientas. La expansión refleja la importancia de las grandes instalaciones de producción, los equipos de fresado especializados y las capacidades de inspección para aplicaciones de materiales compuestos aeroespaciales, de defensa y espaciales.
Los proveedores regionales más pequeños compiten a través de costos más bajos, ingeniería receptiva y ciclos de iteración más cortos para nuevos perfiles de palas. La gestión digital del ciclo de vida de los moldes sigue en una etapa inicial entre los principales proveedores; sin embargo, la capacidad de monitorear gradientes térmicos, desgaste superficial y calidad de infusión puede servir como factor diferenciador. Los proveedores de resinas también están poniendo mayor énfasis en las credenciales ambientales y el rendimiento de las formulaciones, respaldados por la colaboración de evaluación del ciclo de vida de 2025 entre los principales productores de resinas. La concentración de clientes en la industria de la energía eólica sigue siendo un riesgo, ya que el estrés financiero en un importante productor de palas puede afectar los ingresos de utillaje contratados. Este riesgo aumenta cuando la producción de herramientas, los compromisos de materiales y el trabajo de ingeniería específico del cliente dependen de un número limitado de programas de palas.
Líderes de la Industria de Moldes de Fibra de Vidrio
-
Gurit Holding AG
-
Janicki Industries, Inc.
-
TPI Composites, Inc.
-
Molded Fiber Glass Companies
-
Dencam Composite
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Janicki Industries seleccionó Great Falls, Montana, para una expansión del campus de fabricación de 800 millones de USD. El proyecto cubrirá 2 millones de pies cuadrados durante una década en 180 acres en AgriTech Park y atenderá la demanda de utillaje de materiales compuestos, incluidos moldes de fibra de vidrio, en las industrias aeroespacial, de defensa y espacial. La construcción comenzó en julio de 2026 y se espera que la primera fase abra a finales de 2027.
- Marzo de 2026: Gurit firmó un contrato de suministro de dos años con un OEM de turbinas eólicas de Asia-Pacífico para refuerzos de raíz de pala pultruidos de vidrio. El contrato, valorado en más de 10 millones de CHF (11 millones de USD) durante su vigencia, respalda los requisitos estructurales de las palas de turbinas eólicas de próxima generación y la demanda de aplicaciones de materiales compuestos relacionadas con moldes de fibra de vidrio.


Alcance del Informe Global del Mercado de Moldes de Fibra de Vidrio
Un molde de fibra de vidrio es una herramienta de fabricación rígida y hueca hecha de resina reforzada con fibra de vidrio. Proporciona una forma definida para producir piezas de materiales compuestos consistentes durante la fabricación.
El mercado de moldes de fibra de vidrio está segmentado por tipo de resina, industria de usuario final y geografía. Por tipo de resina, el mercado está segmentado en epoxi, éster vinílico, poliéster y otras resinas. Por industria de usuario final, el mercado está segmentado en energía eólica, marina, aeroespacial y defensa, automotriz y transporte, construcción e infraestructura, y otras industrias de usuario final. El informe también cubre el tamaño del mercado y los pronósticos para moldes de fibra de vidrio en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Epoxi |
| Éster Vinílico |
| Poliéster |
| Otras Resinas |
| Energía Eólica |
| Marina |
| Aeroespacial y Defensa |
| Automotriz y Transporte |
| Construcción e Infraestructura |
| Otras Industrias de Usuario Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Resina | Epoxi | |
| Éster Vinílico | ||
| Poliéster | ||
| Otras Resinas | ||
| Por Industria de Usuario Final | Energía Eólica | |
| Marina | ||
| Aeroespacial y Defensa | ||
| Automotriz y Transporte | ||
| Construcción e Infraestructura | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Moldes de Fibra de Vidrio?
El tamaño del Mercado de Moldes de Fibra de Vidrio fue valorado en 480,12 millones de USD en 2025 y se estima que crecerá desde 509,65 millones de USD en 2026 hasta 682,99 millones de USD en 2031, a una CAGR del 6,03% durante el período de pronóstico (2026-2031).
¿Qué aplicación de uso final está creciendo más rápido?
La energía eólica es la aplicación de usuario final de más rápido crecimiento, con una CAGR proyectada del 7,23% hasta 2031. Las turbinas más grandes y los diseños de palas revisados requieren conjuntos de utillaje emparejados para varios componentes de palas, aumentando el valor y la escala de las capacidades de los proveedores.
¿Por qué son importantes los fabricantes de moldes para turbinas eólicas para los clientes?
Las turbinas más grandes y los rediseños de palas más frecuentes requieren conjuntos de moldes dedicados para carcasas de palas, conjuntos de raíz y componentes relacionados. La demanda de reemplazo puede ocurrir antes de que los moldes hayan alcanzado el final de su vida física útil, particularmente cuando un perfil de pala revisado requiere un utillaje diferente.
¿Qué región lidera la demanda de moldes de fibra de vidrio?
Asia-Pacífico lideró con el 40,78% en 2025 y se prevé que crezca a una CAGR del 6,85% hasta 2031. La región se beneficia de la proximidad a la fabricación principal de componentes eólicos, las redes de suministro de materiales compuestos establecidas y la creciente capacidad de utillaje doméstico en ubicaciones de fabricación clave.
Última actualización de la página el:



