
Taille et part du marché des moules en fibre de verre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 509.65 Millions de dollars américains |
| Taille du Marché (2031) | 682.99 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 6.03 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des moules en fibre de verre par Mordor Intelligence
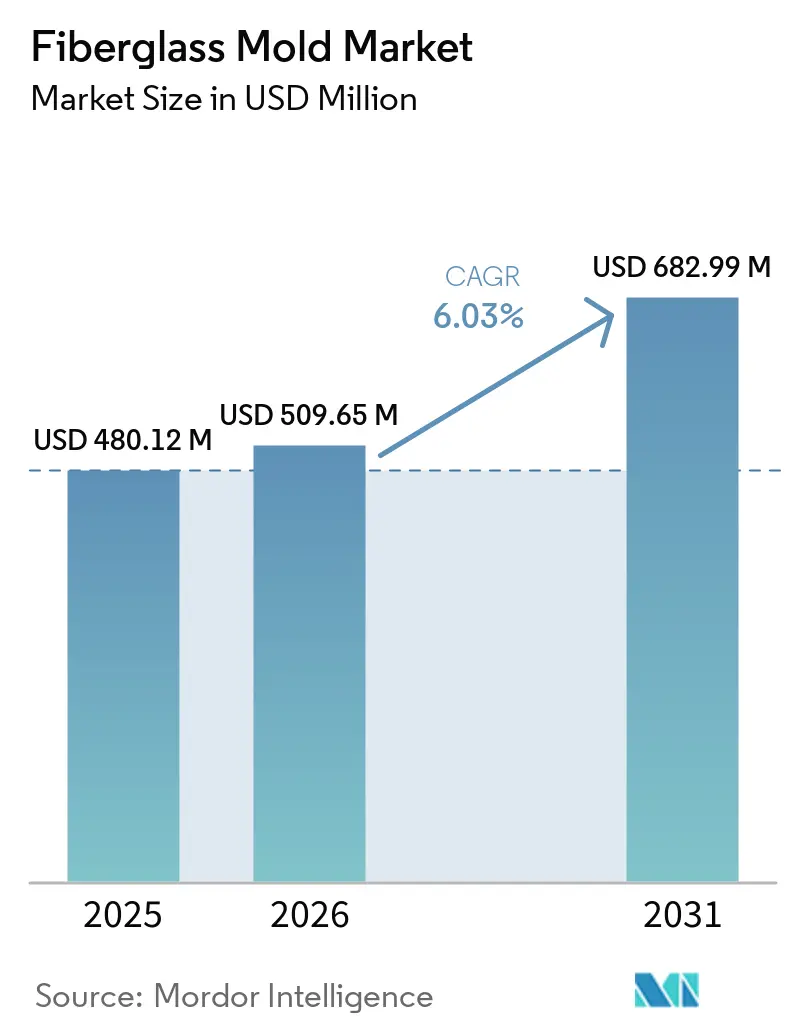
La taille du marché des moules en fibre de verre était évaluée à 480,12 millions USD en 2025 et devrait croître de 509,65 millions USD en 2026 à 682,99 millions USD d'ici 2031, à un CAGR de 6,03 % durant la période de prévision (2026-2031). Le marché des moules en fibre de verre est soutenu par les investissements dans l'outillage composite pour les applications dans l'énergie éolienne, l'aérospatiale, le secteur maritime et l'automobile. Les acheteurs de moules exigent une précision dimensionnelle, car elle influe sur la qualité et la cohérence des pièces composites produites avec l'outil. La demande s'aligne sur les plans de production d'aéronefs, la taille des éoliennes et les programmes de fabrication de composites plutôt que sur les conditions économiques générales. Les fournisseurs développent leurs capacités de conception numérique et de fabrication automatisée, tandis que les spécialistes régionaux se démarquent en offrant un soutien technique et des modifications de conception plus rapides. Les reconceptions fréquentes de pales génèrent une demande de remplacement avant que les moules n'atteignent la fin de leur durée de vie opérationnelle.
Principaux enseignements du rapport
- Par type de résine, l'époxy détenait 35,16 % de la part du marché des moules en fibre de verre en 2025 et devrait se développer à un CAGR de 6,78 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'aérospatiale et la défense représentaient 28,53 % de la part du marché des moules en fibre de verre en 2025, tandis que l'énergie éolienne devrait croître à un CAGR de 7,23 % jusqu'en 2031.
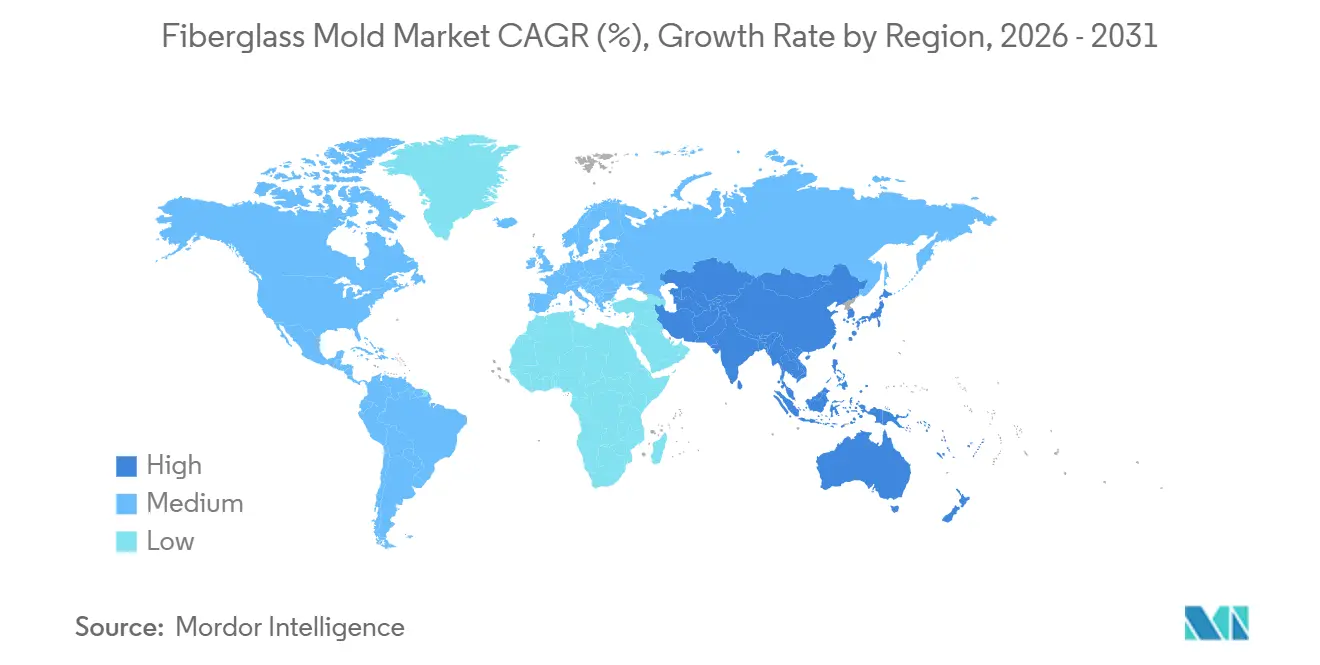
- Par géographie, l'Asie-Pacifique représentait 40,78 % de la part du marché des moules en fibre de verre en 2025 et devrait se développer à un CAGR de 6,85 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des moules en fibre de verre
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la fabrication de pales d'éoliennes | +2.0% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption de composites légers dans l'automobile et le transport | +1.1% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Production de composites dans l'aérospatiale, la défense et le secteur maritime | +0.9% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Outillage automatisé, usiné numériquement et à fabrication additive | +0.8% | Mondial | Moyen terme (2-4 ans) |
| Cycles de renouvellement de modèles nécessitant un outillage de remplacement | +0.6% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'expansion de la fabrication de pales d'éoliennes soutient la demande d'outillage à long terme
Le marché des moules en fibre de verre bénéficie du développement de l'éolien offshore jusqu'en 2031, notamment à mesure que les fabricants investissent dans des plateformes d'éoliennes offshore plus grandes et les lignes de production associées. Les éoliennes plus grandes nécessitent un outillage dédié pour les coques de pales, les assemblages de pied de pale, les sections de bord de fuite et d'autres composants de pales qui doivent s'assembler de manière cohérente lors de la production. À mesure que la puissance nominale des éoliennes dépasse 15 MW, chaque plateforme de pale nécessite des jeux de moules plus grands et plus précis, accroissant les exigences en matière de qualité de surface et de contrôle dimensionnel.
Xinjiang Goldwind Science & Technology Co., Ltd. (Goldwind) a livré des éoliennes de 16,2 MW à Yangjiang, dans le Guangdong, en 2026, indiquant que les grands formats d'éoliennes sont entrés en livraison commerciale au-delà des programmes de développement en phase initiale. Les nouvelles générations de pales nécessitent un outillage spécifique, même lorsque la capacité de production existante reste opérationnelle, car les modifications des profils aérodynamiques ou des conceptions de pied de pale peuvent rendre les anciens moules inadaptés. Par conséquent, le marché des moules en fibre de verre dispose d'une source soutenue de demande d'approvisionnement liée aux modifications de conception des éoliennes, aux investissements dans les lignes de composants et aux plans de production, plutôt qu'uniquement aux niveaux d'installation annuels. Des commandes de remplacement surviennent également lorsque les fabricants de pales introduisent des profils révisés avant que les outils existants n'atteignent la fin de leur durée de vie physique utile.
L'adoption de composites légers dans l'automobile et le transport stimule l'entrée sur le marché intermédiaire de l'outillage
Les constructeurs automobiles utilisent des composants en polymère renforcé de fibres de verre pour réduire le poids des véhicules et compenser la masse des batteries dans les véhicules électriques. Ces applications comprennent les panneaux de carrosserie, les modules de plancher et les inserts structurels. Cette tendance soutient la demande de moules en fibre de verre offrant des finitions de surface cohérentes, des dimensions contrôlées et des cycles de production répétables pour les programmes de composants à plus fort volume.
Le moulage par transfert de résine à haute pression et l'infusion sous vide sont pertinents pour les plateformes de véhicules nécessitant une teneur en fibres contrôlée, une qualité de pièce fiable et des composants composites proches de la forme nette. Une réduction de 10 % du poids du véhicule peut améliorer l'économie de carburant de 6 % à 8 %, soutenant l'utilisation de composants composites légers. La demande de moules peut également survenir lorsque les fabricants remplacent des composants métalliques établis par des conceptions composites, notamment dans les cas où la consolidation de pièces modifie la conception du composant et l'approche de production. Par conséquent, le marché des moules en fibre de verre est exposé aux activités de reconception, aux exigences de qualité de production et aux programmes d'allègement qui ne dépendent pas uniquement de la production totale de véhicules. Un passage des pièces métalliques aux pièces composites peut nécessiter de nouveaux outils de production, même au sein d'une plateforme de véhicule établie.
La production de composites dans l'aérospatiale, la défense et le secteur maritime établit une demande d'outillage à haute valeur ajoutée
Les fabricants aérospatiaux développent l'utilisation du traitement composite hors autoclave, permettant des applications d'outillage en fibre de verre qui étaient auparavant moins adaptées aux programmes d'aéronefs qualifiés. En septembre 2025, Syensqo et Teijin Carbon ont reçu la qualification du Centre national pour la performance des matériaux avancés (NCAMP) parrainé par la FAA pour le système d'infusion de résine époxy PRISM EP2400 avec le renforcement Tenax IMS65 E23 24K. Le système était le premier système d'infusion de résine dans la base de données NCAMP et portait des données matérielles reconnues dans le cadre des réglementations de la FAA et de l'EASA.
Les historiques de matériaux qualifiés peuvent aider les fabricants d'outils à servir des programmes d'aéronefs avec des exigences en matière de matériaux, de processus, de traçabilité et de documentation que les nouveaux fournisseurs peuvent nécessiter du temps à établir. En juin 2026, Continuous Composites a annoncé un contrat pluriannuel avec l'armée américaine pour faire progresser la fabrication Continuous Fiber 3D (CF3D) pour des composants de missiles de frappe de précision[1]Continuous Composites, "Continuous Composites s'engage dans l'effort ManTech de l'armée américaine pour faire progresser les approches de fabrication pour les composants de missiles de nouvelle génération," Continuous Composites, continuouscomposites.com.. Les applications maritimes soutiennent également le marché des moules en fibre de verre à travers la fabrication de coques, de ponts et de panneaux structurels, notamment la construction de superyachts et les programmes de modernisation de navires composites, où l'outillage doit maintenir la finition de surface requise sur des cycles de fabrication répétés.
L'outillage automatisé, usiné numériquement et à fabrication additive remodèle les économies de coût et de rapidité
La conception numérique, le dépôt robotisé et la finition CNC cinq axes modifient la façon dont les fabricants de moules produisent des outillages complexes, notamment pour les clients nécessitant de grands outils dans des délais de livraison plus courts. Ces méthodes peuvent réduire le temps nécessaire à la fabrication d'outils de remplacement et permettre des réponses plus rapides aux conceptions de pales révisées sans dépendre uniquement de la construction traditionnelle de moules en plusieurs parties.
Belotti et Moi Composites ont présenté une plateforme hybride de fabrication de composites thermodurcissables au JEC World 2026, combinant le dépôt robotisé de fibres courtes avec le fraisage CNC en ligne. La plateforme étend la fabrication hybride au-delà des applications prototypes limitées vers la production composite commerciale, où la précision de surface et la répétabilité restent importantes. Une production de moules plus rapide peut permettre aux clients du marché des moules en fibre de verre de remplacer les outils à mesure que les conceptions de produits évoluent, plutôt que d'attendre les délais de livraison conventionnels. Cette capacité réduit une contrainte qui retardait auparavant la transition des conceptions de pales mises à jour vers la production.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement initial élevé dans les installations et les équipements spécialisés | -1.2% | Mondial, plus aigu en Amérique du Sud et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Charge liée à la main-d'œuvre qualifiée, au contrôle qualité et à la conformité environnementale | -0.9% | Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Longue durée de vie des outils retardant la demande de remplacement | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'investissement initial élevé dans les installations et les équipements spécialisés freine l'activité des nouveaux entrants
La production d'un moule pour une pale d'éolienne à l'échelle industrielle nécessite des installations à température contrôlée, un mandrin maître de précision et des équipements de cuisson capables d'accueillir de grandes surfaces et la chaleur générée lors du traitement. Le mandrin maître doit maintenir une précision dimensionnelle stricte sur une grande surface de travail, ce qui entraîne des exigences en matière d'installations et d'usinage différentes de celles des outils composites plus petits. Les jeux de moules pour grandes pales peuvent nécessiter des investissements en capital de plusieurs millions de dollars avant qu'un fournisseur puisse servir un programme éolien. Les moules chauffés offshore augmentent encore les exigences d'investissement grâce aux systèmes de chauffage intégrés, aux cadres en acier et aux équipements de retournement.
Ces exigences concentrent la capacité d'outillage à haute valeur ajoutée dans des installations en Europe et en Chine, où les fabricants disposent d'une expertise en production et d'équipements de soutien. L'Amérique du Sud, le Moyen-Orient et l'Afrique ont également un accès limité aux gelcoats spécialisés, aux équipements d'usinage cinq axes et aux techniciens composites certifiés. Par conséquent, la capacité d'approvisionnement sur le marché des moules en fibre de verre évolue lentement vers les nouveaux centres de demande, soutenant la position des installations dotées de capacités de production grand format.
La charge liée à la main-d'œuvre qualifiée, au contrôle qualité et à la conformité environnementale crée une contrainte opérationnelle continue
La production de moules en fibre de verre nécessite du personnel expérimenté en stratification composite, finition de surface, inspection et manipulation des résines, car chaque discipline affecte la cohérence et la qualité de l'outil. Le développement de ces compétences prend du temps, et les fabricants ne peuvent pas rapidement développer une capacité de main-d'œuvre qualifiée par le seul recrutement, notamment pour les programmes nécessitant des processus certifiés et des normes de qualité répétables.
Les réglementations environnementales régissant les émissions de composés organiques volatils imposent également des coûts récurrents aux fabricants utilisant des systèmes de résines polyester et ester vinylique. En 2025, AOC, INEOS Composites, Polynt, Scott Bader et SIR Industriale ont réalisé une étude d'analyse du cycle de vie des résines polyester insaturées et des esters vinyliques[2]Scott Bader Company Limited, "Nouvelles données d'analyse du cycle de vie disponibles pour les résines polyester insaturées et les esters vinyliques," Scott Bader, scottbader.com.. L'étude a ajouté des résultats mis à jour à la base de données Ecoinvent 3.11 et reflétait les exigences croissantes des clients et des régulateurs en matière de documentation environnementale. Les producteurs plus petits sur le marché des moules en fibre de verre peuvent faire face à des coûts unitaires plus élevés car ils ne peuvent pas répartir les coûts des systèmes qualité, de l'infrastructure de conformité et de la documentation environnementale sur plusieurs programmes à fort volume. Par conséquent, ces fabricants peuvent se concentrer sur des applications à moindre précision avec des exigences de processus et de reporting moins strictes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de résine : l'époxy domine la demande d'outillage de précision
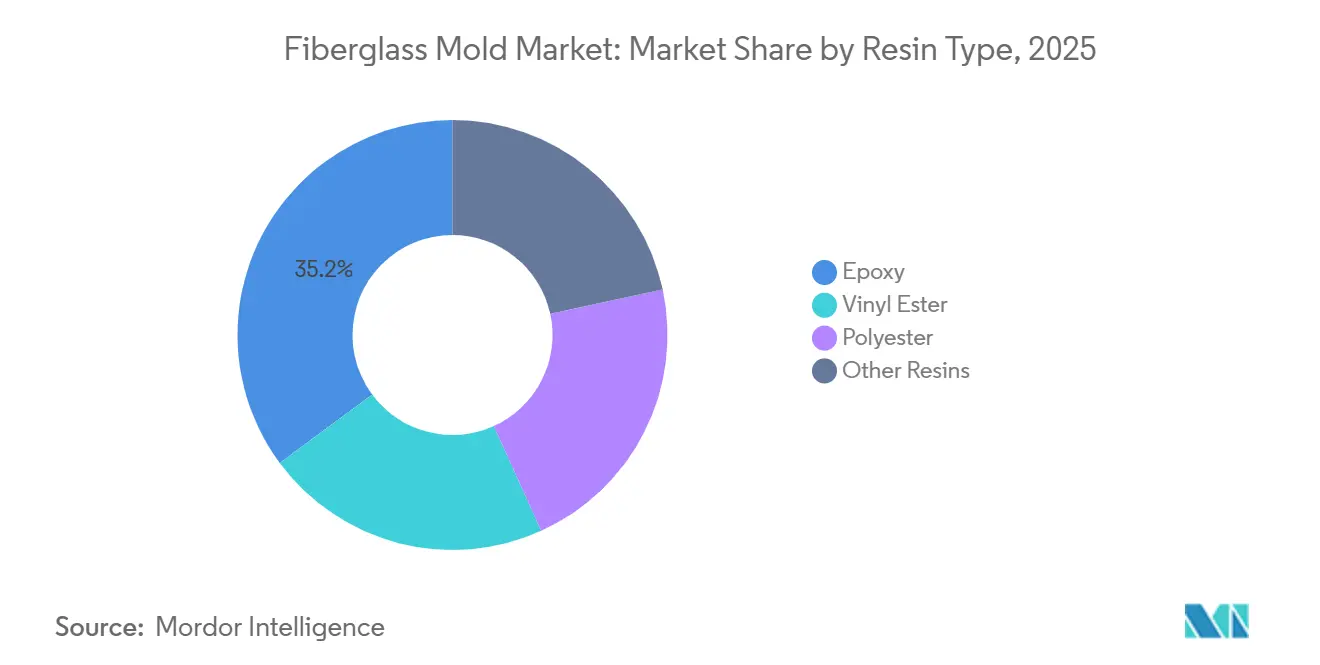
L'époxy représentait 35,16 % du marché des moules en fibre de verre en 2025 et devrait se développer à un CAGR de 6,78 % jusqu'en 2031. Cela fait de l'époxy la plus grande et la plus rapide des catégories de résines en croissance sur le marché. Ses caractéristiques de durcissement entraînent un retrait inférieur à celui des alternatives polyester, ce qui est important lorsque la précision du moule détermine la forme des grandes pièces composites finies. Des variations dimensionnelles mineures peuvent affecter les surfaces aérodynamiques et l'assemblage des composants dans les grands ensembles. L'époxy prend également en charge les processus d'infusion sous vide utilisés dans les applications d'outillage pour l'énergie éolienne, l'aérospatiale et le secteur maritime, où les fabricants exigent des résultats stables et reproductibles.
Le Centre national pour la performance des matériaux avancés (NCAMP) a qualifié PRISM EP2400 pour l'infusion de résine époxy dans les applications aérospatiales en septembre 2025. Cette qualification fournit des données matérielles reconnues pour la fabrication composite hors autoclave conformément aux normes NMS 241 et NPS 82401. L'ester vinylique reste pertinent pour les moules marins car il offre une stabilité hydrolytique et une résistance au cloquage osmotique, que les systèmes polyester n'ont pas dans les applications de coques en eau salée. Le polyester conserve un avantage de coût sur les autres matériaux pour l'outillage non structurel et lié à la construction, notamment dans les marchés d'Asie du Sud et d'Asie du Sud-Est sensibles aux prix. Les grades époxy à faible viscosité, à durcissement rapide et renforcés élargissent la gamme d'applications adaptées à l'époxy, soutenant la croissance du marché des moules en fibre de verre pour les applications de précision tout en réduisant le rôle des systèmes de résines moins coûteux.


Par secteur d'utilisation finale : l'énergie éolienne fixe le rythme de croissance tandis que l'aérospatiale et la défense dominent les revenus
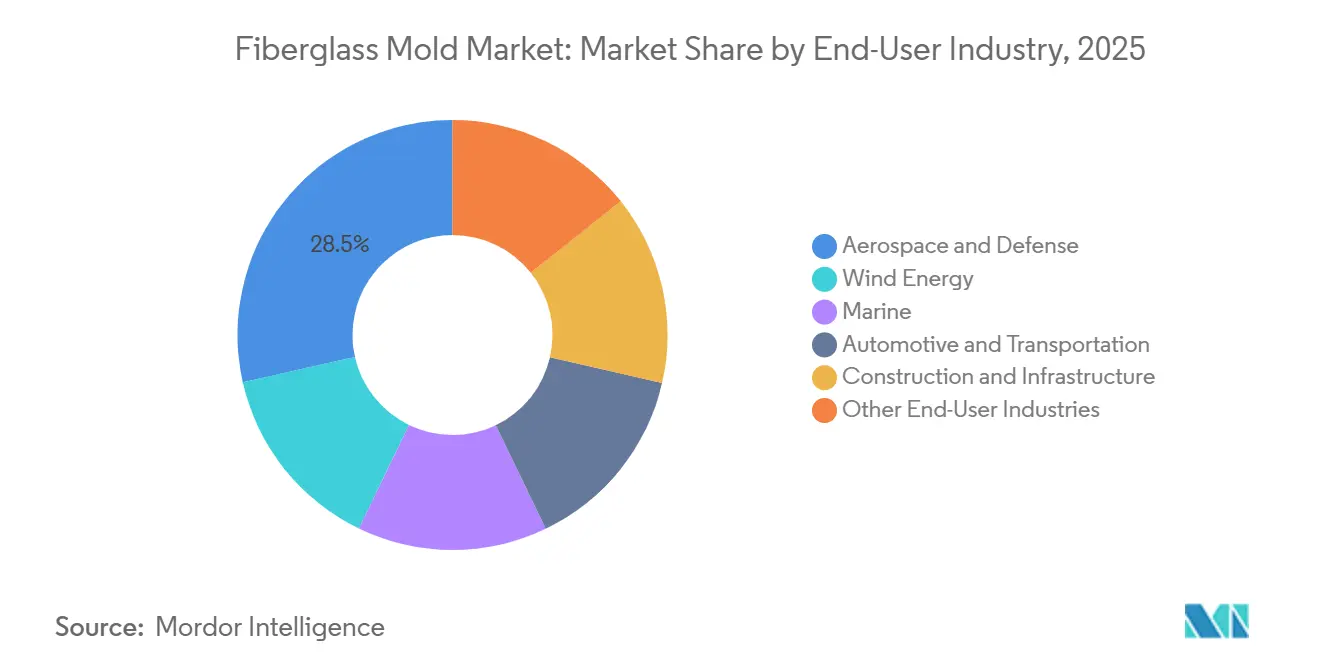
L'aérospatiale et la défense représentaient 28,53 % de la taille du marché des moules en fibre de verre en 2025. Le segment repose sur des exigences de tolérance et des normes de qualification des matériaux pour les programmes d'aéronefs commerciaux et de défense. L'énergie éolienne devrait enregistrer le CAGR le plus élevé, à 7,23 %, jusqu'en 2031. Les éoliennes offshore plus grandes nécessitent des moules appariés pour les coques de pales, les inserts de pied de pale et les assemblages de bord de fuite qui doivent fonctionner ensemble dans un processus de production défini. Chaque nouvelle génération d'éoliennes nécessite des investissements accrus dans les jeux de moules associés à mesure que les dimensions des pales et les exigences structurelles évoluent.
En mars 2026, Gurit a signé un contrat d'approvisionnement de deux ans avec un fabricant d'équipements d'origine d'éoliennes en Asie-Pacifique pour des renforts de pied de pale pultrudés en verre. Le contrat dépasse 10 millions CHF (11 millions USD) sur sa durée et soutient les exigences structurelles des pales d'éoliennes de nouvelle génération. Les moules marins soutiennent la production de coques, de ponts et de panneaux structurels, tandis que l'outillage pour l'automobile et le transport soutient l'allègement des véhicules et les objectifs d'autonomie des véhicules électriques à batterie. L'outillage pour la construction et l'infrastructure soutient les programmes de bardage composite modulaire et de tabliers de ponts en fibres renforcées. Les autres utilisations finales, notamment les articles de sport, les loisirs nautiques et les équipements spéciaux, constituent une base de demande fragmentée mais stable pour les fournisseurs régionaux sur le marché des moules en fibre de verre.
Analyse géographique
L'Asie-Pacifique représentait 40,78 % de la taille du marché des moules en fibre de verre en 2025 et devrait se développer à un CAGR de 6,85 % jusqu'en 2031. La base de fabrication éolienne offshore de la Chine soutient la demande régionale d'outillage pour grandes pales, avec des activités de moulage situées à proximité des installations de production de composants côtiers. Les plans d'énergie renouvelable de l'Inde stimulent les investissements dans la fabrication nationale d'éoliennes et la capacité locale d'outillage composite. Les fournisseurs de moules européens poursuivent des partenariats avec des fabricants d'Asie-Pacifique pour développer des capacités locales d'outillage de pales plutôt que de fournir des outils complets à l'exportation. Les producteurs régionaux bénéficient de la proximité des lignes de production de composants éoliens et de l'accès à une chaîne d'approvisionnement composite établie. Ces facteurs aident les fabricants à aligner les livraisons de moules sur les calendriers des pales, des composants, des matériaux et des installations de production. La présence locale réduit également les défis logistiques liés au transport de grands outils entre les sites et offre aux fabricants un accès aux fournisseurs desservant le secteur éolien régional.
L'Amérique du Nord est soutenue par la demande d'outillage composite pour l'aérospatiale et la défense, l'énergie éolienne fournissant une demande supplémentaire. En juin 2026, Janicki Industries a sélectionné Great Falls, dans le Montana, pour un campus de fabrication de 800 millions USD couvrant 2 millions de pieds carrés sur une décennie. L'expansion cible les besoins en outillage composite pour l'aérospatiale, la défense et l'espace, et devrait créer plus de 1 000 emplois au cours de ses cinq premières années. L'Europe est la deuxième région par chiffre d'affaires, soutenue par l'activité éolienne offshore au Danemark, en Allemagne et au Royaume-Uni. Les producteurs doivent également se conformer aux exigences en matière d'émissions pour les systèmes de résines. Ces exigences restent une considération opérationnelle pour les fabricants de moules utilisant des systèmes polyester et ester vinylique, tandis que les programmes éoliens offshore et aérospatiaux soutiennent la demande d'outils composites de précision.
L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des régions plus petites mais en développement sur le marché des moules en fibre de verre. L'expansion éolienne terrestre du Brésil soutient l'approvisionnement de base en moules ; cependant, la capacité de production locale pour les moules grand format reste limitée, et les fournisseurs européens et chinois reçoivent une part des dépenses d'outillage. L'Arabie saoudite et les Émirats arabes unis offrent un potentiel à long terme à mesure que leurs capacités en matière d'énergie et de composites se développent. Les lacunes en matière d'usinage de précision, de main-d'œuvre certifiée et d'infrastructure de transport pour les grands moules continuent de contraindre la production locale à court terme. Les fournisseurs locaux doivent renforcer leurs capacités en usinage, manutention des matériaux, fabrication composite et logistique avant de pouvoir concurrencer de manière cohérente les fabricants asiatiques et européens établis sur les projets grand format.

Paysage concurrentiel
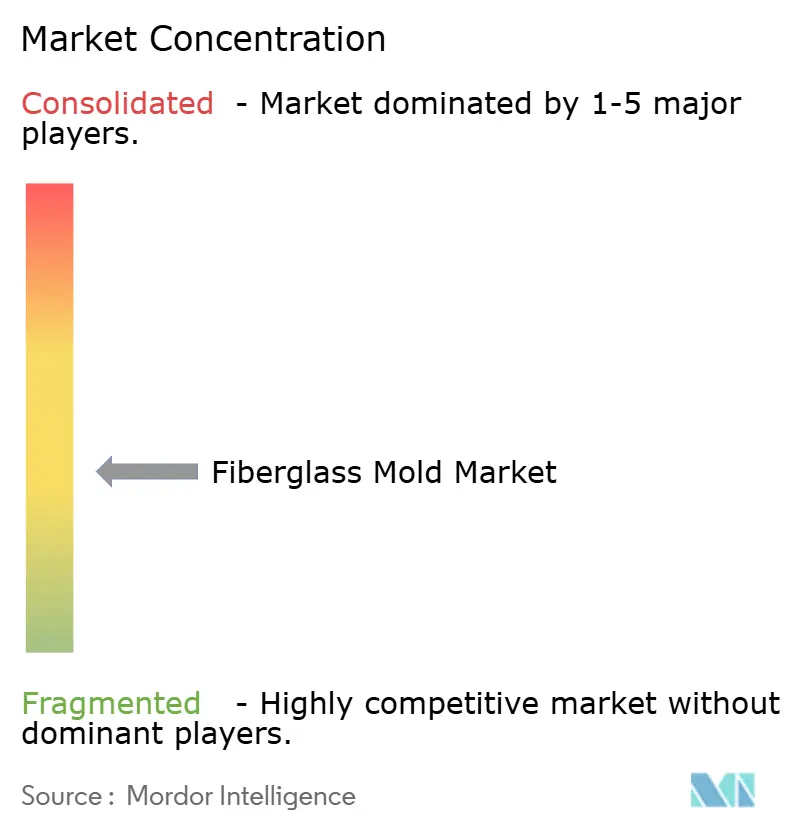
Le marché des moules en fibre de verre est modérément fragmenté, avec des fournisseurs intégrés de matériaux et d'outillage, des fabricants de moules indépendants et des fournisseurs de résines proposant des services d'outillage. Les entreprises se font concurrence sur la base des capacités techniques, de la qualité de fabrication et de la proximité des lignes de production des clients. Gurit Holding AG combine son expertise en matériaux avec des mandrins industriels et des moules pour la production de pales d'éoliennes. Sa plateforme de conception paramétrique OptiCore soutient un accord d'approvisionnement de cinq ans avec un fabricant d'équipements d'origine d'éoliennes. Cette approche positionne l'entreprise grâce à ses outils de conception, sa connaissance des matériaux et ses capacités de fabrication de moules. Elle démontre également comment les fournisseurs poursuivent des relations clients à plus long terme en soutenant les exigences de conception, d'outillage et de matériaux plutôt qu'en concourant uniquement pour des commandes de moules individuelles.
Janicki Industries se démarque par ses capacités de fabrication de précision pour les applications aérospatiales, de défense et spatiales. L'annonce de juin 2026 concernant le campus de Great Falls reflétait une stratégie d'expansion axée sur la capacité de fabrication avancée à long terme. En avril 2026, l'entreprise a annoncé l'ajout de plus de 270 000 pieds carrés d'espace de production dans les États de Washington et de l'Utah. L'installation de Layton, dans l'Utah, a reçu une extension de 70 000 pieds carrés pour accueillir des équipements de fraisage destinés au traitement de composants composites et métalliques aérospatiaux. Ces investissements répondent au besoin de capacité de production spécialisée sur le marché des moules en fibre de verre et soutiennent les programmes avec des exigences exigeantes en matière de taille et de qualité des outils. L'expansion reflète l'importance des grandes installations de production, des équipements de fraisage spécialisés et des capacités d'inspection pour les applications composites aérospatiales, de défense et spatiales.
Les fournisseurs régionaux plus petits se démarquent par des coûts plus bas, une ingénierie réactive et des cycles d'itération plus courts pour les nouveaux profils de pales. La gestion numérique du cycle de vie des moules en est encore à un stade précoce chez les principaux fournisseurs ; cependant, la capacité à surveiller les gradients thermiques, l'usure de surface et la qualité d'infusion peut constituer un facteur de différenciation. Les fournisseurs de résines accordent également une plus grande importance aux références environnementales et aux performances des formulations, soutenues par la collaboration d'analyse du cycle de vie de 2025 entre les principaux producteurs de résines. La concentration des clients dans le secteur de l'énergie éolienne reste un risque, car les difficultés financières d'un grand fabricant de pales peuvent affecter les revenus d'outillage sous contrat. Ce risque augmente lorsque la production d'outils, les engagements en matière de matériaux et les travaux d'ingénierie spécifiques aux clients dépendent d'un nombre limité de programmes de pales.
Leaders du secteur des moules en fibre de verre
Gurit Holding AG
Janicki Industries, Inc.
TPI Composites, Inc.
Molded Fiber Glass Companies
Dencam Composite
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juin 2026 : Janicki Industries a sélectionné Great Falls, dans le Montana, pour une expansion de campus de fabrication de 800 millions USD. Le projet couvrira 2 millions de pieds carrés sur une décennie sur 180 acres à l'AgriTech Park et répondra à la demande d'outillage composite, y compris les moules en fibre de verre, dans les secteurs de l'aérospatiale, de la défense et de l'espace. La construction a débuté en juillet 2026 et la première phase devrait ouvrir d'ici fin 2027.
- Mars 2026 : Gurit a signé un contrat d'approvisionnement de deux ans avec un fabricant d'équipements d'origine d'éoliennes en Asie-Pacifique pour des renforts de pied de pale pultrudés en verre. Le contrat, d'une valeur de plus de 10 millions CHF (11 millions USD) sur sa durée, soutient les exigences structurelles des pales d'éoliennes de nouvelle génération et la demande d'applications composites liées aux moules en fibre de verre.


Portée du rapport mondial sur le marché des moules en fibre de verre
Un moule en fibre de verre est un outil de fabrication rigide et creux fabriqué à partir de résine renforcée de fibres de verre. Il fournit une forme définie pour produire des pièces composites cohérentes lors de la fabrication.
Le marché des moules en fibre de verre est segmenté par type de résine, secteur d'utilisation finale et géographie. Par type de résine, le marché est segmenté en époxy, ester vinylique, polyester et autres résines. Par secteur d'utilisation finale, le marché est segmenté en énergie éolienne, marine, aérospatiale et défense, automobile et transport, construction et infrastructure, et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les moules en fibre de verre dans 15 pays des principales régions. Les tailles et prévisions de marché sont fournies en termes de valeur (USD).
| Époxy |
| Ester vinylique |
| Polyester |
| Autres résines |
| Énergie éolienne |
| Marine |
| Aérospatiale et défense |
| Automobile et transport |
| Construction et infrastructure |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de résine | Époxy | |
| Ester vinylique | ||
| Polyester | ||
| Autres résines | ||
| Par secteur d'utilisation finale | Énergie éolienne | |
| Marine | ||
| Aérospatiale et défense | ||
| Automobile et transport | ||
| Construction et infrastructure | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des moules en fibre de verre ?
La taille du marché des moules en fibre de verre était évaluée à 480,12 millions USD en 2025 et devrait croître de 509,65 millions USD en 2026 à 682,99 millions USD d'ici 2031, à un CAGR de 6,03 % durant la période de prévision (2026-2031).
Quelle application d'utilisation finale connaît la croissance la plus rapide ?
L'énergie éolienne est l'application d'utilisation finale à la croissance la plus rapide, avec un CAGR projeté de 7,23 % jusqu'en 2031. Les éoliennes plus grandes et les reconceptions de pales révisées nécessitent des jeux d'outillage appariés pour plusieurs composants de pales, augmentant la valeur et l'échelle des capacités des fournisseurs.
Pourquoi les fabricants de moules pour éoliennes sont-ils importants pour les clients ?
Les éoliennes plus grandes et les reconceptions de pales plus fréquentes nécessitent des jeux de moules dédiés pour les coques de pales, les assemblages de pied de pale et les composants associés. La demande de remplacement peut survenir avant que les moules n'aient atteint la fin de leur durée de vie physique utile, notamment lorsqu'un profil de pale révisé nécessite un outillage différent.
Quelle région est en tête de la demande de moules en fibre de verre ?
L'Asie-Pacifique était en tête avec 40,78 % en 2025 et devrait croître à un CAGR de 6,85 % jusqu'en 2031. La région bénéficie de la proximité des principales fabrications de composants éoliens, de réseaux d'approvisionnement composite établis et d'une capacité d'outillage domestique croissante dans les principaux sites de fabrication.
Dernière mise à jour de la page le:



