
Fiberglass Mold Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 509.65 Millionen US-Dollar |
| Marktgröße (2031) | 682.99 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.03 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Fiberglass Mold Marktanalyse von Mordor Intelligence
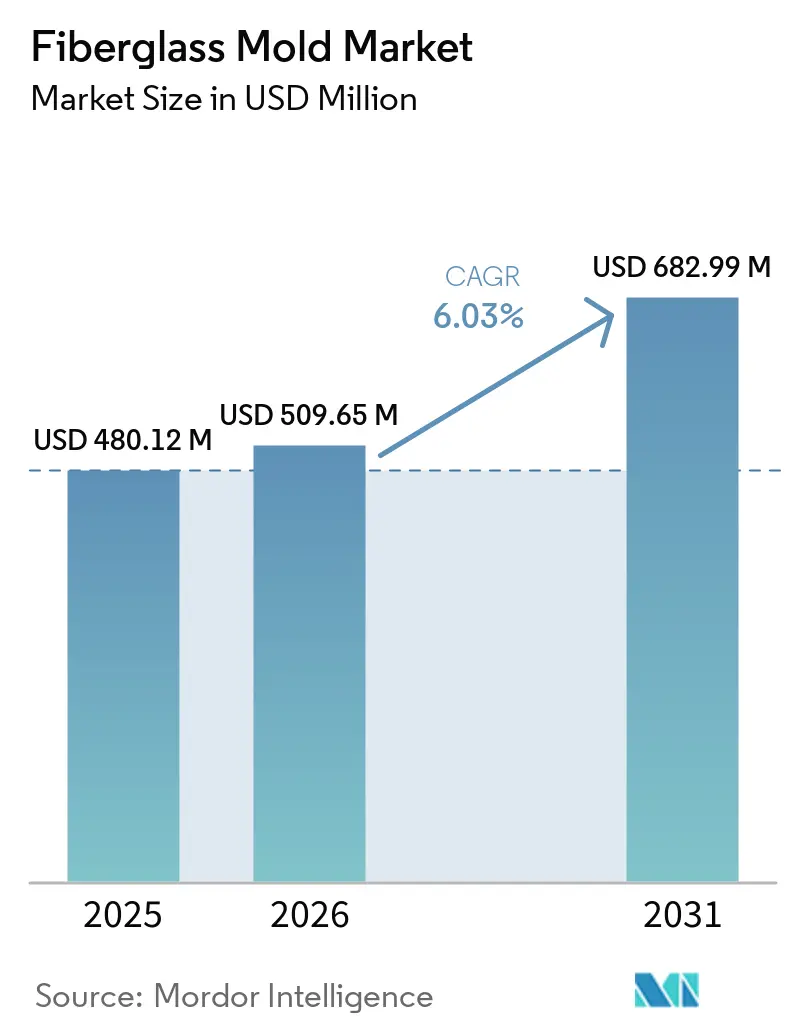
Die Fiberglass Mold Marktgröße wurde im Jahr 2025 auf 480,12 Millionen USD geschätzt und wird voraussichtlich von 509,65 Millionen USD im Jahr 2026 auf 682,99 Millionen USD bis 2031 wachsen, bei einer CAGR von 6,03 % während des Prognosezeitraums (2026–2031). Der Fiberglass Mold Markt wird durch Investitionen in Verbundwerkzeuge für Windenergie-, Luft- und Raumfahrt-, Marine- sowie Automobilanwendungen gestützt. Formkäufer erfordern Maßgenauigkeit, da diese die Qualität und Konsistenz der mit dem Werkzeug hergestellten Verbundteile beeinflusst. Die Nachfrage richtet sich nach Flugzeugproduktionsplänen, Windturbinengrößen und Verbundfertigungsprogrammen und nicht nach allgemeinen wirtschaftlichen Bedingungen. Lieferanten erweitern ihre digitalen Design- und automatisierten Fertigungskapazitäten, während regionale Spezialisten durch technischen Support und schnellere Designänderungen konkurrieren. Häufige Blattredesigns erzeugen Ersatznachfrage, bevor Formen das Ende ihrer Betriebslebensdauer erreichen.
Wichtigste Erkenntnisse des Berichts
- Nach Harztyp hielt Epoxid im Jahr 2025 einen Anteil von 35,16 % am Fiberglass Mold Markt und wird voraussichtlich bis 2031 mit einer CAGR von 6,78 % wachsen.
- Nach Endverbraucherbranche entfiel auf Luft- und Raumfahrt sowie Verteidigung im Jahr 2025 ein Anteil von 28,53 % am Fiberglass Mold Markt, während Windenergie voraussichtlich bis 2031 mit einer CAGR von 7,23 % wachsen wird.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Anteil von 40,78 % am Fiberglass Mold Markt und wird voraussichtlich bis 2031 mit einer CAGR von 6,85 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Fiberglass Mold Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Windturbinenblattfertigung | +2.0% | Global, konzentriert in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Leichtbau-Verbundwerkstoffadoption in Automobil und Transport | +1.1% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verbundwerkstoffproduktion in Luft- und Raumfahrt, Verteidigung und Marine | +0.9% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Automatisierte, digital gefräste und additiv unterstützte Werkzeuge | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Modellwechselzyklen, die Ersatzwerkzeuge erfordern | +0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Windturbinenblattfertigung unterstützt langfristige Werkzeugnachfrage
Der Fiberglass Mold Markt profitiert bis 2031 von der Entwicklung von Offshore-Wind, insbesondere da Hersteller in größere Offshore-Turbinenplattformen und zugehörige Produktionslinien investieren. Größere Turbinen erfordern dedizierte Werkzeuge für Blattschalen, Wurzelbaugruppen, Hinterkantenbereiche und andere Blattkomponenten, die während der Produktion konsistent zusammenpassen müssen. Da die Turbinenleistungen 15 MW überschreiten, erfordert jede Blattplattform größere und präzisere Formensätze, was den Bedarf an Oberflächenqualität und Maßkontrolle erhöht.
Xinjiang Goldwind Science & Technology Co., Ltd. (Goldwind) lieferte im Jahr 2026 16,2-MW-Turbinen in Yangjiang, Guangdong, was darauf hindeutet, dass große Turbinenformate über frühe Entwicklungsprogramme hinaus in die kommerzielle Lieferung eingetreten sind. Neue Blattgenerationen erfordern zweckgebundene Werkzeuge, selbst wenn bestehende Produktionskapazitäten noch betriebsbereit sind, da Änderungen in aerodynamischen Profilen oder Wurzeldesigns ältere Formen ungeeignet machen können. Folglich verfügt der Fiberglass Mold Markt über eine nachhaltige Quelle der Beschaffungsnachfrage, die mit Turbinendesignänderungen, Komponentenlinieninvestitionen und Produktionsplänen verknüpft ist, und nicht ausschließlich mit jährlichen Installationsniveaus. Ersatzaufträge entstehen auch, wenn Blatthersteller überarbeitete Profile einführen, bevor bestehende Werkzeuge das Ende ihrer nutzbaren physischen Lebensdauer erreichen.
Leichtbau-Verbundwerkstoffadoption in Automobil und Transport treibt den Markteinstieg im mittleren Segment voran
Automobilhersteller verwenden glasfaserverstärkte Polymerkomponenten, um das Fahrzeuggewicht zu reduzieren und die Masse von Batteriepackungen in Elektrofahrzeugen auszugleichen. Diese Anwendungen umfassen Karosserieteile, Bodenmodule und Struktureinsätze. Dieser Trend unterstützt die Nachfrage nach Fiberglass Molds, die konsistente Oberflächengüten, kontrollierte Abmessungen und wiederholbare Produktionszyklen für Komponentenprogramme mit höherem Ausstoß liefern.
Hochdruck-Harzinjektionsformen und Vakuuminfusion sind relevant für Fahrzeugplattformen, die kontrollierten Fasergehalt, zuverlässige Teilequalität und nahezu endkonturnahe Verbundkomponenten erfordern. Eine Reduzierung des Fahrzeuggewichts um 10 % kann den Kraftstoffverbrauch um 6 % bis 8 % verbessern und unterstützt den Einsatz von Leichtbau-Verbundkomponenten. Die Formnachfrage kann auch entstehen, wenn Hersteller etablierte Metallkomponenten durch Verbunddesigns ersetzen, einschließlich Fällen, in denen die Teilekonsolidierung das Komponentendesign und den Produktionsansatz verändert. Daher ist der Fiberglass Mold Markt Redesign-Aktivitäten, Produktionsqualitätsanforderungen und Leichtbauprogrammen ausgesetzt, die nicht ausschließlich von der Gesamtfahrzeugproduktion abhängen. Ein Wechsel von Metall- zu Verbundteilen kann neue Produktionswerkzeuge erfordern, selbst innerhalb einer etablierten Fahrzeugplattform.
Verbundwerkstoffproduktion in Luft- und Raumfahrt, Verteidigung und Marine begründet hochwertige Werkzeugnachfrage
Luft- und Raumfahrthersteller erweitern den Einsatz von Out-of-Autoclave-Verbundverarbeitung und ermöglichen damit Fiberglass-Werkzeuganwendungen, die zuvor für qualifizierte Flugzeugprogramme weniger geeignet waren. Im September 2025 erhielten Syensqo und Teijin Carbon die von der FAA geförderte Qualifizierung des National Center for Advanced Materials Performance (NCAMP) für das PRISM EP2400 Epoxidharz-Infusionssystem mit Tenax IMS65 E23 24K-Verstärkung. Das System war das erste Harzinfusionssystem in der NCAMP-Datenbank und enthielt Materialdaten, die im Rahmen der FAA- und EASA-Rahmenbedingungen anerkannt wurden.
Qualifizierte Materialhistorien können Werkzeugherstellern helfen, Flugzeugprogramme mit Material-, Prozess-, Rückverfolgbarkeits- und Dokumentationsanforderungen zu bedienen, für deren Erfüllung neue Lieferanten möglicherweise Zeit benötigen. Im Juni 2026 gab Continuous Composites einen mehrjährigen Vertrag mit der US-Armee bekannt, um die Continuous Fiber 3D (CF3D)-Fertigung für Präzisionsraketen-Komponenten voranzutreiben[1]Continuous Composites, „Continuous Composites beteiligt sich an US Army ManTech-Initiative zur Weiterentwicklung von Fertigungsansätzen für Raketenkomponenten der nächsten Generation,” Continuous Composites, continuouscomposites.com.. Marine-Anwendungen unterstützen den Fiberglass Mold Markt ebenfalls durch die Herstellung von Rümpfen, Decks und Strukturplatten, einschließlich Superjacht-Bau und Verbundschiff-Nachrüstprogrammen, bei denen Werkzeuge die erforderliche Oberflächengüte über wiederholte Fertigungszyklen hinweg aufrechterhalten müssen.
Automatisierte, digital gefräste und additiv unterstützte Werkzeuge verändern Kosten- und Geschwindigkeitswirtschaft
Digitales Design, robotergestützte Ablage und Fünf-Achs-CNC-Finishing verändern die Art und Weise, wie Formhersteller komplexe Werkzeuge produzieren, insbesondere für Kunden, die große Werkzeuge innerhalb kürzerer Lieferzeiten benötigen. Diese Methoden können die für die Herstellung von Ersatzwerkzeugen erforderliche Zeit reduzieren und schnellere Reaktionen auf überarbeitete Blattdesigns ermöglichen, ohne ausschließlich auf den traditionellen mehrteiligen Formenbau angewiesen zu sein.
Belotti und Moi Composites stellten auf der JEC World 2026 eine hybride Duroplast-Verbundfertigungsplattform vor, die robotergestützte Kurzfaserablage mit In-Line-CNC-Fräsen kombiniert. Die Plattform erweitert die Hybridfertigung über begrenzte Prototypanwendungen hinaus in die kommerzielle Verbundproduktion, bei der Oberflächengenauigkeit und Wiederholbarkeit weiterhin wichtig sind. Eine schnellere Formproduktion kann Kunden im Fiberglass Mold Markt ermöglichen, Werkzeuge auszutauschen, wenn sich Produktdesigns weiterentwickeln, anstatt auf konventionelle Lieferzeiten zu warten. Diese Fähigkeit beseitigt eine Einschränkung, die zuvor den Übergang aktualisierter Blattdesigns in die Produktion verzögerte.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen in Anlagen und spezialisierte Ausrüstung | -1.2% | Global, am stärksten in Südamerika und Naher Osten und Afrika (MEA) | Langfristig (≥ 4 Jahre) |
| Belastung durch Fachkräftemangel, Qualitätskontrolle und Umweltkonformität | -0.9% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Lange Werkzeugstandzeiten, die die Ersatznachfrage verzögern | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen in Anlagen und spezialisierte Ausrüstung schränken die Aktivität neuer Marktteilnehmer ein
Die Herstellung einer Form für ein Windblatt im Versorgungsmaßstab erfordert temperaturkontrollierte Anlagen, einen präzisen Masterplug und Aushärtungsanlagen, die große Oberflächen und die während der Verarbeitung erzeugte Wärme aufnehmen können. Der Masterplug muss über eine große Arbeitsfläche hinweg enge Maßgenauigkeit aufrechterhalten, was zu Anlagen- und Bearbeitungsanforderungen führt, die sich von denen für kleinere Verbundwerkzeuge unterscheiden. Großblatt-Formensätze können Kapitalinvestitionen von mehreren Millionen Dollar erfordern, bevor ein Lieferant ein Windprogramm bedienen kann. Beheizte Offshore-Formen erhöhen die Investitionsanforderungen durch eingebettete Heizsysteme, Stahlrahmen und Wendeausrüstung weiter.
Diese Anforderungen konzentrieren hochwertige Werkzeugkapazitäten in Anlagen in Europa und China, wo Hersteller über Produktionsexpertise und unterstützende Ausrüstung verfügen. Südamerika, der Nahe Osten und Afrika haben ebenfalls begrenzten Zugang zu spezialisierten Gelcoats, Fünf-Achs-Bearbeitungsanlagen und zertifizierten Verbundtechnikern. Infolgedessen verlagert sich die Lieferkapazität im Fiberglass Mold Markt langsam in Richtung aufkommender Nachfragezentren und stärkt die Position von Anlagen mit Großformat-Produktionskapazitäten.
Belastung durch Fachkräftemangel, Qualitätskontrolle und Umweltkonformität erzeugt anhaltenden operativen Widerstand
Die Fiberglass-Formproduktion erfordert erfahrenes Personal in den Bereichen Verbundlaminierung, Oberflächenveredelung, Inspektion und Harzhandhabung, da jede Disziplin die Werkzeugkonsistenz und -qualität beeinflusst. Die Entwicklung dieser Fähigkeiten erfordert Zeit, und Hersteller können qualifizierte Arbeitskapazitäten nicht schnell durch Einstellungen allein erweitern, insbesondere für Programme, die zertifizierte Prozesse und wiederholbare Qualitätsstandards erfordern.
Umweltvorschriften zur Regulierung von Emissionen flüchtiger organischer Verbindungen verursachen auch wiederkehrende Kosten für Hersteller, die Polyester- und Vinylesterharz-Systeme verwenden. Im Jahr 2025 schlossen AOC, INEOS Composites, Polynt, Scott Bader und SIR Industriale eine Lebenszyklusanalyse-Studie über ungesättigte Polyester- und Vinylesterharze ab[2]Scott Bader Company Limited, „Neue Lebenszyklusanalysedaten für ungesättigte Polyesterharze und Vinylester verfügbar,” Scott Bader, scottbader.com.. Die Studie fügte aktualisierte Ergebnisse zur Ecoinvent-3.11-Datenbank hinzu und spiegelte zunehmende Kunden- und regulatorische Anforderungen an Umweltdokumentation wider. Kleinere Produzenten im Fiberglass Mold Markt können mit höheren Stückkosten konfrontiert sein, da sie die Kosten für Qualitätssysteme, Compliance-Infrastruktur und Umweltdokumentation nicht auf mehrere hochvolumige Programme verteilen können. Folglich können sich diese Hersteller auf Anwendungen mit geringerer Präzision und weniger strengen Prozess- und Berichtsanforderungen konzentrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp: Epoxid führt die Nachfrage nach Präzisionswerkzeugen an
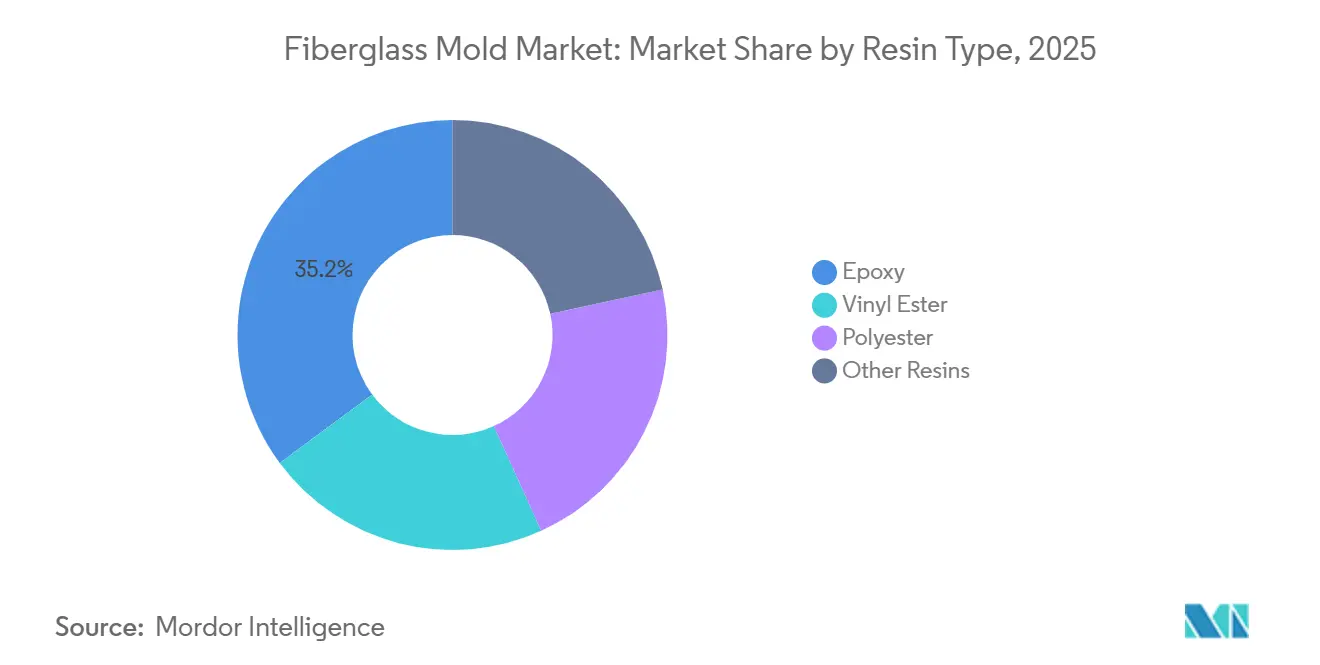
Epoxid entfiel im Jahr 2025 auf 35,16 % des Fiberglass Mold Marktes und wird voraussichtlich bis 2031 mit einer CAGR von 6,78 % wachsen. Dies macht Epoxid zur größten und am schnellsten wachsenden Harzkategorie im Markt. Seine Aushärtungseigenschaften führen zu geringerem Schwund als Polyesteralternativen, was wichtig ist, wenn die Formgenauigkeit die Form großer fertiger Verbundteile bestimmt. Geringfügige Maßabweichungen können aerodynamische Oberflächen und die Komponentenpassung bei großen Baugruppen beeinflussen. Epoxid unterstützt auch Vakuuminfusionsprozesse, die in Windenergie-, Luft- und Raumfahrt- sowie Marine-Werkzeuganwendungen eingesetzt werden, wo Hersteller stabile und reproduzierbare Ergebnisse benötigen.
Das National Center for Advanced Materials Performance (NCAMP) qualifizierte PRISM EP2400 für die Epoxidharz-Infusion in Luft- und Raumfahrtanwendungen im September 2025. Diese Qualifizierung stellt anerkannte Materialdaten für die Out-of-Autoclave-Verbundherstellung gemäß NMS 241 und NPS 82401 bereit. Vinylester bleibt für Marine-Formen relevant, da es hydrolytische Stabilität und Widerstand gegen osmotische Blasenbildung bietet, die Polyestersystemen in Salzwasser-Rumpfanwendungen fehlen. Polyester behält einen Kostenvorteil gegenüber anderen Materialien für nichtstrukturelle und baurelevante Werkzeuge, insbesondere in preissensiblen süd- und südostasiatischen Märkten. Niedrigviskose, schnell aushärtende und zähmodifizierte Epoxidqualitäten erweitern den Anwendungsbereich für Epoxid und unterstützen das Wachstum im Fiberglass Mold Markt für Präzisionsanwendungen, während sie die Rolle kostengünstigerer Harzsysteme einschränken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucherbranche: Windenergie bestimmt das Wachstumstempo, während Luft- und Raumfahrt sowie Verteidigung den Umsatz anführen
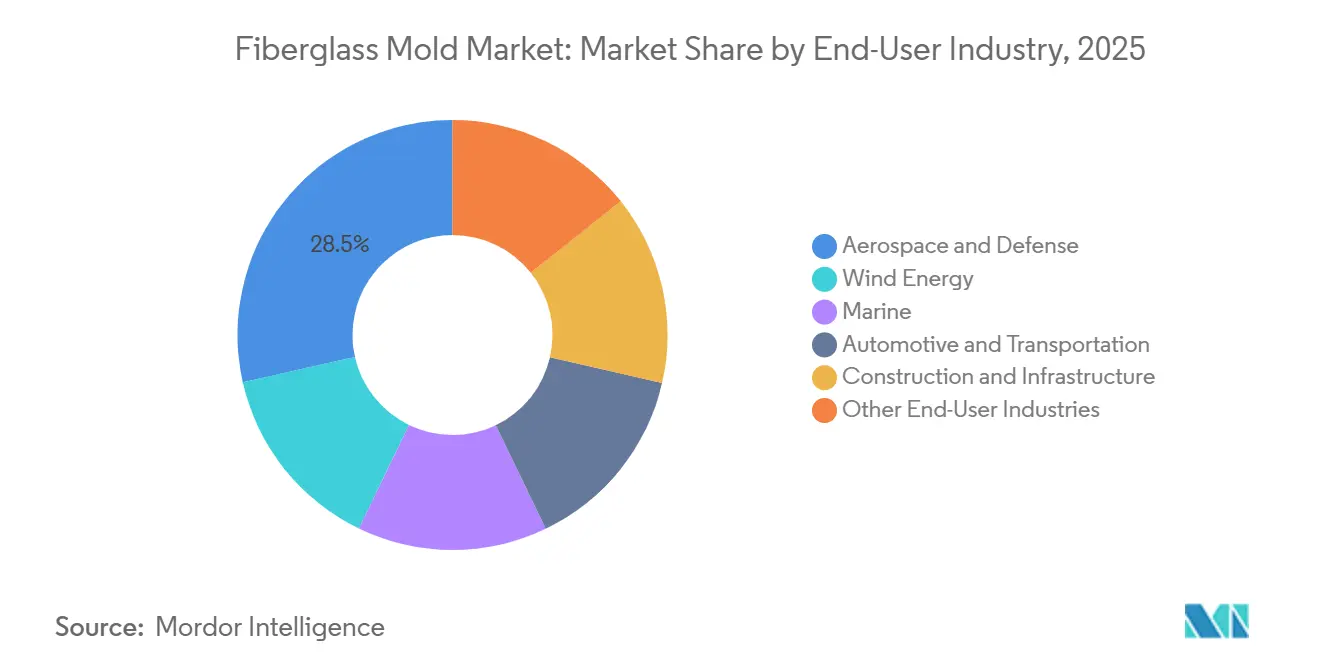
Luft- und Raumfahrt sowie Verteidigung entfielen im Jahr 2025 auf 28,53 % der Fiberglass Mold Marktgröße. Das Segment stützt sich auf Toleranzanforderungen und Materialqualifizierungsstandards für kommerzielle Flugzeug- und Verteidigungsprogramme. Windenergie wird voraussichtlich die höchste CAGR von 7,23 % bis 2031 verzeichnen. Größere Offshore-Turbinen erfordern aufeinander abgestimmte Formen für Blattschalen, Wurzeleinsätze und Hinterkantenbaugruppen, die innerhalb eines definierten Produktionsprozesses zusammenwirken müssen. Jede neue Turbinengeneration erfordert erhöhte Investitionen in zugehörige Formensätze, da sich Blattabmessungen und strukturelle Anforderungen weiterentwickeln.
Im März 2026 unterzeichnete Gurit einen Zweijahres-Liefervertrag mit einem Windturbinen-Originalausrüstungshersteller aus dem Asien-Pazifik-Raum für glasgepultrudierte Blatt-Wurzelverstärkungen. Der Vertrag übersteigt CHF 10 Millionen (11 Millionen USD) über seine Laufzeit und unterstützt strukturelle Anforderungen für Windturbinenblätter der nächsten Generation. Marine-Formen unterstützen die Produktion von Rümpfen, Decks und Strukturplatten, während Werkzeuge für Automobil und Transport die Fahrzeugleichtbau- und Reichweitenziele von Batterie-Elektrofahrzeugen unterstützen. Werkzeuge für Bau und Infrastruktur unterstützen modulare Verbundverkleidungen und faserverstärkte Brückendeckprogramme. Andere Endanwendungen, einschließlich Sportartikel, Freizeitmarine und Spezialausrüstung, bieten eine fragmentierte, aber stetige Nachfragebasis für regionale Lieferanten im Fiberglass Mold Markt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
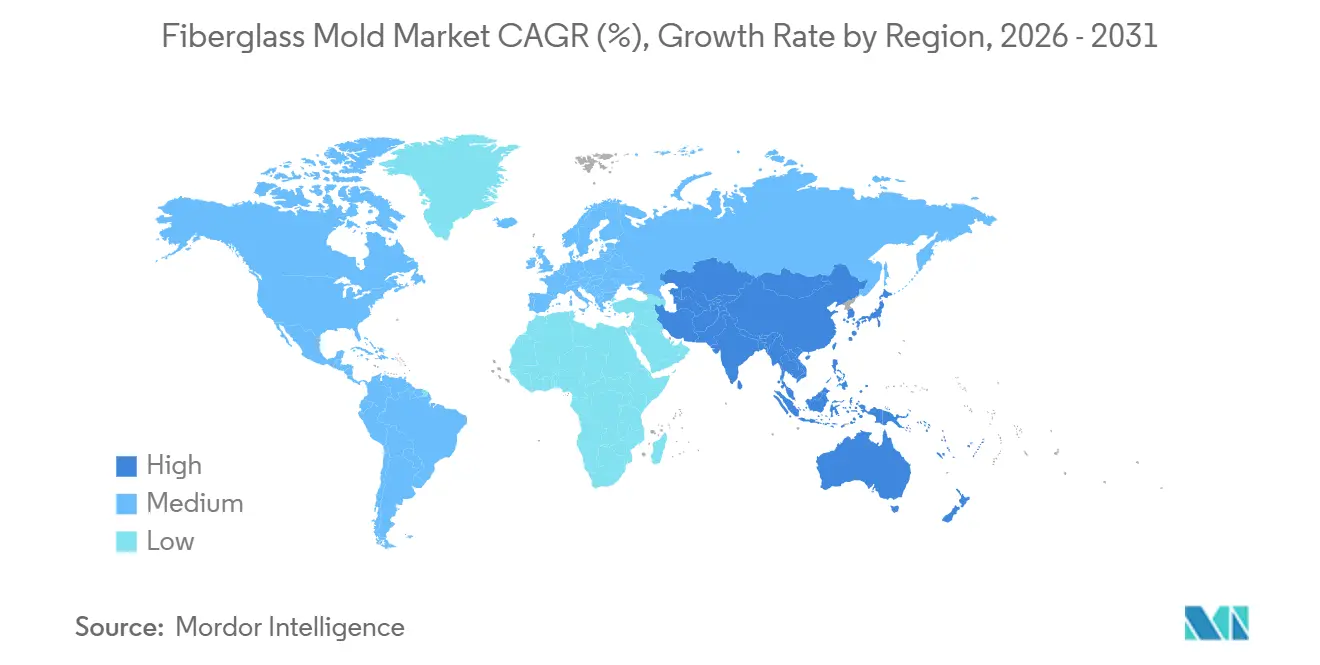
Asien-Pazifik entfiel im Jahr 2025 auf 40,78 % der Fiberglass Mold Marktgröße und wird voraussichtlich bis 2031 mit einer CAGR von 6,85 % wachsen. Chinas Offshore-Wind-Fertigungsbasis unterstützt die regionale Nachfrage nach großen Blattwerkzeugen, wobei Formaktivitäten in der Nähe von Küstenkomponentenproduktionsanlagen angesiedelt sind. Indiens Pläne für erneuerbare Energien treiben Investitionen in die inländische Turbinenherstellung und lokale Verbundwerkzeugkapazitäten voran. Europäische Formanbieter verfolgen Partnerschaften mit Asien-Pazifik-Herstellern, um lokale Blattwerkzeugkapazitäten zu entwickeln, anstatt fertige Werkzeuge für den Export zu liefern. Regionale Produzenten profitieren von der Nähe zu Windkomponentenproduktionslinien und dem Zugang zu einer etablierten Verbundlieferkette. Diese Faktoren helfen Herstellern, Formlieferungen mit Zeitplänen für Blätter, Komponenten, Materialien und Produktionsanlagen abzustimmen. Lokale Präsenz reduziert auch die logistischen Herausforderungen beim Transport großer Werkzeuge zwischen Standorten und bietet Herstellern Zugang zu Lieferanten, die den regionalen Windsektor bedienen.
Nordamerika wird durch die Nachfrage nach Verbundwerkzeugen für Luft- und Raumfahrt sowie Verteidigung gestützt, wobei Windenergie zusätzliche Nachfrage liefert. Im Juni 2026 wählte Janicki Industries Great Falls, Montana, für einen Fertigungscampus im Wert von 800 Millionen USD aus, der sich über 2 Millionen Quadratfuß über ein Jahrzehnt erstreckt. Die Expansion zielt auf Verbundwerkzeuganforderungen in Luft- und Raumfahrt, Verteidigung und Raumfahrt ab und soll innerhalb der ersten fünf Jahre mehr als 1.000 Arbeitsplätze schaffen. Europa ist die zweitgrößte Region nach Umsatz, gestützt durch Offshore-Wind-Aktivitäten in Dänemark, Deutschland und dem Vereinigten Königreich. Produzenten müssen auch Emissionsanforderungen für Harzsysteme einhalten. Diese Anforderungen bleiben eine operative Überlegung für Formhersteller, die Polyester- und Vinylester-Systeme verwenden, während Offshore-Wind- und Luft- und Raumfahrtprogramme die Nachfrage nach Präzisionsverbundwerkzeugen unterstützen.
Südamerika, der Nahe Osten und Afrika bleiben kleinere, aber sich entwickelnde Regionen im Fiberglass Mold Markt. Brasiliens Onshore-Wind-Expansion unterstützt die grundlegende Formbeschaffung; die lokale Produktionskapazität für Großformat-Formen bleibt jedoch begrenzt, und europäische sowie chinesische Lieferanten erhalten einen Anteil der Werkzeugausgaben. Saudi-Arabien und die Vereinigten Arabischen Emirate bieten langfristiges Potenzial, da sich ihre Energie- und Verbundkapazitäten entwickeln. Lücken in der Präzisionsbearbeitung, zertifizierten Arbeitskräften und Transportinfrastruktur für große Formen schränken die kurzfristige lokale Produktion weiterhin ein. Lokale Lieferanten müssen ihre Fähigkeiten in den Bereichen Bearbeitung, Materialhandhabung, Verbundherstellung und Logistik stärken, bevor sie bei Großformatprojekten konsistent mit etablierten asiatischen und europäischen Herstellern konkurrieren können.

Wettbewerbslandschaft
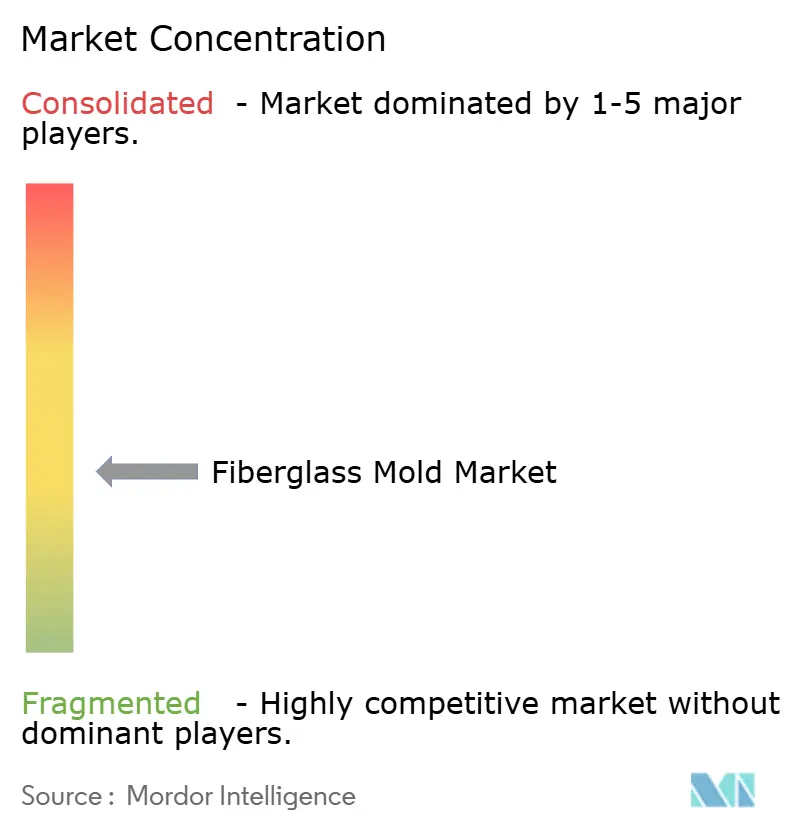
Der Fiberglass Mold Markt ist mäßig fragmentiert, mit integrierten Material- und Werkzeuglieferanten, unabhängigen Formenbauern und Harzlieferanten, die Werkzeugdienstleistungen anbieten. Unternehmen konkurrieren auf der Grundlage technischer Fähigkeiten, Fertigungsqualität und Nähe zu Kundenproduktionslinien. Gurit Holding AG kombiniert Materialexpertise mit Industrieplugs und -formen für die Windblattproduktion. Seine parametrische Designplattform OptiCore unterstützt einen Fünfjahres-Liefervertrag mit einem Windturbinen-Originalausrüstungshersteller. Dieser Ansatz positioniert das Unternehmen durch seine Designwerkzeuge, Materialkenntnisse und Formfertigungskapazitäten. Er zeigt auch, wie Lieferanten längerfristige Kundenbeziehungen anstreben, indem sie Design-, Werkzeug- und Materialanforderungen unterstützen, anstatt ausschließlich um einzelne Formaufträge zu konkurrieren.
Janicki Industries konkurriert durch Präzisionsfertigungskapazitäten für Luft- und Raumfahrt-, Verteidigungs- und Raumfahrtanwendungen. Die Ankündigung vom Juni 2026 für den Great-Falls-Campus spiegelte eine Expansionsstrategie wider, die auf langfristige fortschrittliche Fertigungskapazitäten ausgerichtet ist. Im April 2026 gab das Unternehmen die Hinzufügung von mehr als 270.000 Quadratfuß Produktionsfläche in Washington und Utah bekannt. Die Anlage in Layton, Utah, erhielt eine Erweiterung um 70.000 Quadratfuß, um Fräsanlagen für die Verarbeitung von Luft- und Raumfahrt-Verbund- und Metallkomponenten aufzunehmen. Diese Investitionen adressieren den Bedarf an spezialisierter Produktionskapazität im Fiberglass Mold Markt und unterstützen Programme mit anspruchsvollen Werkzeuggrößen- und Qualitätsanforderungen. Die Expansion spiegelt die Bedeutung großer Produktionsanlagen, spezialisierter Fräsanlagen und Inspektionskapazitäten für Verbundanwendungen in Luft- und Raumfahrt, Verteidigung und Raumfahrt wider.
Kleinere regionale Lieferanten konkurrieren durch niedrigere Kosten, reaktionsschnelles Engineering und kürzere Iterationszyklen für neue Blattprofile. Digitales Formlebenszyklus-Management befindet sich bei führenden Lieferanten noch in einem frühen Stadium; die Fähigkeit, thermische Gradienten, Oberflächenverschleiß und Infusionsqualität zu überwachen, kann jedoch als Differenzierungsfaktor dienen. Harzlieferanten legen auch größeren Wert auf Umweltnachweise und Formulierungsleistung, unterstützt durch die Lebenszyklusanalyse-Zusammenarbeit von 2025 unter großen Harzproduzenten. Die Kundenkonzentration in der Windenergieindustrie bleibt ein Risiko, da finanzielle Belastungen bei einem großen Blatthersteller die vertraglich vereinbarten Werkzeugeinnahmen beeinflussen können. Dieses Risiko steigt, wenn Werkzeugproduktion, Materialverpflichtungen und kundenspezifische Ingenieurarbeiten von einer begrenzten Anzahl von Blattprogrammen abhängen.
Führende Unternehmen im Fiberglass Mold Markt
Gurit Holding AG
Janicki Industries, Inc.
TPI Composites, Inc.
Molded Fiber Glass Companies
Dencam Composite
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Janicki Industries wählte Great Falls, Montana, für eine Erweiterung des Fertigungscampus im Wert von 800 Millionen USD aus. Das Projekt wird 2 Millionen Quadratfuß über ein Jahrzehnt auf 180 Acres im AgriTech Park umfassen und die Nachfrage nach Verbundwerkzeugen, einschließlich Fiberglass Molds, in den Bereichen Luft- und Raumfahrt, Verteidigung und Raumfahrt adressieren. Der Bau begann im Juli 2026, und die erste Phase soll bis Ende 2027 eröffnet werden.
- März 2026: Gurit unterzeichnete einen Zweijahres-Liefervertrag mit einem Windturbinen-OEM aus dem Asien-Pazifik-Raum für glasgepultrudierte Blattwurzelverstärkungen. Der Vertrag, der über seine Laufzeit mit mehr als CHF 10 Millionen (11 Millionen USD) bewertet wird, unterstützt strukturelle Anforderungen für Windturbinenblätter der nächsten Generation und die Nachfrage nach Fiberglass-Mold-bezogenen Verbundanwendungen.


Globaler Fiberglass Mold Marktbericht – Umfang
Eine Fiberglass Mold ist ein starres, hohles Fertigungswerkzeug aus glasfaserverstärktem Harz. Es bietet eine definierte Form für die Herstellung konsistenter Verbundteile während der Fertigung.
Der Fiberglass Mold Markt ist nach Harztyp, Endverbraucherbranche und Geografie segmentiert. Nach Harztyp ist der Markt in Epoxid, Vinylester, Polyester und andere Harze segmentiert. Nach Endverbraucherbranche ist der Markt in Windenergie, Marine, Luft- und Raumfahrt sowie Verteidigung, Automobil und Transport, Bau und Infrastruktur sowie andere Endverbraucherbranchen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Fiberglass Molds in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Epoxid |
| Vinylester |
| Polyester |
| Andere Harze |
| Windenergie |
| Marine |
| Luft- und Raumfahrt sowie Verteidigung |
| Automobil und Transport |
| Bau und Infrastruktur |
| Andere Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Harztyp | Epoxid | |
| Vinylester | ||
| Polyester | ||
| Andere Harze | ||
| Nach Endverbraucherbranche | Windenergie | |
| Marine | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Automobil und Transport | ||
| Bau und Infrastruktur | ||
| Andere Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Fiberglass Mold Marktes?
Die Fiberglass Mold Marktgröße wurde im Jahr 2025 auf 480,12 Millionen USD geschätzt und wird voraussichtlich von 509,65 Millionen USD im Jahr 2026 auf 682,99 Millionen USD bis 2031 wachsen, bei einer CAGR von 6,03 % während des Prognosezeitraums (2026–2031).
Welche Endanwendung wächst am schnellsten?
Windenergie ist die am schnellsten wachsende Endverbraucheranwendung mit einer prognostizierten CAGR von 7,23 % bis 2031. Größere Turbinen und überarbeitete Blattdesigns erfordern aufeinander abgestimmte Werkzeugsätze für mehrere Blattkomponenten, was den Wert und den Umfang der Lieferantenkapazitäten erhöht.
Warum sind Windturbinen-Formhersteller für Kunden wichtig?
Größere Turbinen und häufigere Blattredesigns erfordern dedizierte Formensätze für Blattschalen, Wurzelbaugruppen und verwandte Komponenten. Ersatznachfrage kann entstehen, bevor Formen das Ende ihrer physischen Betriebslebensdauer erreicht haben, insbesondere wenn ein überarbeitetes Blattprofil andere Werkzeuge erfordert.
Welche Region führt die Fiberglass Mold Nachfrage an?
Asien-Pazifik führte im Jahr 2025 mit einem Anteil von 40,78 % und wird voraussichtlich bis 2031 mit einer CAGR von 6,85 % wachsen. Die Region profitiert von der Nähe zu großen Windkomponentenfertigungsstandorten, etablierten Verbundliefernetzwerken und zunehmenden inländischen Werkzeugkapazitäten an wichtigen Fertigungsstandorten.
Seite zuletzt aktualisiert am:



