
Tamanho e Participação do Mercado de Moldes de Fibra de Vidro
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 509.65 Milhões de dólares |
| Tamanho do Mercado (2031) | 682.99 Milhões de dólares |
| Growth Rate (2026 - 2031) | 6.03 % |
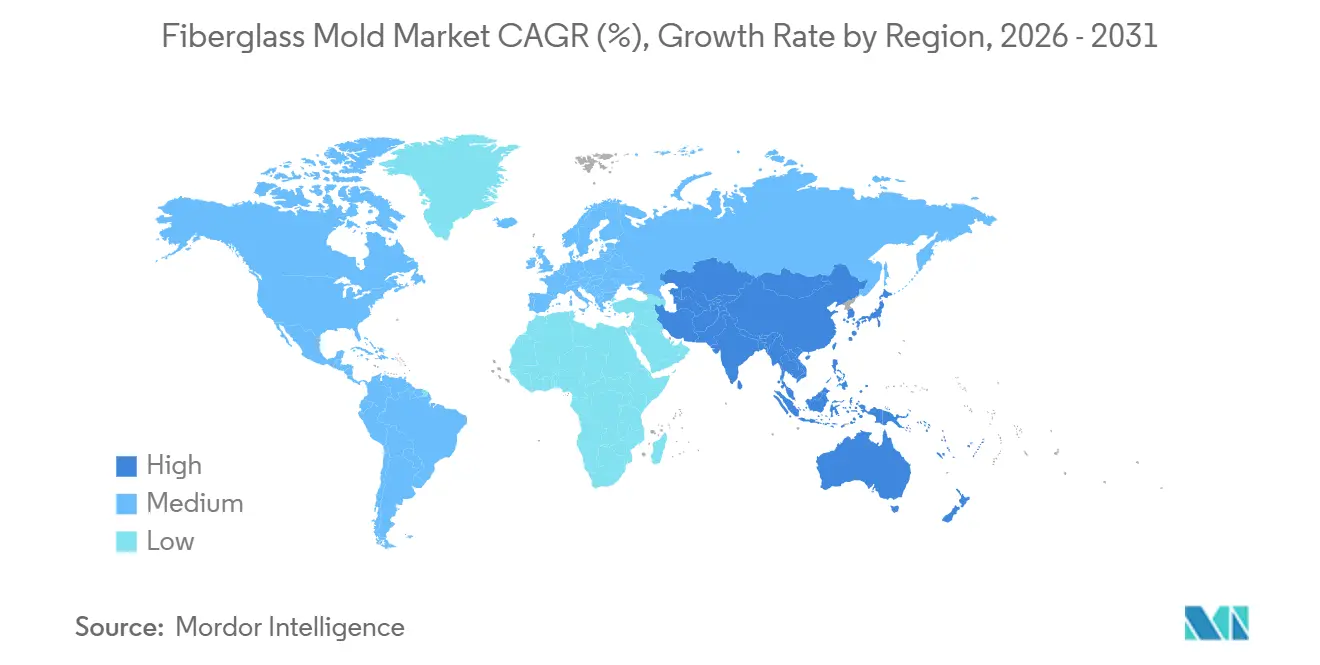
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
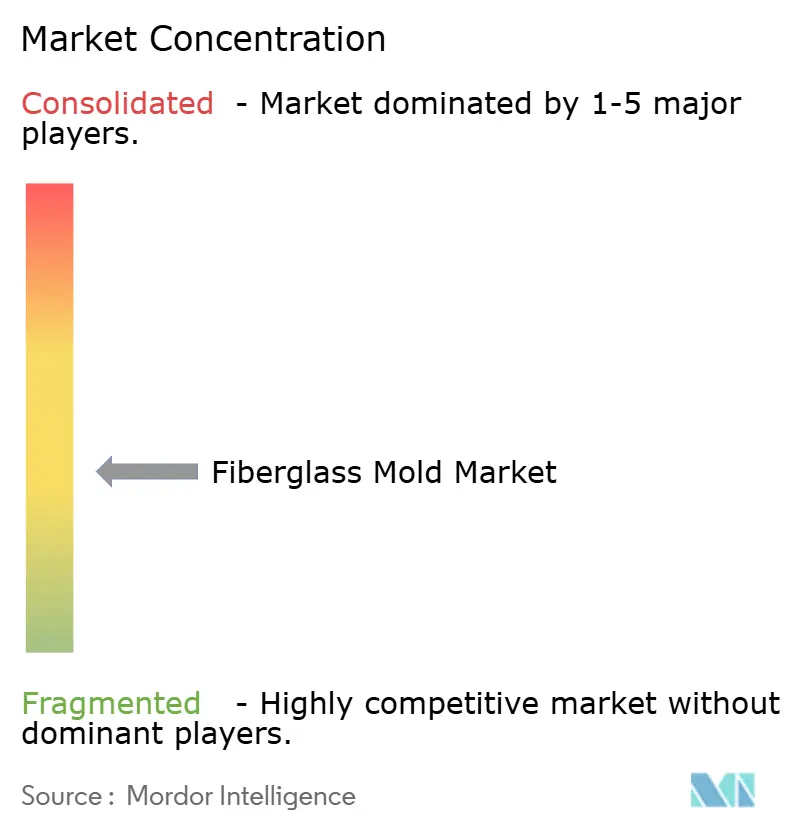
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Moldes de Fibra de Vidro por Mordor Intelligence
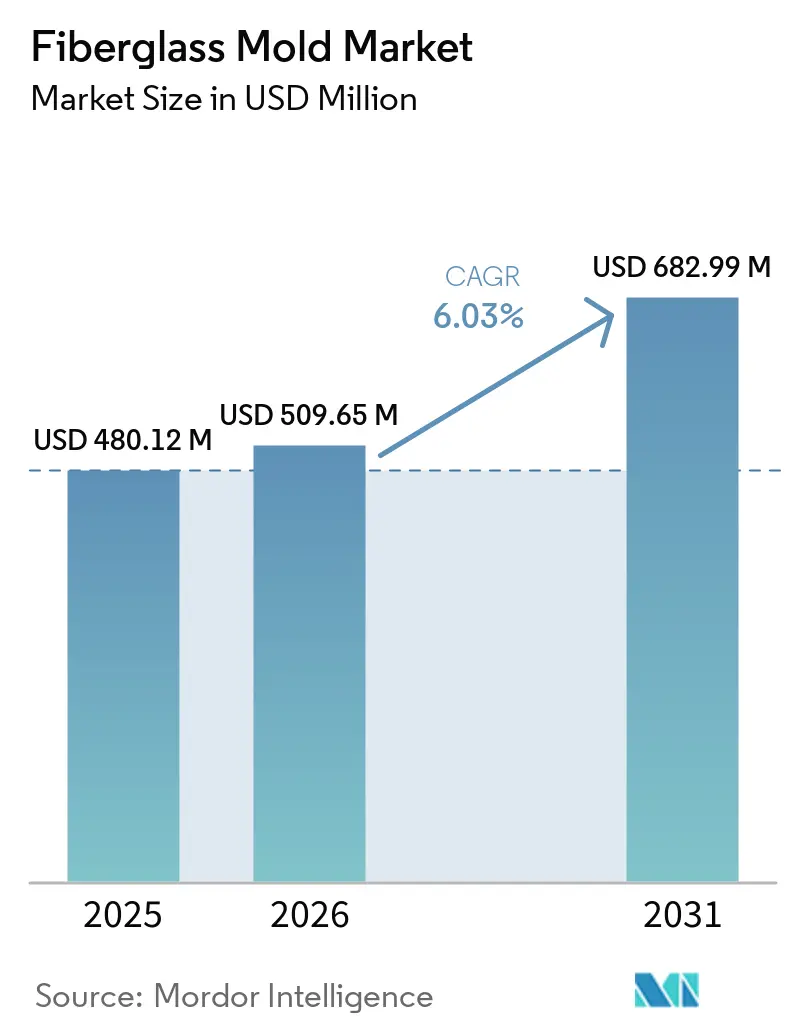
O tamanho do Mercado de Moldes de Fibra de Vidro foi avaliado em 480,12 milhões de USD em 2025 e estima-se que cresça de 509,65 milhões de USD em 2026 para 682,99 milhões de USD até 2031, a um CAGR de 6,03% durante o período de previsão (2026-2031). O Mercado de Moldes de Fibra de Vidro é sustentado por investimentos em ferramental composto para aplicações em energia eólica, aeroespacial, marítimo e automotivo. Os compradores de moldes exigem precisão dimensional, pois ela afeta a qualidade e a consistência das peças compostas produzidas com o ferramental. A demanda está alinhada com os planos de produção de aeronaves, o tamanho das turbinas eólicas e os programas de fabricação de compósitos, em vez de condições econômicas mais amplas. Os fornecedores expandem suas capacidades de design digital e fabricação automatizada, enquanto especialistas regionais competem oferecendo suporte de engenharia e modificações de design mais rápidas. Redesenhos frequentes de pás geram demanda de substituição antes que os moldes atinjam o fim de sua vida operacional.
Principais Conclusões do Relatório
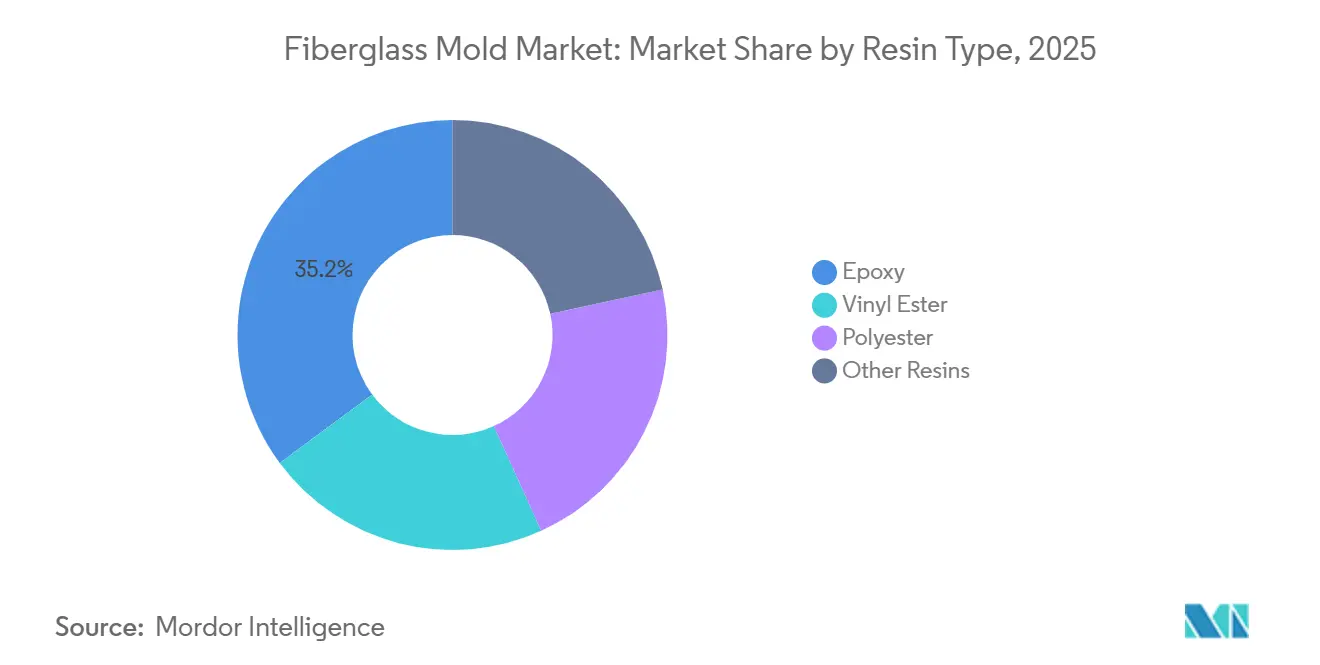
- Por tipo de resina, o epóxi detinha 35,16% da participação do Mercado de Moldes de Fibra de Vidro em 2025 e tem previsão de expansão a um CAGR de 6,78% até 2031.
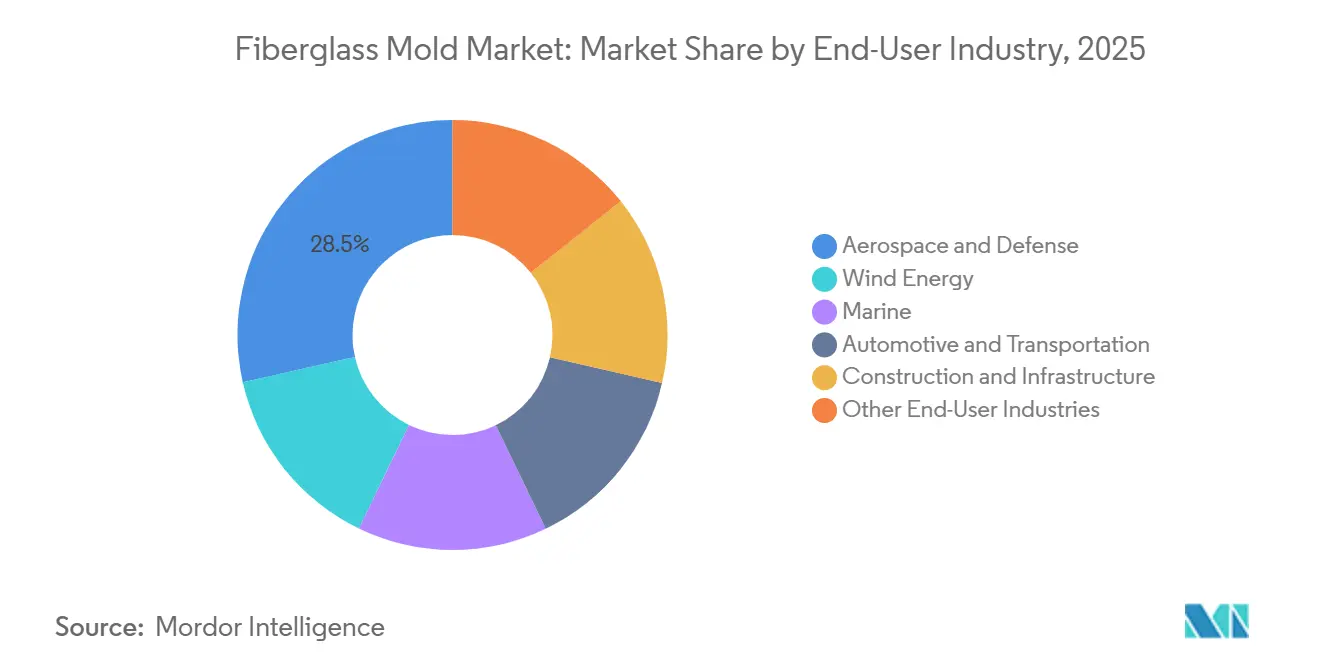
- Por indústria do usuário final, aeroespacial e defesa respondeu por 28,53% da participação do Mercado de Moldes de Fibra de Vidro em 2025, enquanto a energia eólica tem previsão de crescimento a um CAGR de 7,23% até 2031.
- Por geografia, a Ásia-Pacífico respondeu por 40,78% da participação do Mercado de Moldes de Fibra de Vidro em 2025 e tem previsão de expansão a um CAGR de 6,85% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Moldes de Fibra de Vidro
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Fabricação de Pás de Turbinas Eólicas | +2.0% | Global, concentrado na Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Adoção de Compósitos Leves em Automotivo e Transporte | +1.1% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Produção de Compósitos para Aeroespacial, Defesa e Marítimo | +0.9% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Ferramental Automatizado, Usinado Digitalmente e com Habilitação Aditiva | +0.8% | Global | Médio prazo (2-4 anos) |
| Ciclos de Renovação de Modelos que Exigem Ferramental de Substituição | +0.6% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Expansão da Fabricação de Pás de Turbinas Eólicas Sustenta a Demanda de Ferramental a Longo Prazo
O Mercado de Moldes de Fibra de Vidro se beneficia do desenvolvimento de energia eólica offshore até 2031, particularmente à medida que os fabricantes investem em plataformas de turbinas offshore maiores e nas linhas de produção associadas. Turbinas maiores requerem ferramental dedicado para cascas de pás, conjuntos de raiz, seções de borda de fuga e outros componentes de pás que devem se encaixar de forma consistente durante a produção. À medida que as classificações das turbinas excedem 15 MW, cada plataforma de pá requer conjuntos de moldes maiores e mais precisos, aumentando a necessidade de qualidade superficial e controle dimensional.
A Xinjiang Goldwind Science & Technology Co., Ltd. (Goldwind) entregou turbinas de 16,2 MW em Yangjiang, Guangdong, em 2026, indicando que os grandes formatos de turbinas entraram em entrega comercial além dos programas de desenvolvimento em estágio inicial. Novas gerações de pás requerem ferramental construído especificamente para esse fim, mesmo quando a capacidade de produção existente permanece operacional, porque mudanças nos perfis aerodinâmicos ou nos designs de raiz podem tornar os moldes mais antigos inadequados. Consequentemente, o Mercado de Moldes de Fibra de Vidro tem uma fonte sustentada de demanda de aquisição vinculada a modificações no design de turbinas, investimentos em linhas de componentes e planos de produção, em vez de depender exclusivamente dos níveis anuais de instalação. Pedidos de substituição também surgem quando os fabricantes de pás introduzem perfis revisados antes que as ferramentas existentes atinjam o fim de sua vida física útil.
A Adoção de Compósitos Leves em Automotivo e Transporte Impulsiona a Entrada no Mercado Intermediário de Ferramental
Os fabricantes automotivos utilizam componentes de polímero reforçado com fibra de vidro para reduzir o peso dos veículos e compensar a massa das baterias em veículos elétricos. Essas aplicações incluem painéis de carroceria, módulos de piso e insertos estruturais. Essa tendência sustenta a demanda por moldes de fibra de vidro que proporcionam acabamentos superficiais consistentes, dimensões controladas e ciclos de produção repetíveis para programas de componentes de maior produção.
A moldagem por transferência de resina de alta pressão e a infusão a vácuo são relevantes para plataformas de veículos que requerem teor de fibra controlado, qualidade de peça confiável e componentes compostos de forma próxima à final. Uma redução de 10% no peso do veículo pode melhorar a economia de combustível em 6% a 8%, apoiando o uso de componentes compostos leves. A demanda por moldes também pode surgir quando os fabricantes substituem componentes metálicos estabelecidos por designs compostos, incluindo casos em que a consolidação de peças altera o design do componente e a abordagem de produção. Portanto, o Mercado de Moldes de Fibra de Vidro está exposto a atividades de redesenho, requisitos de qualidade de produção e programas de redução de peso que não dependem exclusivamente da produção total de veículos. Uma mudança de peças metálicas para peças compostas pode exigir novas ferramentas de produção mesmo dentro de uma plataforma de veículo estabelecida.
A Produção de Compósitos para Aeroespacial, Defesa e Marítimo Estabelece Demanda de Ferramental de Alto Valor
Os fabricantes aeroespaciais estão expandindo o uso do processamento de compósitos fora de autoclave, permitindo aplicações de ferramental de fibra de vidro que anteriormente eram menos adequadas para programas de aeronaves qualificados. Em setembro de 2025, a Syensqo e a Teijin Carbon receberam a qualificação do National Center for Advanced Materials Performance (NCAMP), patrocinada pela FAA, para o sistema de infusão de resina epóxi PRISM EP2400 com reforço Tenax IMS65 E23 24K. O sistema foi o primeiro sistema de infusão de resina no banco de dados do NCAMP e continha dados de material reconhecidos sob os marcos regulatórios da FAA e da EASA.
Históricos de materiais qualificados podem ajudar os produtores de ferramental a atender programas de aeronaves com requisitos de material, processo, rastreabilidade e documentação que novos fornecedores podem precisar de tempo para estabelecer. Em junho de 2026, a Continuous Composites anunciou um contrato multianual com o Exército dos EUA para avançar a fabricação de Fibra Contínua 3D (CF3D) para componentes de mísseis de ataque de precisão[1]Continuous Composites, "Continuous Composites Engages in US Army ManTech Effort to Advance Manufacturing Approaches for Next-Generation Missile Components," Continuous Composites, continuouscomposites.com.. As aplicações marítimas também sustentam o Mercado de Moldes de Fibra de Vidro por meio da fabricação de cascos, conveses e painéis estruturais, incluindo a construção de superiatês e programas de retrofit de embarcações compostas, onde o ferramental deve manter o acabamento superficial exigido ao longo de ciclos de fabricação repetidos.
O Ferramental Automatizado, Usinado Digitalmente e com Habilitação Aditiva Reformula a Economia de Custo e Velocidade
O design digital, a deposição robótica e o acabamento CNC de cinco eixos estão mudando a forma como os fabricantes de moldes produzem ferramental complexo, particularmente para clientes que requerem ferramentas grandes em prazos de entrega mais curtos. Esses métodos podem reduzir o tempo necessário para fabricar ferramentas de substituição e permitir respostas mais rápidas a designs revisados de pás sem depender exclusivamente da construção tradicional de moldes em múltiplas partes.
A Belotti e a Moi Composites apresentaram uma plataforma híbrida de fabricação de compósitos termofixos na JEC World 2026 que combina deposição robótica de fibra curta com fresagem CNC em linha. A plataforma estende a fabricação híbrida além de aplicações limitadas de protótipos para a produção comercial de compósitos, onde a precisão superficial e a repetibilidade continuam sendo importantes. A produção mais rápida de moldes pode permitir que os clientes no Mercado de Moldes de Fibra de Vidro substituam ferramentas à medida que os designs de produtos evoluem, em vez de aguardar os prazos de entrega convencionais. Essa capacidade reduz uma restrição que anteriormente atrasava a transição de designs atualizados de pás para a produção.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Investimento Inicial em Instalações e Equipamentos Especializados | -1.2% | Global, mais agudo na América do Sul e no Oriente Médio e África (MEA) | Longo prazo (≥ 4 anos) |
| Encargo de Mão de Obra Qualificada, Controle de Qualidade e Conformidade Ambiental | -0.9% | Europa, América do Norte | Médio prazo (2-4 anos) |
| Longa Vida Útil das Ferramentas Atrasando a Demanda de Substituição | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
O Alto Investimento Inicial em Instalações e Equipamentos Especializados Restringe a Atividade de Novos Entrantes
A produção de um molde para uma pá eólica de escala utilitária requer instalações com controle de temperatura, um plugue mestre de precisão e equipamentos de cura capazes de acomodar grandes áreas de superfície e o calor gerado durante o processamento. O plugue mestre deve manter uma precisão dimensional rigorosa em uma grande superfície de trabalho, resultando em requisitos de instalações e usinagem que diferem dos de ferramentas compostas menores. Conjuntos de moldes para pás grandes podem exigir investimentos de capital de vários milhões de dólares antes que um fornecedor possa atender a um programa eólico. Moldes aquecidos offshore aumentam ainda mais os requisitos de investimento por meio de sistemas de aquecimento embutidos, estruturas de aço e equipamentos de rotação.
Esses requisitos concentram a capacidade de ferramental de alto valor em instalações na Europa e na China, onde os fabricantes possuem expertise em produção e equipamentos de suporte. A América do Sul, o Oriente Médio e a África também têm acesso limitado a géis de cobertura especializados, equipamentos de usinagem de cinco eixos e técnicos de compósitos certificados. Como resultado, a capacidade de fornecimento no Mercado de Moldes de Fibra de Vidro se desloca lentamente em direção a centros de demanda emergentes, sustentando a posição das instalações com capacidades de produção em grande formato.
O Encargo de Mão de Obra Qualificada, Controle de Qualidade e Conformidade Ambiental Cria um Arrasto Operacional Contínuo
A produção de moldes de fibra de vidro requer pessoal experiente em laminação de compósitos, acabamento superficial, inspeção e manuseio de resina, pois cada disciplina afeta a consistência e a qualidade da ferramenta. O desenvolvimento dessas habilidades leva tempo, e os fabricantes não podem expandir rapidamente a capacidade de mão de obra qualificada apenas por meio de contratações, particularmente para programas que requerem processos certificados e padrões de qualidade repetíveis.
As regulamentações ambientais que regem as emissões de compostos orgânicos voláteis também impõem custos recorrentes aos fabricantes que utilizam sistemas de resina de poliéster e éster vinílico. Em 2025, a AOC, a INEOS Composites, a Polynt, a Scott Bader e a SIR Industriale concluíram um estudo de avaliação do ciclo de vida de resinas de poliéster insaturado e éster vinílico[2]Scott Bader Company Limited, "New Life Cycle Assessment Data Available for UPRs and Vinyl Esters," Scott Bader, scottbader.com.. O estudo adicionou resultados atualizados ao banco de dados Ecoinvent 3.11 e refletiu os crescentes requisitos de clientes e reguladores para documentação ambiental. Produtores menores no Mercado de Moldes de Fibra de Vidro podem enfrentar custos unitários mais elevados porque não conseguem distribuir os custos de sistemas de qualidade, infraestrutura de conformidade e documentação ambiental em múltiplos programas de alto volume. Consequentemente, esses fabricantes podem se concentrar em aplicações de menor precisão com requisitos menos rigorosos de processo e relatórios.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina: Epóxi Lidera a Demanda de Ferramental de Precisão
O epóxi respondeu por 35,16% do Mercado de Moldes de Fibra de Vidro em 2025 e tem previsão de expansão a um CAGR de 6,78% até 2031. Isso torna o epóxi a maior e mais rápida categoria de resina em crescimento no mercado. Suas características de cura resultam em menor contração do que as alternativas de poliéster, o que é importante quando a precisão do molde determina a forma das grandes peças compostas acabadas. Pequenas variações dimensionais podem afetar as superfícies aerodinâmicas e o encaixe dos componentes em grandes conjuntos. O epóxi também suporta processos de infusão a vácuo utilizados em aplicações de ferramental para energia eólica, aeroespacial e marítimo, onde os fabricantes requerem resultados estáveis e reproduzíveis.
O National Center for Advanced Materials Performance (NCAMP) qualificou o PRISM EP2400 para infusão de resina epóxi em aplicações aeroespaciais em setembro de 2025. Essa qualificação fornece dados de material reconhecidos para fabricação de compósitos fora de autoclave de acordo com NMS 241 e NPS 82401. O éster vinílico permanece relevante para moldes marítimos porque proporciona estabilidade hidrolítica e resistência ao empolamento osmótico, características que os sistemas de poliéster não possuem em aplicações de cascos em água salgada. O poliéster mantém uma vantagem de custo sobre outros materiais para ferramental não estrutural e relacionado à construção, particularmente em mercados do Sul e Sudeste Asiático sensíveis ao preço. Graus de epóxi de baixa viscosidade, cura rápida e tenacidade aumentada estão expandindo a gama de aplicações adequadas para o epóxi, sustentando o crescimento no Mercado de Moldes de Fibra de Vidro para aplicações de precisão, enquanto reduzem o papel dos sistemas de resina de menor custo.


Por Indústria do Usuário Final: Energia Eólica Define o Ritmo de Crescimento enquanto Aeroespacial e Defesa Lideram a Receita
Aeroespacial e defesa respondeu por 28,53% do tamanho do Mercado de Moldes de Fibra de Vidro em 2025. O segmento depende de requisitos de tolerância e padrões de qualificação de materiais para aeronaves comerciais e programas de defesa. A energia eólica tem previsão de registrar o maior CAGR, de 7,23%, até 2031. Turbinas offshore maiores requerem moldes combinados para cascas de pás, insertos de raiz e conjuntos de borda de fuga que devem funcionar juntos dentro de um processo de produção definido. Cada nova geração de turbinas requer maior investimento em conjuntos de moldes associados à medida que as dimensões das pás e os requisitos estruturais evoluem.
Em março de 2026, a Gurit assinou um contrato de fornecimento de dois anos com um fabricante de equipamentos originais de turbinas eólicas da Ásia-Pacífico para reforços de raiz de pás pultrudadas de vidro. O contrato supera CHF 10 milhões (USD 11 milhões) ao longo de seu prazo e suporta os requisitos estruturais de pás de turbinas eólicas de próxima geração. Os moldes marítimos suportam a produção de cascos, conveses e painéis estruturais, enquanto o ferramental automotivo e de transporte suporta a redução de peso dos veículos e os objetivos de autonomia de veículos elétricos a bateria. O ferramental de construção e infraestrutura suporta revestimentos compostos modulares e programas de tabuleiros de pontes reforçados com fibra. Outros usos finais, incluindo artigos esportivos, lazer marítimo e equipamentos especiais, fornecem uma base de demanda fragmentada, mas estável, para fornecedores regionais no Mercado de Moldes de Fibra de Vidro.
Análise Geográfica
A Ásia-Pacífico respondeu por 40,78% do tamanho do Mercado de Moldes de Fibra de Vidro em 2025 e tem projeção de expansão a um CAGR de 6,85% até 2031. A base de fabricação de energia eólica offshore da China sustenta a demanda regional por ferramental de pás de grande porte, com atividades de moldagem localizadas próximas às instalações de produção de componentes costeiros. Os planos de energia renovável da Índia estão impulsionando investimentos na fabricação doméstica de turbinas e na capacidade local de ferramental composto. Os fornecedores europeus de moldes estão buscando parcerias com fabricantes da Ásia-Pacífico para desenvolver capacidades locais de ferramental de pás, em vez de fornecer ferramentas completas para exportação. Os produtores regionais se beneficiam da proximidade com as linhas de produção de componentes eólicos e do acesso a uma cadeia de suprimentos de compósitos estabelecida. Esses fatores ajudam os fabricantes a alinhar as entregas de moldes com os cronogramas de pás, componentes, materiais e instalações de produção. A presença local também reduz os desafios logísticos de transporte de grandes ferramentas entre locais e fornece aos fabricantes acesso a fornecedores que atendem ao setor eólico regional.
A América do Norte é sustentada pela demanda por ferramental composto aeroespacial e de defesa, com a energia eólica fornecendo demanda adicional. Em junho de 2026, a Janicki Industries selecionou Great Falls, Montana, para um campus de fabricação de 800 milhões de USD abrangendo 2 milhões de pés quadrados ao longo de uma década. A expansão visa os requisitos de ferramental composto para aeroespacial, defesa e espaço e deve criar mais de 1.000 empregos nos primeiros cinco anos. A Europa é a segunda maior região por receita, sustentada pela atividade de energia eólica offshore na Dinamarca, Alemanha e Reino Unido. Os produtores também devem cumprir os requisitos de emissões para sistemas de resina. Esses requisitos permanecem uma consideração operacional para os fabricantes de moldes que utilizam sistemas de poliéster e éster vinílico, enquanto os programas de energia eólica offshore e aeroespacial sustentam a demanda por ferramentas compostas de precisão.
A América do Sul, o Oriente Médio e a África permanecem regiões menores, mas em desenvolvimento, no Mercado de Moldes de Fibra de Vidro. A expansão da energia eólica onshore do Brasil sustenta a aquisição básica de moldes; no entanto, a capacidade de produção local para moldes de grande formato permanece limitada, e fornecedores europeus e chineses recebem uma parcela dos gastos com ferramental. A Arábia Saudita e os Emirados Árabes Unidos oferecem potencial de longo prazo à medida que suas capacidades em energia e compósitos se desenvolvem. Lacunas em usinagem de precisão, mão de obra certificada e infraestrutura de transporte para moldes grandes continuam a restringir a produção local no curto prazo. Os fornecedores locais devem fortalecer suas capacidades em usinagem, manuseio de materiais, fabricação de compósitos e logística antes de poderem competir de forma consistente com fabricantes asiáticos e europeus estabelecidos em projetos de grande formato.

Cenário Competitivo
O Mercado de Moldes de Fibra de Vidro é moderadamente fragmentado, com fornecedores integrados de materiais e ferramental, construtores independentes de moldes e fornecedores de resina que oferecem serviços de ferramental. As empresas competem com base em capacidades técnicas, qualidade de fabricação e proximidade com as linhas de produção dos clientes. A Gurit Holding AG combina expertise em materiais com plugues e moldes industriais para a produção de pás eólicas. Sua plataforma de design paramétrico OptiCore suporta um acordo de fornecimento de cinco anos com um fabricante de equipamentos originais de turbinas eólicas. Essa abordagem posiciona a empresa por meio de suas ferramentas de design, conhecimento de materiais e capacidades de fabricação de moldes. Também demonstra como os fornecedores buscam relacionamentos de longo prazo com os clientes ao apoiar requisitos de design, ferramental e materiais, em vez de competir exclusivamente por pedidos individuais de moldes.
A Janicki Industries compete por meio de capacidades de fabricação de precisão para aplicações aeroespaciais, de defesa e espaciais. O anúncio de junho de 2026 para o campus de Great Falls refletiu uma estratégia de expansão focada na capacidade de fabricação avançada de longo prazo. Em abril de 2026, a empresa anunciou a adição de mais de 270.000 pés quadrados de espaço de produção em Washington e Utah. A instalação de Layton, Utah, recebeu uma expansão de 70.000 pés quadrados para acomodar equipamentos de fresagem para o processamento de componentes compostos e metálicos aeroespaciais. Esses investimentos atendem à necessidade de capacidade de produção especializada no Mercado de Moldes de Fibra de Vidro e suportam programas com exigentes requisitos de tamanho e qualidade de ferramental. A expansão reflete a importância de grandes instalações de produção, equipamentos de fresagem especializados e capacidades de inspeção para aplicações compostas aeroespaciais, de defesa e espaciais.
Fornecedores regionais menores competem por meio de custos mais baixos, engenharia responsiva e ciclos de iteração mais curtos para novos perfis de pás. O gerenciamento digital do ciclo de vida dos moldes permanece em estágio inicial entre os principais fornecedores; no entanto, a capacidade de monitorar gradientes térmicos, desgaste superficial e qualidade de infusão pode servir como fator diferenciador. Os fornecedores de resina também estão dando maior ênfase às credenciais ambientais e ao desempenho das formulações, sustentados pela colaboração de avaliação do ciclo de vida de 2025 entre os principais produtores de resina. A concentração de clientes na indústria de energia eólica permanece um risco, pois o estresse financeiro em um grande produtor de pás pode afetar a receita de ferramental contratada. Esse risco aumenta quando a produção de ferramentas, os compromissos de materiais e o trabalho de engenharia específico do cliente dependem de um número limitado de programas de pás.
Líderes da Indústria de Moldes de Fibra de Vidro
Gurit Holding AG
Janicki Industries, Inc.
TPI Composites, Inc.
Molded Fiber Glass Companies
Dencam Composite
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Junho de 2026: A Janicki Industries selecionou Great Falls, Montana, para uma expansão de campus de fabricação de 800 milhões de USD. O projeto cobrirá 2 milhões de pés quadrados ao longo de uma década em 180 acres no AgriTech Park e atenderá à demanda por ferramental composto, incluindo moldes de fibra de vidro, nas indústrias aeroespacial, de defesa e espacial. A construção começou em julho de 2026, e a primeira fase deve ser inaugurada até o final de 2027.
- Março de 2026: A Gurit assinou um contrato de fornecimento de dois anos com um fabricante de equipamentos originais de turbinas eólicas da Ásia-Pacífico para reforços de raiz de pás pultrudadas de vidro. O contrato, avaliado em mais de CHF 10 milhões (USD 11 milhões) ao longo de seu prazo, suporta os requisitos estruturais de pás de turbinas eólicas de próxima geração e a demanda por aplicações compostas relacionadas a moldes de fibra de vidro.


Escopo do Relatório Global do Mercado de Moldes de Fibra de Vidro
Um molde de fibra de vidro é uma ferramenta de fabricação rígida e oca feita de resina reforçada com fibra de vidro. Ele fornece uma forma definida para a produção de peças compostas consistentes durante a fabricação.
O mercado de moldes de fibra de vidro é segmentado por tipo de resina, indústria do usuário final e geografia. Por tipo de resina, o mercado é segmentado em epóxi, éster vinílico, poliéster e outras resinas. Por indústria do usuário final, o mercado é segmentado em energia eólica, marítimo, aeroespacial e defesa, automotivo e transporte, construção e infraestrutura e outras indústrias do usuário final. O relatório também abrange o tamanho do mercado e as previsões para moldes de fibra de vidro em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Epóxi |
| Éster Vinílico |
| Poliéster |
| Outras Resinas |
| Energia Eólica |
| Marítimo |
| Aeroespacial e Defesa |
| Automotivo e Transporte |
| Construção e Infraestrutura |
| Outras Indústrias do Usuário Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Resina | Epóxi | |
| Éster Vinílico | ||
| Poliéster | ||
| Outras Resinas | ||
| Por Indústria do Usuário Final | Energia Eólica | |
| Marítimo | ||
| Aeroespacial e Defesa | ||
| Automotivo e Transporte | ||
| Construção e Infraestrutura | ||
| Outras Indústrias do Usuário Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Moldes de Fibra de Vidro?
O tamanho do Mercado de Moldes de Fibra de Vidro foi avaliado em 480,12 milhões de USD em 2025 e estima-se que cresça de 509,65 milhões de USD em 2026 para 682,99 milhões de USD até 2031, a um CAGR de 6,03% durante o período de previsão (2026-2031).
Qual aplicação de uso final está crescendo mais rapidamente?
A energia eólica é a aplicação de usuário final de crescimento mais rápido, com um CAGR projetado de 7,23% até 2031. Turbinas maiores e designs revisados de pás requerem conjuntos de ferramental combinados para vários componentes de pás, aumentando o valor e a escala das capacidades dos fornecedores.
Por que os fabricantes de moldes para turbinas eólicas são importantes para os clientes?
Turbinas maiores e redesenhos mais frequentes de pás requerem conjuntos de moldes dedicados para cascas de pás, conjuntos de raiz e componentes relacionados. A demanda de substituição pode ocorrer antes que os moldes tenham atingido o fim de sua vida física útil, particularmente quando um perfil de pá revisado requer ferramental diferente.
Qual região lidera a demanda por moldes de fibra de vidro?
A Ásia-Pacífico liderou com 40,78% em 2025 e tem previsão de crescimento a um CAGR de 6,85% até 2031. A região se beneficia da proximidade com a principal fabricação de componentes eólicos, redes de suprimentos de compósitos estabelecidas e crescente capacidade doméstica de ferramental em locais-chave de fabricação.
Página atualizada pela última vez em:



