
ガラス繊維金型市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
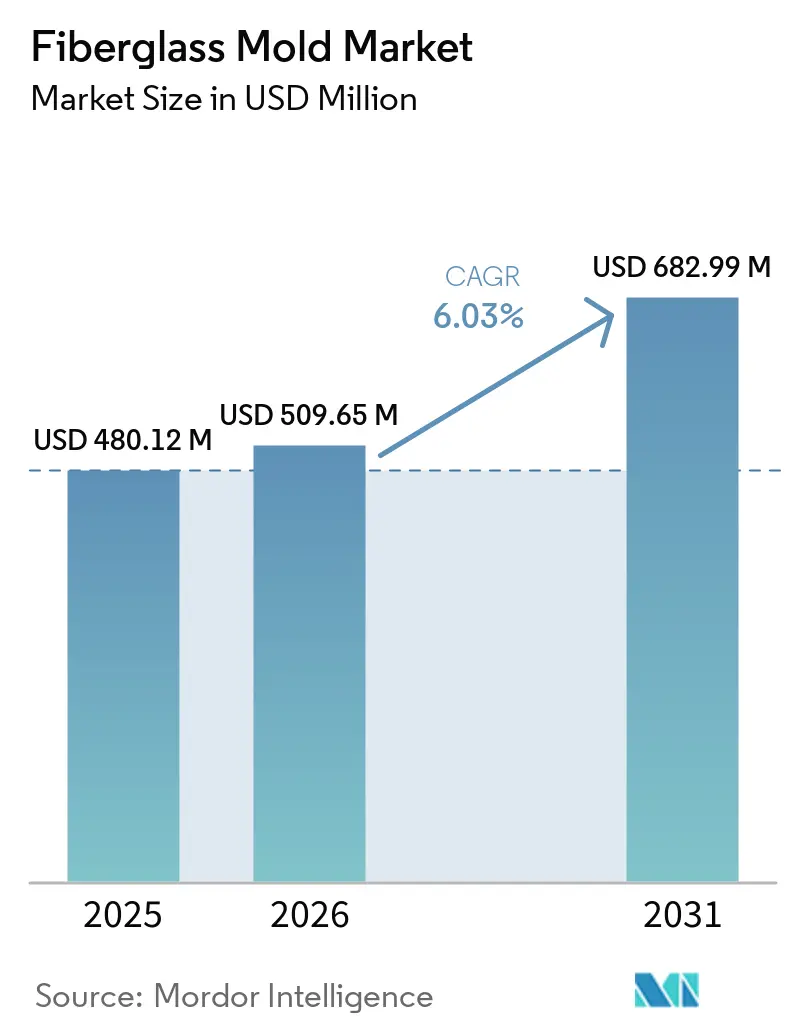
| 市場規模 (2026) | 509.65 百万米ドル |
| 市場規模 (2031) | 682.99 百万米ドル |
| Growth Rate (2026 - 2031) | 6.03 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるガラス繊維金型市場分析
ガラス繊維金型市場規模は2025年に480.12 ミリオン 米ドルと評価され、2026年の509.65 ミリオン 米ドルから2031年には682.99 ミリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 6.03%で成長すると推定されています。ガラス繊維金型市場は、風力エネルギー、航空宇宙、海洋、および自動車用途向けの複合材料工具への投資によって支えられています。金型の購入者は寸法精度を求めており、それが工具を用いて製造される複合材料部品の品質と一貫性に影響するためです。需要は、より広範な経済状況ではなく、航空機の生産計画、風力タービンのサイズ、および複合材料製造プログラムと連動しています。サプライヤーはデジタル設計および自動化製造能力を拡充する一方、地域の専門業者はエンジニアリングサポートと迅速な設計変更の提供によって競争しています。ブレードの頻繁な再設計により、金型が運用寿命に達する前に交換需要が生じています。
主要レポートのポイント
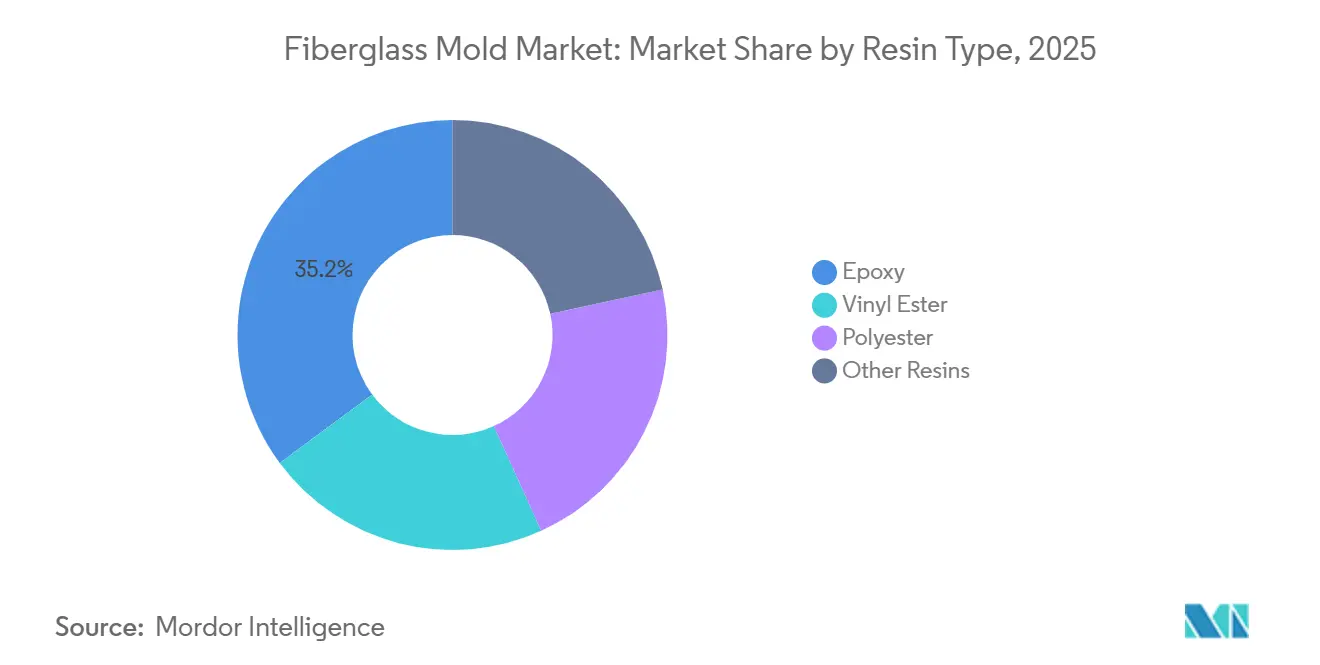
- 樹脂タイプ別では、エポキシが2025年のガラス繊維金型市場シェアの35.16%を占め、2031にかけてCAGR 6.78%で拡大する見込みです。
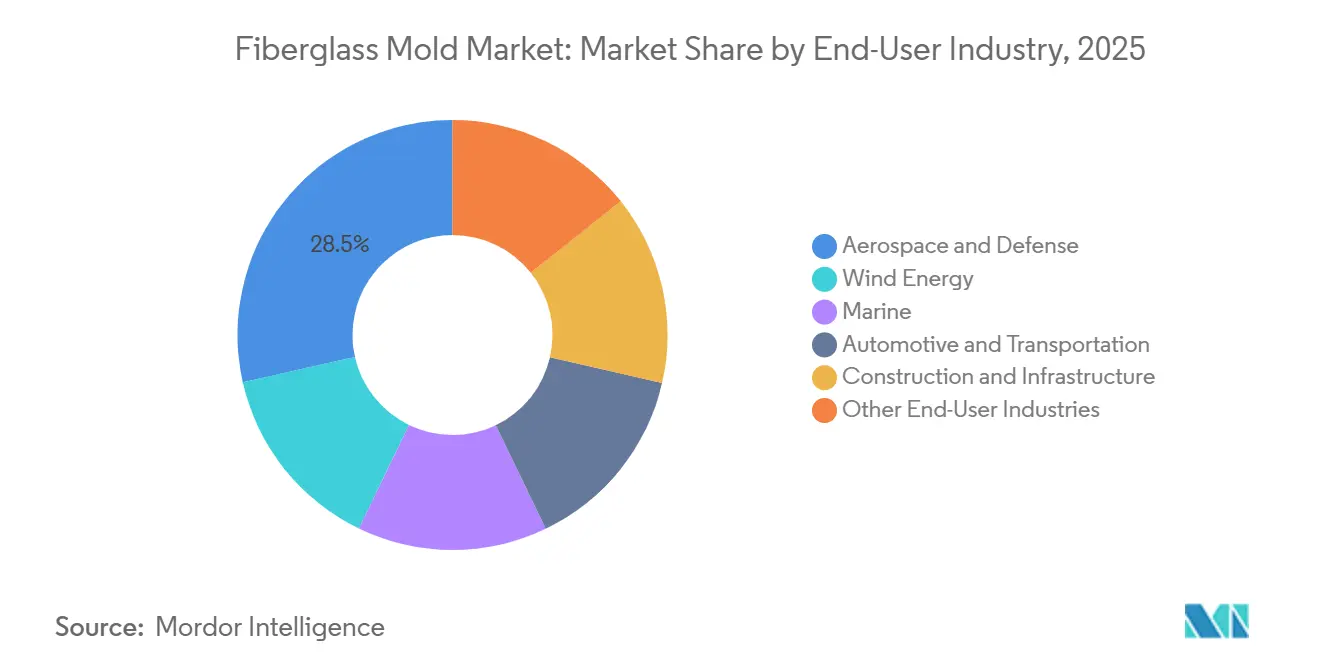
- エンドユーザー産業別では、航空宇宙・防衛が2025年のガラス繊維金型市場シェアの28.53%を占め、風力エネルギーは2031年にかけてCAGR 7.23%で成長する見込みです。
- 地域別では、アジア太平洋が2025年のガラス繊維金型市場シェアの40.78%を占め、2031年にかけてCAGR 6.85%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルガラス繊維金型市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 風力タービンブレード製造の拡大 | +2.0% | グローバル、アジア太平洋および北米に集中 | 中期(2~4年) |
| 自動車・輸送における軽量複合材料の採用 | +1.1% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 航空宇宙・防衛・海洋複合材料の生産 | +0.9% | 北米、欧州 | 長期(4年以上) |
| 自動化・デジタル加工・積層造形対応工具 | +0.8% | グローバル | 中期(2~4年) |
| 交換工具を必要とするモデル更新サイクル | +0.6% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
風力タービンブレード製造の拡大が長期的な工具需要を支援
ガラス繊維金型市場は、2031年にかけての洋上風力開発から恩恵を受けており、特にメーカーが大型洋上タービンプラットフォームおよび関連する生産ラインへの投資を拡大するにつれてその傾向が顕著です。大型タービンには、ブレードシェル、ルートアセンブリ、トレーリングエッジセクション、およびその他のブレードコンポーネント向けの専用工具が必要であり、これらは生産中に一貫して組み合わさる必要があります。タービンの定格出力が15 MWを超えるにつれ、各ブレードプラットフォームにはより大型で精密な金型セットが必要となり、表面品質と寸法管理の必要性が高まっています。
新疆金風科技股份有限公司(Goldwind)は2026年に広東省陽江で16.2 MWタービンを納入し、大型タービン形式が初期開発プログラムを超えて商業納入段階に入ったことを示しています。既存の生産能力が稼働中であっても、空力プロファイルやルート設計の変更により古い金型が不適合となる可能性があるため、新しいブレード世代には専用工具が必要です。その結果、ガラス繊維金型市場は、年間設置水準だけでなく、タービン設計の変更、コンポーネントラインへの投資、および生産計画に連動した持続的な調達需要の源泉を有しています。既存の工具が使用可能な物理的寿命に達する前にブレードメーカーが改訂プロファイルを導入する場合にも、交換注文が発生します。
自動車・輸送における軽量複合材料の採用が中間市場の工具参入を促進
自動車メーカーはガラス繊維強化ポリマー部品を使用して車両重量を削減し、電気自動車のバッテリーパックの重量を相殺しています。これらの用途にはボディパネル、フロアモジュール、および構造インサートが含まれます。このトレンドは、高出力コンポーネントプログラム向けに一貫した表面仕上げ、制御された寸法、および繰り返し可能な生産サイクルを提供するガラス繊維金型の需要を支援しています。
高圧樹脂トランスファー成形および真空注入は、制御された繊維含有量、信頼性の高い部品品質、およびニアネットシェイプ複合材料コンポーネントを必要とする車両プラットフォームに関連しています。車両重量を10%削減することで燃費を6%から8%改善でき、軽量複合材料コンポーネントの使用を支援しています。メーカーが確立された金属部品を複合材料設計に置き換える場合にも金型需要が生じる可能性があり、部品統合によってコンポーネント設計と生産アプローチが変わる場合も含まれます。したがって、ガラス繊維金型市場は、総車両生産台数だけに依存しない再設計活動、生産品質要件、および軽量化プログラムにさらされています。金属から複合材料部品への移行は、確立された車両プラットフォーム内であっても新しい生産工具を必要とする場合があります。
航空宇宙・防衛・海洋複合材料の生産が高付加価値工具需要を確立
航空宇宙メーカーはオートクレーブ外複合材料加工の使用を拡大しており、以前は認定航空機プログラムへの適用が限られていたガラス繊維工具の用途を可能にしています。2025年9月、SyensqoとTeijin CarbonはFAAが支援する先進材料性能国家センター(NCAMP)において、Tenax IMS65 E23 24K強化材を使用したPRISM EP2400エポキシ樹脂注入システムの認定を取得しました。このシステムはNCAMPデータベースにおける最の樹脂注入システムであり、FAAおよびEASAの枠組みの下で認められた材料データを保有していました。
認定された材料履歴は、新規サプライヤーが確立に時間を要する可能性のある材料、プロセス、トレーサビリティ、および文書化要件を持つ航空機プログラムに工具メーカーが対応するのに役立ちます。2026年6月、Continuous Compositesは精密打撃ミサイルコンポーネント向けの連続繊維3D(CF3D)製造を推進するための複数年にわたる米国陸軍契約を発表しました[1]Continuous Composites、「Continuous Composites、次世代ミサイルコンポーネントの製造アプローチ推進に向けた米国陸軍ManTech取り組みに参画」、Continuous Composites、continuouscomposites.com。。海洋用途もまた、船体、デッキ、および構造パネルの製造を通じてガラス繊維金型市場を支援しており、スーーヨットの建造や複合材料船舶の改修プログラムも含まれ、工具は繰り返しの製造サイクルにわたって必要な表面仕上げを維持する必要があります。
自動化・デジタル加工・積層造形対応工具がコストとスピードの経済性を再構築
デジタル設計、ロボット積層、および5軸CNC仕上げは、特に短い納期内に大型工具を必要とする顧客向けに、金型メーカーが複雑な工具を製造する方法を変えています。これらの方法により、交換工具の製造に必要な時間を短縮し、従来の多部品金型構造のみに依存することなく、改訂されたブレード設計への迅速な対応が可能になります。
BelottiとMoi CompositesはJEC World 2026において、ロボットによる短繊維積層とインラインCNCミリングを組み合わせたハイブリッド熱硬化性複合材料製造プラットフォームを発表しました。このプラットフォームは、表面精度と再現性が依然として重要な商業用複合材料生産において、ハイブリッド製造を限られたプロトタイプ用途を超えて拡張します。金型製造の高速化により、ガラス繊維金型市場の顧客は、従来のリードタイムを待つことなく、製品設計の進化に合わせて工具を交換できるようになります。この能力は、更新されたブレード設計の生産への移行をこれまで遅らせていた制約を軽減します。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 設備および専門機器への高い初期投資 | -1.2% | グローバル、南米および中東・アフリカ(MEA)で最も顕著 | 長期(4年以上) |
| 熟練労働力・品質管理・環境コンプライアンスの負担 | -0.9% | 欧州、北米 | 中期(2~4年) |
| 交換需要を遅らせる長い工具寿命 | -0.8% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
設備および専門機器への高い初期投資が新規参入者の活動を制約
ユーティリティスケールの風力ブレード用金型を製造するには、温度管理された設備、精密なマスタープラグ、および大きな表面積と加工中に発生する熱に対応できる硬化設備が必要です。マスタープラグは大きな作業面全体にわたって厳密な寸法精度を維持する必要があり、その結果、小型複合材料工具とは異なる設備および加工要件が生じます。大型ブレード金型セットは、サプライヤーが風力プログラムに対応できるようになる前に、数百万米ドルの設備投資を必要とする場合があります。洋上加熱金型は、埋め込み加熱システム、鋼製フレーム、および旋回設備を通じて投資要件をさらに増大させます。
これらの要件により、高付加価値工具の生産能力は、製造専門知識と支援設備を有する欧州および中国の設備に集中しています。南米、中東、およびアフリカも、専門ゲルコート、5軸加工設備、および認定複合材料技術者へのアクセスが限られています。その結果、ガラス繊維金型市場における供給能力は新興需要センターに向けてゆっくりと移行しており、大型フォーマット生産能力を持つ設備の地位を支援しています。
熟練労働力・品質管理・環境コンプライアンスの負担が継続的な運営上の抵抗を生み出す
ガラス繊維金型の生産には、複合材料積層、表面仕上げ、検査、および樹脂取り扱いにおける経験豊富な人材が必要であり、各分野が工具の一貫性と品質に影響します。これらのスキルの習得には時間がかかり、特に認定プロセスと繰り返し可能な品質基準を必要とするプログラムでは、メーカーは採用だけで資格のある労働力を迅速に拡大することはできません。
揮発性有機化合物排出を規制する環境規制は、ポリエステルおよびビニルエステル樹脂システムを使用するメーカーに繰り返しコストを課しています。2025年に、AOC、INEOS Composites、Polynt、Scott Bader、およびSIR Industrialeは不飽和ポリエステルおよびビニルエステル樹脂のライフサイクルアセスメント研究を完了しました[2]Scott Bader Company Limited、「UPRおよびビニルエステルの新しいライフサイクルアセスメントデータが利用可能に」、Scott Bader、scottbader.com。。この研究はEcoinvent 3.11データベースに更新された結果を追加し、環境文書化に対する顧客および規制上の要件の高まりを反映しています。ガラス繊維金型市場の小規模生産者は、品質システム、コンプライアンスインフラ、および環境文書化のコストを複数の大量生産プログラムに分散できないため、単位コストが高くなる可能性があります。その結果、これらのメーカーは、プロセスおよび報告要件がより厳格でない低精度用途に注力する場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:エポキシが精密工具需要をリード
エポキシは2025年のガラス繊維金型市場の35.16%を占め、2031年にかけてCAGR 6.78%で拡大する見込みです。これによりエポキシは市場において最大かつ最も成長の速い樹脂カテゴリーとなっています。その硬化特性により、ポリエステル代替品よりも収縮率が低く、金型の精度が大型完成複合材料部品の形状を決定する際に重要です。わずかな寸法変動が空力面や大型アセンブリ全体のコンポーネントの適合性に影響する可能性があります。エポキシはまた、風力エネルギー、航空宇宙、および海洋工具用途で使用される真空注入プロセスを支援しており、メーカーは安定した再現可能な結果を必要としています。
先進材料性能国家センター(NCAMP)は2025年9月に航空宇宙用途のエポキシ樹脂入においてPRISM EP2400を認定しました。この認定はNMS 241およびNPS 82401に準拠したオートクレーブ外複合材料製造のための認められた材料データを提供します。ビニルエステルは、ポリエステルシステムが塩水船体用途において欠如している加水分解安定性および浸透圧ブリスタリングへの耐性を提供するため、海洋金型において引き続き関連性を持っています。ポリエステルは、特に価格に敏感な南アジアおよび東南アジア市場において、非構造的および建設関連工具に対して他の材料よりもコスト上の優位性を維持しています。低粘度、高速硬化、および強靭化エポキシグレードは、エポキシに適した用途の範囲を拡大しており、精密用途向けのガラス繊維金型市場の成長を支援しながら、低コスト樹脂システムの役割を縮小しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー産業別:風力エネルギーが成長ペースを設定し、航空宇宙・防衛が収益をリード
航空宇宙・防衛は2025年のガラス繊維金型市場規模の28.53%を占めました。このセグメントは、民間航空機および防衛プログラムの許容差要件と材料認定基準に依存しています。風力エネルギーは2031年にかけて最高のCAGR 7.23%を記録する見込みです。大型洋上タービンには、ブレードシェル、ルートインサート、およびトレーリングエッジアセンブリ向けの適合金型が必要であり、これらは定義された生産プロセス内で共に機能する必要があります。ブレードの寸法と構造要件が進化するにつれ、各新世代タービンは関連する金型セットへの投資増加を必要とします。
2026年3月、Guritはガラス引抜成形ブレードルート補強材についてアジア太平洋の風力タービン相手先商標製品製造業者(OEM)と2年間の供給契約を締結しました。この契約は期間中にCHF 1,000万(1,100万 米ドル)を超える価値を持ち、次世代ブレードの構造要件を支援します。海洋金型は船体、デッキ、および構造パネルの生産を支援し、自動車・輸送工具は車両の軽量化とバッテリー電気自動車の航続距離目標を支援します。建設・インフラ工具はモジュール式複合材料クラッディングおよび繊維強化橋梁デッキプログラムを支援します。スポーツ用品、海洋レジャー、および特殊機器を含むその他の最終用途は、ガラス繊維金型市場の地域サプライヤーに断片化されているが安定した需要基盤を提供します。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
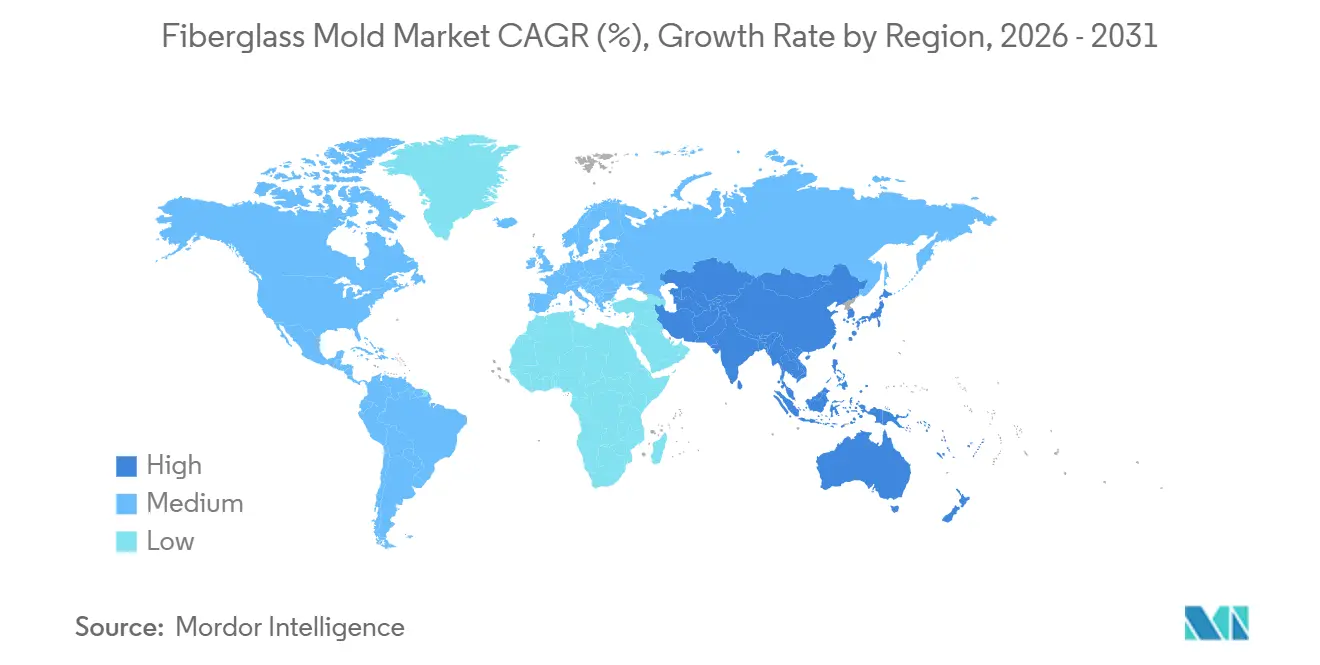
アジア太平洋は2025年のガラス繊維金型市場規模の40.78%を占め、2031年にかけてCAGR 6.85%で拡大する見込みです。中国の洋上風力製造基盤は、沿岸コンポーネント生産施設の近くに成形活動が位置することで、大型ブレード工具の地域需要を支援しています。インドの再生可能エネルギー計画は、国内タービン製造および地域複合材料工具能力への投資を促進しています。欧州の金型プロバイダーは、完成した工具を輸出するのではなく、地域のブレード工具能力を開発するためにアジア太平洋のメーカーとのパートナーシップを追求しています。地域の生産者は、風力コンポーネント生産ラインへの近接性と確立された複合材料サプライチェーンへのアクセスから恩恵を受けています。これらの要因により、メーカーはブレード、コンポーネント、材料、および生産施設のスケジュールに合わせて金型の納入を調整できます。地域で存在感は、大型工具を拠点間で輸送する際の物流上の課題を軽減し、地域の風力セクターに対応するサプライヤーへのアクセスをメーカーに提供します。
北米は、航空宇宙・防衛複合材料工具の需要に支えられており、風力エネルギーが追加需要を提供しています。2026年6月、Janicki Industriesはモンタナ州グレートフォールズを10年間にわたって200万平方フィートに及ぶ8億 米ドルの製造キャンパスの場所として選定しました。この拡張は航空宇宙、防衛、および宇宙複合材料工具の要件を対象とし、最初の5年以内に1,000人以上の雇用を創出することが期待されています。欧州は収益において第2位の地域であり、デンマーク、ドイツ、および英国における洋上風力活動に支えられています。生産者はまた、樹脂システムの排出要件を遵守する必要があります。これらの要件は、ポリエステルおよびビニルエステルシステムを使用する金型製造業者にとって運営上の考慮事項であり続ける一方、洋上風力および航空宇宙プログラムは精密複合材料工具の需要を支援しています。
南米、中東、およびアフリカはガラス繊維金型市場において規模は小さいが発展途上の地域です。ブラジルの陸上風力拡大はベースラインの金型調達を支援していますが、大型フォーマット金型の地域生産能力は依然として限られており、欧州および中国のサプライヤーが工具支出の一部を受け取っています。サウジアラビアとアラブ首長国連邦は、エネルギーおよび複合材料能力が発展するにつれて長期的な可能性を提供しています。精密加工、認定労働力、および大型金型の輸送インフラのギャップが、近期の地域生産を引き続き制約しています。地域サプライヤーは、大型フォーマットプロジェクトで確立されたアジアおよび欧州のメーカーと一貫して競争できるようになる前に、加工、材料取り扱い、複合材料製造、および物流における能力を強化する必要があります。

競合環境
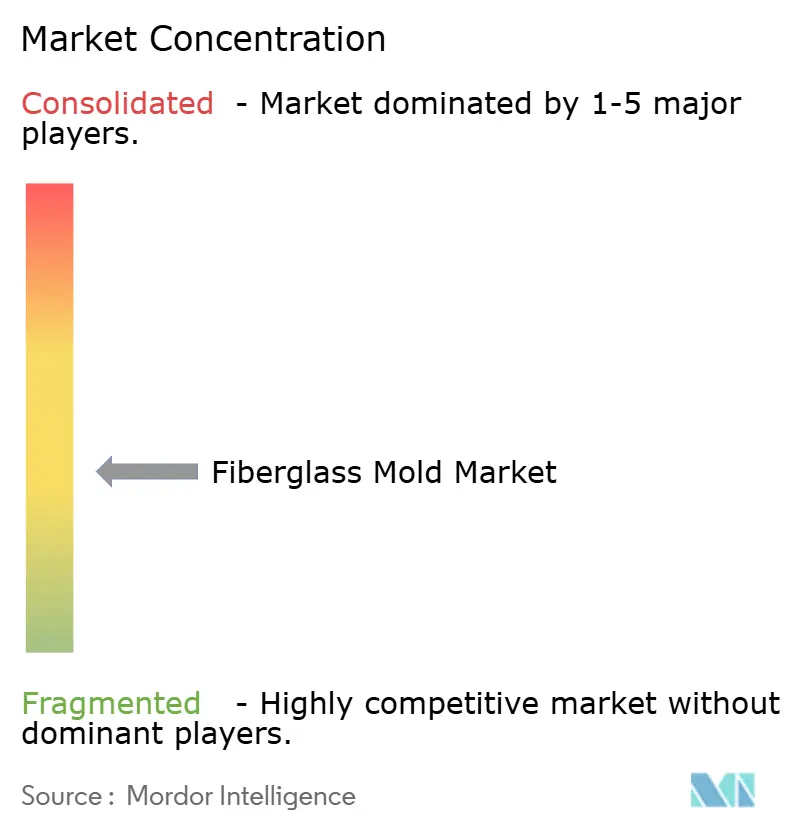
ガラス繊維金型市場は適度に断片化されており、統合された材料・工具サプライヤー、独立した金型メーカー、および工具サービスを提供する樹脂サプライヤーが存在しています。企業は技術能力、製造品質、および顧客の生産ラインへの近接性に基づいて競争しています。Gurit Holding AGは材料の専門知識と風力ブレード生産向けの産業用プラグおよび金型を組み合わせています。そのOptiCoreパラメトリック設計プラットフォームは、風力タービンOEMとの5年間の供給契約を支援しています。このアプローチは、設計ツール、材料知識、および金型製造能力を通じて同社を位置づけています。また、サプライヤーが個々の金型注文のみで競争するのではなく、設計、工具、および材料要件を支援することで長期的な顧客関係を追求する方法を示しています。
Janicki Industriesは航空宇宙、防衛、および宇宙用途向けの精密製造能力を通じて競争しています。2026年6月のグレートフォールズキャンパスに関する発表は、長期的な先進造能力に焦点を当てた拡張戦略を反映していました。2026年4月、同社はワシントン州とユタ州にわたって27万平方フィートを超える生産スペースの追加を発表しました。ユタ州レイトン施設は、航空宇宙複合材料および金属コンポーネントの加工向けのミリング設備を収容するために7万平方フィートの拡張を受けました。これらの投資はガラス繊維金型市場における専門的な生産能力の必要性に対応し、要求の厳しい工具サイズと品質要件を持つプログラムを支援します。この拡張は、航空宇宙、防衛、および宇宙複合材料用途における大型生産施設、専門ミリング設備、および検査能力の重要性を反映しています。
小規模な地域サプライヤーは、新しいブレードプロファイルに対してより低いコスト、迅速なエンジニアリング対応、および短い反復サイクルを通じて競争しています。デジタル金型ライフサイクル管理は主要サプライヤーの間でまだ初期段階にありますが、熱勾配、表面摩耗、および注入品質を監視する能力は差別化要因として機能する可能性があります。樹脂サプライヤーも、主要樹脂ーカー間の2025年のライフサイクルアセスメント協力によって支援され、環境認証と配合性能にますます重点を置いています。風力エネルギー産業における顧客集中は依然としてリスクであり、主要ブレードメーカーの財務的ストレスが契約された工具収益に影響する可能性があります。このリスクは、工具生産、材料コミットメント、および顧客固有のエンジニアリング作業が限られた数のブレードプログラムに依存する場合に増大します。
ガラス繊維金型産業のリーダー企業
Gurit Holding AG
Janicki Industries, Inc.
TPI Composites, Inc.
Molded Fiber Glass Companies
Dencam Composite
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年6月:Janicki Industriesはモンタナ州グレートフォールズをAgriTech Parkの180エーカーにわたって10年間で200万平方フィートをカバーする8億 米ドルの製造キャンパス拡張の場所として選定しました。このプロジェクトは航空宇宙、防衛、および宇宙産業にわたるガラス繊維金型を含む複合材料工具の需要に対応します。建設は2026年7月に開始され、第1フェーズは2027年末までに開業する予定です。
- 2026年3月:Guritはガラス引抜成形ブレードルート補強材についてアジア太平洋の風力タービンOEMと2年間の供給約を締結しました。期間中にCHF 1,000万(1,100万 米ドル)を超える価値を持つこの契約は、次世代風力タービンブレードの構造要件とガラス繊維金型関連複合材料用途の需要を支援します。


グローバルガラス繊維金型市場レポートの範囲
ガラス繊維金型は、ガラス繊維強化樹脂で作られた剛性のある中空の製造工具です。製造中に一貫した複合材料部品を生産するための定義された形状を提供します。
ガラス繊維金型市場は、樹脂タイプ、エンドユーザー産業、および地域によってセグメント化されています。樹脂タイプ別では、市場はエポキシ、ビニルエステル、ポリエステル、およびその他の樹脂にセグメント化されています。エンユーザー産業別では、市場は風力エネルギー、海洋、航空宇宙・防衛、自動車・輸送、建設・インフラ、およびその他のエンドユーザー産業にセグメント化されています。レポートはまた、主要地域の15カ国にわたるガラス繊維金型の市場規模と予測をカバーしています。市場規模と予測は金額(米ドル)ベースで提供されています。
| エポキシ |
| ビニルエステル |
| ポリエステル |
| その他の樹脂 |
| 風力エネルギー |
| 海洋 |
| 航空宇宙・防衛 |
| 自動車・輸送 |
| 建設・インフラ |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 樹脂タイプ別 | エポキシ | |
| ビニルエステル | ||
| ポリエステル | ||
| その他の樹脂 | ||
| ンドユーザー産業別 | 風力エネルギー | |
| 海洋 | ||
| 航空宇宙・防衛 | ||
| 自動車・輸送 | ||
| 建設・インフラ | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
ガラス繊維金型市場の現在の市場規模は?
ガラス繊維金型市場規模は2025年に480.12 ミリオン 米ドルと評価され、2026年の509.65 ミリオン 米ドルから2031年には682.99 ミリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 6.03%で成長すると推定されています。
最も成長が速いエンドユーザー用途はどれですか?
風力エネルギーは最も成長の速いエンドユーザー用途であり、2031年にかけてCAGR 7.23%が見込まれています。大型タービンと改訂されたブレード設計は、複数のブレードコンポーネント向けの適合工具セットを必要とし、サプライヤー能力の価値と規模を高めています。
風力タービン金型メーカーが顧客にとって重要な理由は何ですか?
大型タービンとより頻繁なブレード再設計は、ブレードシェル、ルートアセンブリ、および関連コンポーネント向けの専用金型セットを必要とします。改訂されたブレードプロファイルが異なる工具を必要とする場合、特に金型が物理的な使用寿命に達する前に交換需要が生じる可能性があります。
ガラス繊維金型需要をリードしている地域はどこですか?
アジア太平洋は2025年に40.78%でリードし、2031年にかけてCAGR 6.85%で成長する見込みです。この地域は主要な風力コンポーネント製造への近接性、確立された複合材料サプライネットワーク、および主要製造拠点における国内工具能力の向上から恩恵を受けています。
最終更新日:



