
Tamaño y Participación del Mercado de Proteína Vegetal para Ración
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.58 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.99 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.82 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
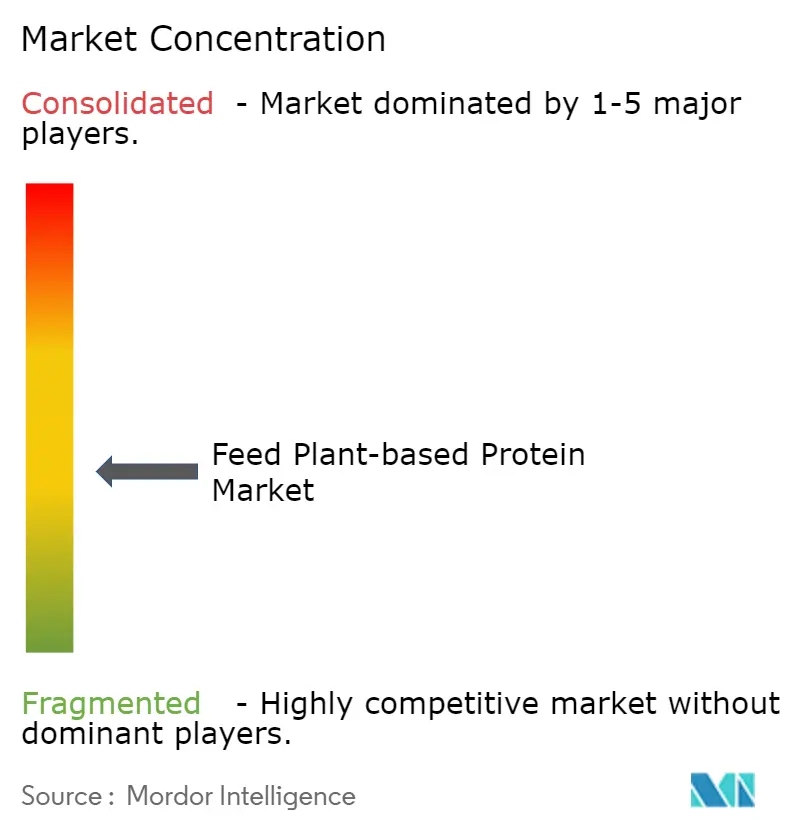
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Proteína Vegetal para Ración por Mordor Intelligence
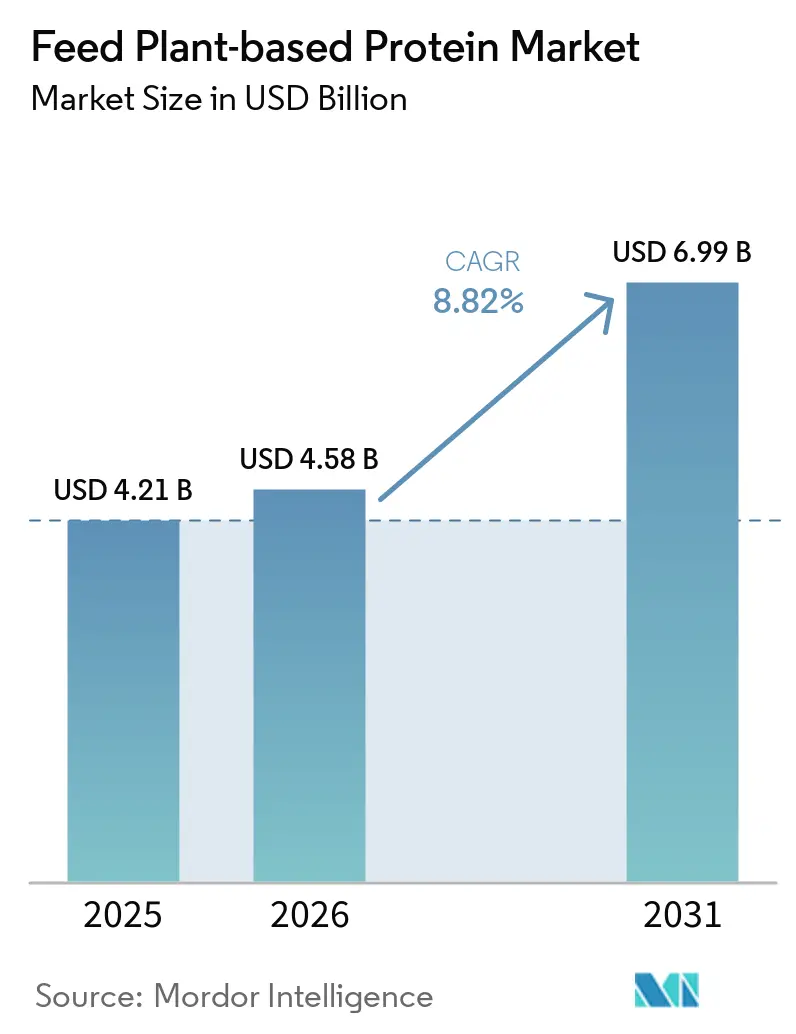
El mercado de proteína vegetal para alimentación animal fue valorado en 4,21 mil millones de USD en 2025 y se proyecta que crezca de 4,58 mil millones de USD en 2026 a 6,99 mil millones de USD en 2031, a una CAGR del 8,82% de 2026 a 2031. El crecimiento del mercado está respaldado por la creciente demanda de alternativas proteicas sostenibles y rentables en la nutrición animal, así como por la adopción creciente de ingredientes de alimentación de origen vegetal en los sectores ganadero y acuícola. Según el Banco de la Reserva Federal de St. Louis, los precios de la harina de pescado aumentaron de 1.625 USD por tonelada métrica en noviembre de 2025 a más de 2.010 USD por tonelada métrica en febrero de 2026. Este aumento de precios ha mejorado la viabilidad económica del uso de proteínas de soja, guisante y trigo en las formulaciones de alimentación. Los costos de alimentación, que representan casi la mitad de los gastos totales de producción animal, están impulsando a los equipos de nutrición a centrarse en fuentes de proteínas que optimicen el costo, la digestibilidad y la fiabilidad del suministro. El mercado está además respaldado por mayores inversiones de los principales procesadores, que están ampliando la capacidad de producción de proteínas de soja, girasol y guisante para lograr economías de escala y diversificar las opciones de materias primas. Se proyecta que el cumplimiento normativo, el equilibrio de aminoácidos y los riesgos climáticos para los cultivos beneficiarán a los proveedores con abastecimiento diversificado y capacidades de procesamiento avanzadas. Por el contrario, los formuladores más pequeños pueden experimentar presiones sobre los márgenes debido al aumento de los costos de trazabilidad.
Conclusiones Clave del Informe
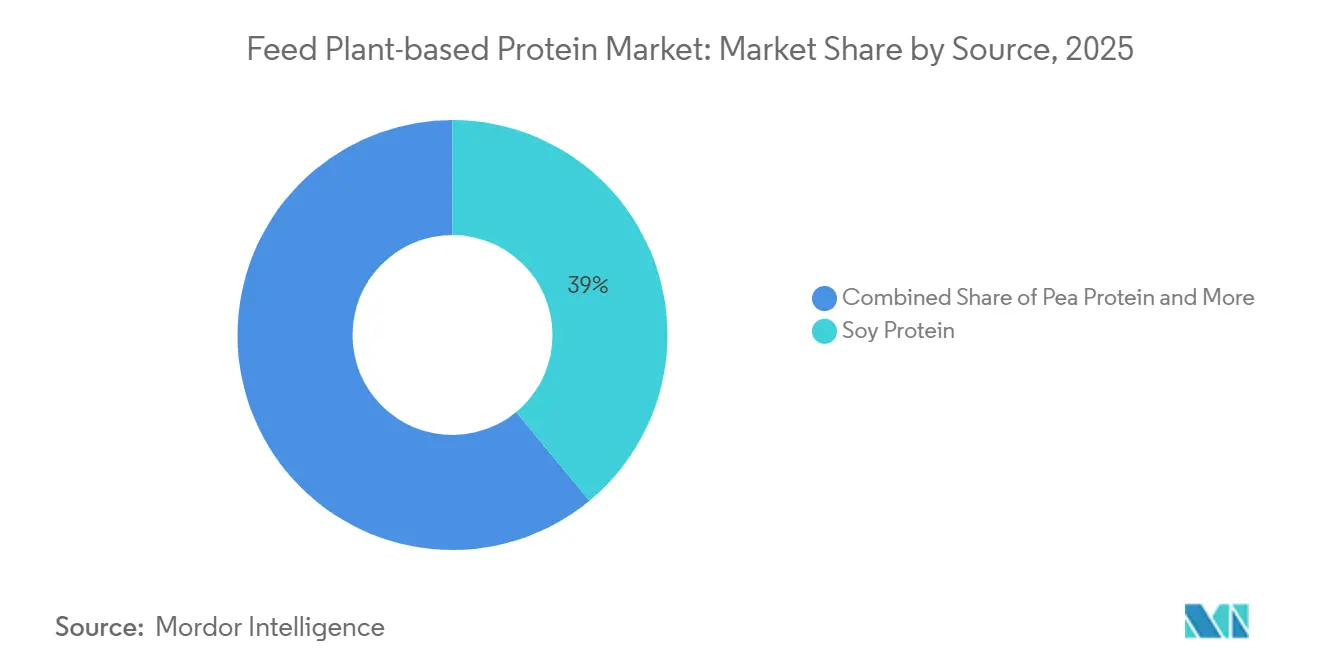
- Por fuente, la proteína de soja fue el segmento más grande y representó el 39,0% del mercado de proteína vegetal para alimentación animal en 2025, mientras que se prevé que la proteína de guisante crezca a una CAGR del 11,8% de 2026 a 2031.
- Por ganadería, las aves de corral fueron el segmento más grande y representaron el 41,1% del mercado de proteína vegetal para alimentación animal en 2025, mientras que se prevé que la acuicultura crezca a una CAGR del 9,7% de 2026 a 2031.
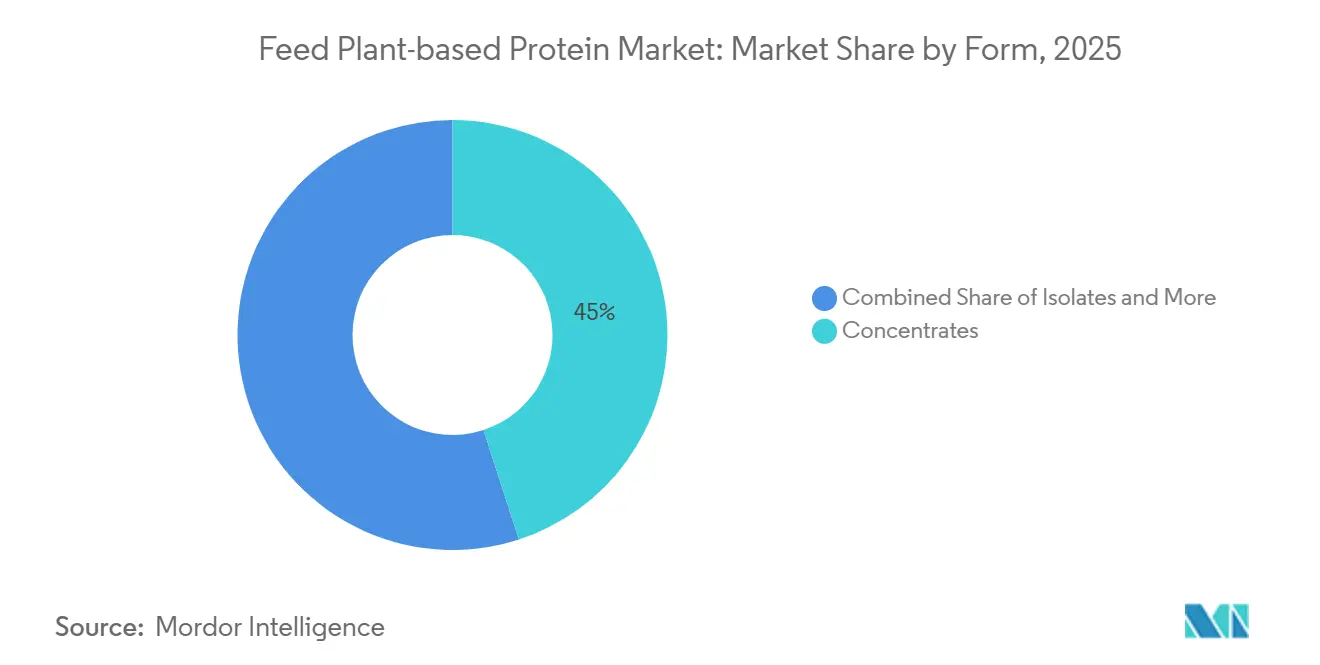
- Por forma, los concentrados fueron el segmento más grande y representaron el 45,0% del mercado de proteína vegetal para alimentación animal en 2025, mientras que se prevé que los aislados crezcan a una CAGR del 10,6% de 2026 a 2031.
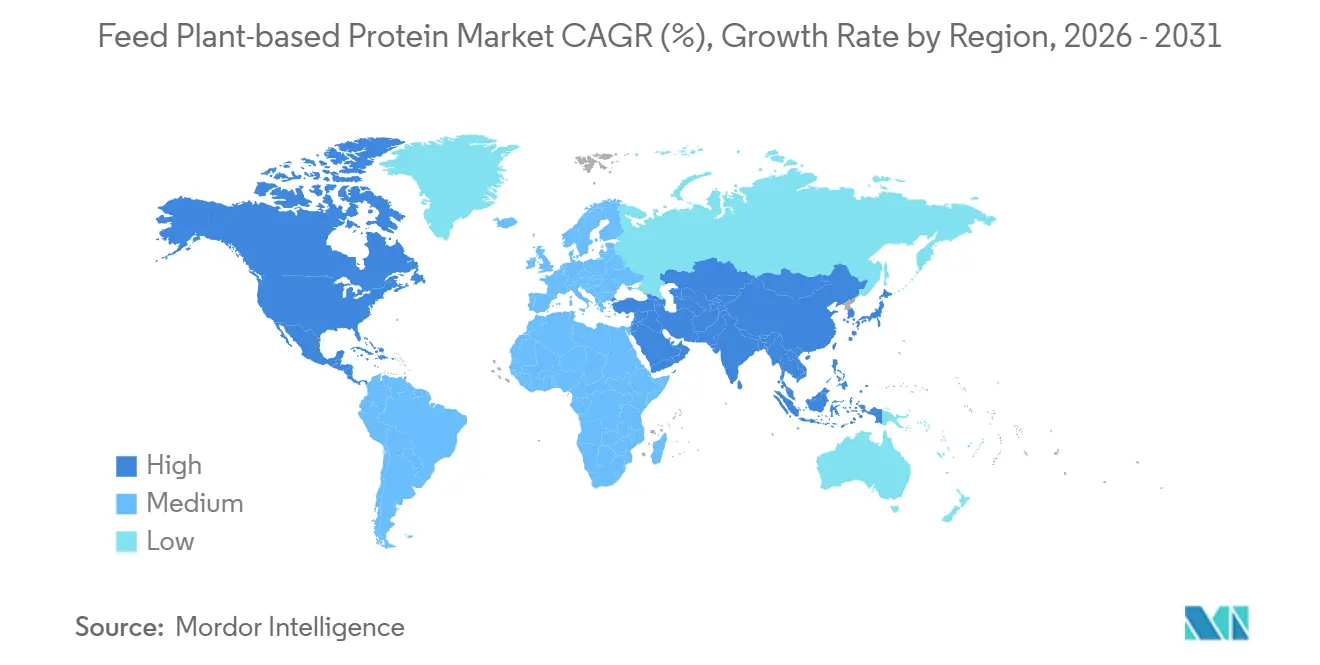
- Por geografía, América del Norte fue el mercado más grande y representó el 37,1% del mercado de proteína vegetal para alimentación animal en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 8,9% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Nutrición Animal Sostenible | +2.5% | Global | Largo plazo (≥ 4 años) |
| Volatilidad de Costos en Harina de Pescado y Proteínas Animales | +2.0% | Global, con concentración en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Innovaciones en Procesamiento que Mejoran la Digestibilidad | +1.5% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de la Capacidad de Alimentación en Acuicultura | +1.2% | Núcleo en Asia-Pacífico, con extensión a América del Sur y África | Mediano plazo (2-4 años) |
| Compromisos Corporativos de Reducción de Carbono | +0.8% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Beneficios Funcionales para la Salud en Alimentos sin Antibióticos | +0.6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Nutrición Animal Sostenible
La creciente demanda de nutrición animal sostenible está apoyando el crecimiento en el mercado de proteína vegetal para ración, ya que los fabricantes de ración y los productores ganaderos priorizan cada vez más ingredientes proteicos de menor emisión y trazables. Según Donau Soja, el 54% del consumo de soya de la Unión Europea cumplió con las Directrices de Abastecimiento de Soya de la Federación Europea de Fabricantes de Ración en 2025 [1]. Este cambio refleja una mayor adopción de proteínas vegetales certificadas y de abastecimiento sostenible en las cadenas de suministro de ración comercial. Los productores de ración incorporan cada vez más proteínas de soya, arveja y trigo en las formulaciones para ganado y acuicultura, con el fin de alinearse con los objetivos de sostenibilidad, los estándares de adquisición y las estrategias de reducción de carbono dentro de los sistemas globales de nutrición animal.
Volatilidad de Costos en Harina de Pescado y Proteínas Animales
Las fluctuaciones de costos en la harina de pescado y las proteínas animales están impulsando una mayor demanda de proteínas vegetales para ración, ya que los fabricantes de ración buscan alternativas proteicas más rentables y estables para las dietas de ganado y acuicultura. Según la Organización para la Cooperación y el Desarrollo Económicos y la Organización de las Naciones Unidas para la Alimentación y la Agricultura, Perspectivas Agrícolas 2025-2034, se proyecta que el uso global de harina de semillas oleaginosas en acuicultura crezca un 37%, alcanzando 11 millones de toneladas métricas en 2034, mientras que se anticipa que el uso de harina de pescado aumente solo un 16% durante el mismo período[2]. Esta tendencia pone de relieve la creciente adopción de proteínas de soya, arveja y trigo en las formulaciones de ración, a medida que los productores se centran en la eficiencia de costos, la confiabilidad del suministro y la reducción de la dependencia de fuentes de proteína de origen marino.
Innovaciones de Procesamiento que Mejoran la Digestibilidad
Las innovaciones de procesamiento están impulsando el crecimiento en el mercado de proteína vegetal para ración, ya que los avances en las tecnologías de fermentación y extrusión mejoran la digestibilidad de nutrientes y la disponibilidad de proteínas en los ingredientes alternativos de ración. Una investigación publicada por la Sociedad Real de Química en 2025 indica que la termoextrusión de aislados de proteína de arveja aumentó la bioacesibilidad de aminoácidos esenciales del 42% al 59% en forma aislada y del 53% al 61% tras la texturización. Estos avances tecnológicos permiten a los fabricantes de ración mejorar el rendimiento nutricional al tiempo que amplían la aplicación de proteínas de origen vegetal en las dietas de ganado y acuicultura. La mejora de la digestibilidad y el rendimiento funcional también están impulsando la viabilidad comercial de las proteínas de arveja, soya y trigo dentro de los sistemas sostenibles de nutrición animal.
Expansión de la Capacidad de Ración para Acuicultura
La expansión de la capacidad de ración para acuicultura está impulsando el crecimiento en el mercado de proteína vegetal para ración, ya que los productores de peces y camarones adoptan cada vez más ingredientes proteicos alternativos para mejorar la estabilidad del suministro y la sostenibilidad de la ración. Según la Organización de las Naciones Unidas para la Alimentación y la Agricultura, se proyecta que la acuicultura represente el 56% de la producción total mundial de pesca y acuicultura en 2034, impulsando una demanda sostenida de proteínas de ración escalables en los sistemas comerciales de acuicultura. Este crecimiento está promoviendo un uso más amplio de proteínas de soya, arveja y trigo en las formulaciones de ración para acuicultura, a medida que los productores priorizan alternativas confiables y rentables a las proteínas de origen marino. La tendencia es particularmente pronunciada en la región de Asia-Pacífico, donde la producción intensiva de acuicultura se está expandiendo rápidamente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brechas en el Perfil de Aminoácidos frente a las Proteínas Animales | -1.5% | Global | Largo plazo (≥ 4 años) |
| Sensibilidad al Precio entre los Formuladores de Alimentos | -1.2% | Asia-Pacífico, América del Sur y África | Corto plazo (≤ 2 años) |
| Preocupaciones por Alérgenos en Raciones con Predominio de Soja | -0.8% | América del Sur, América del Norte y Europa | Largo plazo (≥ 4 años) |
| Riesgo de Rendimiento Inducido por el Clima para los Cultivos de Alimentación | -0.7% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Brechas en el Perfil de Aminoácidos Frente a las Proteínas Animales
Las limitaciones en el perfil de aminoácidos continúan restringiendo el crecimiento en el mercado de proteína vegetal para ración, ya que muchas proteínas de origen vegetal son deficientes en metionina y otros aminoácidos que contienen azufre en comparación con las proteínas de origen animal. Una investigación publicada en Food and Function por la Sociedad Real de Química en 2025 indica que el procesamiento por texturización a alta temperatura redujo el contenido de lisina en la proteína de arveja hasta en un 23,4%, lo que subraya las pérdidas nutricionales asociadas con el procesamiento de proteínas[3]. Estas deficiencias de aminoácidos complican la formulación en dietas para aves de corral, porcinos y acuicultura, particularmente para los fabricantes de ración más pequeños que carecen de capacidades avanzadas de equilibrio y acceso constante a aminoácidos suplementarios.
Preocupaciones por Alérgenos en Raciones con Predominio de Soya
Las preocupaciones relacionadas con los alérgenos y los factores antinutricionales en las formulaciones de ración con predominio de soya están limitando el crecimiento del mercado de proteína vegetal para ración. Los ingredientes derivados de la soya pueden afectar negativamente la absorción de nutrientes, la eficiencia digestiva y el rendimiento general de la ración en los sistemas ganaderos. Para abordar estos problemas, las formulaciones con alto contenido de soya a menudo requieren procesos adicionales como fermentación, tratamiento enzimático o procesamiento térmico para reducir los compuestos antinutricionales y mejorar la digestibilidad. Estos procesos aumentan la complejidad de producción y los costos operativos para los fabricantes de ración. Además, plantean desafíos de formulación en las dietas de aves de corral, porcinos y acuicultura, donde mantener el equilibrio de nutrientes y la salud intestinal es esencial. En consecuencia, los productores de ración están explorando cada vez más fuentes alternativas de proteína vegetal para reducir la dependencia de las formulaciones basadas en soya.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente:
La Proteína de Soya Ancla el Volumen mientras la Proteína de Arveja Redefine la Estrategia de AbastecimientoEl segmento de proteína de soja representó la mayor participación del mercado de proteína vegetal para alimentación animal, con un 39,0% en 2025. La proteína de soja sigue siendo el ingrediente líder debido a la consolidada infraestructura mundial de procesamiento de soja, las eficientes cadenas de suministro y la compatibilidad con diversas especies ganaderas. Los productores de aves de corral, porcino y acuicultura continúan dependiendo de la harina de soja y los concentrados de soja por sus perfiles nutricionales bien definidos, estándares de digestibilidad y rentabilidad. Las proteínas de canola y trigo desempeñan roles complementarios en las dietas ganaderas, contribuyendo al equilibrio de aminoácidos y la optimización de costos. Además, los grandes procesadores integrados se benefician de las redes maduras de comercialización de soja y la amplia disponibilidad de soja en los mercados mundiales de alimentación animal comercial.
Se prevé que la proteína de guisante sea el segmento de fuente de más rápido crecimiento, con una CAGR del 11,8% de 2026 a 2031. La proteína de guisante está ganando terreno debido a su alineación con los programas de alimentación no modificados genéticamente, las estrategias de abastecimiento de menor emisión y la diversificación de fuentes de proteínas más allá de las cadenas de suministro dependientes de la soja. Los fabricantes de alimentos para ganadería y acuicultura incorporan cada vez más proteínas de guisante para mejorar la flexibilidad de formulación y mitigar los riesgos asociados con las fluctuaciones del mercado de la soja. Otras proteínas alternativas, como la canola, el trigo, la haba y el altramuz, también están ganando protagonismo en las formulaciones mixtas, impulsadas por el creciente énfasis en la digestibilidad, la composición de aminoácidos y las consideraciones de sostenibilidad entre los productores mundiales de alimentación animal comercial.


Por Ganado:
Las Aves de Corral Lideran por Escala mientras la Acuicultura Redefine la Especificación de ProteínasEl segmento de aves de corral tuvo la mayor participación del mercado de proteína vegetal para alimentación animal, con un 41,1% en 2025. La producción avícola sigue siendo la principal aplicación comercial de las proteínas de alimentación de origen vegetal debido a los requisitos de proteínas de alto volumen y constantes de los sistemas de broilers y ponedoras en los programas de alimentación industrial. Los ingredientes clave, como los concentrados de proteína de soja, la harina de soja y las proteínas de trigo, constituyen la base de los sistemas mundiales de nutrición avícola. Los grandes productores avícolas integrados se centran en el abastecimiento escalable de proteínas, la fijación de precios predecible y la digestibilidad estable para garantizar la eficiencia en la conversión del alimento y mantener la economía de producción. Además, las prácticas de formulación estandarizadas en la alimentación avícola respaldan la adopción generalizada de proteínas de origen vegetal en la fabricación mundial de alimentos compuestos comerciales.
Se prevé que la acuicultura sea el segmento ganadero de más rápido crecimiento, con una CAGR del 9,7% de 2026 a 2031. Los productores acuícolas incorporan cada vez más proteínas de soja, guisante y trigo en las formulaciones de alimentos debido al aumento de los precios de la harina de pescado, las preocupaciones por la sostenibilidad y las prioridades de seguridad alimentaria. Los fabricantes de alimentos para camarones y peces también se centran en mejorar la digestibilidad, el equilibrio de aminoácidos y la formulación precisa de alimentos para mejorar la eficiencia productiva. Si bien los sectores porcino y rumiante siguen siendo centros de demanda significativos, especialmente para la harina de canola y los concentrados de proteínas mixtas, la acuicultura continúa atrayendo mayor innovación. Esto está impulsado por la necesidad de alternativas proteicas escalables y nutricionalmente eficientes en la producción intensiva de mariscos a nivel mundial.
Por Forma:
Los Concentrados Dominan la Escala mientras los Aislados Impulsan el Valor PremiumLos concentrados representaron la mayor participación del mercado de proteína vegetal para alimentación animal, con un 45,0% en 2025. Los concentrados siguen siendo la forma dominante debido a su combinación equilibrada de contenido proteico, procesamiento rentable y adecuación para la formulación de alimentos a gran escala. Los productores ganaderos comerciales utilizan ampliamente los concentrados en dietas de aves de corral, porcino y rumiantes, donde la pureza proteica moderada satisface los requisitos comerciales. Además, los concentrados son más fáciles de producir en mayores volúmenes en comparación con las formas de proteína más refinadas, lo que mejora su competitividad en costos en las aplicaciones de alimentación convencional. Las proteínas texturizadas, aunque ocupan una participación menor, están ganando terreno en formulaciones de alimentos especializados, abordando objetivos de rendimiento como la palatabilidad, la nutrición en etapas tempranas y la mejora de la ingesta de alimentos.
Se prevé que los aislados sean el segmento de forma de más rápido crecimiento, con una CAGR del 10,6% de 2026 a 2031. Los aislados se utilizan cada vez más en la acuicultura y la nutrición de animales jóvenes debido a su mayor pureza proteica, digestibilidad mejorada y perfiles precisos de aminoácidos, que son fundamentales para estas aplicaciones. Los avances tecnológicos en extrusión, fermentación y procesamiento de proteínas están mejorando aún más el rendimiento funcional y la biodisponibilidad de nutrientes de los ingredientes de alimentación basados en aislados. Las formulaciones de alimentos premium están impulsando la adopción de aislados, ya que los productores se centran en la eficiencia del alimento, la salud intestinal y la absorción optimizada de nutrientes. Esta tendencia está impulsando la demanda de proteínas vegetales de alto valor en programas especializados de nutrición ganadera y acuícola en todo el mundo.
Análisis Geográfico
Mercado de Proteínas Vegetales para Alimentación Animal en América del Norte
América del Norte representó la mayor participación del mercado de proteína vegetal para alimentación animal, con un 37,1% en 2025. El dominio de la región se atribuye a la extensa infraestructura de procesamiento de soja, trituración de canola y fabricación de proteína de guisante en los Estados Unidos y Canadá. Además, la presencia de grandes industrias ganaderas y avícolas integradas respalda una demanda constante de proteínas de alimentación de origen vegetal dentro de los sistemas de alimentación industrial. América del Norte se beneficia de una logística agrícola avanzada, producción de semillas oleaginosas orientada a la exportación y una capacidad significativa de fabricación de alimentos. Además, las crecientes inversiones en abastecimiento trazable y proteínas alternativas están mejorando las capacidades de producción regional de ingredientes de alimentación basados en guisante, girasol y canola en los mercados de nutrición animal comercial.
Mercado de Proteínas Vegetales para Alimentación Animal en Asia-Pacífico, Europa y América del Sur
Se prevé que Asia-Pacífico sea el mercado geográfico de más rápido crecimiento, con una CAGR del 8,9% de 2026 a 2031. Este rápido crecimiento está impulsado por la sólida producción ganadera industrial, la expansión de la acuicultura y la mayor adopción de alimentos compuestos en países como China, India, Vietnam y el Sudeste Asiático. Europa también continúa invirtiendo fuertemente en la diversificación sostenible de proteínas y sistemas de alimentación de menor emisión respaldados por iniciativas regulatorias y de investigación. Mientras tanto, América del Sur sigue siendo un actor clave, con Brasil y Argentina como principales centros de producción y exportación de soja. Estas regiones están experimentando una creciente demanda de proteínas de origen vegetal escalables a medida que las industrias ganaderas y acuícolas mundiales priorizan la seguridad alimentaria y las prácticas de abastecimiento sostenible.
Mercado de Proteínas Vegetales para Alimentación Animal en Oriente Medio y África
Oriente Medio y África representan actualmente una participación menor en el mercado de proteínas vegetales para alimentación animal. Sin embargo, la demanda en estas regiones está aumentando a medida que la seguridad alimentaria y la producción ganadera formal adquieren mayor relevancia. Los países del Golfo continúan dependiendo en gran medida de las proteínas vegetales importadas, lo que pone de relieve la importancia de los acuerdos de suministro a largo plazo y las asociaciones de procesamiento regional, especialmente durante períodos de volatilidad en los mercados de materias primas. En África, el mercado sigue siendo limitado en valor, pero países clave productores de ganado como Nigeria y Sudáfrica están transitando hacia sistemas de formulación de piensos más industrializados. Los frijoles carilla representan una fuente de proteína regional viable debido a sus propiedades fijadoras de nitrógeno, tolerancia a la sequía y beneficios nutricionales, que pueden potenciarse mediante procesos como la fermentación o la germinación.

Panorama Competitivo
El mercado estaba moderadamente fragmentado en 2025, con una mayor concentración entre los grandes procesadores de materias primas y los proveedores mundiales de semillas oleaginosas. Empresas como Cargill, Incorporated, Archer Daniels Midland Company, Roquette Frères S.A., Wilmar International Limited e Ingredion Incorporated mantienen sólidas posiciones competitivas gracias a sus capacidades integradas en originación, trituración, procesamiento, logística y suministro de ingredientes para alimentación. La diferenciación competitiva está impulsada cada vez más por factores como la trazabilidad, el abastecimiento sostenible, la diversificación de proteínas y el procesamiento de valor agregado, en lugar de basarse únicamente en el volumen de materias primas. Los proveedores especializados más pequeños compiten centrándose en mejoras de digestibilidad, soluciones de nutrición para animales jóvenes y formulaciones de proteínas vegetales premium adaptadas a aplicaciones ganaderas especializadas en todo el mundo.
Las inversiones estratégicas se orientan cada vez más hacia la diversificación de proteínas, la capacidad de procesamiento regional y el cumplimiento de los estándares de sostenibilidad dentro de las cadenas de suministro de alimentación comercial. Los principales fabricantes de ingredientes están reduciendo su dependencia de la soja mediante inversiones en capacidades de procesamiento de guisante, girasol, canola y proteínas especializadas. Los estándares de trazabilidad y los requisitos de abastecimiento libre de deforestación se están convirtiendo en consideraciones de adquisición fundamentales, especialmente en las industrias de alimentación ganadera de Europa y América del Norte. Las empresas con experiencia en la gestión del abastecimiento de múltiples orígenes, la garantía de consistencia en la formulación y el cumplimiento normativo están reforzando sus posiciones competitivas en los mercados internacionales de alimentación. Además, las inversiones en investigación sobre tecnologías de fermentación, extrusión y mejora de la digestibilidad están mejorando las características de rendimiento de las proteínas vegetales de próxima generación derivadas de plantas para alimentación a nivel mundial.
El posicionamiento competitivo depende cada vez más de las capacidades integradas de abastecimiento, el cumplimiento de los estándares de sostenibilidad y la especialización en procesamiento, en lugar de la escala del comercio de materias primas. Por ejemplo, Roquette Frères S.A. informó que su instalación de Manitoba alcanzó plena capacidad operativa en 2026, con una capacidad de procesamiento anual de 125.000 toneladas métricas de guisantes amarillos. Los grandes proveedores también están priorizando las inversiones en abastecimiento trazable, proteínas de cultivos alternativos y la expansión de la fabricación regional para mejorar la resiliencia de la cadena de suministro. El liderazgo del mercado se distribuye entre la soja, el guisante, la canola y las proteínas especializadas, ya que los productores ganaderos demandan cada vez más estrategias de abastecimiento de proteínas vegetales diversificadas y sostenibles dentro de los sistemas de alimentación mundiales.
Líderes de la Industria de Proteína Vegetal para Ración
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
Roquette Frères S.A.
-
Wilmar International Limited
-
Ingredion Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Proteínas Vegetales para Alimentación
- Cargill, Incorporated
- Archer Daniels Midland Company
- Roquette Frères S.A.
- Kerry Group plc
- Ingredion Incorporated
- Bunge Global SA
- Wilmar International Limited
- Südzucker AG
- Hamlet Protein A/S (Royal Agrifirm Group B.V.)
- CHS Inc.
- Meelunie B.V. (Hoogwegt Groep B.V.)
- The Scoular Company
- Coöperatie Koninklijke Avebe U.A.
- Emsland-Stärke GmbH

Recent Industry Developments in Mercado de Proteínas Vegetales para Alimentación
- Abril de 2026: Cargill, Incorporated realizó una inversión de 150 millones de USD para modernizar su instalación de procesamiento de girasol en Saint-Nazaire, Francia. La modernización se centra en la transición de la producción a harina de girasol de alto y súper alto contenido proteico para la industria de alimentación animal. Esta iniciativa cuenta con el apoyo de la Agencia Francesa para la Transición Ecológica y el programa Francia 2030.
- Marzo de 2026: Bunge Global SA completó la adquisición del negocio de concentrado de proteína de soja, lecitina y trituración de soja de International Flavors and Fragrances Inc. Esta adquisición mejora la cartera de ingredientes de proteína de origen vegetal de Bunge para aplicaciones en alimentación, nutrición animal y proteínas alternativas.
- Marzo de 2026: Royal Agrifirm Group B.V. adquirió Hamlet Protein A/S para fortalecer su negocio global de especialidades en proteínas de alimentación a base de soja para la nutrición de animales jóvenes. Esta adquisición amplía la gama de Agrifirm de ingredientes proteicos de origen vegetal altamente digestibles y soluciones nutricionales avanzadas para aplicaciones de alimentación ganadera.


Alcance del Informe Global del Mercado de Proteína Vegetal para Ración
La proteína vegetal para ración se refiere a los ingredientes proteicos obtenidos de cultivos como la soya, las arvejas, el trigo y la canola, que se incluyen en las formulaciones de ración animal. Estas proteínas se utilizan en las dietas de aves de corral, porcinos, rumiantes y acuicultura para promover el crecimiento, mejorar la eficiencia de la ración y ofrecer alternativas sostenibles a las fuentes de proteína de origen animal. El informe del mercado de proteína vegetal para ración está segmentado por fuente (proteína de soya, proteína de arveja, proteína de trigo, proteína de canola y otras fuentes), por ganado (aves de corral, porcinos, rumiantes, acuicultura y otros tipos de ganado), por forma (concentrados, aislados y proteínas texturizadas) y por geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Proteína de Soya |
| Proteína de Arveja |
| Proteína de Trigo |
| Proteína de Canola |
| Otras Fuentes |
| Aves de Corral |
| Porcinos |
| Rumiantes |
| Acuicultura |
| Otros |
| Concentrados |
| Aislados |
| Proteínas Texturizadas |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Fuente | Proteína de Soya | |
| Proteína de Arveja | ||
| Proteína de Trigo | ||
| Proteína de Canola | ||
| Otras Fuentes | ||
| Por Ganado | Aves de Corral | |
| Porcinos | ||
| Rumiantes | ||
| Acuicultura | ||
| Otros | ||
| Por Forma | Concentrados | |
| Aislados | ||
| Proteínas Texturizadas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en la demanda de proteína vegetal para ración hasta 2031?
El crecimiento está siendo respaldado por precios más altos de la harina de pescado, el aumento de la producción de carne, el uso más amplio de ración compuesta y una mayor demanda de ingredientes proteicos de menor emisión. Se proyecta que el tamaño del mercado alcance USD 6,99 mil millones en 2031.
¿Qué segmento ganadero se está expandiendo más rápidamente para las proteínas vegetales?
La acuicultura será el segmento ganadero de más rápido crecimiento, con una CAGR proyectada del 9,7% entre 2026 y 2031.
¿Qué región lidera la demanda actual y qué región está creciendo más rápido?
América del Norte lideró con la mayor participación del 37,1% del mercado en 2025 debido a la sólida capacidad de procesamiento de soya y arveja, mientras que se prevé que Asia-Pacífico se expanda más rápidamente con una CAGR del 8,9% entre 2026 y 2031.
¿Cuáles son las principales restricciones que limitan una adopción más amplia en la ración?
Los principales límites son las brechas en aminoácidos frente a las proteínas animales, la fuerte sensibilidad al precio entre los formuladores de ración, las preocupaciones por alérgenos de soya y factores antinutricionales, y la volatilidad impulsada por el clima en los rendimientos de los cultivos.


 Sus datos están seguros y nunca se venden ni se comparten.

