
Tamaño y Participación del Mercado de Proteína de Haba
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
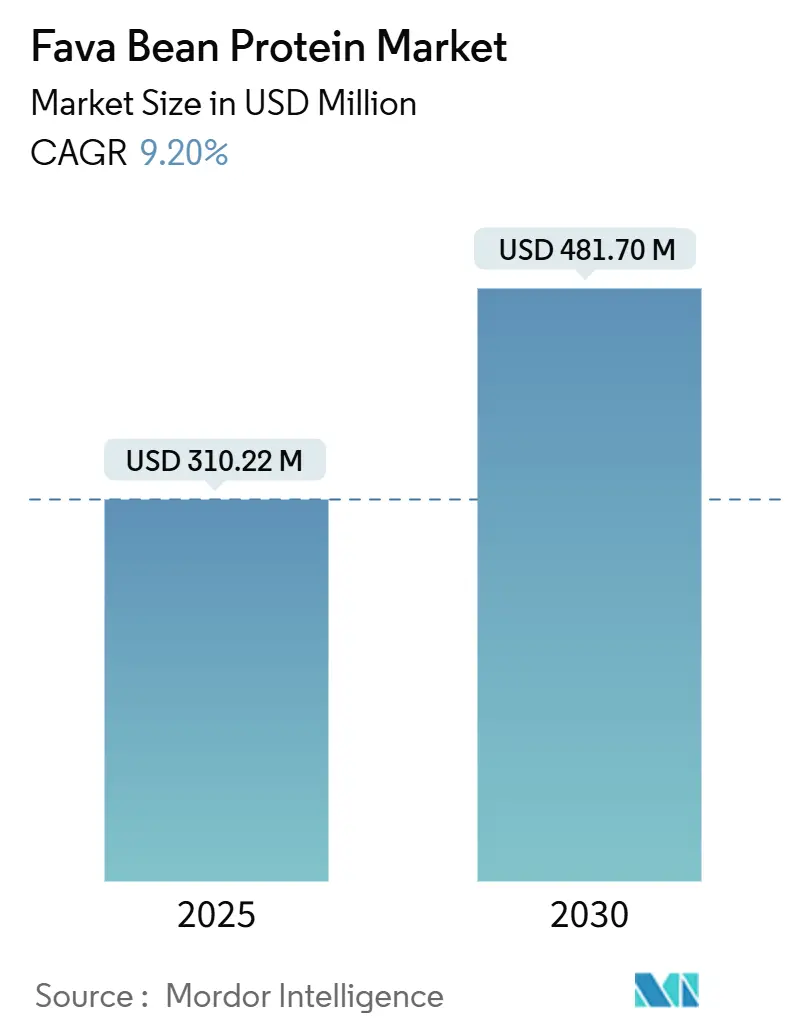
| Tamaño del Mercado (2026) | 109.89 Millones de dólares |
| Tamaño del Mercado (2030) | 168.68 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.95 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Proteína de Haba por Mordor Intelligence
El tamaño del mercado de proteína de haba fue valorado en 102,65 millones de USD en 2025 y se estima que crecerá desde 109,89 millones de USD en 2026 hasta alcanzar 168,68 millones de USD en 2031, a una CAGR del 8,95% durante el período de pronóstico (2026-2031). El mercado de proteína de haba está ganando atención a medida que los formuladores de alimentos buscan alternativas más allá de las proteínas de soja y lácteas y evalúan ingredientes de leguminosas con menores preocupaciones alergénicas. Las habas pueden fijar el nitrógeno atmosférico, lo que puede reducir la necesidad de fertilizantes sintéticos y apoyar programas de abastecimiento que valoran los insumos agrícolas y la resiliencia de la cadena de suministro. El mercado también se beneficia cuando los compradores buscan otra opción junto a la proteína de guisante en lugar de un reemplazo directo de esta. En la práctica, esto brinda a los equipos de adquisiciones una forma de construir flexibilidad de suministro sin cambiar cada formulación a la vez. También permite a los equipos técnicos probar el rendimiento de la haba en recetas específicas antes de comprometerse con un cambio más amplio de portafolio. Los desarrolladores de ingredientes se centran en el rendimiento funcional, el sabor neutro, la pureza proteica y la simplicidad del etiquetado al seleccionar ingredientes a base de haba.
Conclusiones Clave del Informe
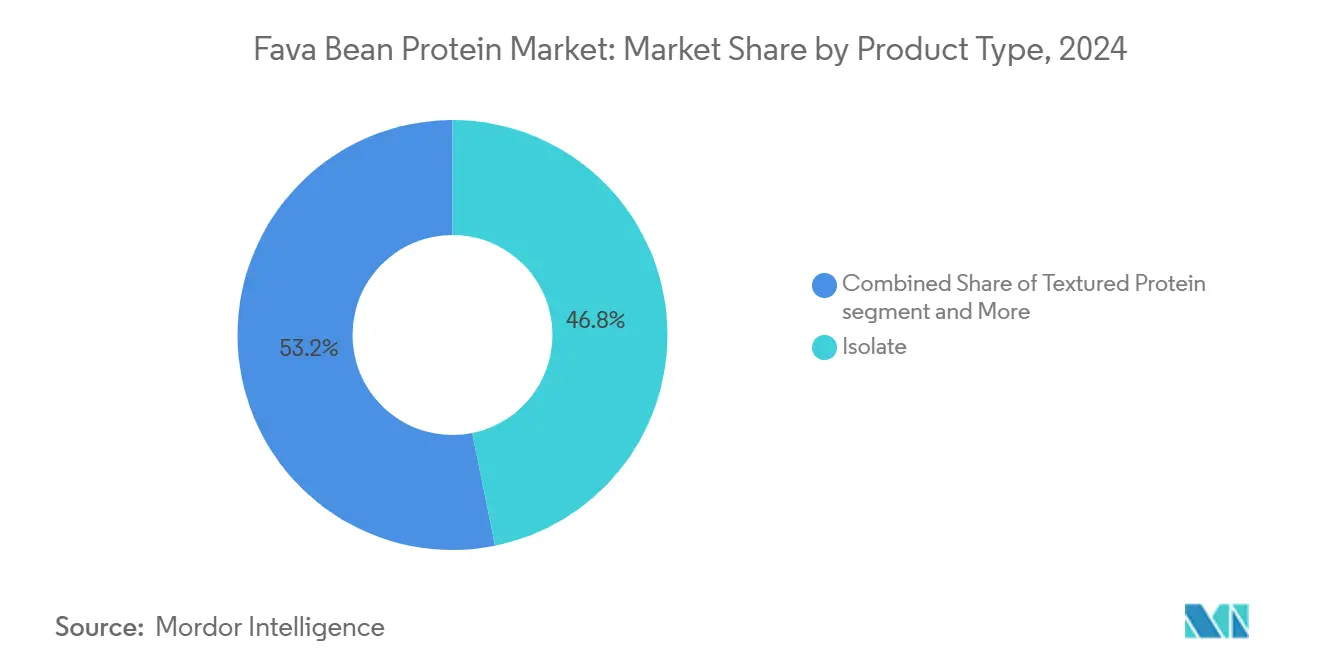
- Por tipo de producto, los aislados representaron el 46,74% de la participación del mercado de proteína de haba en 2025, mientras que se proyecta que la proteína texturizada crecerá a una CAGR del 9,87% hasta 2031.
- Por naturaleza, los productos convencionales representaron el 81,57% de la participación del mercado de proteína de haba en 2025, mientras que se proyecta que los productos orgánicos crecerán a una CAGR del 10,11% hasta 2031.
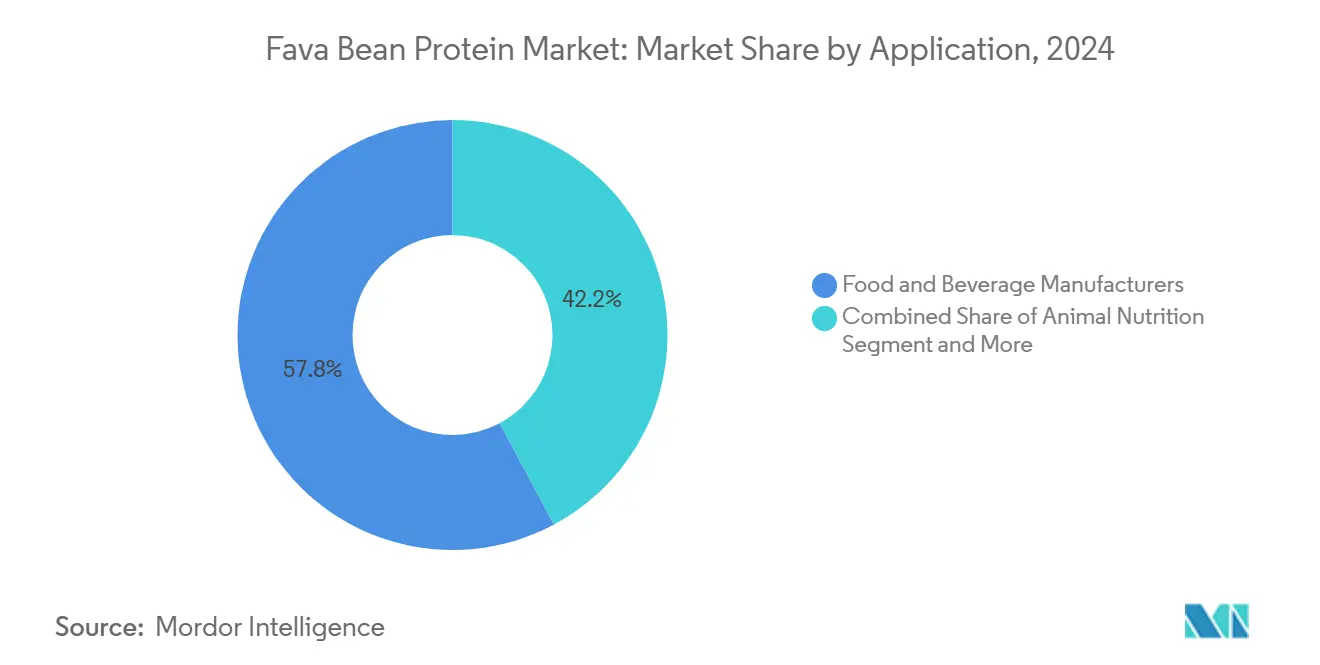
- Por aplicación, los alimentos y bebidas representaron el 57,75% del tamaño del mercado de proteína de haba en 2025 y se proyecta que se expandirán a una CAGR del 9,61% hasta 2031.
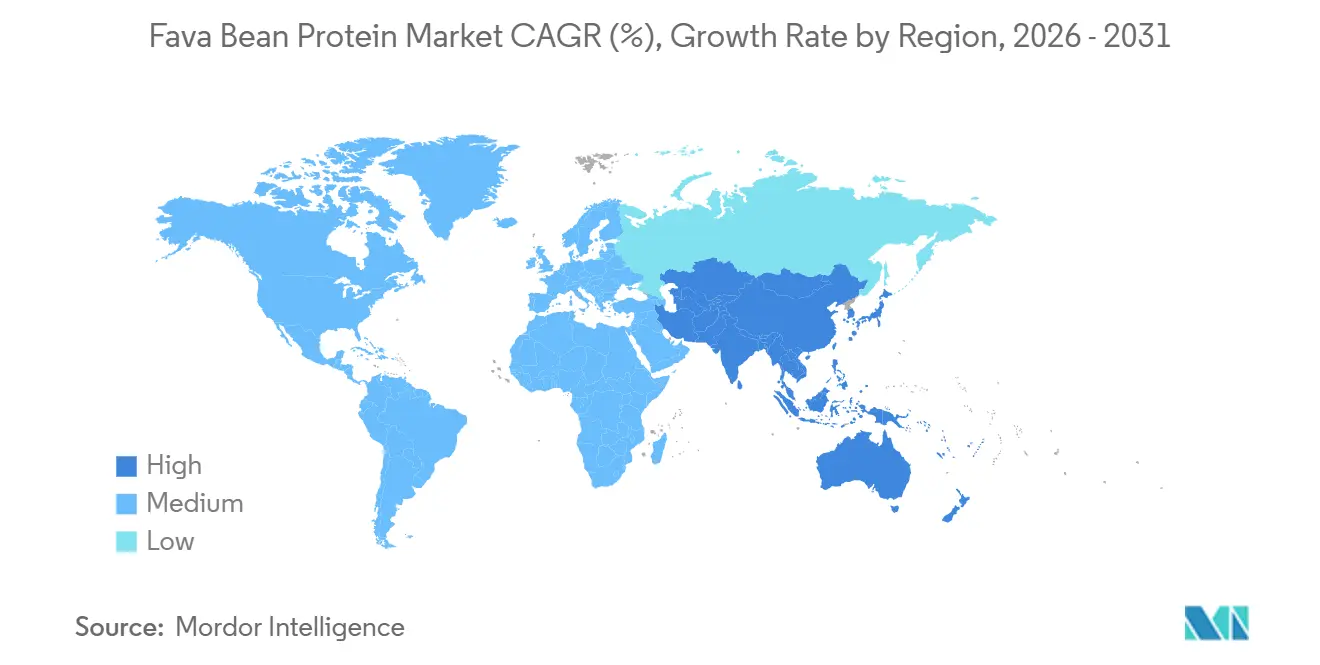
- Por geografía, América del Norte representó el 38,41% del mercado en 2025, mientras que se proyecta que Asia-Pacífico crecerá a una CAGR del 9,74% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda creciente de ingredientes proteicos aptos para alérgicos | +2.0% | Global, más fuerte en América del Norte y la Unión Europea | Mediano plazo (2–4 años) |
| Rápida expansión de la industria de alimentos de origen vegetal | +2.3% | Global, con núcleo en América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Avances en tecnologías de extracción y fraccionamiento de proteínas | +1.5% | Centros de innovación en América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Demanda creciente de ingredientes proteicos vegetales de etiqueta limpia | +1.6% | Núcleo en América del Norte y la Unión Europea, expansión hacia Asia-Pacífico | Mediano plazo (2–4 años) |
| Adopción creciente en alimentos de alto contenido proteico y funcionales | +1.2% | Global, con aceleración en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Propiedades funcionales favorables en formulaciones alimentarias | +0.9% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Ingredientes Proteicos Aptos para Alérgicos
El mercado de proteína de haba está respaldado por la demanda de opciones de ingredientes libres de soja y lácteos. Las habas no figuran entre los principales alérgenos en el reglamento de información alimentaria de la Unión Europea, lo que puede hacerlas útiles en productos diseñados en torno a un posicionamiento libre de alérgenos[1]. Este estatus es importante porque los formuladores tienen menos opciones de proteínas cuando un producto debe evitar tanto la soja como los lácteos. Los trabajos de mejora genética que reducen la vicina y la convicina pueden ampliar la gama de ingredientes de haba disponibles para personas que limitan el consumo de haba debido a la deficiencia de G6PD. Burcon NutraScience lanzó FavaPro en agosto de 2025 como un aislado de proteína de haba no transgénico con más del 90% de pureza, mostrando cómo el posicionamiento relacionado con los alérgenos se está traduciendo en un ingrediente comercial.
Rápida Expansión de la Industria de Alimentos de Origen Vegetal
El mercado de proteína de haba está vinculado a la continua actividad de reformulación en alimentos de origen vegetal. Las marcas de alimentos están evaluando ingredientes por su rendimiento funcional además de su contenido proteico. Los desarrolladores de América del Norte utilizan la proteína de haba en aplicaciones de análogos cárnicos, mientras que los desarrolladores europeos también la utilizan para diversificar el suministro de proteínas. La política De la Granja a la Mesa de la Comisión Europea apoya un sistema alimentario con menor dependencia de materias primas proteicas importadas, lo que se alinea con el interés en proteínas de leguminosas de origen local[2]. Esta combinación de demanda de aplicaciones y diversificación del suministro puede respaldar ciclos de calificación más largos y relaciones de compra de ingredientes en más de una región. También brinda a los proveedores una justificación para invertir en procesamiento local y pruebas con clientes incluso cuando la demanda en una aplicación aún está en desarrollo.
Avances en Tecnologías de Extracción y Fraccionamiento de Proteínas
La tecnología de extracción está ampliando las opciones funcionales disponibles en el mercado de proteína de haba. Un estudio de 2025 informó que la extracción alcalina-isoeléctrica de múltiples fracciones recuperó proteínas de corrientes secundarias con purezas de hasta el 89,6%. El estudio también encontró que una fracción de corriente secundaria tenía una capacidad de retención de aceite de 1,6 g/g, en comparación con 1,44 g/g para un aislado convencional. Estas propiedades son relevantes para los análogos cárnicos y los análogos lácteos que necesitan retención de lípidos y textura estable. El fraccionamiento en seco y otras rutas de procesamiento con menor uso de agua pueden cambiar la economía de la recuperación de proteínas, lo que influirá en qué tan competitivos pueden ser los productos de haba frente al suministro establecido de proteína de guisante. El cambio es importante porque el rendimiento de recuperación, el uso de energía y la capacidad de utilizar varias fracciones de un mismo lote de materia prima afectan el costo de un ingrediente antes de que llegue a un fabricante de alimentos.
Demanda Creciente de Ingredientes Proteicos Vegetales de Etiqueta Limpia
El mercado de proteína de haba se beneficia de la creciente preferencia de los fabricantes de alimentos por ingredientes de etiqueta limpia y métodos de procesamiento simplificados. Según el Ministerio de Asuntos Exteriores del CBI, se proyecta que los productos de etiqueta limpia representarán más del 70% de los portafolios de productos europeos en 2025 y 2026, frente al 52% en 2021[3]. El fraccionamiento sin agua y con disolventes mínimos puede reducir el uso de auxiliares tecnológicos, respaldando narrativas de ingredientes más simples. En 2025, GoodMills Innovation introdujo VITATEX Wheat-Fava Flakes SVP Pro, un ingrediente de trigo y haba co-texturizado diseñado para aplicaciones sin transgénicos. La combinación de proteínas de trigo y haba también puede mejorar la complementariedad de aminoácidos, ya que el trigo aporta metionina mientras que las habas proporcionan lisina, ayudando a los fabricantes a desarrollar formulaciones de origen vegetal con ingredientes reconocibles y texturas adecuadas.
Análisis del Impacto de las Restricciones*
| Restricción | % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presencia de sabores indeseados y gusto a legumbre | -1.2% | Global, más agudo en aplicaciones de bebidas | Corto plazo (≤ 2 años) |
| Competencia de proteínas vegetales bien establecidas | -1.5% | América del Norte y la Unión Europea | Mediano plazo (2–4 años) |
| Requisitos de extracción de proteínas y procesamiento de ingredientes de alto costo | -0.9% | Global, especialmente en los mercados emergentes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Volatilidad en el suministro de materia prima impulsada por el cultivo regional y los patrones de cosecha estacional | -0.7% | Unión Europea, América del Sur, Asia-Pacífico | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Presencia de Sabores Indeseados y Gusto a Legumbre
Los sabores indeseados siguen siendo un límite práctico para el mercado de proteína de haba, especialmente en bebidas y otros productos sensibles al sabor. La vicina, la convicina y la actividad de la lipoxigenasa pueden contribuir al hexanal y a compuestos volátiles relacionados que causan notas a legumbre o amargas. Los formuladores pueden necesitar desodorización, enmascaramiento de sabores o niveles de inclusión más bajos, lo que puede aumentar el costo de formulación o reducir el aporte proteico. Un estudio de 2025 encontró que el agua activada por plasma modificó la solubilidad y las propiedades estructurales del aislado de proteína de haba, lo que indica una posible vía para modificar las condiciones de procesamiento relacionadas con el sabor. El uso a escala industrial sigue siendo incipiente, por lo que la proteína de guisante puede mantener una ventaja en aplicaciones que requieren un perfil de sabor neutro. Hasta que las soluciones de procesamiento estén más ampliamente disponibles, los desarrolladores de bebidas pueden limitar los niveles de inclusión de haba o reservar el ingrediente para formatos donde otros sabores e ingredientes puedan gestionar mejor el perfil sensorial.
Competencia de Proteínas Vegetales Bien Establecidas
Las cadenas de suministro establecidas de proteína de guisante siguen siendo una restricción importante para el mercado de proteína de haba. La capacidad de procesamiento en Canadá, Francia y China ha creado logística establecida, relaciones de co-fabricación y registros de rendimiento de productos para los ingredientes de guisante. La proteína de haba, por tanto, suele entrar en el desarrollo de productos como una proteína complementaria y una opción de diversificación de fuentes. Este papel limita la demanda a corto plazo que vendría de una sustitución total de la proteína de guisante. Significa que los proveedores deben demostrar cómo la haba mejora un sistema proteico a través de la diversificación, el equilibrio nutricional o propiedades funcionales específicas, en lugar de presentarla como un sustituto universal. También puede reducir el riesgo de una competencia directa de precios y volumen, ya que los compradores pueden calificar la haba como un ingrediente adicional dentro de un portafolio de proteínas más amplio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Aislados Lideran el Valor Actual Mientras que la Proteína Texturizada Marca el Ritmo de CrecimientoLos aislados representaron el 46,74% del mercado de proteína de haba en 2025, lo que refleja su adecuación a las aplicaciones de alta pureza. Las bebidas, los análogos lácteos, la nutrición deportiva y los productos de panadería utilizan aislados cuando el alto contenido proteico y la funcionalidad consistente son esenciales. FavaPro de Burcon tiene más del 90% de pureza y está posicionado para bebidas nutricionales, análogos lácteos, aperitivos y productos de panadería. Este perfil de producto muestra por qué los aislados continúan siendo el ancla del extremo de mayor valor de la demanda de ingredientes, mientras que su alta pureza facilita a los desarrolladores añadir proteínas sin cambiar tanto el resto de una receta como lo haría un ingrediente de menor pureza.
Se proyecta que la proteína texturizada crecerá a una CAGR del 9,87% hasta 2031, la tasa más alta dentro del tipo de producto. La demanda de formatos de haba texturizados está respaldada por la necesidad de estructura, mordida y retención de humedad en los productos análogos cárnicos. Estas aplicaciones requieren que el ingrediente funcione después de la extrusión y durante la cocción, no solo para aportar proteínas en una hoja de especificaciones. Los proveedores que cumplan esos requisitos pueden abordar productos donde la experiencia sensorial determina si los consumidores vuelven a una opción de origen vegetal. El texturado de trigo y haba de GoodMills Innovation fue diseñado para ofrecer fibra y estructuras en capas mientras mantiene la integridad durante el procesamiento térmico y mecánico.


Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Mercado de Proteína de Haba: Participación de Mercado por Tipo de Producto
| Aislado | 46.84% |
| Fuente: Mordor Intelligence | |
Por Naturaleza:
El Suministro Convencional Mantiene el Volumen Mientras que los Productos Orgánicos Crecen Más RápidoLos productos convencionales representaron el 81,57% de la demanda en 2025, lo que refleja la escala y la estructura de costos del cultivo de haba. Esta base de suministro brinda a los procesadores acceso a materias primas adecuadas para programas de ingredientes de gran volumen. Los costos de conversión y los plazos de certificación limitan el área que puede pasar rápidamente a la producción certificada como orgánica. Esto es particularmente relevante en regiones donde la agricultura a gran escala respalda la base de materia prima existente. El suministro convencional sigue siendo, por tanto, importante para los compradores de ingredientes que buscan volumen y condiciones de adquisición más predecibles. También proporciona la base desde la cual los procesadores pueden dirigir diferentes fracciones a usos alimentarios, de piensos y otros usos finales según sus requisitos de calidad.
Se proyecta que la proteína de haba orgánica se expandirá a una CAGR del 10,11% hasta 2031. Las marcas premium de nutrición deportiva y alimentos de origen vegetal utilizan la certificación orgánica para distinguir ingredientes en categorías de productos saturadas. Roquette ofrece grados de proteína texturizada orgánica de guisante y haba para aplicaciones que incluyen análogos cárnicos y productos lácteos, lo que demuestra que los proveedores industriales pueden incorporar el abastecimiento orgánico de haba en portafolios más amplios. El apoyo europeo a los cultivos proteicos puede fomentar una mayor conversión orgánica, aunque un aumento más rápido de la oferta que de la demanda podría reducir las primas de precio orgánico durante 2027 a 2029.
Por Aplicación:
Alimentos y Bebidas Combina la Mayor Participación con el Crecimiento Más RápidoLos alimentos y bebidas representaron el 57,75% del tamaño del mercado de proteína de haba en 2025 y se prevé que crezcan a una CAGR del 9,61% hasta 2031. Es tanto la aplicación más grande como la de más rápido crecimiento en los datos proporcionados. Los análogos de carne y pescado requieren ingredientes texturizados que retengan la estructura y la jugosidad durante el procesamiento térmico. Los análogos lácteos, las bebidas, los productos de panadería, los aperitivos y la nutrición deportiva amplían la base de aplicaciones más allá de cualquier categoría de producto única.
El mercado de proteína de haba tiene una oportunidad adicional en formulaciones de bebidas y alternativas al yogur. El estudio de extracción de múltiples fracciones de 2025 encontró que las fracciones de albúmina solubles en pH mostraron alta solubilidad, lo que es relevante para estos productos. La nutrición animal utiliza fracciones de menor pureza que no cumplen los requisitos de grado alimentario y puede mejorar la utilización de la materia prima para los procesadores integrados. Este papel apoya la economía del procesamiento aunque los alimentos y bebidas sigan siendo la fuente central del crecimiento de valor. Los productores integrados pueden aprovechar mejor cada cosecha entrante cuando el aislamiento de grado alimentario y los usos nutricionales de menor grado operan conjuntamente. Eso puede mejorar el valor recuperado de las habas crudas mientras se reduce el volumen de material que queda sin un destino definido.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
América del Norte representó el 38,41% del mercado de proteína de haba en 2025. La región se beneficia del desarrollo establecido de alimentos de origen vegetal, las cadenas de tecnología alimentaria y la demanda de productos sensibles a los alérgenos. Los Estados Unidos tienen un marco claro para el desarrollo comercial de nuevos ingredientes proteicos bajo su marco de seguridad alimentaria. Burcon produce FavaPro en su instalación de Galesburg, Illinois, lo que convierte a la región tanto en un centro de demanda como en una base de procesamiento para aislados de haba premium. Canadá contribuye con cultivos de leguminosas y capacidades de formulación, mientras que México y otros mercados de la región añaden demanda de uso final, incluida la nutrición animal.
Europa es la segunda posición regional más grande en el análisis proporcionado. Los esfuerzos de política para apoyar el suministro doméstico de proteínas dan forma a las decisiones de inversión en Francia, Alemania y el Reino Unido. La estrategia De la Granja a la Mesa proporciona un marco político que favorece la diversificación alejándose del suministro de proteínas a base de soja importada. El lanzamiento en 2025 por parte de GoodMills Innovation de un texturado de trigo y haba con certificación de la Unión Europea refleja la combinación de abastecimiento regional, demanda de etiqueta limpia y desarrollo de aplicaciones en Europa. Los requisitos de nuevos alimentos europeos pueden alargar los plazos de desarrollo, pero también pueden crear una barrera para los proveedores que carecen de recursos regulatorios y técnicos. Los proveedores más grandes y los especialistas bien preparados pueden, por tanto, beneficiarse cuando pueden completar el desarrollo de productos, la documentación y la calificación de clientes de manera coordinada.
Se proyecta que Asia-Pacífico crecerá a una CAGR del 9,74% hasta 2031, la tasa regional más rápida en los datos proporcionados. El tamaño del mercado de proteína de haba en Asia-Pacífico está determinado por la creciente demanda de proteínas, la urbanización y los programas gubernamentales de nutrición en China e India. China ofrece familiaridad con las habas, mientras que su sector de fabricación de alimentos está invirtiendo en el procesamiento de proteínas de mayor valor. Australia fortalece la base de suministro regional a través de exportaciones de cultivos de leguminosas y producción de ingredientes para clientes domésticos y del sudeste asiático. América del Sur y Oriente Medio y África siguen siendo áreas de interés a más largo plazo, lideradas por Brasil y Argentina en América del Sur y por las prioridades de adquisición de seguridad alimentaria en Sudáfrica y Arabia Saudita. Estas regiones no son los líderes de crecimiento actuales en los datos proporcionados, pero amplían el rango de mercados donde los proveedores pueden perseguir relaciones de distribución y adquisición a más largo plazo.
Panorama Competitivo
Concentración del Mercado
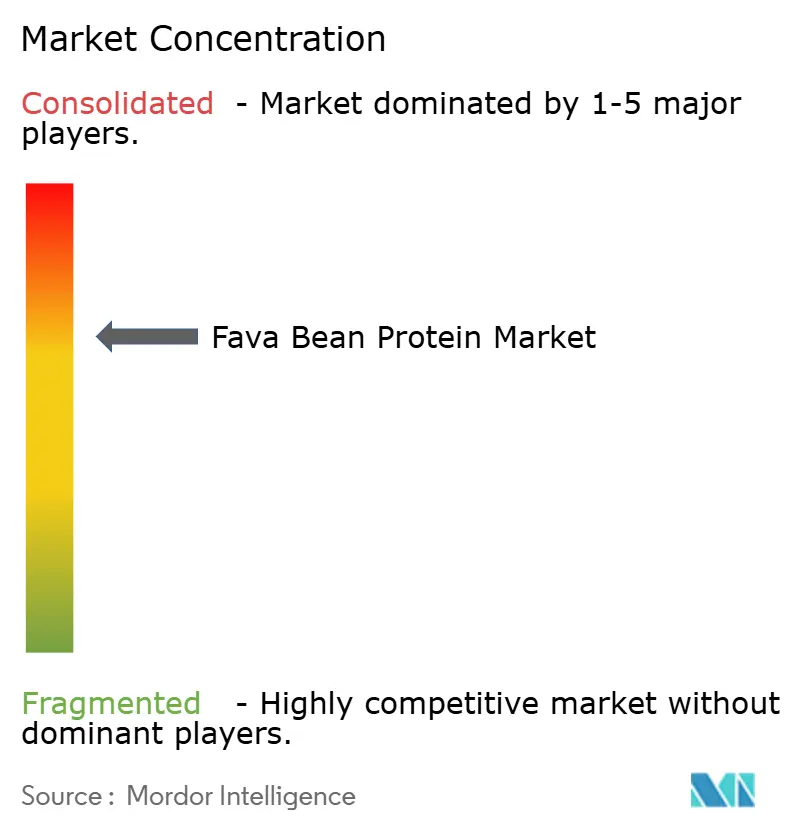
El mercado de proteína de haba reúne a empresas de ingredientes diversificadas y procesadores especializados. Los grandes proveedores pueden añadir haba a los portafolios multiproteicos existentes y aprovechar las relaciones establecidas con clientes, el soporte técnico y los activos de procesamiento. Los especialistas compiten a través de métodos de extracción, abastecimiento de materia prima europea y aplicaciones específicas como los análogos lácteos y la nutrición deportiva. La gama de aislado de haba y de producto texturizado orgánico de guisante y haba de Roquette muestra el enfoque de portafolio utilizado por los grandes proveedores de ingredientes. Esta combinación de tipos de empresas respalda un entorno moderadamente consolidado en lugar de un mercado liderado por un único proveedor. La ventaja competitiva proviene de combinar el acceso a materias primas, el conocimiento de aplicaciones, la capacidad de procesamiento y la capacidad de cumplir con los requisitos de calificación de los clientes.
El desarrollo de productos se centra en la pureza, el sabor neutro, la funcionalidad y el rendimiento textural. El lanzamiento de FavaPro por parte de Burcon en 2025 añadió un aislado de haba con más del 90% de pureza para análogos lácteos, bebidas, aperitivos y productos de panadería. El producto de trigo y haba de GoodMills Innovation de 2025 ilustra una ruta diferente, combinando haba con gluten de trigo para crear un ingrediente texturizado para formatos de análogos cárnicos. La oferta de Roquette de aislado de haba y grados texturizados de guisante y haba ilustra cómo los proveedores pueden cubrir tanto las aplicaciones de aislado como las texturizadas. Estos movimientos muestran que las empresas están utilizando productos específicos para cada aplicación en lugar de depender de un único formato de ingrediente de haba.
La actividad competitiva también depende del codesarrollo y la especialización regional, y los proveedores que presentan la haba como un ingrediente de diversificación del suministro pueden incorporarla en formulaciones que continúan utilizando proteína de guisante. La nutrición animal, la acuicultura y los alimentos para mascotas pueden proporcionar salidas para las fracciones que no alcanzan las especificaciones de grado alimentario, mientras que las aplicaciones de bebidas siguen siendo un área abierta importante porque una desodorización fiable podría ampliar el uso en una categoría donde la sensibilidad al sabor es alta. El cumplimiento de la seguridad alimentaria y la normativa bajo los requisitos europeos y estadounidenses añade trabajo de desarrollo y eleva las barreras de entrada para los proveedores más pequeños. La posición competitiva de cada proveedor dependerá de si puede combinar el rendimiento técnico con una fuente fiable de materias primas de haba, mantener la calidad del ingrediente consistente entre cosechas y proporcionar soporte práctico de formulación que convierta las pruebas de productos en negocios recurrentes.
Líderes de la Industria de Proteína de Haba
-
Roquette Frères S.A.
-
Südzucker AG (Beneo)
-
Ingredion Incorporated
-
Archer Daniels Midland Company
-
AGT Food and Ingredients Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Proteína de Haba Empresas cubiertas en este informe
- Roquette Frères S.A.
- Ingredion Incorporated
- Südzucker AG (Beneo)
- Archer Daniels Midland Company
- AGT Food and Ingredients Inc.
- Burcon NutraScience Corporation
- Cosun Protein
- Vitalo Life Science
- DSM-Firmenich
- Top Health Ingredients
- Australian Plant Proteins
- Deltagen (UK) Ltd
- Meelunie B.V.
- The Scoular Company
- Integra Foods Australia Pty Ltd
- A&B Ingredients, Inc.
- Vestkorn Milling AS
- Global Resources Direct
- Guzen Development, Inc.
- Bioway (Xi'an) Organic Ingredients Co., Ltd.
Desarrollos recientes de la industria en Mercado de Proteína de Haba
- Agosto de 2025: Burcon NutraScience Corporation logró la primera producción comercial y lanzó FavaPro, un aislado de proteína de haba con más del 90% de pureza producido en su instalación de Galesburg, Illinois. El ingrediente es no transgénico e hipoalergénico, con un perfil de sabor neutro para análogos lácteos, bebidas nutricionales, aperitivos y productos de panadería.
- Junio de 2025: Roquette amplió su portafolio de proteínas vegetales NUTRALYS con las proteínas texturizadas NUTRALYS T Wheat 60 y NUTRALYS T PEA 700XC. Su portafolio multiespecies incluye el aislado de proteína de haba NUTRALYS Fava S900M y grados de proteína texturizada orgánica de guisante y haba.
- Marzo de 2025: GoodMills Innovation lanzó VITATEX Wheat-Fava Flakes SVP Pro, un ingrediente co-texturizado producido mediante extrusión compartida de gluten de trigo y proteína de haba. Está diseñado para aplicaciones veganas de carne deshilachada, brochetas y carne en lonchas, y utiliza materias primas con certificación de la Unión Europea.
Alcance del Informe Global del Mercado de Proteína de Haba
La proteína de haba es un ingrediente proteico de origen vegetal extraído de las habas, también conocidas como habas anchas (Vicia faba). Se produce habitualmente en formas concentradas o aisladas y se utiliza en aplicaciones de alimentos y bebidas para aumentar el contenido proteico, mejorar la textura y apoyar el desarrollo de productos de origen vegetal. El mercado de proteína de haba está segmentado por tipo de producto, naturaleza, aplicación y geografía. Según el tipo de producto, el mercado se segmenta en concentrado, aislado y proteína texturizada. Según la naturaleza, el mercado se segmenta en orgánico y convencional. Según la aplicación, el mercado se segmenta en alimentos y bebidas, nutrición animal y otras aplicaciones. Por geografa, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado en términos de valor (millones de USD).
Resumen de la segmentación
| Aislado |
| Concentrado |
| Proteína Texturizada |
| Orgánico |
| Convencional |
| Fabricantes de Alimentos y Bebidas | Análogos de Carne y Pescado |
| Alternativas Lácteas | |
| Panadería y Aperitivos | |
| Nutrición Deportiva y Clínica | |
| Bebidas | |
| Nutrición Animal | |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Aislado | |
| Concentrado | ||
| Proteína Texturizada | ||
| Por Naturaleza | Orgánico | |
| Convencional | ||
| Por Aplicación | Fabricantes de Alimentos y Bebidas | Análogos de Carne y Pescado |
| Alternativas Lácteas | ||
| Panadería y Aperitivos | ||
| Nutrición Deportiva y Clínica | ||
| Bebidas | ||
| Nutrición Animal | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de proteína de haba?
La demanda está respaldada por el interés en ingredientes libres de soja y lácteos, etiquetas más limpias, reformulación de alimentos de origen vegetal y diversificación del suministro. El mercado de proteína de haba también se beneficia cuando los desarrolladores la utilizan junto a proteínas establecidas en lugar de pedir a un solo ingrediente que cumpla todas las funciones.
¿Qué tamaño tiene el sector de proteína de haba?
Se proyecta que el mercado de proteína de haba crecerá desde 109,89 millones de USD en 2026 hasta 168,68 millones de USD en 2031, a una CAGR del 8,95%. El pronóstico refleja la demanda en alimentos y bebidas, nutrición y otras aplicaciones de ingredientes.
¿Qué tipo de producto de proteína de haba está creciendo más rápido?
Se proyecta que la proteína texturizada crecerá a una CAGR del 9,87% hasta 2031 porque los análogos cárnicos necesitan estructura, mordida y retención de humedad. Esto convierte el rendimiento textural en un área importante del desarrollo de productos en el mercado de proteína de haba.
¿Qué aplicación lidera la demanda de proteína de haba?
Los alimentos y bebidas lideraron con el 57,75% de la demanda en 2025 y se proyecta que crecerán a una CAGR del 9,61% hasta 2031. Los análogos de carne y pescado, los análogos lácteos, las bebidas, los productos de panadería y los productos de nutrición amplían esta base de aplicaciones.
¿Qué región lidera la demanda de proteína de haba?
América del Norte representó el 38,41% en 2025, mientras que se proyecta que Asia-Pacífico registre el crecimiento regional más rápido a una CAGR del 9,74% hasta 2031. El mercado de proteína de haba está, por tanto, respaldado tanto por un centro de demanda establecido como por una oportunidad regional de crecimiento más rápido.