
Tamaño y Participación del Mercado de Sistemas de Imágenes Extended-SWIR
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 118.04 Millones de dólares |
| Tamaño del Mercado (2031) | 225.23 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 13.79 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Sistemas de Imágenes Extended-SWIR por Mordor Intelligence
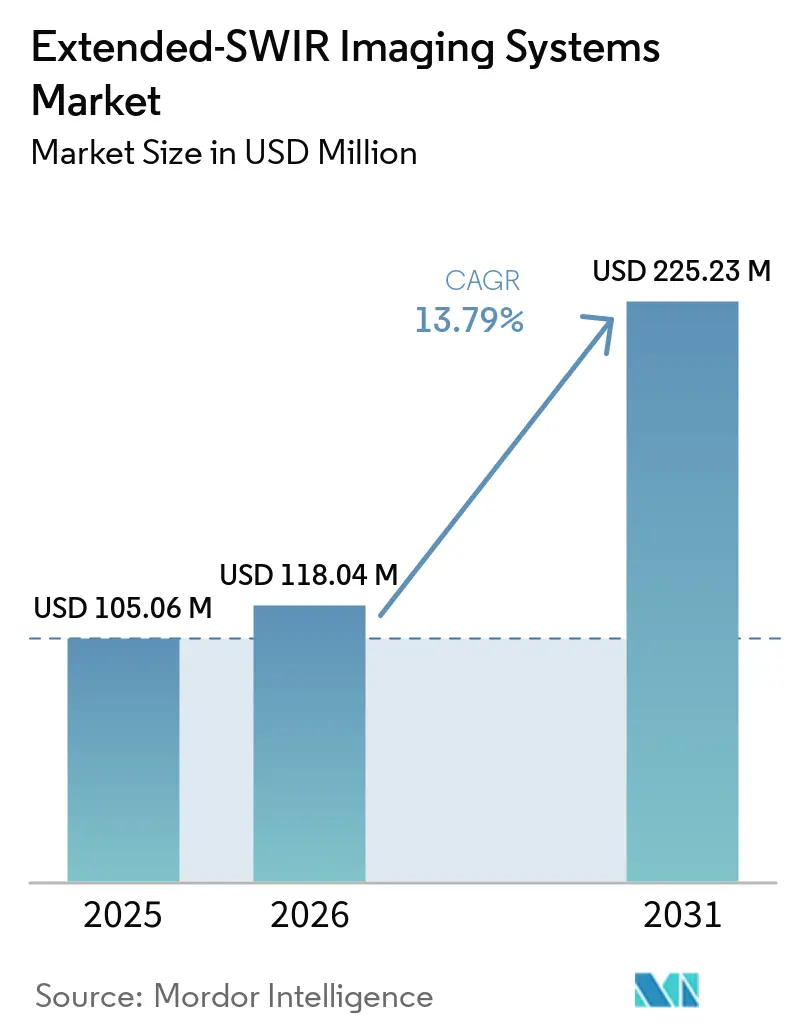
Se proyecta que el tamaño del Mercado de Sistemas de Imágenes Extended-SWIR se expanda de 105,06 millones de USD en 2025 a 118,04 millones de USD en 2026, y a 225,23 millones de USD en 2031, registrando una CAGR del 13,79% entre 2026 y 2031. Las imágenes Extended-SWIR cubren longitudes de onda más allá del límite de corte convencional de InGaAs de 1,7 µm, alcanzando ventanas de transmisión atmosférica de hasta 2,7 µm. Este rango puede revelar absorción química, composición de materiales y contraste espectral que los sistemas SWIR estándar no pueden detectar en el Mercado de Sistemas de Imágenes Extended-SWIR. Los diseños termoeléctricos compactos y de temperatura ambiente están reemplazando a los conjuntos criogénicos refrigerados de grado de laboratorio en más aplicaciones de campo. La adquisición de defensa y la inspección industrial asistida por inteligencia artificial están expandiendo la demanda en usos establecidos y más recientes. El Mercado de Sistemas de Imágenes Extended-SWIR también se beneficia de sistemas que pueden instalarse en cardanes y líneas de transporte en lugar de únicamente en entornos de laboratorio fijo.
Conclusiones Clave del Informe
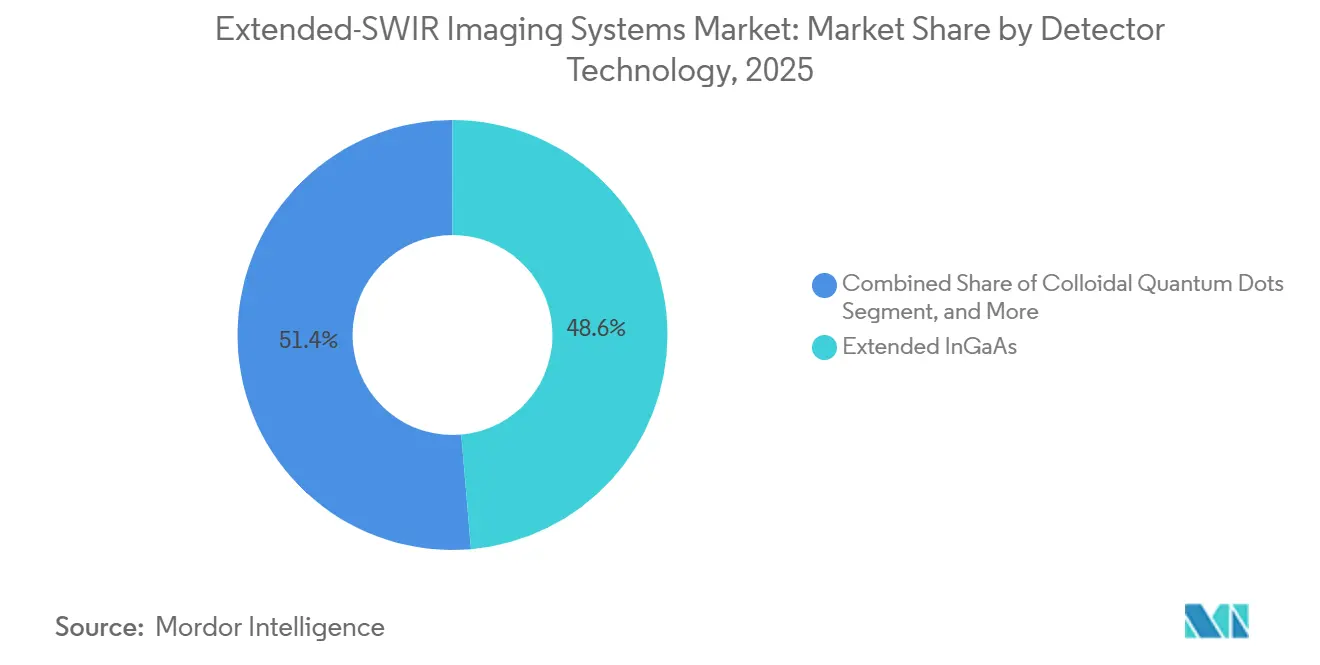
- Por tecnología de detector, el InGaAs extendido mantuvo el 48,62% de la participación del Mercado de Sistemas de Imágenes Extended-SWIR en 2025, mientras que se prevé que los puntos cuánticos coloidales crezcan a una CAGR del 15,64% hasta 2031.
- Por rango de longitud de onda, el rango de 1,7 a menos de 1,9 µm representó el 28,47% de los ingresos totales en 2025, mientras que se prevé que el rango de 2,5 a 2,7 µm crezca a una CAGR del 15,27% hasta 2031.
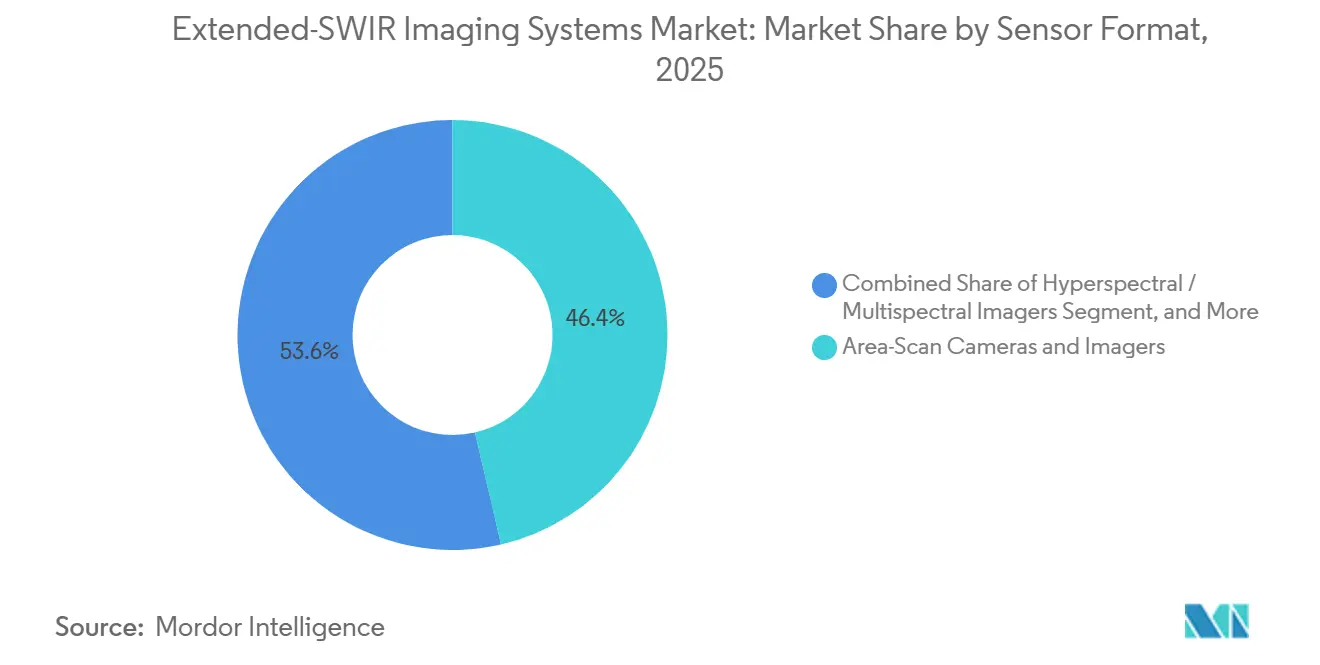
- Por formato de sensor, las cámaras e imágenes de exploración de área mantuvieron el 46,38% de la participación del Mercado de Sistemas de Imágenes Extended-SWIR en 2025, mientras que se prevé que los imágenes hiperespectrales y multiespectrales crezcan a una CAGR del 16,86% hasta 2031.
- Por industria de usuario final, el sector aeroespacial y de defensa mantuvo el 35,74% de la participación en 2025, mientras que se prevé que el sector automotriz y de transporte crezca a una CAGR del 15,92% hasta 2031.
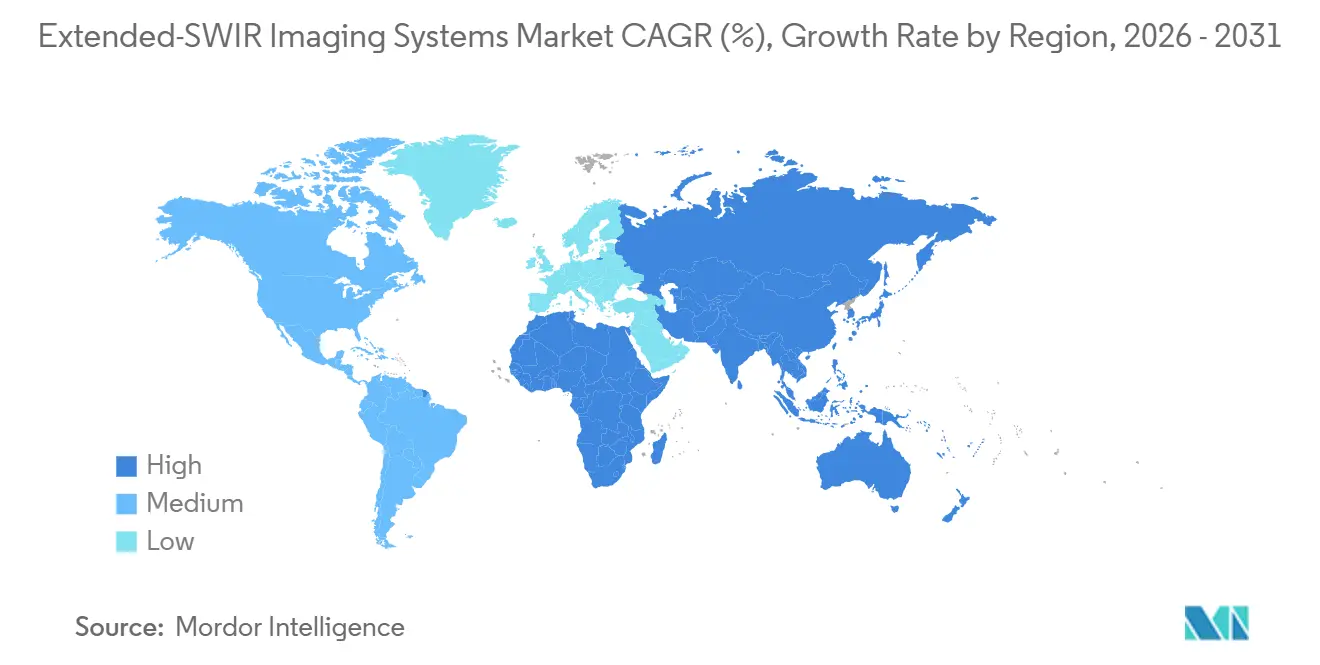
- Por geografía, América del Norte mantuvo el 37,16% de la participación del Mercado de Sistemas de Imágenes Extended-SWIR en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 16,48% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Modernización de Defensa y Aeroespacial
La inversión en defensa está cambiando los requisitos de los sistemas para plataformas de combate e inteligencia, vigilancia y reconocimiento. Los programas de adquisición buscan cada vez más cargas útiles multiespectrales en lugar de cámaras de banda única. Una solicitud SBIR de la Marina de los Estados Unidos busca imágenes simultáneas de Extended-SWIR e infrarrojo de onda media dentro de un único conjunto de enfriador Dewar. Especifica operación entre 100 K y 160 K, óptica f/1,5 y resolución de 4 megapíxeles.[1] El requisito respalda la demanda de sistemas que combinan múltiples modos de detección en plataformas de defensa. El Mercado de Sistemas de Imágenes Extended-SWIR ofrece, por tanto, oportunidades en las que la detección láser, el reconocimiento de objetivos y la operación a través de agentes oscurecedores deben entregarse en una única carga útil. El SWIFT-EI de SCD utiliza un flujo de detección de eventos neuromórfico para admitir detección de alta velocidad de fotogramas con menor demanda de energía continua. Este diseño aborda los límites de peso, energía y volumen que han restringido las plataformas más pequeñas. Las actas de SPIE de 2025 también describieron fotodiodos de avalancha eSWIR para teledetección y seguimiento de puntos láser, incluido el seguimiento de puntos codificados desde plataformas aéreas. En abril de 2026, MKS Instruments presentó el objetivo de zoom continuo Ophir SWIR de 50 a 1.000 mm f/5,5 a 9,5 para misiones de vigilancia y seguridad. El objetivo admite la detección de vehículos a más de 35 km y detecta longitudes de onda láser a 850 nm, 905 nm, 1.064 nm y 1.550 nm. Estas opciones de productos muestran por qué los proveedores están combinando capacidades ópticas, de detector y de procesamiento para usuarios de defensa.
Inspección Industrial para Materiales de Difícil Medición
Las longitudes de onda Extended-SWIR superiores a 1,9 µm pueden distinguir polímeros, patrones de humedad y especies minerales que parecen similares en las bandas SWIR estándar. Esto crea un claro beneficio de inspección en entornos donde la separación de materiales afecta el rendimiento o el cumplimiento normativo. La capacidad de inspeccionar silicio y otros materiales más allá del espectro visible es relevante para los flujos de trabajo de empaquetado avanzado. A medida que aumentan los despliegues de memoria 3D-NAND y de alto ancho de banda, la inspección no destructiva se vuelve más relevante para el rendimiento de producción. El Mercado de Sistemas de Imágenes Extended-SWIR puede, por tanto, beneficiarse de las fábricas que necesitan inspección más allá de la superficie de un dispositivo de silicio. En 2025, Hamamatsu Photonics comercializó un sensor de imagen de área InGaAs con una respuesta espectral que se extiende hasta 2,55 µm. El producto fue posicionado para identificar resinas retardantes de llama en plásticos mixtos, que la clasificación SWIR estándar puede no separar eficazmente. Esta capacidad es importante para los operadores de reciclaje que trabajan con flujos de plásticos más complejos. Estas capacidades de sensor pueden respaldar la clasificación, inspección y verificación de materiales en aplicaciones industriales. El Mercado de Sistemas de Imágenes Extended-SWIR es, por tanto, menos dependiente de un único caso de uso en fábrica que las categorías de cámaras convencionales.
Expansión de la Clasificación Espectral Habilitada por Inteligencia Artificial
El aprendizaje automático está moviendo los sistemas Extended-SWIR desde la captura de datos hacia la evaluación de materiales en tiempo real. Esto puede reducir la necesidad de hardware espectrométrico separado y posprocesamiento especializado. Una investigación del IEEE publicada en 2026 describió un sensor SWIR basado en puntos cuánticos coloidales de 4,19 megapíxeles con convertidores analógico-digitales de pendiente única multietapa integrados en el chip.[2] El sensor alcanzó 30 fps a 20 MHz y tuvo un factor de llenado superior al 81%. La integración monolítica puede reducir los costos de unión por flip-chip asociados con los sensores SWIR tradicionales. Esto hace que las arquitecturas de menor costo sean más relevantes para el Mercado de Sistemas de Imágenes Extended-SWIR. Teledyne DALSA lanzó su cámara hiperspectral SWIR Kaleido en mayo de 2026. La cámara incluye selección de banda espectral a bordo y corrección de aberraciones. Estas características están diseñadas para mantener la calibración consistente en entornos de producción. La investigación de selección de bandas en la conducción urbana encontró que una estrategia de 3 bandas mejoró la separabilidad de objetivos entre un 70% y un 1.200% en comparación con las imágenes RGB. Los diseños espectrales más simples pueden, por tanto, cumplir requisitos que antes requerían cubos espectrales completos. Esto amplía la base de clientes potenciales más allá de los integradores especializados en fotónica.[3]
Demanda de Cargas Útiles de Longitud de Onda Extendida de Bajo SWaP
Los vehículos aéreos no tripulados, los equipos portátiles y los pequeños satélites tienen requisitos estrictos de peso, energía y volumen. Estas restricciones están alejando los sistemas de los voluminosos conjuntos Dewar hacia formatos termoeléctricos compactos y refrigerados por ciclo Stirling. En 2026, Emberion presentó una versión con interfaz digital serie de su cámara eSWIR basada en puntos cuánticos coloidales para usos en defensa y vehículos aéreos no tripulados. La empresa también presentó prototipos de sensores empaquetados a nivel de oblea destinados a reducir los costos unitarios de producción en volumen. Estos diseños admiten menor latencia y mayor interoperabilidad del sistema. El Mercado de Sistemas de Imágenes Extended-SWIR se beneficia cuando los paquetes de sensores pueden adaptarse a plataformas con capacidad de carga útil limitada. Raptor Photonics presentó el Kestrel 640 eSWIR en abril de 2026 para usos aerotransportados, científicos y de vigilancia. La cámara refrigerada por ciclo Stirling utiliza un sensor IRnova T2SL y alcanza 170 K. Cubre de 0,9 a 2,5 µm sin requerir infraestructura criogénica. Las arquitecturas T2SL y de puntos cuánticos coloidales pueden funcionar a temperaturas termoeléctrica o de ciclo Stirling compacto. Esto reduce la carga del criocooler, que históricamente impulsó gran parte del peso del sistema, el consumo de energía y la demanda de mantenimiento. Este cambio respalda el despliegue portátil en el Mercado de Sistemas de Imágenes Extended-SWIR.[4]
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Detector, Óptica y Calibración | -2.1% | Global | Corto plazo (≤ 2 años) |
| Controles de Exportación y Requisitos de Cadena de Suministro de Confianza | -1.5% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Compensaciones de Rendimiento de Rango Extendido y Corriente Oscura | -1.1% | Global | Largo plazo (≥ 4 años) |
| Software Específico de Aplicación e Integradores Especializados Limitados | -0.8% | Mercados emergentes en Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Detector, Óptica y Calibración
Las imágenes Extended-SWIR tienen un costo de entrada más alto que las imágenes SWIR estándar. Extender la respuesta de InGaAs más allá de 1,7 µm requiere un mayor contenido de indio en la aleación In1-xGaxAs. Esto aumenta el desajuste de red y la densidad de dislocaciones de hilo. El resultado puede ser una menor operabilidad del detector y mayores costos de matriz. Los límites de corte de longitud de onda más larga también empeoran las compensaciones de corriente oscura. El Mercado de Sistemas de Imágenes Extended-SWIR sigue siendo limitado, con compradores incapaces de soportar un enfriamiento más intenso o una corrección detallada por píxel. Las matrices InGaAs estándar pueden lograr una operabilidad de píxeles superior al 99%, pero los diseños de rango extendido necesitan una calibración más exigente. Los procesos de enfriamiento termoeléctrico más agresivos y los procesos de corrección añaden costos a nivel de componente y de sistema. La producción de puntos cuánticos coloidales puede tener costos estructurales más bajos, pero la calificación automotriz y militar aún requiere una inversión considerable. Una revisión de 2025 de la Universidad de Limerick de 216 cámaras hiperespectrales comerciales encontró que ninguna cumplía con los requisitos AEC-Q100. Esto muestra que la calificación automotriz sigue siendo un umbral importante para los proveedores de cámaras. Hasta que los rendimientos de puntos cuánticos coloidales funcionen de manera consistente en rangos de temperatura, la paridad precio-rendimiento con el InGaAs extendido seguirá siendo limitada.
Controles de Exportación y Requisitos de Cadena de Suministro de Confianza
Las matrices de plano focal de longitud de onda extendida están sujetas a controles de exportación que añaden costos de cumplimiento y complican las transacciones. La Lista de Control de Comercio de los Estados Unidos incluye requisitos ECCN 6A002 y 6A003 para tecnologías de imágenes relevantes. Es posible que se requieran licencias para muchos destinos y usos finales. Estas obligaciones dividen el panorama de proveedores de maneras que no se ven en las imágenes de silicio estándar. Las agencias de defensa también favorecen las cadenas de suministro nacionales o de los Cinco Ojos para matrices de plano focal sensibles. El Mercado de Sistemas de Imágenes Extended-SWIR puede, por tanto, permanecer concentrado en torno a proveedores calificados para programas de defensa de los Estados Unidos. La plataforma Acuros de SWIR Vision Systems tenía una clasificación EAR99 antes de la adquisición de la empresa por parte de onsemi en julio de 2024. El enfoque de puntos cuánticos coloidales sobre CMOS puede permitir la detección comercial con menos compensaciones. Su cobertura de longitud de onda actual está limitada a alrededor de 2,0 µm y no abarca el rango completo de Extended-SWIR. La ventaja está, por tanto, concentrada en aplicaciones comerciales que no requieren longitudes de onda más largas. Los requisitos de cadena de suministro de confianza aún protegen la fabricación calificada de InGaAs en programas de defensa sensibles. Los controles de exportación y las preferencias de contenido local continúan influyendo en las decisiones de abastecimiento en toda la cadena de valor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Detector:
El InGaAs Extendido Lidera, los Puntos Cuánticos Reconfiguran las PerspectivasEl InGaAs extendido mantuvo el 48,62% de los ingresos totales en 2025. Construyó esta posición a través de la inversión en semiconductores III-V y las capacidades de producción establecidas. Su historial de rendimiento incluye corriente oscura inferior a 200 fA a temperaturas termoeléctrica, altos factores de llenado y operabilidad de matriz superior al 99%. Los detectores InGaAsSb y de superred de Tipo II sirven rangos de longitud de onda similares y pueden gestionar la corriente oscura en límites de corte más largos. Raptor Photonics lanzó el Ninox eSWIR 640 en enero de 2026 con un sensor T2SL. La cámara alcanzó el 76% de eficiencia cuántica máxima a 1.600 nm y corriente oscura inferior a 200 fA a −100 °C. Estas métricas respaldan aplicaciones en imágenes científicas, imágenes hiperespectrales y vigilancia. Los detectores MCT y e-APD MCT proporcionan amplia versatilidad espectral para usos científicos y espaciales.
Lynred lanzó el detector Sirocco SW en enero de 2026 con tecnología MCT. El detector tiene una eficiencia cuántica superior al 80% en el rango de 0,8 a 2,5 µm y una corriente oscura de 150 fA a 190 K. Los puntos cuánticos coloidales son la tecnología de detector de más rápido crecimiento, con una CAGR del 15,64% hasta 2031. La adquisición de SWIR Vision Systems por parte de onsemi colocó las capacidades de puntos cuánticos coloidales compatibles con CMOS dentro de una gran base de fabricación de semiconductores. La investigación del IEEE también demostró un sensor SWIR de puntos cuánticos coloidales de PbS de 2.048 × 2.048 píxeles en un proceso CMOS de 0,18 µm. Hamamatsu respalda la industria de Sistemas de Imágenes Extended-SWIR a través de productos refrigerados y no refrigerados con longitudes de onda de corte de 1,8 a 2,6 µm. Estas alternativas amplían las opciones dentro del Mercado de Sistemas de Imágenes Extended-SWIR.

Por Rango de Longitud de Onda:
La Banda de 1,7 a Menos de 1,9 µm Ancla el Volumen, las Longitudes de Onda Más Largas Crecen por la Demanda de Espectroscopía La banda de 1,7 a menos de 1,9 µLa banda de 1,7 a menos de 1,9 µm mantuvo el 28,47% de los ingresos totales en 2025. Esta banda se utiliza ampliamente en vigilancia de defensa, inspección de semiconductores y clasificación industrial. Comienza más allá del límite de corte estándar de InGaAs y tiene un ecosistema de detectores y óptica más maduro. Se prevé que el rango de 2,5 a 2,7 µm crezca a una CAGR del 15,27% hasta 2031. Las longitudes de onda más largas admiten la detección de gases de efecto invernadero, incluidos CO₂, CH₄ y N₂O. También pueden identificar características minerales asociadas con óxidos de tierras raras, arcillas con litio y silicatos. Este rango respalda el monitoreo ambiental y la espectroscopía mineral.
El rango de 1,9 a 2,3 µm captura señales químicas cada vez más específicas. La absorción de agua cerca de 1,9 µm puede respaldar el mapeo de humedad en productos farmacéuticos. Las firmas de hidrocarburos en el rango de 2,0 a 2,2 µm pueden ayudar a la identificación de materiales. El rango de 2,1 a 2,5 µm cubre características de minerales de carbonato, silicato y arcilla utilizadas en cartografía geológica. La investigación sobre la predicción de proteínas en granos de trigo logró un R² de prueba de 0,8725 utilizando espectros SWIR de 982 a 2.577 nm. El trabajo encontró que estos espectros superaron a los modelos de infrarrojo cercano visible en más de 1,5 veces. Esta evidencia respalda una cobertura más amplia en el Mercado de Sistemas de Imágenes Extended-SWIR.
Por Formato de Sensor:
Las Cámaras de Exploración de Área Dominan, los Imágenes Hiperespectrales Marcan el RitmoLas cámaras e imágenes de exploración de área mantuvieron el 46,38% de los ingresos totales en 2025. Se utilizan en la orientación de defensa, la inspección de obleas de semiconductores y la visión artificial industrial general. La captura de imágenes bidimensionales a velocidades de video satisface las necesidades de estas aplicaciones. Los ecosistemas de lentes establecidos también pueden reducir el trabajo de integración. Se prevé que los imágenes hiperespectrales y multiespectrales crezcan a una CAGR del 16,86% hasta 2031. La selección espectral a bordo, los espectrógrafo corregidos y el soporte de GigE Vision y GenICam facilitan la integración con el software de visión artificial existente. Esto permite el despliegue directo en entornos de producción del cliente.
Las cámaras y detectores de exploración lineal respaldan los sistemas de transporte en seguridad alimentaria, productos farmacéuticos y reciclaje. Inspeccionan materiales que se mueven rápidamente frente a una matriz de sensores fija. La clasificación de plásticos y resinas retardantes de llama es un caso de uso creciente para este formato. Los módulos de detector y las matrices de plano focal suministran a los fabricantes de equipos originales que construyen instrumentos personalizados. Hamamatsu lanzó sus sensores de imagen de área InGaAs G17242 y G17243-0808T en febrero de 2026. Estos productos ofrecen un rango dinámico de 3.500:1 para imágenes hiperespectrales de infrarrojo cercano. El Kaleido de Teledyne ofrece una resolución espacial de 1.280 píxeles y velocidades de línea superiores a 2,3 kHz en un factor de forma integrado. El Mercado de Sistemas de Imágenes Extended-SWIR se beneficia cuando los productos reducen el número de componentes que los constructores de sistemas deben validar.
Por Industria de Usuario Final:
La Defensa Domina Hoy, el Sector Automotriz Define el Próximo CicloEl sector aeroespacial y de defensa representó el 35,74% de los ingresos totales en 2025. Este segmento puede aceptar costos unitarios más altos y opera a través de largos ciclos de adquisición. Necesita sensores que puedan operar a través de humo, niebla y otros agentes oscurecedores en el campo de batalla. La demanda incluye inteligencia, vigilancia y reconocimiento aerotransportados, así como conciencia situacional naval. La solicitud de la Marina de los Estados Unidos para imágenes combinadas eSWIR y MWIR también apunta al uso en buques de superficie. La inspección de semiconductores y electrónica es una aplicación de nivel medio técnicamente importante. La transparencia SWIR a través del silicio respalda la inspección de pilas de chips en crecimiento sin dañar el dispositivo.
Se prevé que el sector automotriz y de transporte crezca a una CAGR del 15,92% hasta 2031. Los usos potenciales incluyen la percepción de sistemas avanzados de asistencia al conductor, el monitoreo de ocupación en cabina y la iluminación LiDAR de ojo seguro. TriEye y LITEON Technology anunciaron una asociación en agosto de 2025 que combinó el sensor SWIR basado en CMOS TES200 con una matriz VCSEL de 1.135 nm. La asociación apunta a aplicaciones automotrices, industriales y de robótica. La minería, la alimentación y la agricultura, la energía y la electricidad, y la salud y las ciencias de la vida forman la base de demanda industrial más amplia. Las aplicaciones alimentarias incluyen el mapeo de humedad, la detección de contaminantes y la predicción de propiedades nutricionales. Las aplicaciones energéticas incluyen la inspección de células fotovoltaicas y la detección de defectos en materiales compuestos. Estas aplicaciones amplían la industria de Sistemas de Imágenes Extended-SWIR y el Mercado de Sistemas de Imágenes Extended-SWIR más allá de la adquisición de defensa.
Análisis Geográfico
Mercado de Sistemas de Imágenes Extended-SWIR en América del Norte
América del Norte mantuvo el 37,16% de la participación del Mercado de Sistemas de Imágenes Extended-SWIR en 2025. La adquisición de defensa de los Estados Unidos, los principales fabricantes de detectores y un ecosistema de visión artificial desarrollado respaldan esta posición. La solicitud de cámara eSWIR y MWIR de la Marina de los Estados Unidos muestra la demanda institucional en los programas de defensa. Las aplicaciones de orientación del Ejército de los Estados Unidos y el financiamiento SBIR para la detección asincrónica de pulsos láser también respaldan el desarrollo local. Los Reglamentos de Administración de Exportaciones y los requisitos ITAR refuerzan las preferencias de suministro local para la adquisición clasificada. Canadá añade demanda a través de la fabricación de semiconductores y la minería. México proporciona un caso de uso emergente en el procesamiento de alimentos y el control de calidad agrícola.
Mercado de Sistemas de Imágenes Extended-SWIR en Europa
Europa tiene una fuerte inversión en óptica de defensa y demanda de visión artificial industrial. Francia alberga a Lynred, que presentó el detector Sirocco SW en enero de 2026. El producto traslada el rendimiento MCT de las aplicaciones espaciales a la minería, la agricultura y el monitoreo climático. Oxford Instruments adquirió First Light Imaging en enero de 2024 por una contraprestación inicial en efectivo de 15,7 millones de EUR (17,2 millones de USD), con hasta 3 millones de EUR (3,3 millones de USD) condicionados al rendimiento comercial. La transacción amplió la cartera de Andor con capacidad de cámara MCT e-APD. La base de óptica de precisión y automatización de Alemania respalda la inspección de semiconductores y productos farmacéuticos. La Directiva de Informes de Sostenibilidad Corporativa de la Unión Europea, que aplica requisitos de divulgación climática verificada a partir de 2026, puede respaldar la demanda de herramientas de monitoreo de emisiones y recursos.
Mercado de Sistemas de Imágenes Extended-SWIR en Asia-Pacífico y América del Sur
Se prevé que Asia-Pacífico crezca a una CAGR del 16,48% hasta 2031. La expansión de semiconductores en Corea del Sur, Taiwán y Japón respalda la demanda de inspección de obleas. China e India añaden demanda de agrofotónica e inspección de seguridad alimentaria. Hamamatsu lanzó el sensor lineal InGaAs no refrigerado G1682x en agosto de 2025 para espectrofotometría en el rango de 0,9 a 2,1 µm. Le siguieron los sensores de área G17242 y G17243-0808T en febrero de 2026. La inversión en semiconductores de China crea demanda a corto plazo para inspecciones y presión a largo plazo para la localización de proveedores extranjeros. América del Sur está viendo una mayor demanda de exploración de litio y cobre en Brasil y Argentina. La expansión regional añade demanda al Mercado de Sistemas de Imágenes Extended-SWIR.
Panorama Competitivo
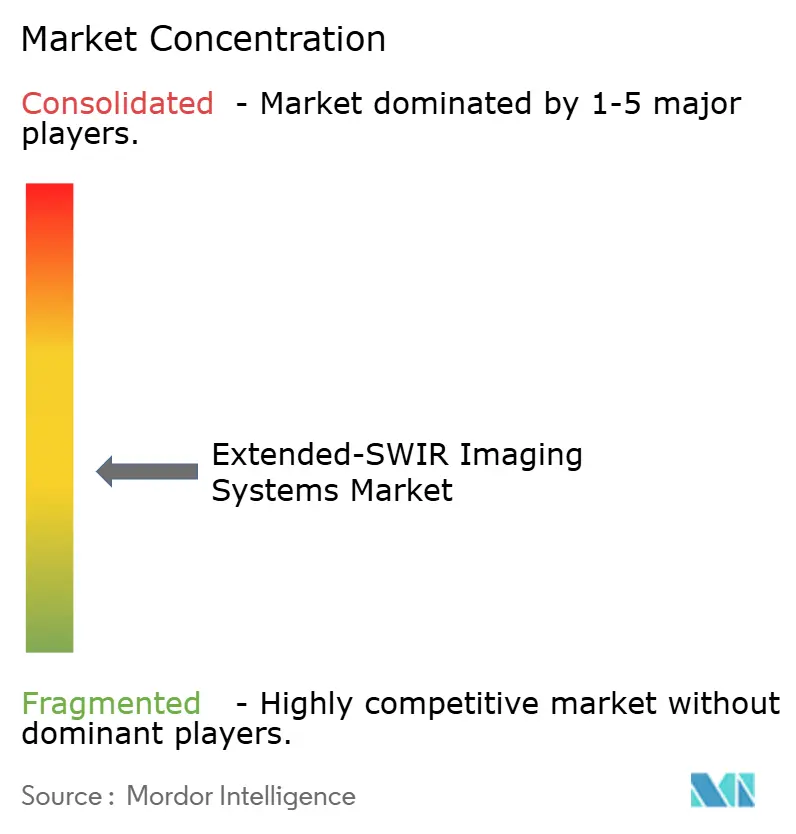
El Mercado de Sistemas de Imágenes Extended-SWIR está moderadamente fragmentado. Teledyne Technologies, Lynred, Hamamatsu Photonics K.K. y Collins Aerospace forman un nivel superior especializado en detectores y cámaras de grado de defensa. Raptor Photonics, Xenics NV, Allied Vision Technologies, Princeton Infrared Technologies y New Imaging Technologies compiten a través de la especialización en formato y la adecuación a la aplicación. La competencia en el Mercado de Sistemas de Imágenes Extended-SWIR está pasando de la fotometría del detector únicamente hacia sistemas completos. Los proveedores están combinando sensores, espectrógrafo, calibración y software en plataformas validadas. Este enfoque puede reducir el trabajo de integración para los fabricantes de equipos originales. También permite a las empresas atender a usuarios industriales sin una profunda experiencia en fotónica.
El Kaleido de Teledyne DALSA es un ejemplo actual de este enfoque integrado. La cámara combina funciones de sensor, espectrógrafo e interfaz que anteriormente eran componentes separados. onsemi adquirió SWIR Vision Systems en julio de 2024, añadiendo imágenes SWIR basadas en puntos cuánticos coloidales a su plataforma de sensor CMOS. Safran Defense and Space, Inc. adquirió Attollo Engineering en septiembre de 2025, ampliando su capacidad de detección compacta SWIR y MWIR. Estos movimientos muestran el interés continuo en unir la tecnología de sensores con la fabricación a gran escala o el despliegue de sistemas calificados para vuelo. La actividad de patentes también respalda esta dirección. La Oficina de Patentes y Marcas de los Estados Unidos otorgó la Patente de los Estados Unidos 12.379.205 a SWIR Vision Systems en agosto de 2025 para la detección de profundidad óptica utilizando fotodetectores de puntos cuánticos coloidales de alta velocidad.
La oportunidad abierta permanece en la intersección de la cobertura de 2,0 a 2,7 µm, la clasificación no ITAR y la calificación AEC-Q100. Ningún producto actual en la investigación suministrada cumple las 3 condiciones. Las plataformas de puntos cuánticos coloidales en procesos de fundición CMOS establecidos pueden ofrecer una ruta hacia esa combinación. Safran Electronics and Defense firmó un memorando de entendimiento con Theon en junio de 2026 para una empresa conjunta centrada en sistemas EO/IR aerotransportados para vehículos aéreos no tripulados. Los sistemas planificados apuntan a cardanes de menos de 8 kg. Esto mantiene la integración eSWIR para plataformas de inteligencia, vigilancia y reconocimiento de drones como una prioridad a corto plazo. El Mercado de Sistemas de Imágenes Extended-SWIR sigue siendo competitivo porque los requisitos de rendimiento difieren sustancialmente entre los clientes de defensa, industriales, ambientales y automotrices.
Líderes de la Industria de Sistemas de Imágenes Extended-SWIR
-
Lynred
-
Teledyne Technologies Incorporated
-
Hamamatsu Photonics K.K.
-
Collins Aerospace
-
Xenics NV
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Imágenes Extended-SWIR Empresas cubiertas en este informe
- Teledyne Technologies Incorporated
- Lynred
- Hamamatsu Photonics K.K.
- Collins Aerospace
- Xenics NV
- Allied Vision Technologies GmbH
- Raptor Photonics Limited
- New Imaging Technologies
- SWIR Vision Systems, Inc.
- Safran Defense and Space, Inc.
- Princeton Infrared Technologies, Inc.
- Oxford Instruments plc
- First Light Imaging SAS
- QDI Systems B.V.
- TriEye Ltd.
- Emberion Oy
- Quantum Solutions
- Konica Minolta, Inc.
- Omron Corporation
- BaySpec, Inc.
- Leonardo S.p.A.
Desarrollos recientes de la industria en Mercado de Sistemas de Imágenes Extended-SWIR
- Junio de 2026: Safran Electronics and Defense y Theon Systems firmaron un memorando de entendimiento para establecer una empresa conjunta para el diseño, desarrollo y comercialización de sistemas EO/IR aerotransportados para vehículos aéreos no tripulados, apuntando específicamente a cardanes de menos de 8 kg para inteligencia, vigilancia y reconocimiento y orientación. La empresa conjunta posiciona los sensores con capacidad eSWIR para el mercado de defensa de drones, que está acelerando la adquisición tras los compromisos de modernización de la defensa europea.
- Abril de 2026: Teledyne DALSA lanzó el producto registrado Kaleido, una cámara hiperspectral SWIR que integra sensor, espectrógrafo e interfaz para aplicaciones de clasificación industrial que incluyen reciclaje, seguridad alimentaria, productos farmacéuticos y gestión de residuos, con una resolución espacial de 1.280 píxeles y velocidades de línea superiores a 2,3 kHz. El lanzamiento consolida la posición de Teledyne en el segmento hiperspectral industrial al eliminar la necesidad de integración de espectrógrafo de terceros, reduciendo el costo del sistema y el tiempo de comercialización para los constructores de máquinas.
- Abril de 2026: Raptor Photonics presentó el Kestrel 640 eSWIR, una cámara SWIR extendida refrigerada por ciclo Stirling impulsada por el sensor T2SL de IRnova y que se enfría hasta 170 K, dirigida a aplicaciones científicas, aerotransportadas y de vigilancia que requieren sensibilidad de 0,9 a 2,5 µm sin infraestructura criogénica.
Alcance del Informe Global del Mercado de Sistemas de Imágenes Extended-SWIR
El Mercado de Sistemas de Imágenes Extended-SWIR se refiere a tecnologías ópticas avanzadas que operan en el rango de longitud de onda de 1,7 a 2,7 µm para capturar imágenes de alto contraste basadas en firmas únicas de absorción química. Estos sistemas utilizan detectores especializados como InGaAs extendido o MCT y están disponibles en formatos de exploración de área, exploración lineal o hiperspectral. Son fundamentales para aplicaciones que requieren penetración profunda de materiales, análisis preciso de composición química y visión nocturna mejorada en industrias como la aeroespacial y de defensa, la inspección de semiconductores, la minería y la salud.
El Informe del Mercado de Sistemas de Imágenes Extended-SWIR está segmentado por Tecnología de Detector (InGaAs Extendido, InGaAsSb / Superred de Tipo II, HgCdTe (MCT) / e-APD MCT, Puntos Cuánticos Coloidales y Otros Materiales Emergentes), Rango de Longitud de Onda (1,7 - menos de 1,9 µm, 1,9 - menos de 2,1 µm, 2,1 - menos de 2,3 µm, 2,3 - menos de 2,5 µm y 2,5 - menos de 2,7 µm), Formato de Sensor (Cámaras e Imágenes de Exploración de Área, Cámaras y Detectores de Exploración Lineal, Imágenes Hiperespectrales / Multiespectrales y Módulos de Detector y Matrices de Plano Focal), Industria de Usuario Final (Aeroespacial y Defensa, Semiconductores y Electrónica, Fabricación Industrial y Automatización, Alimentación y Agricultura, Minería, Energía y Electricidad, Automotriz y Transporte, Salud y Ciencias de la Vida y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| InGaAs Extendido |
| InGaAsSb / Superred de Tipo II |
| HgCdTe (MCT) / e-APD MCT |
| Puntos Cuánticos Coloidales |
| Otros Materiales Emergentes |
| 1,7 - Menos de 1,9 µm |
| 1,9 - Menos de 2,1 µm |
| 2,1 - Menos de 2,3 µm |
| 2,3 - Menos de 2,5 µm |
| 2,5 - Menos de 2,7 µm |
| Cámaras e Imágenes de Exploración de Área |
| Cámaras y Detectores de Exploración Lineal |
| Imágenes Hiperespectrales / Multiespectrales |
| Módulos de Detector y Matrices de Plano Focal |
| Aeroespacial y Defensa |
| Semiconductores y Electrónica |
| Fabricación Industrial y Automatización |
| Alimentación y Agricultura |
| Minería |
| Energía y Electricidad |
| Automotriz y Transporte |
| Salud y Ciencias de la Vida |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Tecnología de Detector | InGaAs Extendido | ||
| InGaAsSb / Superred de Tipo II | |||
| HgCdTe (MCT) / e-APD MCT | |||
| Puntos Cuánticos Coloidales | |||
| Otros Materiales Emergentes | |||
| Por Rango de Longitud de Onda | 1,7 - Menos de 1,9 µm | ||
| 1,9 - Menos de 2,1 µm | |||
| 2,1 - Menos de 2,3 µm | |||
| 2,3 - Menos de 2,5 µm | |||
| 2,5 - Menos de 2,7 µm | |||
| Por Formato de Sensor | Cámaras e Imágenes de Exploración de Área | ||
| Cámaras y Detectores de Exploración Lineal | |||
| Imágenes Hiperespectrales / Multiespectrales | |||
| Módulos de Detector y Matrices de Plano Focal | |||
| Por Industria de Usuario Final | Aeroespacial y Defensa | ||
| Semiconductores y Electrónica | |||
| Fabricación Industrial y Automatización | |||
| Alimentación y Agricultura | |||
| Minería | |||
| Energía y Electricidad | |||
| Automotriz y Transporte | |||
| Salud y Ciencias de la Vida | |||
| Otras Industrias de Usuario Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del Mercado de Sistemas de Imágenes Extended-SWIR?
Se proyecta que el mercado crezca de 105,06 millones de USD en 2025 a 225,23 millones de USD en 2031, a una CAGR del 13,79% de 2026 a 2031.
¿Qué tecnología de detector lidera los sistemas de imágenes Extended-SWIR?
El InGaAs extendido lideró con una participación del 48,62% en 2025, respaldado por el rendimiento establecido y las capacidades de producción.
¿Qué rango de longitud de onda Extended-SWIR está creciendo más rápido?
Se prevé que el rango de 2,5 a 2,7 µm crezca a una CAGR del 15,27% hasta 2031, respaldado por aplicaciones de monitoreo de gases de efecto invernadero y espectroscopía mineral.
¿Por qué se utilizan los sistemas Extended-SWIR en la inspección industrial?
Pueden distinguir propiedades de materiales, patrones de humedad, polímeros y características de silicio subsuperficial que los sistemas de imágenes estándar no pueden identificar.
¿Qué región se espera que crezca más rápido hasta 2031?
Se prevé que Asia-Pacífico crezca a una CAGR del 16,48%, respaldado por la fabricación de semiconductores y la demanda de inspección agrícola.
¿Qué limita una adopción más amplia de las cámaras Extended-SWIR?
Los costos de detector y calibración, los controles de exportación, los desafíos de rendimiento de rango extendido y la escasez de software especializado y habilidades de integración siguen siendo restricciones clave.