
Taille et Part du Marché des Systèmes d'Imagerie Extended-SWIR
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
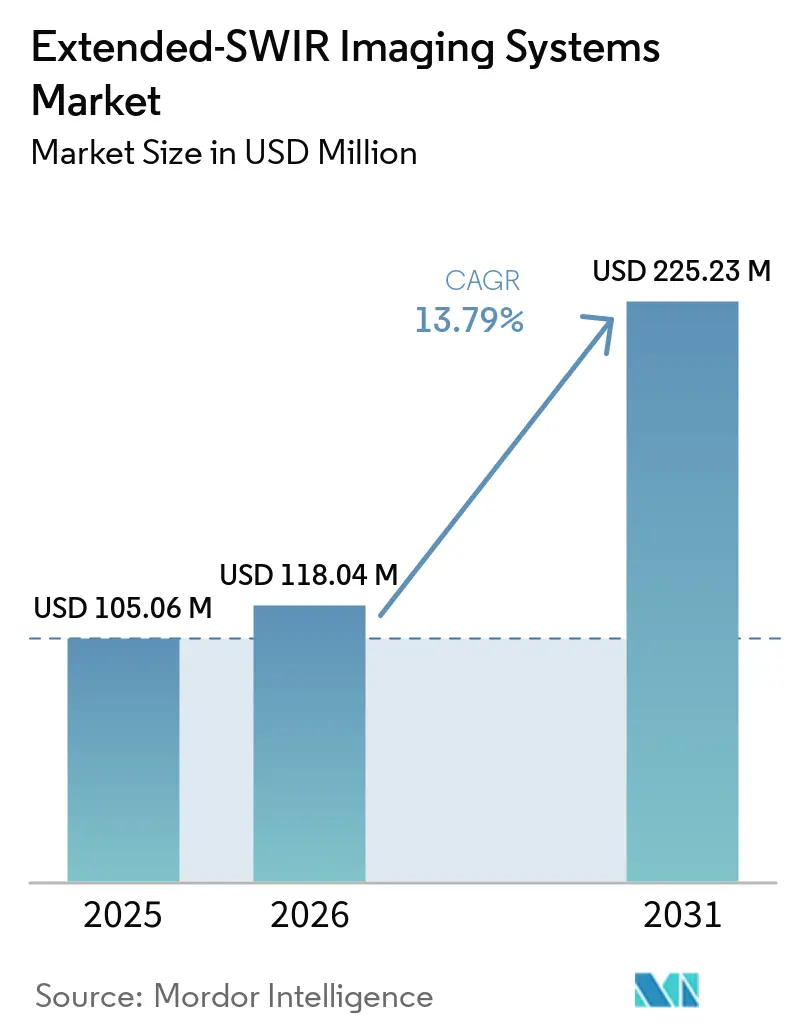
| Taille du Marché (2026) | 118.04 Millions de dollars américains |
| Taille du Marché (2031) | 225.23 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 13.79 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché des Systèmes d'Imagerie Extended-SWIR par Mordor Intelligence
La taille du Marché des Systèmes d'Imagerie Extended-SWIR devrait s'étendre de 105,06 millions USD en 2025 à 118,04 millions USD en 2026, puis à 225,23 millions USD d'ici 2031, enregistrant un CAGR de 13,79 % entre 2026 et 2031. L'imagerie Extended-SWIR couvre des longueurs d'onde au-delà de la coupure conventionnelle InGaAs à 1,7 µm, atteignant des fenêtres de transmission atmosphérique jusqu'à 2,7 µm. Cette plage peut révéler l'absorption chimique, la composition des matériaux et le contraste spectral que les systèmes SWIR standard ne peuvent pas détecter dans le Marché des Systèmes d'Imagerie Extended-SWIR. Les conceptions thermoélectriques compactes et à température ambiante remplacent les assemblages refroidis cryogéniquement de qualité laboratoire dans davantage d'applications de terrain. Les achats de défense et l'inspection industrielle assistée par intelligence artificielle élargissent la demande dans les usages établis et émergents. Le Marché des Systèmes d'Imagerie Extended-SWIR bénéficie également de systèmes pouvant être installés sur des nacelles orientables et des lignes de convoyeurs plutôt que dans des environnements de laboratoire fixes uniquement.
Principaux Enseignements du Rapport
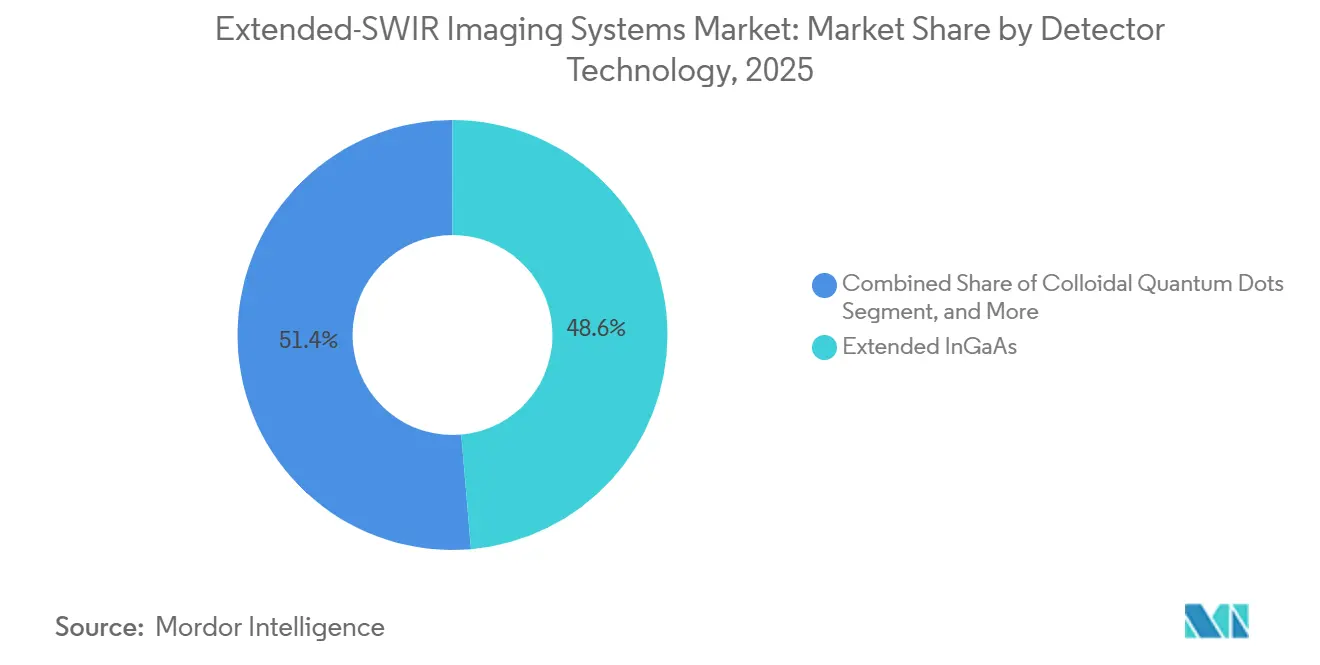
- Par technologie de détecteur, l'InGaAs étendu détenait 48,62 % de la part du Marché des Systèmes d'Imagerie Extended-SWIR en 2025, tandis que les points quantiques colloïdaux devraient croître à un CAGR de 15,64 % jusqu'en 2031.
- Par plage de longueurs d'onde, la bande 1,7 à moins de 1,9 µm représentait 28,47 % du chiffre d'affaires total en 2025, tandis que la bande 2,5 à 2,7 µm devrait croître à un CAGR de 15,27 % jusqu'en 2031.
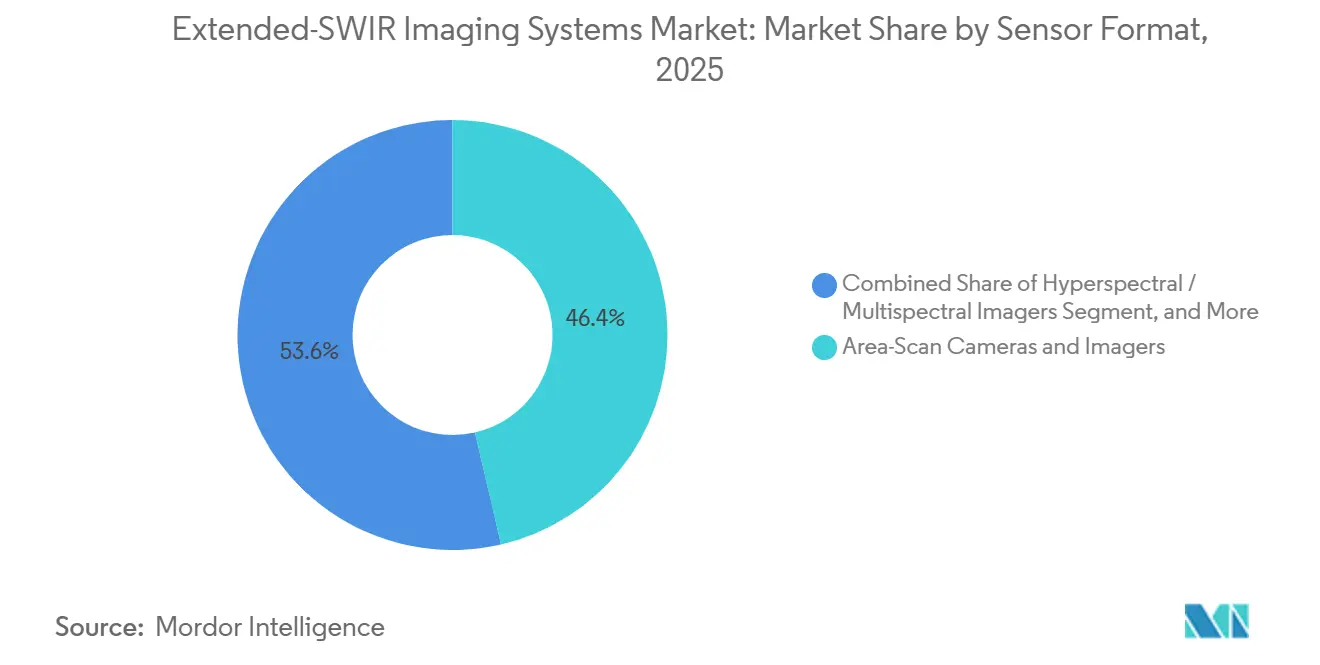
- Par format de capteur, les caméras à balayage de surface et les imageurs détenaient 46,38 % de la part du Marché des Systèmes d'Imagerie Extended-SWIR en 2025, tandis que les imageurs hyperspectraux et multispectraux devraient croître à un CAGR de 16,86 % jusqu'en 2031.
- Par industrie utilisatrice finale, l'aérospatiale et la défense détenaient 35,74 % de la part en 2025, tandis que l'automobile et le transport devraient croître à un CAGR de 15,92 % jusqu'en 2031.
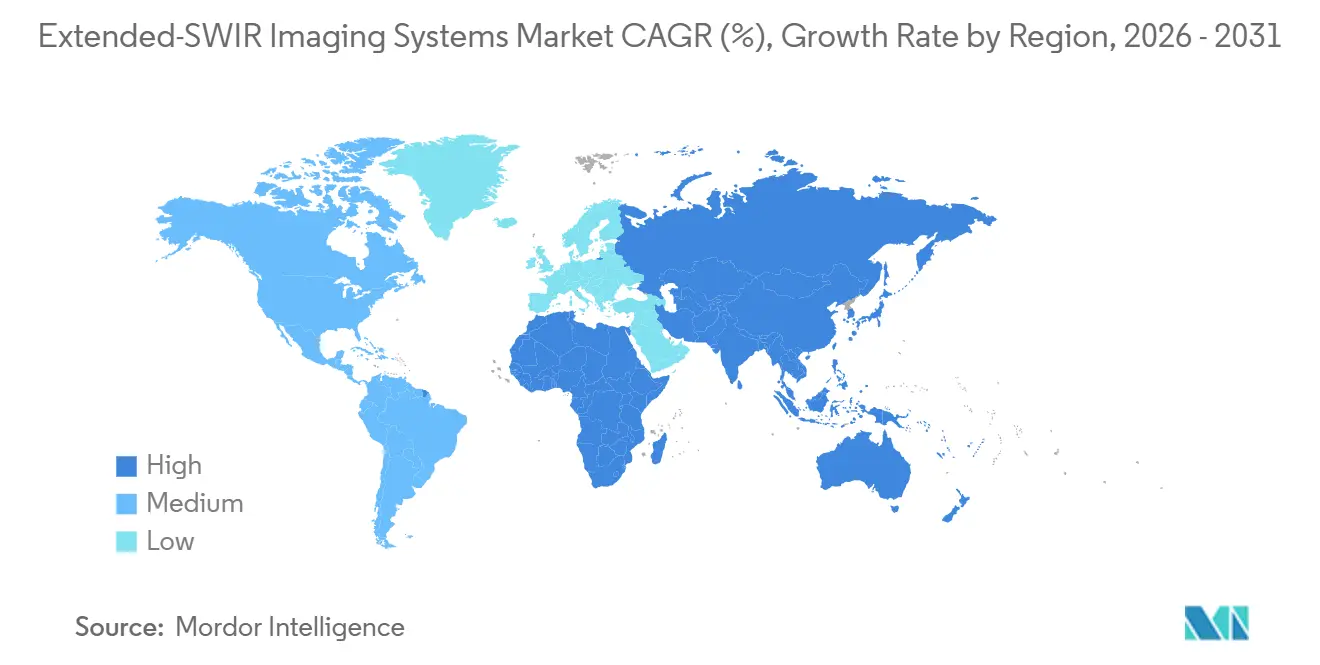
- Par géographie, l'Amérique du Nord détenait 37,16 % de la part du Marché des Systèmes d'Imagerie Extended-SWIR en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 16,48 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Modernisation de la Défense et de l'Aérospatiale
Les investissements dans la défense modifient les exigences des systèmes pour les plateformes de combat et de renseignement, surveillance et reconnaissance. Les programmes d'acquisition recherchent de plus en plus des charges utiles multispectrales plutôt que des caméras à bande unique. Une sollicitation SBIR de la Marine américaine recherche une imagerie Extended-SWIR et infrarouge à ondes moyennes simultanée au sein d'un seul assemblage de refroidisseur Dewar. Elle spécifie un fonctionnement entre 100 K et 160 K, une optique f/1,5 et une résolution de 4 mégapixels.[1] Cette exigence soutient la demande de systèmes combinant plusieurs modes de détection sur des plateformes de défense. Le Marché des Systèmes d'Imagerie Extended-SWIR offre donc des opportunités dans lesquelles la détection laser, la reconnaissance de cibles et le fonctionnement à travers des agents obscurcissants doivent être assurés dans une seule charge utile. Le SWIFT-EI de SCD utilise un flux de détection d'événements neuromorphique pour prendre en charge la détection à haute cadence d'images avec une demande d'alimentation continue réduite. Cette conception répond aux limites de poids, de puissance et de volume qui ont restreint les plateformes plus petites. Les actes de conférence SPIE de 2025 ont également décrit des photodiodes à avalanche eSWIR pour la télédétection et le suivi de points laser, y compris le suivi de points codés depuis des plateformes aéroportées. En avril 2026, MKS Instruments a présenté l'objectif à zoom continu Ophir SWIR 50 à 1 000 mm f/5,5 à 9,5 pour les missions de surveillance et de sécurité. L'objectif prend en charge la détection de véhicules au-delà de 35 km et détecte les longueurs d'onde laser à 850 nm, 905 nm, 1 064 nm et 1 550 nm. Ces choix de produits illustrent pourquoi les fournisseurs combinent des capacités optiques, de détection et de traitement pour les utilisateurs de défense.
Inspection Industrielle pour les Matériaux Difficiles à Mesurer
Les longueurs d'onde Extended-SWIR au-delà de 1,9 µm peuvent distinguer les polymères, les profils d'humidité et les espèces minérales qui semblent similaires dans les bandes SWIR standard. Cela crée un avantage d'inspection clair dans les environnements où la séparation des matériaux affecte le rendement ou la conformité. La capacité à inspecter le silicium et d'autres matériaux au-delà du spectre visible est pertinente pour les flux de travail d'emballage avancé. À mesure que les déploiements de mémoire 3D-NAND et à haute bande passante augmentent, l'inspection non destructive devient plus pertinente pour le rendement de production. Le Marché des Systèmes d'Imagerie Extended-SWIR peut donc bénéficier des usines qui ont besoin d'une inspection au-delà de la surface d'un dispositif en silicium. En 2025, Hamamatsu Photonics a commercialisé un capteur d'image de surface InGaAs avec une réponse spectrale s'étendant jusqu'à 2,55 µm. Le produit a été positionné pour identifier les résines ignifuges dans les plastiques mélangés, que la classification SWIR standard ne peut pas séparer efficacement. Cette capacité est importante pour les opérateurs de recyclage travaillant avec des flux de plastiques plus complexes. Ces capacités de capteur peuvent soutenir le tri, l'inspection et la vérification des matériaux dans les applications industrielles. Le Marché des Systèmes d'Imagerie Extended-SWIR est ainsi moins dépendant d'un seul cas d'usage en usine que les catégories de caméras conventionnelles.
Expansion de la Classification Spectrale Assistée par Intelligence Artificielle
L'apprentissage automatique fait évoluer les systèmes Extended-SWIR de la capture de données vers l'évaluation des matériaux en temps réel. Cela peut réduire le besoin de matériel spectromètre séparé et de post-traitement spécialisé. Une recherche IEEE publiée en 2026 a décrit un capteur SWIR à base de points quantiques colloïdaux de 4,19 mégapixels avec des convertisseurs analogique-numérique à pente unique multistep intégrés sur puce.[2] Le capteur a atteint 30 images par seconde à 20 MHz et avait un facteur de remplissage supérieur à 81 %. L'intégration monolithique peut réduire les coûts de liaison par flip-chip associés aux capteurs SWIR traditionnels. Cela rend les architectures à moindre coût plus pertinentes pour le Marché des Systèmes d'Imagerie Extended-SWIR. Teledyne DALSA a lancé sa caméra hyperspectrale SWIR Kaleido en mai 2026. La caméra comprend une sélection de bandes spectrales embarquée et une correction des aberrations. Ces fonctionnalités sont conçues pour maintenir une calibration cohérente dans les environnements de production. La recherche sur la sélection de bandes en conduite urbaine a révélé qu'une stratégie à 3 bandes améliorait la séparabilité des cibles de 70 % à 1 200 % par rapport à l'imagerie RVB. Des conceptions spectrales plus simples peuvent donc répondre à des exigences qui nécessitaient autrefois des cubes spectraux complets. Cela élargit la base de clients adressables au-delà des intégrateurs photoniques spécialisés.[3]
Demande de Charges Utiles à Longueur d'Onde Étendue et Faible Encombrement
Les véhicules aériens sans pilote, les équipements portables et les petits satellites ont des exigences strictes en matière de poids, de puissance et de volume. Ces contraintes font évoluer les systèmes des assemblages Dewar encombrants vers des formats thermoélectriques compacts et refroidis par cycle de Stirling. En 2026, Emberion a présenté une version à interface numérique série de sa caméra eSWIR à base de points quantiques colloïdaux pour les usages de défense et de véhicules aériens sans pilote. La société a également présenté des prototypes de capteurs conditionnés au niveau de la tranche destinés à réduire les coûts unitaires en production de volume. Ces conceptions favorisent une latence plus faible et une meilleure interopérabilité des systèmes. Le Marché des Systèmes d'Imagerie Extended-SWIR bénéficie lorsque les boîtiers de capteurs peuvent s'adapter à des plateformes à capacité de charge utile limitée. Raptor Photonics a présenté le Kestrel 640 eSWIR en avril 2026 pour les usages aéroportés, scientifiques et de surveillance. La caméra refroidie par cycle de Stirling utilise un capteur IRnova T2SL et atteint 170 K. Elle couvre 0,9 à 2,5 µm sans nécessiter d'infrastructure cryogénique. Les architectures T2SL et à points quantiques colloïdaux peuvent fonctionner à des températures thermoélectriques ou refroidies par cycle de Stirling compact. Cela réduit la contrainte du cryorefroidisseur, qui a historiquement représenté une grande partie du poids du système, de la consommation d'énergie et de la demande de maintenance. Ce changement favorise le déploiement portable dans le Marché des Systèmes d'Imagerie Extended-SWIR.[4]
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés des Détecteurs, de l'Optique et de la Calibration | -2.1% | Mondial | Court terme (≤ 2 ans) |
| Contrôles à l'Exportation et Exigences d'Approvisionnement de Confiance | -1.5% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Compromis de Rendement à Longue Portée et de Courant d'Obscurité | -1.1% | Mondial | Long terme (≥ 4 ans) |
| Logiciels Spécifiques aux Applications et Intégrateurs Qualifiés Limités | -0.8% | Marchés émergents en Asie-Pacifique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés des Détecteurs, de l'Optique et de la Calibration
L'imagerie Extended-SWIR présente un coût d'entrée plus élevé que l'imagerie SWIR standard. L'extension de la réponse InGaAs au-delà de 1,7 µm nécessite une teneur en indium plus élevée dans l'alliage In1-xGaxAs. Cela augmente le désaccord de maille et la densité de dislocations de propagation. Le résultat peut être une opérabilité de détecteur plus faible et des coûts de réseau plus élevés. Des coupures à des longueurs d'onde plus longues aggravent également les compromis de courant d'obscurité. Le Marché des Systèmes d'Imagerie Extended-SWIR reste contraint, les acheteurs étant incapables de prendre en charge un refroidissement plus puissant ou une correction détaillée par pixel. Les réseaux InGaAs standard peuvent atteindre une opérabilité des pixels supérieure à 99 %, mais les conceptions à longue portée nécessitent une calibration plus exigeante. Des processus de refroidissement thermoélectrique et de correction plus agressifs ajoutent des coûts au niveau des composants et des systèmes. La production de points quantiques colloïdaux peut avoir des coûts structurels plus faibles, mais la qualification automobile et militaire nécessite encore un investissement considérable. Une revue de 2025 de l'Université de Limerick portant sur 216 caméras hyperspectrales commerciales a révélé qu'aucune ne répondait aux exigences AEC-Q100. Cela montre que la qualification automobile reste un seuil majeur pour les fournisseurs de caméras. Tant que les rendements des points quantiques colloïdaux ne seront pas constants sur toutes les plages de température, la parité prix-performance avec l'InGaAs étendu restera limitée.
Contrôles à l'Exportation et Exigences d'Approvisionnement de Confiance
Les réseaux de plans focaux à longueur d'onde étendue sont soumis à des contrôles à l'exportation qui ajoutent des coûts de conformité et compliquent les transactions. La liste de contrôle du commerce des États-Unis comprend les exigences ECCN 6A002 et 6A003 pour les technologies d'imagerie concernées. Des licences peuvent être requises pour de nombreuses destinations et utilisations finales. Ces obligations divisent le paysage des fournisseurs d'une manière non observée dans l'imagerie silicium standard. Les agences de défense favorisent également les chaînes d'approvisionnement nationales ou des Five Eyes pour les réseaux de plans focaux sensibles. Le Marché des Systèmes d'Imagerie Extended-SWIR peut donc rester concentré autour de fournisseurs qualifiés pour les programmes de défense américains. La plateforme Acuros de SWIR Vision Systems avait une classification EAR99 avant l'acquisition de la société par onsemi en juillet 2024. L'approche CQD sur CMOS peut permettre une détection commerciale avec moins de compromis. Sa couverture de longueur d'onde actuelle est limitée à environ 2,0 µm et ne couvre pas la plage Extended-SWIR complète. L'avantage est donc concentré dans les applications commerciales qui ne nécessitent pas de longueurs d'onde plus longues. Les exigences d'approvisionnement de confiance protègent toujours la fabrication InGaAs qualifiée dans les programmes de défense sensibles. Les contrôles à l'exportation et les préférences de contenu local continuent d'influencer les décisions d'approvisionnement tout au long de la chaîne de valeur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Technologie de Détecteur :
L'InGaAs Étendu en Tête, les Points Quantiques Redéfinissent les PerspectivesL'InGaAs étendu détenait 48,62 % du chiffre d'affaires total en 2025. Il a construit cette position grâce aux investissements dans les semi-conducteurs III-V et aux capacités de production établies. Son bilan de performance comprend un courant d'obscurité inférieur à 200 fA aux températures thermoélectriques, des facteurs de remplissage élevés et une opérabilité des réseaux supérieure à 99 %. Les détecteurs InGaAsSb et à superréseau de Type II couvrent des plages de longueurs d'onde similaires et peuvent gérer le courant d'obscurité à des coupures plus longues. Raptor Photonics a lancé le Ninox eSWIR 640 en janvier 2026 avec un capteur T2SL. La caméra a atteint 76 % d'efficacité quantique de crête à 1 600 nm et un courant d'obscurité inférieur à 200 fA à −100 °C. Ces métriques soutiennent les applications en imagerie scientifique, imagerie hyperspectrale et surveillance. Les détecteurs MCT et e-APD MCT offrent une large polyvalence spectrale pour les usages scientifiques et spatiaux.
Lynred a lancé le détecteur Sirocco SW en janvier 2026 avec la technologie MCT. Le détecteur a une efficacité quantique supérieure à 80 % sur 0,8 à 2,5 µm et un courant d'obscurité de 150 fA à 190 K. Les points quantiques colloïdaux sont la technologie de détecteur à la croissance la plus rapide, avec un CAGR de 15,64 % jusqu'en 2031. L'acquisition de SWIR Vision Systems par onsemi a placé les capacités CQD compatibles CMOS au sein d'une grande base de fabrication de semi-conducteurs. La recherche IEEE a également démontré un capteur SWIR PbS CQD de 2 048 × 2 048 pixels dans un procédé CMOS de 0,18 µm. Hamamatsu soutient le secteur des Systèmes d'Imagerie Extended-SWIR grâce à des produits refroidis et non refroidis avec des longueurs d'onde de coupure de 1,8 à 2,6 µm. Ces alternatives élargissent les choix au sein du Marché des Systèmes d'Imagerie Extended-SWIR.

Par Plage de Longueurs d'Onde :
La Bande 1,7 à Moins de 1,9 µm Ancre les Volumes, les Longueurs d'Onde Plus Longues Croissent sur la Demande en Spectroscopie La bande 1,7 à moins de 1,9 µLa bande 1,7 à moins de 1,9 µm détenait 28,47 % du chiffre d'affaires total en 2025. Cette bande est largement utilisée dans la surveillance de défense, l'inspection des semi-conducteurs et le tri industriel. Elle commence au-delà de la coupure InGaAs standard et dispose d'un écosystème de détecteurs et d'optiques plus mature. La plage 2,5 à 2,7 µm devrait croître à un CAGR de 15,27 % jusqu'en 2031. Les longueurs d'onde plus longues permettent la détection des gaz à effet de serre, notamment le CO₂, le CH₄ et le N₂O. Elles peuvent également identifier des caractéristiques minérales associées aux oxydes de terres rares, aux argiles contenant du lithium et aux silicates. Cette plage soutient la surveillance environnementale et la spectroscopie minérale.
La plage 1,9 à 2,3 µm capture des signaux chimiques de plus en plus spécifiques. L'absorption de l'eau près de 1,9 µm peut soutenir la cartographie de l'humidité dans les produits pharmaceutiques. Les signatures des hydrocarbures dans la plage 2,0 à 2,2 µm peuvent aider à l'identification des matériaux. La plage 2,1 à 2,5 µm couvre les caractéristiques des minéraux carbonatés, silicatés et argileux utilisés dans la cartographie géologique. La recherche sur la prédiction de la teneur en protéines des grains de blé a atteint un R² de test de 0,8725 en utilisant des spectres SWIR de 982 à 2 577 nm. Les travaux ont révélé que ces spectres surpassaient les modèles visible-proche infrarouge de plus de 1,5 fois. Ces éléments probants soutiennent une couverture plus large dans le Marché des Systèmes d'Imagerie Extended-SWIR.
Par Format de Capteur :
Les Caméras à Balayage de Surface Dominent, les Imageurs Hyperspectraux Donnent le RythmeLes caméras à balayage de surface et les imageurs détenaient 46,38 % du chiffre d'affaires total en 2025. Ils sont utilisés dans le ciblage de défense, l'inspection de tranches de semi-conducteurs et la vision industrielle générale. La capture d'images bidimensionnelles à des cadences vidéo répond aux besoins de ces applications. Les écosystèmes d'objectifs établis peuvent également réduire le travail d'intégration. Les imageurs hyperspectraux et multispectraux devraient croître à un CAGR de 16,86 % jusqu'en 2031. La sélection spectrale embarquée, les spectrographes corrigés et la prise en charge de GigE Vision et GenICam facilitent l'intégration avec les logiciels de vision industrielle existants. Cela permet un déploiement direct dans les environnements de production des clients.
Les caméras à balayage linéaire et les détecteurs soutiennent les systèmes de convoyeurs dans la sécurité alimentaire, les produits pharmaceutiques et le recyclage. Ils inspectent les matériaux se déplaçant rapidement devant un réseau de capteurs fixe. Le tri des plastiques et des résines ignifuges est un cas d'usage croissant pour ce format. Les modules de détecteurs et les réseaux de plans focaux approvisionnent les fabricants d'équipements d'origine qui construisent des instruments personnalisés. Hamamatsu a lancé ses capteurs d'image de surface InGaAs G17242 et G17243-0808T en février 2026. Ces produits offrent une plage dynamique de 3 500:1 pour l'imagerie hyperspectrale proche infrarouge. Le Kaleido de Teledyne offre une résolution spatiale de 1 280 pixels et des cadences de ligne supérieures à 2,3 kHz dans un facteur de forme intégré. Le Marché des Systèmes d'Imagerie Extended-SWIR bénéficie lorsque les produits réduisent le nombre de composants que les constructeurs de systèmes doivent valider.
Par Industrie Utilisatrice Finale :
La Défense Domine Aujourd'hui, l'Automobile Définit le Prochain CycleL'aérospatiale et la défense ont représenté 35,74 % du chiffre d'affaires total en 2025. Ce segment peut accepter des coûts unitaires plus élevés et opère à travers de longs cycles d'acquisition. Il a besoin de capteurs capables de fonctionner à travers la fumée, le brouillard et d'autres agents obscurcissants de champ de bataille. La demande comprend le renseignement, la surveillance et la reconnaissance aéroportés, ainsi que la conscience situationnelle navale. La sollicitation de la Marine américaine pour une imagerie eSWIR et infrarouge à ondes moyennes combinée indique également une utilisation sur des navires de surface. L'inspection des semi-conducteurs et de l'électronique est une application de niveau intermédiaire techniquement importante. La transparence SWIR à travers le silicium soutient l'inspection des piles de puces en croissance sans endommager le dispositif.
L'automobile et le transport devraient croître à un CAGR de 15,92 % jusqu'en 2031. Les utilisations potentielles comprennent la perception ADAS, la surveillance de l'occupation en cabine et l'éclairage LiDAR à sécurité oculaire. TriEye et LITEON Technology ont annoncé un partenariat en août 2025 combinant le capteur SWIR basé sur CMOS TES200 avec un réseau VCSEL à 1 135 nm. Le partenariat cible les applications automobiles, industrielles et robotiques. L'exploitation minière, l'alimentation et l'agriculture, l'énergie et l'électricité, ainsi que la santé et les sciences de la vie constituent la base de demande industrielle plus large. Les applications alimentaires comprennent la cartographie de l'humidité, la détection de contaminants et la prédiction des propriétés nutritionnelles. Les applications énergétiques comprennent l'inspection des cellules photovoltaïques et la détection de défauts dans les matériaux composites. Ces applications élargissent le secteur des Systèmes d'Imagerie Extended-SWIR et le Marché des Systèmes d'Imagerie Extended-SWIR au-delà des achats de défense.
Analyse Géographique
Marché des Systèmes d'Imagerie Extended-SWIR en Amérique du Nord
L'Amérique du Nord détenait 37,16 % de la part du Marché des Systèmes d'Imagerie Extended-SWIR en 2025. Les achats de défense américains, les principaux fabricants de détecteurs et un écosystème de vision industrielle développé soutiennent cette position. La sollicitation de la Marine américaine pour une caméra eSWIR et infrarouge à ondes moyennes montre une demande institutionnelle dans les programmes de défense. Les applications de ciblage de l'Armée américaine et le financement SBIR pour la détection asynchrone d'impulsions laser soutiennent également le développement local. Les réglementations sur l'administration des exportations et les exigences ITAR renforcent les préférences d'approvisionnement local pour les achats classifiés. Le Canada ajoute de la demande grâce à la fabrication de semi-conducteurs et à l'exploitation minière. Le Mexique offre un cas d'usage émergent dans la transformation alimentaire et le contrôle de la qualité agricole.
Marché des Systèmes d'Imagerie Extended-SWIR en Europe
L'Europe dispose d'investissements solides dans l'optique de défense et d'une demande pour la vision industrielle. La France accueille Lynred, qui a présenté le détecteur Sirocco SW en janvier 2026. Le produit fait évoluer les performances MCT des applications spatiales vers l'exploitation minière, l'agriculture et la surveillance climatique. Oxford Instruments a acquis First Light Imaging en janvier 2024 pour une contrepartie initiale en espèces de 15,7 millions EUR (17,2 millions USD), avec jusqu'à 3 millions EUR (3,3 millions USD) conditionnels aux performances commerciales. La transaction a élargi le portefeuille Andor avec la capacité de caméra e-APD MCT. La base d'optique de précision et d'automatisation de l'Allemagne soutient l'inspection des semi-conducteurs et des produits pharmaceutiques. La directive européenne sur les rapports de durabilité des entreprises, qui applique des exigences de divulgation climatique vérifiées à partir de 2026, peut soutenir la demande d'outils de surveillance des émissions et des ressources.
Marché des Systèmes d'Imagerie Extended-SWIR en Asie-Pacifique et en Amérique du Sud
L'Asie-Pacifique devrait croître à un CAGR de 16,48 % jusqu'en 2031. L'expansion des semi-conducteurs en Corée du Sud, à Taïwan et au Japon soutient la demande d'inspection des tranches. La Chine et l'Inde ajoutent de la demande pour la photonique agricole et l'inspection de la sécurité alimentaire. Hamamatsu a lancé le capteur linéaire InGaAs non refroidi G1682x en août 2025 pour la spectrophotométrie sur la plage 0,9 à 2,1 µm. Il a été suivi par les capteurs de surface G17242 et G17243-0808T en février 2026. L'investissement de la Chine dans les semi-conducteurs crée une demande à court terme pour les inspections et une pression à plus long terme pour la localisation pour les fournisseurs étrangers. L'Amérique du Sud connaît une demande croissante pour l'exploration du lithium et du cuivre au Brésil et en Argentine. L'expansion régionale ajoute de la demande pour le Marché des Systèmes d'Imagerie Extended-SWIR.
Paysage Concurrentiel
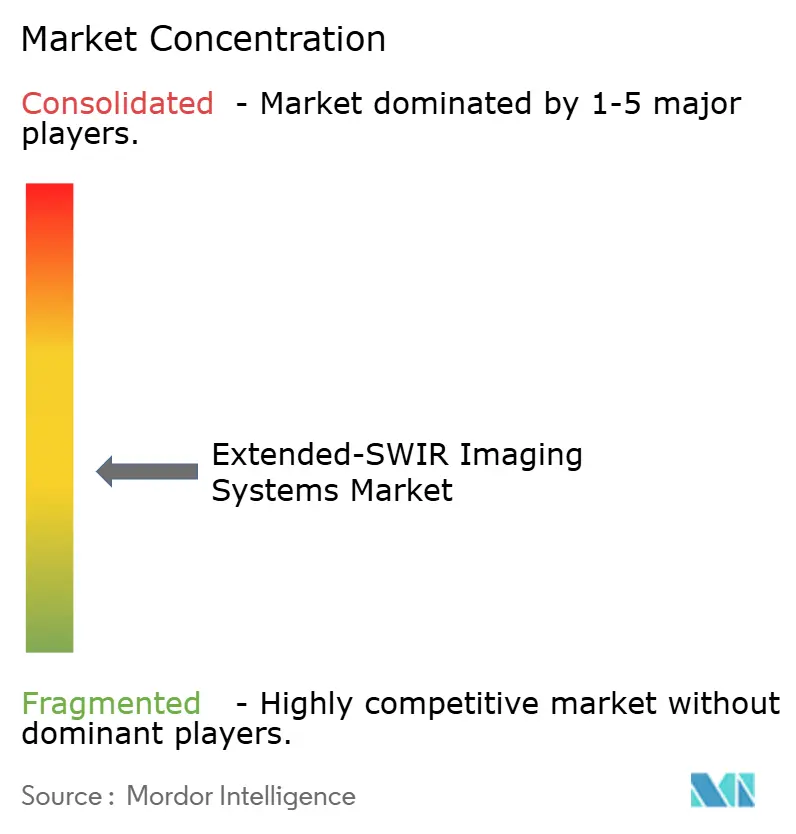
Le Marché des Systèmes d'Imagerie Extended-SWIR est modérément fragmenté. Teledyne Technologies, Lynred, Hamamatsu Photonics K.K. et Collins Aerospace forment un niveau supérieur spécialisé dans les détecteurs et caméras de qualité défense. Raptor Photonics, Xenics NV, Allied Vision Technologies, Princeton Infrared Technologies et New Imaging Technologies se font concurrence par la spécialisation des formats et l'adéquation aux applications. La concurrence dans le Marché des Systèmes d'Imagerie Extended-SWIR évolue des seules photométries de détecteurs vers des systèmes complets. Les fournisseurs combinent des capteurs, des spectrographes, la calibration et des logiciels dans des plateformes validées. Cette approche peut réduire le travail d'intégration pour les fabricants d'équipements d'origine. Elle permet également aux entreprises de servir les utilisateurs industriels sans expertise approfondie en photonique.
Le Kaleido de Teledyne DALSA est un exemple actuel de cette approche intégrée. La caméra combine des fonctions de capteur, de spectrographe et d'interface qui étaient auparavant des composants séparés. onsemi a acquis SWIR Vision Systems en juillet 2024, ajoutant l'imagerie SWIR à base de CQD à sa plateforme de capteurs CMOS. Safran Defense and Space, Inc. a acquis Attollo Engineering en septembre 2025, élargissant sa capacité de détection SWIR et infrarouge à ondes moyennes compacte. Ces mouvements montrent un intérêt continu pour l'association de la technologie des capteurs avec la fabrication à grande échelle ou le déploiement de systèmes qualifiés pour le vol. L'activité de brevets soutient également cette direction. L'Office américain des brevets et des marques a accordé le brevet américain 12 379 205 à SWIR Vision Systems en août 2025 pour la détection de profondeur optique utilisant des photodétecteurs CQD à haute vitesse.
L'opportunité ouverte reste à l'intersection de la couverture 2,0 à 2,7 µm, de la classification non-ITAR et de la qualification AEC-Q100. Aucun produit actuel dans la recherche fournie ne remplit les 3 conditions. Les plateformes CQD sur des procédés de fonderie CMOS établis peuvent offrir une voie vers cette combinaison. Safran Electronics and Defense a signé un protocole d'accord avec Theon en juin 2026 pour une coentreprise axée sur les systèmes EO/IR aéroportés pour les véhicules aériens sans pilote. Les systèmes prévus ciblent des nacelles orientables de moins de 8 kg. Cela maintient l'intégration eSWIR pour les plateformes de renseignement, surveillance et reconnaissance par drone comme une priorité à court terme. Le Marché des Systèmes d'Imagerie Extended-SWIR reste compétitif car les exigences de performance diffèrent substantiellement entre les clients de défense, industriels, environnementaux et automobiles.
Leaders du Secteur des Systèmes d'Imagerie Extended-SWIR
-
Lynred
-
Teledyne Technologies Incorporated
-
Hamamatsu Photonics K.K.
-
Collins Aerospace
-
Xenics NV
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes d'Imagerie Extended-SWIR Entreprises couvertes dans ce rapport
- Teledyne Technologies Incorporated
- Lynred
- Hamamatsu Photonics K.K.
- Collins Aerospace
- Xenics NV
- Allied Vision Technologies GmbH
- Raptor Photonics Limited
- New Imaging Technologies
- SWIR Vision Systems, Inc.
- Safran Defense and Space, Inc.
- Princeton Infrared Technologies, Inc.
- Oxford Instruments plc
- First Light Imaging SAS
- QDI Systems B.V.
- TriEye Ltd.
- Emberion Oy
- Quantum Solutions
- Konica Minolta, Inc.
- Omron Corporation
- BaySpec, Inc.
- Leonardo S.p.A.
Développements industriels récents dans Marché des Systèmes d'Imagerie Extended-SWIR
- Juin 2026 : Safran Electronics and Defense et Theon Systems ont signé un protocole d'accord pour créer une coentreprise dédiée à la conception, au développement et à la commercialisation de systèmes EO/IR aéroportés pour les véhicules aériens sans pilote, ciblant spécifiquement les nacelles orientables de moins de 8 kg pour le renseignement, la surveillance et la reconnaissance et le ciblage. La coentreprise positionne les capteurs compatibles eSWIR pour le marché de la défense par drone, qui accélère ses achats à la suite des engagements de modernisation de la défense européenne.
- Avril 2026 : Teledyne DALSA a lancé le produit de marque déposée Kaleido, une caméra hyperspectrale SWIR intégrant capteur, spectrographe et interface pour les applications de tri industriel, notamment le recyclage, la sécurité alimentaire, les produits pharmaceutiques et la gestion des déchets, avec une résolution spatiale de 1 280 pixels et des cadences de ligne dépassant 2,3 kHz. Le lancement consolide la position de Teledyne dans le segment hyperspectral industriel en éliminant le besoin d'intégration de spectrographe tiers, réduisant le coût du système et le délai de mise sur le marché pour les constructeurs de machines.
- Avril 2026 : Raptor Photonics a présenté le Kestrel 640 eSWIR, une caméra SWIR étendue refroidie par cycle de Stirling alimentée par le capteur T2SL d'IRnova et refroidissant à 170 K, ciblant les applications scientifiques, aéroportées et de surveillance nécessitant une sensibilité de 0,9 à 2,5 µm sans infrastructure cryogénique.
Périmètre du Rapport Mondial sur le Marché des Systèmes d'Imagerie Extended-SWIR
Le Marché des Systèmes d'Imagerie Extended-SWIR désigne les technologies optiques avancées qui opèrent dans la plage de longueurs d'onde de 1,7 à 2,7 µm pour capturer des images à fort contraste basées sur des signatures d'absorption chimique uniques. Ces systèmes utilisent des détecteurs spécialisés tels que l'InGaAs étendu ou le MCT et sont disponibles en formats à balayage de surface, à balayage linéaire ou hyperspectraux. Ils sont essentiels pour les applications nécessitant une pénétration profonde des matériaux, une analyse précise de la composition chimique et une vision nocturne améliorée dans des secteurs tels que l'aérospatiale et la défense, l'inspection des semi-conducteurs, l'exploitation minière et la santé.
Le rapport sur le Marché des Systèmes d'Imagerie Extended-SWIR est segmenté par technologie de détecteur (InGaAs étendu, InGaAsSb / Superréseau de Type II, HgCdTe (MCT) / e-APD MCT, Points Quantiques Colloïdaux et autres matériaux émergents), plage de longueurs d'onde (1,7 à moins de 1,9 µm, 1,9 à moins de 2,1 µm, 2,1 à moins de 2,3 µm, 2,3 à moins de 2,5 µm et 2,5 à moins de 2,7 µm), format de capteur (caméras à balayage de surface et imageurs, caméras à balayage linéaire et détecteurs, imageurs hyperspectraux / multispectraux et modules de détecteurs et réseaux de plans focaux), industrie utilisatrice finale (aérospatiale et défense, semi-conducteurs et électronique, fabrication industrielle et automatisation, alimentation et agriculture, exploitation minière, énergie et électricité, automobile et transport, santé et sciences de la vie et autres industries utilisatrices finales) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| InGaAs Étendu |
| InGaAsSb / Superréseau de Type II |
| HgCdTe (MCT) / e-APD MCT |
| Points Quantiques Colloïdaux |
| Autres Matériaux Émergents |
| 1,7 à Moins de 1,9 µm |
| 1,9 à Moins de 2,1 µm |
| 2,1 à Moins de 2,3 µm |
| 2,3 à Moins de 2,5 µm |
| 2,5 à Moins de 2,7 µm |
| Caméras à Balayage de Surface et Imageurs |
| Caméras à Balayage Linéaire et Détecteurs |
| Imageurs Hyperspectraux / Multispectraux |
| Modules de Détecteurs et Réseaux de Plans Focaux |
| Aérospatiale et Défense |
| Semi-conducteurs et Électronique |
| Fabrication Industrielle et Automatisation |
| Alimentation et Agriculture |
| Exploitation Minière |
| Énergie et Électricité |
| Automobile et Transport |
| Santé et Sciences de la Vie |
| Autres Industries Utilisatrices Finales |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par Technologie de Détecteur | InGaAs Étendu | ||
| InGaAsSb / Superréseau de Type II | |||
| HgCdTe (MCT) / e-APD MCT | |||
| Points Quantiques Colloïdaux | |||
| Autres Matériaux Émergents | |||
| Par Plage de Longueurs d'Onde | 1,7 à Moins de 1,9 µm | ||
| 1,9 à Moins de 2,1 µm | |||
| 2,1 à Moins de 2,3 µm | |||
| 2,3 à Moins de 2,5 µm | |||
| 2,5 à Moins de 2,7 µm | |||
| Par Format de Capteur | Caméras à Balayage de Surface et Imageurs | ||
| Caméras à Balayage Linéaire et Détecteurs | |||
| Imageurs Hyperspectraux / Multispectraux | |||
| Modules de Détecteurs et Réseaux de Plans Focaux | |||
| Par Industrie Utilisatrice Finale | Aérospatiale et Défense | ||
| Semi-conducteurs et Électronique | |||
| Fabrication Industrielle et Automatisation | |||
| Alimentation et Agriculture | |||
| Exploitation Minière | |||
| Énergie et Électricité | |||
| Automobile et Transport | |||
| Santé et Sciences de la Vie | |||
| Autres Industries Utilisatrices Finales | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||
Questions Clés Répondues dans le Rapport
Quelle est la taille projetée du Marché des Systèmes d'Imagerie Extended-SWIR ?
Le marché devrait croître de 105,06 millions USD en 2025 à 225,23 millions USD d'ici 2031, à un CAGR de 13,79 % de 2026 à 2031.
Quelle technologie de détecteur est en tête des systèmes d'imagerie Extended-SWIR ?
L'InGaAs étendu était en tête avec 48,62 % de part en 2025, soutenu par des performances établies et des capacités de production.
Quelle plage de longueurs d'onde Extended-SWIR connaît la croissance la plus rapide ?
La plage 2,5 à 2,7 µm devrait croître à un CAGR de 15,27 % jusqu'en 2031, soutenue par la surveillance des gaz à effet de serre et les applications de spectroscopie minérale.
Pourquoi les systèmes Extended-SWIR sont-ils utilisés dans l'inspection industrielle ?
Ils peuvent distinguer les propriétés des matériaux, les profils d'humidité, les polymères et les caractéristiques du silicium en sous-surface que les systèmes d'imagerie standard ne peuvent pas identifier.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 16,48 %, soutenue par la fabrication de semi-conducteurs et la demande d'inspection agricole.
Qu'est-ce qui limite l'adoption plus large des caméras Extended-SWIR ?
Les coûts des détecteurs et de la calibration, les contrôles à l'exportation, les défis de rendement à longue portée et la pénurie de logiciels spécialisés et de compétences en intégration restent des contraintes clés.