
Marktgröße und Marktanteile für Erweiterte-SWIR-Bildgebungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 118.04 Millionen US-Dollar |
| Marktgröße (2031) | 225.23 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.79 % |
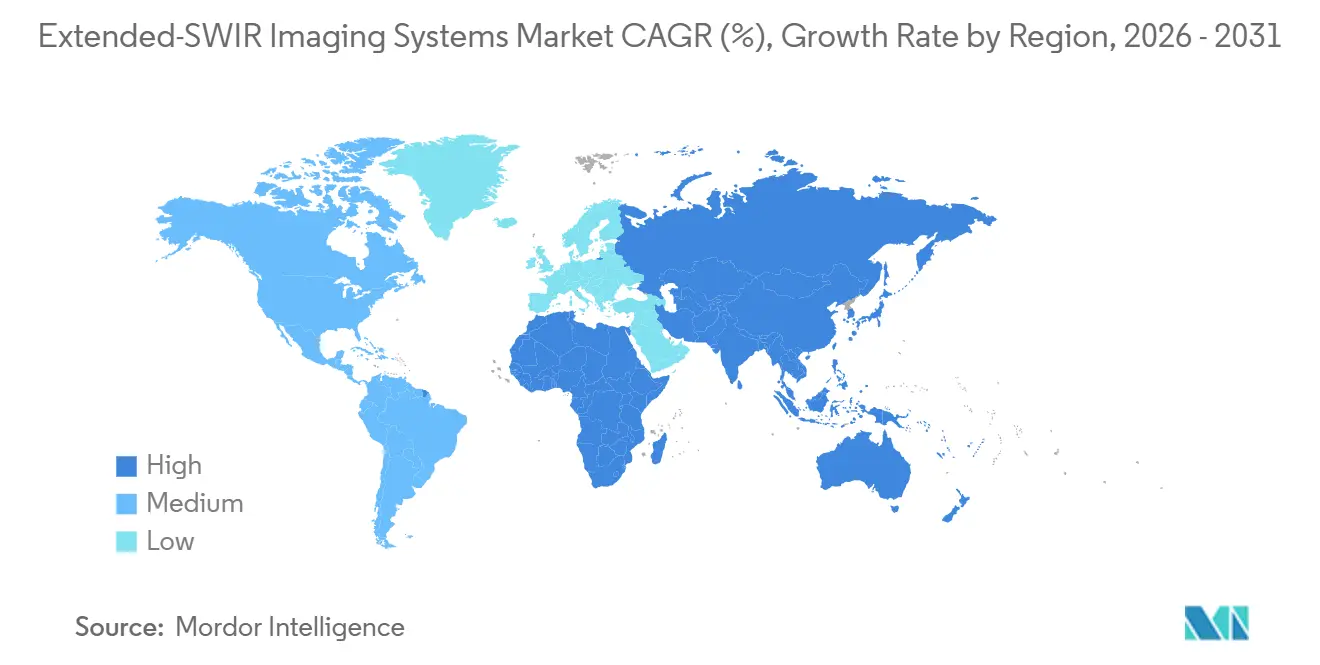
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
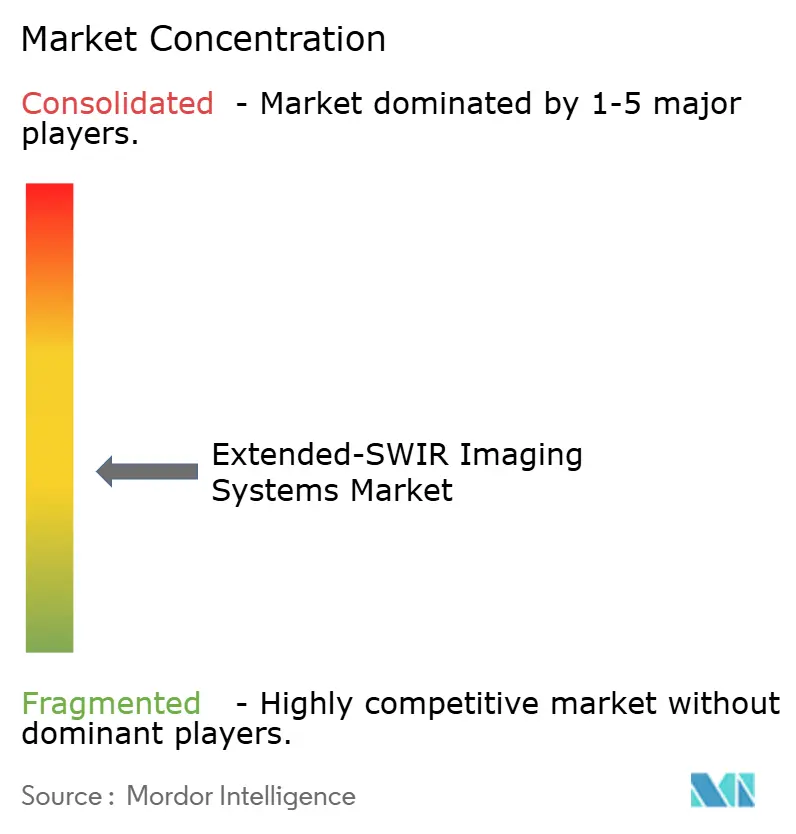
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Erweiterte-SWIR-Bildgebungssysteme von Mordor Intelligence
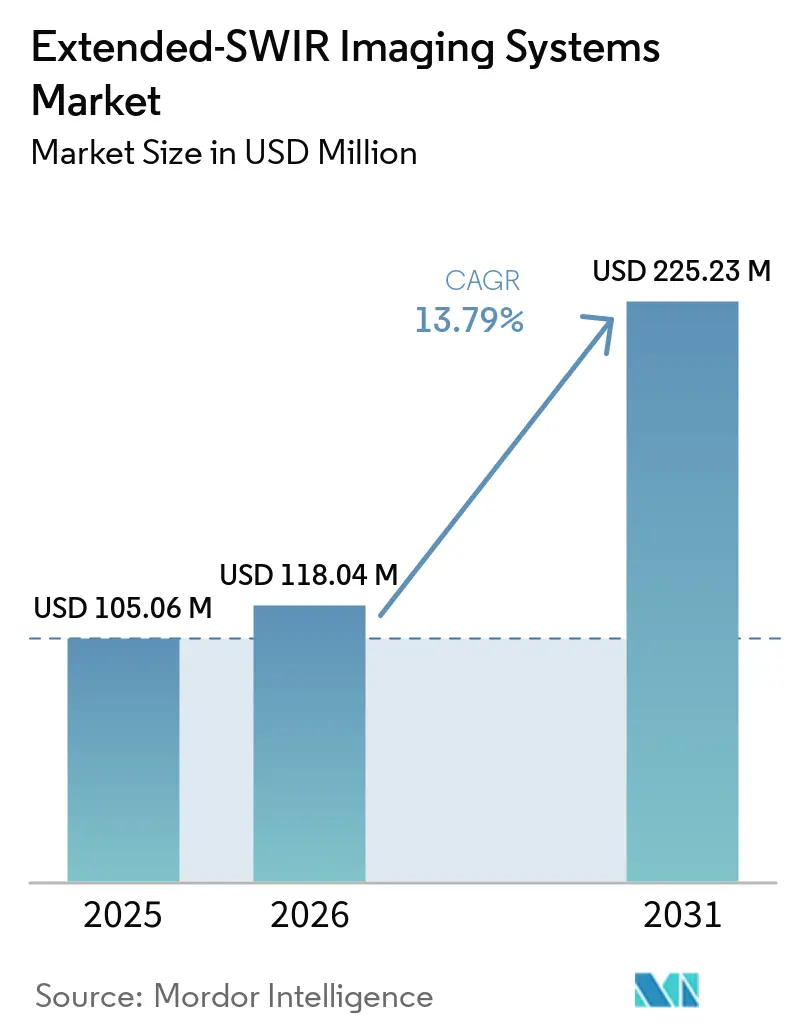
Die Marktgröße für Erweiterte-SWIR-Bildgebungssysteme wird voraussichtlich von 105,06 Millionen USD im Jahr 2025 auf 118,04 Millionen USD im Jahr 2026 und bis 2031 auf 225,23 Millionen USD anwachsen, mit einer CAGR von 13,79 % zwischen 2026 und 2031. Erweiterte-SWIR-Bildgebung umfasst Wellenlängen jenseits des konventionellen InGaAs-Grenzwerts von 1,7 µm und erreicht atmosphärische Transmissionsfenster bis zu 2,7 µm. Dieser Bereich kann chemische Absorption, Materialzusammensetzung und spektralen Kontrast aufdecken, die Standard-SWIR-Systeme im Markt für Erweiterte-SWIR-Bildgebungssysteme nicht erkennen können. Kompakte thermoelektrische Designs und Designs für Raumtemperatur ersetzen in immer mehr Feldanwendungen laborqualifizierte, kryogenisch gekühlte Baugruppen. Beschaffung im Verteidigungsbereich und KI-gestützte industrielle Inspektion weiten die Nachfrage auf etablierte und neuere Anwendungen aus. Der Markt für Erweiterte-SWIR-Bildgebungssysteme profitiert auch von Systemen, die auf Kardanringen und Förderbändern installiert werden können, anstatt nur in festen Laborumgebungen.
Wichtigste Erkenntnisse des Berichts
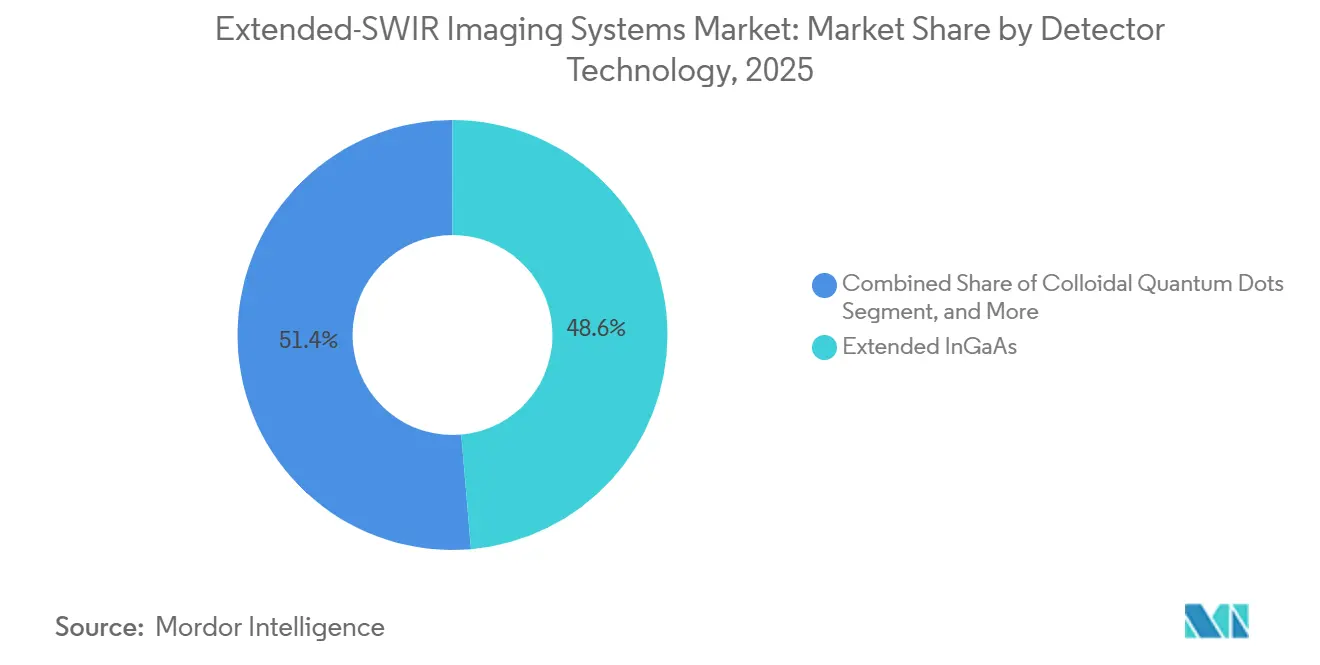
- Nach Detektortechnologie hielt erweitertes InGaAs im Jahr 2025 einen Marktanteil von 48,62 % am Markt für Erweiterte-SWIR-Bildgebungssysteme, während kolloidale Quantenpunkte bis 2031 voraussichtlich mit einer CAGR von 15,64 % wachsen werden.
- Nach Wellenlängenbereich entfielen im Jahr 2025 28,47 % des Gesamtumsatzes auf den Bereich 1,7 bis unter 1,9 µm, während der Bereich 2,5 bis 2,7 µm bis 2031 voraussichtlich mit einer CAGR von 15,27 % wachsen wird.
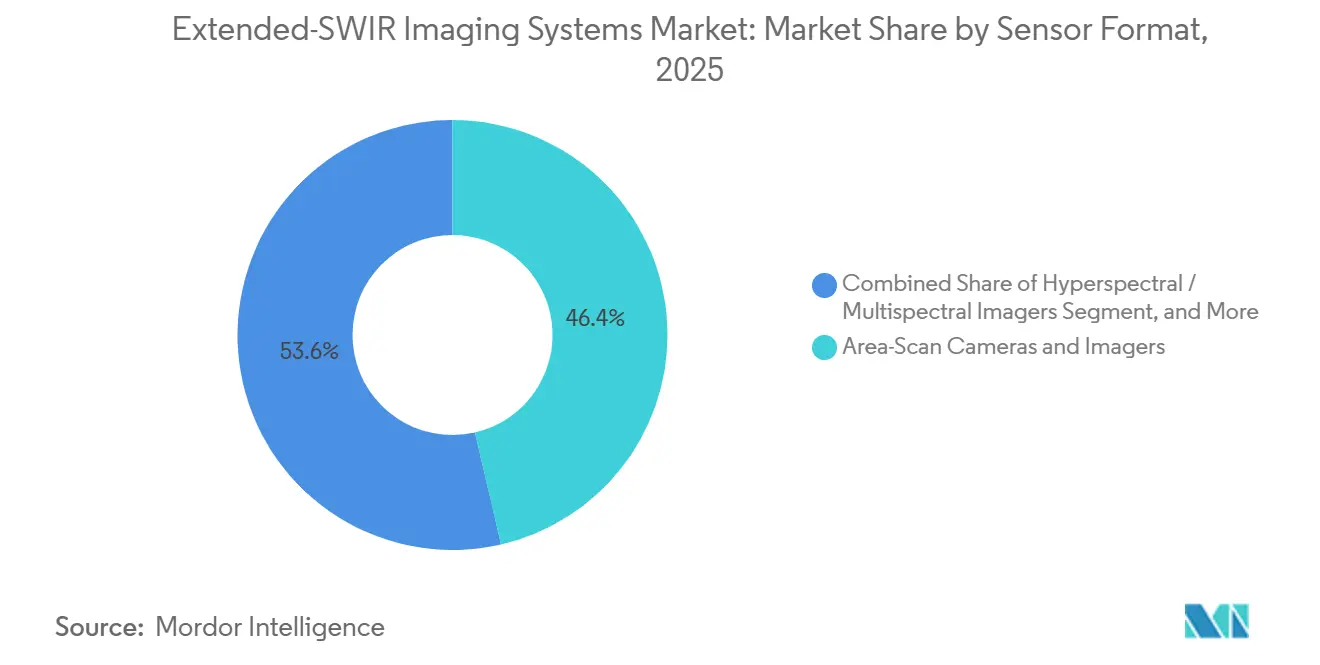
- Nach Sensorformat hielten Flächenscan-Kameras und -Bildgeber im Jahr 2025 einen Marktanteil von 46,38 % am Markt für Erweiterte-SWIR-Bildgebungssysteme, während Hyperspektral- und Multispektral-Bildgeber bis 2031 voraussichtlich mit einer CAGR von 16,86 % wachsen werden.
- Nach Endverbrauchsbranche hielten Luft- und Raumfahrt sowie Verteidigung im Jahr 2025 einen Anteil von 35,74 %, während Automobilindustrie und Transport bis 2031 voraussichtlich mit einer CAGR von 15,92 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 37,16 % am Markt für Erweiterte-SWIR-Bildgebungssysteme, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 16,48 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Modernisierung von Verteidigung und Luft- und Raumfahrt
Verteidigungsinvestitionen verändern die Systemanforderungen für Kampf- und Aufklärungsplattformen. Beschaffungsprogramme suchen zunehmend nach multispektralen Nutzlasten anstelle von Einzelband-Kameras. Eine SBIR-Ausschreibung der US-Marine sucht nach gleichzeitiger erweiterter SWIR- und Mittelwellen-Infrarot-Bildgebung in einer einzigen Dewar-Kühlereinheit. Sie spezifiziert einen Betrieb zwischen 100 K und 160 K, f/1,5-Optik und eine Auflösung von 4 Megapixeln.[1] Die Anforderung unterstützt die Nachfrage nach Systemen, die mehrere Sensing-Modi auf Verteidigungsplattformen kombinieren. Der Markt für Erweiterte-SWIR-Bildgebungssysteme bietet daher Möglichkeiten, bei denen Laserentdeckung, Zielerkennung und Betrieb durch Sichthindernisse in einer einzigen Nutzlast realisiert werden müssen. SCDs SWIFT-EI nutzt einen neuromorphen Ereigniserkennungs-Datenstrom zur Unterstützung von Hochbildraten-Sensing bei geringerem kontinuierlichem Leistungsbedarf. Dieses Design adressiert die Gewichts-, Leistungs- und Volumenbeschränkungen, die kleinere Plattformen bisher eingeschränkt haben. SPIE-Beiträge aus dem Jahr 2025 beschrieben ebenfalls eSWIR-Lawinenphotodioden für Fernerkundung und Laserpunkt-Tracking, einschließlich kodiertem Punkttracking von Luftplattformen. Im April 2026 stellte MKS Instruments das Ophir SWIR 50 bis 1.000 mm f/5,5 bis 9,5 Kontinuumszoom-Objektiv für Überwachungs- und Sicherheitsmissionen vor. Das Objektiv unterstützt die Fahrzeugerkennung über 35 km hinaus und erkennt Laserwellenlängen bei 850 nm, 905 nm, 1.064 nm und 1.550 nm. Diese Produktentscheidungen zeigen, warum Anbieter optische, Detektor- und Verarbeitungsfähigkeiten für Verteidigungsanwender kombinieren.
Industrielle Inspektion schwer messbarer Materialien
Erweiterte SWIR-Wellenlängen jenseits von 1,9 µm können Polymere, Feuchtemuster und Mineralarten unterscheiden, die in Standard-SWIR-Bändern ähnlich erscheinen. Dies schafft einen klaren Inspektionsvorteil in Umgebungen, in denen die Materialtrennung die Ausbeute oder die Konformität beeinflusst. Die Fähigkeit, Silizium und andere Materialien jenseits des sichtbaren Spektrums zu inspizieren, ist für fortschrittliche Packaging-Abläufe relevant. Da 3D-NAND- und Hochbandbreiten-Speicherimplementierungen zunehmen, wird die zerstörungsfreie Inspektion für die Produktionsausbeute immer relevanter. Der Markt für Erweiterte-SWIR-Bildgebungssysteme kann daher von Fabriken profitieren, die eine Inspektion jenseits der Oberfläche eines Siliziumbauelements benötigen. Im Jahr 2025 kommerzialisierte Hamamatsu Photonics einen InGaAs-Flächenbildsensor mit einer Spektralreaktion, die sich bis zu 2,55 µm erstreckt. Das Produkt war darauf ausgerichtet, flammhemmende Harze in Kunststoffmischungen zu identifizieren, die die Standard-SWIR-Klassifizierung möglicherweise nicht effektiv trennen kann. Diese Fähigkeit ist für Recyclingbetriebe wichtig, die mit komplexeren Kunststoffströmen arbeiten. Diese Sensorfähigkeiten können Sortierung, Inspektion und Materialverifizierung in industriellen Anwendungen unterstützen. Der Markt für Erweiterte-SWIR-Bildgebungssysteme ist damit weniger abhängig von einem einzelnen Fabrikeinsatzfall als herkömmliche Kamerakategorien.
Ausweitung der KI-gestützten Spektralklassifizierung
Maschinelles Lernen verlagert erweiterte SWIR-Systeme von der Datenerfassung hin zur Echtzeit-Materialbewertung. Dies kann den Bedarf an separater Spektrometer-Hardware und spezialisierter Nachverarbeitung reduzieren. IEEE-Forschung, die 2026 veröffentlicht wurde, beschrieb einen kolloidalen Quantenpunkt-basierten SWIR-Sensor mit 4,19 Megapixeln und monolithisch integrierten mehrstufigen Einzelanstieg-Analog-Digital-Wandlern.[2] Der Sensor erreichte 30 fps bei 20 MHz und hatte einen Füllfaktor von über 81 %. Monolithische Integration kann die Flip-Chip-Bondingkosten reduzieren, die mit herkömmlichen SWIR-Sensoren verbunden sind. Dies macht kostengünstigere Architekturen für den Markt für Erweiterte-SWIR-Bildgebungssysteme relevanter. Teledyne DALSA brachte im Mai 2026 seine Kaleido SWIR-Hyperspektralkamera auf den Markt. Die Kamera beinhaltet eine bordeigene Spektralbandselektion und Aberrationskorrektur. Diese Funktionen sind darauf ausgelegt, die Kalibrierung in Produktionsumgebungen konsistent zu halten. Bandselektion-Forschung im städtischen Fahrbetrieb ergab, dass eine 3-Band-Strategie die Zielseparierbarkeit um 70 % bis 1.200 % im Vergleich zur RGB-Bildgebung verbesserte. Einfachere Spektraldesigns können daher Anforderungen erfüllen, die einst vollständige Spektralwürfel erforderten. Dies erweitert die adressierbare Kundenbasis über spezialisierte Photonik-Integratoren hinaus.[3]
Nachfrage nach Erweiterten-Wellenlängen-Nutzlasten mit geringem SWaP
Unbemannte Luftfahrzeuge, tragbare Geräte und Kleinsatelliten haben strenge Anforderungen an Gewicht, Leistung und Volumen. Diese Einschränkungen verlagern Systeme von sperrigen Dewar-Baugruppen hin zu kompakten thermoelektrischen und Stirling-gekühlten Formaten. Im Jahr 2026 stellte Emberion eine serielle digitale Schnittstellenversion seiner kolloidalen Quantenpunkt-basierten eSWIR-Kamera für Verteidigungs- und UAV-Anwendungen vor. Das Unternehmen präsentierte auch Sensor-Prototypen auf Wafer-Ebene, die darauf abzielen, die Stückkosten in der Serienproduktion zu senken. Diese Designs unterstützen geringere Latenz und einfachere Systeminteroperabilität. Der Markt für Erweiterte-SWIR-Bildgebungssysteme profitiert, wenn Sensorpakete auf Plattformen mit begrenzter Nutzlastkapazität passen. Raptor Photonics stellte im April 2026 den Kestrel 640 eSWIR für Luft-, Wissenschafts- und Überwachungsanwendungen vor. Die Stirling-gekühlte Kamera verwendet einen IRnova T2SL-Sensor und erreicht 170 K. Sie deckt 0,9–2,5 µm ab, ohne kryogene Infrastruktur zu benötigen. T2SL- und kolloidale Quantenpunkt-Architekturen können bei thermoelektrischen oder kompakten Stirling-gekühlten Temperaturen arbeiten. Dies reduziert die Belastung durch den Kryokühler, der historisch gesehen einen Großteil des Systemgewichts, des Leistungsverbrauchs und des Wartungsbedarfs verursacht hat. Diese Änderung unterstützt den portablen Einsatz im Markt für Erweiterte-SWIR-Bildgebungssysteme.[4]
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Detektor-, Optik- und Kalibrierungskosten | -2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Exportkontrolle und Anforderungen an vertrauenswürdige Lieferketten | -1.5% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Kompromisse zwischen Ausbeute im erweiterten Bereich und Dunkelstrom | -1.1% | Global | Langfristig (≥ 4 Jahre) |
| Begrenzte anwendungsspezifische Software und qualifizierte Integratoren | -0.8% | Aufstrebende Märkte in Asien-Pazifik und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Detektor-, Optik- und Kalibrierungskosten
Erweiterte SWIR-Bildgebung hat höhere Einstiegskosten als Standard-SWIR-Bildgebung. Die Erweiterung der InGaAs-Reaktion über 1,7 µm hinaus erfordert einen höheren Indiumgehalt in der In1-xGaxAs-Legierung. Dies erhöht die Gitterfehlpassung und die Dichte der Versetzungsfäden. Das Ergebnis kann eine geringere Detektorfunktionsfähigkeit und höhere Array-Kosten sein. Längere Wellenlängengrenzwerte verschlechtern auch die Dunkelstromkompromisse. Der Markt für Erweiterte-SWIR-Bildgebungssysteme bleibt eingeschränkt, da Käufer keine stärkere Kühlung oder detaillierte Pixel-für-Pixel-Korrektur unterstützen können. Standard-InGaAs-Arrays können eine Pixel-Funktionsfähigkeit von über 99 % erreichen, aber Designs mit erweitertem Bereich benötigen anspruchsvollere Kalibrierung. Aggressivere thermoelektrische Kühlung und Korrekturprozesse erhöhen die Kosten auf Komponenten- und Systemebene. Die Herstellung kolloidaler Quantenpunkte mag geringere strukturelle Kosten haben, aber die Qualifizierung für Automobil- und Militäranwendungen erfordert noch erhebliche Investitionen. Eine Überprüfung von 216 kommerziellen Hyperspektralkameras der Universität Limerick aus dem Jahr 2025 ergab, dass keine die AEC-Q100-Anforderungen erfüllt. Dies zeigt, dass die Automobil-Qualifizierung nach wie vor eine wichtige Schwelle für Kameraanbieter darstellt. Bis kolloidale Quantenpunkt-Ausbeuten über Temperaturbereiche hinweg konsistent funktionieren, bleibt die Preis-Leistungs-Parität mit erweitertem InGaAs begrenzt.
Exportkontrolle und Anforderungen an vertrauenswürdige Lieferketten
Fokale Ebenen-Arrays mit erweiterter Wellenlänge unterliegen Exportkontrollen, die Compliance-Kosten hinzufügen und Transaktionen erschweren. Die US-Handelskontrollliste enthält ECCN 6A002- und 6A003-Anforderungen für relevante Bildgebungstechnologien. Für viele Bestimmungsorte und Endverwendungen kann eine Lizenzierung erforderlich sein. Diese Verpflichtungen teilen die Anbieter-Landschaft auf eine Weise, die in der Standard-Silizium-Bildgebung nicht zu sehen ist. Verteidigungsbehörden bevorzugen auch inländische oder Five-Eyes-Lieferketten für empfindliche Fokale-Ebenen-Arrays. Der Markt für Erweiterte-SWIR-Bildgebungssysteme kann daher auf qualifizierte Anbieter für US-Verteidigungsprogramme konzentriert bleiben. Die Acuros-Plattform von SWIR Vision Systems hatte vor der Übernahme des Unternehmens durch onsemi im Juli 2024 eine EAR99-Klassifizierung. Der CQD-auf-CMOS-Ansatz kann kommerzielles Sensing mit weniger Kompromissen ermöglichen. Seine aktuelle Wellenlängenabdeckung ist auf etwa 2,0 µm begrenzt und deckt nicht den gesamten erweiterten SWIR-Bereich ab. Der Vorteil konzentriert sich daher auf kommerzielle Anwendungen, die keine längeren Wellenlängen erfordern. Anforderungen an vertrauenswürdige Lieferketten schützen weiterhin die qualifizierte InGaAs-Fertigung in sensiblen Verteidigungsprogrammen. Exportkontrollen und lokale Inhaltsanforderungen beeinflussen weiterhin Beschaffungsentscheidungen in der gesamten Wertschöpfungskette.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Detektortechnologie:
Erweitertes InGaAs führt, Quantenpunkte verändern die PerspektiveErweitertes InGaAs hielt im Jahr 2025 48,62 % des Gesamtumsatzes. Es baute diese Position durch III-V-Halbleiterinvestitionen und etablierte Produktionsfähigkeiten auf. Seine Leistungsbilanz umfasst einen Dunkelstrom von unter 200 fA bei thermoelektrischen Temperaturen, hohe Füllfaktoren und eine Array-Funktionsfähigkeit von über 99 %. InGaAsSb- und Typ-II-Übergitter-Detektoren decken ähnliche Wellenlängenbereiche ab und können den Dunkelstrom bei längeren Grenzwellenlängen handhaben. Raptor Photonics brachte im Januar 2026 den Ninox eSWIR 640 mit einem T2SL-Sensor auf den Markt. Die Kamera erreichte eine maximale Quanteneffizienz von 76 % bei 1.600 nm und einen Dunkelstrom von unter 200 fA bei −100 °C. Diese Kennzahlen unterstützen Anwendungen in der wissenschaftlichen Bildgebung, Hyperspektralbildgebung und Überwachung. MCT- und e-APD-MCT-Detektoren bieten breite spektrale Vielseitigkeit für wissenschaftliche und Weltraumanwendungen.
Lynred brachte im Januar 2026 den Sirocco SW-Detektor mit MCT-Technologie auf den Markt. Der Detektor hat eine Quanteneffizienz von über 80 % im Bereich von 0,8 bis 2,5 µm und einen Dunkelstrom von 150 fA bei 190 K. Kolloidale Quantenpunkte sind die am schnellsten wachsende Detektortechnologie mit einer CAGR von 15,64 % bis 2031. Die Übernahme von SWIR Vision Systems durch onsemi brachte CMOS-kompatible CQD-Fähigkeiten in eine große Halbleiter-Fertigungsbasis. IEEE-Forschung demonstrierte außerdem einen PbS-CQD-SWIR-Sensor mit 2.048 × 2.048 Pixeln in einem 0,18-µm-CMOS-Prozess. Hamamatsu unterstützt die Branche der Erweiterten-SWIR-Bildgebungssysteme durch gekühlte und ungekühlte Produkte mit Grenzwellenlängen von 1,8 bis 2,6 µm. Diese Alternativen erweitern die Auswahlmöglichkeiten im Markt für Erweiterte-SWIR-Bildgebungssysteme.

Nach Wellenlängenbereich:
Das Band 1,7 bis unter 1,9 µm verankert das Volumen, längere Wellenlängen wachsen durch Spektroskopie-Nachfrage – das Band 1,7 bis unter 1,9 µmDas Band 1,7 bis unter 1,9 µm hielt im Jahr 2025 28,47 % des Gesamtumsatzes. Dieses Band wird häufig in der Verteidigungsüberwachung, Halbleiterinspektion und industriellen Sortierung eingesetzt. Es beginnt jenseits des Standard-InGaAs-Grenzwerts und verfügt über ein ausgereifteres Detektor- und Optik-Ökosystem. Der Bereich 2,5–2,7 µm wird bis 2031 voraussichtlich mit einer CAGR von 15,27 % wachsen. Längere Wellenlängen unterstützen die Erfassung von Treibhausgasen, einschließlich CO₂, CH₄ und N₂O. Sie können auch mineralische Merkmale identifizieren, die mit Seltenerd-Oxiden, lithiumhaltigen Tonen und Silikaten verbunden sind. Dieser Bereich unterstützt Umweltüberwachung und Mineralspektroskopie.
Der Bereich 1,9–2,3 µm erfasst zunehmend spezifische chemische Signale. Wasserabsorption nahe 1,9 µm kann die Feuchtemappierung in Pharmaprodukten unterstützen. Kohlenwasserstoff-Signaturen im Bereich 2,0–2,2 µm können die Materialidentifizierung unterstützen. Der Bereich 2,1–2,5 µm deckt Karbonat-, Silikat- und Tonmineral-Merkmale ab, die bei der geologischen Kartierung verwendet werden. Forschung zur Proteinvorhersage von Weizenkörnern erreichte ein Test-R² von 0,8725 unter Verwendung von SWIR-Spektren von 982 bis 2.577 nm. Die Arbeit stellte fest, dass diese Spektren sichtbar-nahinfrarote Modelle um mehr als das 1,5-Fache übertrafen. Dieses Ergebnis unterstützt eine breitere Abdeckung im Markt für Erweiterte-SWIR-Bildgebungssysteme.
Nach Sensorformat:
Flächenscan-Kameras dominieren, Hyperspektral-Bildgeber setzen das TempoFlächenscan-Kameras und -Bildgeber hielten im Jahr 2025 46,38 % des Gesamtumsatzes. Sie werden bei der Verteidigungszielerfassung, der Halbleiter-Wafer-Inspektion und dem allgemeinen industriellen Maschinensehen eingesetzt. Zweidimensionale Bilderfassung mit Videorate erfüllt die Anforderungen dieser Anwendungen. Etablierte Objektivökosysteme können auch den Integrationsaufwand reduzieren. Hyperspektral- und Multispektral-Bildgeber werden bis 2031 voraussichtlich mit einer CAGR von 16,86 % wachsen. Bordeigene Spektralauswahl, korrigierte Spektrografen sowie GigE-Vision- und GenICam-Unterstützung ermöglichen die Integration mit bestehender Maschinensehen-Software. Dies ermöglicht den direkten Einsatz in Kundenproduktionsumgebungen.
Zeilenscan-Kameras und -Detektoren unterstützen Fördersysteme in den Bereichen Lebensmittelsicherheit, Pharmazeutika und Recycling. Sie inspizieren Materialien, die sich schnell an einem festen Sensor-Array vorbeibewegen. Kunststoff- und flammhemmende Harzsortierung ist ein wachsender Anwendungsfall für dieses Format. Detektormodule und Fokale-Ebenen-Arrays beliefern Originalgerätehersteller, die kundenspezifische Instrumente bauen. Hamamatsu veröffentlichte im Februar 2026 seine G17242- und G17243-0808T-InGaAs-Flächenbildsensoren. Diese Produkte bieten einen Dynamikbereich von 3.500:1 für Nahinfrarot-Hyperspektralbildgebung. Teledynes Kaleido bietet eine räumliche Auflösung von 1.280 Pixeln und Zeilenraten von über 2,3 kHz in einem integrierten Formfaktor. Der Markt für Erweiterte-SWIR-Bildgebungssysteme profitiert, wenn Produkte die Anzahl der Komponenten reduzieren, die Systembauer validieren müssen.
Nach Endverbrauchsbranche:
Verteidigung dominiert heute, Automobilindustrie definiert den nächsten ZyklusLuft- und Raumfahrt sowie Verteidigung beanspruchten im Jahr 2025 35,74 % des Gesamtumsatzes. Dieses Segment kann höhere Stückkosten akzeptieren und arbeitet über lange Beschaffungszyklen. Es benötigt Sensoren, die durch Rauch, Nebel und andere Gefechtshindernisse hindurch arbeiten können. Die Nachfrage umfasst luftgestützte Aufklärung sowie maritime Situationswahrnehmung. Die US-Marine-Ausschreibung für kombinierte eSWIR- und MWIR-Bildgebung weist auch auf den Einsatz auf Überwasserschiffen hin. Die Inspektion von Halbleitern und Elektronik ist eine technisch wichtige Anwendung im mittleren Bereich. SWIR-Transparenz durch Silizium unterstützt die Inspektion wachsender Chip-Stacks ohne Beschädigung des Bauelements.
Automobilindustrie und Transport werden bis 2031 voraussichtlich mit einer CAGR von 15,92 % wachsen. Mögliche Anwendungen umfassen ADAS-Wahrnehmung, Insassen-Überwachung im Fahrzeuginneren und augensichere LiDAR-Beleuchtung. TriEye und LITEON Technology gaben im August 2025 eine Partnerschaft bekannt, die den TES200 CMOS-basierten SWIR-Sensor mit einem 1.135-nm-VCSEL-Array kombiniert. Die Partnerschaft zielt auf Automobil-, Industrie- und Robotiканwendungen ab. Bergbau, Lebensmittel und Landwirtschaft, Energie und Strom sowie Gesundheitswesen und Biowissenschaften bilden die breitere industrielle Nachfragebasis. Lebensmittelanwendungen umfassen Feuchtemappierung, Kontaminationserkennung und Vorhersage von Nährwerteigenschaften. Energieanwendungen umfassen die Inspektion von Photovoltaikzellen und die Erkennung von Verbundwerkstoff-Defekten. Diese Anwendungen erweitern die Branche der Erweiterten-SWIR-Bildgebungssysteme und den Markt für Erweiterte-SWIR-Bildgebungssysteme über die Verteidigungsbeschaffung hinaus.
Geografische Analyse
Markt für Erweiterte-SWIR-Bildgebungssysteme in Nordamerika
Nordamerika hielt im Jahr 2025 37,16 % des Marktanteils am Markt für Erweiterte-SWIR-Bildgebungssysteme. US-Verteidigungsbeschaffung, führende Detektorhersteller und ein entwickeltes Maschinensehen-Ökosystem unterstützen diese Position. Die Ausschreibung der US-Marine für eSWIR- und MWIR-Kameras zeigt den institutionellen Bedarf in Verteidigungsprogrammen. US-Armee-Zielanwendungen und SBIR-Finanzierung für asynchrone Laserpulserkennung unterstützen ebenfalls die lokale Entwicklung. Exportverwaltungsvorschriften und ITAR-Anforderungen stärken lokale Lieferkettenpräferenzen für klassifizierte Beschaffung. Kanada trägt durch Halbleiterfertigung und Bergbau zur Nachfrage bei. Mexiko bietet einen aufkommenden Anwendungsfall in der Lebensmittelverarbeitung und landwirtschaftlichen Qualitätskontrolle.
Markt für Erweiterte-SWIR-Bildgebungssysteme in Europa
Europa verzeichnet starke Investitionen in Verteidigungsoptik und Nachfrage nach industriellem Maschinensehen. Frankreich beherbergt Lynred, das im Januar 2026 den Sirocco SW-Detektor einführte. Das Produkt verlagert die MCT-Leistung von Weltraumanwendungen hin zu Bergbau, Landwirtschaft und Klimaüberwachung. Oxford Instruments erwarb First Light Imaging im Januar 2024 für eine anfängliche Barzahlung von 15,7 Millionen EUR (17,2 Millionen USD), mit bis zu 3 Millionen EUR (3,3 Millionen USD) abhängig von der Handelsentwicklung. Die Transaktion erweiterte das Andor-Portfolio um e-APD-MCT-Kamerafähigkeiten. Deutschlands Basis für Präzisionsoptik und Automatisierung unterstützt die Halbleiter- und Pharmainspektion. Die Corporate Sustainability Reporting Directive der Europäischen Union, die ab 2026 verifizierte Klimaoffenlegungs-Anforderungen anwendet, kann die Nachfrage nach Emissions- und Ressourcenüberwachungsinstrumenten unterstützen.
Markt für Erweiterte-SWIR-Bildgebungssysteme in Asien-Pazifik und Südamerika
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 16,48 % wachsen. Halbleiterexpansion in Südkorea, Taiwan und Japan unterstützt die Nachfrage nach Wafer-Inspektion. China und Indien tragen zur Nachfrage nach Agri-Photonik und Lebensmittelsicherheitsinspektion bei. Hamamatsu brachte im August 2025 den linearen G1682x-InGaAs-Sensor ohne Kühlung für Spektrophotometrie im Bereich 0,9–2,1 µm auf den Markt. Es folgten G17242- und G17243-0808T-Flächensensoren im Februar 2026. Chinas Halbleiterinvestitionen schaffen kurzfristige Nachfrage nach Inspektionen und langfristigen Druck zur Lokalisierung für ausländische Anbieter. In Südamerika ist eine zunehmende Nachfrage nach Lithium- und Kupfer-Exploration in Brasilien und Argentinien zu verzeichnen. Die regionale Expansion trägt zur Nachfrage im Markt für Erweiterte-SWIR-Bildgebungssysteme bei.
Wettbewerbslandschaft
Der Markt für Erweiterte-SWIR-Bildgebungssysteme ist mäßig fragmentiert. Teledyne Technologies, Lynred, Hamamatsu Photonics K.K. und Collins Aerospace bilden ein spezialisiertes oberes Segment bei Detektoren und Kameras in Verteidigungsqualität. Raptor Photonics, Xenics NV, Allied Vision Technologies, Princeton Infrared Technologies und New Imaging Technologies konkurrieren durch Formatspezialisierung und Anwendungseignung. Der Wettbewerb im Markt für Erweiterte-SWIR-Bildgebungssysteme verlagert sich von reiner Detektor-Photometrie hin zu vollständigen Systemen. Anbieter kombinieren Sensoren, Spektrografen, Kalibrierung und Software in validierten Plattformen. Dieser Ansatz kann den Integrationsaufwand für Originalgerätehersteller reduzieren. Er ermöglicht es Unternehmen auch, Industrieanwender ohne tiefes Photonik-Fachwissen zu bedienen.
Teledyne DALSAs Kaleido ist ein aktuelles Beispiel für diesen integrierten Ansatz. Die Kamera kombiniert Sensor-, Spektrograf- und Schnittstellenfunktionen, die bisher separate Komponenten waren. onsemi übernahm SWIR Vision Systems im Juli 2024 und fügte seiner CMOS-Sensor-Plattform CQD-basierte SWIR-Bildgebung hinzu. Safran Defense and Space, Inc. erwarb Attollo Engineering im September 2025 und erweiterte damit seine kompakte SWIR- und MWIR-Sensing-Fähigkeit. Diese Schritte zeigen das anhaltende Interesse daran, Sensortechnologie mit großskaliger Fertigung oder flugqualifiziertem Systemeinsatz zu verbinden. Auch die Patentaktivität unterstützt diese Richtung. Das US-Patent- und Markenamt erteilte SWIR Vision Systems im August 2025 das US-Patent 12.379.205 für optisches Tiefensensing mit Hochgeschwindigkeits-CQD-Fotodetektoren.
Die offene Chance liegt an der Schnittstelle von 2,0–2,7-µm-Abdeckung, Nicht-ITAR-Klassifizierung und AEC-Q100-Qualifizierung. Kein aktuelles Produkt in der vorliegenden Forschung erfüllt alle 3 Bedingungen. CQD-Plattformen auf etablierten CMOS-Gießereiprozessen könnten einen Weg zu dieser Kombination bieten. Safran Electronics and Defense unterzeichnete im Juni 2026 eine Absichtserklärung mit Theon für ein Gemeinschaftsunternehmen, das sich auf luftgestützte EO/IR-Systeme für unbemannte Luftfahrzeuge konzentriert. Die geplanten Systeme zielen auf Kardanringe unter 8 kg ab. Dies macht die eSWIR-Integration für Drohnenaufklärungsplattformen zu einer kurzfristigen Priorität. Der Markt für Erweiterte-SWIR-Bildgebungssysteme bleibt wettbewerbsintensiv, da sich die Leistungsanforderungen zwischen Verteidigungs-, Industrie-, Umwelt- und Automobilkunden erheblich unterscheiden.
Marktführer in der Branche der Erweiterten-SWIR-Bildgebungssysteme
-
Lynred
-
Teledyne Technologies Incorporated
-
Hamamatsu Photonics K.K.
-
Collins Aerospace
-
Xenics NV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Erweiterte-SWIR-Bildgebungssysteme Unternehmen in diesem Bericht
- Teledyne Technologies Incorporated
- Lynred
- Hamamatsu Photonics K.K.
- Collins Aerospace
- Xenics NV
- Allied Vision Technologies GmbH
- Raptor Photonics Limited
- New Imaging Technologies
- SWIR Vision Systems, Inc.
- Safran Defense and Space, Inc.
- Princeton Infrared Technologies, Inc.
- Oxford Instruments plc
- First Light Imaging SAS
- QDI Systems B.V.
- TriEye Ltd.
- Emberion Oy
- Quantum Solutions
- Konica Minolta, Inc.
- Omron Corporation
- BaySpec, Inc.
- Leonardo S.p.A.
Neueste Industrielle Entwicklungen in Markt für Erweiterte-SWIR-Bildgebungssysteme
- Juni 2026: Safran Electronics and Defense und Theon Systems unterzeichneten eine Absichtserklärung zur Gründung eines Gemeinschaftsunternehmens für die Entwicklung, Konstruktion und Vermarktung von luftgestützten EO/IR-Systemen für unbemannte Luftfahrzeuge, mit dem besonderen Fokus auf Kardanringe unter 8 kg für Aufklärungs- und Zielerfassungsanwendungen. Das Gemeinschaftsunternehmen positioniert eSWIR-fähige Sensoren für den Drohnenverteidigungsmarkt, der die Beschaffung nach europäischen Verteidigungsmodernisierungszusagen beschleunigt.
- April 2026: Teledyne DALSA brachte das eingetragene Produkt Kaleido auf den Markt, eine SWIR-Hyperspektralkamera, die Sensor, Spektrograf und Schnittstelle für industrielle Sortieranwendungen einschließlich Recycling, Lebensmittelsicherheit, Pharmazeutika und Abfallwirtschaft integriert, mit einer räumlichen Auflösung von 1.280 Pixeln und Zeilenraten über 2,3 kHz. Die Markteinführung festigt Teledynes Position im industriellen Hyperspektralsegment, indem sie die Notwendigkeit der Integration von Drittanbieter-Spektrografen überflüssig macht und damit Systemkosten und Markteinführungszeit für Maschinenbauer reduziert.
- April 2026: Raptor Photonics stellte den Kestrel 640 eSWIR vor, eine Stirling-gekühlte erweiterte SWIR-Kamera, die auf IRnovas T2SL-Sensor basiert und auf 170 K kühlt, für wissenschaftliche, luftgestützte und Überwachungsanwendungen, die eine Empfindlichkeit von 0,9 bis 2,5 µm ohne kryogene Infrastruktur erfordern.
Berichtsumfang des globalen Marktes für Erweiterte-SWIR-Bildgebungssysteme
Der Markt für Erweiterte-SWIR-Bildgebungssysteme bezieht sich auf fortschrittliche optische Technologien, die im Wellenlängenbereich von 1,7 bis 2,7 µm arbeiten, um hochkontrastige Bilder basierend auf einzigartigen chemischen Absorptionssignaturen aufzunehmen. Diese Systeme verwenden spezialisierte Detektoren wie erweitertes InGaAs oder MCT und sind in Flächenscan-, Zeilenscan- oder Hyperspektralformaten erhältlich. Sie sind entscheidend für Anwendungen, die eine tiefe Materialdurchdringung, präzise Analyse der chemischen Zusammensetzung und verbesserte Nachtsicht in Branchen wie Luft- und Raumfahrt sowie Verteidigung, Halbleiterinspektion, Bergbau und Gesundheitswesen erfordern.
Der Marktbericht für Erweiterte-SWIR-Bildgebungssysteme ist segmentiert nach Detektortechnologie (Erweitertes InGaAs, InGaAsSb / Typ-II-Übergitter, HgCdTe (MCT) / e-APD-MCT, Kolloidale Quantenpunkte und andere aufkommende Materialien), Wellenlängenbereich (1,7 – unter 1,9 µm, 1,9 – unter 2,1 µm, 2,1 – unter 2,3 µm, 2,3 – unter 2,5 µm und 2,5 – unter 2,7 µm), Sensorformat (Flächenscan-Kameras und -Bildgeber, Zeilenscan-Kameras und -Detektoren, Hyperspektral-/Multispektral-Bildgeber und Detektormodule sowie Fokale-Ebenen-Arrays), Endverbrauchsbranche (Luft- und Raumfahrt sowie Verteidigung, Halbleiter und Elektronik, Industrielle Fertigung und Automatisierung, Lebensmittel und Landwirtschaft, Bergbau, Energie und Strom, Automobilindustrie und Transport, Gesundheitswesen und Biowissenschaften sowie weitere Endverbrauchsbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Werten (USD) angegeben.
Segmentierungsübersicht
| Erweitertes InGaAs |
| InGaAsSb / Typ-II-Übergitter |
| HgCdTe (MCT) / e-APD-MCT |
| Kolloidale Quantenpunkte |
| Weitere aufkommende Materialien |
| 1,7 – unter 1,9 µm |
| 1,9 – unter 2,1 µm |
| 2,1 – unter 2,3 µm |
| 2,3 – unter 2,5 µm |
| 2,5 – unter 2,7 µm |
| Flächenscan-Kameras und -Bildgeber |
| Zeilenscan-Kameras und -Detektoren |
| Hyperspektral-/Multispektral-Bildgeber |
| Detektormodule und Fokale-Ebenen-Arrays |
| Luft- und Raumfahrt sowie Verteidigung |
| Halbleiter und Elektronik |
| Industrielle Fertigung und Automatisierung |
| Lebensmittel und Landwirtschaft |
| Bergbau |
| Energie und Strom |
| Automobilindustrie und Transport |
| Gesundheitswesen und Biowissenschaften |
| Weitere Endverbrauchsbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Detektortechnologie | Erweitertes InGaAs | ||
| InGaAsSb / Typ-II-Übergitter | |||
| HgCdTe (MCT) / e-APD-MCT | |||
| Kolloidale Quantenpunkte | |||
| Weitere aufkommende Materialien | |||
| Nach Wellenlängenbereich | 1,7 – unter 1,9 µm | ||
| 1,9 – unter 2,1 µm | |||
| 2,1 – unter 2,3 µm | |||
| 2,3 – unter 2,5 µm | |||
| 2,5 – unter 2,7 µm | |||
| Nach Sensorformat | Flächenscan-Kameras und -Bildgeber | ||
| Zeilenscan-Kameras und -Detektoren | |||
| Hyperspektral-/Multispektral-Bildgeber | |||
| Detektormodule und Fokale-Ebenen-Arrays | |||
| Nach Endverbrauchsbranche | Luft- und Raumfahrt sowie Verteidigung | ||
| Halbleiter und Elektronik | |||
| Industrielle Fertigung und Automatisierung | |||
| Lebensmittel und Landwirtschaft | |||
| Bergbau | |||
| Energie und Strom | |||
| Automobilindustrie und Transport | |||
| Gesundheitswesen und Biowissenschaften | |||
| Weitere Endverbrauchsbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße des Marktes für Erweiterte-SWIR-Bildgebungssysteme?
Der Markt wird voraussichtlich von 105,06 Millionen USD im Jahr 2025 auf 225,23 Millionen USD bis 2031 wachsen, mit einer CAGR von 13,79 % von 2026 bis 2031.
Welche Detektortechnologie führt bei erweiterten SWIR-Bildgebungssystemen?
Erweitertes InGaAs führte mit einem Anteil von 48,62 % im Jahr 2025, unterstützt durch etablierte Leistungs- und Produktionsfähigkeiten.
Welcher erweiterte SWIR-Wellenlängenbereich wächst am schnellsten?
Der Bereich 2,5 bis 2,7 µm wird bis 2031 voraussichtlich mit einer CAGR von 15,27 % wachsen, unterstützt durch Anwendungen in der Treibhausgasüberwachung und Mineralspektroskopie.
Warum werden erweiterte SWIR-Systeme bei der industriellen Inspektion eingesetzt?
Sie können Materialeigenschaften, Feuchtemuster, Polymere und unterirdische Siliziummerkmale unterscheiden, die Standard-Bildgebungssysteme nicht identifizieren können.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich mit einer CAGR von 16,48 % wachsen, unterstützt durch Halbleiterfertigung und Nachfrage nach Agroinspektionen.
Was schränkt die breitere Einführung erweiterter SWIR-Kameras ein?
Detektor- und Kalibrierungskosten, Exportkontrollen, Herausforderungen bei der Ausbeute im erweiterten Bereich sowie ein Mangel an spezialisierter Software und Integrationskenntnissen bleiben die wichtigsten Hemmnisse.