
拡張SWIRイメージングシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
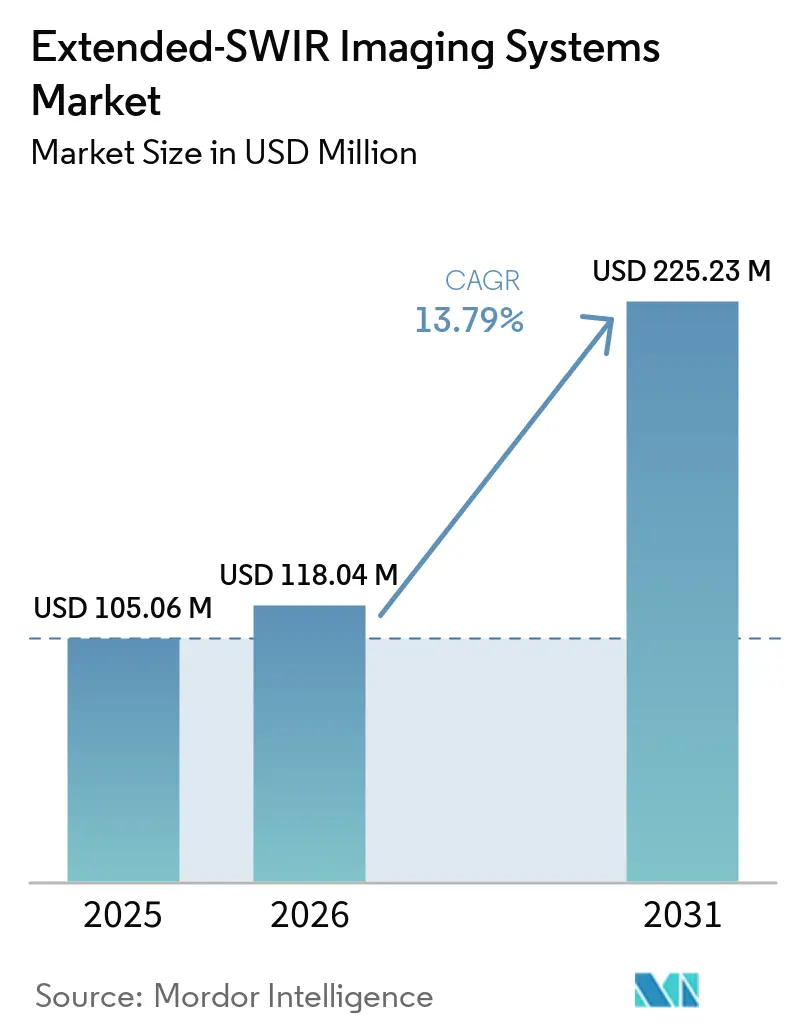
| 市場規模 (2026) | 118.04 百万米ドル |
| 市場規模 (2031) | 225.23 百万米ドル |
| 成長率 (2026 - 2031) | 13.79 % |
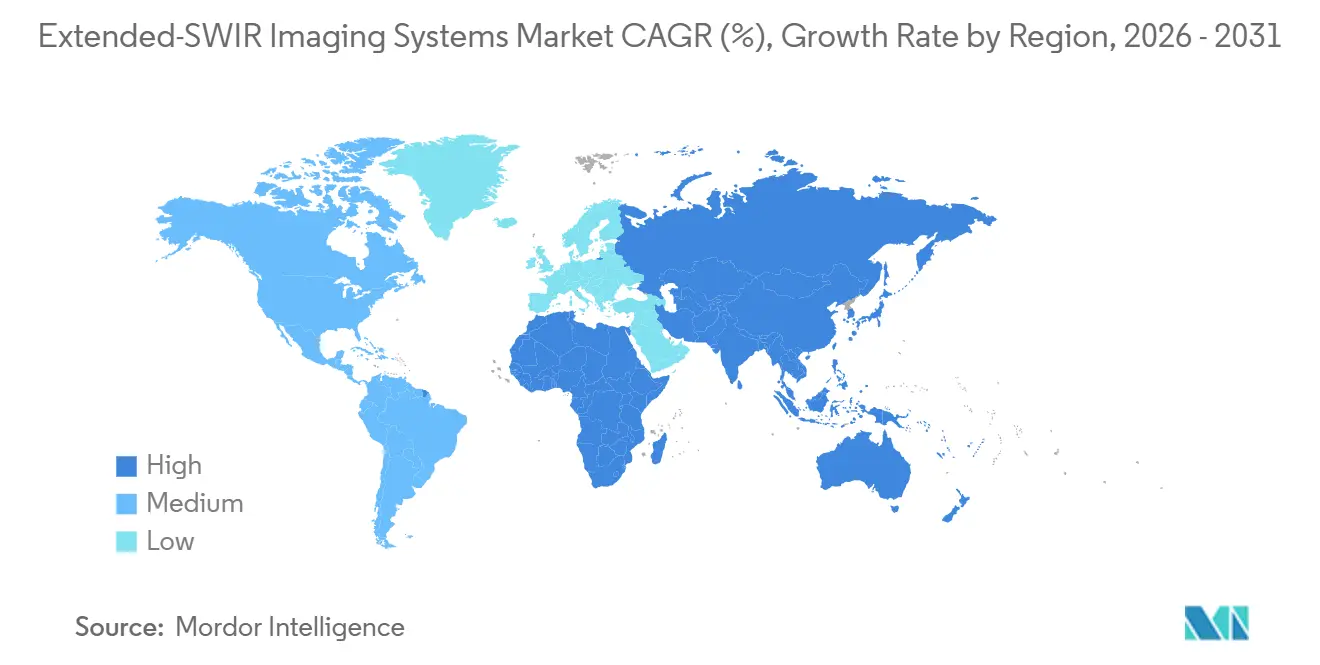
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
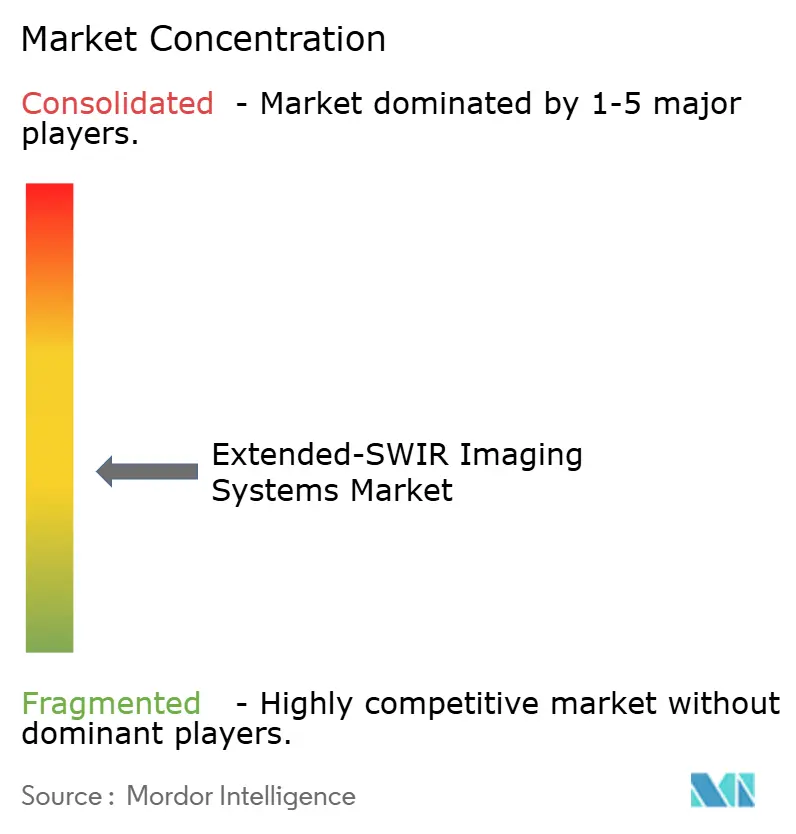
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる拡張SWIRイメージングシステム市場分析
拡張SWIRイメージングシステム市場規模は、2025年の105.06 ミリオン 米ドルから2026年には118.04 ミリオン 米ドルへ、さらに2031年には225.23 ミリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 13.79%を記録すると予測されています。拡張SWIRイメージングは、従来の1.7 µm InGaAsカットオフを超える波長をカバーし、大気透過窓として最大2.7 µmに達します。この波長域は、標準的なSWIRシステムでは検出できない化学吸収、材料組成、およびスペクトルコントラストを拡張SWIRイメージングシステム市場において明らかにすることができます。コンパクトな熱電冷却および室温動作設計が、より多くのフィールドアプリケーションにおいて実験室グレードの極低温冷却アセンブリに取って代わりつつあります。防衛調達およびAI支援産業検査が、既存および新興の用途全体にわたって需要を拡大しています。拡張SWIRイメージングシステム市場はまた、固定された実験室環境だけでなく、ジンバルやコンベアラインに設置可能なシステムからも恩恵を受けています。
主要レポートのポイント
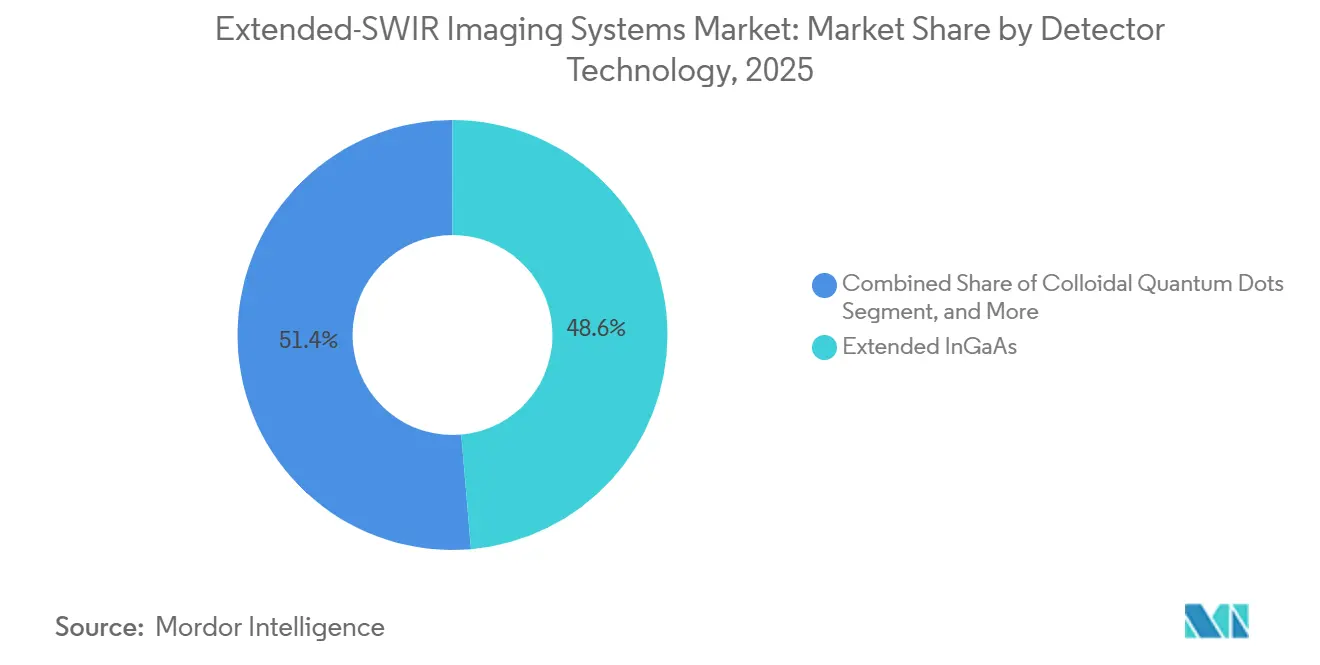
- 検出器技術別では、拡張InGaAsが2025年の拡張SWIRイメージングシステム市場シェアの48.62%を占め、コロイド量子ドットは2031年にかけてCAGR 15.64%で成長すると予測されています。
- 波長範囲別では、1.7以上1.9 µm未満が2025年の総収益の28.47%を占め、2.5以上2.7 µm未満は2031年にかけてCAGR 15.27%で成長すると予測されています。
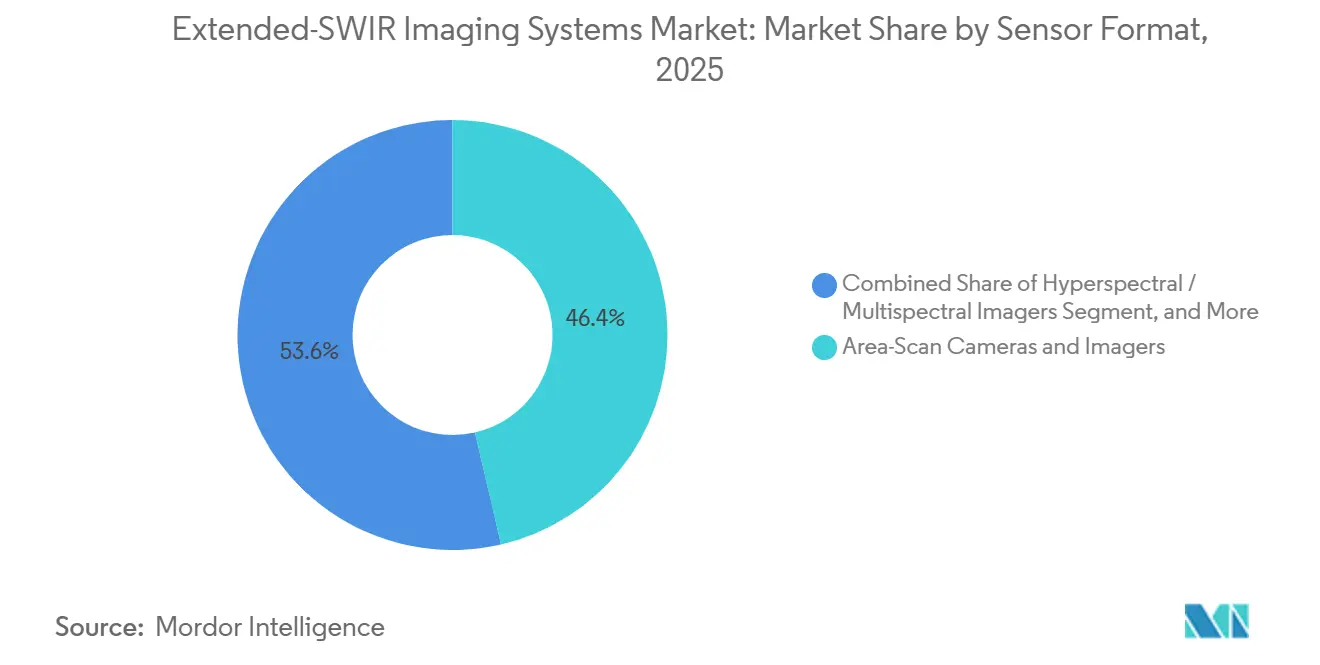
- センサーフォーマット別では、エリアスキャンカメラおよびイメージャーが2025年の拡張SWIRイメージングシステム市場シェアの46.38%を占め、ハイパースペクトルおよびマルチスペクトルイメージャーは2031年にかけてCAGR 16.86%で成長すると予測されています。
- エンドユーザー産業別では、航空宇宙・防衛が2025年に35.74%のシェアを占め、自動車・輸送は2031年にかけてCAGR 15.92%で成長すると予測されています。
- 地域別では、北米が2025年の拡張SWIRイメージングシステム市場シェアの37.16%を占め、アジア太平洋は2031年にかけてCAGR 16.48%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
防衛・航空宇宙の近代化
防衛投資は、戦闘および情報監視・偵察プラットフォームのシステム要件を変化させています。調達プログラムは、単一バンドカメラではなくマルチスペクトルペイロードをますます求めるようになっています。米国海軍のSBIR公募は、1つのデュワー冷却アセンブリ内での拡張SWIRおよび中波赤外線の同時イメージングを求めています。仕様には100 Kから160 Kでの動作、f/1.5光学系、および400万画素解像度が含まれています。[1] この要件は、防衛プラットフォームで複数のセンシングモードを組み合わせるシステムへの需要を支えています。したがって、拡張SWIRイメージングシステム市場は、レーザー検出、目標認識、および遮蔽物を通じた動作を単一ペイロードで実現しなければならない機会を提供しています。SCDのSWIFT-EIは、ニューロモーフィックなイベント検出ストリームを使用して、より低い連続電力需要で高フレームレートセンシングをサポートします。この設計は、小型プラットフォームを制限してきた重量、電力、および体積の制約に対応しています。2025年のSPIE論文集では、リモートセンシングおよびレーザースポット追跡向けのeSWIRアバランシェフォトダイオードも記述されており、航空機プラットフォームからのコード化スポット追跡も含まれています。2026年4月、MKS InstrumentsはOphir SWIR 50から1,000 mm f/5.5から9.5連続ズームレンズを監視・セキュリティ任務向けに発表しました。このレンズは35 km超での車両検出をサポートし、850 nm、905 nm、1,064 nm、および1,550 nmのレーザー波長を検出します。これらの製品選択は、サプライヤーが防衛ユーザー向けに光学、検出器、および処理能力を組み合わせている理由を示しています。
測定困難な材料の産業検査
1.9 µmを超える拡張SWIR波長は、標準的なSWIR帯域では類似して見えるポリマー、水分パターン、および鉱物種を区別することができます。これにより、材料分離が歩留まりやコンプライアンスに影響する環境において明確な検査上の利点が生まれます。可視スペクトルを超えてシリコンおよびその他の材料を検査する能力は、先進パッケージングワークフローに関連しています。3D-NANDおよび高帯域幅メモリの展開が増加するにつれて、非破壊検査は生産歩留まりにとってより重要になります。したがって、拡張SWIRイメージングシステム市場は、シリコンデバイスの表面を超えた検査を必要とする工場から恩恵を受けることができます。2025年、Hamamatsu Photonicsは2.55 µmまで延びるスペクトル応答を持つInGaAsエリアイメージセンサーを商業化しました。この製品は、標準的なSWIR分類では効果的に分離できない可能性がある混合プラスチック中の難燃性樹脂を識別するために位置付けられました。この能力は、より複雑なプラスチックストリームを扱うリサイクル事業者にとって重要です。これらのセンサー能力は、産業用途全体にわたる選別、検査、および材料検証をサポートすることができます。したがって、拡張SWIRイメージングシステム市場は、従来のカメラカテゴリーよりも単一の工場ユースケースへの依存度が低くなっています。
AIによるスペクトル分類の拡大
機械学習は、拡張SWIRシステムをデータキャプチャからリアルタイム材料評価へと移行させています。これにより、別個の分光計ハードウェアおよび専門的な後処理の必要性を低減できます。2026年に発表されたIEEEの研究では、オンチップマルチステップシングルスロープアナログデジタルコンバーターを搭載した419万画素コロイド量子ドットベースのSWIRセンサーが記述されています。[2] このセンサーは20 MHzで30 fpsを達成し、フィルファクターは81%を超えていました。モノリシック統合により、従来のSWIRセンサーに関連するフリップチップボンディングコストを削減できます。これにより、低コストアーキテクチャが拡張SWIRイメージングシステム市場にとってより関連性が高まります。Teledyne DALSAは2026年5月にKaleido SWIRハイパースペクトルカメラを発売しました。このカメラにはオンボードスペクトルバンド選択および収差補正が含まれています。これらの機能は、生産環境全体でキャリブレーションを一貫して維持するように設計されています。都市走行におけるバンド選択研究では、3バンド戦略がRGBイメージングと比較して目標分離性を70%から1,200%向上させることが判明しました。より単純なスペクトル設計は、かつて完全なスペクトルキューブを必要としていた要件を満たす可能性があります。これにより、専門的なフォトニクスインテグレーターを超えてアドレス可能な顧客基盤が広がります。[3]
低SWaPの拡張波長ペイロードへの需要
無人航空機、携帯型機器、および小型衛星には厳格な重量、電力、および体積要件があります。これらの制約により、システムはかさばるデュワーアセンブリからコンパクトな熱電冷却およびスターリング冷却フォーマットへと移行しています。2026年、Emberionは防衛およびUAV用途向けにコロイド量子ドットベースのeSWIRカメラのシリアルデジタルインターフェースバージョンを発表しました。同社はまた、量産ユニットコストを削減することを目的としたウェーハレベルパッケージセンサープロトタイプも発表しました。これらの設計は、より低いレイテンシとシステム相互運用性の容易化をサポートします。センサーパッケージが限られたペイロード容量のプラットフォームに適合できる場合、拡張SWIRイメージングシステム市場は恩恵を受けます。Raptor Photonicsは2026年4月に航空、科学、および監視用途向けにKestrel 640 eSWIRを発表しました。このスターリング冷却カメラはIRnovaのT2SLセンサーを使用し、170 Kに達します。極低温インフラを必要とせずに0.9から2.5 µmをカバーしす。T2SLおよびコロイド量子ドットアーキテクチャは、熱電またはコンパクトなスターリング冷却温度で動作することができます。これにより、歴史的にシステムの重量、電力使用量、およびメンテナンス需要の大部分を占めてきたクライオクーラーの負担が軽減されます。この変化は、拡張SWIRイメージングシステム市場におけるポータブル展開をサポートします。[4]
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い検出器、光学系、およびキャリブレーションコスト | -2.1% | グローバル | 短期(2年以内) |
| 輸出規制および信頼できるサプライ要件 | -1.5% | 北米、欧州、およびアジア太平洋 | 中期(2〜4年) |
| 拡張範囲の歩留まりおよびダーク電流のトレードオフ | -1.1% | グローバル | 長期(4年以上) |
| アプリケーション固有のソフトウェアおよび熟練インテグレーターの不足 | -0.8% | アジア太平洋および南米の新興市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い検出器、光学系、およびキャリブレーションコスト
拡張SWIRイメージングは、標準的なSWIRイメージングよりも参入コストが高くなっています。InGaAsの応答を1.7 µm超に拡張するには、In1-xGaxAs合金においてより高いインジウム含有量が必要です。これにより格子不整合とスレッディング転位密度が増加します。その結果、検出器の動作性が低下し、アレイコストが高くなる可能性があります。波長カットオフが長くなるほど、ダーク電流のトレードオフも悪化します。拡張SWIRイメージングシステム市場は依然として制約を受けており、購入者はより強力な冷却や詳細なピクセルごとの補正をサポートできない状況です。標準的なInGaAsアレイは99%を超えるピクセル動作性を達成できますが、拡張範囲設計にはより厳しいキャリブレーションが必要です。より積極的な熱電冷却および補正プロセスにより、コンポーネントおよびシステムレベルでコストが増加します。コロイド量子ドット製造は構造コストが低い可能性がありますが、自動車および軍事認定にはまだかなりの投資が必要です。2025年のリムリック大学による216台の商業用ハイパースペクトルカメラのレビューでは、AEC-Q100要件を満たすものは1台もないことが判明しました。これは、自動車認定がカメラサプライヤーにとって依然として主要な閾値であることを示しています。コロイド量子ドットの歩留まりが温度範囲全体で一貫して機能するまで、拡張InGaAsとの価格性能パリティは限定的なままとなります。
輸出規制および信頼できるサプライ要件
拡張波長焦点面アレイは、コンプライアンスコストを増加させ取引を複雑にする輸出規制の対象となっています。米国商務管理リストには、関連するイメージング技術に対するECCN 6A002および6A003要件が含まれています。多くの仕向地および最終用途にはライセンスが必要な場合があります。これらの義務は、標準的なシリコンイメージングでは見られない方法でサプライヤーの状況を分断します。防衛機関はまた、機密性の高い焦点面アレイについて国内またはファイブアイズのサプライチェーンを好みます。したがって、拡張SWIRイメージングシステム市場は、米国防衛プログラムの認定サライヤーを中心に集中したままとなる可能性があります。SWIR Vision SystemsのAcurosプラットフォームは、2024年7月のonsemiによる同社買収前にEAR99分類を持っていました。CQD-on-CMOSアプローチにより、より少ないトレードオフで商業センシングが可能になる場合があります。現在の波長カバレッジは約2.0 µmに限定されており、完全な拡張SWIR範囲には対応していません。したがって、この利点は長波長を必要としない商業用途に集中しています。信頼できるサプライ要件は、機密性の高い防衛プログラムにおける認定InGaAs製造を依然として保護しています。輸出規制および地域コンテンツの優先事項は、バリューチェーン全体の調達決定に引き続き影響を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
検出器技術別:
拡張InGaAsがリード、量子ドットが見通しを再形成拡張InGaAsは2025年の総収益の48.62%を占めました。III-V族半導体への投資と確立された生産能力によってこの地位を築きました。その性能実績には、熱電温度での200 fA未満のダーク電流、高いフィルファクター、および99%を超えるアレイ動作性が含まれます。InGaAsSbおよびタイプIIスーパーラティス検出器は同様の波長範囲をカバーし、より長いカットオフでのダーク電流を管理できます。Raptor Photonicsは2026年1月にT2SLセンサーを搭載したNinox eSWIR 640を発売しました。このカメラは1,600 nmで76%のピーク量子効率を達成し、−100 °Cで200 fA未満のダーク電流を実現しました。これらの指標は、科学イメージング、ハイパースペクトルイメージング、および監視のアプリケーションをサポートします。MCTおよびe-APD MCT検出器は、科学および宇宙用途に広いスペクトル汎用性を提供します。
Lynredは2026年1月にMCT技術を採用したSirocco SW検出器を発売しました。この検出器は0.8から2.5 µmにわたって80%を超える量子効率を持ち、190 Kで150 fAのダーク電流を持ちます。コロイド量子ドットは最も成長の速い検出器技術であり、2031年にかけてCAGR 15.64%を記録します。onsemiによるSWIR Vision Systemsの買収により、大規模半導体製造基盤内にCMOS互換CQD能力が組み込まれました。IEEEの研究では、0.18 µm CMOSプロセスで2,048×2,048ピクセルのPbS CQD SWIRセンサーも実証されました。Hamamatsuは、1.8から2.6 µmのカットオフ波長を持つ冷却および非冷却製品を通じて拡張SWIRイメージングシステム産業をサポートしています。これらの代替品は、拡張SWIRイメージングシステム市場内の選択肢を拡大します。
注記: 個別セグメントのシェアはレポート購入後に入手可能
波長範囲別:
1.7以上1.9 µm未満帯域が数量を牽引、長波長は分光需要で成長 1.7以上1.9 µm未満帯域1.7以上1.9 µm未満帯域は2025年の総収益の28.47%を占めました。この帯域は防衛監視、半導体検査、および産業選別に広く使用されています。標準的なInGaAsカットオフを超えて始まり、より成熟した検出器および光学エコシステムを持っています。2.5から2.7 µm範囲は2031年にかけてCAGR 15.27%で成長すると予測されています。長波長はCO₂、CH₄、N₂Oを含む温室効果ガスのセンシングをサポートします。また、希土類酸化物、リチウム含有粘土、およびケイ酸塩に関連する鉱物特徴を識別することもできます。この範囲は環境モニタリングおよび鉱物分光法をサポートします。
1.9から2.3 µm範囲はますます特定の化学シグナルをキャプチャします。1.9 µm付近の水吸収は医薬品の水分マッピングをサポートできます。2.0から2.2 µm範囲の炭化水素シグネチャは材料識別を支援できます。2.1から2.5 µm範囲は地質マッピングに使用される炭酸塩、ケイ酸塩、および粘土鉱物の特徴をカバーします。小麦粒タンパク質予測に関する研究では、982から2,577 nmのSWIRスペクトルを使用してテストR²が0.8725を達成しました。この研究では、これらのスペクトルが可視近赤外モデルを1.5倍以上上回ることが判明しました。この証拠は、拡張SWIRイメージングシステム市場においてより広いカバレッジをサポートします。
センサーフォーマット別:
エリアスキャンカメラが支配、ハイパースペクトルイメージャーがペースを設定エリアスキャンカメラおよびイメージャーは2025年の総収益の46.38%を占めました。防衛ターゲティング、半導体ウェーハ検査、および一般産業マシンビジョンに使用されています。ビデオレートでの二次元画像キャプチャがこれらのアプリケーションのニーズを満たします。確立されたレンズエコシステムも統合作業を削減できます。ハイパースペクトルおよびマルチスペクトルイメージャーは2031年にかけてCAGR 16.86%で成長すると予測されています。オンボードスペクトル選択、補正分光器、およびGigE VisionとGenICamのサポートにより、既存のマシンビジョンソフトウェアとの統合が可能です。これにより、顧客の生産環境への直接展開が可能になります。
ラインスキャンカメラおよび検出器は、食品安全、医薬品、およびリサイクルのコンベアシステムをサポートします。固定センサーアレイを素早く通過する材料を検査します。プラスチックおよび難燃性樹脂の選別は、このフォーマットの成長するユースケースです。検出器モジュールおよび焦点面アレイは、カスタム機器を製造するOEMメーカーに供給します。Hamamatsuは2026年2月にG17242およびG17243-0808T InGaAsエリアイメージセンサーを発売しました。これらの製品は近赤外ハイパースペクトルイメージングに3,500:1のダイナミックレンジを提供します。TeledyneのKaleidoは、統合されたフォームファクターで1,280ピクセルの空間解像度と2.3 kHzを超えるラインレートを提供します。製品がシステムビルダーが検証しなければならないコンポーネント数を削減する場合、拡張SWIRイメージングシステム市場は恩恵を受けます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:
防衛が現在支配、自動車が次のサイクルを定義航空宇宙・防衛は2025年の総収益の35.74%を占めました。このセグメントはより高いユニットコストを受け入れることができ、長い調達サイクルを通じて運営されます。煙、霧、およびその他の戦場の遮蔽物を通じて動作できるセンサーが必要です。需要には航空機による情報・監視・偵察、および海軍の状況認識が含まれます。米国海軍のeSWIRおよびMWIRの複合イメージングに関する公募は、水上艦艇での使用も示しています。半導体・電子機器検査は技術的に重要な中間層アプリケーションです。シリコンを通じたSWIRの透過性は、デバイスを損傷することなく成長するチップスタックの検査をサポートします。
自動車・輸送は2031年にかけてCAGR 15.92%で成長すると予測されています。潜在的な用途には、ADAS知覚、車内乗員モニタリング、およびアイセーフLiDAR照明が含まれます。TriEyeとLITEON Technologyは2025年8月にTES200 CMOSベースのSWIRセンサーと1,135 nm VCSELアレイを組み合わせたパートナーシップを発表しました。このパートナーシップは自動車、産業、およびロボティクスアプリケーションを対象としています。鉱業、食品・農業、エネルギー・電力、および医療・ライフサイエンスが広範な産業需要基盤を形成しています。食品アプリケーションには水分マッピング、汚染物質検出、および栄養特性予測が含まれます。エネルギーアプリケーションには太陽電池検査および複合材料欠陥検出が含まれます。これらのアプリケーションは、防衛調達を超えて拡張SWIRイメージングシステム産業および拡張SWIRイメージングシステム市場を広げます。
地域分析
北米の拡張SWIRイメージングシステム市場
北米は2025年の拡張SWIRイメージングシステム市場シェアの37.16%を占めました。米国の防衛調達、主要な検出器メーカー、および発達したマシンビジョンエコシステムがこの地位を支えています。米国海軍のeSWIRおよびMWIRカメラ公募は、防衛プログラム全体にわたる制度的需要を示しています。米国陸軍のターゲティングアプリケーションおよび非同期レーザーパルス検出のためのSBIR資金も地域開発をサポートしています。輸出管理規則およびITAR要件は、機密調達における地域サプライの優先事項を強化しています。カナダは半導体製造および鉱業を通じて需要を加えています。メキシコは食品加工および農業品質管理における新興ユースケースを提供しています。
欧州の拡張SWIRイメージングシステム市場
欧州は防衛光学への強力な投資と産業マシンビジョンへの需要を持っています。フランスはLynredを擁しており、同社は2026年1月にSirocco SW検出器を発表しました。この製品はMCT性能を宇宙アプリケーションから鉱業、農業、および気候モニタリングへとシフトさせます。Oxford InstrumentsはFirst Light Imagingを2024年1月に初期現金対価1,570万ユーロ(1,720万米ドル)で買収し、取引実績に応じて最大300万ユーロ(330万米ドル)の追加支払いが発生します。この取引により、Andorポートフォリオにはe-APD MCTカメラ能力が追加されました。ドイツの精密光学および自動化基盤は半導体および医薬品検査をサポートしています。2026年から検証済み気候開示要件を適用する欧州連合の企業サステナビリティ報告指令は、排出量および資源モニタリングツールへの需要をサポートする可能性があります。
アジア太平洋および南米の拡張SWIRイメージングシステム市場
アジア太平洋は2031年にかけてCAGR 16.48%で成長すると予測されています。国、台湾、および日本における半導体拡張がウェーハ検査への需要をサポートしています。中国とインドは農業フォトニクスおよび食品安全検査への需要を加えています。Hamamatsuは2025年8月に0.9から2.1 µm範囲の分光光度法向けにG1682x非冷却InGaAsリニアセンサーを発売しました。続いて2026年2月にG17242およびG17243-0808T エリアセンサーが発売されました。中国の半導体投資は検査への短期的な需要と、外国サプライヤーにとっての現地化への長期的な圧力を生み出しています。南米ではブラジルとアルゼンチンにおけるリチウムおよび銅探査への需要が増加しています。地域の拡大は拡張SWIRイメージングシステム市場への需要を加えます。
競合状況
拡張SWIRイメージングシステム市場は適度に断片化されています。Teledyne Technologies、Lynred、Hamamatsu Photonics K.K.、およびCollins Aerospaceは、防衛グレードの検出器およびカメラにおける専門的な上位層を形成しています。Raptor Photonics、Xenics NV、Allied Vision Technologies、Princeton Infrared Technologies、およびNew Imaging Technologiesは、フォーマット専門化とアプリケーション適合性を通じて競争しています。拡張SWIRイメージングシステム市場における競争は、検出器フォトメトリクスのみから完全なシステムへとシフトしています。サプライヤーは、検証済みプラットフォームにセンサー、分光器、キャリブレーション、およびソフトウェアを組み合わせています。このアプローチにより、OEMメーカーの統合作業を削減できます。また、深いフォトニクスの専門知識を持たない産業ユーザーにサービスを提供することも可能になります。
Teledyne DALSAのKaleidoは、この統合アプローチの現在の例です。このカメラは、以前は別々のコンポーネントであったセンサー、分光器、およびインターフェース機能を組み合わせています。onsemiは2024年7月にSWIR Vision Systemsを買収し、CMOSセンサープラットフォームにCQDベースのSWIRイメージングを追加しました。Safran Defense and Space, Inc.は2025年9月にAttollo Engineeringを買収し、コンパクトなSWIRおよびMWIRセンシング能力を拡大しました。これらの動きは、センサー技術を大規模製造または飛行認定システム展開と結合することへの継続的な関心を示しています。特許活動もこの方向性をサポートしています。米国特許商標庁は2025年8月に高速CQDフォトディテクターを使用した光学深度センシングに関する米国特許第12,379,205号をSWIR Vision Systemsに付与しました。
オープンな機会は、2.0から2.7 µmのカバレッジ、非ITAR分類、およびAEC-Q100認定の交差点に残っています。提供された調査における現在の製品は、3つの条件すべてを満たすものはありません。確立されたCMOSファウンドリプロセス上のCQDプラットフォームが、その組み合わせへの道を提供する可能性があります。Safran Electronics and DefenseはTheonと2026年6月に無人航空機向けの航空搭載EO/IRシステムに焦点を当てた合弁事業に関する覚書に署名しました。計画されているシステムは8 kg未満のジンバルを対象としています。これにより、ドローンの情報・監視・偵察プラットフォームへのeSWIR統合が近期的な優先事項であり続けます。拡張SWIRイメージングシステム市場は、防衛、産業、環境、および自動車顧客間で性能要件が大幅に異なるため、競争力を維持しています。
拡張SWIRイメージングシステム産業のリーダー企業
-
Lynred
-
Teledyne Technologies Incorporated
-
Hamamatsu Photonics K.K.
-
Collins Aerospace
-
Xenics NV
- 注:主要企業の掲載順は順位を示すものではありません。
拡張SWIRイメージングシステム市場 このレポートでカバーされる企業
- Teledyne Technologies Incorporated
- Lynred
- Hamamatsu Photonics K.K.
- Collins Aerospace
- Xenics NV
- Allied Vision Technologies GmbH
- Raptor Photonics Limited
- New Imaging Technologies
- SWIR Vision Systems, Inc.
- Safran Defense and Space, Inc.
- Princeton Infrared Technologies, Inc.
- Oxford Instruments plc
- First Light Imaging SAS
- QDI Systems B.V.
- TriEye Ltd.
- Emberion Oy
- Quantum Solutions
- Konica Minolta, Inc.
- Omron Corporation
- BaySpec, Inc.
- Leonardo S.p.A.
最近の産業開発事情 拡張SWIRイメージングシステム市場
- 2026年6月:Safran Electronics and DefenseとTheon Systemsは、無人航空機向けの航空搭載EO/IRシステムの設計、開発、および商業化に焦点を当てた合弁事業を設立するための覚書に署名しました。ISRおよびターゲティング向けに8 kg未満のジンバルを特に対象としています。この合弁事業は、欧州の防衛近代化コミットメントに続いて調達が加速しているドローン防衛市場向けにeSWIR対応センサーを位置付けます。
- 2026年4月:Teledyne DALSAは商標登録製品Kaleidoを発売しました。これはセンサー、分光器、およびインターフェースを統合したSWIRハイパースペクトルカメラであり、リサイクル、食品安全、医薬品、および廃棄物管理を含む産業選別アプリケーション向けに、1,280ピクセルの空間解像度と2.3 kHzを超えるラインレートを提供します。この発売により、サードパーティ分光器統合の必要性を排除し、機械メーカーのシステムコストと市場投入時間を削減することで、産業ハイパースペクトルセグメントにおけるTeledyneの地位が強化されます。
- 2026年4月:Raptor PhotonicsはKestrel 640 eSWIRを発表しました。これはIRnovaのT2SLセンサーを搭載し170 Kまで冷却するスターリング冷却拡張SWIRカメラであり、極低温ンフラを必要とせずに0.9から2.5 µmの感度を必要とする科学、航空、および監視アプリケーションを対象としています。
グローバル拡張SWIRイメージングシステム市場レポートの範囲
拡張SWIRイメージングシステム市場とは、1.7から2.7 µmの波長範囲で動作し、独自の化学吸収シグネチャに基づいて高コントラスト画像をキャプチャする先進光学技術を指します。これらのシステムは、拡張InGaAsやMCTなどの特殊検出器を使用し、エリアスキャン、ラインスキャン、またはハイパースペクトルフォーマットで利用可能です。航空宇宙・防衛、半導体検査、鉱業、および医療などの産業において、深い材料透過、精密な化学組成分析、および強化された暗視を必要とするアプリケーションに不可欠です。
拡張SWIRイメージングシステム市場レポートは、検出器技術(拡張InGaAs、InGaAsSb/タイプIIスーパーラティス、HgCdTe(MCT)/e-APD MCT、コロイド量子ドット、およびその他の新興材料)、波長範囲(1.7以上1.9 µm未満、1.9以上2.1 µm未満、2.1以上2.3 µm未満、2.3以上2.5 µm未満、および2.5以上2.7 µm未満)、センサーフォーマット(エリアスキャンカメラおよびイメージャー、ラインスキャンカメラおよび検出器、ハイパースペクトル/マルチスペクトルイメージャー、および検出器モジュールおよび焦点面アレイ)、エンドユーザー産業(航空宇宙・防衛、半導体・電子機器、産業製造・自動化、食品・農業、鉱業、エネルギー・電力、自動車・輸送、医療・ライフサイエンス、およびその他のエンドユーザー産業)、および地域(北米、南米、欧州、アジア太平洋、ならびに中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 拡張InGaAs |
| InGaAsSb/タイプIIスーパーラティス |
| HgCdTe(MCT)/e-APD MCT |
| コロイド量子ドット |
| その他の新興材料 |
| 1.7以上1.9 µm未満 |
| 1.9以上2.1 µm未満 |
| 2.1以上2.3 µm未満 |
| 2.3以上2.5 µm未満 |
| 2.5以上2.7 µm未満 |
| エリアスキャンカメラおよびイメージャー |
| ラインスキャンカメラおよび検出器 |
| ハイパースペクトル/マルチスペクトルイメージャ |
| 検出器モジュールおよび焦点面アレイ |
| 航空宇宙・防衛 |
| 半導体・電子機器 |
| 産業製造・自動化 |
| 食品・農業 |
| 鉱業 |
| エネルギー・電力 |
| 自動車・輸送 |
| 医療・ライフサイエンス |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| 検出器技術別 | 拡張InGaAs | ||
| InGaAsSb/タイプIIスーパーラティス | |||
| HgCdTe(MCT)/e-APD MCT | |||
| コロイド量子ドット | |||
| その他の新興材料 | |||
| 波長範囲別 | 1.7以上1.9 µm未満 | ||
| 1.9以上2.1 µm未満 | |||
| 2.1以上2.3 µm未満 | |||
| 2.3以上2.5 µm未満 | |||
| 2.5以上2.7 µm未満 | |||
| センサーフォーマット別 | エリアスキャンカメラおよびイメージャー | ||
| ラインスキャンカメラおよび検出器 | |||
| ハイパースペクトル/マルチスペクトルイメージャ | |||
| 検出器モジュールおよび焦点面アレイ | |||
| エンドユーザー産業別 | 航空宇宙・防衛 | ||
| 半導体・電子機器 | |||
| 産業製造・自動化 | |||
| 食品・農業 | |||
| 鉱業 | |||
| エネルギー・電力 | |||
| 自動車・輸送 | |||
| 医療・ライフサイエンス | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
拡張SWIRイメージングシステム市場の予測規模はどのくらいですか?
市場は2025年の105.06 ミリオン 米ドルから2031年には225.23 ミリオン 米ドルへと、2026年から2031年にかけてCAGR 13.79%で成長すると予測されています。
拡張SWIRイメージングシステムをリードする検出器技術はどれですか?
拡張InGaAsは2025年に48.62%のシェアでリードしており、確立された性能と生産能力に支えられています。
最も成長が速い拡張SWIR波長範囲はどれですか?
2.5から2.7 µm範囲は2031年にかけてCAGR 15.27%で成長すると予測されており、温室効果ガスモニタリングおよび鉱物分光法アプリケーションに支えられています。
拡張SWIRシステムが産業検査に使用される理由は何ですか?
標準的なイメージングシステムでは識別できない材料特性、水分パターン、ポリマー、およびシリコン表面下の特徴を区別することができます。
2031年にかけて最も成長が速い地域はどこですか?
アジア太平洋はCAGR 16.48%で成長すると予測されており、半導体製造および農業検査需要に支えられています。
拡張SWIRカメラのより広い普及を制限するものは何ですか?
検出器およびキャリブレーションコスト、輸出規制、拡張範囲の歩留まり課題、ならびに専門ソフトウェアおよび統合スキルの不足が主要な制約として残っています。