
Tamaño y Participación del Mercado de Electrodos de Grafito
Análisis del Mercado de Electrodos de Grafito por Mordor Intelligence
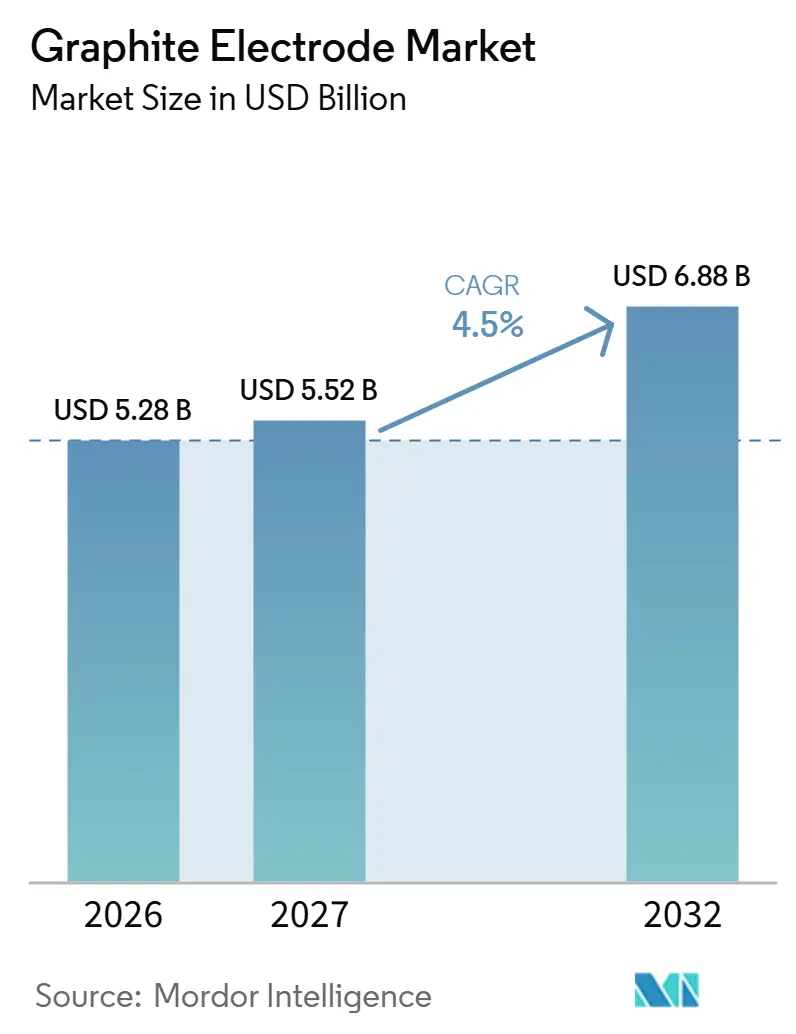
Se espera que el tamaño del mercado de electrodos de grafito aumente de 5,28 mil millones de USD en 2026 a 5,52 mil millones de USD en 2027 y alcance los 6,88 mil millones de USD para 2032, creciendo a un CAGR del 4,5% durante 2027-2032. Se espera que el volumen aumente de 1,78 millones de toneladas en 2026 a 1,84 millones de toneladas en 2027 y alcance las 2,2 millones de toneladas para 2032, creciendo a un CAGR del 3,63% durante 2027-2032.
La inversión en hornos de arco eléctrico (HAE) en India vincula la fabricación de acero basada en chatarra con el consumo recurrente de electrodos. Los requisitos energéticos refuerzan la demanda de grados de ultra alta potencia (UAP). La debilidad del ciclo siderúrgico puede limitar el consumo antes de que la nueva capacidad genere demanda operativa. La combinación de electrodos con automatización y soporte técnico amplía la competencia más allá del producto fabricado. Los nuevos hornos en India y Corea del Sur amplían la base de clientes, mientras que la exposición de América del Norte a la fabricación eléctrica de acero vincula las ventas a la actividad de los hornos instalados.
Conclusiones Clave del Informe
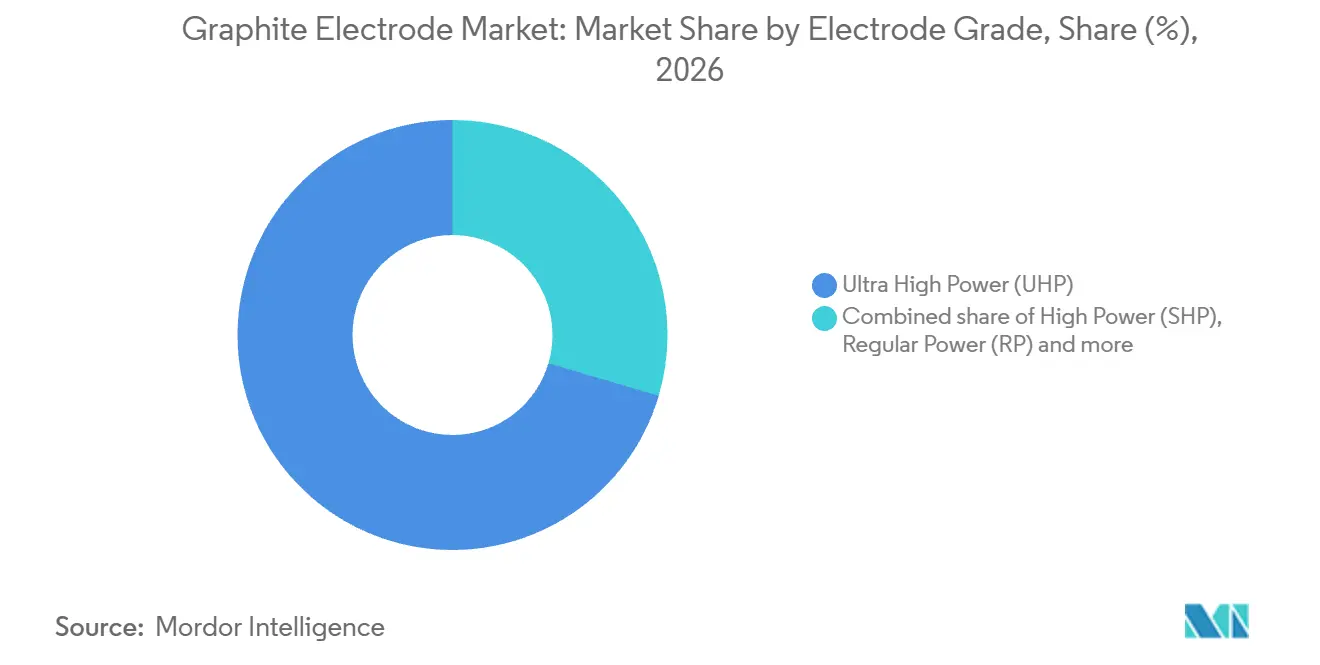
- Por grado de electrodo, los electrodos de ultra alta potencia (UAP) lideraron con una participación del 70,44% del volumen en 2026 y se prevé que sean el segmento de mayor crecimiento con un CAGR de volumen del 4,1% durante 2027-2032.
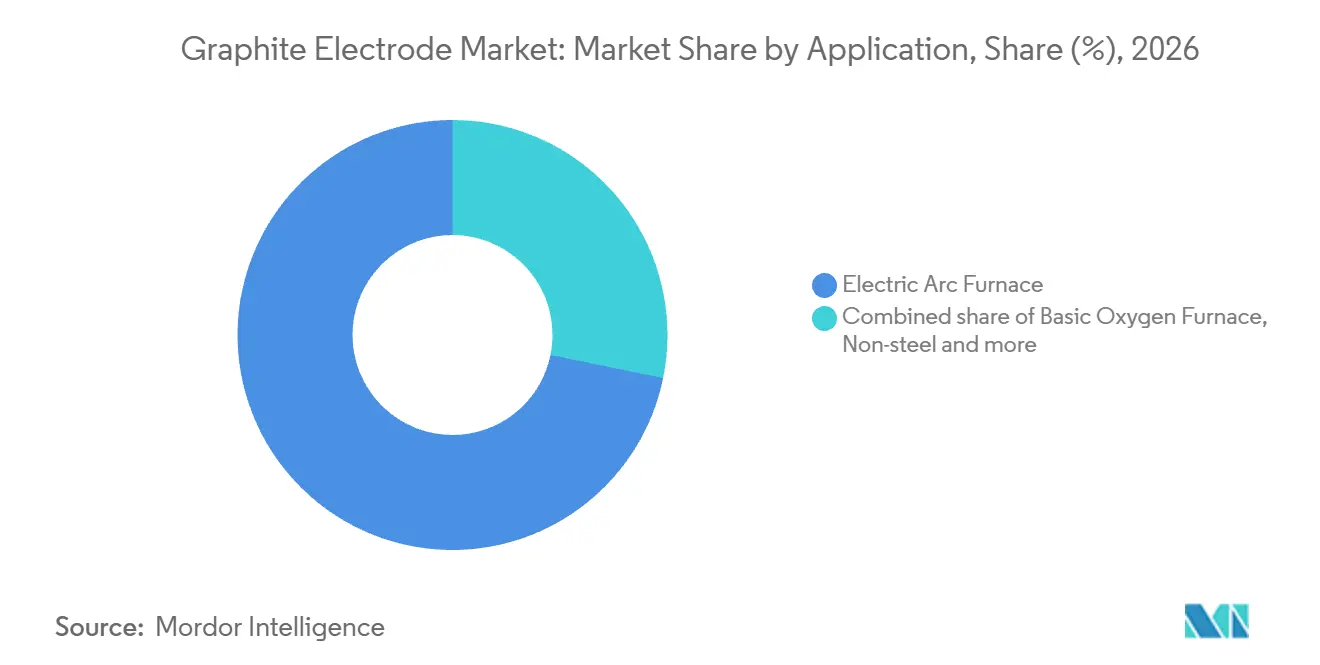
- Las aplicaciones de horno de arco eléctrico representaron una participación del 71,79% del volumen en 2026 y se espera que crezcan más rápido con un CAGR de volumen del 4,38% durante 2027-2032.
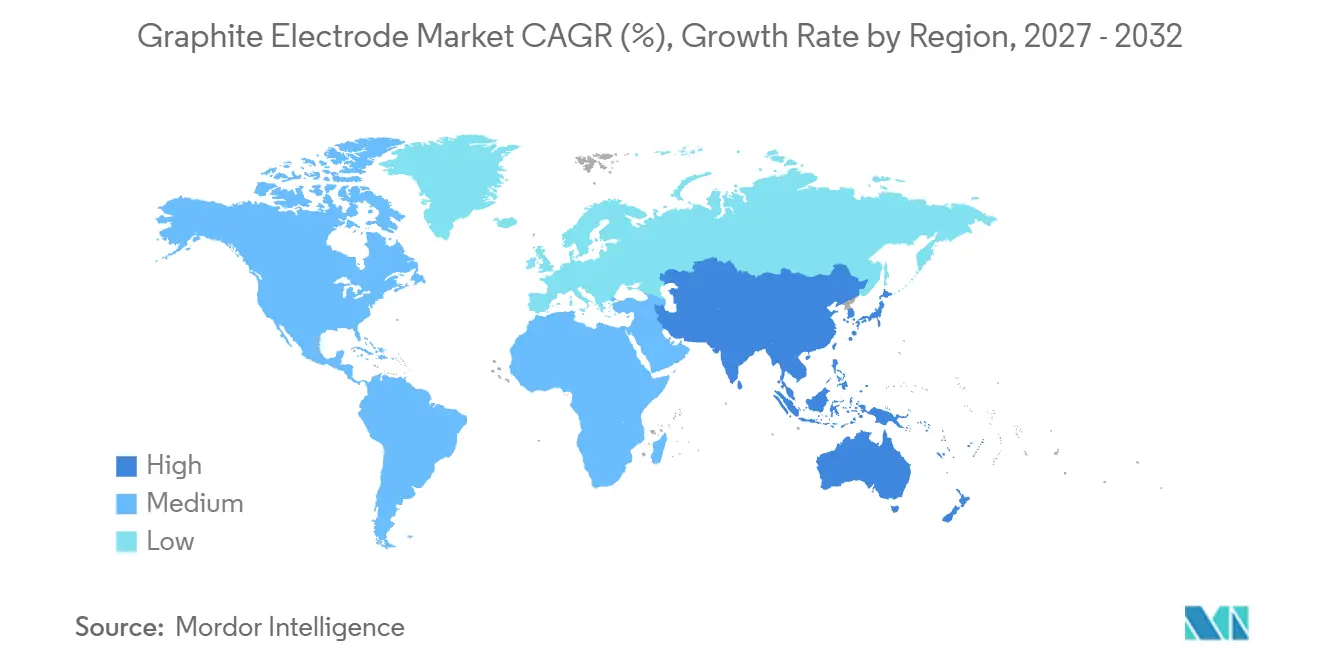
- En términos geográficos, Asia-Pacífico mantuvo la mayor participación de volumen global con un 60,98% en 2026 y se proyecta que crezca más rápido con un CAGR de volumen del 4,7% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto | |
|---|---|---|---|---|
| Creciente disponibilidad global de chatarra de acero | +2.5% | Europa, América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) | |
| Demanda acelerada de electrodos de ultra alta potencia (UHP) | +2.25% | América del Norte, Europa e India | Mediano plazo (2-4 años) | |
| Híbridos de hidrógeno DRI-EAF que requieren electrodos de mayor diámetro | +1.25% | Boden en Suecia | Mediano plazo (2-4 años) | |
| Fundidoras de silicio metálico neutras en carbono que amplían la demanda de UHP | +0.5% | Europa y Asia-Pacífico | Largo plazo (≥ 4 años) | |
| Demanda de trazabilidad de electrodos con baja huella de CO₂ | +0.25% | Europa y América del Norte | Corto plazo (≤ 2 años) | |
| Fuente: Mordor Intelligence | ||||
Creciente disponibilidad mundial de chatarra de acero
Un mayor acceso a chatarra utilizable puede ampliar la base de materias primas para la fabricación eléctrica de acero que consume electrodos. La Oficina Internacional de Reciclaje informó que el uso de acero reciclado en sus principales países y regiones aumentó un 4,5% en 2025 hasta 480 millones de toneladas métricas, en comparación con 2024.[1] Tokai Carbon Co. Ltd describe los electrodos de grafito como conductores en los HAE que funden chatarra de acero, con sus puntas desgastándose gradualmente durante el uso. La transmisión comercial es, por tanto, el movimiento del acero recuperado hacia los hornos en operación, donde la fusión crea un requisito continuo de consumibles. Ese aumento estuvo acompañado de una caída del 2,5% en la producción de acero bruto en los mismos mercados en 2025, lo que indica un mayor uso de acero reciclado por unidad de acero producido.
Demanda acelerada de electrodos de ultra alta potencia (UAP)
Los fabricantes de acero eléctrico crean demanda de electrodos UAP a través de su necesidad de un uso eficiente de la electricidad y consumibles duraderos para hornos. GrafTech International estimó la demanda anual promedio de electrodos de grafito UAP fuera de China en aproximadamente 650.000 toneladas métricas durante 2023-2025. El productor señaló que el crecimiento en la producción de acero en HAE había concentrado la fabricación de electrodos en los grados UAP. Vinculó su baja resistividad eléctrica y durabilidad al uso eficiente de la electricidad y a la reducción del consumo de electrodos. Para los fabricantes de acero, estas propiedades conectan el uso de energía del horno y la sustitución de consumibles dentro de la misma decisión operativa. La demanda de UAP puede, por tanto, beneficiarse de los requisitos de rendimiento de la fusión eléctrica, así como de la incorporación de hornos que consumen electrodos.
Híbridos de hidrógeno DRI-HAE que requieren electrodos de mayor diámetro
La fabricación de hierro basada en hidrógeno crea una oportunidad para los electrodos a través del horno eléctrico que funde su hierro de reducción directa (HRD). En enero de 2025, Stegra informó sobre el primer equipo instalado en el edificio del HAE en su planta integrada de hidrógeno y hierro en Boden, Suecia. El proceso planificado combina hierro esponja reducido con hidrógeno con chatarra antes de fundirlo en acero, vinculando la inversión aguas arriba con una operación de fusión diferenciada. GrafTech International señala que el tamaño del electrodo varía según el tamaño del horno, el tamaño del transformador y la productividad planificada, lo que hace que la especificación de la instalación de fusión sea comercialmente importante. El 30 de septiembre de 2026, Stegra indicó que los trabajos en Boden continuaban y que su cronograma de producción de acero se mantenía según lo previsto, pero que se requería capital adicional para completar el proyecto. La demanda de electrodos de este horno depende, por tanto, de la financiación y el calendario de puesta en marcha.
Fundidoras de silicio metálico con bajas emisiones de carbono que amplían la demanda de UAP
La expansión de silicio metálico con bajas emisiones de carbono puede ampliar la demanda de electrodos cuando el diseño del horno comercial de una fundidora utiliza grados UAP. Para un fabricante de electrodos, la oportunidad relevante es la instalación de fusión y su requisito de grado, vinculando a un comprador no siderúrgico con el suministro de electrodos terminados. Esa aplicación adicional diversificaría la base de compradores, dando a un proveedor otra fuente de demanda de hornos junto a los fabricantes de acero. El tamaño de esta apertura depende del grado especificado, la capacidad que entra en operación comercial y los electrodos consumidos durante la producción.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto | |
|---|---|---|---|---|
| Ciclicidad de la producción global de acero | -1.5% | Asia-Pacífico, Europa y América del Norte | Corto plazo (≤ 2 años) | |
| Electrodos compuestos de grafito amorfo emergentes (sustitución) | -0.5% | América del Norte y Europa | Largo plazo (≥ 4 años) | |
| Límites de cuota de emisiones para la expansión de la capacidad de grafitización | -0.25% | República Popular China | Mediano plazo (2-4 años) | |
| Fuente: Mordor Intelligence | ||||
Ciclicidad de la producción mundial de acero
Los proveedores de electrodos enfrentan una restricción de demanda cuando la producción de acero se debilita en los hornos a los que sirven. La producción mundial de acero bruto en todas las rutas de fabricación cayó de 1,89 mil millones de toneladas métricas en 2024 a 1,85 mil millones de toneladas métricas en 2025. En los 70 países que reportan a worldsteel, la producción totalizó 1,23 mil millones de toneladas métricas en enero-agosto de 2026, una caída del 0,7% respecto al mismo período de 2025. GrafTech International vincula la demanda de electrodos específicamente a la cantidad y eficiencia de la producción de acero en horno de arco eléctrico (HAE), haciendo de la actividad del horno el mecanismo de transmisión relevante. Una desaceleración que alcance la producción de hornos eléctricos puede debilitar el consumo recurrente de electrodos antes de que los programas de conversión de hornos a largo plazo generen demanda adicional, limitando el beneficio inmediato en ventas de la inversión en nueva capacidad siderúrgica.
Electrodos compuestos de grafito amorfo emergentes (sustitución)
La sustitución por compuestos puede limitar la demanda convencional de electrodos de grafito donde una alternativa satisface los requisitos eléctricos y operativos de una aplicación de horno. Cuando un fabricante de acero reemplaza parte de su requisito de electrodos terminados con una alternativa compuesta, el volumen consumible direccionable del proveedor convencional en ese horno disminuye. La exposición depende del servicio del horno desplazado y de la porción del uso convencional de electrodos que la alternativa puede atender. Un productor que sirva a esas aplicaciones enfrentaría presión sobre las ventas de reemplazo y los rendimientos esperados de la capacidad de fabricación dedicada a ellas. La carga comercial restante es la pérdida de posición en el horno, porque una vez que un servicio de horno es atendido por el sustituto, el proveedor solo puede recuperar ese volumen desplazándolo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado de Electrodo:
La Escala UAP Satisface el Consumo Recurrente del HornoLos electrodos de ultra alta potencia (UAP) representaron una participación del 70,44% del volumen en 2026 y son el segmento más grande y de mayor crecimiento, con un CAGR de volumen del 4,1% durante 2027-2032. GrafTech International estimó la capacidad de producción de electrodos de grafito UAP fuera de China en aproximadamente 660.000 toneladas métricas a finales de 2025. Fuera de China, el UAP representó aproximadamente el 85% de la capacidad de producción de electrodos de grafito en la estimación de fin de año 2025 de GrafTech International. La base de capacidad fuera de China ya está, por tanto, en gran medida orientada hacia el UAP, por lo que la capacidad adicional de UAP depende de captar el consumo de hornos eléctricos de los fabricantes de acero.
El consumo operativo otorga al grado un papel comercial continuo después de que un horno ha recibido su suministro inicial de electrodos. GrafTech International estima que las instalaciones de HAE consumen aproximadamente 1,7 kilogramos de electrodos de grafito UAP por tonelada métrica de acero producido, en promedio. El promedio describe un insumo consumible por unidad de acero, en lugar del stock de electrodos inicialmente instalado en un horno. Un menor rendimiento de acero reduciría las necesidades de reemplazo de UAP incluso sin el cierre de un horno, exponiendo a los productores a los ciclos de utilización de los clientes.



Por Aplicación:
La Fusión Eléctrica Conecta la Demanda Instalada con la Nueva CapacidadLas aplicaciones de horno de arco eléctrico representaron una participación del 71,79% del volumen en 2026 y son el segmento más grande y de mayor crecimiento, con un CAGR de volumen del 4,38% durante 2027-2032. En 2025, los hornos eléctricos produjeron el 30,3% de la producción de acero bruto en los países que reportan a worldsteel, que representaron aproximadamente el 100% de la producción mundial de acero bruto. Los hornos de proceso de oxígeno produjeron el 69,4% de ese acero, por lo que la participación en el valor de los electrodos de la ruta eléctrica en 2026 es mucho mayor que su participación en el tonelaje de acero en 2025.
Las nuevas instalaciones de HAE proporcionan una vía concreta para ampliar esa base de clientes a medida que los fabricantes de acero añaden operaciones de fusión eléctrica. Tata Steel introdujo su instalación de HAE basada en chatarra en Hi-Tech Valley en Ludhiana, India, el 20 de marzo de 2026, con una capacidad anual de fabricación de acero de 0,75 millones de toneladas métricas. Su diseño basado en chatarra añade una aplicación siderúrgica en India, vinculando el uso de metal reciclado con la demanda de un consumible de horno. Dado que el horno de Ludhiana funde chatarra, la disponibilidad de esa materia prima se convierte en una condición para la actividad siderúrgica que genera demanda de electrodos.

Análisis Geográfico
Mercado de Electrodos de Grafito en Asia-Pacífico
Asia-Pacífico mantuvo una participación del 60,98% del volumen en 2026 y es la región de mayor crecimiento, con un CAGR de volumen del 4,7% durante 2027-2032. GrafTech International estimó la capacidad de producción de electrodos de grafito UAP de China en aproximadamente 800.000 toneladas métricas a finales de 2025, estableciendo una escala de fabricación sustancial dentro de la región. El 17 de junio de 2026, POSCO completó la construcción de un HAE de 2,5 millones de toneladas métricas por año en Gwangyang Works en Corea del Sur e inició la producción de acero con bajas emisiones de carbono.[2]
Los hornos eléctricos de América del Norte produjeron el 71,7% de sus 107,4 millones de toneladas métricas de acero bruto en 2025. Los vendedores de electrodos se dirigen, por tanto, a una industria siderúrgica en la que la fusión eléctrica ya es predominante, concentrando la exposición comercial en las operaciones de hornos establecidos. Dentro de Europa, los hornos eléctricos produjeron el 45,8% de los 126 millones de toneladas métricas de acero bruto de la Unión Europea en 2025. Esa base de producción mixta de la Unión Europea ofrece a los proveedores de fabricantes de acero de la UE oportunidades de conversión junto a la demanda de hornos existentes. Breitenfeld Edelstahl AG de Austria utilizó chatarra y elementos de aleación para fabricar acero especial en un HAE en su año comercial 2024/25, identificando a un cliente de acero especial basado en reciclaje dentro de la base de fusión eléctrica de Europa.
Los hornos eléctricos de América del Sur produjeron el 32,1% de sus 41,5 millones de toneladas métricas de acero bruto en 2025. Brasil produjo 33,4 millones de toneladas métricas de acero bruto en 2025, el 76,0% mediante proceso de oxígeno y el 22,9% mediante proceso eléctrico, mientras que las 0,5 millones de toneladas métricas mucho menores de Chile fueron íntegramente eléctricas. En 2025, la ruta eléctrica de Oriente Medio produjo el 95,5% de sus 57,3 millones de toneladas métricas de acero bruto, mientras que la producción de acero bruto de Arabia Saudita aumentó un 12,3% respecto a 2024 hasta 10,8 millones de toneladas métricas. Los hornos eléctricos de África produjeron por separado el 89% de los 29,8 millones de toneladas métricas de acero bruto del continente en 2025.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas a través de los requisitos de permisos de fabricación y las medidas comerciales específicas de productos que afectan a los proveedores de electrodos. Las calificaciones adoptan la perspectiva de un fabricante de electrodos de China o India que considera la producción o las ventas en cada jurisdicción. La columna del Reino Unido se centra en la producción cubierta de carbono y electrografito en Inglaterra. La clasificación de las instalaciones y la exposición comercial específica del origen definen, por tanto, diferentes condiciones para establecer la producción y abastecer a los clientes de hornos.
Tabla Regulatoria
| Factor de decisión | China | Estados Unidos | Reino Unido | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Ministerio de Ecología y Medio Ambiente y autoridades competentes de permisos | Departamento de Comercio de los Estados Unidos | Agencia de Medio Ambiente, Inglaterra | Autoridad competente de licencias del Sisnama, con el Ibama gestionando los casos federales | Centro Nacional de Cumplimiento Ambiental |
| Instrumentos clave o dirección | Norma técnica de permisos de contaminantes HJ 1119-2020 | Investigaciones preliminares de derechos compensatorios sobre electrodos de grafito de gran diámetro procedentes de China e India | Orientación de la Parte A(1) para la producción de carbono o electrografito mediante incineración o grafitización | Ley N.° 15.190 de licencia previa para actividades cubiertas | Permisos ambientales antes de la construcción para actividades cubiertas |
| Efecto comercial | Requisitos de contabilidad de emisiones, monitoreo, registros e informes de permisos | Posible exposición a derechos sobre las importaciones cubiertas, con determinaciones finales programadas para el 8 de diciembre de 2026, salvo aplazamiento | La producción cubierta se enmarca en la orientación de permisos que aborda el polvo de mecanizado de electrodos de grafito | Licencia previa cuando la clasificación de la actividad lo requiere, con la jurisdicción determinando la autoridad | Los operadores cubiertos obtienen permisos de preconstrucción y cumplen con las condiciones establecidas por el Centro |
| Atractivo actual de la política | Medio | Bajo | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Los deberes de permisos vigentes de China y la orientación sin cambios del Reino Unido respaldan un atractivo Medio y la continuidad en el cumplimiento de fabricación. Los Estados Unidos es Bajo para los exportadores chinos e indios cubiertos, con Endurecimiento que refleja determinaciones afirmativas preliminares y la decisión final programada para el 8 de diciembre de 2026, salvo aplazamiento. La calificación Media de Brasil y la dirección Sin cambios se basan en la obligación continua de licencia previa, incluidas las normas vigentes hasta que las autoridades competentes definan las tipologías de actividades. La calificación Media de Arabia Saudita y la dirección Sin cambios reflejan un modelo de permiso de preconstrucción bajo el cual el Centro determina las condiciones para las actividades cubiertas.
Etapas de la Cadena de Valor
Esta comparación sigue el suministro de coque de aguja, la fabricación de electrodos y la distribución para mostrar dónde los proveedores obtienen ingresos y dónde la expansión puede encontrar demoras. GrafTech International informó que la capacidad de coque de aguja de petróleo fuera de China se había mantenido relativamente estable hasta 2025 debido a que las instalaciones en campo nuevo requieren capital sustancial, experiencia técnica y largos plazos de obtención de permisos. Esa rigidez aguas arriba convierte el acceso a materias primas adecuadas en un requisito comercial separado de contar con equipos para fabricar electrodos terminados.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción de coque de aguja de petróleo | Productores de coque de aguja como Phillips 66, GrafTech International a través de Seadrift y ENEOS Holdings, Inc. | Ventas de materias primas | Requisitos de capital, experiencia y permisos para nuevas plantas fuera de China | Asegurar compromisos de suministro antes de comprometer capacidad aguas abajo |
| Fabricación y acabado de electrodos | Fabricantes de electrodos como GrafTech International, HEG Limited y Tokai Carbon Co. Ltd | Ventas de electrodos terminados | Coordinación de las etapas secuenciales de horneado, impregnación, grafitización y mecanizado | Equilibrar la capacidad en las sucesivas etapas de procesamiento |
| Distribución a clientes de hornos | Distribuidores como FRC Global | Ingresos por reventa de electrodos | Llegar a clientes en múltiples territorios nacionales | Coordinar la distribución regional con el apoyo del productor |
| Fuente: Mordor Intelligence | ||||
En marzo de 2025, FRC Global anunció su nombramiento como distribuidor principal de electrodos de grafito de Dantan Carbon en los Estados Unidos, Canadá, México y América del Sur. FRC Global describió la expansión como el resultado de 15 años de trabajo conjunto y ofreció soporte de ingeniería y atención al cliente a los clientes que se asocien con ella. La ingeniería y el contacto con el cliente quedarían, en consecuencia, junto a la reventa en la relación con el distribuidor, dando al fabricante un canal de atención al cliente más allá de su propio papel de producción.
Panorama Competitivo
Concentración del Mercado
La competencia abarca la inversión en capacidad china y los fabricantes establecidos que operan a escala sustancial. Fangda Carbon New Material Technology Co. Ltd continuó invirtiendo en un proyecto de 50.000 toneladas métricas por año de electrodos de grafito de ultra alta potencia y grafito especial en China durante 2025. GrafTech International vendió 109.200 toneladas métricas de electrodos de grafito en 2025, en comparación con 103.200 toneladas métricas en 2024. HEG Limited reportó una utilización superior al 90% en el ejercicio fiscal 2025-26 en su instalación de 100.000 toneladas métricas en Mandideep, mientras que Resonac Holdings Corporation y Tokai Carbon Co. Ltd completan el grupo líder. La utilización de HEG Limited deja capacidad de reserva limitada en Mandideep, mientras que los mayores envíos de GrafTech International muestran que la demanda llega a las plantas de un productor establecido.
El 13 de abril de 2026, Resonac Graphite anunció un contrato de Paquete GE con Soma Steel en la región de Europa, Oriente Medio y África.[3] El acuerdo combinó electrodos de grafito con soluciones digitales AMI Automation y soporte técnico de ATCE en A Coruña. Una oferta combinada permite a los fabricantes de acero considerar el suministro de electrodos junto con herramientas digitales y asistencia técnica, ampliando los requisitos operativos que una sola relación con un proveedor puede abordar. El contrato de Soma Steel asigna las soluciones digitales a AMI Automation y el soporte técnico a ATCE en A Coruña, por lo que un productor sin socios comparables competiría por esa relación con el horno únicamente en el suministro de electrodos.
La reestructuración regional convierte la ubicación y la propiedad de los activos de fabricación en otra variable competitiva para los productores internacionales de electrodos. En mayo de 2025, Tokai Carbon Co. Ltd anunció la transferencia de su filial alemana de electrodos de grafito a un fondo de inversión alemán. El informe de valores del ejercicio fiscal 2025 de Tokai Carbon Co. Ltd registra la filial como excluida de la consolidación desde abril de 2025 tras la transferencia de sus acciones. Tokai Carbon Co. Ltd señaló que el paso siguió al anuncio de una reducción del 30% de la capacidad en la filial en el verano de 2024 y reflejó el estancamiento económico europeo. La transferencia fue, por tanto, más allá de la respuesta de capacidad previamente anunciada al cambiar la propiedad del negocio alemán.
Líderes de la Industria de Electrodos de Grafito
-
Fangda Carbon New Material Technology Co. Ltd
-
GrafTech International
-
HEG Limited
-
Resonac Holdings Corporation
-
Tokai Carbon Co. Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Electrodos de Grafito Empresas cubiertas en este informe
- El 6 LLC
- Fangda Carbon New Material Technology Co. Ltd
- GrafTech International
- Graphite India Limited
- HEG Limited
- Jilin Carbon New Material Co., Ltd.
- Kaifeng Pingmei New Carbon Materials Technology Co. Ltd
- Liaoning Dantan New Materials Co. Ltd (Dan Carbon)
- Nantong Yangzi Carbon Co. Ltd
- Nippon Carbon Co. Ltd
- Resonac Holdings Corporation
- Sangraf International Inc.
- SEC Carbon Limited
- Tokai Carbon Co. Ltd
- Jilin Carbon Co., Ltd.
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan el suministro de electrodos para nuevas operaciones de HAE y la posterior expansión de capacidad, con respuestas comerciales adaptadas a la trayectoria de producción de cada comprador. Los proyectos de hornos aprobados y programados crean clientes potenciales de consumibles a medida que avanzan hacia la fabricación eléctrica de acero. Un proyecto que combina producción eléctrica y de alto horno crea una apertura específica en la operación eléctrica, en lugar de un requisito de electrodos para toda la producción de la planta siderúrgica.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Suministro de electrodos durante la puesta en marcha del HAE | En agosto de 2026, voestalpine informó que Donawitz estaba en plazo y presupuesto para la operación del HAE en el primer semestre de 2027 | Fabricación eléctrica de acero en Donawitz | Ofrecer volúmenes de electrodos escalonados alineados con la puesta en marcha del horno y la carga operativa | Calendario de puesta en servicio y arranque | GrafTech International y Resonac Holdings Corporation |
| Suministro a un nuevo HAE dentro de una planta siderúrgica integrada | Aprobación en septiembre de 2026 y acuerdo de subvención gubernamental para un HAE y una unidad de separación de aire, con producción del HAE prevista para 2030 junto a los altos hornos existentes | Nippon Steel Slovakia s. r. o. (anteriormente U. S. Steel Košice) | Construir la oferta de electrodos en torno a la nueva operación de fusión eléctrica | Largo intervalo entre la aprobación de la inversión y la demanda operativa | HEG Limited y Graphite India Limited |
| Suministro ampliable para la electrificación por fases | En junio de 2026, voestalpine planificó una capacidad de acero con CO₂ reducido en Donawitz de hasta 1,5 millones de toneladas métricas anuales para 2030, sujeto a la resolución de los problemas de financiación pendientes antes de la construcción de la expansión | Fase de expansión de Donawitz | Añadir opciones de suministro que escalen con la posterior expansión del horno | Problemas de financiación de la expansión pendientes antes de que pueda comenzar la construcción | Tokai Carbon Co. Ltd |
| Fuente: Mordor Intelligence | |||||
La evaluación de impacto de la Comisión Europea de marzo de 2026 identificó el acceso a la energía, los costos operativos y de capital, y la financiación como barreras para la inversión en descarbonización industrial. Esto sitúa la apertura a corto plazo de los proveedores de electrodos en los proyectos de hornos que avanzan hacia el consumo operativo, mientras que la expansión dependiente de financiación requiere un compromiso separado. El inicio planificado de Donawitz en el primer semestre de 2027 y el objetivo de producción de Košice para 2030 sitúan las aperturas en períodos diferentes, por lo que los proveedores pueden secuenciar los compromisos en lugar de tratar ambos como demanda a corto plazo.
Desarrollos recientes de la industria en Mercado de Electrodos de Grafito
- Sep 2026: GrafTech International anunció un aumento mínimo del 30% en los precios de los electrodos de grafito, con efecto inmediato para todas las negociaciones comerciales abiertas.
- Ago 2026: GrafTech International anunció planes para cerrar su instalación de electrodos de grafito en Monterrey, México, con la producción prevista para finalizar a principios del segundo trimestre de 2027.
- Jul 2026: El Departamento de Comercio de los Estados Unidos anunció determinaciones afirmativas preliminares de derechos compensatorios sobre electrodos de grafito de gran diámetro procedentes de China e India, con determinaciones finales programadas para el 8 de diciembre de 2026, salvo aplazamiento.
Mercado de Electrodos de Grafito Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de electrodos de grafito mide los ingresos anuales por ventas de los productores procedentes de electrodos de grafito enviados en todos los grados para aplicaciones siderúrgicas y no siderúrgicas en todo el mundo. Los valores utilizan precios de venta realizados combinados por los productores para el mercado global.
Exclusiones del alcance: Se excluyen el coque de aguja de petróleo vendido por separado, el alquitrán de hulla y los aditivos, el acero y otros productos terminados fabricados con electrodos de grafito, los electrodos compuestos de grafito amorfo y los servicios relacionados con electrodos vendidos por separado.
Descripción General de la Segmentación
- Por Grado de Electrodo
- Ultra Alta Potencia (UHP)
- Alta Potencia (SHP)
- Potencia Regular (RP)
- Por Aplicación
- Horno de Arco Eléctrico
- Horno de Oxígeno Básico
- No siderúrgico
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- Rusia
- España
- Turquía
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Catar
- Emiratos Árabes Unidos
- Egipto
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas y oficiales, como las estadísticas de reciclaje de acero de la Oficina Internacional de Reciclaje y las series de producción y procesos de la Asociación Mundial del Acero, ayudan a evaluar el uso de chatarra, la producción de acero bruto y la participación de los hornos eléctricos que impulsa el consumo de electrodos. Las divulgaciones de proyectos de POSCO y los anuncios de clientes de Resonac Graphite proporcionan ejemplos de nueva capacidad de hornos, aplicaciones de proveedores y la relación comercial entre el suministro de electrodos y las operaciones de hornos.
Los informes anuales de las empresas, los registros regulatorios, los materiales para inversores y la prensa comercial y financiera de reputación pueden verificar los envíos de los productores, los precios realizados, la capacidad operativa y los cambios en los costos de insumos. Estas fuentes no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas con productores de electrodos de grafito, fabricantes de acero, fundidoras no siderúrgicas, distribuidores y especialistas en adquisiciones u operaciones de hornos aclaran el uso de grados, los rangos de precios realizados, los destinos de los envíos y la demanda operativa. Los analistas comparan estos relatos con la evidencia publicada del mercado, la producción y las empresas, y luego resuelven las diferencias materiales mediante seguimiento específico y verificaciones cruzadas entre proveedores, compradores y participantes del canal. Cuando una respuesta o medida pública no está disponible, el modelo retiene un rango documentado y evalúa su efecto en la estimación de valor, volumen o segmento relevante.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos: 20% | Asia-Pacífico: 55% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 25% |
| Actores menores: 21% | Gerentes: 45% | Américas: 20% |
Dimensionamiento del Mercado y Previsión
La estimación comienza con una visión descendente de los envíos de electrodos de grafito terminados y los ingresos de los productores a nivel mundial, y luego verifica los totales de forma selectiva con las divulgaciones de capacidad y envíos de los productores, los flujos comerciales y los precios de venta muestreados multiplicados por el volumen estimado. Para el volumen, la producción de acero, la participación de los hornos eléctricos, la disponibilidad de chatarra, la capacidad de hornos anunciada, las tasas de operación y el uso de electrodos por tonelada de acero indican cuánta demanda de electrodos puede surgir, mientras que la actividad de los hornos no siderúrgicos se evalúa por separado. Las participaciones por grado, aplicación y región se construyen a partir de las mezclas de productos y ventas reportadas, los datos de procesos de hornos, la huella de los productores y la geografía de la demanda, con evidencia superpuesta o faltante verificada con más de una fuente.
El análisis de escenarios evalúa cómo las trayectorias alternativas de actividad siderúrgica, utilización de hornos, intensidad de electrodos y precios afectan la previsión. El volumen se prevé a partir de los envíos esperados y el consumo de los hornos, mientras que el valor se prevé por separado aplicando cambios en los precios realizados y la mezcla por grado y región a esos volúmenes. Los analistas verifican los supuestos a nivel de variables con especialistas en producción, compradores y canales, y las consolidaciones selectivas de proveedores o las verificaciones muestreadas de precio por volumen ayudan a identificar brechas. Cuando la evidencia de capacidad o precios no concuerda, el modelo retiene un rango y evalúa el efecto del insumo no resuelto en lugar de completarlo con una estimación puntual sin respaldo.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon las divulgaciones de las empresas, los indicadores de acero y hornos, la evidencia comercial, los datos de mercado publicados y los relatos primarios, y luego investigaron las anomalías en precios, volúmenes, participaciones y crecimiento frente a señales independientes. Una segunda revisión verifica las unidades, los períodos, la geografía, los totales de segmentos y la coherencia entre las series de valor y volumen antes de la aprobación. Los analistas resuelven las variaciones o vuelven a contactar a los encuestados relevantes cuando un insumo material cambia o entra en conflicto con otra fuente. El conjunto de evidencias se actualiza anualmente, se revisa entre ciclos cuando un evento material cambia la capacidad, el comercio o los precios, y se verifica en una revisión previa a la entrega.
Tamaño del Mercado de Electrodos de Grafito de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
El mercado de electrodos de grafito mide los ingresos anuales por ventas de los productores procedentes de electrodos de grafito enviados en todos los grados para aplicaciones siderúrgicas y no siderúrgicas en todo el mundo. La estimación comienza con una visión descendente de los envíos de electrodos de grafito terminados y los ingresos de los productores a nivel mundial, y luego verifica los totales de forma selectiva con las divulgaciones de capacidad y envíos de los productores, los flujos comerciales y los precios de venta muestreados multiplicados por el volumen estimado.
Los principales factores de brecha se abordan mediante un límite de transacción coherente, insumos de demanda específicos del mercado y verificaciones cruzadas en todo el estudio. Los analistas triangularon las divulgaciones de las empresas, los indicadores de acero y hornos, la evidencia comercial, los datos de mercado publicados y los relatos primarios, y luego investigaron las anomalías en precios, volúmenes, participaciones y crecimiento frente a señales independientes.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | Valor: 5,52 mil millones de USD (2027) / Volumen: 1,84 millones de toneladas (2027) | |
| Empresa Global de Investigación de Mercado A | 7,2 mil millones de USD (2025) | El valor base reportado para 2025 en esa página ya es más alto, y su crecimiento previsto del 4,8% hasta 2034 es ligeramente más rápido que la trayectoria de crecimiento de valor de este informe. |
| Empresa Global de Investigación de Mercado B | 8,99 mil millones de USD (2025) | Su mayor valor de partida reportado para 2025 y un crecimiento previsto del 8,0% hasta 2030 apuntan a una estimación más alta con el tiempo. |
Mordor Intelligence vincula la estimación a la cobertura definida del estudio y al modelo de demanda. Los analistas triangularon las divulgaciones de las empresas, los indicadores de acero y hornos, la evidencia comercial, los datos de mercado publicados y los relatos primarios, y luego investigaron las anomalías en precios, volúmenes, participaciones y crecimiento frente a señales independientes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de electrodos de grafito y la previsión de crecimiento?
Se espera que el valor aumente de 5,52 mil millones de USD en 2027 a 6,88 mil millones de USD para 2032, con un CAGR de volumen del 4,5% durante 2027-2032.
¿Qué impulsa la demanda de electrodos de grafito?
La inversión en HAE basada en chatarra de India en 2026 y los requisitos operativos de los grados de ultra alta potencia conectan la fabricación eléctrica de acero con la demanda de electrodos.
¿Qué grado de electrodo lidera la industria por valor?
Los electrodos de ultra alta potencia mantuvieron una participación de valor del 70,44% en 2026 y son el segmento de mayor crecimiento, con un CAGR de volumen del 4,1% durante 2027-2032.
¿Qué empresas compiten en electrodos de grafito?
Los principales productores incluyen Fangda Carbon New Material Technology Co. Ltd, GrafTech International, HEG Limited, Resonac Holdings Corporation y Tokai Carbon Co. Ltd.
¿Cuál es el principal desafío a corto plazo para los proveedores de electrodos?
La producción mundial de acero bruto en todas las rutas cayó a 1,85 mil millones de toneladas métricas en 2025. La demanda de electrodos queda expuesta cuando la debilidad alcanza la producción de HAE.
¿Qué región lidera la industria de electrodos de grafito por valor?
Asia-Pacífico mantuvo una participación del 60,98% del volumen en 2026 y es la región de mayor crecimiento, con un CAGR de volumen del 4,7% durante 2027-2032.