
Tamaño y Participación del Mercado de Equipos para la Fabricación de Neumáticos en Europa
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
| Tamaño del Mercado (2026) | 0.96 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.22 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.75 % |
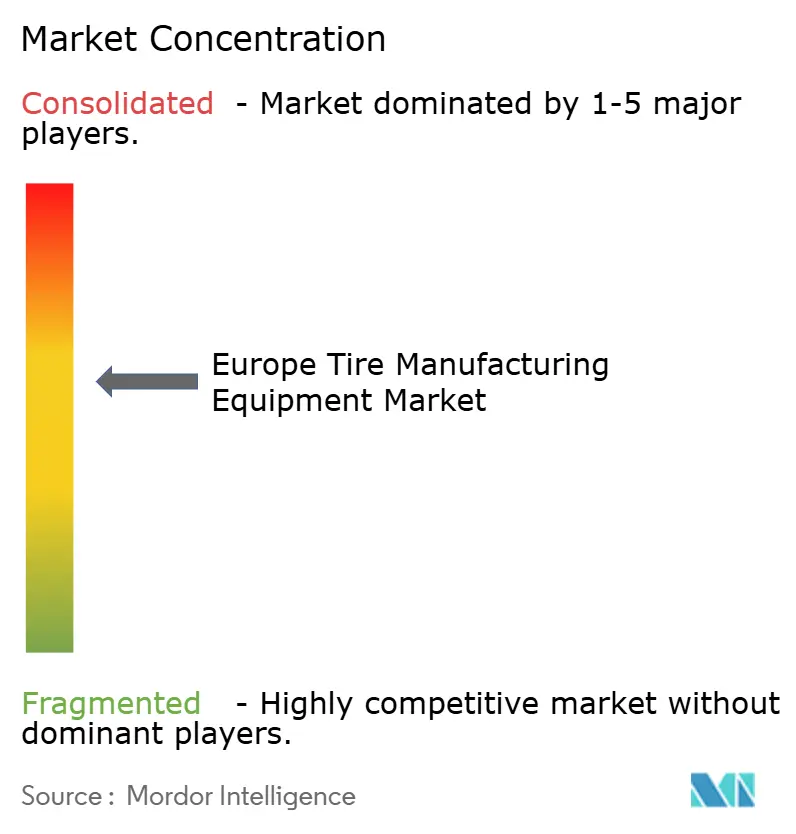
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos para la Fabricación de Neumáticos en Europa por Mordor Intelligence
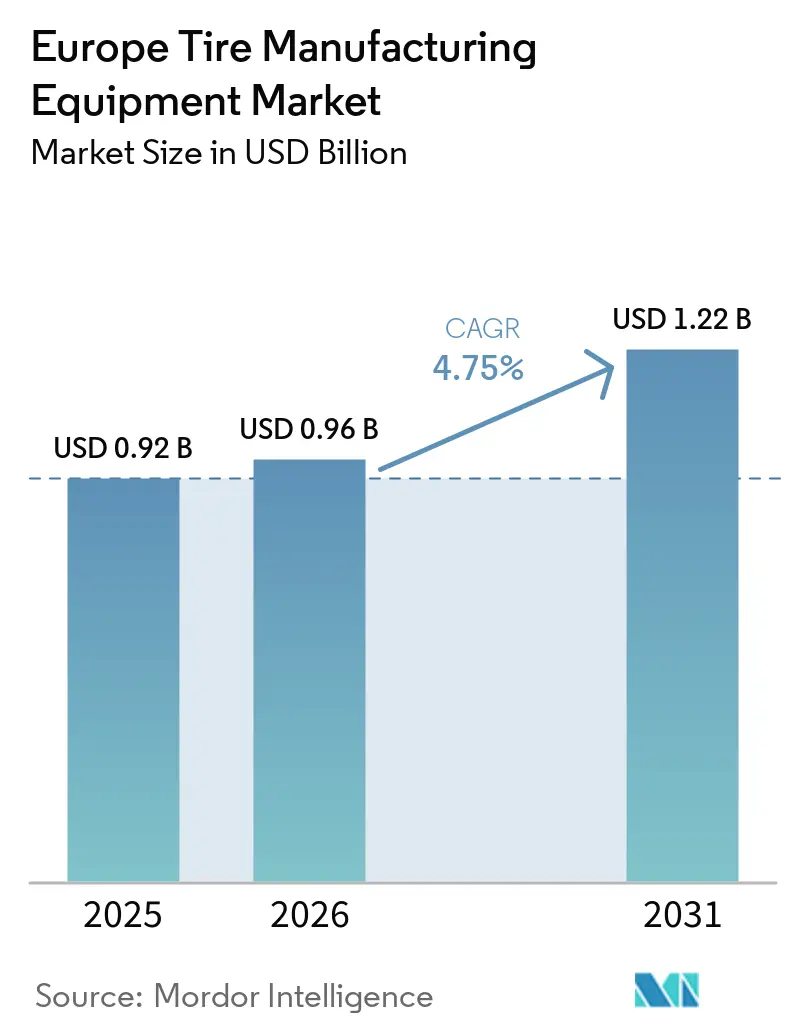
Se espera que el tamaño del mercado europeo de equipos para la fabricación de neumáticos aumente de 0,92 mil millones de USD en 2025 a 0,96 mil millones de USD en 2026 y alcance 1,22 mil millones de USD en 2031, creciendo a una CAGR del 4,75% durante 2026-2031. La maquinaria del área de construcción lideró el gasto en 2025, aunque el cambio hacia prensas de curado eléctricas y líneas de inspección automatizadas está redirigiendo los presupuestos hacia las etapas posteriores del proceso. Las herramientas para neumáticos radiales capturan ahora casi todos los nuevos pedidos, dado que la construcción diagonal ha desaparecido en gran medida de los segmentos de turismos y vehículos comerciales europeos. Los proveedores están actualizando las mezcladoras para manejar compuestos de vehículos eléctricos con mayor contenido de sílice, mientras que las plantas en Alemania, España y Rumanía se apresuran a cumplir con los límites de partículas de neumáticos Euro 7. Los mandatos de economía circular también están reformando los planes de capital, ya que los circuitos de negro de carbono recuperado se reintegran en nuevos compuestos.
Conclusiones Clave del Informe
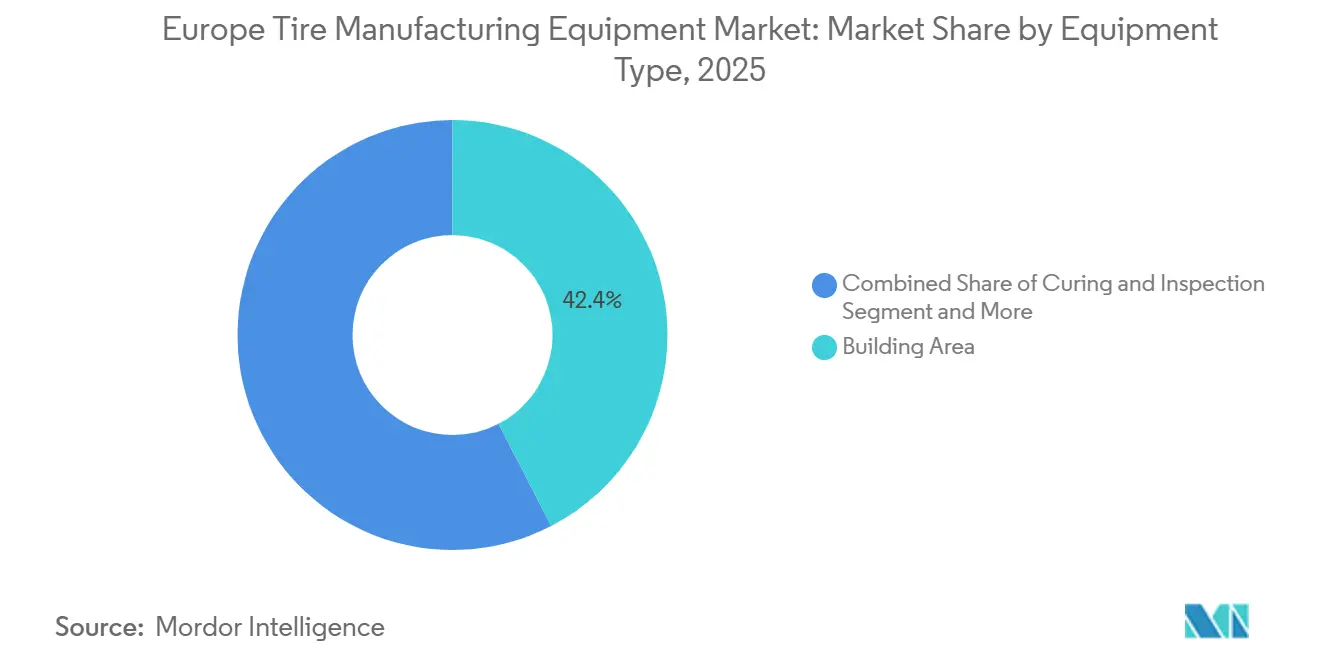
- Por tipo de equipo, la maquinaria del área de construcción representó el 42,35% de la participación del mercado europeo de equipos para la fabricación de neumáticos en 2025, mientras que se proyecta que las líneas de Curado e Inspección se expandan a una CAGR del 9,33% hasta 2031.
- Por diseño de neumático, la maquinaria radial representó el 89,04% del tamaño del mercado europeo de equipos para la fabricación de neumáticos en 2025 y se prevé que crezca a una CAGR del 5,45% hasta 2031.
- Por tipo de vehículo, las líneas para turismos generaron el 49,12% de los ingresos en 2025 y avanzan a una CAGR del 8,74% impulsadas por los montajes de llantas de gran diámetro para vehículos eléctricos.
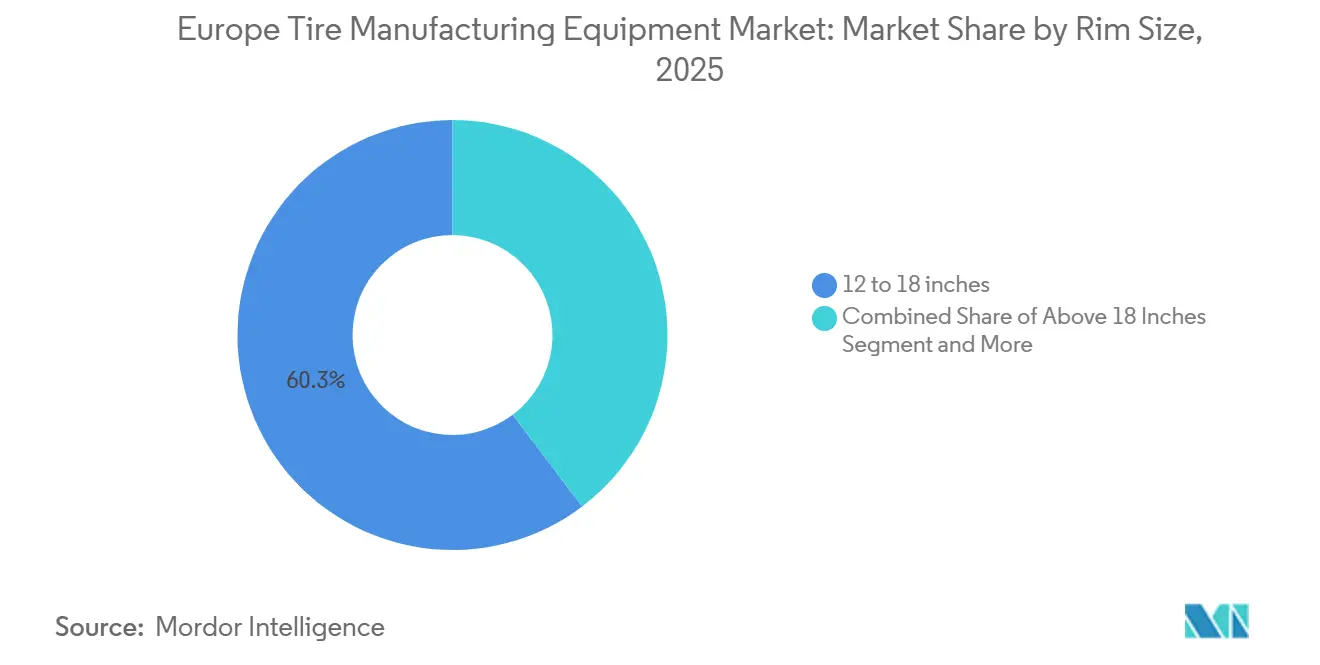
- Por tamaño de llanta, las herramientas de 12 a 18 pulgadas lideraron con una participación del 60,33% en 2025, aunque el segmento de más de 18 pulgadas es el de mayor crecimiento con una CAGR del 6,86%, a medida que los SUV y los vehículos eléctricos estandarizan ruedas más grandes.
- Por usuario final, los OEMs capturaron el 64,26% de la participación en 2025 y se prevé que avancen a una CAGR del 6,42% para 2031.
- Por país, Alemania controló el 24,13% del gasto en 2025, mientras que el resto de Europa es el clúster de mayor crecimiento con una CAGR del 5,96%, a medida que la nueva capacidad migra hacia el este.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Equipos para la Fabricación de Neumáticos en Europa
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en los Compuestos Radiales de Alto Contenido de Sílice | +1.0% | Alemania, Francia, España, Polonia, Rumanía | Mediano plazo (2-4 años) |
| Expansiones de Capacidad de los Fabricantes de Neumáticos | +1.0% | España, Rumanía, la República Checa y Polonia | Corto plazo (≤2 años) |
| Modernización hacia Fábricas Inteligentes e Industria 4.0 | +0.8% | Alemania, Francia, los Países Bajos y España | Mediano plazo (2-4 años) |
| Límites de Partículas de Neumáticos Euro 7 | +0.7% | A nivel de la UE, con mayor impacto en Alemania, Francia e Italia | Corto plazo (≤2 años) |
| Migración hacia Prensas de Alta Eficiencia Energética | +0.5% | Alemania, Francia, Italia, Hungría | Mediano plazo (2-4 años) |
| Normativas de Economía Circular de la UE | +0.4% | Países Bajos, Alemania, Francia, Italia | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
El Auge Impulsado por los VE en Compuestos Radiales de Alto Contenido de Sílice Requiere Líneas Avanzadas de Mezcla y Extrusión
Las mezcladoras ahora requieren mayor cizallamiento para evitar el quemado prematuro, ya que los neumáticos para vehículos eléctricos son más pesados por eje e incorporan sílice. El rotor 5THR de Kobelco aumenta la productividad en un 43%, lo que permite a los OEMs cumplir con los plazos de entrega de vehículos eléctricos sin necesidad de mezcladoras adicionales [1]"Estudio de Productividad del Rotor 5THR," HF Mixing Group, hf-mixing-group.com. En la planta Magnolia de Michelin, una velocidad de tornillo controlada por inteligencia artificial gestiona la aglomeración de sílice, logrando una tasa de extrusión eficiente. La instalación de Bridgestone en Burgos aumentó su capacidad para tamaños de llantas grandes para vehículos eléctricos, lo que requirió el uso de cabezales de extrusión más anchos. Los nuevos grados de sílice precipitada de Evonik, con tolerancias de dispersión más estrictas, han convertido el endurecimiento superficial de rotores en una práctica estándar. A medida que los fabricantes apuntan a mejores tasas de defectos, la implementación de gemelos digitales y algoritmos de mantenimiento predictivo ha mejorado significativamente el tiempo de actividad.
Las Expansiones de Capacidad de los Fabricantes de Neumáticos en Europa Impulsan Nueva Inversión de Capital para Máquinas del Área de Construcción
Bridgestone, con una inversión significativa en España, está preparada para mejorar su capacidad de produccin. Esta expansión requiere el uso de tambores modulares y alimentadores de capas con servomotores, lo que permite transiciones rápidas entre referencias. Mientras tanto, Apollo y Nokian están aumentando la producción en Hungría y Rumanía, lo que genera un aumento en la demanda de nuevas máquinas de construcción para 2028. La tecnología HF ONE de HF TireTech mejora la eficiencia de los cambios de formato y admite una amplia gama de referencias. El constructor de una sola etapa NPS de MESNAC ofrece un ciclo rápido, perfectamente adecuado para necesidades de pequeños lotes. Según The European Rubber Journal, se han anunciado importantes inversiones de capital para 2025, con una parte significativa del presupuesto asignada a equipos del área de construcción.
Modernizaciones de Fábrica Inteligente e Industria 4.0 para la Productividad y la Trazabilidad
Al integrar los PLC de las mezcladoras, la construcción de tambores y las prensas de curado en un sistema de ejecución unificado a nivel de planta, Michelin logró ahorros operativos significativos. La transformación de Industria 4.0 de Bridgestone en Burgos obtuvo notables ganancias de eficiencia mediante el monitoreo en tiempo real del consumo de energía y los tiempos de ciclo. La integración del MES de Rockwell ha optimizado los datos de lotes, tambores y prensas, lo que ha llevado a una reducción sustancial en los tiempos de cambio de formato. En la instalación de recauchutado de Continental en Hannover, los robots autónomos mejoran la trazabilidad a nivel de lote transportando neumáticos verdes sin interrupciones y actualizando automáticamente las etiquetas RFID. Los datos de ETRMA destacan considerables esfuerzos de I+D entre 2017 y 2023, con un enfoque creciente en modernizaciones ciberfísicas que garantizan el cumplimiento de las auditorías de los OEMs.
Los Límites de Partículas de Neumáticos Euro 7 Aceleran la Adopción de Máquinas de Curado e Inspección de Precisión
Bajo las próximas regulaciones Euro 7, se establecen límites de abrasión con penalizaciones por curado desigual. En los últimos años, Michelin ha instalado prensas eléctricas avanzadas en Nyíregyháza, que mantienen un control preciso de la temperatura y utilizan calefacción de nitrógeno para la eficiencia energética [2]"Michelin Electrifica las Prensas de Neumáticos en Hungría," Diplomacy & Trade, diplomacyandtrade.hu. La plataforma eCuring de HF TireTech reduce significativamente las emisiones de CO₂ al tiempo que garantiza una alta precisión de presión. Rigdon ha invertido en nuevas prensas con integración fotovoltaica para reducir los gastos operativos. Los sistemas de inspección óptica y de rayos X en tiempo real de VMI identifican el desalineamiento de cinturones antes de la vulcanización, reduciendo significativamente el desperdicio y garantizando el cumplimiento de las normas Euro 7. Además, los marcos de certificación, como el UN R117 y la Directiva de Homologación de Tipo de la UE, subrayan la necesidad de inspecciones automatizadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios del Caucho Natural y Petroquímicos | −0.5% | Agudo en Alemania, Francia e Italia | Corto plazo (≤2 años) |
| Inversión de Capital y Largos Períodos de Recuperación | −0.4% | España, Italia, Portugal, Europa del Este | Mediano plazo (2-4 años) |
| Escasez de Personal de Mantenimiento Cualificado | −0.3% | Eslovaquia, Polonia, Rumanía, República Checa | Largo plazo (≥4 años) |
| La Prohibición de PFAS Genera Incertidumbre en las Especificaciones de Sellos de Equipos | −0.2% | A nivel de la UE, con mayor impacto en Alemania y los Países Bajos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Volatilidad de los Precios del Caucho Natural y los Petroquímicos Retrasa las Compras de Equipos
En 2024, los precios del caucho alcanzaron sus niveles más altos en más de una década, con importantes fluctuaciones en el mercado spot. Esta volatilidad ha reducido los márgenes de los fabricantes de neumáticos y ha paralizado los pedidos de mezcladoras de alto valor. Mientras tanto, las materias primas sintéticas, que siguen de cerca los movimientos del precio del petróleo crudo, introdujeron una incertidumbre adicional en los costos de insumos. Como resultado, Sentury ha puesto en pausa su proyecto de nueva planta en España, reevaluando sus supuestos. Además, muchas empresas de nivel medio ahora insisten en un período de precios estables antes de comprometerse con nuevas líneas de producción. Dado que las materias primas representan una parte sustancial de los costos de los neumáticos, cualquier aumento en el riesgo de materias primas impacta directamente en los presupuestos de capital.
El Alto Gasto de Capital y los Largos Horizontes de Recuperación Disuaden a los Fabricantes Más Pequeños
Establecer una línea completa de construcción de neumáticos requiere una inversión significativa, con retornos esperados a lo largo de un período prolongado. En consecuencia, las plantas con menor capacidad de producción suelen recurrir a activos reacondicionados. Las prensas individuales HF Curemaster TBR representan un desafío financiero para muchos recauchutadores. Si bien el floreciente mercado secundario —evidenciado por la adquisición de los activos de Continental en Aquisgrán por parte de Pelmar— proporciona acceso a equipos heredados asequibles, no alcanza los estándares de Industria 4.0. Además, se prevé que los cierres anticipados en Alemania y los Países Bajos en 2026 inunden el mercado con máquinas usadas, ejerciendo presión a la baja sobre los precios de las líneas nuevas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo: La Demanda se Desplaza Hacia el Curado de Precisión
Se proyecta que las líneas de Curado e Inspección superen a todas las demás categorías con una CAGR del 9,33%, a medida que las plantas electrifican las prensas y refuerzan el control de emisiones de partículas. El tamaño del mercado europeo de equipos para la fabricación de neumáticos para máquinas del área de construcción sigue siendo grande, con una participación del 42,35% en 2025, aunque su cuota disminuye a medida que los OEMs desvían los presupuestos hacia vulcanizadores de ahorro energético. Las modernizaciones de calefacción eléctrica que se adaptan a los marcos existentes permiten cambios rápidos sin obras civiles. Los sistemas de inspección que utilizan análisis de imágenes por inteligencia artificial se incluyen junto con las nuevas prensas, lo que brinda a proveedores como HF y VMI una oportunidad de venta cruzada.
Las mezcladoras y calandrias de aguas arriba siguen siendo importantes, especialmente con las formulaciones de vehículos eléctricos de alto contenido de sílice. Las calandrias 5THR de Kobelco y ZEUS de Comerio demuestran que las mejoras incrementales de productividad y el ahorro de espacio ganan pedidos incluso cuando el crecimiento general es moderado. Los enrolladores de tiras y enrolladores de talones se benefician de las expansiones de Bridgestone y Nokian, pero el crecimiento general queda por detrás del de las líneas de curado, ya que estas últimas abordan tanto el cumplimiento de Euro 7 como los objetivos de neutralidad en carbono.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Diseño de Neumático: El Dominio Radial Consolida las Herramientas Especializadas
La maquinaria radial capturó el 89,04% de los ingresos en 2025 y mantendrá una trayectoria de crecimiento con una CAGR del 5,45% hasta 2031. La participación del mercado europeo de equipos para la fabricación de neumáticos para herramientas diagonales sigue siendo marginal, atendiendo a los segmentos de motocicletas y todoterreno de nicho que ahora obtienen muchos neumáticos de Asia. Los constructores radiales deben manejar cinturones más anchos para tamaños de turismos eléctricos de 18 a 24 pulgadas, lo que impulsa actualizaciones en la tensión con servomotores y el seguimiento de cinturones en tiempo real.
Las prensas diagonales son económicas y sencillas, pero la demanda es demasiado baja para atraer a la mayoría de los OEMs europeos. Las plantas que aún necesitan capacidad diagonal adaptan tambores radiales en lugar de adquirir líneas independientes. En consecuencia, los proveedores concentran la I+D en innovaciones radiales, como la detección de objetos extraños asistida por inteligencia artificial, que puede reducir el desperdicio en dos dígitos.
Por Tipo de Vehículo: Las Líneas para Turismos Eléctricos Lideran el Incremento del Gasto
Las herramientas para turismos representaron el 49,12% de los ingresos en 2025 y están en camino de alcanzar una CAGR del 8,74%. Este segmento ancla los pedidos de cabezales de extrusión más anchos, mezcladoras tangenciales y vulcanizadores eléctricos que gestionan formulaciones de alto contenido de sílice. Los tambores de construcción preparados para Cyber-Tyre con canales para arneses de cables alcanzan primas de precio de venta promedio del 25-35%.
Las líneas para vehículos comerciales crecen de forma más moderada, pero aún requieren prensas de servicio pesado como la HF Curemaster TBR con moldes de 62 a 67 pulgadas. La demanda de motocicletas y todoterreno se mantiene reducida en Europa, por lo que la mayoría de los proveedores integran el soporte para estos neumáticos en familias de productos más amplias en lugar de diseñar máquinas a medida.
Por Tamaño de Llanta: Las Herramientas de Gran Diámetro Ganan Terreno
La banda de 12 a 18 pulgadas sigue dominando, aunque el segmento de más de 18 pulgadas se expandirá a una CAGR del 6,86% a medida que los OEMs migren hacia ruedas más grandes por autonomía y estética. Los equipos heredados están siendo reemplazados a medida que los fabricantes recurren a prensas de mayor tonelaje y cavidades más grandes. Para 2031, se proyecta que el mercado de prensas para llantas de gran diámetro en el sector europeo de equipos para la fabricación de neumáticos experimente un crecimiento significativo.
A medida que la producción de neumáticos para automóviles compactos se traslada a Asia, las líneas de 12 pulgadas están disminuyendo. Si bien los diámetros de ruedas para camiones y autobuses se han estabilizado, las actualizaciones en este ámbito se centran principalmente en mejorar la eficiencia energética en lugar de ampliar las capacidades de tamaño.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: La Inversión de Capital de los OEMs Supera las Compras de Reposición
Los OEMs controlaron el 64,26% de las ventas en 2025 y mantendrán una CAGR del 6,42% porque destinan una parte notable de las ventas a inversión de capital. Los programas plurianuales de Bridgestone, Pirelli y Nokian sustentan carteras de pedidos estables para los integradores llave en mano. La industria europea de equipos para la fabricación de neumáticos observa que los compradores del mercado de posventa optan por activos reacondicionados cuando los períodos de recuperación superan los cinco años.
Los recauchutadores como Rigdon invierten selectivamente en prensas eficientes, pero no añaden capacidad completa de mezcla o construcción. Como resultado, los proveedores orientados a OEMs mantienen márgenes más altos, mientras que los intermediarios del mercado secundario ganan volumen a precios más bajos.
Análisis Geográfico
Alemania lideró el gasto con el 24,13% en 2025, gracias a la actualización de extrusión de Michelin en Bad Kreuznach y las nuevas prensas de recauchutado de Rigdon. La automatización en la planta de Continental en Hannover subraya el impulso del país hacia la trazabilidad, aunque los cierres de plantas liberan maquinaria usada que modera la demanda de equipos nuevos.
Europa Occidental —el Reino Unido, Francia, España, Italia, los Países Bajos— representa aproximadamente la mitad de las ventas. España destaca: la expansión de Bridgestone en Burgos orienta el mercado europeo de equipos para la fabricación de neumáticos hacia constructores de llantas de mayor diámetro. Francia alberga presupuestos de I+D, pero traslada la producción hacia el este, como lo evidencia la conversión de Michelin en Olsztyn, Polonia.
El resto de Europa crece más rápido con una CAGR del 5,96%. La nueva planta de Nokian en Rumanía, la expansión de Nexen en la República Checa y la planta de Linglong en Serbia atraen máquinas de construcción, mezcladoras y prensas eléctricas. La escasez de personal cualificado en Eslovaquia sigue siendo un lastre, pero la financiación extranjera para la formación apunta a cerrar las brechas. Los Países Bajos refuerzan su papel en la economía circular a través del centro de pirólisis de Circtec, que obliga a las plantas cercanas a validar las mezcladoras para el negro de carbono recuperado [3]"Circtec Inaugura la Planta de Delfzijl," Tyre and Rubber Recycling, tyreandrubberrecycling.com. La migración hacia el este continuará mientras los subsidios y el arbitraje laboral sigan siendo atractivos.
Panorama Competitivo
El mercado europeo de equipos para la fabricación de neumáticos se caracteriza por una concentración moderada, con un número limitado de integradores que operan en el espacio. HF TireTech, VMI, MESNAC y Kobelco compiten intensamente, centrándose en funcionalidades llave en mano de Industria 4.0. La calandria ZEUS de Comerio destaca cómo la precisión italiana continúa dominando los nichos de alto margen. Además, los proveedores de automatización como Siemens y Rockwell están captando cada vez más los presupuestos de modernización, un espacio tradicionalmente controlado por los OEMs.
Las capacidades de inteligencia artificial se han convertido en un diferenciador crítico en el mercado. La detección de objetos extraños de VMI y el control de nitrógeno eCuring de HF abordan tanto las normas Euro 7 como los objetivos de reducción de carbono, lo que permite estrategias de precios premium. Los actores del mercado secundario, como Pelmar, desafían a los integradores ofreciendo líneas reacondicionadas, aunque estas a menudo carecen de los conjuntos avanzados de sensores que exigen los principales OEMs. Si bien la incertidumbre en torno a las regulaciones sobre PFAS puede retrasar ciertas actualizaciones, las modernizaciones de alta eficiencia energética siguen siendo una prioridad para la industria.
Las alianzas tecnológicas con los principales fabricantes de neumáticos han surgido como la principal ventaja competitiva. Estas colaboraciones ayudan a los integradores a mantener su posición en el mercado y a afrontar desafíos como la evolución de los requisitos regulatorios y los cambios en las demandas de los clientes. A pesar de las incertidumbres, el enfoque en la innovación y la sostenibilidad continúa impulsando los avances en el mercado de equipos para la fabricación de neumáticos.
Líderes de la Industria de Equipos para la Fabricación de Neumáticos en Europa
HF TireTech Group
MESNAC Co., Ltd.
Kobelco Stewart Bolling
VMI Group
Bartell Machinery Systems
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Marzo de 2026: MESNAC presentó su constructor de una sola etapa NPS internacional en el Tire Technology Expo de Hannover, mostrando un ciclo de 35 segundos y operación sin personal que sustenta plantas inteligentes y sostenibles.
- Marzo de 2026: Comerio Ercole ganó el Premio a la Innovación en Fabricación de Neumáticos del Año por su línea de calandrado ZEUS, reconocida por su mayor estabilidad y productividad.
- Febrero de 2026: El recauchutador alemán Rigdon ha avanzado en sus planes de recauchutado de neumáticos de automóvil al encargar 35 prensas de vulcanización para el recauchutado con molde de curado de talón a talón.
- Junio de 2025: Black Donuts inauguró InTire Labs en Tampere, Finlandia, para acelerar la I+D de compuestos sostenibles, ofreciendo servicios confidenciales de mezcla, molienda y curado.


Alcance del Informe del Mercado de Equipos para la Fabricación de Neumáticos en Europa
El alcance incluye la segmentación por tipo de equipo (aguas arriba (máquinas mezcladoras/mezcladoras de caucho, máquinas de calandrado, máquinas de extrusión, máquinas de corte y otros (unidades de enfriamiento, etc.)), área de construcción (máquina de enrollado de talones, máquina de construcción de neumáticos y otros (máquina de enrollado de tiras, etc.)) y curado e inspección (máquinas de prensa de curado, máquinas de pintado de neumáticos y otros (máquinas de inspección, etc.)), diseño de neumático (diagonal y radial), tipo de vehículo (motocicletas, triciclos, turismos, vehículos comerciales ligeros, vehículos comerciales medianos y pesados, y vehículos todoterreno), tamaño de llanta (hasta 12 pulgadas, 12 a 18 pulgadas, más de 18 pulgadas) y usuario final (OEMs y reposición/posventa). El análisis también cubre la segmentación a nivel de país, incluyendo Alemania, el Reino Unido, España, Italia, Francia, los Países Bajos y el resto de Europa. El tamaño del mercado y los pronósticos de crecimiento se presentan por valor en USD.
| Aguas Arriba (Mezcladora y Preparación de Componentes) | Máquinas Mezcladoras / Mezcladoras de Caucho |
| Máquinas Calandradoras | |
| Máquinas de Extrusión | |
| Máquinas de Corte | |
| Otros (Unidades de Enfriamiento, etc.) | |
| Área de Construcción | Máquinas de Bobinado de Talones |
| Máquinas de Construcción de Neumáticos | |
| Otros (Máquinas de Bobinado de Tiras, etc.) | |
| Curado e Inspección (Área de Pruebas) | Máquinas de Prensa de Curado |
| Máquinas de Pintura de Neumáticos | |
| Otros (Máquinas de Inspección, etc.) |
| Diagonal |
| Radial |
| Motocicletas |
| Triciclos |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Medianos y Pesados |
| Vehículos Todoterreno |
| Hasta 12 pulgadas |
| De 12 a 18 pulgadas |
| Más de 18 pulgadas |
| Fabricantes de Equipos Originales (OEMs) |
| Reposición / Posventa |
| Alemania |
| Reino Unido |
| España |
| Italia |
| Francia |
| Países Bajos |
| Resto de Europa |
| Por Tipo de Equipo | Aguas Arriba (Mezcladora y Preparación de Componentes) | Máquinas Mezcladoras / Mezcladoras de Caucho |
| Máquinas Calandradoras | ||
| Máquinas de Extrusión | ||
| Máquinas de Corte | ||
| Otros (Unidades de Enfriamiento, etc.) | ||
| Área de Construcción | Máquinas de Bobinado de Talones | |
| Máquinas de Construcción de Neumáticos | ||
| Otros (Máquinas de Bobinado de Tiras, etc.) | ||
| Curado e Inspección (Área de Pruebas) | Máquinas de Prensa de Curado | |
| Máquinas de Pintura de Neumáticos | ||
| Otros (Máquinas de Inspección, etc.) | ||
| Por Diseño de Neumático | Diagonal | |
| Radial | ||
| Por Tipo de Vehículo | Motocicletas | |
| Triciclos | ||
| Automóviles de Pasajeros | ||
| Vehículos Comerciales Ligeros | ||
| Vehículos Comerciales Medianos y Pesados | ||
| Vehículos Todoterreno | ||
| Por Tamaño de Llanta | Hasta 12 pulgadas | |
| De 12 a 18 pulgadas | ||
| Más de 18 pulgadas | ||
| Por Usuario Final | Fabricantes de Equipos Originales (OEMs) | |
| Reposición / Posventa | ||
| Por País | Alemania | |
| Reino Unido | ||
| España | ||
| Italia | ||
| Francia | ||
| Países Bajos | ||
| Resto de Europa | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado europeo de equipos para la fabricación de neumáticos en 2026?
El tamaño del mercado europeo de equipos para la fabricación de neumáticos es de 0,96 mil millones de USD en 2026 y se prevé que alcance 1,22 mil millones de USD en 2031 con una CAGR del 4,75%.
¿Qué segmento de equipos crece más rápido?
Se proyecta que las líneas de Curado e Inspección crezcan a una CAGR del 9,33% hasta 2031, a medida que las plantas adoptan prensas eléctricas e inspección automatizada para cumplir con los límites de partículas Euro 7.
¿Por qué los OEMs invierten más que los recauchutadores?
Los OEMs destinan aproximadamente el 11,7% de las ventas a inversión de capital y exigen trazabilidad de Industria 4.0, lo que impulsa una CAGR del 6,42%, mientras que los recauchutadores prefieren activos reacondicionados debido a los períodos de recuperación más largos.
¿Cómo influirá la regulación Euro 7 en la demanda de equipos?
Euro 7 limita las emisiones de partículas de neumáticos, lo que impulsa la rápida adopción de sistemas de curado eléctrico de precisión e inspección en tiempo real, incrementando los pedidos de equipos en las etapas posteriores del proceso.
¿Qué factor regulatorio influye más en las nuevas compras de equipos?
Los límites de partículas de neumáticos Euro 7 hacen necesarios sistemas de curado e inspección de precisión para garantizar el cumplimiento normativo.
Última actualización de la página el:



