
Tamaño y Participación del Mercado de Tecnología Legal en Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
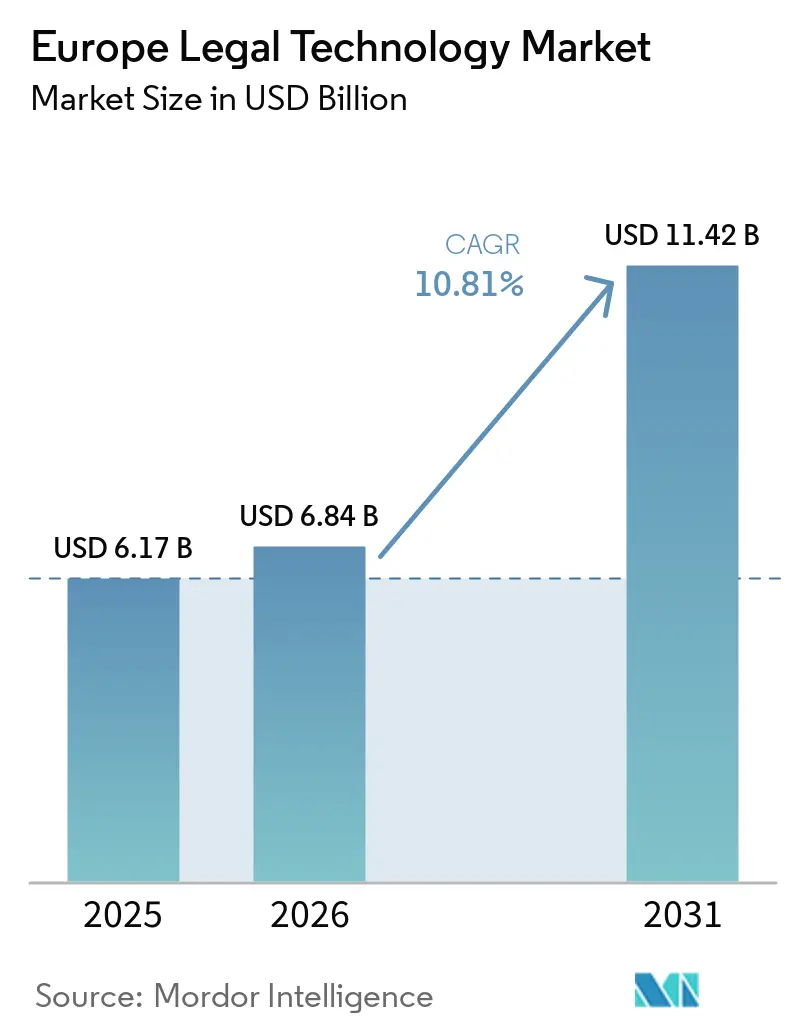
| Tamaño del Mercado (2026) | 6.84 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.42 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.81 % |
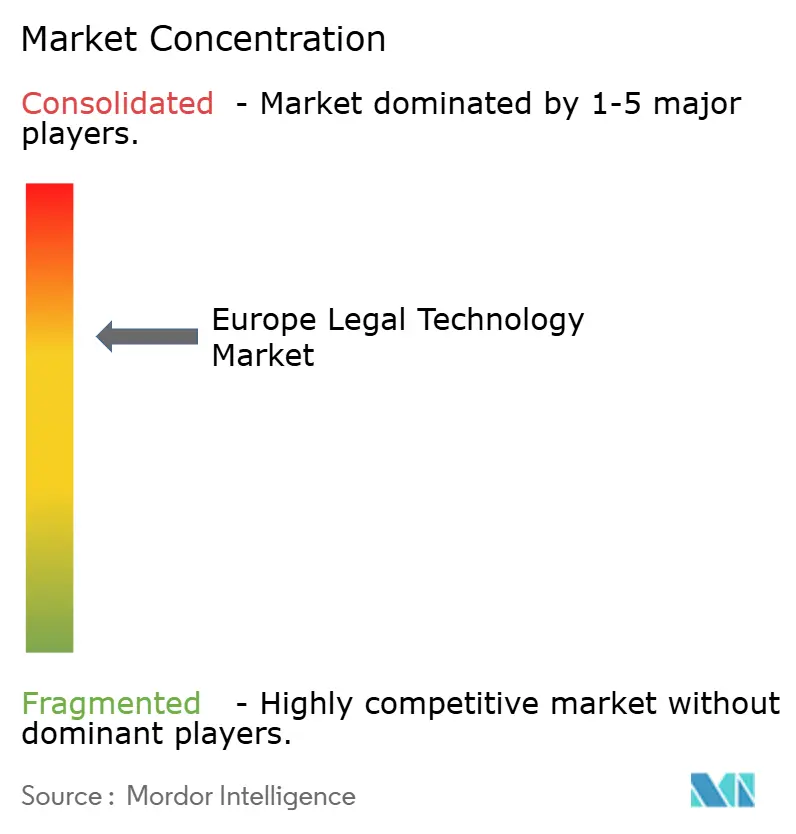
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tecnología Legal en Europa por Mordor Intelligence
El tamaño del Mercado de Tecnología Legal en Europa fue valorado en 6,17 mil millones de USD en 2025 y se estima que crecerá desde 6,84 mil millones de USD en 2026 hasta alcanzar los 11,42 mil millones de USD en 2031, a una CAGR del 10,81% durante el período de pronóstico (2026-2031). La rápida transformación digital entre los despachos de abogados europeos, las intensificadas obligaciones regulatorias derivadas del RGPD y la financiación de la Comisión Europea para proyectos piloto de inteligencia artificial sustentan la expansión sostenida. Las restricciones de transferencia de datos posteriores al caso Schrems II incrementan la demanda de plataformas transfronterizas conformes, mientras que las herramientas de procesamiento de lenguaje natural multilingüe reducen las brechas de talento en todo el continente. La arquitectura en la nube supera a la infraestructura local a medida que las firmas priorizan la escalabilidad, la ciberresiliencia y las capacidades de colaboración remota. La intensidad competitiva se mantiene moderada mientras los proveedores de software consolidados y los especialistas emergentes en inteligencia artificial avanzan en la implementación de centros de datos regionales y certificaciones de cumplimiento local para satisfacer los estándares específicos de cada jurisdicción.
Conclusiones Clave del Informe
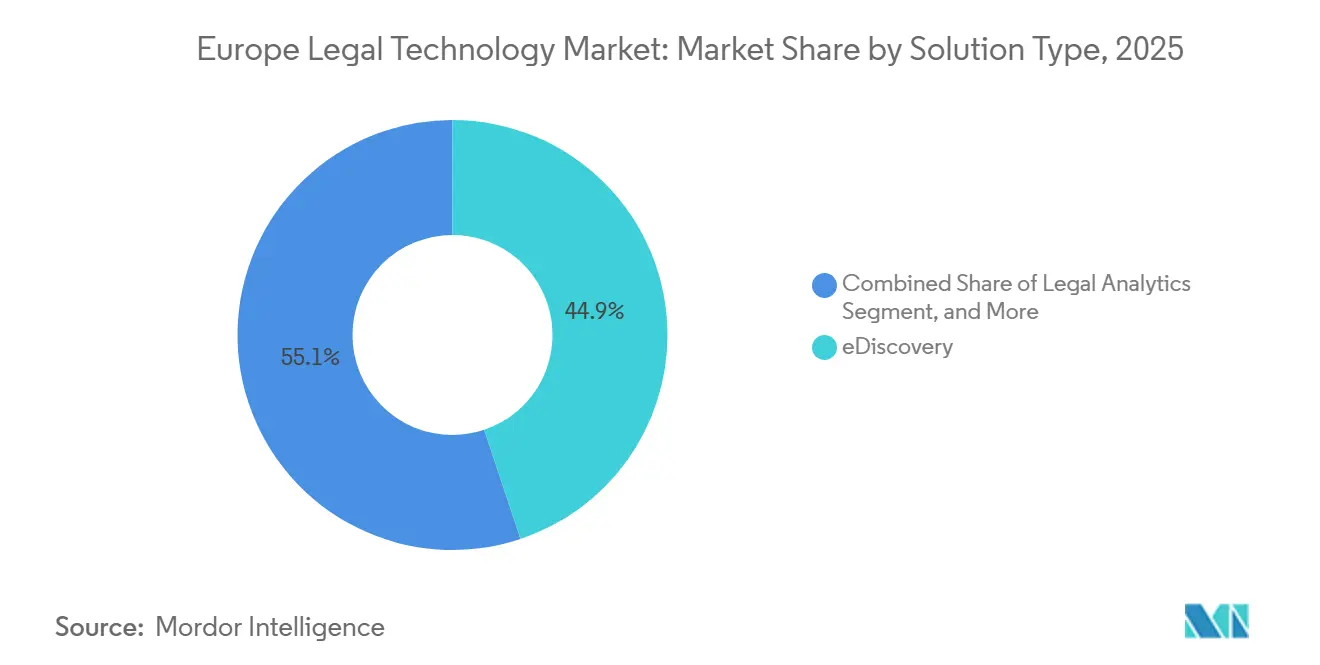
- Por tipo de solución, el descubrimiento electrónico lideró el mercado europeo de tecnología legal con una participación del 44,87% en 2025, mientras que la gestión del ciclo de vida de contratos registró la CAGR más alta, del 11,89%, hasta 2031.
- Por modelo de implementación, la nube representó el 64,92% del mercado europeo de tecnología legal en 2025, mientras que se proyecta que las arquitecturas híbridas registren una CAGR del 10,93% hasta 2031.
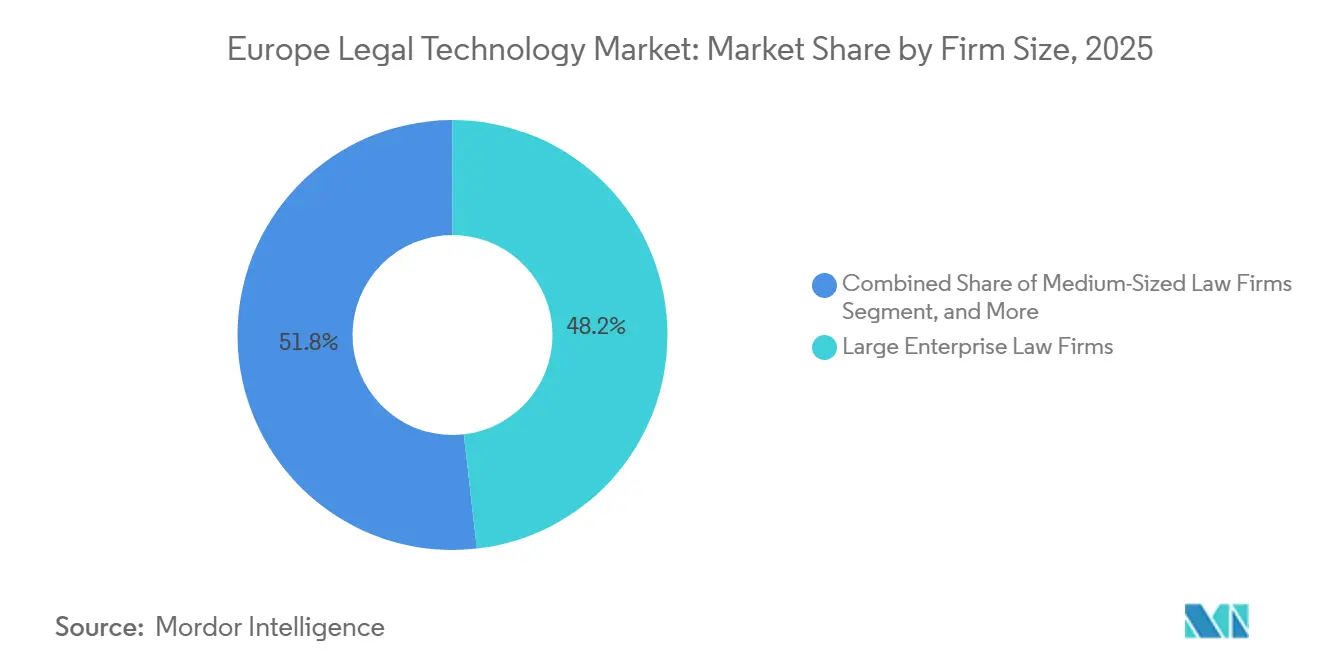
- Por tamaño de firma, los grandes despachos de abogados empresariales mantuvieron una participación de ingresos del 48,19% en 2025, mientras que los despachos pequeños se expanden a la CAGR más alta, del 11,17%, hasta 2031.
- Por usuario final, los despachos de abogados representaron el 53,67% del tamaño del mercado de tecnología legal en Europa en 2025, y se proyecta que los departamentos jurídicos corporativos muestren una perspectiva de CAGR del 11,37% hasta 2031.
- Por geografía, el Reino Unido capturó el 29,76% de la participación del mercado de tecnología legal en Europa en 2025, y se espera que los países nórdicos exhiban una CAGR del 11,71% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volumen Creciente de Documentos Legales Digitales | +2.1% | Reino Unido, Alemania, Francia | Mediano plazo (2-4 años) |
| Demanda Creciente de Automatización en Firmas de Abogados | +2.8% | Europa Occidental | Corto plazo (≤ 2 años) |
| Adopción Creciente de Soluciones Basadas en la Nube | +2.3% | Países nórdicos, Reino Unido | Mediano plazo (2-4 años) |
| Aumento de las Necesidades de Transferencia de Datos Transfronterizos | +1.9% | En toda la UE | Largo plazo (≥ 4 años) |
| Financiación de la Comisión Europea para Proyectos de Inteligencia Artificial | +1.2% | Alemania, Francia, Países Bajos | Largo plazo (≥ 4 años) |
| Escasez de Talento Multilingüe que Acelera el Procesamiento de Lenguaje Natural | +1.4% | Europa Central y Oriental, países nórdicos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Automatización en Firmas de Abogados
Los despachos europeos utilizan la revisión de documentos habilitada por inteligencia artificial, lo que reduce los tiempos de respuesta promedio entre un 60 y un 70%. Las principales firmas de Londres y Fráncfort invierten en herramientas de diligencia debida automatizada, mientras que los despachos de nivel medio adoptan suites de gestión de práctica basadas en la nube para mantenerse competitivos.[1] La Asociación Europea de Tecnología Legal señala que el 78% de las firmas encuestadas planea nuevos presupuestos de automatización para 2026. La presión sobre los honorarios, los costes del talento junior y las auditorías de cumplimiento más estrictas impulsan un momentum de inversión constante.
Adopción Creciente de Soluciones Basadas en la Nube
La penetración de la nube alcanzó el 73% entre las firmas de abogados nórdicas en 2024, impulsada por las directrices de la Autoridad Bancaria Europea que aclaran las salvaguardias de riesgo en la externalización.[2] Microsoft Azure y Amazon Web Services ofrecen zonas de residencia de datos que cumplen con los mandatos del RGPD. Los modelos de suscripción reducen el desembolso de capital inicial en aproximadamente un 45%, lo que permite a los pequeños despachos adquirir análisis avanzados que anteriormente eran exclusivos de las grandes firmas.
Aumento de las Necesidades de Transferencia de Datos Transfronterizos
La sentencia Schrems II obliga a realizar evaluaciones de transferencia complementarias, lo que lleva a proveedores como Relativity e iManage a lanzar infraestructuras de nube dedicadas en la UE.[3] Los flujos de trabajo de fusiones y adquisiciones multinacionales requieren módulos de mapeo de datos detallados, impulsando la adopción de plataformas especializadas que incorporan Cláusulas Contractuales Estándar y proporcionan puntuación de riesgo en tiempo real.
Escasez de Talento Multilingüe que Acelera las Herramientas de Procesamiento de Lenguaje Natural
Los responsables políticos de la UE identifican las barreras lingüísticas como un obstáculo para el mercado único de servicios legales. Los proveedores de inteligencia artificial responden con análisis listos para la traducción que gestionan el alemán, el francés, el italiano y las lenguas eslavas en espacios de trabajo unificados. Las firmas de Europa Central y Oriental aprovechan estas herramientas para participar en operaciones transfronterizas sin necesidad de asesoramiento lingüístico externo, lo que resulta en una reducción del 30% en los costes promedio de traducción.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Estrictas Regulaciones de Privacidad de Datos | -1.8% | Alemania, Francia, en toda la UE | Largo plazo (≥ 4 años) |
| Altos Costes Iniciales de Implementación para las Pymes | -1.4% | Europa del Sur y del Este | Mediano plazo (2-4 años) |
| Estándares de Procedimiento Fragmentados | -1.1% | 27 estados miembros | Largo plazo (≥ 4 años) |
| Cultura Conservadora de los Colegios de Abogados | -0.9% | Italia, España | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Estrictas Regulaciones de Privacidad de Datos bajo el RGPD
Las autoridades de protección de datos impusieron multas de EUR 1,2 millones (USD 1,36 millones) a entidades legales en 2024, citando salvaguardias inadecuadas. Los reguladores alemanes y franceses favorecen el consentimiento explícito para el análisis de inteligencia artificial, lo que puede extender los ciclos de implementación hasta 12 meses. Los proveedores responden con marcos de privacidad desde el diseño y certificaciones ISO 27001, aunque los costes de cumplimiento incrementan los precios de suscripción para los usuarios finales.
Altos Costes Iniciales de Implementación para las Pymes
Las suites integrales pueden requerir entre EUR 50.000 y 150.000 (USD 56.500-169.500) de inversión inicial, lo que puede disuadir a los pequeños despachos. Las firmas del sur y del este de Europa a menudo carecen de acceso a financiación a bajo interés, y la limitada experiencia informática interna eleva los gastos de integración. Aunque las suscripciones en la nube reducen el desembolso de capital, la formación y la migración de datos siguen siendo costes ocultos significativos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Solución:
eDiscovery Domina Mientras la Gestión de Contratos se AceleraLas soluciones de descubrimiento electrónico mantuvieron una participación de mercado del 44,87% en el mercado de tecnología legal en Europa en 2025, lo que refleja el crecimiento de los litigios en los sectores de servicios financieros y ciencias de la vida. La revisión automatizada, la codificación predictiva y los centros de datos localizados refuerzan el posicionamiento de los proveedores en Alemania, Francia y el Reino Unido. Se proyecta que la gestión del ciclo de vida de contratos alcance una CAGR de alto crecimiento del 11,89% a medida que los equipos de adquisiciones buscan el seguimiento de obligaciones en tiempo real ante las disrupciones en la cadena de suministro. Las herramientas de análisis legal están ganando terreno para predecir resultados e informar estrategias de precios, particularmente entre los despachos del Magic Circle que buscan una ventaja competitiva. Las plataformas de automatización de documentos simplifican la generación de plantillas multilingües, reduciendo el tiempo de redacción en aproximadamente un 50%. La gestión de propiedad intelectual se beneficia del aumento en los volúmenes de solicitudes de patentes en electrónica y biotecnología, mientras que los conjuntos de cumplimiento normativo apuntan a los mandatos ESG y sectoriales específicos.
Las perspectivas de crecimiento se alinean con las prioridades empresariales en evolución. Las corporaciones integran soluciones de contratos con sistemas de planificación de recursos empresariales para identificar y gestionar riesgos en los acuerdos con proveedores. El gasto en descubrimiento electrónico escala con las investigaciones regulatorias sobre asuntos antimonopolio y privacidad de datos. La estrecha integración entre módulos respalda experiencias de cliente unificadas, y los proveedores que combinan análisis con gestión documental obtienen precios premium.


Por Modelo de Implementación:
Las Soluciones en la Nube Impulsan la Transformación del MercadoLa arquitectura en la nube representó el 64,92% del tamaño del mercado de tecnología legal en Europa en 2025, lo que refleja una sólida inversión en servicios seguros y escalables. Las firmas nórdicas promedian un 73% de adopción de la nube, facilitada por los incentivos gubernamentales de digitalización y la conectividad de banda ancha confiable. Las directrices actualizadas de la Autoridad Bancaria Europea fomentan la migración de cargas de trabajo legales sensibles a zonas de hiperescala aprobadas, lo que refuerza la confianza en el alojamiento remoto. Los patrones híbridos emergen a medida que las multinacionales retienen conjuntos de datos clasificados en instalaciones locales mientras enrutan el descubrimiento de alto volumen o los análisis hacia la nube.
Las soluciones locales persisten en los despachos de defensa y ciencias de la vida que exigen el máximo control de datos; sin embargo, los análisis de costo-beneficio favorecen cada vez más los servicios gestionados. Los despachos pequeños pueden lograr un costo total de propiedad entre un 40% y un 50% menor mediante suscripción, mientras que las actualizaciones continuas garantizan la alineación con las normas de protección de datos en evolución. Los proveedores se diferencian mediante nodos de recuperación ante desastres en la región, opciones de propiedad de claves de cifrado y arquitecturas de confianza cero.
Por Tamaño de Empresa:
Las Pequeñas Firmas Emergen como Líderes de CrecimientoLos grandes despachos generaron el 48,19% de los ingresos en 2025, lo que refleja extensas cargas de trabajo transfronterizas y la capacidad de financiar ecosistemas integrados. El gasto anual típico oscila entre 500.000 y 2 millones de EUR (565.000 a 2,26 millones de USD) para suites empresariales que combinan flujo de trabajo, análisis y portales de clientes. El mercado de tecnología legal en Europa se expande más rápidamente entre los despachos pequeños, con una CAGR del 11,17% proyectada hasta 2031, ya que el modelo de Software como Servicio reduce las barreras de entrada. Los paquetes de suscripción adaptados a disciplinas especializadas, como derecho de familia, insolvencia e inmobiliario, permiten la paridad con competidores de mayor tamaño.
Los despachos de tamaño mediano mantienen una implementación selectiva, enfatizando funcionalidades especializadas como la gestión de expedientes de propiedad intelectual o el monitoreo de cambios regulatorios. Los aseguradores de responsabilidad civil profesional vinculan cada vez más los descuentos en primas a posturas de ciberseguridad documentadas, lo que impulsa incluso a los pequeños despachos a adoptar plataformas en la nube certificadas. Los revendedores regionales y los proveedores de servicios gestionados desempeñan un papel fundamental, ofreciendo incorporación, formación y soporte técnico integrados.
Por Usuario Final:
Los Departamentos Legales Corporativos Aceleran la AdopciónLos despachos de abogados representaron el 53,67% del tamaño del mercado de tecnología legal en Europa en 2025; sin embargo, los equipos jurídicos internos registraron la CAGR más alta, del 11,37%. Los consejos de administración presionan a los asesores jurídicos para limitar los honorarios externos, lo que impulsa la inversión en negociación de contratos de autoservicio, facturación electrónica y análisis de asuntos. Los paneles de control integrados proporcionan visibilidad en tiempo real sobre la carga de trabajo y el rendimiento de costos. Los organismos gubernamentales digitalizan expedientes de casos y flujos de trabajo de acceso a la información, aunque la gobernanza de adquisiciones puede prolongar los ciclos de compra.
Los Proveedores Alternativos de Servicios Legales utilizan sólidas pilas tecnológicas para ofrecer revisiones de documentos a precio fijo y análisis de brechas regulatorias. Los asesores jurídicos corporativos multinacionales consideran a los Proveedores Alternativos de Servicios Legales como amortiguadores de capacidad flexible durante los períodos de mayor actividad de diligencia debida. Las hojas de ruta de los proveedores incorporan cada vez más interfaces de programación de aplicaciones para facilitar la integración fluida con entornos de planificación de recursos empresariales, gestión de riesgos y cumplimiento normativo, garantizando así la continuidad de los datos en todas las funciones corporativas.
Análisis Geográfico
Mercado de Tecnología Legal del Reino Unido
El Reino Unido lideró el mercado de tecnología legal en Europa con una participación del 29,76% en 2025. Londres alberga un denso clúster de despachos de abogados globales y atrae proyectos piloto tecnológicos a través de entornos de prueba aprobados por el regulador (Sociedad de Derecho de Inglaterra y Gales). La divergencia derivada del Brexit impulsa la demanda de plataformas capaces de gestionar regímenes regulatorios duales, especialmente en la supervisión de contratos y el apoyo a litigios transfronterizos. El crecimiento histórico se aceleró desde una CAGR del 8,2% durante 2026-2031 a medida que los despachos compiten por mandatos internacionales.
Mercado de Tecnología Legal de Alemania y Francia
Alemania se posiciona como el mayor contribuyente continental, impulsado por sus sectores manufacturero orientado a la exportación, automotriz y farmacéutico, que requieren sofisticadas soluciones de propiedad intelectual y cumplimiento normativo. Las iniciativas de digitalización de los tribunales federales impulsan el gasto en plataformas de presentación electrónica y audiencias virtuales. Francia le sigue con una adopción constante entre las firmas internacionales con sede en París, aunque la cultura profesional conservadora y las estrictas interpretaciones en materia de protección de datos prolongan los ciclos de implementación.
Mercados Europeos más Amplios
Se espera que los países nórdicos registren el mayor crecimiento proyectado con una CAGR del 11,71%, gracias a su avanzada infraestructura nacional y las agendas de digitalización del sector público. Europa Central y Oriental experimenta un aumento en la inversión a medida que la convergencia con la Unión Europea fomenta la adopción de tecnología para fusiones y adquisiciones transfronterizas y presentaciones regulatorias. Polonia y la República Checa lideran la penetración regional del Software como Servicio, respaldadas por los programas del Banco Europeo de Inversiones. Italia y España siguen siendo mercados orientados al valor; sin embargo, los profesionales más jóvenes abogan cada vez más por herramientas con prioridad en la nube para mejorar la capacidad de respuesta al cliente. Los Países Bajos se benefician del papel de Ámsterdam como centro tecnológico europeo, con proveedores locales que exportan soluciones de inteligencia artificial por todo el continente.
Panorama Competitivo
La dinámica competitiva sigue siendo moderadamente fragmentada. Relativity, Luminance Technologies e iManage anclan los segmentos de eDiscovery y gestión de documentos, cada uno operando centros de datos en la UE certificados bajo ISO 27001. Decenas de proveedores emergentes apuntan a los nichos de gestión del ciclo de vida de contratos y análisis legal, ofreciendo extracción de cláusulas impulsada por inteligencia artificial, puntuación de riesgos y modelado predictivo de resultados. La diferenciación depende de la precisión del procesamiento de lenguaje natural en múltiples idiomas europeos, un retorno de la inversión visible y un cumplimiento demostrable del RGPD.
Las estrategias de expansión regional se centran en el alojamiento localizado y las asociaciones con colegios de abogados. Por ejemplo, Relativity inauguró instalaciones en Ámsterdam y Fráncfort en 2024 para abordar los mandatos de soberanía de datos, mientras que iManage integró los servicios de Azure AI para mejorar los análisis en la plataforma. Las plataformas centradas en la propiedad intelectual, como Anaqua, amplían su alcance europeo alineando los flujos de trabajo con los procesos de la Oficina Europea de Patentes. El espacio competitivo sin explotar persiste entre las pequeñas y medianas firmas de abogados, donde las soluciones SaaS asequibles y fáciles de usar siguen siendo escasas.
La consolidación de proveedores es probable a medida que los grandes proveedores adquieren startups especializadas para acortar el tiempo de comercialización de funciones especializadas. La adquisición de LegalMind por parte de ContractPod en octubre de 2024 ilustra esta tendencia. Las palancas de precios incluyen la facturación basada en el uso y los complementos modulares que escalan con el crecimiento de la firma. La fidelización de clientes aumenta cuando las plataformas interconectan la facturación, la gestión de asuntos y las bases de conocimiento bajo una única interfaz de usuario.
Líderes de la Industria de Tecnología Legal en Europa
-
Relativity ODA LLC
-
Luminance Technologies Ltd.
-
iManage LLC
-
Everlaw Inc.
-
ContractPod Technologies Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tecnología Legal en Europa
- Relativity ODA LLC
- Luminance Technologies Ltd.
- iManage LLC
- Everlaw Inc.
- ContractPod Technologies Limited
- Kira Inc.
- Onit Inc.
- CS Disco Inc.
- Litera Microsystems LLC
- Anaqua Inc.
- Themis Solutions Inc. (Clio)
- HighQ Solutions Limited
- Legatics Limited
- DocuSign Inc.
- Wolters Kluwer N.V.
- LexisNexis Legal and Professional (RELX PLC)
- Axiom Global Inc.
- Brightflag Holdings Limited
- ROSS Intelligence Inc.
- Everchron Inc.

Recent Industry Developments in Mercado de Tecnología Legal en Europa
- Noviembre de 2025: La Comisión Europea propuso una extensión de EUR 150 millones (USD 168 millones) de su fondo de entorno de prueba de inteligencia artificial para la justicia hasta 2028, priorizando proyectos centrados en la automatización del cumplimiento regulatorio multilingüe.
- Septiembre de 2025: iManage inauguró un centro de datos en Milán certificado bajo los estándares de seguridad de alto nivel ISO 27001 y ENS, reforzando las opciones de alojamiento en el país para clientes italianos y del sur de Europa.
- Junio de 2025: Luminance desplegó módulos de idioma árabe y nórdico para toda su cartera, habilitando flujos de trabajo de diligencia debida transfronteriza para firmas que gestionan transacciones en Oriente Medio y el norte de Europa.
- Marzo de 2025: Relativity adquirió la startup francesa de análisis de contratos PredictaLex por EUR 62 millones (USD 69,4 millones), ampliando las capacidades de inteligencia artificial multilingüe para jurisdicciones de derecho civil.


Alcance del Informe del Mercado de Tecnología Legal en Europa
| eDiscovery |
| Gestión del Ciclo de Vida de Contratos |
| Gestión de Práctica |
| Análisis Legal |
| Automatización de Documentos |
| Gestión de Propiedad Intelectual |
| Gestión de Cumplimiento |
| Otro Tipo de Solución |
| Local |
| Nube |
| Grandes Firmas de Abogados Empresariales |
| Firmas de Abogados de Tamaño Mediano |
| Pequeñas Firmas de Abogados |
| Firmas de Abogados |
| Departamentos Legales Corporativos |
| Agencias Gubernamentales |
| Proveedores Alternativos de Servicios Legales |
| Reino Unido |
| Alemania |
| Francia |
| Italia |
| España |
| Países Bajos |
| Países Nórdicos |
| Europa Central y Oriental |
| Resto de Europa |
| Por Tipo de Solución | eDiscovery |
| Gestión del Ciclo de Vida de Contratos | |
| Gestión de Práctica | |
| Análisis Legal | |
| Automatización de Documentos | |
| Gestión de Propiedad Intelectual | |
| Gestión de Cumplimiento | |
| Otro Tipo de Solución | |
| Por Modelo de Implementación | Local |
| Nube | |
| Por Tamaño de Empresa | Grandes Firmas de Abogados Empresariales |
| Firmas de Abogados de Tamaño Mediano | |
| Pequeñas Firmas de Abogados | |
| Por Usuario Final | Firmas de Abogados |
| Departamentos Legales Corporativos | |
| Agencias Gubernamentales | |
| Proveedores Alternativos de Servicios Legales | |
| Por Geografía | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Países Nórdicos | |
| Europa Central y Oriental | |
| Resto de Europa |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de tecnología legal en Europa en 2025?
Se valora en 6,17 mil millones de USD y se proyecta que crecerá hasta los 11,42 mil millones de USD en 2031.
¿Qué país europeo gasta más en tecnología legal?
El Reino Unido lidera con una participación de mercado del 29,76% debido a la concentración de firmas de abogados globales y proyectos piloto tecnológicos en Londres.
¿Qué tipo de solución representa la mayor participación del mercado de tecnología legal en Europa?
El descubrimiento electrónico ocupa la posición principal con una participación del 44,87% en 2025.
¿Por qué los departamentos legales corporativos están aumentando sus presupuestos tecnológicos?
Los consejos de administración buscan un control de costes y una visibilidad más estrictos, lo que lleva a los equipos internos a implementar plataformas integradas de contratos, cumplimiento y litigios que reducen el gasto en asesores externos.
¿Cómo está dando forma el RGPD a la implementación tecnológica?
La estricta aplicación de la privacidad alarga los plazos de implementación e impulsa la adopción de arquitecturas de privacidad desde el diseño y el alojamiento en centros de datos de la UE.
¿Qué tasa de crecimiento exhiben las pequeñas firmas de abogados?
Los despachos pequeños están incrementando el gasto en tecnología a una CAGR del 11,17% hasta 2031, respaldados por modelos de Software como Servicio asequibles.


 Sus datos están seguros y nunca se venden ni se comparten.
