
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 3.95 Mil millones de metros cuadrados |
| Volumen del Mercado (2026) | 4.15 Mil millones de metros cuadrados |
| Volumen del Mercado (2031) | 5.33 Mil millones de metros cuadrados |
| Tasa de crecimiento (2026 - 2031) | 5.13 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Placas de Yeso por Mordor Intelligence
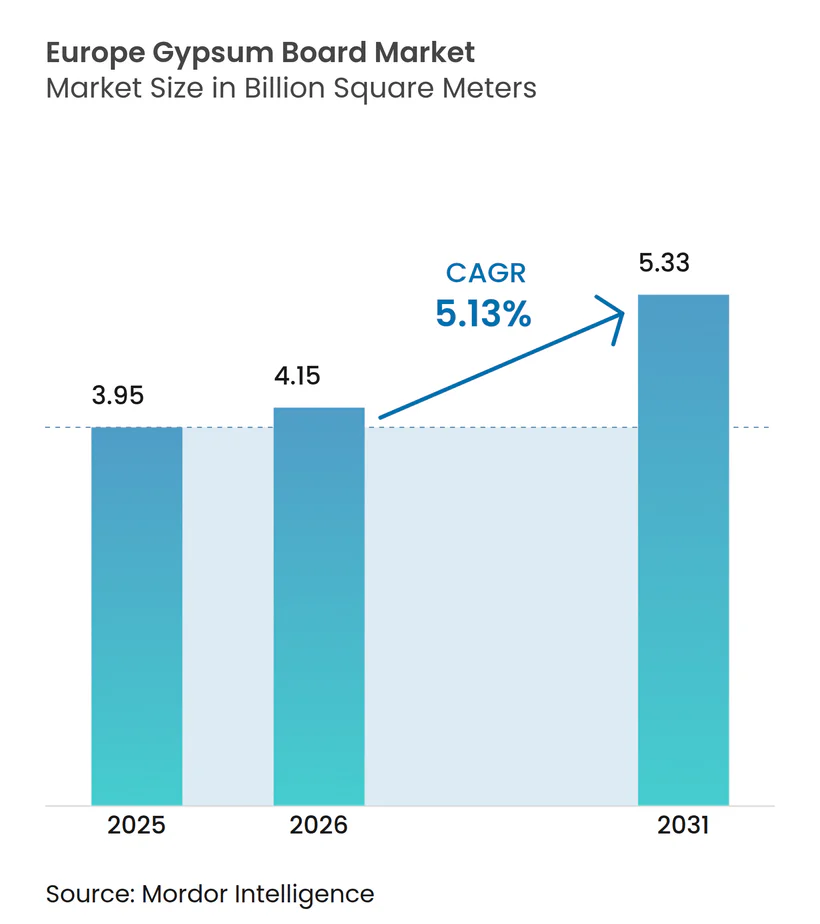
Se proyecta que el tamaño del Mercado Europeo de Placas de Yeso sea de 3.950 millones de metros cuadrados en 2025, 4.150 millones de metros cuadrados en 2026, y alcance 5.330 millones de metros cuadrados en 2031, creciendo a una CAGR del 5,13% entre 2026 y 2031. Una recuperación moderada del gasto en renovación, el despliegue de planes nacionales de renovación de edificios y la reducción de las presiones sobre los tipos de interés sustentan la recuperación tras la caída de la construcción en 2024. El cumplimiento normativo, más que la construcción especulativa de viviendas, es el principal detonante de la demanda, ya que la revisión de la Directiva sobre el Rendimiento Energético de los Edificios vincula las subvenciones a la renovación a la divulgación obligatoria del potencial de calentamiento global durante el ciclo de vida. Las renovaciones energéticas profundas que superponen placas de yeso aisladas sobre sustratos existentes, la rápida adopción de sistemas de interiores prefabricados y los códigos más estrictos de protección contra incendios y acústica están orientando el volumen hacia placas de pared de alto rendimiento. La intensidad competitiva aumenta a medida que las multinacionales aceleran el lanzamiento de productos con contenido reciclado y amplían su presencia regional, mientras que los productores locales optimizados en costes defienden su cuota en los mercados mediterráneos sensibles al precio.
Conclusiones Clave del Informe
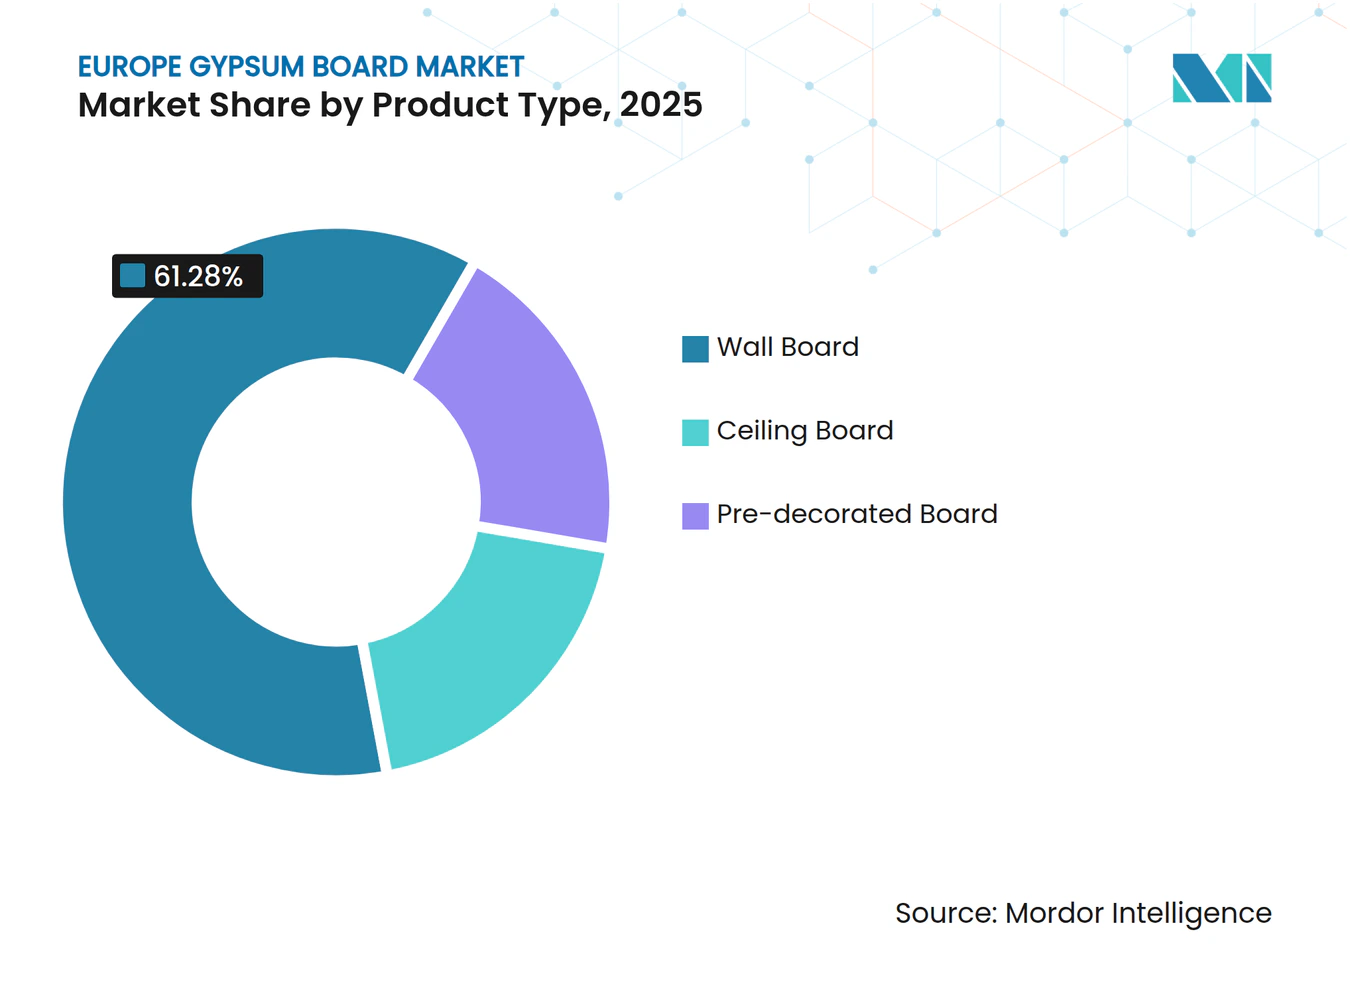
- Por tipo de producto, la placa de pared capturó el 61,28% de la participación del mercado europeo de placas de yeso en 2025 y avanza a una CAGR del 7,85% hasta 2031.
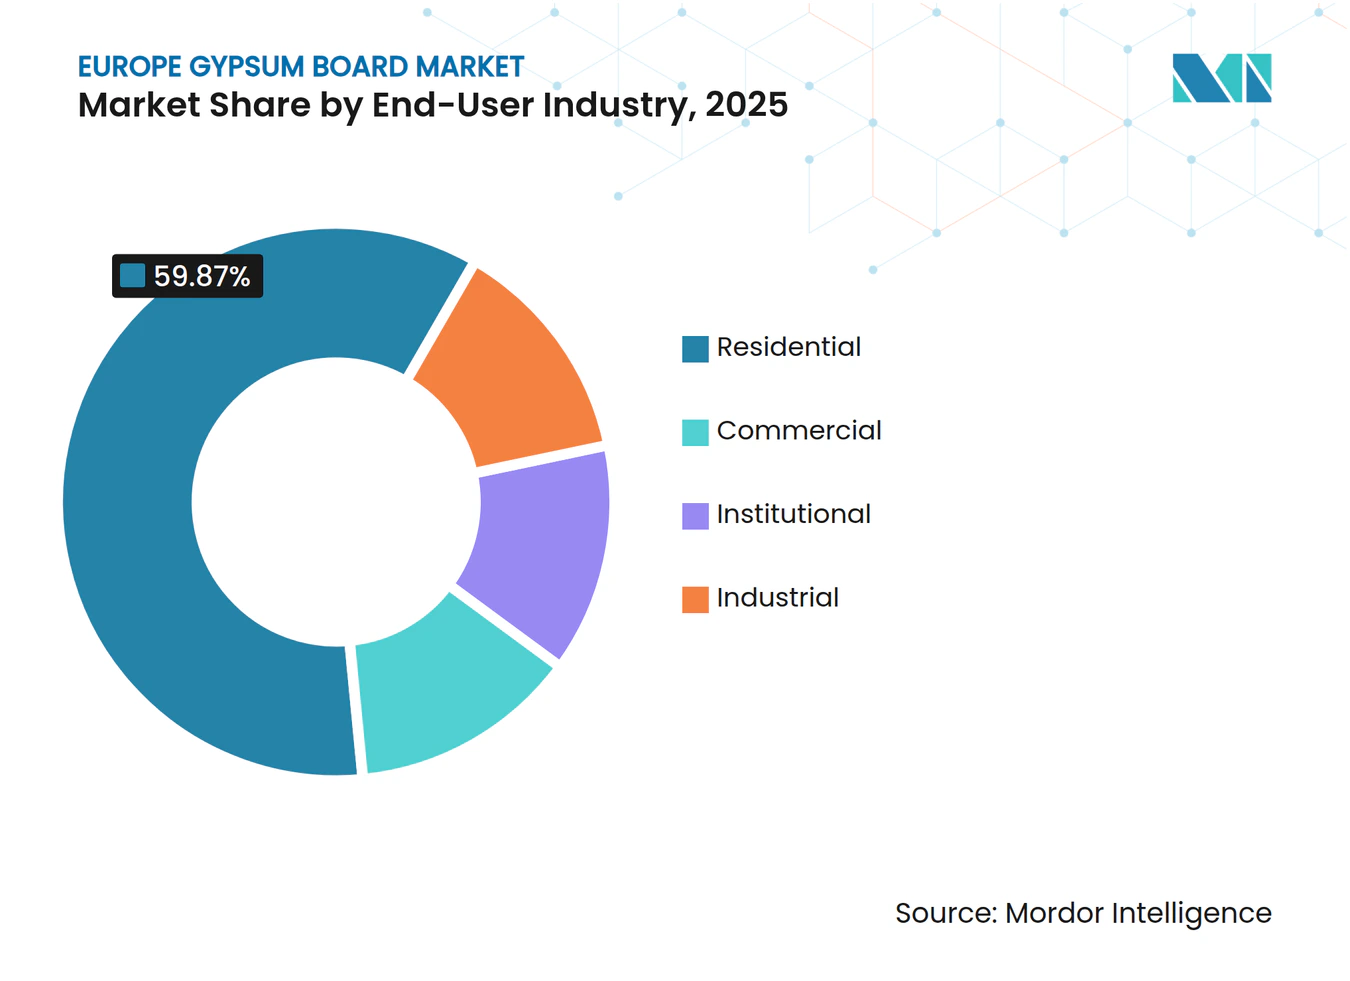
- Por industria de usuario final, el sector residencial representó el 59,87% del tamaño del mercado europeo de placas de yeso en 2025, mientras que la demanda comercial crece a una CAGR del 7,90% hasta 2031.
- Por geografía, Alemania lideró con el 37,12% de la participación del mercado europeo de placas de yeso en 2025; los países nórdicos se expanden más rápidamente con una CAGR del 6,20% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incentivos de Renovación Respaldados por el Pacto Verde Europeo | +1.8% | A nivel de la UE, con mayor intensidad en Alemania, Francia, Italia y España | Mediano plazo (2-4 años) |
| Códigos Europeos Más Estrictos de Protección contra Incendios y Acústica para Tabiques Ligeros | +0.9% | A nivel de la UE, especialmente en los países nórdicos, Alemania y el Reino Unido | Largo plazo (≥ 4 años) |
| Rápida Adopción de Sistemas de Interiores Prefabricados | +1.2% | Alemania, países nórdicos, Países Bajos, Austria | Mediano plazo (2-4 años) |
| Creciente Adopción de Placas Resistentes a la Humedad y al Moho en Zonas Costeras | +0.5% | Mediterráneo (España, Italia, Grecia), Atlántico (Reino Unido, Francia) | Largo plazo (≥ 4 años) |
| El Trabajo Híbrido Impulsa la Demanda de Tabiques Desmontables | +0.7% | Europa Occidental (Reino Unido, Alemania, Francia, Benelux), países nórdicos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Incentivos de Renovación Respaldados por el Pacto Verde Europeo
La Oleada de Renovación tiene como objetivo modernizar 35 millones de edificios para 2030, con la obligación de que los Estados miembros presenten los Planes Nacionales de Renovación de Edificios definitivos antes de diciembre de 2026[1]. Vincular las subvenciones a los límites del potencial de calentamiento global durante el ciclo de vida adelanta la demanda de rehabilitación, ya que los propietarios se anticipan a futuras penalizaciones. El Fondo Climático y de Transformación alemán de 500.000 millones de euros ilustra la escala del capital público, aunque su caída del 18,9% en permisos de construcción hasta noviembre de 2024 demuestra que la financiación por sí sola no puede impulsar el inicio de obras de vivienda privada. Se espera que las reducciones de los costes de transacción —ventanillas únicas y centros de asistencia técnica— previstas para 2026 desbloqueen proyectos de pequeños propietarios donde las placas de yeso dominan las reformas interiores. Los desembolsos del Fondo de Recuperación de España ya elevaron la producción de la construcción un 9,8% interanual en noviembre de 2024, reforzando la dinámica de prioridad a la renovación. El salto del 21% en la inversión en construcción de Rumanía en 2025 subraya cómo la financiación de la UE determina las trayectorias de crecimiento a nivel nacional.
Códigos Europeos Más Estrictos de Protección contra Incendios y Acústica para Tabiques Ligeros
La revisión de la Directiva sobre el Rendimiento Energético de los Edificios exige que los Estados miembros hagan referencia a las clasificaciones de fuego Euroclass y a los umbrales acústicos de la norma ISO 717 cuando se sustituyan tabiques, incorporando mandatos de rendimiento en cada rehabilitación. Varios países ya exigen evaluaciones del ciclo de vida de todo el edificio, e Islandia tiene como objetivo una reducción de emisiones del 43% para 2030, convirtiendo los sistemas de yeso ligeros con clasificación A2 en la línea de base. Lograr un rendimiento similar de protección contra incendios y acústica con paneles de madera requiere conjuntos más gruesos que elevan el coste inicial y el carbono incorporado. La placa GB-WRTX multiatributo de Knauf ejemplifica la tendencia del producto hacia el cumplimiento integrado, aunque cada certificación adicional incrementa los gastos de ensayo que los productores regionales tienen dificultades para absorber.
Rápida Adopción de Sistemas de Interiores Prefabricados
La escasez de mano de obra redujo las nóminas de la construcción en la UE un 5% por debajo de los niveles de 2019 en 2024, intensificando el interés por los módulos de pared fabricados en fábrica que reducen drásticamente las horas en obra. La planta de Fos-sur-Mer de Knauf, inaugurada en marzo de 2024 con una inversión de 80 millones de euros, produce placas de yeso preintegradas con aislamiento, barreras de vapor y conductos, reduciendo los tiempos de instalación un 40%. El proyecto ELISSA del programa Horizonte 2020 demostró un ahorro del 25% en energía de calefacción mediante fachadas de yeso prefabricadas con materiales de cambio de fase incorporados, aunque la ampliación de escala sigue siendo limitada por cadenas de suministro fragmentadas. La adopción es más elevada en Alemania y los países nórdicos, donde los altos salarios favorecen el ensamblaje en fábrica frente a los trabajos en húmedo.
Creciente Adopción de Placas Resistentes a la Humedad y al Moho en Zonas Costeras
Los picos de humedad provocados por el cambio climático están elevando las tasas de fallo de las placas estándar cuya absorción de agua supera el 10%, lo que genera ciclos prematuros de aparición de moho y sustitución. Las placas resistentes a la humedad H1 tienen una prima del 15-20%, lo que limita su penetración a menos del 25% de las instalaciones costeras en 2025. Las exclusiones de seguros están impulsando a los prescriptores del Reino Unido hacia los productos H1 tras un aumento del 12% en las reclamaciones relacionadas con la humedad en 2024. Etex recicló 590.000 toneladas de residuos de yeso en 2024 —en gran parte procedentes de placas dañadas— poniendo de relieve el beneficio de la economía circular derivado de una protección inicial adecuada contra la humedad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Vulnerabilidad de las Placas Estándar al Agua en Zonas de Alta Humedad | -0.6% | Mediterráneo costero, regiones atlánticas, Báltico | Mediano plazo (2-4 años) |
| Volatilidad en los Precios del Yeso y del Papel Liner | -0.8% | A nivel de la UE, aguda en mercados dependientes de importaciones (Reino Unido, Benelux) | Corto plazo (≤ 2 años) |
| Paneles de Pared de Base Biológica Emergentes que Captan la Atención en Sostenibilidad | -0.4% | Países nórdicos, Alemania, Austria, Países Bajos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Vulnerabilidad de las Placas Estándar al Agua en Zonas de Alta Humedad
Las placas estándar absorben más del 10% de agua en peso, provocando hinchamiento y moho en un plazo de tres años en baños y sótanos costeros. Los códigos de España, Italia y Grecia aún carecen de especificaciones H1 obligatorias, lo que limita la adopción de placas resistentes a la humedad a menos del 25% a pesar del aumento de las exclusiones de seguros. Los datos de residuos de Etex de 2024 muestran que los fallos por humedad generan un tonelaje de sustitución considerable, socavando los objetivos de circularidad. Aunque el problema está geográficamente limitado, el impacto reputacional cuestiona la idoneidad del yeso en cualquier ubicación húmeda.
Volatilidad en los Precios del Yeso y del Papel Liner
La reducción de la generación de carbón recortó drásticamente el suministro de yeso sintético, obligando a una mayor dependencia del yeso natural o de las importaciones. La producción de yeso de desulfuración de gases de combustión (FGD) de Alemania cayó a 6,99 millones de toneladas en 2019 desde 11,25 millones de toneladas en 2008 y sigue descendiendo[2]. Los precios al contado del papel liner oscilaron entre un 25% y un 30% durante 2023-2024; los productores integrados verticalmente recuperaron márgenes más rápido que los transformadores que compraban en el mercado abierto. Las plantas del Reino Unido y del Benelux, que importan hasta el 40% de las materias primas, se enfrentan a las oscilaciones de costes más pronunciadas, lo que influye en las decisiones de ubicación de nuevas plantas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Placa de Pared Domina el Volumen y el CrecimientoLa placa de pared representó el 61,28% de las entregas en 2025 y se prevé que crezca un 7,85% anual hasta 2031, manteniendo la expansión del tamaño del mercado europeo de placas de yeso firmemente orientada hacia formatos favorables a la rehabilitación. La placa de techo queda rezagada porque la nueva construcción de oficinas sigue siendo moderada, mientras que la placa predecorada permanece como nicho fuera de Escandinavia y Alemania, donde los salarios son elevados. Los fabricantes favorecen cada vez más las placas de pared aisladas que combinan rendimiento térmico, de protección contra incendios y acústico en una sola placa, alineándose con los umbrales de la Directiva sobre el Rendimiento Energético de los Edificios. La línea de Fos-sur-Mer de Knauf produce un 85% de placa de pared, lo que subraya el atractivo del segmento.
A pesar de su madurez, la placa de pared sigue siendo el centro de innovación del mercado europeo de placas de yeso. Los módulos de pared prefabricados reducen la mano de obra en obra un 40%, algo crítico donde los salarios superan los 40 euros por hora. Los pasaportes digitales integrados en las placas de pared respaldan los requisitos del libro de registro de la Directiva sobre el Rendimiento Energético de los Edificios, facilitando el reciclaje al final de su vida útil. Las mejoras en las placas de techo se centran principalmente en el ajuste acústico para oficinas híbridas, aunque las decisiones retrasadas de los inquilinos limitan el crecimiento. Las placas predecoradas ganan terreno donde los programas de construcción exigen paquetes de interiores de un solo gremio para comprimir los plazos.


Por Industria de Usuario Final:
El Sector Residencial Lidera, el Comercial AceleraEl sector residencial consumió el 59,87% de las placas en 2025, lo que refleja el parque de viviendas antiguas que requieren mejoras energéticas para cumplir los objetivos de 2030. La participación del sector comercial en el mercado europeo de placas de yeso se expande más rápidamente, alcanzando una CAGR del 7,90% hasta 2031, a medida que las empresas reconfiguran sus espacios para el trabajo híbrido. La demanda institucional aporta estabilidad porque los centros sanitarios y educativos deben alcanzar el estatus de cero emisiones en 2028, dos años antes que los edificios privados.
Los incentivos de renovación desplazan el consumo residencial hacia placas de aislamiento laminadas, suavizando el vínculo con los nuevos inicios de obra de vivienda. La expansión residencial de España, impulsada por los flujos del Fondo de Recuperación, ilustra cómo las transferencias de la UE compensan las restricciones hipotecarias locales. La adopción comercial se concentra en inquilinos del sector tecnológico y financiero que valoran la desmontabilidad para evitar costes de reubicación. Los usuarios industriales reducen la demanda a medida que los promotores logísticos se orientan hacia paneles metálicos prefabricados con menor intensidad de yeso. En todos los segmentos, las especificaciones de contenido reciclado se están endureciendo, alineando la contratación con los criterios de la economía circular.

Análisis Geográfico
Mercado Alemán de Placas de Yeso
Alemania dominó con el 37,12% de los envíos en 2025, aunque sus permisos de construcción de viviendas cayeron un 18,9% interanual hasta noviembre de 2024 y la producción residencial retrocedió un 4,9% en 2024 antes de una moderada recuperación del 1,1% en 2025. Las reformas impulsadas por el cumplimiento normativo amortiguan parcialmente la demanda, pero el menguante flujo de nuevos apartamentos limita el potencial alcista. Los fabricantes responden promoviendo módulos de pared prefabricados que reducen los costes de mano de obra en el ajustado mercado laboral alemán.
Mercado de Placas de Yeso de los Países Nórdicos
Los países nórdicos —Suecia, Noruega, Dinamarca, Finlandia e Islandia— constituyen el segmento de mayor crecimiento, con una CAGR del 6,20% hasta 2031, impulsado por regímenes obligatorios de evaluación del ciclo de vida y compromisos de reducción de carbono del 43% que posicionan los sistemas de pared con bajo carbono incorporado como opción predeterminada. La contratación pública exige con frecuencia Declaraciones Ambientales de Producto y umbrales mínimos de contenido reciclado, lo que lleva a los productores a destinar las placas con alto contenido de yeso reciclado hacia estos mercados. Los elevados costes laborales también aceleran la adopción de paneles de pared acabados en fábrica, reforzando el crecimiento en volumen.
Mercado de Placas de Yeso del Sur y Centro de Europa
Europa del Sur presenta un panorama heterogéneo. La actividad constructora en España creció un 9,8% interanual hasta noviembre de 2024, impulsada por las subvenciones del Fondo de Recuperación, mientras que la actividad constructora en Italia y Francia se contrajo un 5,3% y un 3,9% respectivamente en 2024. Los compradores sensibles al precio en el Mediterráneo siguen priorizando las placas estándar de bajo coste, lo que frena la rápida adopción de opciones con contenido reciclado. Europa Central y Oriental es volátil: la actividad constructora en Rumanía se disparó un 21% en 2025 gracias a proyectos cofinanciados por la UE, mientras que la actividad constructora en Bulgaria oscila entre un crecimiento del 13,9% en 2024 y una caída del 1,4% en 2025. Los fabricantes adaptan por tanto sus combinaciones de productos: las placas premium con alto contenido reciclado fluyen hacia el norte, mientras que las especificaciones más ajustadas defienden la cuota de mercado en el sur.
Panorama regulatorio
El entorno regulatorio de las placas de yeso en Europa está cada vez más determinado por normas a nivel de la UE que vinculan el cumplimiento del producto con la divulgación ambiental. El Reglamento de Productos de Construcción (UE) 2024/3110 refuerza las condiciones armonizadas para el marcado CE, desplazando la atención del rendimiento técnico hacia información estandarizada relacionada con la sostenibilidad para los productos de construcción comercializados en el mercado de la UE. Paralelamente, la refundición de la Directiva relativa a la eficiencia energética de los edificios, Directiva (UE) 2024/1275, exige a los Estados miembros incorporar marcos de cálculo del potencial de calentamiento global (PCG) de ciclo de vida en las metodologías nacionales utilizadas para las evaluaciones de edificios, lo que está endureciendo los requisitos de información detrás de las especificaciones relacionadas con la renovación.
La implementación también avanza mediante actos delegados: el Reglamento Delegado (UE) 2026/52 de la Comisión (adoptado en diciembre de 2025) establece el marco para calcular el PCG de ciclo de vida y hace referencia a la norma EN 15978 para la evaluación del desempeño ambiental de los edificios. A medida que estos requisitos se incorporan a la contratación pública y a las condiciones de subvenciones para renovación, la demanda se está desplazando hacia placas respaldadas por Declaraciones Ambientales de Producto y sistemas de datos a nivel de producto que puedan sustentar la elaboración de informes de ciclo de vida y la gestión del fin de vida útil.
Análisis de la cadena de valor
La cadena de valor de las placas de yeso en Europa comienza con el abastecimiento de yeso, incluidos los volúmenes de yeso natural y yeso sintético, que continúan disminuyendo en términos relativos. Luego pasa por los aditivos, el papel de revestimiento y los insumos energéticos, seguidos de la fabricación de placas y los procesos de conversión, como el corte, el perfilado de bordes y los conjuntos laminados o aislados. La distribución generalmente depende de comerciantes de materiales de construcción, suministro directo a proyectos e instaladores de sistemas. A medida que la disponibilidad de yeso sintético se reduce y las importaciones adquieren mayor importancia en algunos mercados, la seguridad del suministro y la logística se vuelven más estratégicas, aumentando la exposición a las fluctuaciones del transporte y de las divisas.
La integración ascendente y intermedia se refleja en las acciones de las empresas y en los requisitos de datos que solicitan los compradores. Etex ha fortalecido el acceso a las materias primas de yeso mediante asociaciones y adquisiciones más allá de la base de suministro de la UE, mientras que actores multimaterial como Holcim se han expandido hacia plataformas adyacentes de tabiquería y aislamiento (por ejemplo, a través de Xella) para vender soluciones de pared integradas en lugar de placas independientes. En la capa de información, las Declaraciones Ambientales de Producto se han convertido en un requisito comercial práctico, con más de 320 EPD específicas de placas de yeso válidas identificadas en Europa a principios de 2026, lo que refuerza el papel de los conjuntos de datos ambientales verificados desde la fabricación hasta la especificación y el reciclaje.
Panorama Competitivo
Concentración del Mercado
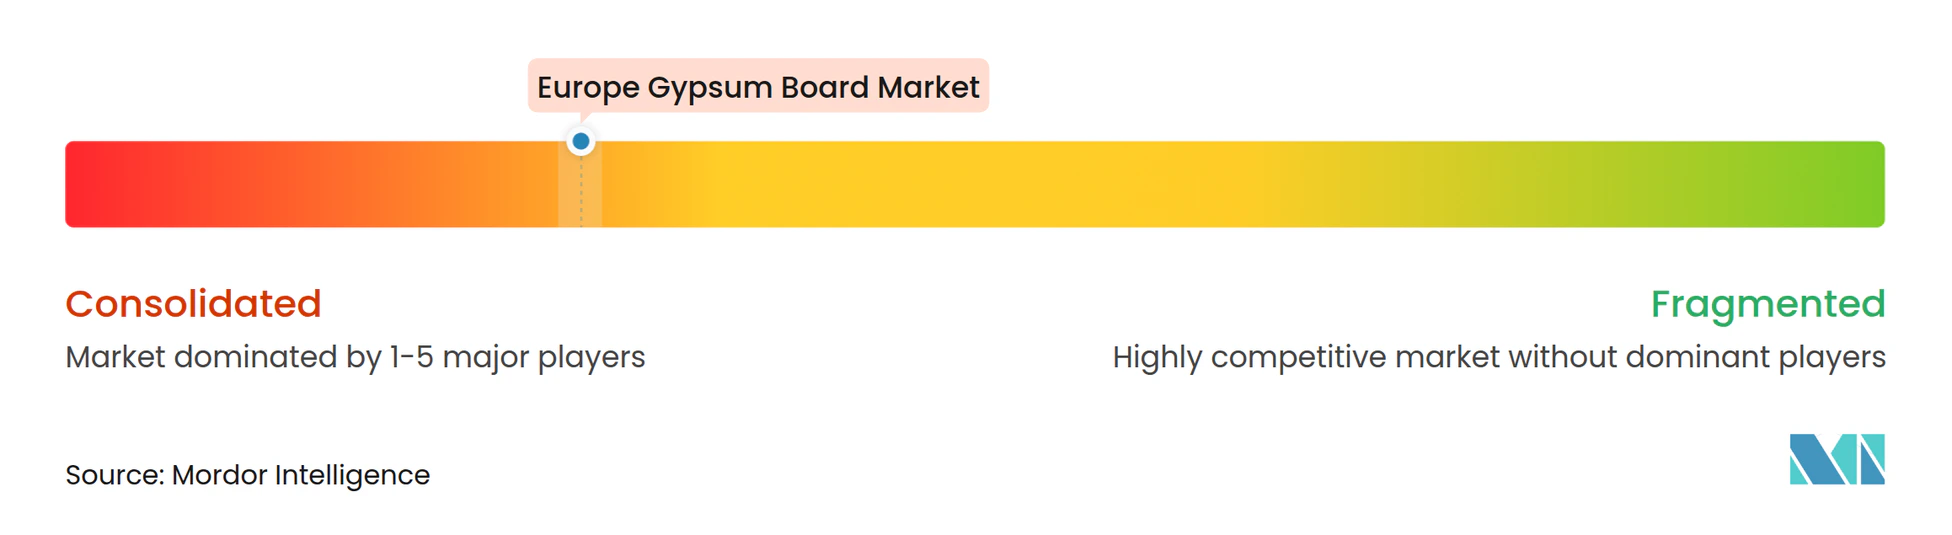
Altamente concentrado pero ferozmente disputado, el mercado europeo de placas de yeso ve cómo los cinco primeros —Knauf, Saint-Gobain, Etex, Holcim y James Hardie— controlan aproximadamente el 80% de los volúmenes. Las caídas de la demanda de hasta el 40% en determinados mercados durante 2024 comprimieron los márgenes, lo que llevó a recortes de costes y adiciones de capacidad selectivas. Etex inauguró su planta de Bristol, la línea de placas de yeso más eficiente del grupo, para posicionarse de cara al próximo ciclo alcista, mientras que Knauf invirtió 80 millones de euros en Fos-sur-Mer para atender el auge de la prefabricación.
Los movimientos estratégicos van más allá del yeso. La adquisición pendiente de Xella por parte de Holcim señala la convergencia entre el aislamiento, los bloques de hormigón celular autoclavado y las placas de yeso en soluciones de cerramiento integradas valoradas en 12.000 millones de euros anuales. James Hardie, conocida principalmente por el revestimiento de fibrocemento, está aprovechando sus credenciales de resistencia al fuego para penetrar en los tabiques interiores europeos, intensificando la competencia para los operadores establecidos en nichos de alto rendimiento.
Líderes de la Industria Europea de Placas de Yeso
-
Etex Group
-
Saint-Gobain
-
Knauf Group
-
Holcim
-
James Hardie Europe GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Placas de Yeso Empresas cubiertas en este informe
- BNBM
- CertainTeed, LLC
- Etex Group
- Georgia-Pacific
- Gyptec Iberica
- Holcim
- James Hardie Europe GmbH
- Knauf Group
- Mada Gypsum Company
- National Gypsum Services Company
- Pabco
- Pladur Gypsum, S.A.U.
- Saint-Gobain
- SG RIGIPS
- VANS Gypsum
- Volma
- YOSHINO GYPSUM CO.,LTD.
Lea el análisis de las empresas de Mercado Europeo de Placas de Yeso
Oportunidades de mercado y perspectivas futuras
La renovación impulsada por el cumplimiento normativo está generando espacio para placas y sistemas que combinan el rendimiento contra incendios, acústico, de humedad y térmico con credenciales ambientales documentadas. El avance hacia la divulgación obligatoria del PCG de ciclo de vida en virtud de la Directiva (UE) 2024/1275, respaldado por el marco de cálculo del Reglamento Delegado (UE) 2026/52 de la Comisión que hace referencia a la norma EN 15978, incrementa el valor de las placas de yeso que cuentan con datos respaldados por EPD que pueden utilizarse dentro de los flujos de trabajo de evaluación integral de edificios. El Reglamento de Productos de Construcción (UE) 2024/3110 también refuerza las condiciones armonizadas de marcado CE y la información relacionada con la sostenibilidad, otorgando a los fabricantes con conjuntos de datos de producto coherentes una posición más sólida en la contratación pública e institucional.
La prefabricación y el revestimiento en seco industrializado constituyen una segunda vía de oportunidad, con movimientos recientes de capacidad y capacidad que ofrecen señales más claras sobre dónde están invirtiendo los productores. La puesta en marcha por parte de James Hardie Europe de una línea avanzada de placas de fibrocemento fermacell en Orejo, España (marzo de 2026), se alinea con el suministro para los segmentos de prefabricación y revestimiento en seco, mientras que la planificación de Knauf Gips de una planta de placas de yeso laminado de 88 millones de EUR en Huedin, Rumanía, apunta al interés de los productores en añadir capacidad regional más cerca de los mercados de crecimiento en renovación y construcción influenciados por programas financiados por la UE. Con más de 320 EPD específicas de placas de yeso activas en Europa a principios de 2026, la diferenciación está cada vez más ligada a afirmaciones verificadas de baja huella de carbono, vías de contenido reciclado y características de trazabilidad que respaldan la gestión del reciclaje al final de la vida útil.
Desarrollos recientes de la industria en Mercado Europeo de Placas de Yeso
- Junio de 2026: Knauf Group completó una planta tecnológicamente avanzada de placas de yeso laminado en Wheatland, Canadá, para fortalecer la fiabilidad del suministro en el oeste de Canadá. La ampliación de capacidad expande la presencia de Knauf en América del Norte y mitiga el riesgo de suministro regional, respaldando al mismo tiempo el crecimiento de la demanda local.
- Junio de 2026: Etex Group adquirió una participación mayoritaria en Global Gypse (Argelia) y activó su primer sitio operativo en Argelia para productos a base de yeso. La adquisición amplía la presencia de Etex en el norte de África y diversifica el suministro mediante la integración vertical en un mercado rico en materias primas.
- Enero de 2026: Etex Group firmó un acuerdo para adquirir el 25 por ciento de las actividades de Kunooz Gypsum en Omán y formar una empresa conjunta para actividades industriales locales basadas en yeso. La asociación respalda la cadena de suministro de yeso de Etex en Oriente Medio y establece producción regional con acceso a largo plazo a materias primas.
Mercado Europeo de Placas de Yeso Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca la demanda de placas de yeso en Europa, medida en área de placa (metros cuadrados) utilizada para paredes interiores y techos en edificios.
Exclusiones del alcance: Se excluyen los yesos en pasta, los tableros de cemento y otros materiales de revestimiento interior no basados en yeso, incluso si se utilizan en aplicaciones similares de paredes o techos.
Descripción General de la Segmentación
- Por Tipo de Producto
- Placa de Pared
- Placa de Techo
- Placa Predecorada
- Por Industria de Usuario Final
- Residencial
- Comercial
- Institucional
- Industrial
- Por Geografía
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Resto de Europa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza mapeando el conjunto de demanda de construcción y renovación, y luego traduciéndolo en área de placa de yeso mediante patrones comunes de intensidad de aplicación. Fuentes públicas como Eurostat (producción de construcción y permisos de edificación), la Comisión Europea (orientación de políticas de construcción y renovación) y las oficinas nacionales de estadística nos ayudan a anclar el momento de los ciclos en los países clave.
También revisamos señales de comercio y producción donde son reportadas por autoridades aduaneras y organismos del sector, como UN Comtrade (flujos comerciales), publicaciones de Eurogypsum (contexto sectorial e indicadores de uso) y artículos revisados por pares sobre sistemas de tabiquería seca y tasas de reciclaje. Esto se complementa con informes anuales de empresas, presentaciones para inversores y prensa empresarial de reputación, y luego se contrasta con suscripciones de pago seleccionadas para datos financieros de empresas y bases de datos de patentes, con el fin de validar los cambios tecnológicos. Las fuentes aquí enumeradas son meramente ilustrativas, y se revisaron muchas otras referencias públicas y de pago para recopilar, verificar y clarificar los datos de entrada.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para contrastar lo que los datos no pueden mostrar directamente, como los cambios en la combinación de placas, el espesor y el desperdicio típicos, y la rapidez con que se están adoptando las placas premium en reformas frente a obra nueva. Se recogieron opiniones de fabricantes, distribuidores, instaladores y prescriptores, y luego se reflejaron las diferencias entre los principales mercados europeos para que los supuestos no quedaran sesgados por el ciclo de un solo país.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Primer nivel: 37% | Directivos de nivel C: 22% |
| Nivel medio: 41% | Responsables funcionales/de unidad: 28% |
| Actores más pequeños: 22% | Gerentes: 50% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construye mediante una reconstrucción de la demanda de arriba hacia abajo, en la que la actividad de construcción y renovación se traduce en área de revestimiento de paredes interiores y techos, que luego se convierte en metros cuadrados de placa de yeso según la cuota de aplicación. Los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como verificaciones del volumen de placas a nivel de país mediante tasas de cobertura típicas de placa, retroalimentación de canales sobre volúmenes y comprobaciones de coherencia frente a la capacidad conocida y la dirección del comercio.
Los factores clave que mueven materialmente el modelo incluyen las nuevas terminaciones residenciales frente a la cuota de reforma, la intensidad de acondicionamiento en el sector no residencial, la adopción de placas predecoradas en sistemas de instalación rápida, el impulso de la normativa de incendios y acústica a nivel de país, y las tasas de desperdicio y recuperación que afectan a la demanda efectiva. Para la previsión, se utiliza el análisis de escenarios en torno a la recuperación del ciclo de construcción y el momento de financiación de la renovación, y la trayectoria se ajusta utilizando las expectativas de los expertos sobre precios y combinación de productos, especialmente para las placas de valor añadido. Donde la visibilidad de abajo hacia arriba es más débil en países más pequeños, se cubren las brechas utilizando indicadores proxy de mercados similares y luego se vuelven a probar los factores de conversión en llamadas de seguimiento.
Ciclo de Validación de Datos y Actualización
La validación se gestiona mediante múltiples comprobaciones, comenzando con pruebas de consistencia interna entre países para que el modelo no implique un uso de placa per cápita poco realista ni saltos repentinos en la combinación de productos. Los analistas comparan los resultados con señales independientes como la dirección de la producción de construcción, los movimientos de importación y exportación y los cambios conocidos en la actividad de renovación, e investigan las variaciones antes de que se aprueben los totales.
Cuando un dato parece fuera de tendencia, se vuelven a verificar las conversiones de unidades, la alineación temporal y la intensidad de placa asumida, y luego se vuelve a contactar con encuestados seleccionados si la variación permanece sin resolver. Los informes se actualizan anualmente, con actualizaciones intermedias cuando se producen eventos materiales que pueden mover la demanda o los precios. Antes de la entrega, un analista completa una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del Mercado Europeo de Placas de Yeso de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados suelen diferir incluso cuando utilizan el mismo nombre de mercado, porque la unidad de medida, las geografías incluidas y la forma en que se contabiliza la demanda de renovación pueden variar considerablemente. Las diferencias en la velocidad a la que se asume que cambian los precios o la combinación de productos también pueden ampliar las brechas, especialmente cuando las previsiones se extienden varios años.
La principal diferencia proviene de la elección de la unidad y el alcance, donde Mordor Intelligence dimensiona la placa de yeso europea en metros cuadrados (2025: 3,95 mil millones de m²) y mantiene el modelo vinculado al área de placa instalada, mientras que algunas publicaciones convierten a ingresos y pueden incluir sistemas interiores adyacentes o productos más amplios basados en yeso. Otro factor que amplía la dispersión es el caso base utilizado para el ciclo de construcción, ya que algunas estimaciones aplican una recuperación agresiva o una congelación conservadora, y esa elección cambia rápidamente los volúmenes a corto plazo. La frecuencia de actualización y el momento de la divisa también importan cuando se utilizan ingresos, ya que los precios de las placas y los tipos de cambio pueden oscilar en el mismo año.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,95 mil millones de m² (2025) | |
| Editor del Sector A | 3,80 mil millones de USD (2025) | Utiliza una cesta de países más reducida y aplica un factor de conversión de renovación más bajo, lo que puede subestimar el área de placa impulsada por la rehabilitación en los mercados maduros de Europa Occidental. |
| Editor Global B | 4,25 mil millones de USD (2026) | Reporta un año futuro con un supuesto de recuperación más rápida y mezcla una lógica de precios similar a los ingresos en el volumen, lo que puede elevar los totales cuando se asume que la cuota de placas premium aumenta de forma temprana. |
La tabla muestra que la mayor parte de la dispersión puede explicarse por si la estimación está anclada al área de placa instalada, cómo se traduce la intensidad de la renovación en demanda de placas y cómo se temporaliza la recuperación del ciclo. Al mantener los supuestos visibles y contrastarlos con señales independientes de construcción y comercio, el número final resulta más fácil de rastrear y reproducir cuando se actualizan los datos de entrada.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado europeo de placas de yeso en 2026?
El volumen alcanzó 4.150 millones de metros cuadrados en 2026 y se prevé que ascienda a 5.330 millones de metros cuadrados en 2031.
¿Cuál es la CAGR esperada para la demanda de placas de yeso en Europa?
Se proyecta que el mercado registre una CAGR del 5,13% entre 2026 y 2031.
¿Qué tipo de producto lidera el consumo regional?
La placa de pared domina con una participación del 61,28% en 2025 y es también el segmento de más rápido crecimiento con una CAGR del 7,85% entre 2026 y 2031.
¿Por qué los países nórdicos son la subregión de más rápido crecimiento?
Las normas obligatorias de evaluación del ciclo de vida y los ambiciosos objetivos de carbono están impulsando una demanda con una CAGR del 6,20% hasta 2031.