
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 3.95 Bilhões de metros quadrados |
| Volume do Mercado (2026) | 4.15 Bilhões de metros quadrados |
| Volume do Mercado (2031) | 5.33 Bilhões de metros quadrados |
| Taxa de crescimento (2026 - 2031) | 5.13 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Placas de Gesso por Mordor Intelligence
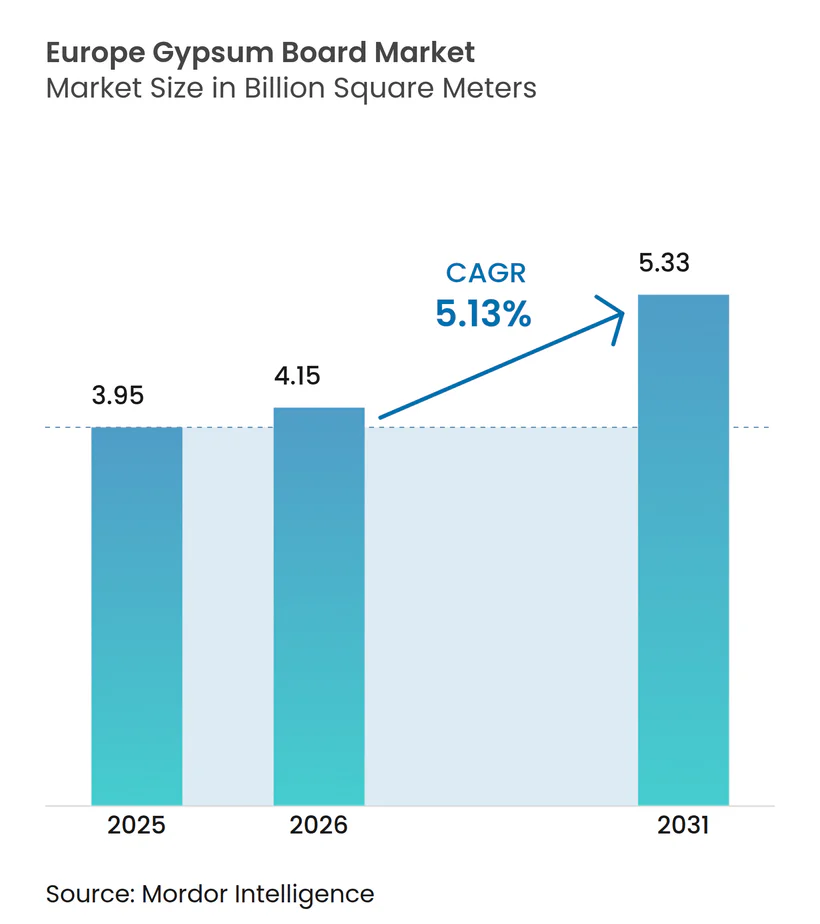
O tamanho do Mercado Europeu de Placas de Gesso está projetado em 3,95 mil milhões de metros quadrados em 2025, 4,15 mil milhões de metros quadrados em 2026, e deverá atingir 5,33 mil milhões de metros quadrados até 2031, crescendo a um CAGR de 5,13% de 2026 a 2031. Uma recuperação gradual nos gastos com renovação, a implementação de planos nacionais de renovação de edifícios e o alívio das pressões sobre as taxas de juro sustentam a recuperação após a recessão da construção em 2024. A conformidade regulatória, e não a construção habitacional especulativa, é o principal fator de procura, uma vez que a revisão da Diretiva sobre o Desempenho Energético dos Edifícios vincula os subsídios de renovação à divulgação obrigatória do potencial de aquecimento global ao longo do ciclo de vida. As renovações energéticas profundas que sobrepõem placas de gesso isoladas sobre substratos existentes, a rápida adoção de sistemas interiores pré-fabricados e códigos mais rigorosos de proteção contra incêndio e acústica estão a orientar o volume para placas de parede de alto desempenho. A intensidade competitiva está a aumentar à medida que as multinacionais aceleram o lançamento de produtos com conteúdo reciclado e expandem a sua presença regional, enquanto os produtores locais otimizados em termos de custos defendem a sua quota nos mercados mediterrânicos sensíveis ao preço.
Principais Conclusões do Relatório
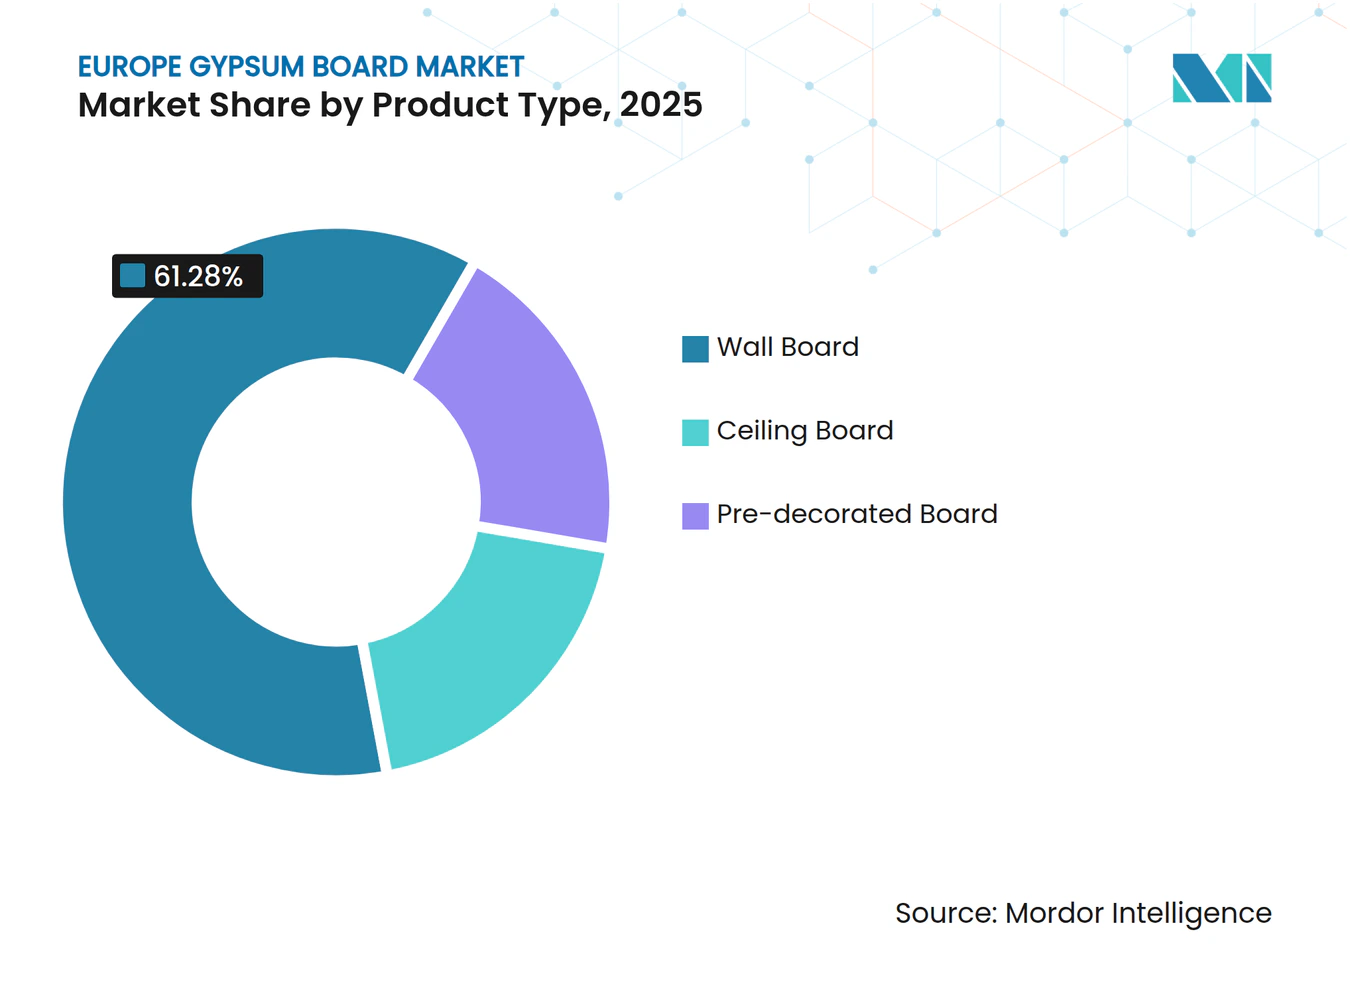
- Por tipo de produto, a placa de parede captou 61,28% da participação no mercado europeu de placas de gesso em 2025 e está a avançar a um CAGR de 7,85% até 2031.
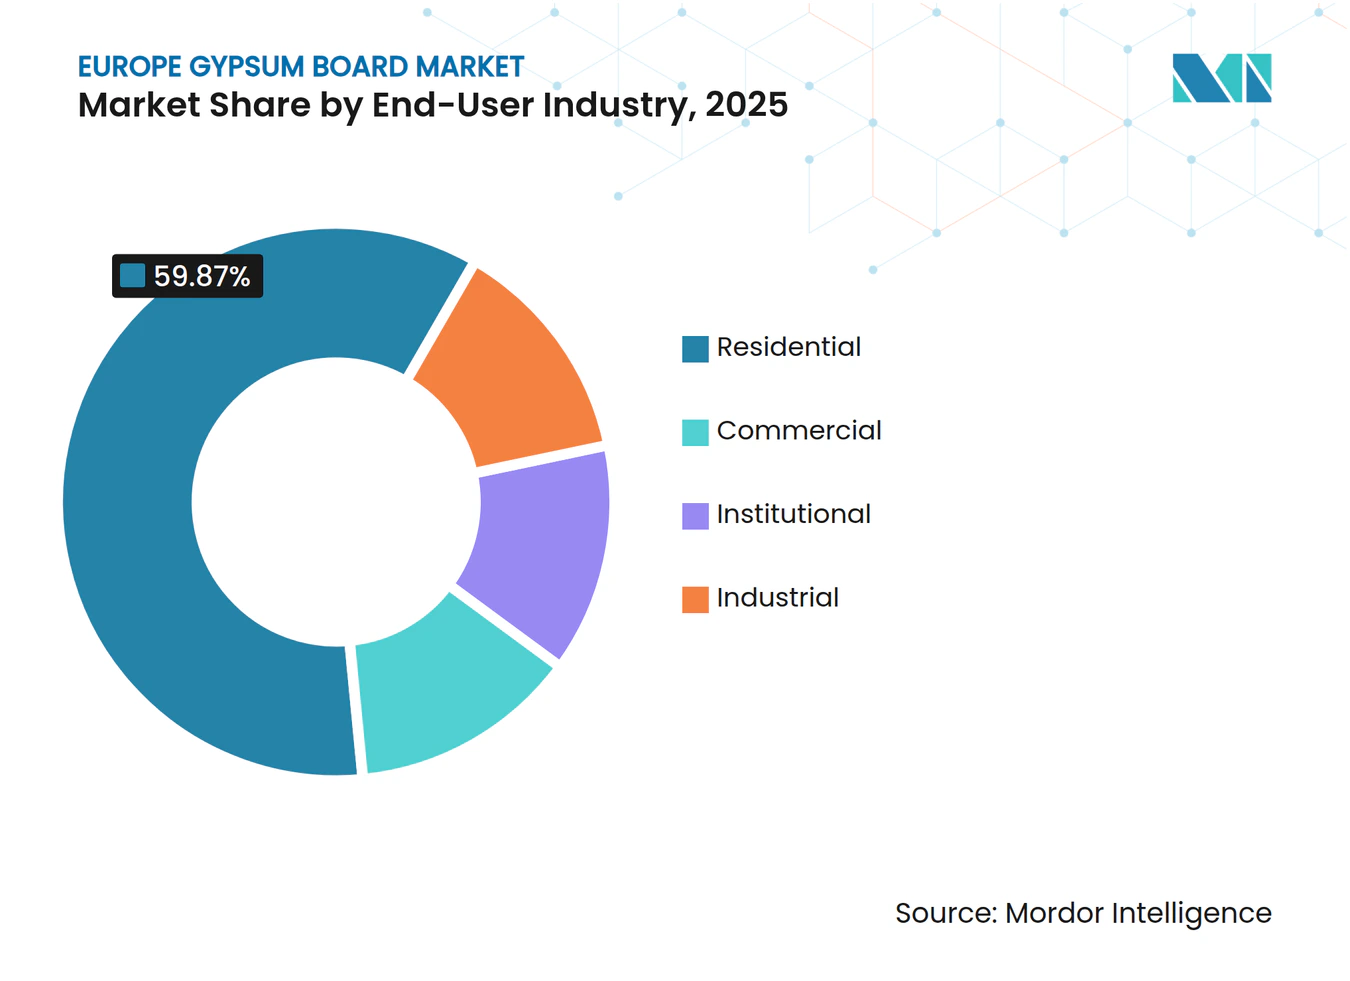
- Por setor de utilizador final, o setor residencial detinha 59,87% da participação no tamanho do mercado europeu de placas de gesso em 2025, enquanto a procura comercial está a crescer a um CAGR de 7,90% até 2031.
- Por geografia, a Alemanha liderou com 37,12% da participação no mercado europeu de placas de gesso em 2025; os países nórdicos estão a expandir-se mais rapidamente, a um CAGR de 6,20% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Incentivos de Renovação Apoiados pelo Pacto Ecológico Europeu | +1.8% | Em toda a UE, com maior expressão na Alemanha, França, Itália e Espanha | Médio prazo (2 a 4 anos) |
| Códigos Europeus Mais Rigorosos de Proteção contra Incêndio e Acústica para Divisórias Leves | +0.9% | Em toda a UE, particularmente nos países nórdicos, Alemanha e Reino Unido | Longo prazo (≥ 4 anos) |
| Rápida Adoção de Sistemas Interiores Pré-Fabricados | +1.2% | Alemanha, países nórdicos, Países Baixos, Áustria | Médio prazo (2 a 4 anos) |
| Crescente Adoção de Placas Resistentes à Humidade e ao Mofo em Zonas Costeiras | +0.5% | Mediterrâneo (Espanha, Itália, Grécia), Atlântico (Reino Unido, França) | Longo prazo (≥ 4 anos) |
| O Trabalho Híbrido Impulsiona a Procura de Paredes Desmontáveis | +0.7% | Europa Ocidental (Reino Unido, Alemanha, França, Benelux), países nórdicos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos de Renovação Apoiados pelo Pacto Ecológico Europeu
A Vaga de Renovação visa modernizar 35 milhões de edifícios até 2030, com os Estados-Membros obrigados a apresentar os Planos Nacionais de Renovação de Edifícios definitivos até dezembro de 2026[1]. A vinculação dos subsídios a limites de potencial de aquecimento global ao longo do ciclo de vida antecipa a procura de reabilitação, uma vez que os proprietários procuram evitar penalizações futuras. O Fundo Climático e de Transformação alemão de 500 mil milhões de euros ilustra a escala do capital público, mas a queda de 18,9% nas licenças de construção até novembro de 2024 demonstra que o financiamento por si só não é suficiente para impulsionar o início de obras habitacionais privadas. Espera-se que as reduções dos custos de transação — balcões únicos e centros de assistência técnica — previstas para 2026 desbloqueiem projetos de pequenos proprietários, onde as placas de gesso dominam as obras de melhoria interior. Os desembolsos do Fundo de Recuperação de Espanha já elevaram a produção da construção em 9,8% em termos homólogos até novembro de 2024, reforçando a dinâmica de prioridade à renovação. O salto de 21% no investimento em construção da Roménia em 2025 sublinha como o financiamento da UE determina as trajetórias de crescimento a nível nacional.
Códigos Europeus Mais Rigorosos de Proteção contra Incêndio e Acústica para Divisórias Leves
A reformulação da Diretiva sobre o Desempenho Energético dos Edifícios exige que os Estados-Membros façam referência às classificações de reação ao fogo Euroclass e aos limiares acústicos da norma ISO 717 quando as divisórias são substituídas, incorporando mandatos de desempenho em cada reabilitação. Vários países já impõem avaliações do ciclo de vida de edifícios completos, e a Islândia tem como meta uma redução de 43% nas emissões até 2030, tornando os sistemas de gesso leve com classificação A2 a solução de referência. Alcançar um desempenho equivalente de proteção contra incêndio e acústica com painéis de madeira requer montagens mais espessas que aumentam o custo inicial e o carbono incorporado. A placa GB-WRTX de atributos múltiplos da Knauf exemplifica a tendência dos produtos para a conformidade integrada, embora cada certificação adicional aumente os custos de ensaio que os produtores regionais têm dificuldade em absorver.
Rápida Adoção de Sistemas Interiores Pré-Fabricados
A escassez de mão de obra reduziu os efetivos da construção na UE em 5% abaixo dos níveis de 2019 em 2024, intensificando o interesse em módulos de parede fabricados em fábrica que reduzem drasticamente as horas de trabalho em obra. A fábrica de Fos-sur-Mer da Knauf, com um investimento de 80 milhões de euros e inaugurada em março de 2024, produz placas de gesso pré-integradas com isolamento, barreiras de vapor e condutas, reduzindo os tempos de instalação em 40%. O projeto ELISSA do Horizonte 2020 comprovou uma poupança de energia de aquecimento de 25% utilizando fachadas de gesso pré-fabricadas com materiais de mudança de fase incorporados, embora a expansão de escala continue limitada por cadeias de abastecimento fragmentadas. A adoção é mais elevada na Alemanha e nos países nórdicos, onde os custos laborais elevados favorecem a montagem em fábrica em detrimento dos trabalhos húmidos.
Crescente Adoção de Placas Resistentes à Humidade e ao Mofo em Zonas Costeiras
Os picos de humidade induzidos pelas alterações climáticas estão a aumentar as taxas de falha das placas standard, cuja absorção de água excede 10%, levando a ciclos prematuros de formação de mofo e substituição. As placas resistentes à humidade H1 têm um prémio de 15 a 20%, limitando a penetração a menos de 25% das instalações costeiras em 2025. As exclusões de seguros estão agora a orientar os prescritores do Reino Unido para produtos H1, após um aumento de 12% nas reclamações relacionadas com humidade em 2024. A Etex reciclou 590.000 toneladas de resíduos de gesso em 2024 — em grande parte provenientes de placas danificadas — destacando o potencial de economia circular da proteção inicial contra a humidade.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Vulnerabilidade das Placas Standard à Água em Zonas de Elevada Humidade | -0.6% | Mediterrâneo costeiro, regiões atlânticas, Báltico | Médio prazo (2 a 4 anos) |
| Volatilidade nos Preços do Gesso e do Papel de Revestimento | -0.8% | Em toda a UE, com maior acuidade nos mercados dependentes de importações (Reino Unido, Benelux) | Curto prazo (≤ 2 anos) |
| Painéis de Parede de Base Biológica Emergentes a Captar Atenção em Termos de Sustentabilidade | -0.4% | Países nórdicos, Alemanha, Áustria, Países Baixos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Vulnerabilidade das Placas Standard à Água em Zonas de Elevada Humidade
As placas standard absorvem mais de 10% de água em peso, causando inchamento e mofo em três anos em casas de banho e caves costeiras. Os códigos em Espanha, Itália e Grécia ainda carecem de especificações H1 obrigatórias, limitando a adoção de placas resistentes à humidade a menos de 25%, apesar do aumento das exclusões de seguros. Os dados de resíduos da Etex de 2024 mostram que as falhas por humidade geram tonelagens de substituição substanciais, comprometendo os objetivos de circularidade. Embora o problema seja geograficamente limitado, o impacto reputacional coloca em causa a adequação do gesso em qualquer local húmido.
Volatilidade nos Preços do Gesso e do Papel de Revestimento
A redução da geração de energia a carvão diminuiu drasticamente o fornecimento de gesso sintético, forçando uma maior dependência do gesso natural ou de importações. A produção alemã de gesso proveniente da dessulfuração de gases de combustão caiu para 6,99 milhões de toneladas em 2019, face a 11,25 milhões de toneladas em 2008, e continua a diminuir[2]. Os preços à vista do papel de revestimento oscilaram entre 25 e 30% durante 2023-2024; os produtores verticalmente integrados recuperaram a margem mais rapidamente do que os transformadores que compram no mercado aberto. As fábricas do Reino Unido e do Benelux, que importam até 40% das matérias-primas, enfrentam as oscilações de custo mais acentuadas, influenciando as escolhas de localização de novas instalações.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Placa de Parede Domina o Volume e o CrescimentoA placa de parede representou 61,28% das entregas em 2025 e prevê-se que cresça 7,85% ao ano até 2031, mantendo a expansão do tamanho do mercado europeu de placas de gesso firmemente orientada para formatos adequados à reabilitação. A placa de teto fica atrás porque a construção nova de escritórios permanece moderada, enquanto a placa pré-decorada se mantém num nicho fora da Escandinávia e da Alemanha, onde os salários são mais elevados. Os fabricantes favorecem cada vez mais as placas de parede isoladas que combinam desempenho térmico, de proteção contra incêndio e acústico numa única placa, alinhando-se com os limiares da Diretiva sobre o Desempenho Energético dos Edifícios. A linha de Fos-sur-Mer da Knauf produz 85% de placas de parede, sublinhando a força deste segmento.
Apesar da maturidade, a placa de parede continua a ser o centro de inovação do mercado europeu de placas de gesso. Os módulos de parede pré-fabricados reduzem a mão de obra em obra em 40%, o que é fundamental onde as taxas salariais excedem 40 euros por hora. Os passaportes digitais incorporados nas placas de parede apoiam os requisitos do livro de registo da Diretiva sobre o Desempenho Energético dos Edifícios, facilitando a reciclagem no fim de vida. As melhorias nas placas de teto centram-se principalmente na sintonização acústica para escritórios híbridos, mas as decisões tardias dos inquilinos limitam o crescimento. As placas pré-decoradas ganham terreno onde os programas de construção exigem pacotes interiores de um único ofício para comprimir os prazos.


Por Setor de Utilizador Final:
O Setor Residencial Lidera, o Comercial AceleraO setor residencial consumiu 59,87% das placas em 2025, refletindo o parque de habitações antigas que necessita de melhorias energéticas para cumprir as metas de 2030. A participação do setor comercial no mercado europeu de placas de gesso está a expandir-se mais rapidamente, atingindo um CAGR de 7,90% até 2031, à medida que as empresas reconfiguram os espaços para o trabalho híbrido. A procura institucional acrescenta estabilidade porque as instalações de saúde e educação devem atingir o estatuto de emissões zero até 2028, dois anos antes dos edifícios privados.
Os incentivos de renovação orientam o consumo residencial para placas de isolamento laminadas, atenuando a ligação com o início de novas obras habitacionais. A expansão residencial de Espanha, impulsionada pelos fluxos do Fundo de Recuperação, ilustra como as transferências da UE compensam as restrições hipotecárias locais. A adoção comercial está concentrada em inquilinos dos setores tecnológico e financeiro que valorizam a desmontabilidade para evitar custos de relocalização. Os utilizadores industriais reduzem a procura à medida que os promotores de logística optam por painéis metálicos pré-fabricados com menor intensidade de gesso. Em todos os segmentos, as especificações de conteúdo reciclado estão a tornar-se mais exigentes, alinhando as aquisições com os critérios de economia circular.

Análise Geográfica
Mercado Alemão de Placas de Gesso
A Alemanha dominou com 37,12% das remessas em 2025, mas as licenças de construção residencial caíram 18,9% em termos homólogos até novembro de 2024 e a produção residencial recuou 4,9% em 2024, antes de uma tímida recuperação de 1,1% em 2025. As reformas impulsionadas por conformidade regulatória amortecem parcialmente a procura, mas o encolhimento do pipeline de novos apartamentos limita o potencial de crescimento. Os fabricantes respondem promovendo módulos de parede pré-fabricados que reduzem os custos de mão de obra no apertado mercado de trabalho alemão.
Mercado Nórdico de Placas de Gesso
Os países NÓRDICOS — Suécia, Noruega, Dinamarca, Finlândia e Islândia — constituem o segmento de crescimento mais rápido, com uma CAGR de 6,20% até 2031, impulsionado por regimes obrigatórios de avaliação do ciclo de vida e compromissos de redução de carbono de 43%, que posicionam os sistemas de parede com baixo carbono incorporado como opção padrão. A contratação pública exige frequentemente Declarações Ambientais de Produto e limites mínimos de conteúdo reciclado, levando os produtores a direcionar placas com elevado teor de gesso reciclado para estes mercados. Os elevados custos de mão de obra também aceleram a adoção de painéis de parede acabados em fábrica, reforçando o crescimento em volume.
Mercado de Placas de Gesso do Sul e Centro da Europa
A Europa do Sul apresenta um panorama misto. A atividade de construção em Espanha cresceu 9,8% em termos homólogos até novembro de 2024, impulsionada por subsídios do Fundo de Recuperação, enquanto a atividade de construção em Itália e França contraiu 5,3% e 3,9%, respetivamente, em 2024. Os compradores sensíveis ao preço na região mediterrânica continuam a privilegiar placas standard de baixo custo, travando a adoção acelerada de opções com conteúdo reciclado. A Europa Central e Oriental é volátil: a atividade de construção na Roménia disparou 21% em 2025 com projetos cofinanciados pela UE, mas a atividade de construção na Bulgária oscila entre um crescimento de 13,9% em 2024 e uma queda de 1,4% em 2025. Os fabricantes adaptam, por isso, as suas combinações de produtos: placas premium com elevado conteúdo reciclado fluem para norte, enquanto especificações mais económicas defendem a quota de mercado no sul.
Panorama regulatório
O ambiente regulatório de placas de gesso na Europa está sendo cada vez mais moldado por regras a nível da UE que conectam a conformidade de produtos com a divulgação ambiental. O Regulamento de Produtos de Construção (UE) 2024/3110 reforça as condições harmonizadas para a marcação CE, deslocando o foco do desempenho técnico para informações padronizadas relacionadas à sustentabilidade para produtos de construção colocados no mercado da UE. Paralelamente, a reformulação da Diretiva de Desempenho Energético dos Edifícios, Diretiva (UE) 2024/1275, exige que os Estados-Membros incorporem estruturas de cálculo do potencial de aquecimento global (GWP) do ciclo de vida nas metodologias nacionais usadas para avaliações de edifícios, o que está tornando mais rigorosos os requisitos de informação subjacentes às especificações relacionadas à renovação.
A implementação também avança por meio de atos delegados: o Regulamento Delegado da Comissão (UE) 2026/52 (adotado em dezembro de 2025) estabelece a estrutura para o cálculo do GWP do ciclo de vida e faz referência à EN 15978 para a avaliação do desempenho ambiental dos edifícios. À medida que esses requisitos se incorporam às condições de contratação pública e de subsídios à renovação, a demanda está se deslocando para placas apoiadas por Declarações Ambientais de Produto e sistemas de dados a nível de produto capazes de sustentar relatórios de ciclo de vida e gestão de fim de vida.
Análise da cadeia de valor
A cadeia de valor de placas de gesso na Europa começa com o fornecimento de gesso, incluindo volumes de gesso natural e gesso sintético que continuam a diminuir em termos relativos. Em seguida, passa por aditivos, papel de revestimento e insumos energéticos, seguidos pela fabricação de placas e processos de conversão, como corte, perfilagem de bordas e conjuntos laminados ou isolados. A distribuição normalmente depende de comerciantes de materiais de construção, fornecimento direto a projetos e instaladores de sistemas. À medida que a disponibilidade de gesso sintético se torna mais restrita e as importações ganham importância em alguns mercados, a segurança do fornecimento e a logística estão se tornando mais estratégicas, aumentando a exposição a variações de frete e cambiais.
A integração upstream e midstream se reflete tanto nas ações das empresas quanto nos requisitos de dados solicitados pelos compradores. A Etex reforçou o acesso a matérias-primas de gesso por meio de parcerias e aquisições além da base de fornecimento da UE, enquanto participantes de múltiplos materiais como a Holcim expandiram para plataformas adjacentes de paredes e isolamento (por exemplo, via Xella) para vender soluções de parede integradas em vez de placas isoladas. No nível da informação, as Declarações Ambientais de Produto tornaram-se um requisito comercial prático, com mais de 320 EPDs válidas e específicas para placas de gesso identificadas na Europa no início de 2026, reforçando o papel de conjuntos de dados ambientais verificados desde a fabricação até a especificação e a reciclagem.
Panorama Competitivo
Concentração do Mercado
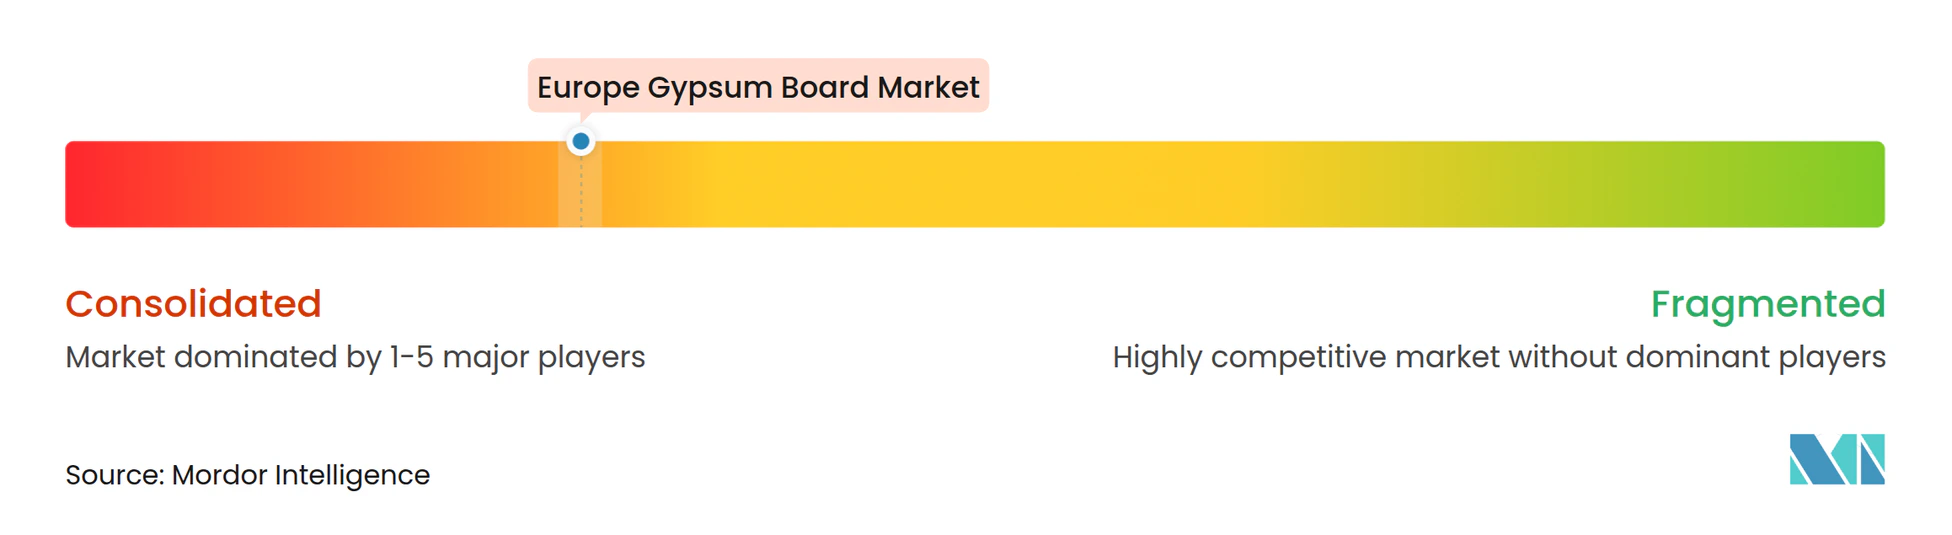
Altamente concentrado, mas ferozmente disputado, o mercado europeu de placas de gesso vê os cinco principais — Knauf, Saint-Gobain, Etex, Holcim e James Hardie — controlar cerca de 80% dos volumes. As quedas de procura de até 40% em mercados selecionados durante 2024 comprimiram as margens, levando a cortes de custos e adições de capacidade direcionadas. A Etex inaugurou a sua fábrica de Bristol, a linha de placas de gesso mais eficiente do grupo, para se posicionar para o próximo ciclo de crescimento, enquanto a Knauf investiu 80 milhões de euros em Fos-sur-Mer para servir o boom da pré-fabricação.
Os movimentos estratégicos vão além do gesso. A aquisição pendente da Xella pela Holcim sinaliza a convergência entre isolamento, blocos de betão celular autoclavado e placas de gesso em soluções integradas de paredes no valor de 12 mil milhões de euros anuais. A James Hardie, mais conhecida pelo revestimento de fibrocimento, está a aproveitar as suas credenciais de resistência ao fogo para penetrar nas divisórias interiores europeias, intensificando a concorrência para os operadores estabelecidos em nichos de alto desempenho.
Líderes do Setor Europeu de Placas de Gesso
-
Etex Group
-
Saint-Gobain
-
Knauf Group
-
Holcim
-
James Hardie Europe GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Placas de Gesso Empresas cobertas neste relatório
- BNBM
- CertainTeed, LLC
- Etex Group
- Georgia-Pacific
- Gyptec Iberica
- Holcim
- James Hardie Europe GmbH
- Knauf Group
- Mada Gypsum Company
- National Gypsum Services Company
- Pabco
- Pladur Gypsum, S.A.U.
- Saint-Gobain
- SG RIGIPS
- VANS Gypsum
- Volma
- YOSHINO GYPSUM CO.,LTD.
Oportunidades de mercado e perspectivas futuras
A renovação orientada pela conformidade está criando espaço para placas e sistemas que combinam desempenho contra incêndio, acústico, de umidade e térmico com credenciais ambientais documentadas. O movimento em direção à divulgação obrigatória do GWP de ciclo de vida sob a Diretiva (UE) 2024/1275, apoiado pela estrutura de cálculo do Regulamento Delegado da Comissão (UE) 2026/52 que faz referência à EN 15978, aumenta o valor das placas de gesso com dados respaldados por EPD que podem ser usados em fluxos de trabalho de avaliação de edifícios completos. O Regulamento de Produtos de Construção (UE) 2024/3110 também reforça as condições harmonizadas de marcação CE e informações relacionadas à sustentabilidade, dando aos fabricantes com conjuntos de dados de produtos consistentes uma posição mais sólida em contratações públicas e institucionais.
A pré-fabricação e o revestimento a seco industrializado constituem uma segunda via de oportunidade, com movimentos recentes de capacidade e capacitação fornecendo sinais mais claros sobre onde os produtores estão investindo. A James Hardie Europe, ao inaugurar uma linha avançada de fibra de gesso fermacell em Orejo, Espanha (março de 2026), está alinhada com o fornecimento para os segmentos de pré-fabricação e revestimento a seco, enquanto a Knauf Gips, ao planejar uma unidade de placas de gesso de 88 milhões de euros em Huedin, Romênia, indica o interesse dos produtores em adicionar capacidade regional mais próxima dos mercados de crescimento de renovação e construção influenciados por programas financiados pela UE. Com mais de 320 EPDs específicas para placas de gesso ativas na Europa no início de 2026, a diferenciação está cada vez mais ligada a alegações de baixo carbono verificadas, caminhos de conteúdo reciclado e recursos de rastreabilidade que apoiam a gestão da reciclagem em fim de vida.
Desenvolvimentos industriais recentes em Mercado Europeu de Placas de Gesso
- Junho de 2026: o Knauf Group concluiu uma fábrica de placas de gesso tecnologicamente avançada em Wheatland, Canadá, para fortalecer a confiabilidade do fornecimento no Oeste do Canadá. A adição de capacidade expande a presença da Knauf na América do Norte e mitiga o risco regional de fornecimento, ao mesmo tempo que apoia o crescimento da demanda local.
- Junho de 2026: o Etex Group adquiriu uma participação majoritária na Global Gypse (Argélia) e ativou seu primeiro local operacional na Argélia para produtos à base de gesso. A aquisição amplia a presença da Etex no Norte da África e diversifica o fornecimento por meio da integração vertical em um mercado rico em matéria-prima.
- Janeiro de 2026: o Etex Group assinou um acordo para adquirir 25 por cento das atividades da Kunooz Gypsum em Omã e formar uma joint venture para atividades industriais locais à base de gesso. A parceria apoia a cadeia de suprimentos de gesso da Etex no Oriente Médio e estabelece produção regional com acesso a matéria-prima de longo prazo.
Mercado Europeu de Placas de Gesso Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado abrange a demanda por placas de gesso em toda a Europa, medida em área de placa (metros quadrados) utilizada em paredes internas e tetos em edificações.
Exclusões de escopo: Excluímos gessos em pasta, placas cimentícias e outros materiais de revestimento interno não baseados em gesso, mesmo que sejam utilizados em aplicações similares de paredes ou tetos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Placa de Parede
- Placa de Teto
- Placa Pré-Decorada
- Por Setor de Utilizador Final
- Residencial
- Comercial
- Institucional
- Industrial
- Por Geografia
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Restante da Europa
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa pelo mapeamento do conjunto de demanda de construção e renovação, traduzindo-o em área de placa de gesso por meio de padrões comuns de intensidade de aplicação. Fontes públicas como o Eurostat (produção da construção civil e licenças de construção), a Comissão Europeia (diretrizes de política de construção e renovação) e institutos nacionais de estatística nos ajudam a ancorar a temporalidade dos ciclos nos principais países.
Também analisamos sinais de comércio e produção onde são reportados por autoridades aduaneiras e entidades setoriais, como o UN Comtrade (fluxos comerciais), publicações da Eurogypsum (contexto setorial e indicadores de uso) e artigos revisados por pares sobre sistemas de drywall e taxas de reciclagem. Isso é complementado por relatórios anuais de empresas, apresentações a investidores e imprensa de negócios de reputação, sendo então cruzado com assinaturas pagas selecionadas para dados financeiros de empresas e bases de dados de patentes, a fim de validar mudanças tecnológicas. As fontes aqui listadas são meramente ilustrativas, e muitas outras referências públicas e pagas foram consultadas para coletar, verificar e esclarecer os dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar o que os dados não conseguem mostrar diretamente, como mudanças no mix de placas, espessura típica e desperdício, e a velocidade de adoção de placas premium em reformas versus novas construções. Coletamos opiniões de fabricantes, distribuidores, instaladores e especificadores, refletindo as diferenças entre os principais mercados europeus para que as premissas não fossem influenciadas pelo ciclo de um único país.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 37% | CXOs: 22% |
| Nível intermediário: 41% | Líderes funcionais/de unidade: 28% |
| Empresas de menor porte: 22% | Gerentes: 50% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído por meio de uma reconstrução de demanda de cima para baixo, na qual a atividade de construção e renovação é traduzida em área de revestimento de paredes internas e tetos, que é então convertida em metros quadrados de placa de gesso pela participação de cada aplicação. Os resultados são corroborados por aproximações seletivas de baixo para cima, como verificações de volume de placas por país com base em amostras utilizando taxas típicas de cobertura de placa, feedback de canais sobre volumes e verificações de consistência em relação à capacidade conhecida e à direção do comércio.
Os principais insumos que movem materialmente o modelo incluem novas conclusões residenciais versus participação de reformas, intensidade de acabamento não residencial, adoção de placas pré-decoradas em sistemas de instalação mais rápida, impacto de normas de incêndio e acústica por país e taxas de sucata e recuperação que afetam a demanda efetiva. Para as previsões, utiliza-se análise de cenários em torno da recuperação do ciclo da construção e do timing do financiamento de reformas, e o caminho é então ajustado com base nas expectativas de especialistas sobre preços e mix, especialmente para placas de valor agregado. Onde a visibilidade de baixo para cima é mais fraca em países menores, preenchemos as lacunas com indicadores proxy de mercados similares e, em seguida, retestamos os fatores de conversão em chamadas de acompanhamento.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de múltiplas verificações, começando por testes de consistência interna entre países para que o modelo não implique uso per capita de placa irrealista ou saltos repentinos no mix. Os analistas comparam os resultados com sinais independentes, como a direção da produção da construção civil, movimentos de importação e exportação e mudanças conhecidas na atividade de renovação, investigando as variações antes de os totais serem aprovados.
Quando um dado parece fora de tendência, verificamos novamente as conversões de unidades, o alinhamento temporal e a intensidade de placa assumida, e então recontatamos respondentes selecionados caso a variação permaneça sem resolução. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais que possam impactar a demanda ou os preços. Antes da entrega, um analista realiza uma revisão final para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado Europeu de Placas de Gesso da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados frequentemente diferem mesmo quando utilizam o mesmo nome de mercado, pois a unidade de medida, as geografias incluídas e a forma como a demanda por reformas é contabilizada podem variar consideravelmente. Diferenças nas premissas sobre a velocidade de variação de preços ou do mix de produtos também podem ampliar as divergências, especialmente quando as previsões se estendem por vários anos.
A principal diferença decorre da escolha da unidade e do escopo: a Mordor Intelligence dimensiona o mercado europeu de placas de gesso em metros quadrados (2025: 3,95 bilhões de m²) e mantém o modelo vinculado à área de placa instalada, enquanto algumas publicações convertem para receita e podem incluir sistemas de interiores adjacentes ou produtos mais amplos à base de gesso. Outro fator de dispersão é o cenário-base utilizado para o ciclo da construção, pois algumas estimativas aplicam uma recuperação agressiva ou um congelamento conservador, e essa escolha altera rapidamente os volumes de curto prazo. A periodicidade de atualização e o timing cambial também importam quando a receita é utilizada, já que os preços das placas e as taxas de câmbio podem oscilar no mesmo ano.
Comparação de referências
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,95 bilhões de m² (2025) | |
| Industry Publisher A | 3,80 bilhões de USD (2025) | Utiliza uma cesta de países mais restrita e aplica um fator de conversão de renovação mais baixo, o que pode subestimar a área de placa impulsionada por retrofit nos mercados maduros da Europa Ocidental. |
| Global Publisher B | 4,25 bilhões de USD (2026) | Reporta um ano futuro com uma premissa de recuperação mais acelerada e mistura lógica de precificação semelhante à receita ao volume, o que pode elevar os totais quando se assume que a participação de placas premium cresce antecipadamente. |
A tabela mostra que a maior parte da dispersão pode ser explicada por: se a estimativa está ancorada à área de placa instalada, como a intensidade de renovação é traduzida em demanda por placas e como a recuperação do ciclo é temporalizada. Ao manter as premissas visíveis e verificá-las em relação a sinais independentes de construção e comércio, o número final permanece mais fácil de rastrear e reproduzir quando os dados são atualizados.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado europeu de placas de gesso em 2026?
O volume atingiu 4,15 mil milhões de metros quadrados em 2026 e prevê-se que suba para 5,33 mil milhões de metros quadrados até 2031.
Qual é o CAGR esperado para a procura de placas de gesso na Europa?
Prevê-se que o mercado registe um CAGR de 5,13% entre 2026 e 2031.
Qual o tipo de produto que lidera o consumo regional?
A placa de parede domina com uma participação de 61,28% em 2025 e é também o segmento de crescimento mais rápido, com um CAGR de 7,85% de 2026 a 2031.
Por que razão os países nórdicos são a sub-região de crescimento mais rápido?
As regras obrigatórias de avaliação do ciclo de vida e as ambiciosas metas de carbono estão a impulsionar uma procura com um CAGR de 6,20% até 2031.