
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 17.92 Mil millones de metros cuadrados |
| Volumen del Mercado (2031) | 24.07 Mil millones de metros cuadrados |
| Tasa de crecimiento (2026 - 2031) | 6.08 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tableros de Yeso por Mordor Intelligence
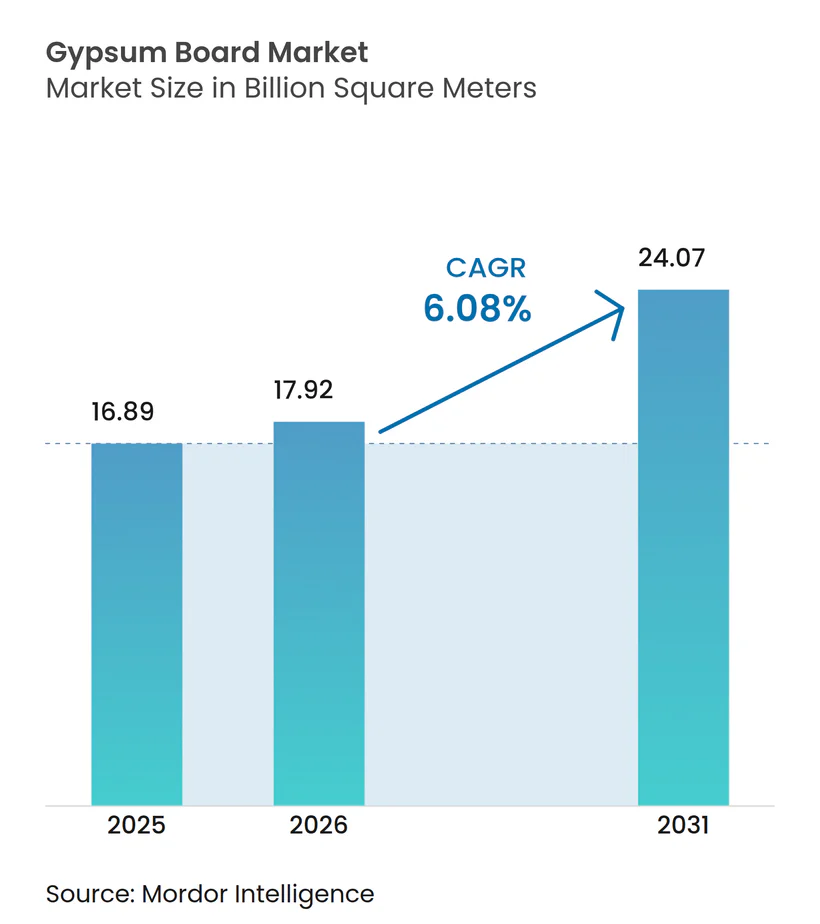
El tamaño del Mercado de Tableros de Yeso en 2026 se estima en 17,92 mil millones de metros cuadrados, creciendo desde el valor de 2025 de 16,89 mil millones de metros cuadrados, con proyecciones para 2031 que muestran 24,07 mil millones de metros cuadrados, creciendo a una CAGR del 6,08% durante el período 2026-2031. Los mandatos vigentes en materia de seguridad contra incendios y eficiencia energética anclan la demanda, mientras que el auge de la construcción en Asia-Pacífico, la crónica escasez de vivienda en América del Norte y el endurecimiento de las normativas sobre carbono incorporado en Europa configuran el panorama competitivo. Los proyectos de ampliación de capacidad en Texas y Montreal ilustran cómo los productores equilibran la disciplina de costos con las inversiones en sostenibilidad. Mientras tanto, el avance hacia soluciones ligeras y pre-decoradas ayuda a los contratistas a mitigar la escasez de mano de obra, y las materias primas recicladas o sintéticas ganan importancia estratégica a medida que las centrales eléctricas de carbón se retiran más rápido de lo previsto. La incursión del fibrocemento en zonas húmedas mantiene los precios en niveles racionales, aunque los amplios programas de renovación de infraestructuras continúan respaldando el crecimiento del volumen en el mercado de tableros de yeso.
Conclusiones Clave del Informe
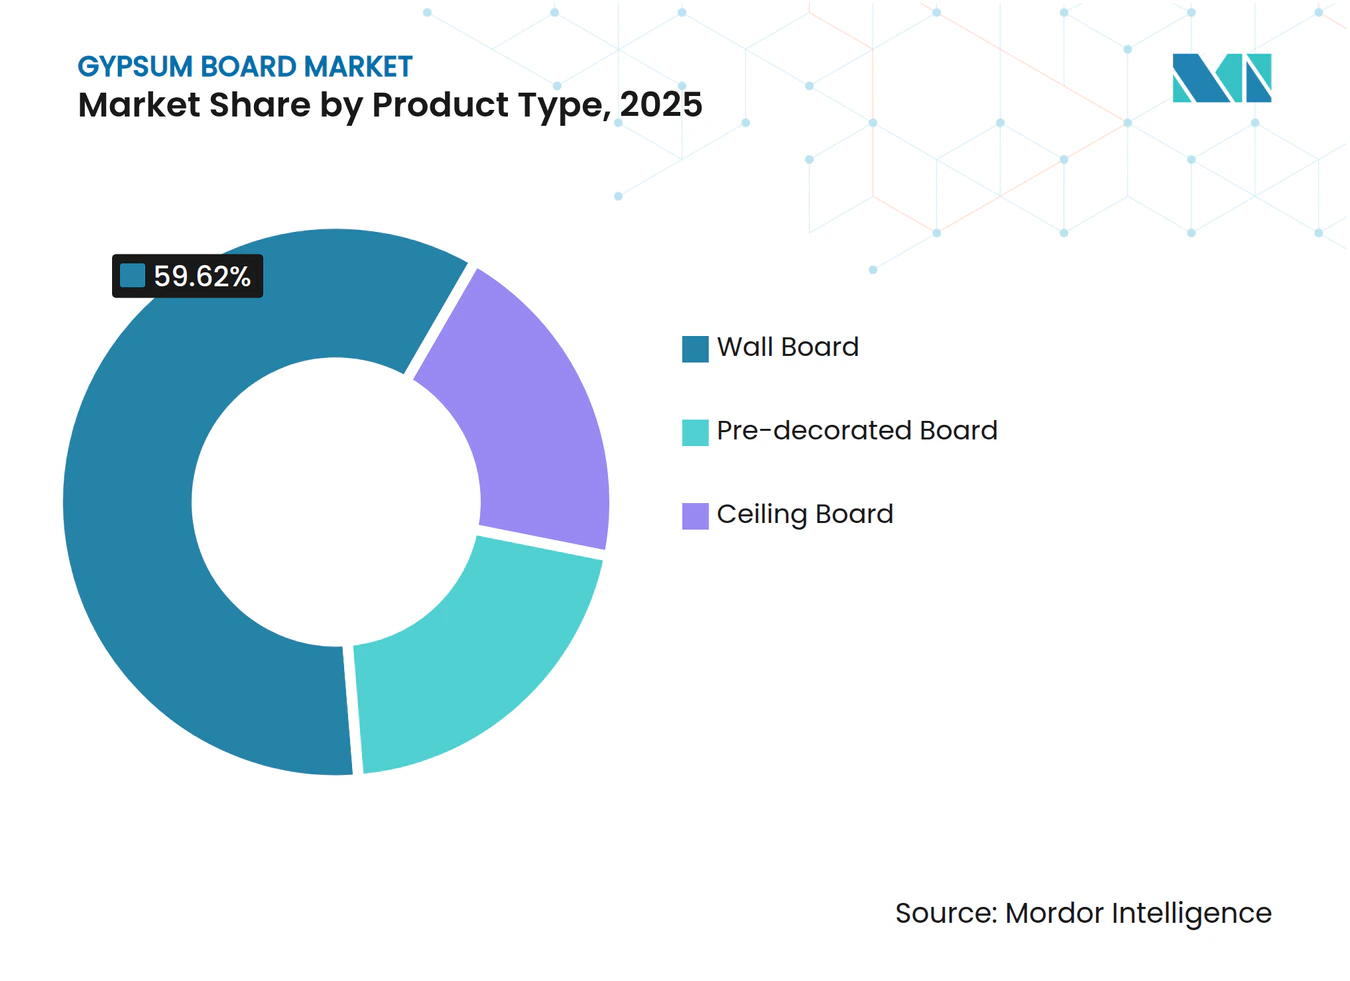
- Por tipo de producto, el tablero de pared lideró con el 59,62% de la participación del mercado de tableros de yeso en 2025, mientras que se proyecta que el tablero pre-decorado registre una CAGR del 7,39% hasta 2031.
- Por materia prima, el yeso natural representó el 69,55% del tamaño del mercado de tableros de yeso en 2025, mientras que el yeso sintético FGD está previsto que se expanda a una CAGR del 6,78% hasta 2031.
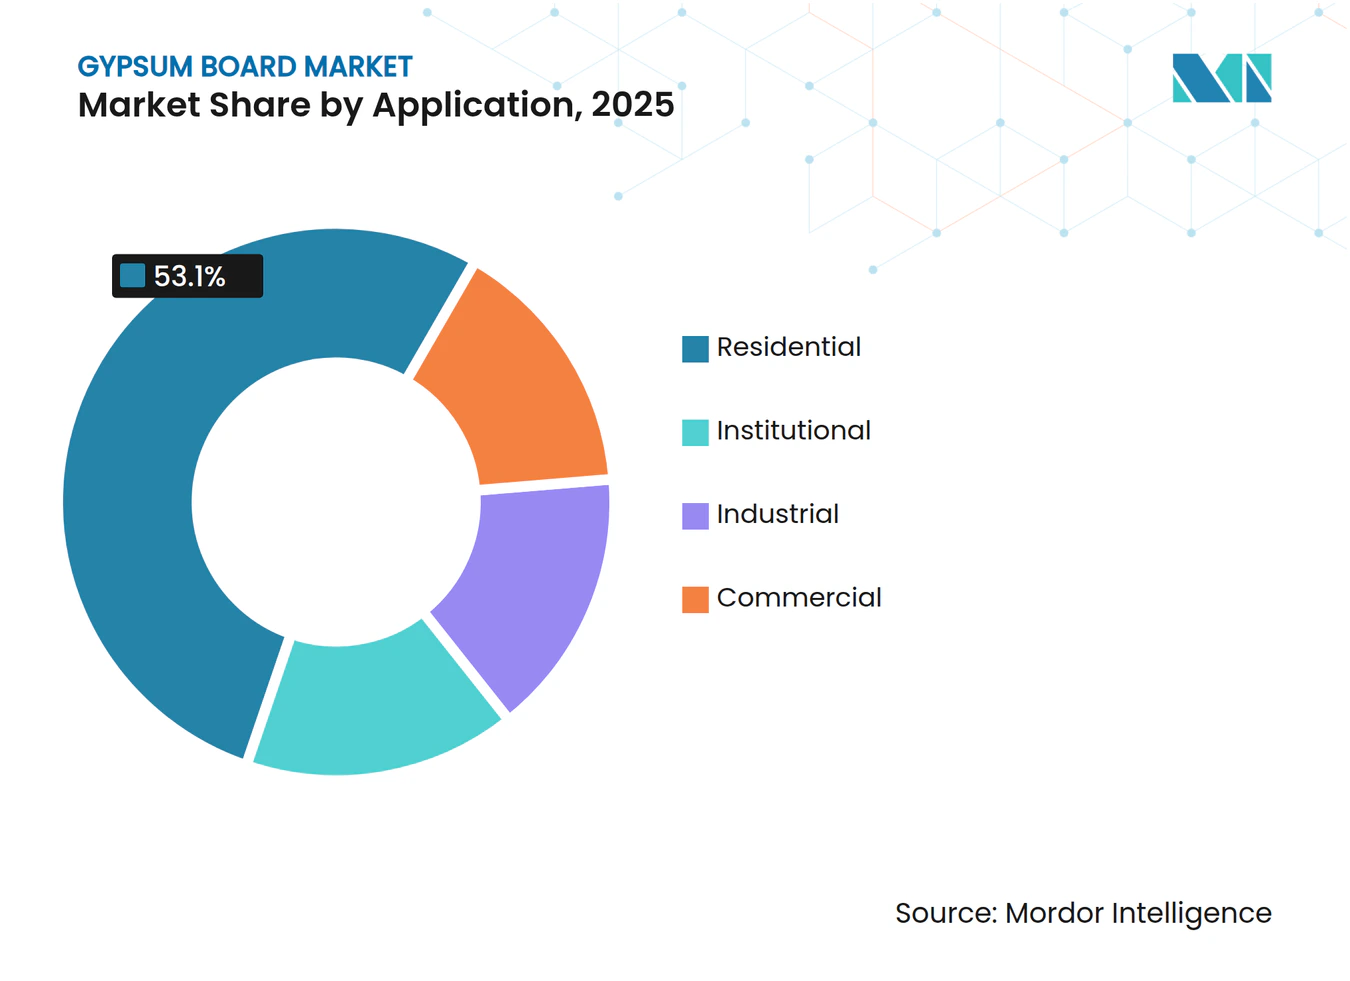
- Por aplicación, la construcción residencial captó el 53,10% del tamaño del mercado de tableros de yeso en 2025; los proyectos institucionales avanzan a una CAGR del 7,08% entre 2026 y 2031.
- Por geografía, Asia-Pacífico dominó con el 46,10% de la participación del mercado de tableros de yeso en 2025 y se prevé que crezca a una CAGR del 7,31% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de la construcción residencial en APAC | +2.1% | Núcleo de Asia-Pacífico, con expansión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Aceleración de la ola de renovación y remodelación en mercados maduros | +1.8% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Transición hacia soluciones de tablaroca ligeras y de alta resistencia | +1.2% | Global | Largo plazo (≥ 4 años) |
| Incentivos gubernamentales para edificios resistentes al fuego, con aislamiento acústico y eficiencia energética | +1.0% | América del Norte y la UE, con expansión hacia APAC | Mediano plazo (2-4 años) |
| Disponibilidad de yeso sintético (FGD) con ventaja de costos | +0.9% | Núcleo de América del Norte, limitado en la UE | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Auge de la Construcción Residencial en APAC
La rápida migración urbana impulsa a los promotores hacia la vivienda de alta densidad, y los sistemas de tableros de yeso contribuyen a acortar los ciclos de acabado interior en comparación con el enlucido húmedo. Aunque la producción total de cemento en China cayó un 10% en 2024, los volúmenes de tableros de pared se mantuvieron resilientes porque los promotores se centraron en acelerar los trabajos de acabado para liberar flujos de caja. Los programas de vivienda respaldados por el gobierno de India añaden una demanda de base estable, mientras que los megaproyectos del Sudeste Asiático especifican yeso por su comprobada resistencia al fuego en escuelas y centros de transporte. La escasez de mano de obra en toda la región refuerza el atractivo de los tableros acabados en fábrica que reducen los oficios en obra.
Aceleración de la Ola de Renovación y Remodelación en Mercados Maduros
El gasto en renovación en los Estados Unidos ascendió a 509 mil millones de USD en 2025, revirtiendo dos años de contracción. El cuarenta por ciento de las viviendas estadounidenses son anteriores a 1970, por lo que las sustituciones de paredes se alinean con normativas más estrictas de protección contra incendios y aislamiento, lo que impulsa directamente la demanda de yeso. Los propietarios gastaron un promedio de 4.700 USD en mejoras interiores, con tableros resistentes al moho y a la humedad en los primeros puestos de las listas de compras. Mandatos de rehabilitación similares en la UE catalizan pedidos de paneles de alto rendimiento que combinan mejoras térmicas y acústicas. Estas dinámicas sostienen una base de volumen estable para el mercado de tableros de yeso durante las desaceleraciones económicas.
Transición hacia Soluciones de Tablaroca Ligeras y de Alta Resistencia
El ochenta por ciento de los contratistas a nivel mundial reportan déficits de mano de obra cualificada, lo que convierte la reducción del peso de los tableros en una palanca de productividad. Las nuevas formulaciones reducen entre un 20 y un 30% la masa de los paneles, facilitando su manejo sin comprometer las clasificaciones de resistencia al fuego. Los tableros reforzados con fibra de vidrio con clasificación de exposición superior a dos horas amplían los casos de uso donde antes bastaban los productos Tipo X. La integración con construcciones de madera maciza también reduce el carbono incorporado total hasta en un 75% en comparación con los revestimientos de hormigón convencionales[1]. Las líneas de investigación y desarrollo priorizan así ofertas más ligeras pero más resistentes que reposicionan el mercado de tableros de yeso para las técnicas constructivas en evolución.
Incentivos Gubernamentales para Edificios Resistentes al Fuego, con Aislamiento Acústico y Eficiencia Energética
Los estándares federales P100 dictan un rendimiento riguroso de los sistemas interiores para todas las propiedades civiles estadounidenses y estimulan la adopción de tableros especiales que cumplen los umbrales especificados de resistencia al fuego y acústica. La AB-2446 de California tiene como objetivo una reducción del 40% en la intensidad de carbono de los materiales de construcción para 2035, lo que fomenta las innovaciones en yeso de bajo carbono. Políticas similares en Francia bajo la RE2020 se endurecen cada tres años y elevan aún más la propuesta de valor de las líneas CarbonLow y similares. A medida que los incentivos se extienden a Asia-Pacífico, los redactores de especificaciones consideran cada vez más el yeso como una solución multipropósito, ampliando la presencia institucional del mercado de tableros de yeso.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los precios del yeso natural y la energía | -1.4% | Global, aguda en regiones de uso intensivo de energía | Corto plazo (≤ 2 años) |
| Creciente penetración del fibrocemento y otros paneles alternativos | -0.8% | América del Norte y APAC, limitado en la UE | Mediano plazo (2-4 años) |
| Mandatos de neutralidad de carbono que incrementan el escrutinio del carbono incorporado | -0.6% | Núcleo de la UE, con expansión hacia América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Precios del Yeso Natural y la Energía
La producción de yeso extraído alcanzó 22 millones de toneladas en los Estados Unidos durante 2024, pero los costos unitarios variaron ampliamente según la profundidad de la mina y la distancia de acarreo. La calcinación depende en gran medida del gas natural, lo que hace que los precios de los tableros sean sensibles a las fluctuaciones del combustible. A medida que el desmantelamiento de las centrales de carbón elimina el suministro sintético, las plantas recurren a yacimientos ubicados más lejos, lo que incrementa los costos de flete y amplifica el riesgo de costos[2]. Los hornos de alta eficiencia energética y los centros de almacenamiento regionales amortiguan parcialmente el impacto, aunque la volatilidad de los insumos sigue recortando la trayectoria de crecimiento del mercado de tableros de yeso en el corto plazo.
Creciente Penetración del Fibrocemento y Otros Paneles Alternativos
Los tableros resistentes al impacto y al agua se comercializan ahora con clasificaciones de resistencia al fuego comparables a las del yeso, erosionando una de las ventajas competitivas históricas del yeso. Los proyectos de atención sanitaria y educación especifican cada vez más conjuntos de paredes híbridos, lo que lleva a los proveedores de yeso a acelerar las estrategias de diferenciación de productos. Aunque la sustitución sigue siendo una amenaza minoritaria, no deja de restar impulso a mediano plazo al mercado de tableros de yeso.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Dominio del Tablero de Pared se Enfrenta a la Disrupción del Tablero Pre-DecoradoEl tablero de pared mantuvo el 59,62% de la participación del mercado de tableros de yeso en 2025, sostenido por la aceptación universal en interiores residenciales donde el costo y el cumplimiento normativo impulsan la especificación. Sin embargo, se prevé que los paneles pre-decorados registren una CAGR del 7,39% hasta 2031, una velocidad superior en más de un punto porcentual a la del mercado de tableros de yeso en su conjunto.
Los segmentos premium favorecen ahora los tableros modificados para resistir el moho, la humedad o el impacto, como PURPLE XP, con un precio un 20-30% superior al del Tipo X genérico, aunque a menudo se seleccionan para cocinas, baños y pasillos de atención sanitaria donde el tiempo de inactividad es costoso. Los fabricantes combinan estos atributos con revestimientos de fábrica para capturar valor en segmentos de mayor margen. A medida que los contratistas buscan cada vez más entregas «listas para pintar», los formatos pre-decorados están en posición de ampliar su participación dentro del mercado de tableros de yeso.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Materia Prima:
El Liderazgo del Yeso Natural es Desafiado por la Transición hacia el SintéticoLa roca natural aportó el 69,55% de la materia prima al tamaño del mercado de tableros de yeso en 2025, aunque los productores dependientes se enfrentan a la exposición a la variabilidad de la ley del mineral y a los costos logísticos del diésel. El yeso sintético FGD, aunque frenado por el cierre de centrales de carbón, sigue proyectándose para crecer a una CAGR del 6,78% a medida que las plantas se reconvierten para una mayor compatibilidad de alimentación y los reguladores reconocen sus beneficios de reciclaje.
De cara al futuro, las recetas mixtas de minerales extraídos, sintéticos y finos reciclados deberían estabilizar los perfiles de riesgo de los insumos, al tiempo que respaldan las credenciales de economía circular del mercado de tableros de yeso.
Por Aplicación:
La Escala Residencial Contrasta con la Dinámica de Crecimiento InstitucionalLa remodelación residencial y la construcción de nuevas viviendas absorbieron el 53,10% del volumen de 2025, confirmando el papel de ancla del segmento dentro del mercado de tableros de yeso. Sin embargo, se proyecta que los edificios institucionales —escuelas, hospitales y centros cívicos— se expandan más rápidamente a una CAGR del 7,08%, a medida que los redactores de normativas elevan los estándares de resistencia al fuego y acústica para la seguridad de los ocupantes.
Las especificaciones institucionales combinan cada vez más el bajo carbono incorporado con separaciones cortafuego de 1 o 2 horas, orientando la demanda hacia tableros especiales y elevando así los precios de venta promedio. Mientras tanto, los inicios de obras de oficinas comerciales se moderan, aunque las construcciones de centros de datos y atención sanitaria compensan gran parte de la holgura, manteniendo un perfil de uso final diverso que sustenta el mercado de tableros de yeso durante los ciclos económicos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Paneles de Yeso en Asia-Pacífico
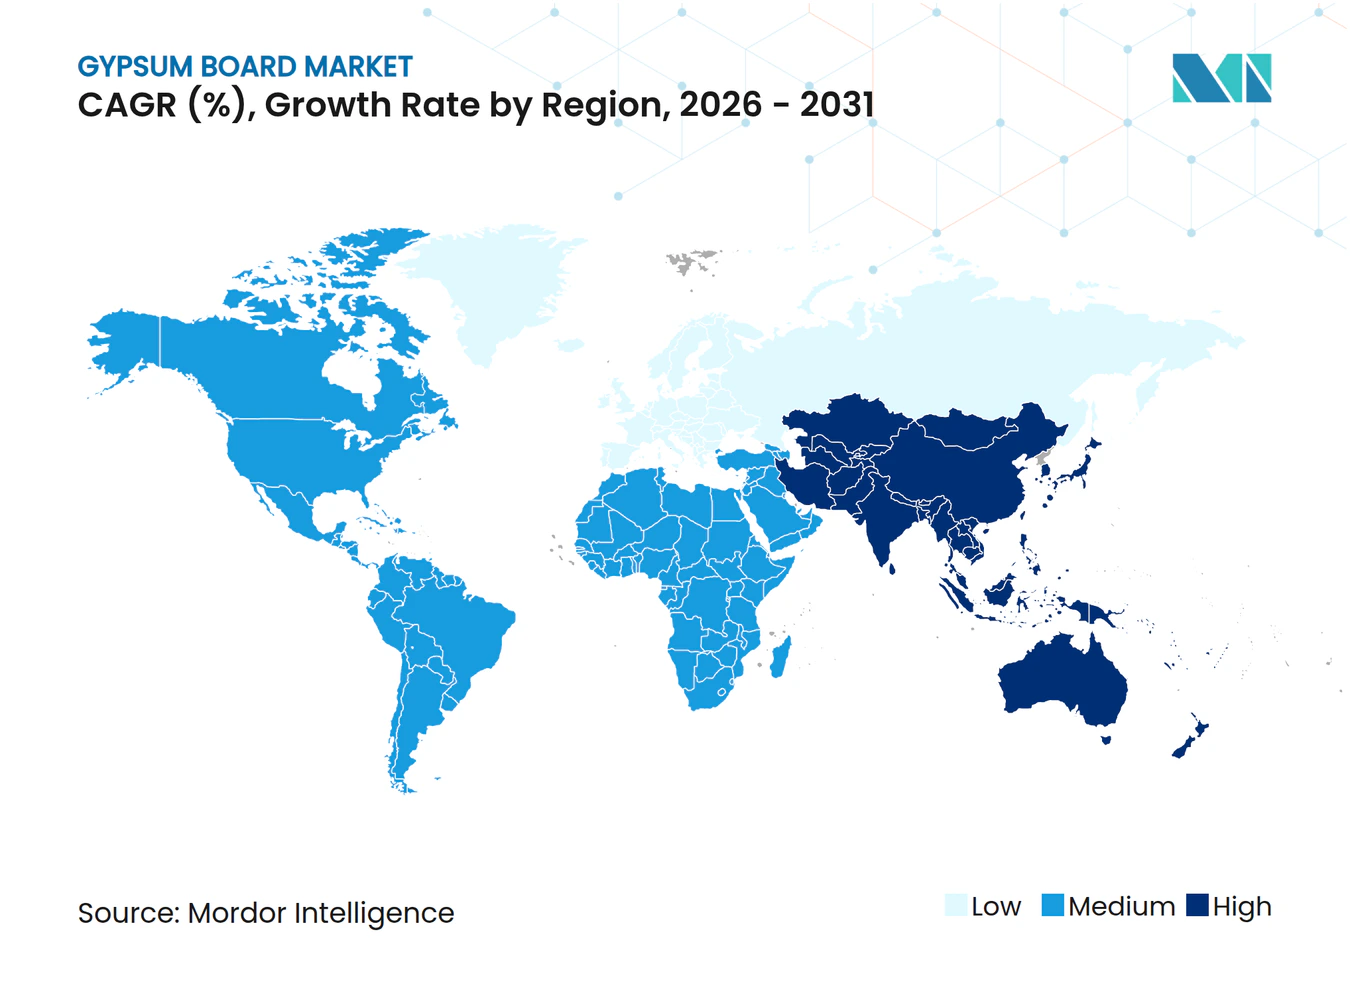
Asia-Pacífico representó el 46,10% de los envíos de 2025, gracias al enorme retraso inmobiliario de China y al programa Vivienda para Todos de India. El crecimiento regional a una CAGR del 7,31% hasta 2031 garantiza que el mercado de paneles de yeso siga siendo de mayor volumen en esta geografía, a pesar de las nubes de riesgo político y crediticio.
El Mercado de Paneles de Yeso en las Américas y EMEA
América del Norte encarna una estabilidad impulsada por la renovación. La trayectoria de Europa está más orientada por la regulación, ya que el RE2020 y marcos similares refuerzan la demanda de diseños optimizados en carbono a pesar de indicadores macroeconómicos más lentos. En conjunto, las tres regiones configuran el mapa competitivo, mientras que América del Sur, Oriente Medio y África siguen siendo fronteras de oportunidad donde una menor penetración per cápita deja margen para el crecimiento futuro del mercado de paneles de yeso.
Los fabricantes se diferencian mediante declaraciones ambientales de producto, agrupando con frecuencia contenido reciclado para cumplir los requisitos previos de licitación. Aunque la producción de construcción es más plana que en Asia-Pacífico, los precios premium orientados a criterios ESG compensan el menor crecimiento unitario, salvaguardando la expansión de los ingresos dentro del mercado de paneles de yeso.
Ediciones regionales
Todas las regiones
Análisis de la cadena de valor
La cadena de valor de las placas de yeso comienza con el abastecimiento de materias primas, yeso natural de canteras y minas, además de yeso sintético como el material FGD de centrales eléctricas y yeso reciclado recuperado de residuos de fabricación y construcción. Los insumos también incluyen revestimientos de papel o velo de vidrio, almidón y otros aditivos, junto con la energía para la calcinación y el secado, lo que mantiene la disponibilidad y el precio del gas natural y la electricidad como elementos centrales de la competitividad de costos.
Debido a que las placas de yeso son de alto volumen y de gran intensidad de flete, la fabricación suele organizarse como una red regional. Por lo tanto, la ubicación de las plantas y la economía de distribución dependen de la proximidad tanto a las fuentes de materia prima como a los centros de demanda de construcción. Las placas terminadas suelen moverse a través de distribuidores de materiales de construcción, canales minoristas y depósitos de madera, mientras que las normas y la documentación, por ejemplo la ASTM C1396 en América del Norte y las Declaraciones Ambientales de Producto Tipo III respaldadas por organismos como la Gypsum Association y Eurogypsum, influyen en las decisiones de especificación y adquisición en función del desempeño contra incendios, acústico y de humedad.
Panorama Competitivo
Concentración del Mercado
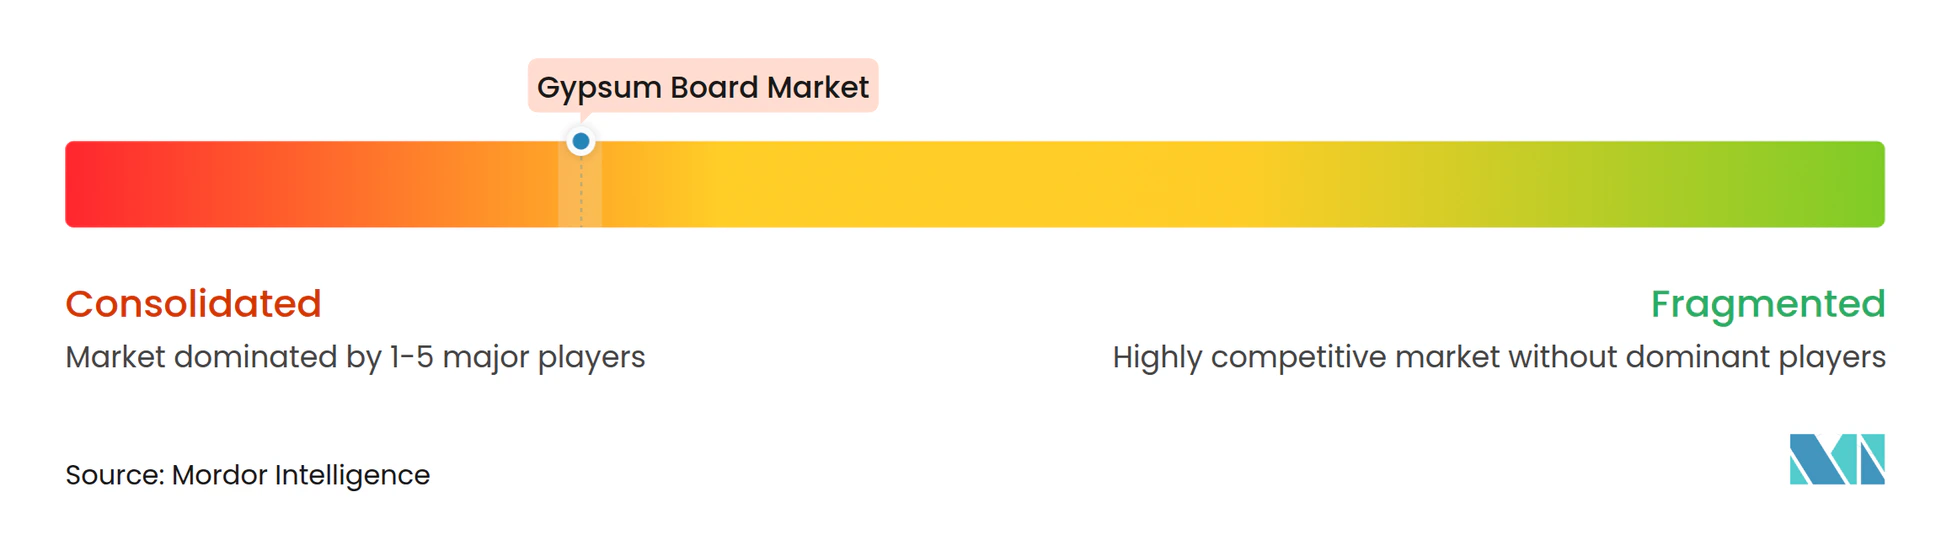
El mercado de tableros de yeso presenta una alta concentración. Los giros estratégicos enfatizan la diferenciación de productos por encima de las reducciones de precios. Saint-Gobain comercializa CarbonLow con hasta un 60% menos de carbono incorporado, dirigido a proyectos sujetos a créditos de construcción sostenible. La adopción tecnológica se extiende a la logística y el reciclaje. Los vehículos de guiado automático dentro de las plantas reducen los costos de manipulación, mientras que instalaciones piloto en Alemania y los Estados Unidos procesan los residuos de obra como materia prima, reduciendo las tasas de vertedero y respaldando las divulgaciones ESG. La intensidad competitiva depende así de quién comercialice soluciones sostenibles a escala más rápidamente, ya que las guerras de precios se ven limitadas por las elevadas barreras de capital y las sensibilidades al flete que localizan el suministro.
Líderes del Sector de Tableros de Yeso
-
BNBM
-
Etex Group
-
Georgia-Pacific Gypsum LLC
-
Knauf Group
-
Saint-Gobain
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Paneles de Yeso Empresas cubiertas en este informe
- BNBM
- Etex Group
- Everest Industries Limited
- Georgia-Pacific Gypsum LLC
- Global Gypsum Board Co LLC (Gypcore)
- Holcim
- Jason New Materials
- Knauf Group
- National Gypsum Services Company
- Osman Group
- PABCO Gypsum
- Saint-Gobain
- Shandong Taihe Dongxin Co.,Ltd
- VANS Gypsum
- Volma
- Winstone Wallboards Limited
- YOSHINO GYPSUM CO.,LTD.
Oportunidades de mercado y perspectivas futuras
Está surgiendo una brecha en torno a la resiliencia y la regionalización de la cadena de suministro, especialmente en los casos en que los costos de flete y las interrupciones hacen que las placas de yeso producidas localmente sean más competitivas que el suministro a larga distancia. El despliegue de capital en América del Norte refleja este enfoque, incluida la apertura en junio de 2026 de una nueva planta de placas de yeso en el condado de Wheatland, Alberta (CGC Inc., Knauf Group), y el avance en mayo de 2026 de los planes de USG para una gran planta de fabricación de yeso en Orange, Texas, con el respaldo del programa Texas Jobs, Energy, Technology and Innovation (JETI).
La descarbonización y la circularidad también abren espacio para mejoras de productos y procesos en el mercado de placas de yeso, incluidas líneas de bajo carbono incorporado y estrategias de materia prima, dado que la disponibilidad de yeso sintético FGD se reduce con el retiro de plantas de carbón. Los productores están aumentando la flexibilidad mediante un mayor uso de yeso reciclado e iniciativas de eficiencia de procesos. Los permisos y el desarrollo de recursos, por ejemplo la aprobación industrial en mayo de 2026 para la mina de yeso Antrim de CertainTeed Canada en Nueva Escocia, apuntan además a esfuerzos para asegurar un suministro de yeso natural de larga duración para la fabricación nacional. Al mismo tiempo, se están llevando a cabo trabajos de formulación y control de secado orientados a una menor intensidad de agua y energía, junto con formatos de placas livianas y predecoradas, que abordan las limitaciones de productividad de los contratistas y las necesidades de especificación premium.
Desarrollos recientes de la industria en Mercado de Paneles de Yeso
- Junio de 2026: Etex adquirió una participación mayoritaria en Global Gypse, con sede en Argelia, ampliando su presencia en la fabricación de placas de yeso en el norte de África. El acuerdo fortalece la capacidad de suministro local en una categoría de producto sensible al flete y respalda la expansión de Etex en mercados donde la demanda de construcción se atiende mejor con producción regional.
- Junio de 2026: Knauf Group, a través de su división CGC Inc., inauguró una nueva planta de fabricación de placas de yeso en el condado de Wheatland, Alberta, Canadá. La capacidad adicional aumenta la cobertura de suministro en el oeste de Canadá y refuerza la tendencia del sector a ubicar plantas más cerca de los mercados finales para gestionar los costos logísticos y los niveles de servicio.
- Octubre de 2024: Saint-Gobain Canada anunció CarbonLow, una línea de placas de yeso posicionada con hasta un 60% menos de carbono incorporado y vinculada a una planta de yeso de cero carbono planificada cerca de Montreal. El lanzamiento aumentó la presión competitiva en torno a las especificaciones bajas en carbono respaldadas por EPD en proyectos institucionales y de renovación, donde los criterios de carbono incorporado se están convirtiendo en parte de los requisitos de licitación.
Mercado de Paneles de Yeso Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Para esta metodología, el mercado de paneles de yeso abarca los paneles de yeso fabricados en fábrica y vendidos para la construcción interior, principalmente para sistemas de paredes, techos y tabiques, en edificios residenciales y no residenciales. Rastreamos la demanda en el punto de consumo del panel y la dimensionamos en metros cuadrados para mantener los resultados comparables entre regiones.
Exclusiones del alcance: Se excluyen los compuestos para juntas, los perfiles metálicos y el entramado, el aislamiento, la pintura y la mano de obra de instalación, así como el yeso en pasta y otros sistemas de paredes que no sean paneles.
Descripción General de la Segmentación
- Por Tipo de Producto
- Tablero de Pared
- Tablero de Techo
- Tablero Pre-Decorado
- Por Materia Prima
- Yeso Natural
- Yeso Sintético (FGD)
- Yeso Reciclado
- Por Aplicación
- Residencial
- Comercial
- Institucional
- Industrial
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Tailandia
- Malasia
- Indonesia
- Vietnam
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Turquía
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Catar
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza por fundamentar el modelo en indicadores de actividad constructiva y de materiales que pueden verificarse de forma abierta. Generalmente utilizamos las oficinas nacionales de estadística para permisos de construcción e inicios de obra de vivienda, los flujos comerciales de UN Comtrade para el yeso y los productos de yeso, y los resúmenes minerales del USGS para la producción de yeso. Cuando resulta relevante para el contexto de la oferta, también revisamos la información de las agencias de energía y medio ambiente sobre el yeso procedente de la desulfuración de gases de combustión. En paralelo, se utilizan referencias de códigos de construcción y seguridad contra incendios (como las publicaciones alineadas con el IBC y los portales de códigos nacionales) para comprender dónde la adopción de tablaroca está estructuralmente respaldada.
En el ámbito de la industria, revisamos los informes de las empresas y las presentaciones para inversores en busca de ampliaciones de capacidad, comentarios sobre la utilización de plantas y señales de demanda regional. Las bases de datos de patentes se utilizan de forma selectiva para rastrear innovaciones en paneles relacionadas con resistencia al fuego, a la humedad y a la reducción de peso. Cuando el comercio es un factor de oferta significativo, también podemos utilizar una base de datos de envíos de importación y exportación a nivel de embarque. La lista de fuentes documentales aquí presentada es meramente ilustrativa, y durante la recopilación, validación y aclaración de datos se utilizaron otras referencias públicas.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para contrastar lo que los indicadores documentales no captan, especialmente el comportamiento de los canales locales y los cambios en la combinación de productos. Hablamos con fabricantes, distribuidores, contratistas y grandes compradores, y luego realizamos verificaciones cruzadas por región para que los cambios en la oferta y los ciclos de construcción no se mezclen en un único promedio. Supuestos como la combinación de paneles, las preferencias típicas de espesor y la sustitución por paneles predecorados se validan antes de cerrar el modelo definitivo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directivos (CXO): 18% | APAC: 45% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 22% | EMEA: 35% |
| Actores más pequeños: 22% | Gerentes: 60% | Américas: 20% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo, en el que los indicadores de demanda de construcción se traducen en consumo de paneles de yeso y luego se convierten en metros cuadrados mediante factores de cobertura típicos y la combinación de productos por uso final. Para mantener los totales dentro de parámetros realistas, corroboramos los resultados con verificaciones selectivas de abajo hacia arriba, que incluyen el muestreo de precios de paneles por región y su combinación con rangos de volumen observados. A continuación, ajustamos los márgenes de distribución y la combinación de productos cuando es necesario.
Los insumos clave utilizados en el modelo incluyen las terminaciones de viviendas y las nuevas adiciones de superficie construida, la intensidad de acondicionamiento de espacios comerciales, la proporción de renovación frente a obra nueva, las tendencias de importación y exportación de paneles de yeso, y los anuncios de capacidad combinados con los rangos de utilización obtenidos en las entrevistas. Dado que los metros cuadrados pueden aumentar incluso cuando los ingresos no lo hacen, también rastreamos señales que modifican el rendimiento del panel, como los cambios hacia paneles más delgados, una mayor proporción de paneles con resistencia a la humedad y al fuego, y la adopción de productos predecorados en proyectos de ejecución rápida.
Para la previsión, se aplica un análisis de escenarios sobre el suavizado de series temporales a corto plazo, de modo que el modelo refleje diferentes trayectorias para los ciclos de construcción, las tasas de interés y el gasto en infraestructura pública. Cuando faltan verificaciones de abajo hacia arriba para un país más pequeño, las brechas se gestionan mediante la comparación con mercados similares basada en tendencias de superficie por habitante y dependencia comercial, y luego se verifican con expertos regionales.
Ciclo de Validación de Datos y Actualización
La validación se realiza comparando el consumo modelado con señales independientes, incluidos los cambios en la producción de construcción regional, los balances comerciales y si la utilización implícita parece factible en relación con la capacidad conocida. Se revisan los valores atípicos y, si un salto brusco está impulsado por un supuesto, los insumos relacionados se reabren y se verifican con al menos una entrevista adicional.
Antes de la aprobación final, el modelo y la lógica pasan por una revisión analítica de múltiples etapas para que las conversiones de unidades, los factores de cobertura y los supuestos de combinación de productos se mantengan coherentes entre regiones. El estudio se actualiza anualmente, y se realizan actualizaciones intermedias cuando grandes ampliaciones de capacidad, restricciones comerciales o perturbaciones de la demanda modifican materialmente las perspectivas. Justo antes de la entrega, realizamos un último repaso para incorporar las publicaciones públicas más recientes y cualquier nueva retroalimentación de campo.
Estimación del Mercado de Paneles de Yeso de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para paneles de yeso pueden parecer muy dispares incluso cuando todos describen un caso de uso constructivo similar. Esto suele ocurrir porque la unidad de dimensionamiento difiere, el conjunto de productos incluido es más amplio o más estrecho, y la conversión de la actividad constructiva a la demanda de paneles se gestiona con diferentes opciones de insumos.
La tabla de referencia muestra una división por unidades que es una fuente común de discrepancia; en el modelo de Mordor Intelligence, el mercado se dimensiona en metros cuadrados de consumo de paneles. Esto evita inflar los totales cuando los paneles especiales de mayor precio ganan cuota de mercado o cuando los tipos de cambio se mueven bruscamente.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 17,92 mil millones de m² (2026) | |
| Global Consultancy A | 62,04 mil millones de USD (2024) | Reporta ingresos en USD para paneles de yeso, lo que puede incorporar efectos de precios, márgenes de canal y primas de paneles especiales que no son comparables con un total basado en volumen, y el año base difiere de la perspectiva del año de previsión. |
| Industry Publisher B | 13,73 mil millones de USD (2024) | Utiliza una base de ingresos más estrecha y diferentes divisiones de categorías, y puede aplicar una progresión de precios conservadora, lo que puede mantener el total a la baja incluso si la demanda en metros cuadrados está aumentando con la actividad constructiva. |
Al leer los tres números en conjunto, la diferencia se explica principalmente por si el mercado se presenta como consumo físico o como ingresos, más las diferencias en el año base y la lógica de precios por combinación de productos. Nuestro enfoque se mantiene trazable porque los impulsores están vinculados a la actividad constructiva observable y a los factores de cobertura de paneles, y luego se someten a pruebas de estrés con retroalimentación de los canales antes de finalizar la previsión.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de tableros de yeso?
El tamaño del mercado de tableros de yeso alcanzó 17,92 mil millones de m² en 2026 y se proyecta que ascienda a 24,07 mil millones de m² en 2031.
¿Qué región lidera el mercado de tableros de yeso?
Asia-Pacífico domina con una participación del 46,10% en 2025 y se espera que registre la CAGR más rápida del 7,31% hasta 2031.
¿Qué segmento de producto crece más rápido?
Se prevé que el tablero de yeso pre-decorado se expanda a una CAGR del 7,39%, superando el crecimiento del tablero de pared tradicional.
¿Cómo influyen los mandatos de sostenibilidad en la demanda de tableros de yeso?
Las regulaciones sobre carbono incorporado, como la AB-2446 de California y la RE2020 de Francia, estimulan la demanda de tableros de bajo carbono como el CarbonLow de Saint-Gobain, orientando las especificaciones hacia productos más ecológicos.
¿Cuál es la mayor restricción para el crecimiento del mercado de tableros de yeso?
La volatilidad de los costos de energía y del yeso en bruto reduce los márgenes de los productores y puede ralentizar las adiciones de capacidad, recortando las perspectivas de crecimiento a corto plazo.