
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
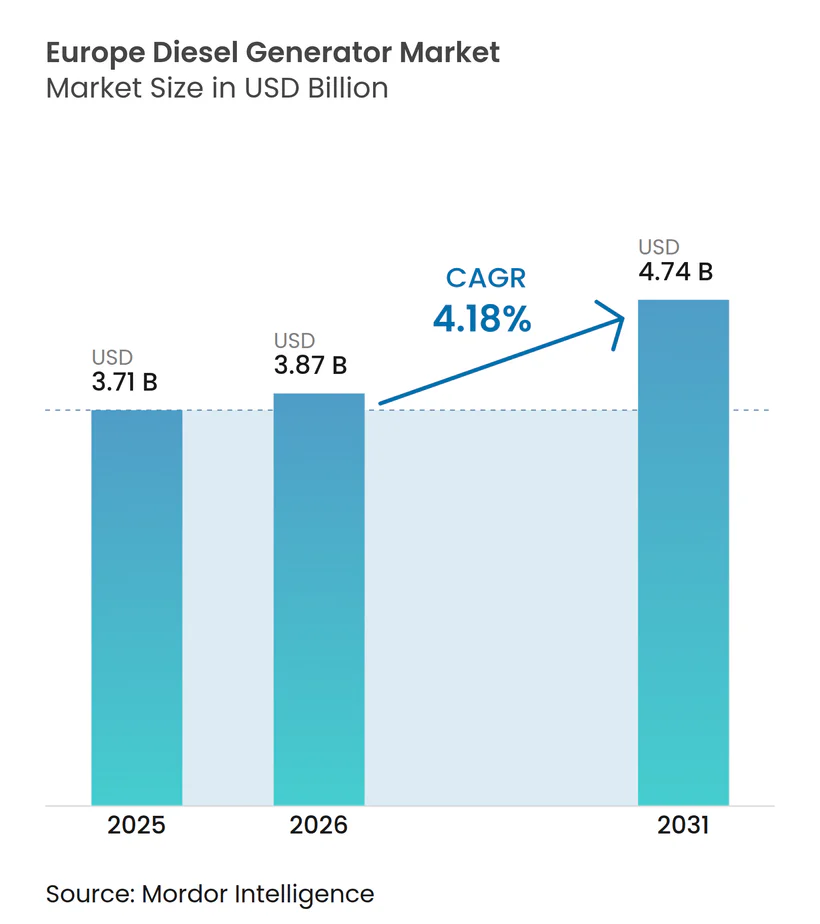
| Tamaño del mercado en el año base (2025) | 3.71 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.87 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.74 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.18 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Generadores Diésel en Europa por Mordor Intelligence
Se espera que el Mercado de Generadores Diésel en Europa crezca desde 3.710 millones de USD en 2025 hasta 3.870 millones de USD en 2026, con una previsión de alcanzar los 4.740 millones de USD en 2031 a una CAGR del 4,18% durante el período 2026-2031.
Las preocupaciones sobre la fiabilidad de la red eléctrica, las normas de resiliencia vinculadas a la OTAN y el auge de la construcción de centros de datos son los principales catalizadores de la demanda. Las unidades de reserva dominan los ingresos de 2024, aunque la creciente adopción de microrredes está impulsando las ventas de potencia principal y alargando los ciclos de operación. La penetración del alquiler de generadores sigue expandiéndose a medida que los contratistas prefieren flotas de pago por uso que combinan equipos diésel de Fase V con módulos de batería, reduciendo los costes de combustible y el ruido. Los fabricantes de motores establecidos están actualizando sus líneas de productos para hacerlos compatibles con HVO100 y defender su cuota de mercado, al tiempo que cumplen con los próximos límites de emisiones de Fase VI. Los obstáculos estructurales provienen del abaratamiento de las baterías y de las estrictas normas de emisiones de gases de escape, pero los sistemas híbridos de diésel y batería están mitigando el impacto.
Conclusiones Clave del Informe
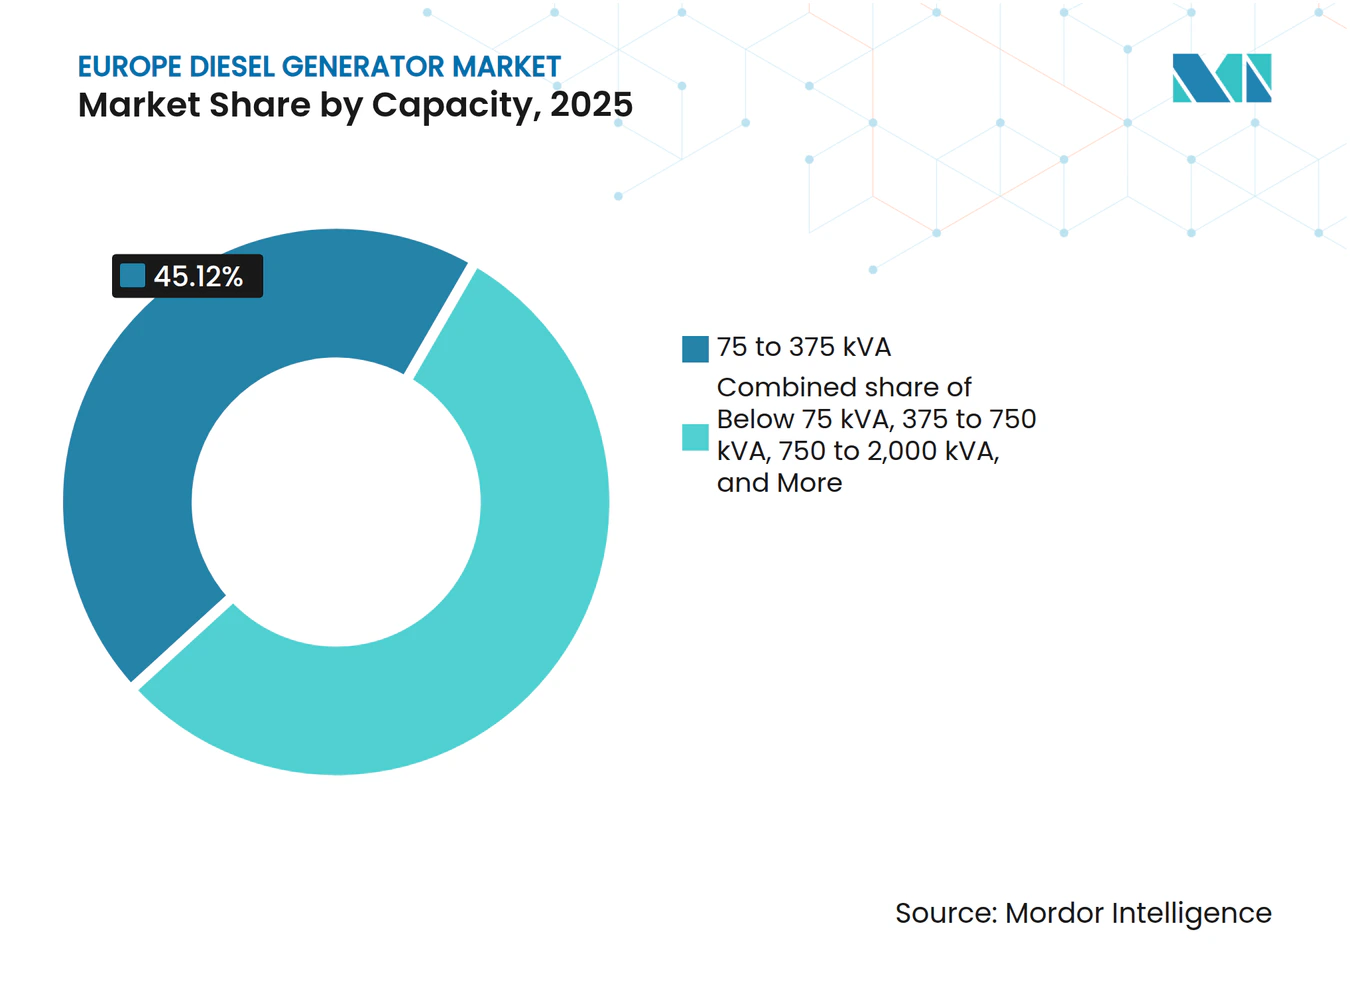
- Por capacidad, el tramo de 75 a 375 kVA concentró el 45,12% de la cuota del mercado europeo de generadores diésel en 2025; se prevé que la clase de 375 a 750 kVA se expanda a una CAGR del 6,80% hasta 2031.
- Por aplicación, la potencia de reserva y respaldo captó el 68,25% de los ingresos en 2025, mientras que la potencia principal y de uso continuo crece a una CAGR del 6,52% hasta 2031.
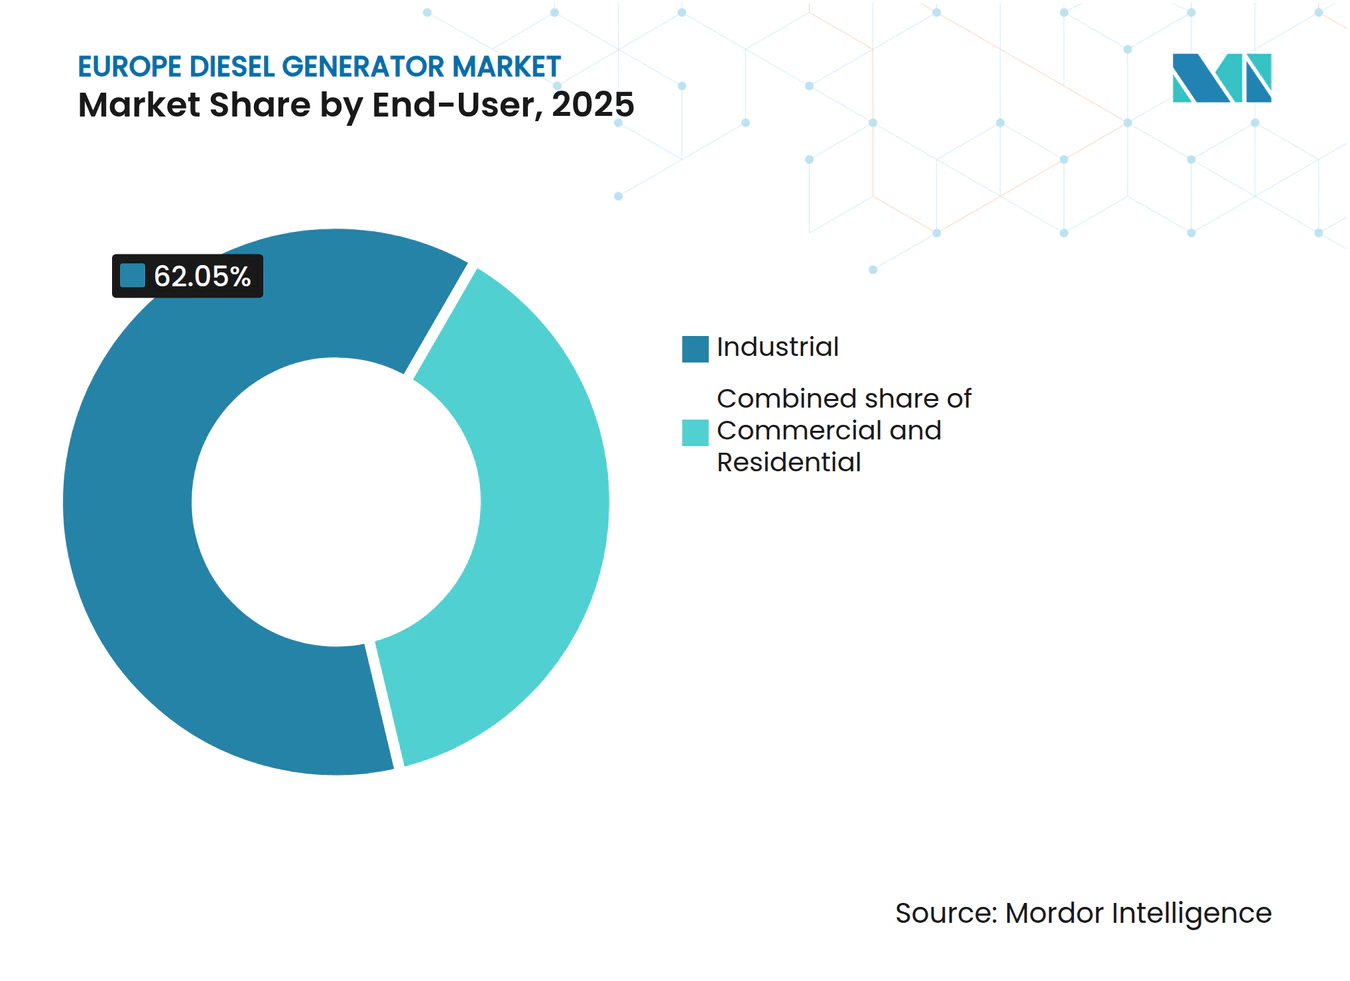
- Por usuario final, las instalaciones industriales concentraron el 62,05% de la demanda en 2025; los despliegues comerciales avanzan a una CAGR del 6,98% durante el período de previsión.
- Por geografía, Alemania lideró con el 23,10% de los ingresos de 2025, mientras que Rusia registró la CAGR más alta del 6,32% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de la demanda de reserva impulsada por cortes de red eléctrica | +1.2% | Alemania, Reino Unido, Países Nórdicos, con efecto secundario en Francia y el Benelux | Corto plazo (≤ 2 años) |
| Expansión de la capacidad industrial y comercial | +0.9% | Alemania, Francia, Italia, España, Polonia | Mediano plazo (2-4 años) |
| Crecimiento del ecosistema de alquiler de generadores | +0.7% | Reino Unido, Alemania, Francia, Benelux, Países Nórdicos | Mediano plazo (2-4 años) |
| Auge de la modernización a Fase V (2027-2029) | +0.6% | Países de la UE-27, con mayor adopción en Alemania, Francia y los Países Bajos | Largo plazo (≥ 4 años) |
| Reservas de seguridad energética de la OTAN | +0.4% | Estados miembros de la OTAN, concentrados en Alemania, Polonia, los países bálticos y el Reino Unido | Mediano plazo (2-4 años) |
| Adopción de respaldo residencial (menos de 75 kVA) | +0.3% | España, Italia, Francia rural, Grecia, con penetración urbana limitada | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Reserva Impulsada por Cortes de Red Eléctrica
Catorce estados miembros enfrentan déficits de capacidad en el período de previsión invernal 2024-2025, lo que lleva a hospitales, centros de datos y torres de telecomunicaciones a asegurar nuevos equipos de reserva.(1) El Reino Unido por sí solo instaló 1.200 unidades de respaldo hospitalario en 2024 para cumplir con una norma de autonomía de 72 horas.(2) Tras el sabotaje del cable del Mar Báltico, se desplegaron grupos electrógenos móviles en sitios de telefonía remota que antes dependían únicamente de la red eléctrica, lo que subraya cómo las amenazas a la seguridad se convierten en pedidos inmediatos de equipos. Los fabricantes han respondido con conmutadores de transferencia automática que arrancan en diez segundos para proteger las cargas críticas. Este auge mantiene al mercado europeo de generadores diésel a la vanguardia de la planificación de energía de emergencia en todo el continente.
Expansión de la Capacidad Industrial y Comercial
Las nuevas fábricas de semiconductores, los edificios de uso mixto y los centros logísticos requieren contingencias de varios megavatios que las redes convencionales no siempre pueden garantizar.(3) Dado que cada sala limpia en funcionamiento se valora en millones, las caídas de tensión son inaceptables, por lo que los promotores especifican matrices diésel redundantes desde la fase de diseño. Las torres residenciales y de oficinas de París y Milán también instalan previamente equipos de 200 a 500 kVA para garantizar el funcionamiento de ascensores y sistemas de climatización. Dado que estos proyectos generan demanda a largo plazo, el mercado europeo de generadores diésel obtiene flujos de ingresos duraderos incluso a medida que los perfiles operativos evolucionan hacia un uso híbrido.
Crecimiento del Ecosistema de Alquiler de Generadores
La penetración del alquiler aumentó al 38% en 2024, siete puntos porcentuales más que en 2020.(4) Aggreko aumentó las ventas de energía temporal en Europa un 14% combinando unidades de Fase V con baterías que reducen el consumo de combustible un 30%, un enfoque muy bien recibido en los parques eólicos españoles. La flota híbrida de Atlas Copco sigue el mismo modelo, dirigida a proyectos de semanas de duración en lugar de días. Los modelos de gasto operativo se ajustan a presupuestos de construcción ajustados y evitan la tramitación del cumplimiento normativo en materia de emisiones, lo que refuerza la fidelización del mercado.
Auge de la Modernización a Fase V
El Reglamento UE 2016/1628 establece un plazo en enero de 2027 para los nuevos grupos electrógenos conformes con la Fase V y un cambio para 2029 en las flotas de alquiler. Los kits de modernización con precios de entre 8.000 y 15.000 EUR llevan a los propietarios a optar por la sustitución anticipada, lo que engrosa las carteras de pedidos de los fabricantes originales hasta plazos de entrega de 18 meses. Los fabricantes que ofrecen sistemas de postratamiento de gases de escape de tipo enchufar y usar disfrutan de un poder de fijación de precios evidente. Se prevé que esta ola de modernización impulse el mercado europeo de generadores diésel hasta finales de la década.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Desplazamiento por energías renovables más almacenamiento | -0.8% | Alemania, Reino Unido, España, Dinamarca, Países Bajos | Mediano plazo (2-4 años) |
| Límites de emisiones más estrictos de la Fase V/VI de la UE | -0.5% | Países de la UE-27, con los mayores costes de cumplimiento en centros urbanos de Alemania, Francia e Italia | Largo plazo (≥ 4 años) |
| Transición hacia biocombustibles, combustibles electrónicos y microrredes híbridas | -0.3% | Suecia, Finlandia, Países Bajos, Dinamarca, Alemania | Mediano plazo (2-4 años) |
| Prohibiciones urbanas por ordenanzas de ruido (>90 dB) | -0.2% | Centros urbanos de Alemania, Francia, Italia, Reino Unido, España y Países Bajos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Desplazamiento por Energías Renovables más Almacenamiento
Las instalaciones de almacenamiento de energía en baterías alcanzaron los 9,2 GW en 2024, con sistemas de descarga de 4 horas que ya superan los costes variables del diésel en muchos mercados. Los centros de datos de Fráncfort y Ámsterdam redujeron el tiempo de funcionamiento de los grupos electrógenos hasta un 70% transfiriendo los cortes breves a bancos de iones de litio. Los usuarios residenciales y pequeños comerciales con capacidades inferiores a 200 kVA están adoptando energía solar en cubierta más baterías, lo que reduce la demanda de diésel portátil. La caída de precios por debajo de 150 EUR por megavatio-hora ejerce una mayor presión sobre los equipos de reserva tradicionales. No obstante, el diésel sigue siendo la única opción económica para los cortes de varios días, lo que preserva una base de referencia para el mercado europeo de generadores diésel.
Límites de Emisiones más Estrictos de la Fase V/VI de la UE
Las normas de Fase VI propuestas para 2028 reducirán los límites de óxidos de nitrógeno a 0,4 g/kWh e impondrán pruebas en condiciones reales de uso. El cumplimiento añade entre 12.000 y 20.000 EUR por unidad, lo que eleva las barreras para los pequeños propietarios. Las ordenanzas acústicas en las principales ciudades también exigen recintos insonorizados, lo que puede incrementar los costes del proyecto hasta un 25%. Estas capas aceleran el interés en los combustibles de sustitución HVO, que reducen las partículas en un 80% sin cambios en el hardware. Si bien las normas moderan el crecimiento, también impulsan un giro hacia modelos híbridos y preparados para biocombustibles de mayor valor, lo que apoya el valor en el mercado europeo de generadores diésel.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Capacidad:
El Rango Medio Lidera Mientras la Alta Potencia Gana RitmoEl tramo de 75 a 375 kVA representó el 45,12% de los ingresos de 2025, gracias a la fuerte adopción en cadenas minoristas y plantas municipales de tratamiento. Las flotas de alquiler también prefieren este rango porque logra un equilibrio entre el peso de transporte y la eficiencia de combustible. Los equipos de menos de 75 kVA siguen siendo habituales en obras de construcción, aunque se enfrentan a la sustitución por combinaciones de energía solar y batería en mercados con subvenciones. Las unidades de más de 750 kVA sirven a refinerías de petróleo y minas que carecen de conexiones a la red económicamente viables, con módulos en contenedor de Wärtsilä que suministran bloques de 20 MW en localizaciones árticas.
La demanda de modelos híbridos converge en el rango de 150 a 300 kVA, donde las baterías suavizan los picos de carga y reducen el consumo de combustible en aproximadamente un tercio. Las normas de Fase V aceleran la renovación en la cohorte de 200 a 500 kVA, ya que los motores anteriores a 2019 resultan demasiado costosos de modernizar. En conjunto, estos factores sustentan un volumen sostenido en este tramo central del mercado europeo de generadores diésel.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Aplicación:
La Reserva Domina Aunque la Potencia Principal se AceleraLos sistemas de reserva captaron el 68,25% de las ventas de 2025, especialmente en centros de datos y hospitales donde se exige un arranque en 10 segundos y una autonomía de 72 horas. Los cortes breves se están derivando hacia las baterías, pero el diésel sigue siendo el pilar del cumplimiento normativo. La reducción de picos sigue siendo una porción modesta del 7,00%, aunque los cargos por demanda superiores a 100 EUR por kW al mes en Alemania animan a las fábricas a operar los generadores durante los picos de la red.
Las unidades de potencia principal, que representan solo el 24,75% del total en 2025, se proyecta que crezcan un 6,52% anual gracias a las microrredes en islas y minas remotas. Los fabricantes originales de equipos certifican ahora los motores para HVO100 con el fin de abordar los objetivos de carbono en estos emplazamientos. Estos desarrollos amplían la paleta operativa y aumentan el tamaño del mercado europeo de generadores diésel en diversos perfiles de uso.
Por Usuario Final:
La Cuota Industrial se Mantiene Mientras el Sector Comercial CreceLas plantas industriales consumieron el 62,05% de los grupos electrógenos en 2025, ancladas por las obligaciones legales de respaldo para instalaciones de alta carga. Los operadores de cemento, acero y química consideran la fiabilidad del diésel como algo no negociable.
Los proyectos comerciales exhiben la tasa de crecimiento más rápida del 6,98%, impulsada por los centros de datos a hiperescala en Fráncfort, Ámsterdam y Dublín. Los hospitales, las torres de telecomunicaciones y los sitios de celdas 5G añaden vientos de cola adicionales en todo el mercado europeo de generadores diésel.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado Alemán de Generadores Diésel
Alemania aportó el 23,10% de los ingresos de 2025 gracias a su base manufacturera orientada a la exportación y a los estrictos mandatos de respaldo del código de red. La planta de fabricación de Intel en Magdeburgo, valorada en 30.000 millones de EUR, reservó por sí sola contingencias de varios megavatios para evitar pérdidas de obleas. Los centros de datos en Fráncfort añadieron 450 MW de capacidad de reserva ese mismo año. Una penetración de energías renovables superior al 55% incrementa el riesgo de intermitencia, manteniendo el diésel integrado incluso a medida que crece la capacidad de las baterías.
Mercado Ruso de Generadores Diésel
Se proyecta que Rusia registre la mayor tasa de crecimiento anual compuesto (CAGR) del 6,32% hasta 2031, ya que las sanciones impulsan la autosuficiencia energética y la electrificación de campos petroleros, favoreciendo el suministro local de motores. Las marcas nacionales cubren los vacíos dejados por los controles de exportación, mientras que los proyectos petroleros en el Ártico solicitan grupos electrógenos en contenedor homologados para condiciones de frío extremo.
Mercados Europeos en General
El Reino Unido representa el 16,00% del gasto de 2025, liderado por los centros de colocación de Londres y Mánchester con garantías de disponibilidad del 99,99%. Francia depende de grupos electrógenos de respaldo durante los ciclos de mantenimiento de reactores nucleares, sosteniendo la demanda regional cerca de Lyon y Marsella. Italia y España combinan una cuota del 19,00%, donde el repunte del turismo y la construcción impulsa los alquileres de equipos portátiles. Los países nórdicos concentran el 11,00% gracias a minas fuera de red e islas con microrredes que dependen de redes de seguridad diésel. El Benelux registra un crecimiento del 8% en centros de datos y logística cerca de Róterdam y Ámsterdam. Los mercados restantes de Europa Central y Oriental avanzan un 5,8% anual a medida que los fondos de la UE y el despliegue del 5G elevan las necesidades de respaldo en torres de telecomunicaciones.
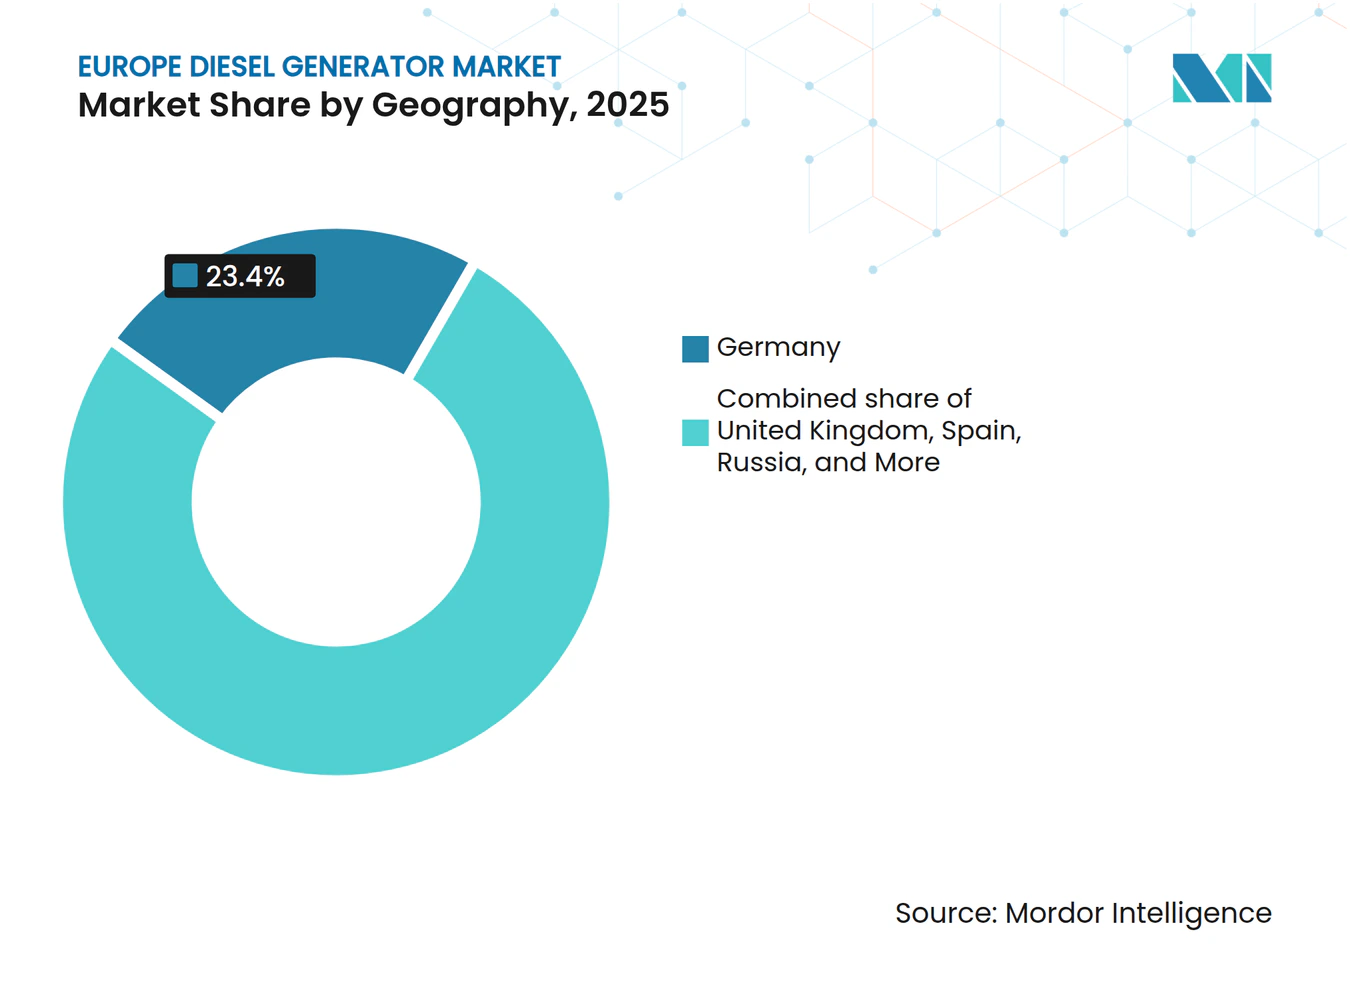
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Panorama regulatorio
El Reglamento (UE) 2016/1628 sustenta el régimen de emisiones para los motores diésel utilizados en maquinaria móvil no de carretera (NRMM, por sus siglas en inglés), que incluye muchos grupos electrógenos portátiles y móviles vendidos en los 27 países de la UE. El reglamento exige el cumplimiento de la Fase V y la homologación de tipo de la UE por parte de una autoridad designada de un Estado miembro antes de que los motores puedan comercializarse en el mercado de la UE, lo que impulsa a los fabricantes de equipos originales y a los propietarios de flotas hacia filtros de partículas diésel y paquetes equipados con SCR en las clases de mayor potencia.
Las instalaciones de generadores estacionarios que están integradas de forma permanente en edificios generalmente se tratan fuera de la vía NRMM y, en cambio, enfrentan permisos locales de calidad del aire y obligaciones más amplias de política de productos de la UE. En paralelo, el Reglamento (UE) 2024/1781 (Reglamento sobre Diseño Ecológico para Productos Sostenibles) sustituyó al marco anterior de la directiva de diseño ecológico y amplía el conjunto de herramientas de la UE para los requisitos de productos sostenibles, reforzando la presión sobre los fabricantes y compradores para documentar configuraciones conformes y atributos relacionados con el ciclo de vida junto con el desempeño en emisiones.
Panorama Competitivo
Concentración del Mercado
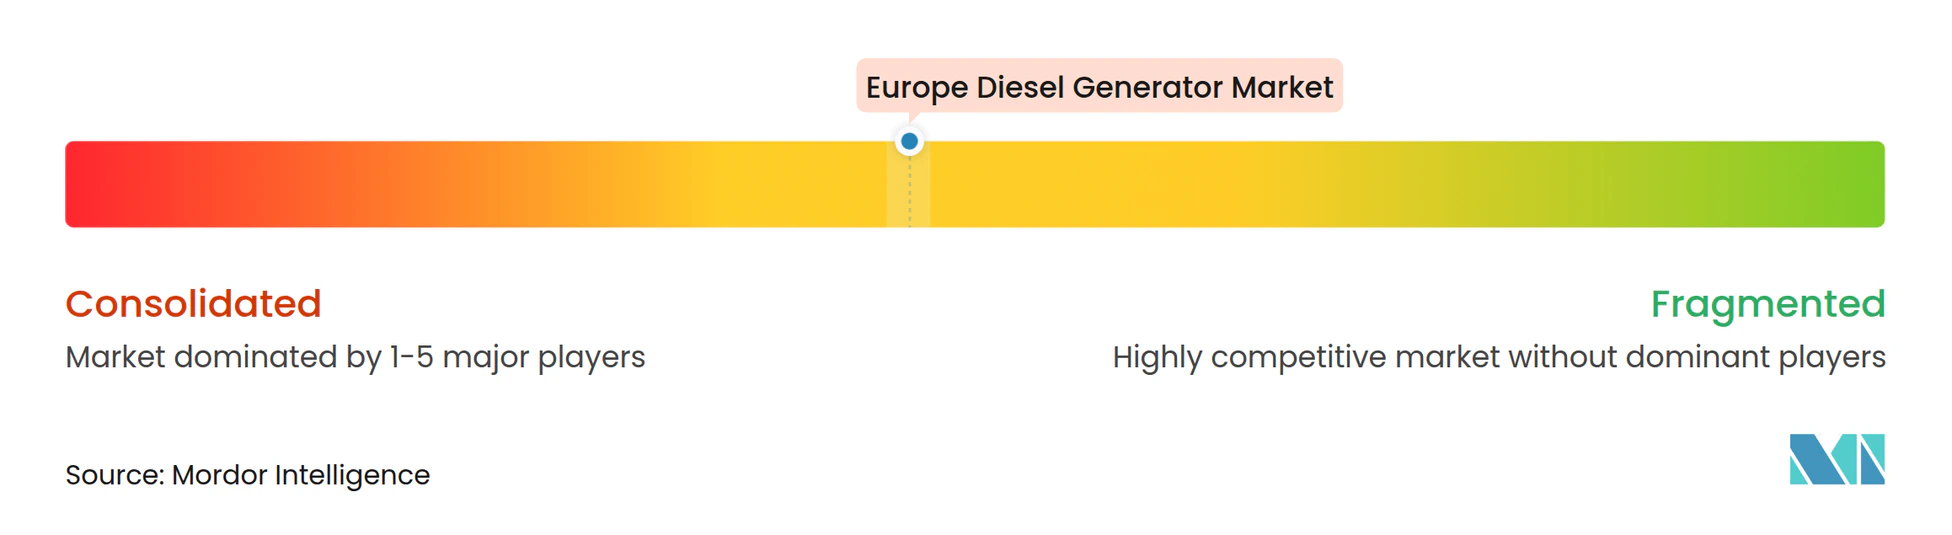
Los cinco principales proveedores, Caterpillar, Cummins, Rolls-Royce Power Systems, Kohler-SDMO y Aggreko, concentraron conjuntamente alrededor del 48% de los ingresos en 2024, lo que apunta a una concentración moderada. Cada uno invierte en motores de Fase V y certificación HVO para cumplir con las normativas de la UE, al tiempo que comercializa paquetes híbridos que reducen el tiempo de funcionamiento un 30% en zonas urbanas. Aggreko y Atlas Copco aumentan su cuota combinando almacenamiento con alquileres, una oferta que resulta más económica que la propiedad para trabajos de varias semanas.
La carrera tecnológica se centra en el cumplimiento de las normas de emisiones y los diagnósticos digitales. La suite de Diagnósticos Conectados de Cummins supervisa 12.000 equipos europeos para el mantenimiento predictivo, reduciendo las averías imprevistas. Rolls-Royce promueve los híbridos MTU EnergyPack para hospitales y torres de telecomunicaciones, con un límite de nivel de ruido de 90 dB.
Los competidores emergentes como AKSA y Pramac se dirigen a segmentos sensibles al precio con equipos de Fase V con precios hasta un 20% inferiores a los de los competidores occidentales. Se espera que las próximas normas de Fase VI amplíen las diferencias en los costes de cumplimiento y puedan impulsar una consolidación adicional dentro del mercado europeo de generadores diésel.
Líderes de la Industria de Generadores Diésel en Europa
-
Caterpillar Inc
-
Cummins Inc
-
Rolls-Royce Power Systems (MTU)
-
Kohler-SDMO
-
Aggreko PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Generadores Diésel Empresas cubiertas en este informe
- Caterpillar Inc.
- Cummins Inc.
- Rolls-Royce Power Systems (MTU)
- Kohler-SDMO
- Aggreko PLC
- Mitsubishi Heavy Industries Engine & Turbocharger Ltd
- FG Wilson
- Yanmar Holdings Co. Ltd / Himoinsa
- Generac Power Systems
- Doosan Corporation
- Atlas Copco AB
- Wärtsilä Corporation
- Deutz AG
- Volvo Penta AB
- AKSA Power Generation
- Perkins Engines Company
- Pramac Group
- Grupel S.A.
- Wacker Neuson SE
- JCB Power Products
Oportunidades de mercado y perspectivas futuras
La hibridación y la preparación para combustibles alternativos de bajo carbono están traduciendo la presión regulatoria en un ciclo de renovación, particularmente para flotas expuestas a la aplicación de la Fase V y a restricciones de ruido urbano. La penetración del alquiler (38% en 2024 según la European Rental Association) y la preferencia de los contratistas por conjuntos diésel Fase V combinados con módulos de baterías crea espacio de oportunidad para fabricantes de equipos originales e integradores que puedan ofrecer paquetes en contenedores, llave en mano, y monitoreo digital, alineándose con el desplazamiento del mercado hacia la energía temporal de pago por uso en lugar de la propiedad directa.
Las medidas de seguridad energética también están moldeando el comportamiento de adquisición en torno a la disponibilidad de combustible y la autonomía de respaldo. En abril de 2026, la Comisión Europea presentó el plan AccelerateEU para coordinar suministros de emergencia de combustible para aviación y diésel durante interrupciones del suministro, mientras que los países de la UE mantienen reservas de emergencia de petróleo equivalentes a al menos 90 días de importaciones netas; este contexto de política respalda la demanda de sistemas de respaldo que puedan demostrar planificación de seguridad de combustible y operación confiable de varios días cuando las baterías por sí solas no cubren cortes prolongados. A nivel de interfaz de red, los trabajos en torno al NC RfG 2.0 y las hojas de ruta de formación de red destacan un camino para que los controles de grupos electrógenos y las arquitecturas de microrredes vayan más allá de los casos de uso de solo respaldo, creando oportunidades para proveedores que combinan diésel con electrónica de potencia y actualizaciones de control para sitios críticos.
Desarrollos recientes de la industria en Mercado Europeo de Generadores Diésel
- Junio de 2026: Cummins Power Generation amplió su portafolio de generadores de alta potencia a mercados de 50 Hz, incluida Europa, utilizando la plataforma de motor QSK78. El movimiento apunta a aplicaciones de infraestructura y cargas críticas de gran tamaño, donde el espacio ocupado y la velocidad de puesta en marcha influyen en la selección de proyectos. También aumenta la presión competitiva en los nodos de mayor capacidad, a medida que los compradores europeos se estandarizan en paquetes conformes y de alta densidad.
- Abril de 2025: Rolls-Royce firmó un acuerdo marco de cinco años con AVK en el Reino Unido para garantizar la capacidad de producción de los generadores de energía de emergencia mtu Series 4000. El acuerdo formaliza la asignación de capacidad para proyectos de energía de emergencia y refuerza la garantía de suministro para integradores que atienden a centros de datos y otras instalaciones críticas. Asegurar espacios de fabricación respalda plazos de entrega más cortos y reduce el riesgo de implementaciones en múltiples sitios que especifican plataformas idénticas de grupos electrógenos.
- Noviembre de 2024: Cummins presentó un enfoque de propiedad unificado para sus ofertas de generadores Marine y Onan bajo la marca Cummins. La consolidación simplifica el abastecimiento y el soporte posventa para clientes que operan flotas mixtas y sitios con múltiples aplicaciones. También respalda una propuesta de servicio más integrada que puede influir en los costos del ciclo de vida en implementaciones europeas con alto uso de respaldo.
Mercado Europeo de Generadores Diésel Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado abarca los ingresos generados por los grupos electrógenos diésel vendidos y desplegados en toda Europa para necesidades de energía de respaldo, principal o de reducción de picos, incluido el conjunto de alternador y motor que conforma el grupo electrógeno.
Exclusiones de alcance: excluimos los grupos electrógenos de gas natural, gasolina y exclusivamente híbridos, y también excluimos los ingresos únicamente por servicios (contratos de mantenimiento, repuestos y alquileres), salvo que estén incluidos en una venta de grupo electrógeno.
Descripción general de la segmentación
- Por Capacidad (kVA)
- Menos de 75 kVA
- 75 a 375 kVA
- 375 a 750 kVA
- 750 a 2.000 kVA
- Más de 2.000 kVA
- Por Aplicación
- Potencia de Reserva/Respaldo
- Potencia Principal/Continua
- Reducción de Picos/Gestión de Carga
- Por Usuario Final
- Residencial
- Comercial
- Industrial
- Por Geografía
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Rusia
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer el marco del mercado, construir la combinación de países y poner a prueba los factores de demanda que normalmente impulsan las compras de grupos electrógenos. Revisamos señales públicas de fiabilidad energética y estadísticas de energía, y luego las alineamos con indicadores de actividad de construcción e industrial que influyen en la compra de energía de respaldo.
Las fuentes públicas y oficiales utilizadas para este mercado incluyeron referencias como Eurostat (producción industrial y actividad de construcción), ENTSO-E (contexto del sistema eléctrico), la Comisión Europea y las agencias nacionales de energía (dirección de política y emisiones), y las oficinas nacionales de estadística en los países clave. También utilizamos informes anuales de empresas, presentaciones para inversores y coberturas de prensa reputadas para confirmar el posicionamiento de productos, las rutas de canal y la dirección de precios, y complementamos esto con suscripciones de pago para datos financieros e inteligencia empresarial, noticias y finanzas, y seguimiento selectivo de licitaciones cuando fue pertinente. Las fuentes documentales enumeradas aquí son ilustrativas y no exhaustivas, y se utilizaron otros documentos para recopilar datos, validar hallazgos y aclarar supuestos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para confirmar qué proporción de la demanda de generadores es realmente diésel en Europa, y para validar las bandas de precios típicas por rango de kVA y aplicación. Hablamos con una combinación de fabricantes, empaquetadores, distribuidores, partes interesadas de EPC y del canal de alquiler, y usuarios finales en instalaciones comerciales, sitios industriales e infraestructura pública, con una cobertura equilibrada en las principales subregiones europeas para que los supuestos finales no dependieran del ciclo de un solo país.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 37% | Directivos (CXOs): 13% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 29% |
| Actores más pequeños: 14% | Gerentes: 58% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, en la que los grupos de demanda a nivel de país se reconstruyen a partir del contexto de fiabilidad energética, la actividad de construcción e infraestructura, y la necesidad de la base instalada para respaldo en modo standby y principal en sitios críticos. Los totales se verifican posteriormente utilizando aproximaciones selectivas de abajo hacia arriba, como el precio muestreado por kVA por banda de capacidad multiplicado por indicadores estimados de movimiento de unidades a partir de conversaciones de canal, lo que luego se utiliza para ajustar valores atípicos.
Las entradas clave rastreadas en el modelo incluyen la división por rangos de kVA (por debajo de 75 kVA, 75-350 kVA y por encima de 350 kVA), la combinación de aplicaciones (respaldo frente a principal y reducción de picos), y el peso del usuario final entre compradores residenciales, comerciales e industriales. También monitoreamos las señales de actividad de permisos y construcción, los temas de frecuencia de perturbaciones de la red discutidos por los compradores, y las restricciones de compra relacionadas con emisiones que pueden desplazar la demanda hacia unidades más nuevas y conformes y cambiar los precios de venta promedio. Las previsiones se construyen utilizando análisis de escenarios, donde el caso base se ancla en las tendencias esperadas de actividad de construcción e industrial y luego se ajusta utilizando retroalimentación primaria sobre plazos de entrega, escalada de precios y ciclos de reemplazo. Cuando la visibilidad de abajo hacia arriba es desigual en países más pequeños, las brechas se gestionan aplicando multiplicadores de país validados vinculados a indicadores de actividad y cobertura de la huella de distribuidores.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación entre señales independientes, y luego se revisan en busca de saltos inusuales por país, banda de kVA y aplicación antes de la aprobación final. Comparamos el gasto implícito por tipo de sitio activo, el ritmo de los cambios en el gasto de capital industrial y la lógica de progresión de precios, de modo que el total no se desvíe de lo que describen los compradores y los canales.
Las anomalías activan nuevas verificaciones de los tiempos de las divisas, los efectos de proyectos únicos y las ponderaciones por país, seguidas de recontactos específicos con los colaboradores cuando es necesario. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, y se realiza una revisión final previa a la entrega para que los clientes reciban la vista más actualizada.
Dimensionamiento del mercado europeo de generadores diésel de Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras publicadas para este mercado a menudo difieren porque el alcance puede cambiar entre grupos electrógenos exclusivamente diésel y grupos electrógenos más amplios, y porque algunas estimaciones mezclan ventas con ingresos de alquiler o de servicios. Las diferencias también provienen de la forma en que se cuentan los países dentro de Europa y de cómo se aplican los tipos de cambio e inflación en el año base.
La principal brecha proviene de si se incluyen los grupos electrógenos no diésel y las flotas de alquiler. Mordor Intelligence cuenta únicamente los ingresos de grupos electrógenos diésel vendidos en Europa por banda de capacidad y usuario final, y luego verifica de forma cruzada los totales por país utilizando la combinación de aplicaciones de respaldo, principal y reducción de picos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,71 mil millones de USD (2025) | |
| Publicación Especializada A | 8,00 mil millones de USD (2025) | Utiliza un alcance más amplio de grupos electrógenos que puede incluir tipos no diésel y también puede incorporar ingresos de grupos electrógenos independientes y orientados al alquiler, lo que eleva los totales frente a las ventas exclusivamente diésel. |
| Boletín de Mercado B | 5,69 mil millones de USD (2024) | Se ancla en un año base diferente y parece aplicar una definición más amplia de grupo electrógeno diésel para Europa con un supuesto más rápido de precio y ciclo de reemplazo, mientras que el momento de conversión de divisas no se indica claramente. |
La dispersión en la tabla se explica en gran medida por lo que se cuenta como parte del mercado y cómo se trata el año base en la fijación de precios y la conversión de divisas. Al mantener las inclusiones vinculadas a las ventas de grupos electrógenos diésel, y al verificar los totales frente a las divisiones de capacidad y aplicación que los compradores reconocen, el tamaño final del mercado sigue siendo rastreable a entradas claras y pasos repetibles.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado europeo de generadores diésel?
El tamaño del mercado europeo de generadores diésel fue de 3.870 millones de USD en 2026 y está previsto que alcance los 4.740 millones de USD en 2031.
¿Qué rango de capacidad vende más unidades en Europa?
Los equipos de 75 a 375 kVA lideraron los ingresos de 2025, representando una cuota del 45,12% debido a la fuerte demanda de las cadenas minoristas y las fábricas de tamaño mediano.
¿Por qué ganan popularidad los generadores diésel de alquiler?
Las flotas de alquiler permiten a los usuarios evitar el desembolso de capital y la tramitación del cumplimiento normativo en materia de emisiones, mientras que los nuevos modelos híbridos reducen el consumo de combustible en aproximadamente un 30%.
¿Cómo afectarán las normas de Fase VI a los compradores?
La Fase VI exigirá costosos sistemas de postratamiento a partir de 2028, añadiendo hasta 20.000 EUR por unidad y acelerando la renovación de las flotas hacia modelos conformes o híbridos.
¿Qué combustibles emergen como alternativas al diésel convencional?
El aceite vegetal hidrotratado (HVO100) es la principal opción de sustitución directa, ofreciendo hasta un 90% de reducción de partículas sin modificaciones en el motor.
¿Qué país tiene proyectado el crecimiento más rápido hasta 2031?
Rusia muestra la CAGR pronosticada más alta del 6,32%, impulsada por la infraestructura energética localizada y las necesidades de electrificación de los campos petrolíferos.