
Taille et part de marché des générateurs diesel en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 3.71 Milliards de dollars |
| Taille du Marché (2026) | 3.87 Milliards de dollars |
| Taille du Marché (2031) | 4.74 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.18 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des générateurs diesel en Europe par Mordor Intelligence
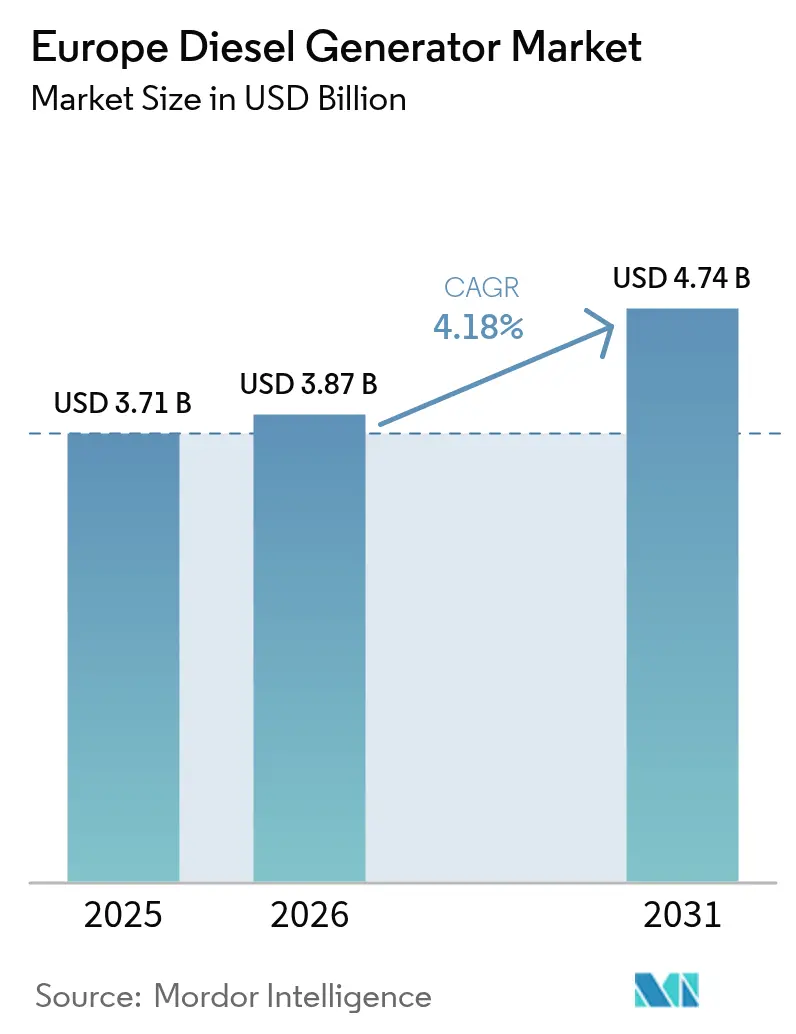
Le marché des générateurs diesel en Europe devrait croître de 3,71 milliards USD en 2025 à 3,87 milliards USD en 2026 et atteindre 4,74 milliards USD d'ici 2031, à un TCAC de 4,18 % sur la période 2026-2031.
Les préoccupations liées à la fiabilité du réseau électrique, les règles de résilience liées à l'OTAN et l'essor de la construction de centres de données constituent les principaux catalyseurs de la demande. Les unités de secours dominent le chiffre d'affaires de 2024, mais l'adoption croissante des microréseaux stimule les ventes d'alimentation principale et allonge les cycles d'utilisation. La pénétration de la location de générateurs continue de s'étendre, les entrepreneurs préférant des parcs à usage payant qui associent des groupes électrogènes diesel de niveau V à des modules de batteries, réduisant ainsi les factures de carburant et le bruit. Les fabricants de moteurs historiques mettent à niveau leurs gammes de produits pour la compatibilité avec l'HVO100 afin de défendre leurs parts de marché tout en respectant les prochains plafonds d'émissions de niveau VI. Les vents contraires structurels proviennent de batteries moins chères et de réglementations strictes sur les gaz d'échappement, mais les systèmes hybrides diesel-batterie en atténuent l'impact.
Principales conclusions du rapport
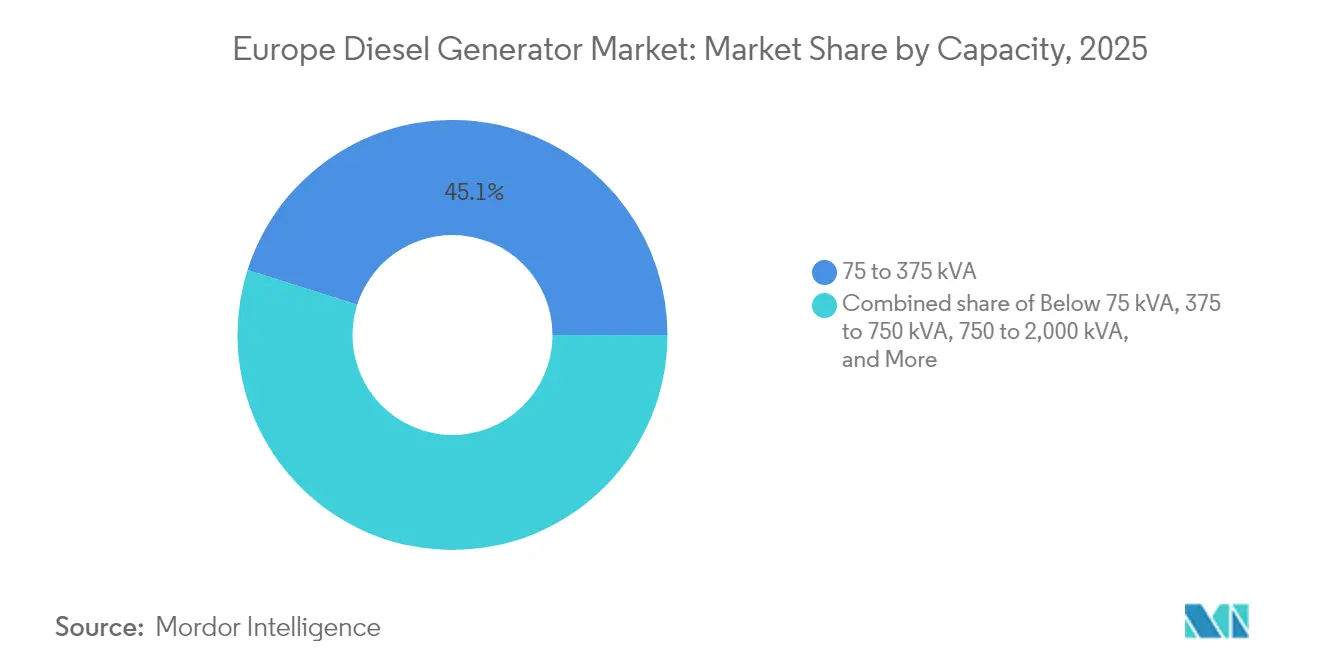
- Par capacité, le segment 75 à 375 kVA a représenté 45,12 % de la part de marché des générateurs diesel en Europe en 2025 ; la catégorie 375 à 750 kVA devrait se développer à un TCAC de 6,80 % jusqu'en 2031.
- Par application, les systèmes de secours et de sauvegarde ont capté 68,25 % du chiffre d'affaires en 2025, tandis que les applications d'alimentation principale et continue croissent à un TCAC de 6,52 % jusqu'en 2031.
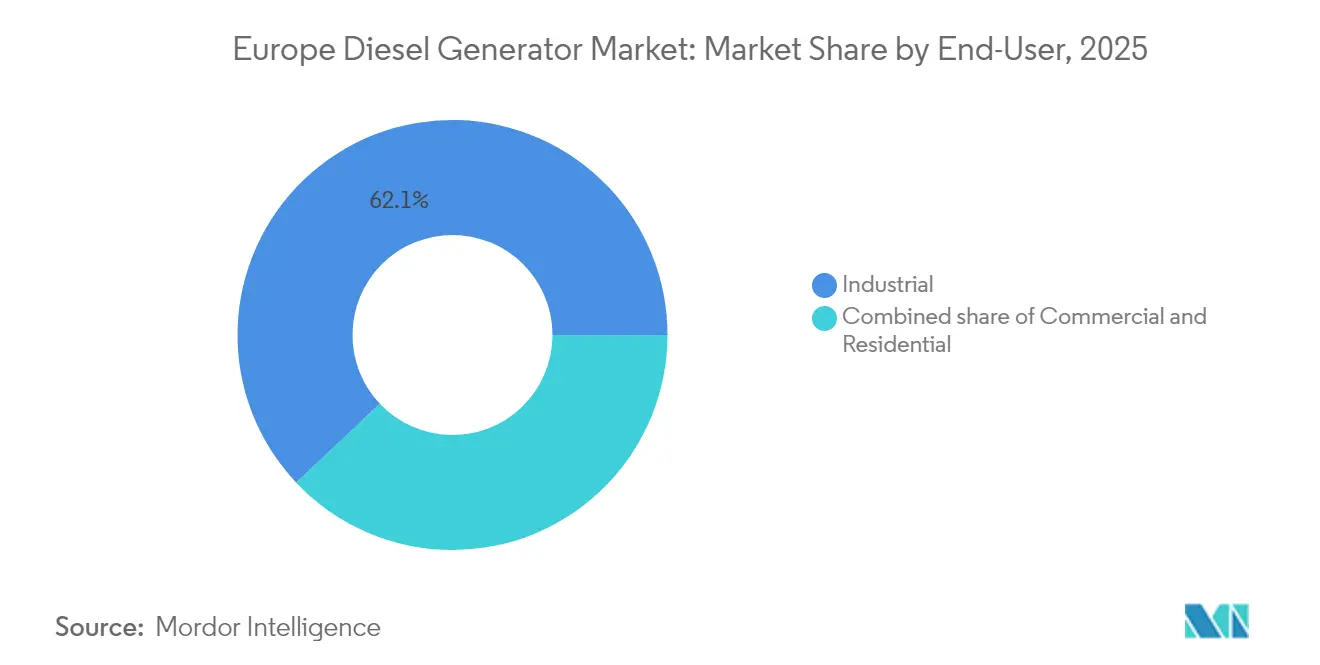
- Par utilisateur final, les installations industrielles ont représenté 62,05 % de la demande en 2025 ; les déploiements commerciaux progressent à un TCAC de 6,98 % sur la période de prévision.
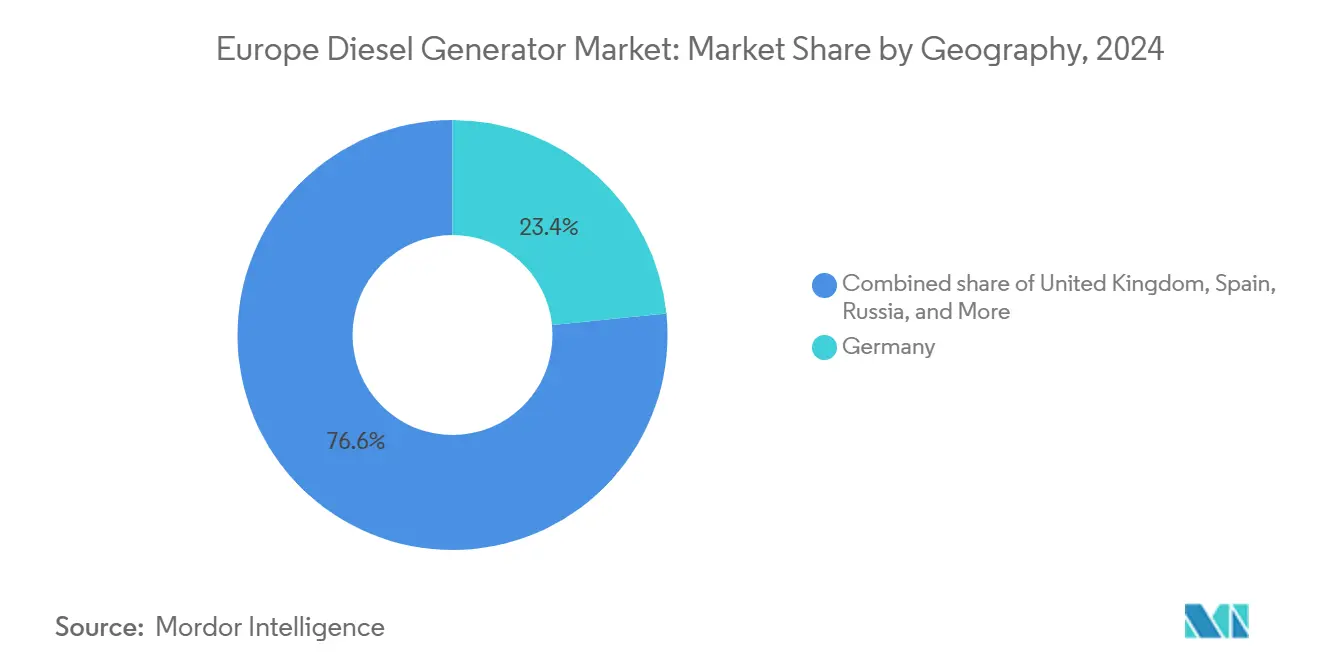
- Par géographie, l'Allemagne est en tête avec 23,10 % du chiffre d'affaires en 2025, tandis que la Russie affiche le TCAC le plus élevé à 6,32 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des générateurs diesel en Europe
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la demande en alimentation de secours liée aux pannes de réseau | +1.2% | Allemagne, Royaume-Uni, pays nordiques, avec répercussions sur la France et le Benelux | Court terme (≤ 2 ans) |
| Expansion des capacités industrielles et commerciales | +0.9% | Allemagne, France, Italie, Espagne, Pologne | Moyen terme (2 à 4 ans) |
| Croissance de l'écosystème de location de générateurs | +0.7% | Royaume-Uni, Allemagne, France, Benelux, pays nordiques | Moyen terme (2 à 4 ans) |
| Vague de modernisation vers le niveau V (2027-2029) | +0.6% | Pays de l'UE-27, avec le taux d'adoption le plus élevé en Allemagne, en France et aux Pays-Bas | Long terme (≥ 4 ans) |
| Stocks énergétiques de sécurité de l'OTAN | +0.4% | États membres de l'OTAN, concentrés en Allemagne, en Pologne, dans les pays baltes et au Royaume-Uni | Moyen terme (2 à 4 ans) |
| Adoption des systèmes de sauvegarde résidentiels (moins de 75 kVA) | +0.3% | Espagne, Italie, France rurale, Grèce, avec une pénétration urbaine limitée | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande en alimentation de secours liée aux pannes de réseau électrique
Quatorze États membres font face à des déficits de capacité dans les perspectives hivernales 2024-2025, ce qui incite les hôpitaux, les centres de données et les tours de télécommunications à se procurer de nouveaux groupes de secours.(1)Réseau européen des gestionnaires de réseaux de transport d'électricité, "Winter Outlook 2024-2025", entsoe.eu Le Royaume-Uni à lui seul a installé 1 200 unités de sauvegarde hospitalières en 2024 pour satisfaire à une règle d'autonomie de 72 heures.(2)NHS England, "Resilience Standards for Healthcare Facilities", england.nhs.uk Après le sabotage du câble en mer Baltique, des groupes électrogènes mobiles ont été déployés vers des sites cellulaires distants autrefois alimentés uniquement par le réseau, illustrant comment les menaces à la sécurité se traduisent immédiatement en commandes d'équipements. Les fabricants ont répondu avec des commutateurs de transfert automatique démarrant en dix secondes pour protéger les charges critiques. Cette hausse maintient le marché des générateurs diesel en Europe au premier plan de la planification des alimentations de secours d'urgence sur l'ensemble du continent.
Expansion des capacités industrielles et commerciales
Les nouvelles usines de semi-conducteurs, les tours à usage mixte et les centres logistiques nécessitent des systèmes de contingence de plusieurs mégawatts que les réseaux conventionnels ne peuvent pas toujours garantir.(3)Intel Corporation, "Magdeburg Semiconductor Fab Investment", intel.com Chaque salle blanche en fonctionnement étant valorisée à plusieurs millions, les chutes de tension sont intolérables, de sorte que les promoteurs prévoient des baies diesel redondantes dès la conception. Les tours de grande hauteur à Paris et à Milan pré-installent de même des groupes de 200 à 500 kVA pour garantir le fonctionnement des ascenseurs et de la climatisation. Comme ces projets ancrent une demande à long terme, le marché des générateurs diesel en Europe bénéficie de flux de revenus durables, même si les profils d'exploitation évoluent vers une utilisation hybride.
Croissance de l'écosystème de location de générateurs
La pénétration de la location a atteint 38 % en 2024, en hausse de sept points de pourcentage depuis 2020.(4)Association européenne de location, "Rapport sur le marché de la location 2024", erarental.org Aggreko a augmenté ses ventes d'alimentation temporaire en Europe de 14 % en associant des unités de niveau V à des batteries qui réduisent la consommation de carburant de 30 %, une approche bien accueillie sur les sites d'éoliennes espagnoles. La flotte hybride d'Atlas Copco suit le même modèle, ciblant des projets d'une durée de plusieurs semaines plutôt que de quelques jours. Les modèles d'exploitation en charges opérationnelles s'adaptent aux budgets de construction serrés et évitent les démarches administratives liées à la conformité aux émissions, ce qui renforce la fidélisation au marché.
Vague de modernisation vers le niveau V
Le règlement UE 2016/1628 fixe une échéance en janvier 2027 pour les nouveaux groupes électrogènes conformes au niveau V et en 2029 pour les parcs de location. Les kits de modernisation dont le prix est compris entre 8 000 et 15 000 EUR incitent les propriétaires à opter pour un remplacement anticipé, ce qui gonfle les carnets de commandes des équipementiers jusqu'à 18 mois de délai. Les fabricants proposant un traitement des gaz d'échappement prêt à l'emploi bénéficient d'un pouvoir de fixation des prix évident. Cette vague de modernisation devrait soutenir le marché des générateurs diesel en Europe jusqu'à la fin de la décennie.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déplacement par les énergies renouvelables et le stockage | -0.8% | Allemagne, Royaume-Uni, Espagne, Danemark, Pays-Bas | Moyen terme (2 à 4 ans) |
| Normes d'émissions UE plus strictes niveau V/VI | -0.5% | Pays de l'UE-27, avec les coûts de conformité les plus élevés dans les zones urbaines d'Allemagne, de France et d'Italie | Long terme (≥ 4 ans) |
| Transition vers les biocarburants/carburants électroniques et les microréseaux hybrides | -0.3% | Suède, Finlande, Pays-Bas, Danemark, Allemagne | Moyen terme (2 à 4 ans) |
| Interdictions de bruit urbain (>90 dB) | -0.2% | Centres urbains en Allemagne, en France, en Italie, au Royaume-Uni, en Espagne et aux Pays-Bas | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Déplacement par les énergies renouvelables et le stockage
Les installations de stockage d'énergie par batterie ont atteint 9,2 GW en 2024, les systèmes à décharge de 4 heures supplantant désormais les coûts variables du diesel dans de nombreux marchés. Les centres de données de Francfort et d'Amsterdam ont réduit le temps de fonctionnement des groupes électrogènes jusqu'à 70 % en transférant les courtes coupures vers des batteries lithium-ion. Les utilisateurs résidentiels et les petits utilisateurs commerciaux disposant de capacités inférieures à 200 kVA adoptent le solaire en toiture associé à des batteries, réduisant la demande en diesel portable. La baisse des prix en dessous de 150 EUR par mégawattheure accentue la pression sur les groupes de secours traditionnels. Néanmoins, le diesel reste le seul choix économique pour les pannes de plusieurs jours, ce qui préserve une base de référence pour le marché des générateurs diesel en Europe.
Normes d'émissions UE plus strictes - niveau V/VI
Les règles du niveau VI proposées pour 2028 abaisseront les limites d'oxydes d'azote à 0,4 g/kWh et imposeront des essais en conditions réelles. La conformité ajoute entre 12 000 et 20 000 EUR par unité, ce qui dresse des obstacles pour les petits propriétaires. Les ordonnances acoustiques dans les grandes villes exigent également des enceintes, ce qui peut augmenter les coûts de projet jusqu'à 25 %. Ces contraintes accélèrent l'intérêt pour les carburants de substitution HVO, qui réduisent les particules de 80 % sans modification matérielle. Bien que ces règles modèrent la croissance, elles accélèrent également la transition vers des modèles hybrides haut de gamme et des modèles prêts pour les biocarburants, soutenant la valeur sur le marché des générateurs diesel en Europe.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par capacité : le segment intermédiaire en tête tandis que la haute puissance prend de l'élan
Le segment 75 à 375 kVA a représenté 45,12 % du chiffre d'affaires de 2025, grâce à une forte adoption dans les chaînes de distribution et les stations d'épuration municipales. Les parcs de location privilégient également cette gamme car elle offre un bon équilibre entre le poids de transport et l'efficacité énergétique. Les groupes de moins de 75 kVA restent courants sur les chantiers, mais ils font face à la substitution par des combinaisons solaire-batterie dans les marchés subventionnés. Les unités de plus de 750 kVA servent les raffineries de pétrole et les mines dépourvues d'alimentations de réseau économiques, avec des modules conteneurisés de Wärtsilä livrant des blocs de 20 MW dans des sites arctiques.
La demande hybride se concentre sur la plage 150 à 300 kVA, où les batteries lissent les pics de charge et réduisent la consommation de carburant d'environ un tiers. Les règles du niveau V accélèrent le renouvellement dans le segment 200 à 500 kVA, car les moteurs antérieurs à 2019 s'avèrent trop coûteux à moderniser. Ces mécanismes soutiennent ensemble un volume soutenu dans ce segment central du marché des générateurs diesel en Europe.
Note: Parts de segment de tous les segments individuels disponibles lors de l'achat du rapport


Par application : le secours domine mais l'alimentation principale s'accélère
Les systèmes de secours ont représenté 68,25 % des ventes de 2025, notamment dans les centres de données et les hôpitaux où un démarrage en 10 secondes et une autonomie de 72 heures sont obligatoires. Les coupures courtes se réorientent vers les batteries, mais le diesel reste l'ancrage de la conformité. L'écrêtage de pointe représente une modeste part de 7,00 %, mais les tarifs de puissance souscrite supérieurs à 100 EUR par kW par mois en Allemagne encouragent les usines à faire fonctionner les générateurs durant les pointes du réseau.
Les unités d'alimentation principale, qui représentent seulement 24,75 % du total en 2025, devraient croître de 6,52 % par an grâce aux microréseaux sur les îles et dans les mines isolées. Les équipementiers certifient désormais les moteurs pour l'HVO100 afin de répondre aux objectifs carbone de ces sites. Ces évolutions élargissent la palette opérationnelle et augmentent la taille du marché des générateurs diesel en Europe selon divers profils d'utilisation.
Par utilisateur final : la part industrielle se maintient tandis que la part commerciale augmente
Les installations industrielles ont consommé 62,05 % des groupes électrogènes en 2025, ancrées par des obligations légales de sauvegarde pour les installations à forte charge. Les exploitants du ciment, de l'acier et de la chimie considèrent la fiabilité du diesel comme non négociable.
Les projets commerciaux affichent le taux de croissance le plus rapide à 6,98 %, portés par les centres de données hyperscales à Francfort, Amsterdam et Dublin. Les hôpitaux, les tours de télécommunications et les sites 5G constituent des vents porteurs supplémentaires sur le marché des générateurs diesel en Europe.
Note: Parts de segment de tous les segments individuels disponibles lors de l'achat du rapport
Analyse géographique
L'Allemagne a fourni 23,10 % du chiffre d'affaires de 2025 grâce à sa base manufacturière fortement exportatrice et à des obligations strictes de sauvegarde selon les codes de réseau. La seule usine de semi-conducteurs de Magdeburg d'Intel, d'une valeur de 30 milliards EUR, a réservé des contingences de plusieurs mégawatts pour éviter les pertes de plaquettes. Les centres de données de Francfort ont ajouté 450 MW de capacité de secours la même année. Une pénétration des énergies renouvelables supérieure à 55 % accroît le risque d'intermittence, maintenant le diesel ancré même si la capacité des batteries augmente.
La Russie devrait afficher le TCAC le plus élevé à 6,32 % jusqu'en 2031, les sanctions stimulant l'autosuffisance énergétique et l'électrification des champs pétroliers, favorisant un approvisionnement localisé en moteurs. Les marques nationales comblent les lacunes laissées par les contrôles à l'exportation, tandis que les projets pétroliers arctiques commandent des groupes électrogènes conteneurisés adaptés aux grands froids.
Le Royaume-Uni représente 16,00 % des dépenses de 2025, porté par les centres de colocation de Londres et de Manchester avec des garanties de disponibilité à 99,99 %. La France s'appuie sur des groupes de secours lors des cycles de maintenance des réacteurs, soutenant la demande régionale près de Lyon et de Marseille. L'Italie et l'Espagne représentent ensemble 19,00 % de la part, où la reprise du tourisme et de la construction stimule les locations portables. Les pays nordiques détiennent 11,00 % grâce aux mines hors réseau et aux microréseaux insulaires qui s'appuient sur des filets de sécurité diesel. Le Benelux affiche une croissance de 8 % dans les centres de données et la logistique près de Rotterdam et d'Amsterdam. Les marchés restants d'Europe centrale et orientale progressent de 5,8 % par an grâce aux fonds de l'UE et au déploiement de la 5G qui soutient les besoins de sauvegarde des tours.
Note: Parts de segment de tous les segments individuels disponibles lors de l'achat du rapport
Paysage réglementaire
Le règlement UE 2016/1628 constitue la base du régime d'émissions pour les moteurs diesel utilisés dans les engins mobiles non routiers (NRMM), qui inclut de nombreux groupes électrogènes portables et mobiles vendus dans l'UE-27. Ce règlement exige la conformité Stage V et une homologation UE délivrée par une autorité désignée d'un État membre avant que les moteurs puissent être mis sur le marché de l'UE, poussant les fabricants d'équipement d'origine et les propriétaires de flottes vers des filtres à particules diesel et des systèmes SCR intégrés dans les classes de puissance supérieure.
Les installations de groupes électrogènes stationnaires intégrées de façon permanente aux bâtiments échappent généralement à la voie NRMM et sont plutôt soumises à des autorisations locales en matière de qualité de l'air et à des obligations plus larges de politique produit de l'UE. Parallèlement, le règlement (UE) 2024/1781 (règlement sur l'écoconception des produits durables) a remplacé le cadre de l'ancienne directive sur l'écoconception et élargit la boîte à outils de l'UE relative aux exigences de produits durables, renforçant la pression sur les fabricants et les acheteurs pour documenter des configurations conformes et des attributs liés au cycle de vie en parallèle des performances en matière d'émissions.
Paysage concurrentiel
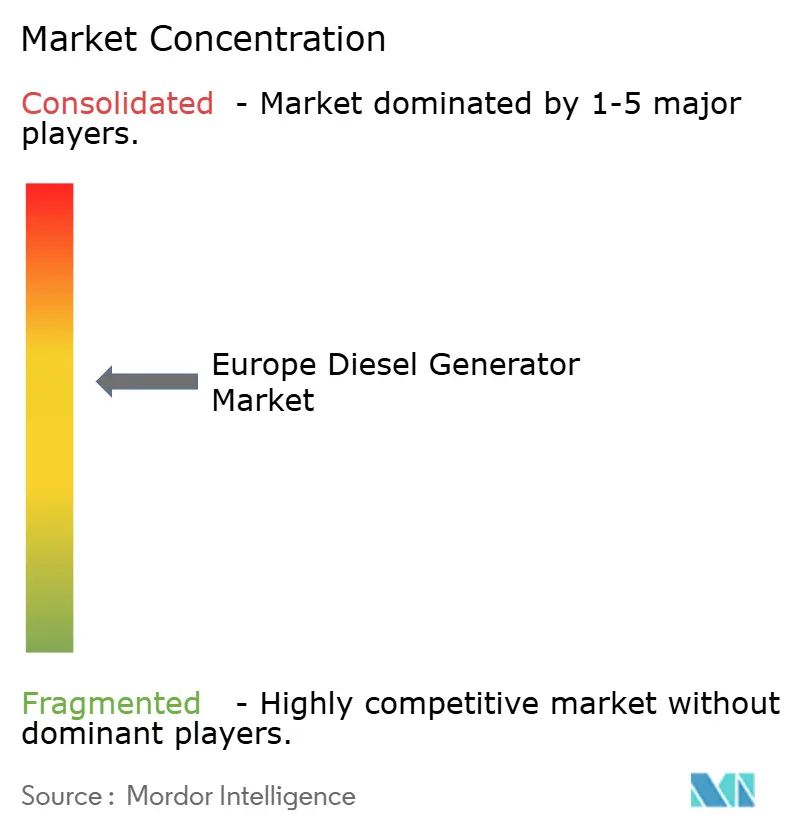
Les cinq premiers fournisseurs, Caterpillar, Cummins, Rolls-Royce Power Systems, Kohler-SDMO et Aggreko, ont collectivement détenu environ 48 % du chiffre d'affaires en 2024, indiquant une concentration modérée. Chacun investit dans des moteurs de niveau V et la certification HVO pour se conformer aux réglementations de l'UE, tout en commercialisant des ensembles hybrides qui réduisent le temps de fonctionnement de 30 % dans les zones urbaines. Aggreko et Atlas Copco augmentent leur part en associant le stockage aux locations, une offre qui sous-coûte la propriété pour les travaux de plusieurs semaines.
La course technologique est centrée sur la conformité aux émissions et les diagnostics numériques. La suite de diagnostics connectés de Cummins surveille 12 000 groupes électrogènes européens pour la maintenance prédictive, réduisant les pannes non planifiées. Rolls-Royce promeut les systèmes hybrides MTU EnergyPack auprès des hôpitaux et des tours de télécommunications, avec un plafond de niveau sonore de 90 dB.
Les challengers tels qu'AKSA et Pramac ciblent les segments sensibles aux prix avec des groupes de niveau V dont le prix est jusqu'à 20 % inférieur à celui de leurs concurrents occidentaux. Les règles anticipées du niveau VI devraient creuser les écarts de coûts de conformité et pourraient stimuler une consolidation supplémentaire au sein du marché des générateurs diesel en Europe.
Leaders du secteur des générateurs diesel en Europe
Caterpillar Inc
Cummins Inc
Rolls-Royce Power Systems (MTU)
Kohler-SDMO
Aggreko PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'hybridation et la disponibilité de solutions de substitution à faible teneur en carbone transforment la pression réglementaire en un cycle de renouvellement, en particulier pour les flottes soumises à l'application du Stage V et aux contraintes de bruit urbain. La pénétration de la location (38 % en 2024 selon l'European Rental Association) et la préférence des entrepreneurs pour des groupes diesel Stage V couplés à des modules batterie créent un espace disponible pour les fabricants d'équipement d'origine et les intégrateurs capables de proposer des solutions conteneurisées, clés en main, avec surveillance numérique, en cohérence avec l'évolution du marché vers l'énergie temporaire payée à l'usage plutôt que la pleine propriété.
Les mesures de sécurité énergétique façonnent également le comportement d'achat autour de la disponibilité du carburant et de l'autonomie de secours. En avril 2026, la Commission européenne a présenté le plan AccelerateEU visant à coordonner les approvisionnements d'urgence en kérosène et en diesel en cas de perturbation de l'approvisionnement, tandis que les pays de l'UE maintiennent des stocks pétroliers d'urgence équivalant à au moins 90 jours d'importations nettes ; ce contexte politique soutient la demande pour des systèmes de secours capables de démontrer une planification de la sécurité d'approvisionnement en carburant et un fonctionnement fiable sur plusieurs jours lorsque les batteries seules ne suffisent pas à couvrir des coupures prolongées. Au niveau de l'interface réseau, les travaux autour du NC RfG 2.0 et des feuilles de route relatives au grid-forming mettent en évidence une voie permettant aux commandes de groupes électrogènes et aux architectures de micro-réseaux de dépasser les cas d'usage de simple veille, créant des opportunités pour les fournisseurs qui associent le diesel à l'électronique de puissance et aux mises à niveau de commande pour les sites critiques.
Développements récents du secteur
- Juin 2026 : Cummins Power Generation a élargi son portefeuille de groupes électrogènes haute puissance aux marchés 50 Hz, y compris l'Europe, en utilisant la plateforme moteur QSK78. Cette initiative vise les applications de charges critiques de grande taille et d'infrastructures où l'empreinte et la rapidité de mise en service influencent la sélection des projets. Elle accroît également la pression concurrentielle sur les segments de capacité supérieure à mesure que les acheteurs européens se standardisent sur des solutions conformes et à haute densité.
- Avril 2025 : Rolls-Royce a signé un accord-cadre de cinq ans avec AVK au Royaume-Uni pour garantir une capacité de production pour les groupes électrogènes de secours mtu Series 4000. Cet accord formalise l'allocation de capacité pour les projets d'alimentation de secours et renforce la sécurité d'approvisionnement pour les intégrateurs desservant les centres de données et autres installations critiques. La réservation de créneaux de production favorise des délais de livraison plus courts et réduit les risques liés au déploiement multi-sites qui exigent des plateformes de groupes électrogènes identiques.
- Novembre 2024 : Cummins a lancé une approche de propriété unifiée pour ses offres de groupes électrogènes Marine et Onan sous la marque Cummins. Cette consolidation simplifie l'approvisionnement et le support après-vente pour les clients exploitant des flottes mixtes et des sites multi-applications. Elle favorise également une offre de services plus intégrée susceptible d'influencer les coûts sur le cycle de vie dans les déploiements européens fortement axés sur le secours.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre les revenus générés par les groupes électrogènes diesel vendus et déployés en Europe pour des besoins de secours, de puissance principale ou de délestage de pointe, y compris l'ensemble alternateur et moteur qui constitue le groupe électrogène.
Exclusions du périmètre : nous excluons les groupes électrogènes au gaz naturel, à essence et exclusivement hybrides, et nous excluons également les revenus liés uniquement aux services (contrats de maintenance, pièces détachées et location) sauf s'ils sont intégrés à une vente de groupe électrogène.
Aperçu de la segmentation
- Par capacité (kVA)
- Moins de 75 kVA
- 75 à 375 kVA
- 375 à 750 kVA
- 750 à 2 000 kVA
- Plus de 2 000 kVA
- Par application
- Alimentation de secours/de sauvegarde
- Alimentation principale/continue
- Écrêtage de pointe/gestion de charge
- Par utilisateur final
- Résidentiel
- Commercial
- Industriel
- Par géographie
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Russie
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour définir le cadre du marché, construire le mix pays, et tester la robustesse des moteurs de demande qui influencent généralement les achats de groupes électrogènes. Nous avons examiné des signaux publics sur la fiabilité de l'alimentation électrique et des statistiques énergétiques, puis les avons mis en correspondance avec des indicateurs d'activité de construction et industrielle influençant l'achat d'alimentation de secours.
Les sources publiques et officielles utilisées pour ce marché comprenaient des références telles qu'Eurostat (production industrielle et activité de construction), ENTSO-E (contexte du système électrique), la Commission européenne et les agences nationales de l'énergie (orientation politique et en matière d'émissions), ainsi que les offices statistiques nationaux des principaux pays. Nous avons également utilisé les rapports annuels d'entreprises, les présentations aux investisseurs et une couverture de presse fiable pour confirmer le positionnement des produits, les circuits de distribution et l'orientation des prix, et nous avons complété cela par des abonnements payants pour les données financières et l'intelligence d'entreprise, les actualités et données financières, ainsi qu'un suivi sélectif des appels d'offres le cas échéant. Les sources documentaires listées ici sont illustratives et non exhaustives, et d'autres documents ont également été utilisés pour collecter des données, valider les résultats et clarifier les hypothèses.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour confirmer la part réelle de la demande diesel au sein de la demande globale de groupes électrogènes en Europe, et pour valider les fourchettes de prix typiques par plage de kVA et par application. Nous avons échangé avec un ensemble de fabricants, assembleurs, distributeurs, parties prenantes des canaux EPC et location, ainsi que des utilisateurs finaux dans des installations commerciales, des sites industriels et des infrastructures publiques, avec une couverture équilibrée entre les principales sous-régions européennes afin que les hypothèses finales ne dépendent pas du cycle d'un seul pays.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 37 % | Dirigeants (CXO) : 13 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 29 % |
| Acteurs plus petits : 14 % | Managers : 58 % |
Dimensionnement et prévisions du marché
Le dimensionnement débute par une construction descendante où les bassins de demande au niveau national sont reconstitués à partir du contexte de fiabilité de l'alimentation électrique, de l'activité de construction et d'infrastructures, et du besoin lié au parc installé pour le secours et l'alimentation principale dans les sites critiques. Les totaux sont ensuite vérifiés à l'aide d'approximations ascendantes sélectives, telles que le prix échantillonné par kVA selon la tranche de capacité multiplié par des proxys estimés de mouvements d'unités issus des échanges avec les canaux de distribution, ce qui permet ensuite d'ajuster les valeurs aberrantes.
Les principales données suivies dans le modèle comprennent la répartition par plages de kVA (inférieure à 75 kVA, 75-350 kVA, et supérieure à 350 kVA), le mix d'applications (secours par rapport à alimentation principale et délestage de pointe), et le poids des utilisateurs finaux entre acheteurs résidentiels, commerciaux et industriels. Nous surveillons également les signaux d'activité liés aux autorisations et à la construction, les thèmes de fréquence des perturbations réseau évoqués par les acheteurs, et les contraintes d'achat liées aux émissions susceptibles de déplacer la demande vers des unités conformes plus récentes et de modifier les prix de vente moyens. Les prévisions sont construites par analyse de scénarios, où le scénario de base s'appuie sur les tendances attendues de l'activité de construction et industrielle, puis est ajusté à l'aide des retours primaires sur les délais de livraison, l'escalade des prix et les cycles de remplacement. Lorsque la visibilité ascendante est inégale dans les pays plus petits, les écarts sont traités en appliquant des multiplicateurs pays validés, liés aux indicateurs d'activité et à la couverture du réseau de distributeurs.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation entre des signaux indépendants, puis examinés pour détecter des écarts inhabituels par pays, tranche de kVA et application avant validation finale. Nous comparons les dépenses implicites par type de site actif, le rythme des changements de dépenses d'investissement industrielles, et la logique de progression des prix afin que le total ne s'écarte pas de ce que décrivent les acheteurs et les canaux de distribution.
Les anomalies déclenchent des vérifications supplémentaires concernant le calendrier de conversion des devises, les effets ponctuels de projets, et les pondérations par pays, suivies de nouveaux contacts ciblés avec les contributeurs si nécessaire. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et une révision finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente possible.
Comparaison du dimensionnement du marché européen des groupes électrogènes diesel de Mordor Intelligence avec d'autres estimations publiées
Les chiffres publiés pour ce marché diffèrent souvent car le périmètre peut varier entre les groupes électrogènes diesel uniquement et les groupes électrogènes au sens large, et parce que certaines estimations mélangent les ventes avec la location ou les revenus de services. Les différences proviennent également de la manière dont les pays sont comptabilisés au sein de l'Europe et de la façon dont les taux de change et l'inflation sont appliqués pour l'année de référence.
L'écart principal provient du fait que les groupes électrogènes non diesel et les flottes de location soient inclus ou non. Mordor Intelligence ne comptabilise que les revenus des groupes électrogènes diesel vendus en Europe par tranche de capacité et par utilisateur final, puis recoupe les totaux par pays à l'aide du mix d'applications secours, alimentation principale et délestage de pointe.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,71 milliards USD (2025) | |
| Revue sectorielle A | 8,00 milliards USD (2025) | Utilise un périmètre plus large de groupes électrogènes pouvant inclure des types non diesel et pouvant également intégrer des revenus de groupes électrogènes indépendants et orientés location, ce qui augmente les totaux par rapport aux ventes diesel uniquement. |
| Bulletin de marché B | 5,69 milliards USD (2024) | S'appuie sur une année de référence différente et semble appliquer une définition plus large des groupes électrogènes diesel en Europe avec une hypothèse plus rapide de cycle de prix et de remplacement, tandis que le calendrier de conversion des devises n'est pas clairement précisé. |
L'écart observé dans le tableau s'explique en grande partie par ce qui est comptabilisé comme faisant partie du marché et par la manière dont l'année de référence est traitée en termes de tarification et de conversion des devises. En limitant les inclusions aux ventes de groupes électrogènes diesel, et en vérifiant les totaux par rapport aux répartitions de capacité et d'application reconnues par les acheteurs, la taille finale du marché reste traçable à des données claires et à des étapes reproductibles.


Questions clés répondues dans le rapport
Quelle est la valeur actuelle du marché des générateurs diesel en Europe ?
La taille du marché des générateurs diesel en Europe était de 3,87 milliards USD en 2026 et devrait atteindre 4,74 milliards USD d'ici 2031.
Quelle gamme de capacité se vend le plus en Europe ?
Les groupes électrogènes de 75 à 375 kVA ont dominé le chiffre d'affaires de 2025, représentant une part de 45,12 % grâce à une forte demande des chaînes de distribution et des usines de taille moyenne.
Pourquoi les générateurs diesel de location gagnent-ils en popularité ?
Les parcs de location permettent aux utilisateurs d'éviter les dépenses en capital et les démarches administratives liées à la conformité aux émissions, tandis que les nouveaux modèles hybrides réduisent la consommation de carburant d'environ 30 %.
Comment les règles du niveau VI affecteront-elles les acheteurs ?
Le niveau VI imposera des systèmes de post-traitement coûteux à partir de 2028, ajoutant jusqu'à 20 000 EUR par unité et accélérant le renouvellement des parcs vers des modèles conformes ou hybrides.
Quels carburants constituent des alternatives émergentes au diesel conventionnel ?
L'huile végétale hydrotraitée (HVO100) est la principale option de substitution directe, offrant jusqu'à 90 % de réduction des particules sans modification du moteur.
Quel pays devrait connaître la croissance la plus rapide jusqu'en 2031 ?
La Russie affiche le TCAC prévisionnel le plus élevé à 6,32 %, portée par l'infrastructure énergétique localisée et les besoins en électrification des champs pétroliers.
Dernière mise à jour de la page le:



