
Tamaño y Participación del Mercado Europeo de Máquinas Excavadoras de Cadenas
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
| Tamaño del Mercado (2026) | 19.91 Mil millones de dólares |
| Tamaño del Mercado (2031) | 26.24 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.67 % |
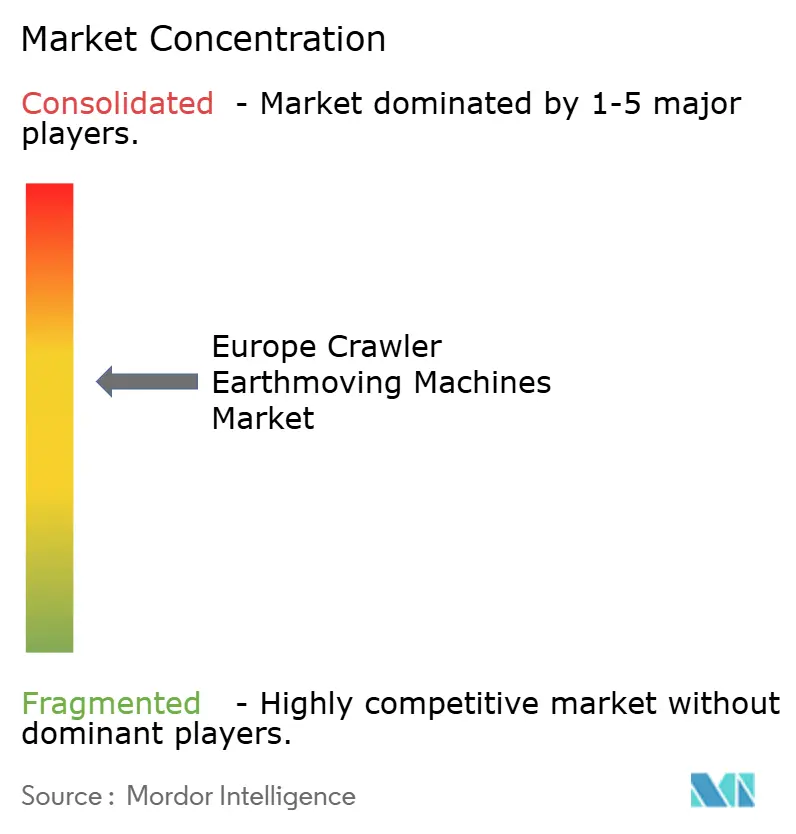
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado Europeo de Máquinas Excavadoras de Cadenas por Mordor Intelligence
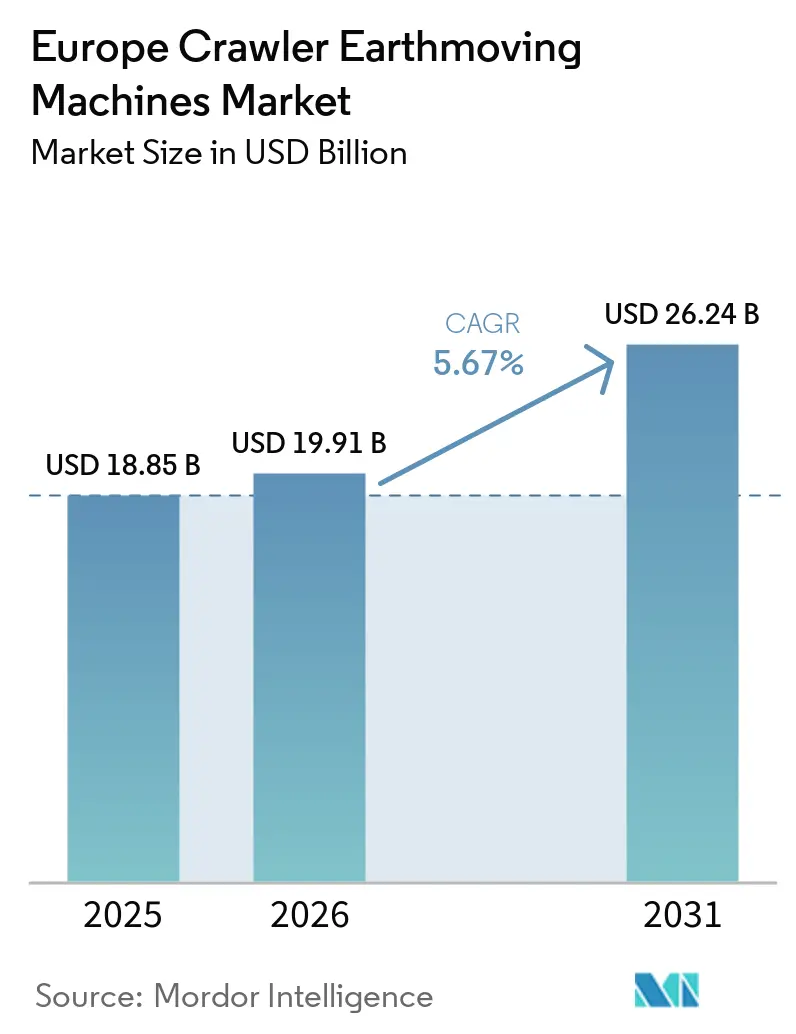
El tamaño del mercado europeo de máquinas de movimiento de tierra sobre orugas fue valorado en 18,85 mil millones de USD en 2025, se estima en 19,91 mil millones de USD en 2026 y se proyecta que alcance 26,24 mil millones de USD en 2031, creciendo a una CAGR del 5,67% desde 2026 hasta 2031. La trayectoria de crecimiento refleja un giro estructural desde la recuperación pospandémica hacia una inversión sostenida en infraestructura en Alemania, Francia, Polonia y la República Checa, con flotas de alquiler que amplían el acceso a unidades conformes con la Fase V y eléctricas. La renovación de flotas se acelera a medida que las máquinas anteriores a 2019 alcanzan el fin de su vida útil, mientras que los incentivos de electrificación, como el subsidio SSEB de los Países Bajos, reducen el costo total de propiedad de los modelos de cero emisiones. Las orugas de rango medio de 201-400 HP siguen siendo el caballo de batalla de las mejoras de carreteras y ferrocarriles, aunque los cargadores compactos sobre orugas registran las ganancias de volumen más rápidas a medida que las ciudades priorizan equipos con una huella inferior a 15 toneladas para demolición selectiva y obras de servicios públicos. Los lanzamientos de modelos con telemática integrada por parte de los fabricantes consolidan los flujos de ingresos posventa y acortan los ciclos de servicio, lo que permite a los contratistas reducir el tiempo de inactividad en casi la mitad y recortar el consumo de combustible en una cuarta parte.
Conclusiones Clave del Informe
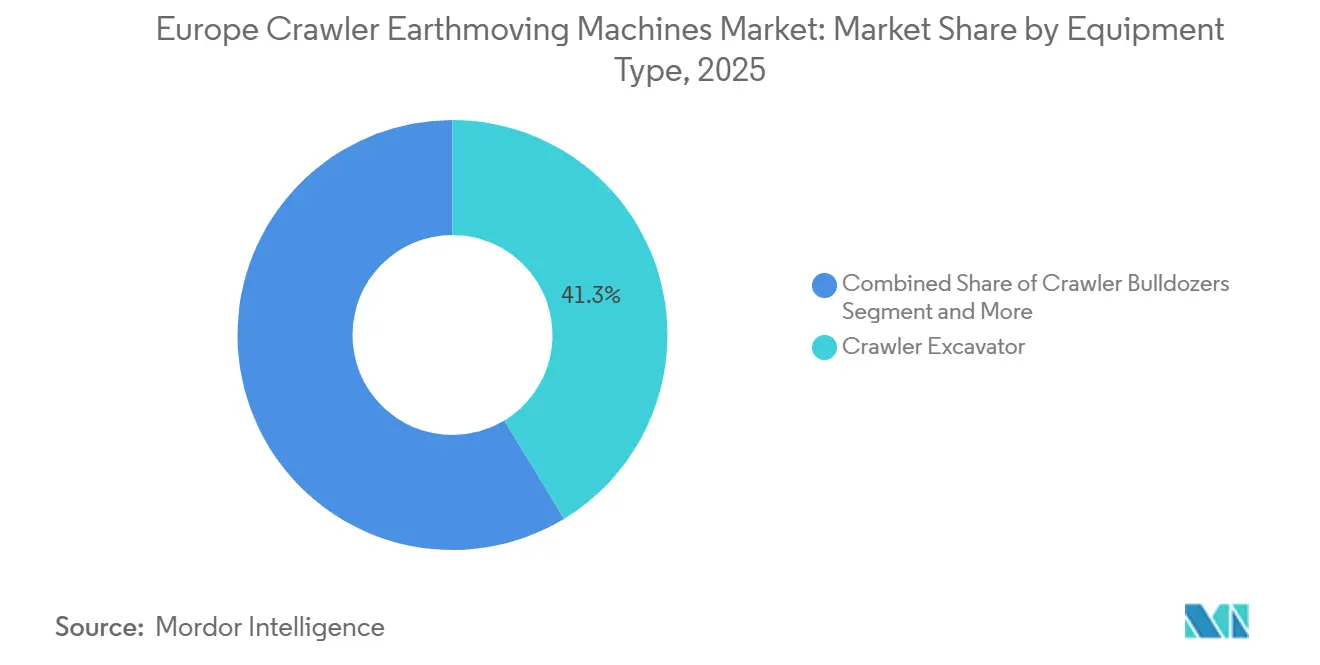
- Por tipo de equipo, las excavadoras sobre orugas lideraron con el 41,27% de la participación del mercado europeo de máquinas de movimiento de tierra sobre orugas en 2025, y se proyecta que los cargadores compactos sobre orugas se expandan a una CAGR del 5,69% entre 2026 y 2031.
- Por propulsión, las unidades de combustión interna representaron una participación del 77,83% en 2025, mientras que las orugas eléctricas e híbridas registraron la CAGR proyectada más alta del 5,73% hasta 2031.
- Por potencia del motor, la banda de 201-400 HP mantuvo una participación del 35,47% del tamaño del mercado europeo de máquinas de movimiento de tierra sobre orugas en 2025, mientras que las máquinas de menos de 100 HP avanzaron a una CAGR del 5,72% hasta 2031.
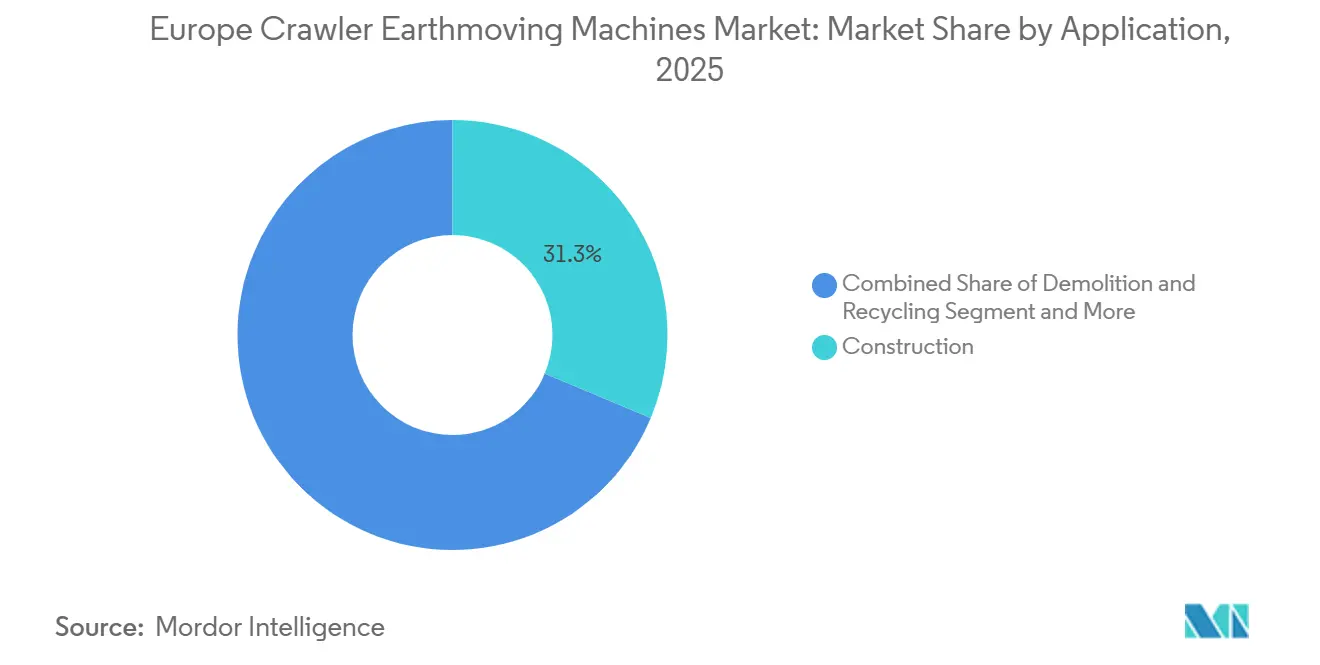
- Por aplicación, la construcción capturó una participación del 31,28% en 2025 y avanza a una CAGR del 5,77% hasta 2031.
- Por canal de distribución, los distribuidores autorizados retuvieron una participación del 45,47% en 2025, aunque el alquiler avanza a una CAGR del 5,79% hasta 2031.
- Por geografía, Alemania capturó una participación del 28,87% en 2025, mientras que el Reino Unido avanza a una CAGR del 6,73% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Europeo de Máquinas Excavadoras de Cadenas
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Estímulo al Sector de la Construcción a través del Fondo de Recuperación de la UE | +1.2% | Alemania, Francia, Polonia, República Checa, con efectos secundarios en Países Bajos, Bélgica, Austria | Mediano plazo (2 a 4 años) |
| Sustitución Acelerada de Flotas de Orugas Envejecidas | +0.9% | Global, con concentración en Europa Occidental (Alemania, Francia, Reino Unido, Italia, España) | Corto plazo (≤ 2 años) |
| Expansión de Flotas de Alquiler y Arrendamiento Impulsada por Estrategias de Contratistas con Activos Ligeros | +0.8% | Reino Unido, Alemania, Francia, países nórdicos, con expansión hacia Europa del Este | Largo plazo (≥ 4 años) |
| Incentivos de Fase V y Electrificación | +0.7% | Países Bajos, Alemania, países nórdicos (Suecia, Noruega, Finlandia), Francia | Mediano plazo (2 a 4 años) |
| Ahorros en Gastos Operativos mediante Gemelo Digital y Telemática | +0.5% | Núcleo de Europa Occidental (Alemania, Reino Unido, Francia, Países Bajos), adopción temprana en los países nórdicos | Largo plazo (≥ 4 años) |
| Auge de Proyectos de Deconstrucción y Demolición Circular | +0.4% | Centros urbanos de España, Francia, Bélgica, Alemania, República Checa, con influencia del mandato de toda la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Estímulo al Sector de la Construcción a través del Fondo de Recuperación de la UE
El Fondo Estratégico de Infraestructura de Alemania, con un presupuesto sustancial, ha asignado una parte significativa para redes de transporte hasta finales de la década. Esta medida está destinada a impulsar una demanda constante de excavadoras de mediana a gran potencia y bulldozers de alta potencia. Mientras tanto, Polonia está implementando una iniciativa a gran escala durante los próximos años, y la República Checa está avanzando en un importante esfuerzo de modernización, ambos amplían la oportunidad más hacia el este. Francia, a través de su iniciativa "France 2030", está destinando una financiación considerable, promoviendo la adopción de flotas de Fase V y eléctricas en las bulliciosas zonas urbanas. Mientras que las grandes excavadoras están cosechando los beneficios de los contratos de carreteras y ferrocarriles, los cargadores compactos sobre orugas están encontrando su nicho en las calles municipales. En Alemania, las tasas de utilización de alquiler de excavadoras de tamaño mediano han alcanzado niveles elevados, lo que indica una capacidad ajustada incluso cuando la producción de los fabricantes aumenta.
Sustitución Acelerada de Flotas de Orugas Envejecidas
En los últimos años, la aplicación de las regulaciones de Fase V creó un retraso de unidades previas al cumplimiento, que ahora superan sus ciclos de vida típicos. A mediados de la década de 2020, los volúmenes de subastas en el Reino Unido experimentaron un aumento notable, lo que pone de relieve una rápida rotación. Los contratistas occidentales optan por modelos con telemática integrada que se integran con los sistemas de planificación de recursos empresariales, logrando una reducción significativa del tiempo de inactividad. Por otro lado, las empresas de Europa del Este están extendiendo la vida útil de sus orugas Tier III-A. Están importando máquinas usadas de Alemania y Francia a precios reducidos. Esta estrategia no solo pospone la necesidad de comprar nuevas unidades, sino que también impulsa el mercado secundario.
Expansión de Flotas de Alquiler y Arrendamiento Impulsada por Estrategias de Contratistas con Activos Ligeros
El canal de distribución de alquiler, que mantiene una participación significativa de los envíos de orugas, está en rápido ascenso, proyectado para crecer a una tasa de crecimiento anual compuesta notable hasta 2031. Este auge está impulsado en gran medida por contratistas que reasignan capital hacia mano de obra y materiales en medio de una pronunciada escasez de habilidades. Empresas como Boels y Cramo están extendiendo la vida útil de su flota a varios años, aprovechando el análisis de telemática para optimizar el uso por unidad. Mientras tanto, las orugas eléctricas subsidiadas, que se desplazan entre varios proyectos a corto plazo, cuentan con una tasa de utilización considerablemente más alta que sus homólogos diésel de propiedad privada.
Incentivos de Fase V y Electrificación
Los motores de Fase V añaden entre EUR 15.000 y 25.000 (aproximadamente 17.542,88 a 29.238,12 USD) a las máquinas por encima de 130 kW, acelerando los cálculos del costo total de propiedad que ahora favorecen cada vez más a las orugas eléctricas. El programa SSEB de los Países Bajos compensa hasta EUR 90.000 (aproximadamente 105.241,05 USD) por unidad de cero emisiones. El ZX135-7EB de Hitachi y la serie PC20E de Komatsu ingresaron a las flotas de alquiler europeas durante 2025 [1]"Programa SSEB de Construcción de Cero Emisiones," Agencia Empresarial de los Países Bajos, rvo.nl. Sin embargo, la preparación de la red eléctrica se queda atrás: un estudio sueco muestra que cargar 15 máquinas pesadas puede sobrecargar las subestaciones regionales, poniendo de relieve la factura de actualización de la red de EUR 40 mil millones (46,78 mil millones de USD) que Europa debe cerrar antes de 2040.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado CAPEX Inicial y Crédito más Restrictivo | -0.6% | Europa del Este (Polonia, República Checa, Rumanía), Europa del Sur (España, Portugal, Grecia), pequeños contratistas en todas las regiones | Corto plazo (≤ 2 años) |
| Volatilidad en el Suministro de Materias Primas y Componentes | -0.5% | Global, con presión aguda en Alemania, Italia, Francia debido a las cuotas de importación de acero y la implementación del CBAM | Mediano plazo (2 a 4 años) |
| Costo de Propiedad de Flotas Diésel Vinculado a Criterios ESG | -0.4% | Europa Occidental (Alemania, Francia, Reino Unido, Países Bajos, países nórdicos) con estrictos mandatos de divulgación ESG | Mediano plazo (2-4 años) |
| Escasez de Carga Rápida para Orugas de Más de 20 Toneladas | -0.3% | Países nórdicos, Países Bajos, Alemania (primeros adoptantes de equipos eléctricos), centros urbanos con restricciones de red eléctrica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevado CAPEX Inicial y Crédito más Restrictivo
En Europa, una excavadora sobre orugas de Fase V de 20 toneladas tiene un precio dentro de un rango moderado. En contraste, su equivalente eléctrico es significativamente más caro. Esta disparidad de precios extiende el período de recuperación de la inversión para los compradores a varios años, especialmente cuando las tasas de política mantienen los diferenciales de financiación elevados. Además, los bancos en Polonia y la República Checa ahora exigen pagos iniciales sustancialmente más altos en comparación con la norma en Europa Occidental. Esto ha dado lugar a un panorama claramente diferenciado en dos niveles entre los compradores.
Volatilidad en el Suministro de Materias Primas y Componentes
A partir de marzo de 2026, los precios del acero laminado en caliente rondan los EUR 700 por tonelada, impulsados por el aumento de los precios del gas natural y la implementación del Mecanismo de Ajuste en Frontera por Carbono. Mientras tanto, los plazos de entrega de semiconductores han aumentado significativamente en comparación con las normas previas a la pandemia. Esta extensión ha alargado considerablemente las ventanas de entrega de los fabricantes y ha reducido los márgenes brutos de manera notable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo: Las Excavadoras Lideran, los Cargadores Compactos Surgen
Las excavadoras sobre orugas representaron el 41,27% del tamaño del mercado europeo de máquinas de movimiento de tierra sobre orugas en 2025, impulsadas por los proyectos de carreteras y ferrocarriles de Alemania y Polonia. Los cargadores compactos sobre orugas crecieron más rápido a una CAGR del 5,69%, atendiendo sitios urbanos reducidos y contratos de demolición selectiva. La densificación urbana favorece las máquinas de menos de 3 toneladas y menos de 1,5 metros de ancho que evitan las restricciones de congestión. Los bulldozers pesados y los cargadores sobre orugas siguen siendo indispensables en el desarrollo de canteras y la nivelación a gran escala, aunque en conjunto ocupan menos de una quinta parte de la demanda total. La electrificación remodela esta combinación: los cargadores con baterías de <50 kWh se alinean con el suministro en obra de 10 kW, mientras que las excavadoras de 30 toneladas siguen siendo de diésel hasta que la capacidad de la red se expanda.
Los primeros beneficios de la electrificación aparecen en las flotas de alquiler que prueban el ZX135-7EB de 13,5 toneladas de Hitachi y la serie PC E de 2-3,3 toneladas de Komatsu. Estas unidades reducen las facturas de energía en un 40% y cumplen las normas de obra de cero emisiones en Ámsterdam y Oslo. Las grandes excavadoras sirven a paquetes de obras civiles, pero deben adaptarse a los costos de postratamiento de Fase V que erosionan las ventajas del CAPEX diésel. Las orugas especiales, como las grúas, representan menos de una décima parte de los envíos, concentradas en el montaje de torres de parques eólicos y la instalación de tuberías, que fluctúan con los plazos de los proyectos energéticos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por Propulsión: El Motor de Combustión Interna Domina, la Electrificación se Acelera
Los motores de combustión interna comandaron una participación del 77,83% en 2025, anclados por la logística de combustible establecida y los ciclos de trabajo de ocho horas, pero las orugas eléctricas e híbridas registran una CAGR del 5,73% hasta 2031. Los subsidios de hasta EUR 90.000 (aproximadamente 105.252,7 USD) por unidad de cero emisiones en los Países Bajos comprimen el período de recuperación a cinco años.
Los sistemas híbridos salvan las brechas de infraestructura combinando motores diésel con motores regenerativos que reducen el consumo de combustible entre un 15 y un 20%. Sin embargo, los híbridos conllevan primas de entre EUR 50.000 y 80.000 (aproximadamente 58.471,7 a 93.554,8 USD) y la complejidad de un doble tren de potencia, por lo que su adopción se concentra entre las flotas que superan las 50 máquinas y que pueden distribuir los gastos de mantenimiento entre altas tasas de utilización.
Por Potencia del Motor: El Rango Medio Lidera, el Segmento Compacto Surge
Las orugas con una potencia de 201-400 HP representaron el 35,47% de los envíos de 2025, satisfaciendo las necesidades de potencia de las excavadoras de 20-30 toneladas en obras de carreteras. Las unidades de menos de 100 HP crecen más rápido a una CAGR del 5,72%, sincronizadas con la demanda de cargadores compactos en escuelas, hospitales y zanjas para telecomunicaciones, donde la baja presión sobre el suelo es crítica.
Las orugas de más de 400 HP representan menos del 15% del volumen y siguen siendo de diésel porque los paquetes de baterías superiores a 600 kWh siguen siendo poco prácticos. Las clases de rango medio se enfrentan a la presión de los eléctricos ágiles que se apropian de las tareas ligeras y de las orugas diésel pesadas que retienen las aplicaciones de excavación profunda.
Por Aplicación: La Construcción Domina, la Economía Circular Emerge
La construcción aseguró una participación del 31,28% en 2025 y marcará el ritmo del mercado europeo de máquinas de movimiento de tierra sobre orugas a una CAGR del 5,77% hasta 2031, anclada por el gasto en transporte de EUR 93 mil millones (aproximadamente 108,75 mil millones de USD) de Alemania y el impulso de descarbonización urbana de Francia. La demanda de minería y canteras crece más lentamente a medida que los obstáculos de permisos pesan sobre los nuevos yacimientos.
La deconstrucción avanza gracias a los mandatos de reciclaje de residuos de la UE, poniendo en el centro de atención a los eléctricos compactos con accesorios de precisión. Los contratistas de servicios públicos municipales y los paisajistas forman un segmento "otros" en crecimiento, interesados en orugas eléctricas de bajo ruido que operan dentro de los toques de queda residenciales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Canal de Distribución: Los Distribuidores Lideran, el Alquiler se Acelera
Los distribuidores autorizados retuvieron una participación del 45,47% en 2025, aunque el alquiler avanzó a una CAGR del 5,79% a medida que los contratistas aprovechan los modelos basados en la utilización para evitar los altos costos de financiación. Las ventas directas del fabricante sirven a los operadores de megaproyectos que compran flotas de más de 50 unidades, pero se estabilizan en aproximadamente una cuarta parte de la participación.
Las empresas de alquiler aprovechan los fondos de subsidios y trasladan unidades de Fase V o eléctricas de obra en obra, capturando beneficios del ciclo de vida en piezas, telemática y formación de operadores, mientras que los distribuidores responden con paquetes combinados de alquiler con opción a compra.
Análisis Geográfico
Alemania capturó una participación del 28,87% en 2025; la potencia de Europa está dispuesta a invertir fuertemente hasta finales de la década en corredores de transporte, favoreciendo excavadoras de mediana a gran potencia y bulldozers de alta potencia. Siguiendo de cerca, Francia asigna una financiación sustancial bajo su iniciativa "France 2030", destacando las flotas de cero emisiones para la renovación urbana en París. El Reino Unido registró ventas significativas de orugas a mediados de la década y avanza a una CAGR del 6,73% hasta 2031, aunque se enfrenta a un inminente déficit de mano de obra proyectado para crecer considerablemente en los próximos años. Para contrarrestar esto, se están enfatizando estrategias como la telemática y el alquiler. En los países nórdicos, mientras se llevan a cabo proyectos piloto de electrificación, los estudios advierten que cargar múltiples máquinas pesadas podría sobrecargar una parte notable de las subestaciones regionales [2]"Informe de Fuerza Laboral 2026," Junta de Formación de la Industria de la Construcción del Reino Unido, citb.co.uk .
Europa del Este, impulsada por los fondos de cohesión de la UE, está superando a sus homólogos con un fuerte crecimiento. Sin embargo, las estrictas condiciones crediticias están empujando a las empresas más pequeñas hacia las importaciones de segunda mano. Europa del Sur lucha con la inflación en acero y componentes, alargando los plazos de entrega de los fabricantes. Sin embargo, el impulso de España hacia la infraestructura de energías renovables está reforzando la demanda de grúas sobre orugas. En Rusia, el panorama está cambiando; mientras que los fabricantes occidentales se han retirado, los gigantes chinos como XCMG y Zoomlion están interviniendo, satisfaciendo la demanda residual desde sus plantas en Alemania y Hungría, y reduciendo los tiempos de entrega a un período muy corto.
En las regiones del Benelux y los Alpes, es evidente una alta densidad de orugas per cápita, gracias a la infraestructura avanzada y las estrictas regulaciones de emisiones que promueven la adopción temprana de equipos eléctricos. Las subvenciones SSEB de los Países Bajos están convirtiendo las orugas de cero emisiones en una opción financieramente sólida para las flotas de alquiler, especialmente aquellas que gestionan múltiples proyectos urbanos a corto plazo. Mientras tanto, Irlanda y Portugal, impulsados por la infraestructura turística, están experimentando un crecimiento constante, pero se enfrentan a desafíos con la escasez de capital y un mercado de alquiler limitado.
Panorama Competitivo
En 2025, los principales líderes mundiales Caterpillar, Komatsu, Liebherr, Volvo Construction Equipment y Hitachi mantuvieron una participación combinada significativa, lo que indica un mercado moderadamente concentrado. En 2026, Volvo planea fortalecer su integración vertical adquiriendo Swecon mediante una inversión sustancial y abriendo una planta de excavadoras en Eskilstuna, reduciendo significativamente los plazos de entrega. Mientras tanto, se espera que Liebherr y Kubota celebren un acuerdo de suministro para co-comercializar excavadoras sobre ruedas a partir de 2026, ampliando sus carteras de productos sin necesidad de una inversión en instalaciones completamente nuevas.
Los competidores chinos están intensificando su expansión en Europa. En Bauma 2025, Zoomlion presentó una extensa gama de modelos y amplió su fábrica alemana. De manera similar, XCMG está abriendo un centro de formación en Düsseldorf y lanzando una división de arrendamiento europea que ofrece condiciones flexibles. Sin embargo, a pesar de estas agresivas iniciativas, SANY logró solo un crecimiento marginal de ventas en Europa durante el primer semestre de 2025, ya que los contratistas continúan priorizando sólidas redes de servicio y sistemas de telemática. La financiación vinculada a criterios ESG también está intensificando la competencia. Se espera que Heidelberg Materials emita un bono verde sustancial para equipos de bajo carbono, proporcionando una ventaja a los fabricantes con hojas de ruta de equipos eléctricos establecidas.
Las plataformas de telemática aseguran flujos de ingresos recurrentes muy lucrativos al vincular a los clientes a nubes de datos propietarias. El Product Link de Caterpillar y el Komtrax de Komatsu han desempeñado un papel fundamental en la reducción del tiempo de inactividad no planificado, creando costos de cambio sustanciales. La propulsión híbrida actualmente salva la brecha para los vehículos en categorías de mayor peso, mientras que los proveedores que ofrecen combinaciones de grupo electrógeno y batería están estableciendo un nicho hasta que la capacidad de la red se expanda.
Líderes de la Industria Europea de Máquinas Excavadoras de Cadenas
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Liebherr-International AG
-
Volvo Construction Equipment AB
-
Hitachi Construction Machinery Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Liebherr presentó las excavadoras sobre orugas compactas R 915, R 917 y R 920 Compact G8. La empresa diseñó estas máquinas de radio de giro corto para obras urbanas en red con espacio limitado y acceso restringido.
- Abril de 2025: Kubota llegó a un acuerdo con Liebherr para adquirir excavadoras sobre ruedas de 9 t y 11 t para el lanzamiento europeo en 2026 con el fin de capturar la demanda impulsada por la infraestructura.
- Marzo de 2025: SANY Group lanzó el cargador compacto sobre orugas ST230V específicamente para proyectos de infraestructura en Europa y América del Norte. El cargador ofrece máxima maniobrabilidad en espacios reducidos.


Alcance del Informe del Mercado Europeo de Máquinas Excavadoras de Cadenas
El alcance del informe incluye Tipo de Equipo (Excavadoras sobre Orugas, Bulldozers sobre Orugas, Cargadores sobre Orugas, Grúas sobre Orugas y Posatubos, Cargadores Compactos sobre Orugas y Minicargadores, y Otros (Zanjadora, Equipo de Perforación, etc.)), Propulsión (Motor de Combustión Interna y Eléctrico e Híbrido), Potencia del Motor (Por debajo de 100 HP, 100-200 HP, 201-400 HP y Por encima de 400 HP), Aplicación (Construcción, Minería y Canteras, Agricultura y Silvicultura, y Otros), Canal de Distribución (Ventas Directas del Fabricante, Distribuidores Autorizados y Empresas de Alquiler y Arrendamiento) y País (Alemania, Francia, Reino Unido, Italia, España, Rusia, Países Bajos, Suecia, Noruega, Finlandia, Polonia, República Checa, Austria, Suiza, Bélgica, Dinamarca, Irlanda, Portugal y Grecia). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Unidades).
| Excavadoras de Cadenas |
| Bulldóceres de Cadenas |
| Cargadores de Cadenas |
| Grúas de Cadenas y Posatubos |
| Cargadores Compactos de Cadenas y Minicargadoras |
| Otros (Zanjeadora, Equipo de Perforación, etc.) |
| Diésel (Fase III - V) |
| Híbrido Diésel-Eléctrico |
| Eléctrico de Batería |
| Pila de Combustible de Hidrógeno (Piloto) |
| Por Debajo de 100 HP |
| 100-200 HP |
| 201-400 HP |
| Por Encima de 400 HP |
| Movimiento de Tierras y Nivelación |
| Demolición y Reciclaje |
| Silvicultura y Agricultura |
| Minería y Extracción en Canteras |
| Tuberías e Infraestructura Energética |
| Operaciones de Parques de Alquiler |
| Construcción (Residencial, No Residencial) |
| Minería y Extracción en Canteras |
| Infraestructura de Petróleo y Gas |
| Parques Industriales y Logísticos |
| Servicios Municipales |
| Agricultura y Silvicultura |
| Ventas Directas del Fabricante de Equipos Originales |
| Distribuidores Autorizados |
| Empresas de Alquiler y Arrendamiento |
| Mercados en Línea y Digitales |
| Alemania |
| Francia |
| Reino Unido |
| Italia |
| España |
| Rusia |
| Países Bajos |
| Suecia |
| Noruega |
| Finlandia |
| Polonia |
| República Checa |
| Austria |
| Suiza |
| Bélgica y Luxemburgo |
| Dinamarca |
| Irlanda |
| Portugal |
| Grecia |
| Por Tipo de Equipo | Excavadoras de Cadenas |
| Bulldóceres de Cadenas | |
| Cargadores de Cadenas | |
| Grúas de Cadenas y Posatubos | |
| Cargadores Compactos de Cadenas y Minicargadoras | |
| Otros (Zanjeadora, Equipo de Perforación, etc.) | |
| Por Propulsión | Diésel (Fase III - V) |
| Híbrido Diésel-Eléctrico | |
| Eléctrico de Batería | |
| Pila de Combustible de Hidrógeno (Piloto) | |
| Por Potencia del Motor | Por Debajo de 100 HP |
| 100-200 HP | |
| 201-400 HP | |
| Por Encima de 400 HP | |
| Por Aplicación | Movimiento de Tierras y Nivelación |
| Demolición y Reciclaje | |
| Silvicultura y Agricultura | |
| Minería y Extracción en Canteras | |
| Tuberías e Infraestructura Energética | |
| Operaciones de Parques de Alquiler | |
| Por Usuario Final | Construcción (Residencial, No Residencial) |
| Minería y Extracción en Canteras | |
| Infraestructura de Petróleo y Gas | |
| Parques Industriales y Logísticos | |
| Servicios Municipales | |
| Agricultura y Silvicultura | |
| Por Canal de Distribución | Ventas Directas del Fabricante de Equipos Originales |
| Distribuidores Autorizados | |
| Empresas de Alquiler y Arrendamiento | |
| Mercados en Línea y Digitales | |
| Por País | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Rusia | |
| Países Bajos | |
| Suecia | |
| Noruega | |
| Finlandia | |
| Polonia | |
| República Checa | |
| Austria | |
| Suiza | |
| Bélgica y Luxemburgo | |
| Dinamarca | |
| Irlanda | |
| Portugal | |
| Grecia |


Preguntas Clave Respondidas en el Informe
¿Qué nivel de ingresos alcanzan las máquinas de movimiento de tierra sobre orugas en Europa en 2026?
Las ventas se sitúan en 19,91 mil millones de USD en 2026.
¿Qué categoría de equipo envía actualmente el mayor número de unidades?
Las excavadoras sobre orugas ocupan el primer lugar con una participación del 41,27% de la demanda de 2025.
¿Con qué rapidez avanzarán los cargadores compactos sobre orugas durante el período de pronóstico?
Los envíos aumentan a una CAGR del 5,69% entre 2026 y 2031.
¿Por qué el canal de alquiler es tan fundamental para los contratistas?
El alquiler ya cubre el 45,47% de las entregas y crece más rápido, dando a las empresas acceso a equipos sin grandes desembolsos de capital.
¿Qué tan significativo es el cambio hacia trenes de potencia eléctricos e híbridos?
Aunque el diésel mantiene una participación del 77,83% en 2025, las variantes eléctricas e híbridas se expanden a una CAGR del 5,73% hasta 2031, impulsadas por subsidios como el SSEB neerlandés.
¿Qué planes de gasto nacionales sustentan la demanda de equipos a largo plazo?
El fondo de transporte de EUR 93 mil millones (aproximadamente 108,7 mil millones de USD) de Alemania, el "France 2030" de EUR 54 mil millones (aproximadamente 63,1 mil millones de USD) de Francia y el programa de EUR 76 mil millones (aproximadamente 88,8 mil millones de USD) de Polonia encabezan el conjunto de proyectos.
Última actualización de la página el:



