
Tamaño y Participación del Mercado Europeo de Estampado de Acero Automotriz
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
| Tamaño del Mercado (2026) | 2.34 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.85 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.02 % |
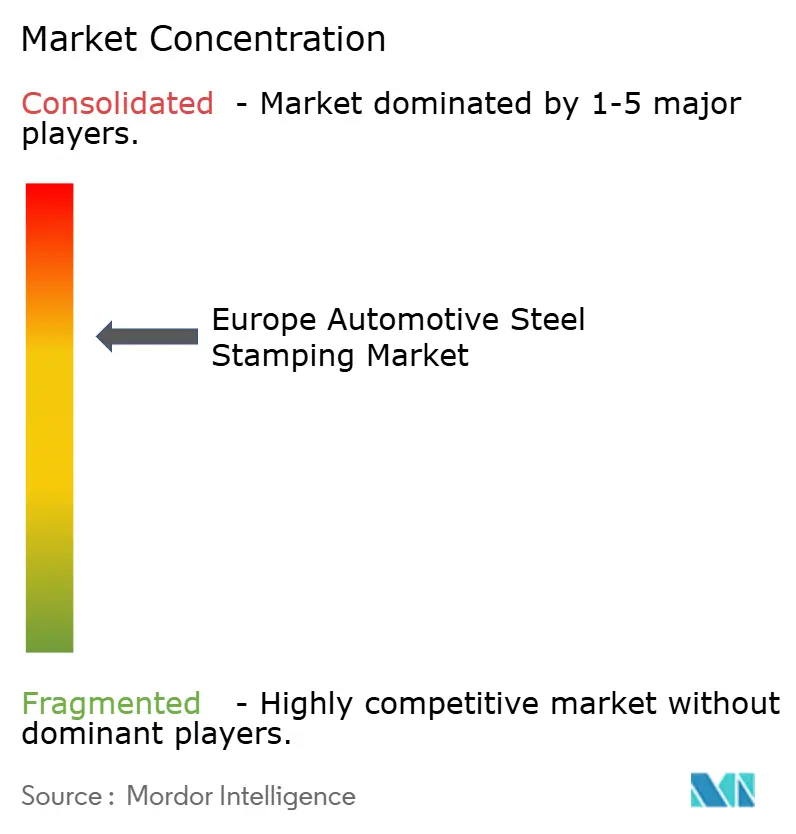
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado Europeo de Estampado de Acero Automotriz por Mordor Intelligence
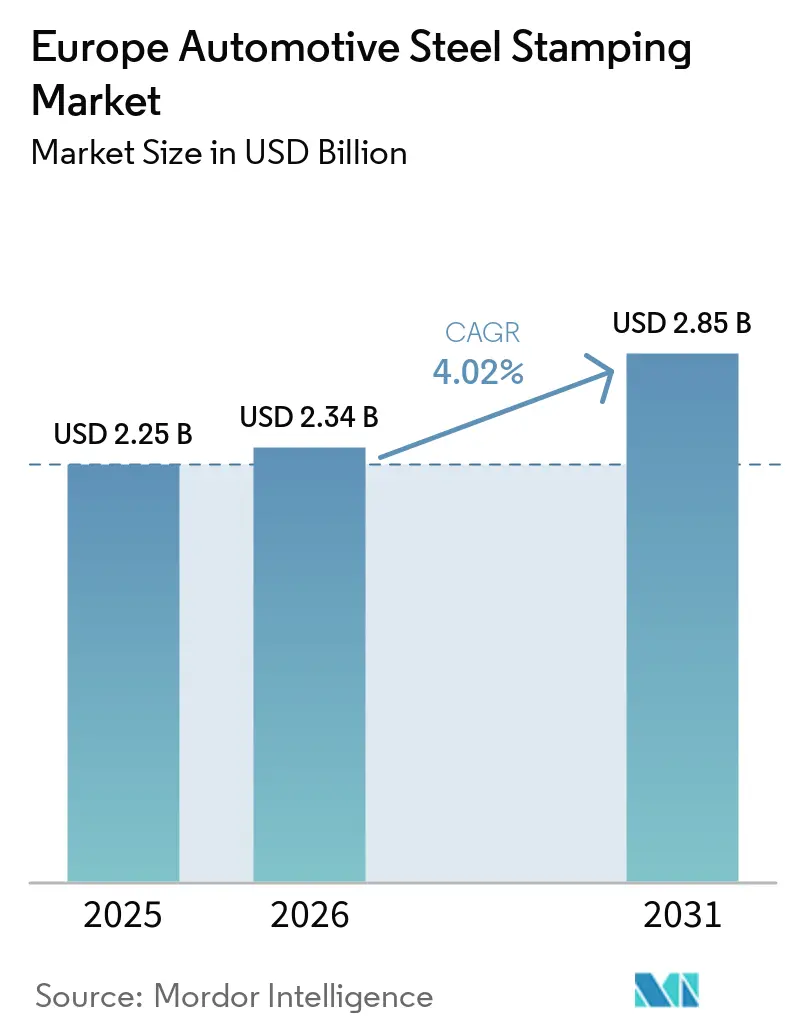
El tamaño del mercado europeo de estampado de acero automotriz fue valorado en 2,25 mil millones de USD en 2025, se estima en 2,34 mil millones de USD en 2026 y se proyecta que alcance 2,85 mil millones de USD en 2031, creciendo a una CAGR del 4,02% entre 2026 y 2031. A medida que las plataformas de vehículos eléctricos de batería ganan terreno, están alterando las geometrías de las piezas y las especificaciones de materiales. Este cambio ha llevado a los proveedores de primer nivel a instalar líneas de estampado en caliente para aceros de ultra alta resistencia, a pesar de una reciente caída en la producción de automóviles de pasajeros en Europa Occidental. Polonia, con costos laborales significativamente más bajos que Alemania y su proximidad a los centros de ensamblaje de Europa Central, se está convirtiendo en un punto de atracción para la capacidad en nuevas instalaciones. Mientras tanto, Alemania mantiene su ventaja tecnológica, ejemplificada por empresas conjuntas de prensas servo como Smart Press Shop, que integran a la perfección la experiencia en utillaje con análisis en tiempo real. En otro desarrollo, los precios del acero laminado en caliente en Europa han aumentado considerablemente, impulsados por el Mecanismo de Ajuste en Frontera por Carbono (CBAM). Este aumento de precios ha reducido los márgenes de conversión y ha acelerado la integración vertical en la cadena de suministro de acero verde. Además, el uso creciente de tecnologías de prensas servo y corte láser no solo está reduciendo los ciclos de prueba de matrices, sino que también facilita ensamblajes complejos de carrocería en blanco con múltiples materiales. Sin embargo, el gasto de capital asociado a estos avances está empujando a los estampadores más pequeños hacia la consolidación o incluso la salida del mercado.
Conclusiones Clave del Informe
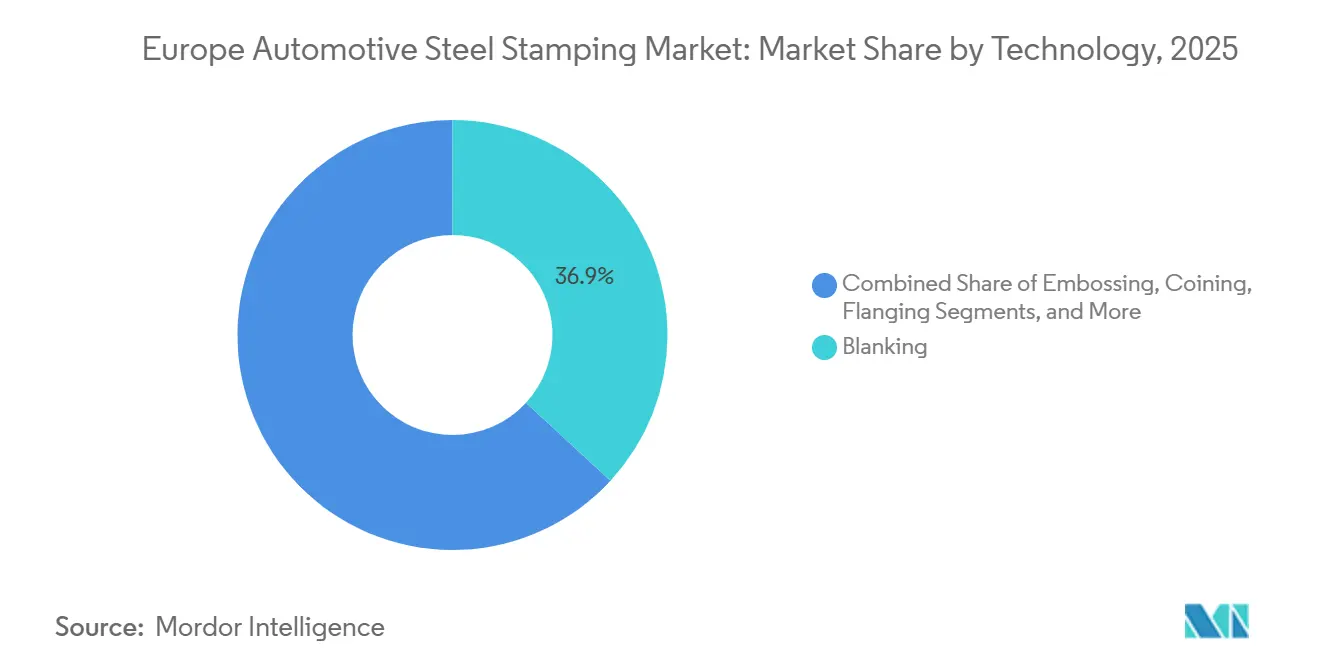
- Por tecnología, el corte capturó el 36,85% de la participación en los ingresos del mercado europeo de estampado de acero automotriz en 2025 y se expande a una CAGR del 4,45% hasta 2031.
- Por proceso, el conformado por rodillos representó el 33,26% del tamaño del mercado europeo de estampado de acero automotriz en 2025, mientras que se prevé que el estampado en caliente se expanda a la CAGR más rápida del 5,34% durante 2026-2031.
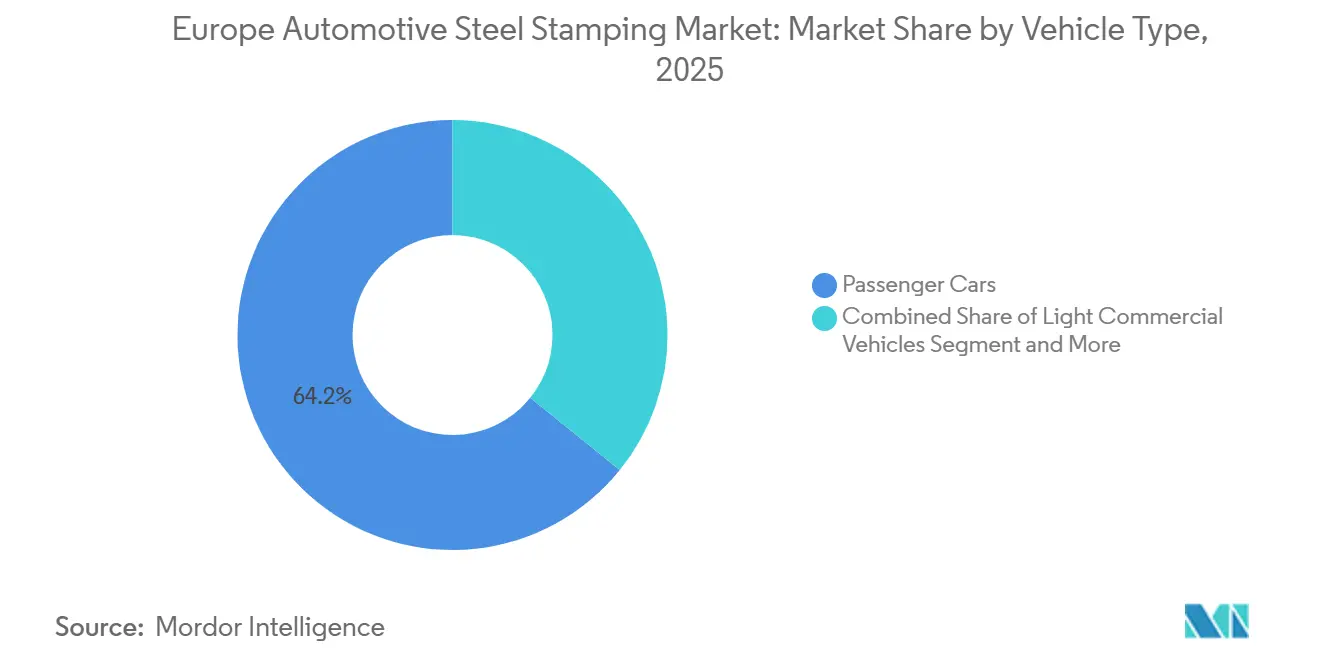
- Por tipo de vehículo, los automóviles de pasajeros concentraron el 64,15% de la demanda en 2025 y deberían crecer un 4,77% para 2031.
- Por propulsión, los vehículos de motor de combustión interna retuvieron el 74,82% de la demanda de componentes estampados en 2025, mientras que los vehículos eléctricos están destinados a alcanzar la CAGR más alta del 6,04% durante 2026-2031.
- Por geografía, Alemania lideró con una participación de mercado del 29,44% en 2025, mientras que Polonia está preparada para la CAGR más rápida del 5,68% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Europeo de Estampado de Acero Automotriz
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Demanda de Piezas Estructurales para Vehículos Eléctricos | +1.2% | Alemania, Polonia, Suecia | Largo plazo (≥ 4 años) |
| Normas de CO₂ de la UE que Impulsan la Reducción de Peso | +0.8% | Alemania, Francia | Mediano plazo (2-4 años) |
| Uso de Aceros de Ultra Alta Resistencia que Permiten Calibres Más Delgados | +0.7% | Centros de OEM de gama alta | Largo plazo (≥ 4 años) |
| Recuperación de la Producción de Automóviles de Pasajeros en la UE | +0.6% | Italia, España, la República Checa | Corto plazo (≤ 2 años) |
| Adopción de Prensas Servo y Corte Láser | +0.5% | Europa Occidental y Oriental | Mediano plazo (2-4 años) |
| Empresas Conjuntas de Estampado Interno entre OEM y Proveedores de Primer Nivel | +0.4% | Alemania, Reino Unido, Francia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Piezas Estructurales Específicas para Vehículos Eléctricos
Las carcasas de baterías y las estructuras de gestión de impactos para vehículos eléctricos dependen ahora de tecnologías avanzadas. Estas estructuras utilizan control de prensa servo de lazo cerrado y cuentan con piezas en bruto soldadas por láser. Estas piezas en bruto combinan hábilmente perímetros de acero endurecido por prensado de alta resistencia con núcleos dúctiles. En un movimiento destacado, Gestamp señaló que los anillos de puerta estampados en caliente para vehículos eléctricos de batería contribuyen significativamente a su facturación, en línea con su taxonomía estratégica. Mientras tanto, Valmet Automotive avanza en Polonia, ampliando su planta de Żary para situar el subensamblaje de la carcasa de batería junto a la producción de celdas. Subrayando aún más el cambio del sector, la planta de laminación de motores de tracción de POSCO en Brzeg muestra la migración hacia el este de la capacidad de estampado, alineándose estrechamente con los nodos de la cadena de suministro de vehículos eléctricos[1]"Comunicado de Prensa de la Planta de Acero Eléctrico de Brzeg,", POSCO, posco.com. Sin embargo, una advertencia: los proveedores sin capacidades de conformado en caliente o la certificación ISO 26262 esencial podrían perder participación de mercado en el futuro.
Normas de Emisiones de CO₂ de la UE que Presionan a los OEM hacia la Reducción de Peso
Los límites de CO₂ promedio de la flota convierten cada kilogramo de peso en vacío en una consideración financiera para los fabricantes de equipos originales (OEM). El Robusal 800 de Salzgitter permitió a Volkswagen reducir significativamente la masa de un panel interior de puerta manteniendo las calificaciones de impacto [2]"Ficha Técnica del Robusal 800,", Salzgitter AG, salzgitter.de. El programa WarP-AHSS de Tata Steel está pilotando técnicas de estampado en tibio para incorporar aceros de alta resistencia con recubrimiento de zinc a la producción en serie, evitando la fragilización por hidrógeno. Si bien los calibres más delgados pueden reducir los costos de material, también aumentan el desgaste de las matrices. Este desafío requiere inversiones en sistemas adaptativos de fuerza de sujeción, lo que genera gastos adicionales sustanciales por cada modernización de prensa servo.
Adopción de Aceros de Ultra Alta Resistencia que Permiten Calibres Más Delgados
El Docol MBR de SSAB, reducido mediante hidrógeno, permite la producción de pilares B más delgados, reduciendo el peso del vehículo y potencialmente ahorrando costos asociados a las multas por CO₂. El Fortiform de ArcelorMittal ha reducido significativamente el tiempo de ciclo del estampado en caliente, aumentando el rendimiento. Kirchhoff ha realizado una inversión sustancial en Hungría, introduciendo prensas servo capaces de conformar grados de silicio-boro para la plataforma de Volkswagen. En contraste, las prensas mecánicas más antiguas, incluso las de alto tonelaje, tienen dificultades con estos grados, arriesgando el agrietamiento de bordes y poniendo de manifiesto una brecha tecnológica significativa.
Recuperación de la Producción de Automóviles de Pasajeros en la UE
La producción ha repuntado, pero sigue por debajo de los niveles máximos anteriores. EUROFER proyecta solo un crecimiento modesto en el corto plazo. Stellantis, a través de su Plan Italia, mantiene las operaciones en las plantas nacionales mientras cambia el enfoque hacia las variantes híbridas, limitando así la producción de modelos de motor de combustión interna (ICE) puros. Alemania ha experimentado un ligero aumento en la producción, pero la escasez de mano de obra sigue siendo un desafío. Por ejemplo, Mercedes-Benz experimentó retrasos en la puesta en marcha de su producción de vehículos eléctricos en Bremen debido a puestos de oficios especializados sin cubrir. Para mitigar las fluctuaciones de la demanda, los estampadores están asegurando volúmenes a largo plazo vinculados a los índices de referencia del acero laminado en caliente (HRC).
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevados Costes de Inversión y Energía en las Plantas de la UE | -0.9% | Alemania, Europa Occidental | Corto plazo (≤ 2 años) |
| Volatilidad en los Precios del Acero Plano | -0.6% | Proveedores de la UE | Corto plazo (≤ 2 años) |
| Escasez de Mano de Obra Cualificada en Europa Occidental | -0.5% | Alemania, Francia, Reino Unido | Mediano plazo (2-4 años) |
| Competencia del Aluminio y los Materiales Compuestos | -0.4% | Segmentos de gama alta | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costes de Inversión y Energía en las Plantas de la UE
La instalación de una línea de estampado en caliente es costosa, mientras que los precios industriales de la electricidad en Alemania siguen siendo considerablemente más altos que en Polonia. A pesar de las inversiones sustanciales en gastos de capital, Gestamp experimentó una notable caída en los ingresos procedentes de Europa Occidental, principalmente debido a la infrautilización. Los recargos del CBAM sobre las toneladas entrantes intensifican aún más la inflación de materias primas. Además, para el estampado en caliente de uso intensivo de energía, los aumentos en los precios de la electricidad resultan en un aumento proporcional de los costos de conversión.
Volatilidad en los Precios del Acero Plano
Las oscilaciones del precio del acero laminado en caliente dentro de un solo trimestre han superado las bandas de ajuste establecidas en numerosos contratos de estampado. Esto ha obligado a los proveedores a absorber estas fluctuaciones o a revisar los precios a mitad del ciclo. La adquisición de HKM por parte de Salzgitter no solo consolida el suministro de planchones, sino que también reduce la liquidez en el mercado spot. Dada la escasez de herramientas de cobertura, las empresas recurren a la integración vertical, como el corte a medida de piezas en bruto, o a estrategias de diversificación. Un ejemplo destacado es el acuerdo de CIE con Aludec, que representa un movimiento defensivo clave.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología: El Versátil Troquelado Mantiene el Liderazgo
El corte representó el 36,85% de los ingresos del mercado europeo de estampado de acero automotriz en 2025, expandiéndose a una CAGR del 4,45%, ya que las piezas en bruto a medida combinan acero de alta resistencia avanzado (AHSS) y aluminio en preformas únicas soldadas por láser. En Europa, el mercado de estampado de acero automotriz se beneficia de avances como el corte láser, que garantiza bordes de alta calidad y minimiza el desperdicio. Si bien el acuñado, utilizado principalmente para características intrincadas, captura una participación modesta, exige una prima debido a su capacidad para lograr tolerancias precisas, una característica muy valorada en los soportes de montaje de airbags.
Las prensas servo modernas están revolucionando el proceso al integrar el corte, el embutido y el recorte en un solo golpe. Esta innovación no solo reduce la huella física de las fábricas, sino que también mejora la Efectividad Global del Equipo (OEE). La tecnología de corte láser de BILSTEIN está marcando tendencia al eliminar la necesidad de matrices mecánicas, incluso para formas intrincadas. Sin embargo, el gasto de capital (capex) asociado a esta tecnología representa un desafío para los talleres más pequeños. Si bien las técnicas de hidroconformado y conformado en tibio siguen siendo especializadas debido a sus ciclos más largos, los tubos CliMore de Benteler sugieren un prometedor punto de convergencia para los subchasis de vehículos eléctricos (EV) de gama alta.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Proceso: El Estampado en Caliente Crece Impulsado por las Necesidades de Seguridad
La CAGR del 5,34% del estampado en caliente supera a la de todos los demás procesos, ya que los requisitos de impacto de los OEM y los objetivos de absorción de energía de las carcasas de batería de 60 kJ/kg elevan las resistencias a la tracción por encima de 1.500 MPa. La participación del mercado europeo de estampado de acero automotriz se inclina hacia los proveedores con propiedad intelectual en torno al enfriamiento parcial o el revenido por inducción, un espacio dominado por Gestamp y Kirchhoff.
El conformado por rodillos continúa dominando el mercado con una participación del 33,26% en 2025, reflejando el mercado europeo de estampado de acero automotriz en general. El estampado en frío sigue siendo el proceso de referencia para paneles exteriores de puertas y capós, pero enfrenta volúmenes decrecientes a medida que la producción de vehículos ICE se estabiliza. El conformado superplástico se mantiene por debajo del 1% de participación, limitado por ciclos de 20 minutos inadecuados para la producción en masa.
Por Tipo de Vehículo: Los Automóviles de Pasajeros Mantienen la Ventaja de Escala
Los automóviles de pasajeros representaron el 64,15% de la demanda de 2025 y deberían crecer un 4,77% anual, impulsados por los derivados de vehículos eléctricos de gama alta que tienen un mayor valor de contenido estampado a pesar de menores volúmenes unitarios. Los vehículos comerciales ligeros, que se electrifican rápidamente para la entrega de última milla, están experimentando un crecimiento significativo. Esta tendencia se destaca con el e-Ducato de Stellantis y el eSprinter de Mercedes, ambos incorporando ahora pisos reforzados para la carcasa de batería. Si bien el mercado europeo de estampado de acero automotriz para vehículos comerciales pesados sigue siendo relativamente más pequeño, el lanzamiento por parte de MAN de una línea de cabinas para camiones eléctricos en Niepołomice establece un nicho premium para cabinas de alta resistencia a la tracción.
Los estampadores especializados en técnicas de unión de múltiples materiales están logrando mayores márgenes en su trabajo con vehículos comerciales ligeros y pesados en comparación con los paneles más estandarizados de los automóviles de pasajeros. Esta capacidad les ayuda a afrontar los desafíos que plantea la obsolescencia del utillaje para motores de combustión interna.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Propulsión: El Motor de Combustión Interna Domina, los Vehículos Eléctricos se Aceleran
Las plataformas ICE todavía representaron el 74,82% del volumen de 2025, pero la CAGR del segmento señala madurez. Los vehículos eléctricos avanzan a una CAGR del 6,04%, impulsando a los proveedores del mercado europeo de estampado de acero automotriz a suministrar carcasas de batería con un peso de 40-60 kg por vehículo y pisos reforzados capaces de soportar una intrusión lateral de 50 kN.
El tamaño del mercado europeo de estampado de acero automotriz para estructuras de vehículos eléctricos de batería (BEV) se beneficia de 240-280 kg de acero estampado por vehículo, en comparación con 180-220 kg en los modelos ICE. Los vehículos híbridos crean un amortiguador de transición, manteniendo algunas matrices ICE mientras los estampadores aumentan el utillaje para vehículos eléctricos. Las prensas servo flexibles que alternan entre geometrías ICE y EV con cambios de matriz en menos de 5 minutos mitigan el riesgo de activos varados.
Análisis Geográfico
Alemania representó el 29,44% del mercado europeo de estampado de acero automotriz en 2025, impulsado por su denso clúster de integradores de talleres de prensas, institutos tecnológicos y plantas de vehículos de gama alta. La región se beneficia de la colocalización con grandes productores de acero capaces de suministrar bobinas de acero de alta resistencia avanzado (AHSS) en cuestión de horas. Sin embargo, el aumento de los precios de la electricidad crea urgencia para adoptar sistemas de accionamiento regenerativo en las prensas. Las empresas se asocian con servicios públicos municipales en esquemas de cogeneración para reducir las facturas de energía y disminuir las emisiones de Alcance 2. El desafío de la fuerza laboral sigue siendo agudo, lo que impulsa programas de formación dual que combinan cursos de diseño de matrices con aprendizajes en el puesto de trabajo para salvaguardar la transferencia de conocimiento en el mercado europeo de estampado de acero automotriz.
Polonia disfruta de la CAGR más alta del 5,68% a medida que los OEM occidentales trasladan la producción de carcasas de motor, largueros laterales y paneles de cierre a nuevas instalaciones en nuevas plantas. Los inversores citan los salarios más bajos, la disponibilidad de suelo industrial y los fondos estructurales de la UE como factores convincentes. Los proveedores nacionales amplían el tamaño de las prensas hasta 2.000 toneladas para atender los ensamblajes de pisos de SUV que anteriormente se enviaban desde Alemania. Las universidades amplían los cursos de metalurgia y robótica, garantizando un flujo constante de técnicos. Los enlaces logísticos a través de los puertos del Báltico agilizan la entrada de bobinas y la exportación de paneles, reforzando el papel de Polonia en el mercado europeo de estampado de acero automotriz.
Francia, España e Italia mantienen una sólida demanda de estampado vinculada a la presencia de Stellantis y Renault. Los planes de subsidios locales aceleran la adopción de vehículos eléctricos, lo que lleva a la instalación de líneas de estampado de bandejas de batería dentro de las plantas de vehículos. El centro de Valencia en España convierte las prensas más antiguas a accionamientos servo mediante kits de modernización que reducen la energía un 30%. Italia aprovecha a los fabricantes de utillaje especializados en torno a Turín para suministrar matrices para pilares complejos conformados en caliente. El Reino Unido se centra en marcas de gama alta; el cambio de Jaguar Land Rover hacia cierres de aluminio modera el tonelaje de acero, aunque las nuevas plataformas Range Rover siguen especificando vigas laterales de alta resistencia. Suecia y la República Checa persiguen la marca de sostenibilidad y la fiabilidad de proximidad, apoyando los volúmenes de exportación a los mercados vecinos. En conjunto, estas subregiones aportan estabilidad e innovación localizada al mercado europeo de estampado de acero automotriz.
Panorama Competitivo
En el mercado europeo de estampado de acero automotriz, los principales proveedores —Gestamp, Benteler, Magna (Cosma), Kirchhoff y CIE Automotive— concentran una participación significativa de los ingresos, eclipsando a numerosos especialistas regionales. Gestamp, con numerosas patentes de estampado en caliente, ostenta una posición dominante. Además, sus acuerdos de acero verde con Salzgitter y ThyssenKrupp garantizan un flujo constante de bobinas con bajo contenido de CO₂ en el futuro. Benteler avanza con sus tubos CliMore, que prometen una reducción significativa de las emisiones de CO₂. Mientras tanto, Magna ha abierto estratégicamente una planta en Vecsés, Hungría, fusionando la experiencia en ingeniería de Europa Occidental con las ventajas de costos de Europa del Este [3]"Inauguración de la Planta de Vecsés,", Magna International, magna.com.
Los actores asiáticos como Lingyun Industrial y Press-Kogyo están aprovechando el arbitraje de presencia geográfica. Al mismo tiempo, los OEM están reforzando su control: las estrategias de integración hacia atrás de Smart Press Shop y Stellantis-CATL Zaragoza están comprimiendo los márgenes de los actores independientes. La tecnología está a la vanguardia de esta evolución. Las modernizaciones de prensas servo de ANDRITZ Schuler han logrado una notable reducción del retroceso elástico. Al mismo tiempo, los avances en el corte láser han establecido nuevos estándares de calidad de borde, lujos que muchos estampadores más pequeños encuentran difíciles de costear. Hoy en día, certificaciones como IATF 16949 e ISO 3834, junto con el aprovisionamiento trazable de acero verde, han pasado de ser meros diferenciadores a requisitos esenciales de entrada. Este panorama sugiere un mercado bifurcado: por un lado, consolidadores globales de primer nivel y, por el otro, boutiques locales de nicho especializadas en aplicaciones de corta tirada o con alto contenido de materiales compuestos.
Líderes de la Industria Europea de Estampado de Acero Automotriz
-
Gestamp Automoción S.A.
-
Benteler International AG
-
Magna International Inc. (Cosma)
-
Kirchhoff Automotive GmbH
-
CIE Automotive S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Febrero de 2026: Salzgitter reforzó su programa SALCOS mediante la adquisición del 50% de participación de thyssenkrupp en HKM. Esta adquisición permitirá a Salzgitter alcanzar una producción consolidada de planchones de 6 millones de toneladas, fortaleciendo aún más su posición en el mercado del acero.
- Abril de 2025: SEYI-Europe anunció que exhibirá una nueva prensa servo adecuada para acero de alta resistencia y aluminio en LAMIERA 2025 en Milán, con un motor de accionamiento propio para la producción eficiente en energía de componentes automotrices.


Alcance del Informe del Mercado Europeo de Estampado de Acero Automotriz
El informe del mercado europeo de estampado de acero automotriz está segmentado por tecnología (corte, repujado y más), proceso (conformado por rodillos, estampado en caliente y más), tipo de vehículo (automóviles de pasajeros, vehículos comerciales ligeros y vehículos comerciales pesados), propulsión (motor de combustión interna y vehículos eléctricos) y país (Alemania, Francia y más). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Troquelado |
| Repujado |
| Acuñado |
| Flanjeado |
| Doblado |
| Otras Tecnologías |
| Conformado por Rodillos |
| Estampado en Caliente |
| Conformado de Chapa Metálica |
| Fabricación de Metal |
| Otros Procesos |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Pesados |
| Motor de Combustión Interna (MCI) |
| Vehículos Eléctricos (BEV + PHEV) |
| Alemania |
| Francia |
| Reino Unido |
| Italia |
| España |
| Polonia |
| Suecia |
| República Checa |
| Resto de Europa |
| Por Tecnología | Troquelado |
| Repujado | |
| Acuñado | |
| Flanjeado | |
| Doblado | |
| Otras Tecnologías | |
| Por Proceso | Conformado por Rodillos |
| Estampado en Caliente | |
| Conformado de Chapa Metálica | |
| Fabricación de Metal | |
| Otros Procesos | |
| Por Tipo de Vehículo | Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros | |
| Vehículos Comerciales Pesados | |
| Por Propulsión | Motor de Combustión Interna (MCI) |
| Vehículos Eléctricos (BEV + PHEV) | |
| Por País | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Polonia | |
| Suecia | |
| República Checa | |
| Resto de Europa |


Preguntas Clave Respondidas en el Informe
¿Qué tan grande será la demanda de estampado de acero para vehículos eléctricos europeos en 2031?
Se proyecta que las estructuras de vehículos eléctricos crecerán a una CAGR del 6,04%, elevando el contenido estampado a 240-280 kg por vehículo eléctrico de batería y empujando el mercado europeo de estampado de acero automotriz hacia 2,85 mil millones de USD en 2031.
¿Qué proceso está añadiendo capacidad más rápidamente?
El estampado en caliente se expande a un ritmo del 5,34% anual, ya que los requisitos de impacto de los OEM y los diseños de carcasas de batería exigen aceros endurecidos por prensado de más de 1.500 MPa.
¿Por qué los estampadores invierten en Europa del Este?
Las plantas en Polonia, la República Checa y Hungría reducen los costos laborales y energéticos hasta un 40% en comparación con Alemania y evitan los recargos del CBAM sobre los planchones, apoyando una CAGR del 5,68% para la producción polaca.
¿Por qué el acero sigue siendo competitivo frente al aluminio para los vehículos eléctricos?
Los paquetes de baterías necesitan una protección robusta y rentable, y el acero de ultra alta resistencia ofrece la resistencia al choque requerida a un coste inferior al del aluminio.
Última actualización de la página el:



