
Tamaño y Participación del Mercado de Gestión Patrimonial Integrada
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.5 Billones de dólares |
| Tamaño del Mercado (2031) | 2.20 Billones de dólares |
| Growth Rate (2026 - 2031) | 8.10 % |
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | Asia-Pacífico |
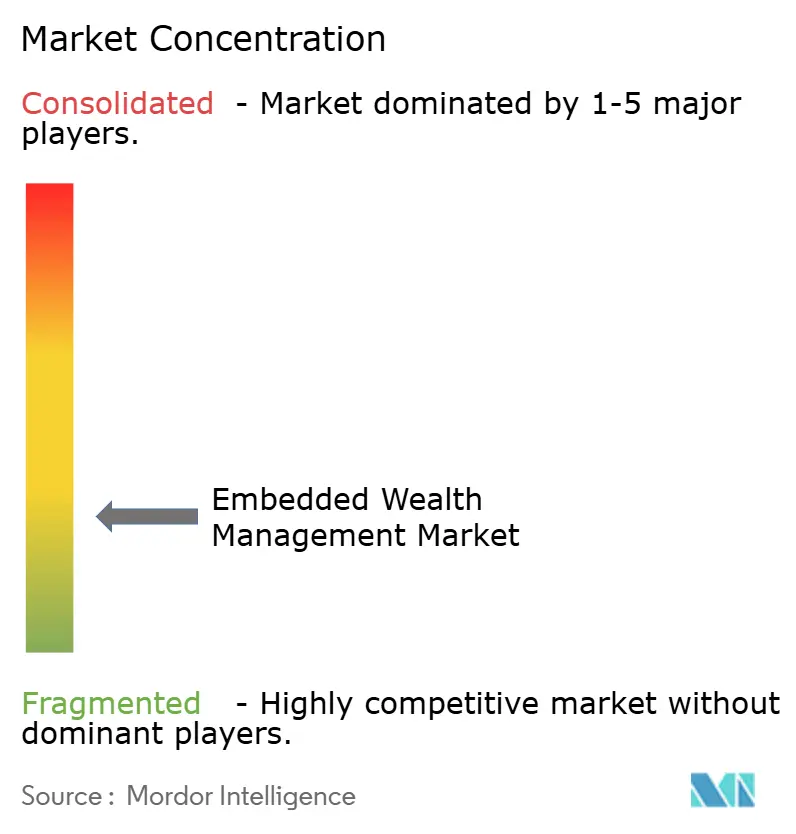
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Gestión Patrimonial Integrada por Mordor Intelligence
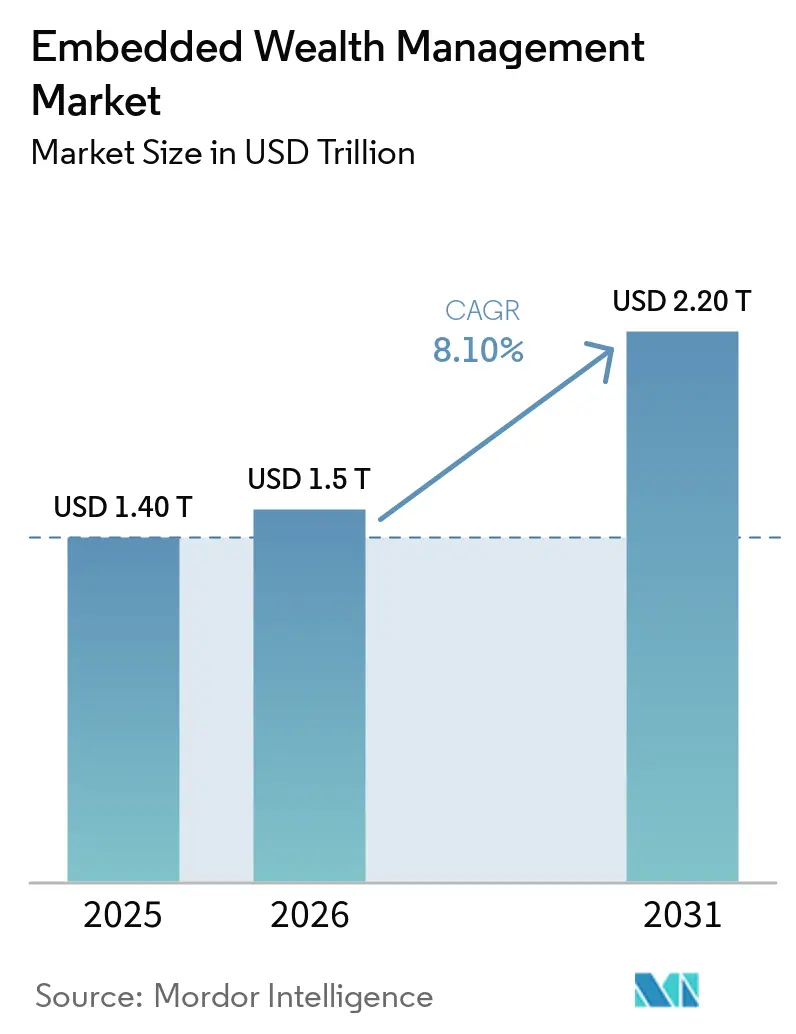
El tamaño del Mercado de Gestión Patrimonial Integrada fue valorado en 1,40 billones de USD en 2025 y se estima que crecerá desde 1,5 billones de USD en 2026 hasta alcanzar los 2,20 billones de USD en 2031, a una CAGR del 8,10% durante el período de pronóstico (2026-2031).
El mercado de gestión patrimonial integrada está incorporando productos de inversión en aplicaciones de nómina, super-aplicaciones, interfaces de banca digital y carteras de comercio electrónico, donde los consumidores y las pequeñas empresas ya gestionan su actividad financiera habitual. Este modelo de distribución otorga a las plataformas anfitrionas acceso a relaciones establecidas con los usuarios y puede reducir la necesidad de una captación de clientes independiente. Los proveedores de gestión patrimonial están respondiendo suministrando productos, custodia, corretaje y capacidades de cumplimiento normativo a través de canales digitales de terceros, en lugar de depender únicamente de aplicaciones propias. La competencia se centra, por tanto, en la capacidad de combinar tecnología fiable, controles regulatorios y una experiencia de usuario que apoye a los inversores primerizos. El mercado de gestión patrimonial integrada también presenta oportunidades en el software de nómina y empresarial, donde los servicios de jubilación e inversión pueden integrarse dentro de los procesos de administración laboral y gestión de efectivo existentes.
Conclusiones Clave del Informe
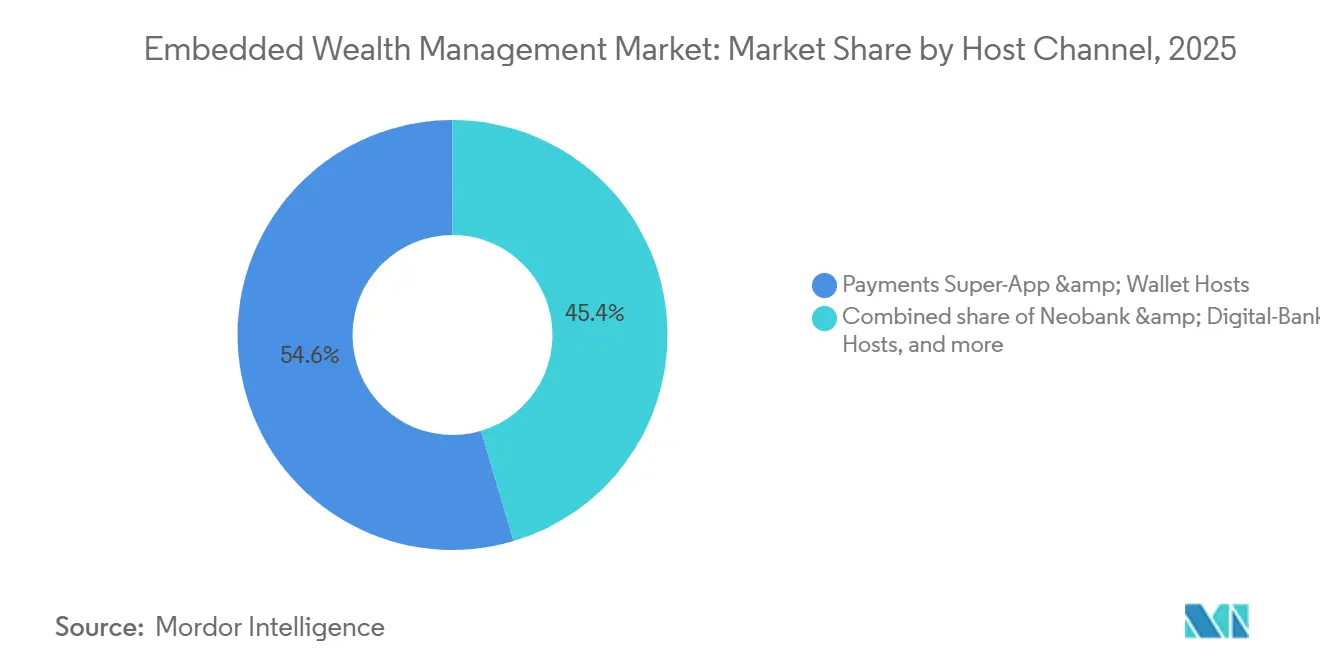
- Por canal anfitrión, las super-aplicaciones de pagos y los anfitriones de carteras digitales capturaron el 54,6% de la participación del mercado de gestión patrimonial integrada en 2025, mientras que se proyecta que los neobancos y los bancos digitales crezcan a una CAGR del 13,5% hasta 2031.
- Por segmento de producto, los fondos regulados equivalentes a efectivo capturaron el 36,7% de la participación del mercado de gestión patrimonial integrada en 2025, mientras que se proyecta que las carteras discrecionales y automatizadas crezcan a una CAGR del 13,1% hasta 2031.
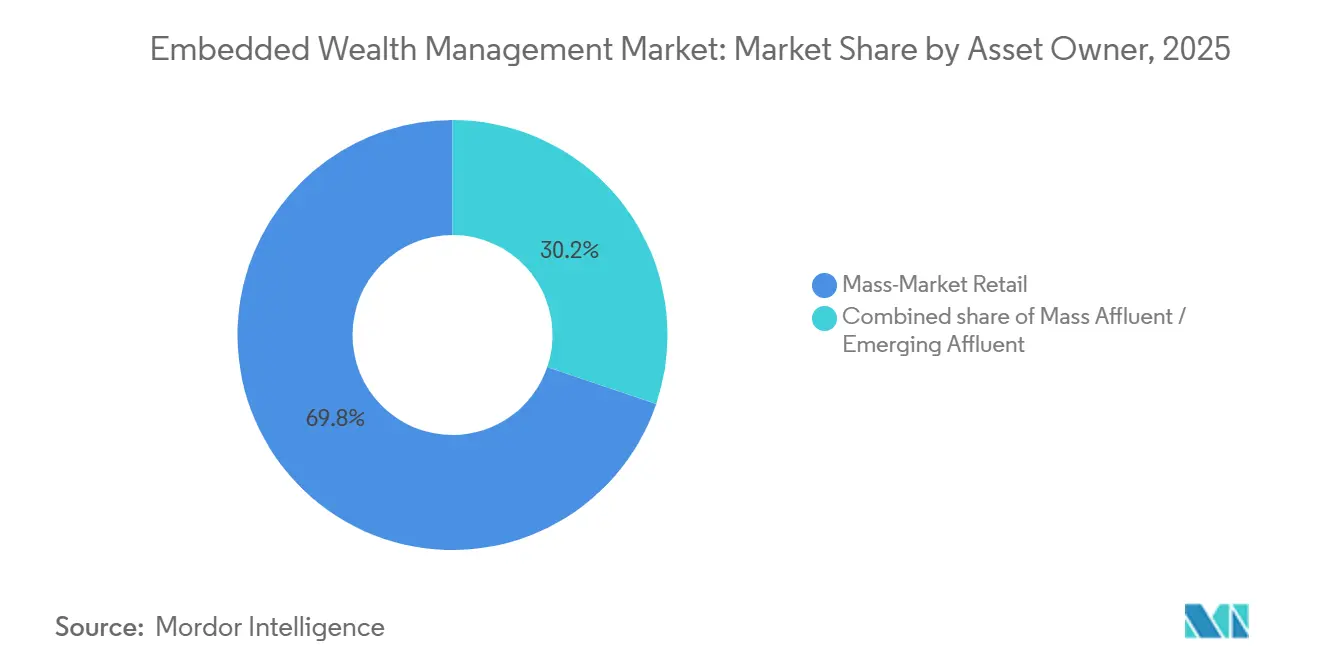
- Por propietario de activos, el minorista de mercado masivo capturó el 69,8% de la participación del mercado de gestión patrimonial integrada en 2025, mientras que se proyecta que la tesorería de microempresas y trabajadores autónomos crezca a una CAGR del 15,6% hasta 2031.
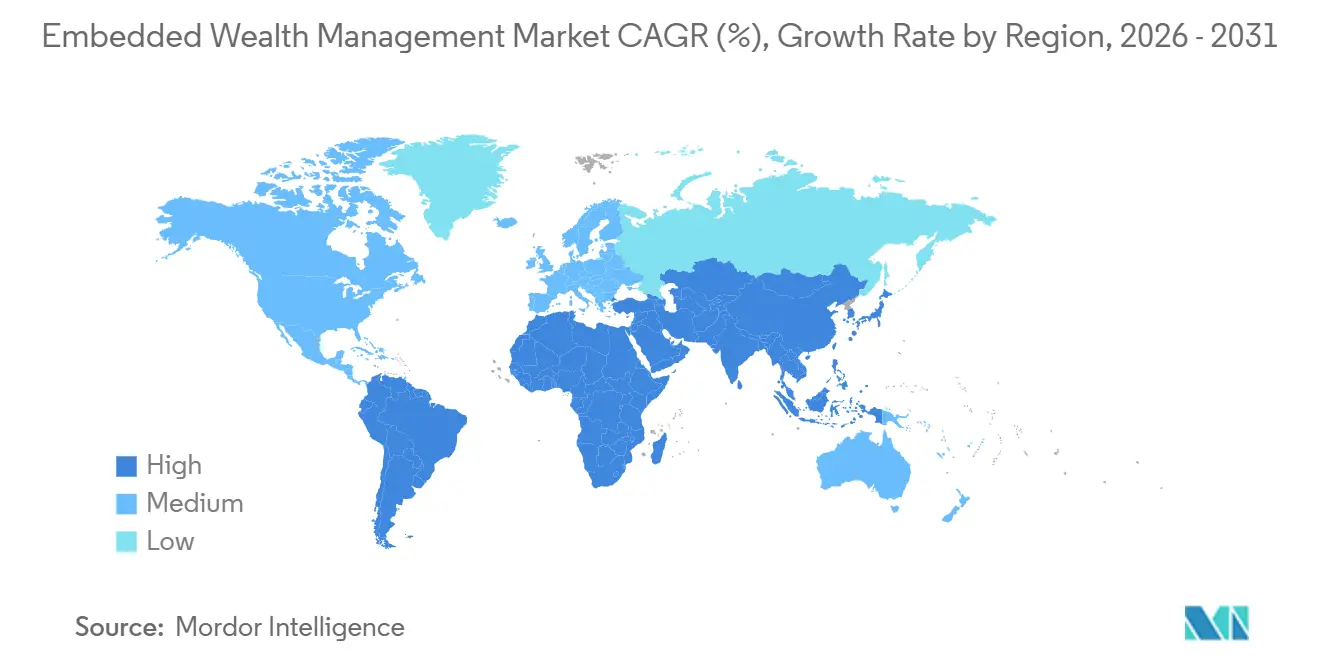
- Por geografía, Asia-Pacífico capturó el 55,2% de la participación del mercado de gestión patrimonial integrada en 2025, mientras que se proyecta que América del Sur crezca a una CAGR del 14,3% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Gestión Patrimonial Integrada
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de la Distribución de Gestión Patrimonial a Través de Plataformas No Financieras | +2.1% | Global | Corto plazo (≤ 2 años) |
| Adopción de Infraestructura de Inversión y Gestión Patrimonial Basada en API | +1.5% | Global, más fuerte en América del Norte y la UE | Mediano plazo (2–4 años) |
| Demanda de Soluciones de Inversión Integrada Fluidas y Personalizadas | +1.2% | Núcleo Asia-Pacífico, expansión hacia América del Norte | Corto plazo (≤ 2 años) |
| Integración de Capacidades de Inversión y Asesoramiento Automatizados en los Recorridos Integrados | +1.0% | Global | Mediano plazo (2–4 años) |
| Expansión de la Gestión Patrimonial Integrada en Nómina, Banca, Super-Aplicaciones y Plataformas Verticales | +0.8% | América del Norte y la UE | Mediano plazo (2–4 años) |
| Incentivos de Plataforma para Monetizar Clientes a Través de Productos de Gestión Patrimonial Integrada | +0.6% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Distribución a Través de Plataformas No Financieras y Monetización de Plataformas
El mercado de gestión patrimonial integrada está siendo moldeado por ofertas de inversión dentro de canales que tradicionalmente no se utilizaban para la distribución patrimonial. Los planes laborales, las aplicaciones de banca digital, las herramientas de nómina y los ecosistemas de socios pueden convertirse en el primer punto de contacto de un cliente con la inversión. Una plataforma con una gran base de usuarios activos puede presentar productos de inversión sin necesidad de construir un canal de captación de clientes independiente. Esto puede mejorar la economía de la distribución para una plataforma anfitriona, al tiempo que aumenta la presión sobre los modelos liderados por asesores. Alipay ha utilizado recomendaciones de fondos basadas en objetivos con Vanguard, Grab Invest ha ofrecido microinversión a través de Fullerton y UOB Asset Management, y Paytm ha proporcionado corretaje minorista, mostrando cómo este modelo puede operar a escala. Las plataformas anfitrionas también pueden obtener ingresos de los productos integrados mientras utilizan asociaciones de marca blanca para proporcionar acceso a productos institucionales en lugar de desarrollar internamente todas las capacidades de inversión.
Infraestructura de Inversión Basada en API y Expansión de Plataformas
La infraestructura de corretaje basada en API ha reducido el tiempo necesario para lanzar servicios de inversión integrados. DriveWealth, Upvest y WealthKernel proporcionan capacidades modulares que cubren la ejecución de operaciones, la custodia, la liquidación, los esquemas fiscales y la presentación de informes de cumplimiento para neobancos y aplicaciones de consumo[1]WealthKernel, "WealthKernel Anuncia Expansión Estratégica hacia la Negociación de Acciones Estadounidenses," WealthKernel, wealthkernel.com. El mercado de gestión patrimonial integrada puede, por tanto, atraer a plataformas que no poseen sus propias licencias de agente-corredor. Los servicios de ejecución enfrentan presión de precios a medida que se vuelven más ampliamente disponibles en las plataformas de proveedores. Las herramientas de cumplimiento para verificaciones de conocimiento del cliente, controles contra el lavado de dinero, idoneidad e informes transfronterizos se están convirtiendo en puntos de diferenciación cada vez más importantes. DriveWealth introdujo su API de Tasa de Préstamo en marzo de 2026 para mostrar las tasas de préstamo promedio a 30 días para 800 valores, mientras que el servicio de Upvest admite la presentación de informes del Artículo 26 de MiFIR, esquemas fiscales locales y los requisitos del impuesto sobre transacciones financieras.
Soluciones de Inversión Integrada Fluidas y Personalizadas
Las experiencias de inversión personalizadas han adquirido mayor importancia a medida que las plataformas buscan facilitar la inversión a clientes que pueden no utilizar un asesor financiero. La información conductual disponible dentro de las aplicaciones de pago y banca puede respaldar recomendaciones basadas en objetivos, reequilibrio automatizado y avisos dentro de pantallas digitales familiares. GXS Bank amplió GXS Invest en mayo de 2026 con un fondo multiactivo gestionado dinámicamente de Lion Global Investors y sin comisiones de plataforma ni período de bloqueo[2]GXS Bank, "GXS Bank Amplía sus Servicios de Banca Minorista con el Lanzamiento de GXS Invest," GXS Bank, gxs.com.sg. El servicio estaba disponible desde 10 SGD (7,4 USD) y amplió el acceso a productos que de otro modo podrían requerir una relación de inversión independiente. Lion Global Investors gestionaba 74.500 millones de SGD (55.200 millones de USD) en activos en el ejemplo proporcionado para la asociación. El mercado de gestión patrimonial integrada puede beneficiarse cuando la inversión aparece dentro de la actividad de pago habitual en lugar de requerir que los consumidores abandonen una plataforma establecida y completen un proceso de incorporación de corretaje independiente.
Capacidades de Inversión y Asesoramiento Automatizados
Las herramientas de cartera automatizadas pueden trasladar los saldos de efectivo inactivos a productos gestionados a través de aplicaciones a las que los usuarios ya acceden. KakaoBank lanzó la función Stock Home en 2026 a través de Kakao Pay Securities para 27,63 millones de clientes[3]https://finance.biggo.com/news/ea343105-b309-4d20-9a3e-015c93845770. La función combina la negociación de acciones nacionales e internacionales, fondos cotizados en bolsa y ahorros estructurados dentro de la aplicación bancaria. La inversión automatizada puede establecer una relación de inversión con clientes que anteriormente solo tenían una relación de pago o depósito. El enfoque también puede respaldar la gestión recurrente de carteras y recomendaciones más personalizadas a medida que se desarrolla la actividad del cliente. A medida que las plataformas amplían las opciones de inversión, pueden extenderse más allá de las acciones y los fondos del mercado monetario hacia alternativas semilíquidas y otros productos que requieren controles de idoneidad más sólidos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Requisitos de Licencias Multijurisdiccionales y Cumplimiento Normativo | -1.0% | Global, más elevado en la UE y América del Norte | Largo plazo (≥ 4 años) |
| Riesgos de Privacidad de Datos, Ciberseguridad e Identidad Digital | -0.8% | Global | Mediano plazo (2–4 años) |
| Complejidad de Integración con la Infraestructura Patrimonial y Financiera Heredada | -0.6% | América del Norte y la UE | Largo plazo (≥ 4 años) |
| Confianza Limitada de los Inversores y Educación Financiera en Canales de Distribución No Tradicionales | -0.4% | Oriente Medio y África, América del Sur | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Licencias, Cumplimiento Normativo y Confianza de los Inversores
Las normas de licencias, idoneidad y asesoramiento en materia de inversión siguen siendo una restricción importante para la expansión internacional en el mercado de gestión patrimonial integrada. En los Estados Unidos, la Oficina del Contralor de la Moneda, la Corporación Federal de Seguro de Depósitos, la Red de Ejecución de Delitos Financieros y los reguladores estatales de transmisión de dinero pueden imponer obligaciones separadas a las asociaciones de finanzas integradas. Los registros de medidas coercitivas de la Corporación Federal de Seguro de Depósitos de 2024 mostraron que más del 25% de las medidas coercitivas formales se dirigieron a bancos patrocinadores en acuerdos de finanzas integradas. En el Reino Unido, el Deber del Consumidor de la Autoridad de Conducta Financiera asigna responsabilidad a lo largo del recorrido del cliente y exige a las empresas que eviten daños previsibles al tiempo que apoyan los objetivos financieros. El mapa de ruta de finanzas abiertas de la Autoridad de Conducta Financiera de abril de 2026 propone el intercambio de datos basado en el consentimiento para inversiones, pensiones y seguros, lo que podría crear oportunidades pero también introducir necesidades adicionales de cumplimiento normativo. La educación financiera y la confianza también pueden limitar la adopción donde se ofrecen servicios de inversión a los clientes a través de canales que históricamente se han centrado en pagos, nómina o comercio.
Riesgos de Privacidad de Datos, Identidad Digital e Integración de Sistemas Heredados
Los servicios de gestión patrimonial integrada combinan información conductual, transaccional y financiera en la plataforma anfitriona, el proveedor de tecnología y el custodio. Esta estructura crea más puntos donde los controles de acceso a datos, verificación de identidad y conciliación deben funcionar correctamente. La Regla de Derechos de Datos Financieros Personales de la Oficina de Protección Financiera del Consumidor introdujo requisitos escalonados a partir de 2026 y continuando hasta 2030 para la gobernanza de datos y los controles de acceso de terceros en los Estados Unidos. Los estándares de identidad digital utilizados por las aplicaciones de trabajo independiente o las carteras de comercio electrónico pueden no cumplir los requisitos utilizados por los corredores regulados. El colapso de Synapse en 2024 dejó a más de 100.000 clientes sin poder acceder a sus fondos y expuso el efecto que los fallos de contabilidad y conciliación pueden tener en las estructuras dependientes de intermediarios. Los sistemas patrimoniales heredados pueden añadir mayor dificultad porque las instituciones establecidas deben conectar registros, herramientas de informes y controles más antiguos a servicios más nuevos basados en API sin debilitar la supervisión operativa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Canal Anfitrión: La Escala de Pagos Lidera Mientras los Neobancos se Expanden Más Rápido
Las super-aplicaciones de pagos y los anfitriones de carteras digitales capturaron el 54,6% del mercado total de gestión patrimonial integrada en 2025 porque atienden a grandes bases de usuarios en China, el Sudeste Asiático y América Latina. Los usuarios de estas plataformas generalmente comienzan con productos líquidos de menor riesgo porque pueden mover saldos inactivos manteniendo el acceso a los fondos. Los productos equivalentes a efectivo y del mercado monetario se adaptan a este caso de uso y pueden reducir la hesitación en torno a una primera inversión. Los bancos titulares y las aplicaciones de cooperativas de crédito ocupan una posición adyacente porque tienen confianza establecida y relaciones bancarias con licencia. Sus interfaces de inversión aún pueden rezagarse respecto a los servicios de los neobancos en experiencia de usuario, lo que puede reducir la conversión desde la visualización del producto hasta la primera transacción. El comercio, las telecomunicaciones y otras plataformas no financieras siguen siendo contribuyentes tempranos, particularmente en las economías emergentes donde las carteras móviles ya han logrado un uso de pago amplio.
Se proyecta que el tamaño del mercado de gestión patrimonial integrada para los anfitriones de neobancos y bancos digitales crezca a una CAGR del 13,5% hasta 2031. Estos anfitriones combinan un diseño orientado al consumidor con licencias bancarias directas, reduciendo la necesidad de la capa intermediaria regulatoria que las plataformas exclusivamente de pago pueden requerir. Shinhan Financial Group introdujo Shinhan Super SOL en Corea del Sur en 2026, integrando depósitos, inversión en acciones a través de Shinhan SOL LINK, tarjetas y seguros de vida en una sola plataforma. GXS Bank amplió su servicio de inversión a 5 fondos seleccionados en 2026, demostrando que un banco digital puede proporcionar acceso a productos que a menudo se asociaban con la banca privada. Los neobancos están añadiendo la inversión como parte de plataformas financieras más amplias en lugar de tratarla como una función independiente. Este enfoque puede permitirles profundizar las relaciones con los clientes más rápidamente que los canales tradicionales que dependen de sucursales o servicios de asesoramiento independientes.


Por Segmento de Producto: Los Fondos Equivalentes a Efectivo Construyen la Entrada, las Carteras Automatizadas Construyen la Profundidad
Los fondos regulados equivalentes a efectivo capturaron el 36,7% del tamaño del mercado de gestión patrimonial integrada en 2025. Su posición refleja su papel como producto de entrada líquido y estable en capital para personas que utilizan un servicio de inversión por primera vez. GXS Invest comenzó en julio de 2025 con el Fullerton SGD Cash Fund antes de ampliar su gama de fondos disponibles. Los fondos de riesgo mancomunado pueden ser adecuados para plataformas que utilizan procesos de idoneidad automatizados porque las estructuras diversificadas pueden ser más fáciles de presentar que los valores individuales. Los valores directos sirven a usuarios que han desarrollado un hábito de inversión más sólido y desean mayor control sobre las decisiones de negociación. Estas ofertas requieren capacidades adicionales de ejecución, informes y atención al cliente por parte de la plataforma y sus socios de infraestructura.
Se proyecta que el tamaño del mercado de gestión patrimonial integrada para las carteras discrecionales y automatizadas crezca a una CAGR del 13,1% hasta 2031. El reequilibrio continuo y las recomendaciones personalizadas pueden respaldar ingresos recurrentes por comisiones y hacer que la relación con la plataforma sea más duradera. Un usuario con una cartera gestionada desarrolla un historial de inversión que puede ayudar a una plataforma a adaptar futuras recomendaciones. La eficiencia fiscal también puede fomentar la adopción sostenida de servicios gestionados donde las estructuras de cuentas relevantes estén disponibles. El Reino Unido tiene Cuentas de Ahorro Individuales, India tiene cuentas de nómina vinculadas al Sistema Nacional de Pensiones, y los Estados Unidos tienen estructuras 401(k) que pueden respaldar dicho diseño de productos. Otros esquemas con licencia también se están expandiendo, donde las plataformas identifican la gestión fiscal como una razón para que los usuarios del mercado masivo continúen invirtiendo durante períodos más largos.
Por Propietario de Activos: El Minorista de Mercado Masivo Proporciona Escala y las Microempresas Añaden Demanda
Los inversores minoristas de mercado masivo capturaron el 69,8% del valor total en el mercado de gestión patrimonial integrada en 2025. Las plataformas integradas pueden llegar a personas que tienen una relación bancaria pero no han utilizado la gestión de inversiones profesional. Los grupos de masa afluente y afluente emergente son una oportunidad relacionada porque tienen necesidades más complejas y mayor interés en servicios personalizados basados en objetivos. Las plataformas pueden comenzar con productos del mercado monetario e introducir posteriormente objetivos de ahorro, fondos mancomunados y carteras gestionadas a medida que crecen los saldos de los clientes. Esta secuencia puede respaldar el movimiento de los usuarios desde la actividad de inversión inicial hacia niveles de activos más elevados. También convierte a la plataforma anfitriona en un punto de distribución cada vez más importante para los productos patrimoniales.
Se proyecta que la tesorería de microempresas y trabajadores autónomos crezca a una CAGR del 15,6% hasta 2031 en el mercado de gestión patrimonial integrada. Las pequeñas empresas y los trabajadores independientes han estado a menudo fuera de la cobertura de asesoramiento minorista y fuera de los modelos de servicio de tesorería corporativa debido al tamaño de las cuentas y los requisitos operativos. Los servicios integrados de nómina y planificación de recursos empresariales pueden colocar herramientas de jubilación e inversión dentro del software utilizado para la administración empresarial regular. Vestwell fue seleccionado por Intuit en mayo de 2026 como el socio exclusivo de QuickBooks 401(k) para millones de clientes pequeños y medianos. KB Kookmin Bank también introdujo una plataforma de finanzas corporativas basada en inteligencia artificial en 2026 para los 7 millones de pequeños comerciantes de Corea del Sur, integrando servicios de préstamo y tesorería con plataformas operativas empresariales. El segmento refleja los incentivos de jubilación para empleadores en los Estados Unidos, las herramientas financieras para pequeñas empresas basadas en API y la demanda de empresas que históricamente carecían de acceso estructurado a inversiones.
Análisis Geográfico
Asia-Pacífico capturó el 55,2% de la participación del mercado de gestión patrimonial integrada en 2025. La región combina grandes bases de usuarios de super-aplicaciones, marcos de licencias de banca digital y un uso establecido por parte de los consumidores de servicios financieros integrados. Alipay y WeChat incorporaron recomendaciones de fondos, productos del mercado monetario e inversión sistemática dentro de la actividad de pago diaria en China. Los proveedores del Sudeste Asiático y de Corea del Sur han adaptado esta estructura con productos locales y enfoques regulatorios. GXS Bank amplió GXS Invest en Singapur durante mayo de 2026 a través de Lion Global Investors, dando a los usuarios acceso a un fondo respaldado por oro físico y un fondo multiactivo desde 10 SGD (7,4 USD). TNG eWallet en Malasia se asoció con CIMB para integrar el Financiamiento ASB con la gestión de inversiones ASNB existente, adaptando los servicios integrados a los requisitos de las finanzas islámicas.
Se proyecta que América del Sur crezca a una CAGR del 14,3% hasta 2031 en el mercado de gestión patrimonial integrada. El sistema de pagos instantáneos Pix de Brasil ha creado una estructura financiera con prioridad móvil que puede respaldar productos de inversión dentro de las aplicaciones de uso común. DriveWealth respaldó el lanzamiento en agosto de 2026 de IOL Privé, un servicio de gestión patrimonial digital premium para clientes de alto patrimonio neto en toda América Latina a través de la base de 2 millones de clientes de IOL Group en Argentina y Uruguay. La demanda de diversificación internacional es relevante en Argentina porque la volatilidad del capital ha fomentado el interés en activos denominados en dólares estadounidenses. América del Norte también tiene una actividad sustancial a través de productos de jubilación basados en nómina. Paylocity lanzó Paylocity Retirement en junio de 2026 utilizando tecnología de Vestwell, integrando la administración de planes 401(k) dentro de su software de gestión de capital humano.
Europa depende fuertemente de la preparación regulatoria porque las normas de finanzas abiertas y los requisitos de idoneidad de MiFID II determinan cómo pueden escalar los servicios. La Autoridad de Conducta Financiera publicó su mapa de ruta de finanzas abiertas en abril de 2026, proponiendo el intercambio de datos basado en el consentimiento en inversiones, pensiones, seguros, ahorros, crédito y gestión de deudas. El mapa de ruta se basa en la infraestructura de banca abierta que incluye 145 proveedores terceros activos y 17 millones de usuarios activos en el Reino Unido. WealthKernel, que opera como Alpaca Europe tras la expansión de Alpaca en el Reino Unido, ofrece inversión basada en API, custodia, acciones fraccionadas e informes regulatorios para proveedores regionales. Alemania, el Reino Unido y Francia son centros importantes para esta actividad. La Ley de Datos (Uso y Acceso) del Reino Unido recibió la aprobación gubernamental en mayo de 2025 y estableció una base para esquemas de Datos Inteligentes más amplios.

Panorama Competitivo
El mercado de gestión patrimonial integrada está fragmentado. FNZ Group, Envestnet, SS&C Technologies y Broadridge Financial Solutions compiten con proveedores centrados en API, incluidos DriveWealth, Upvest, AlpacaDB y WealthKernel. TIFIN, Additiv e InvestCloud también proporcionan capacidades de inteligencia artificial y gestión patrimonial digital. Los clientes combinan cada vez más componentes especializados de corretaje, custodia, cumplimiento normativo e interfaz de usuario en lugar de seleccionar una plataforma de proveedor completa. Este modelo puede reducir el poder de negociación de cualquier proveedor individual al tiempo que aumenta el valor de la infraestructura que es difícil de reemplazar. Los proveedores con controles regulatorios creíbles y conexiones de custodia establecidas pueden mantener relaciones duraderas con los clientes incluso cuando los servicios de ejecución se vuelven más estandarizados.
FNZ recaudó 450 millones de USD en septiembre de 2026 de La Caisse, CPP Investments, Generation Investment Management y Motive Partners. La empresa acompañó la financiación con la desinversión de FNZ Bank Germany, IFSAM Luxembourg y una plataforma de banca central suiza. Los movimientos centraron sus operaciones en tecnología de gestión patrimonial en lugar de una cartera de infraestructura financiera más amplia. FNZ gestiona 2,5 billones de USD en activos para más de 30 millones de clientes finales a través de su plataforma tecnológica. FIS también lanzó su Plataforma de Banca Integrada en septiembre de 2026, permitiendo a los bancos estadounidenses ofrecer cuentas y capacidades de inversión en software de planificación de recursos empresariales y contabilidad. La plataforma mantiene las cuentas en el balance del banco mientras el software de terceros gestiona la experiencia del usuario.
Las plataformas de nómina y los productos de jubilación son un área con varios participantes y ningún proveedor dominante. Bambu Global en el Sudeste Asiático y Fincite en Alemania se centran en la infraestructura de asesoramiento integrado para instituciones regionales que necesitan tecnología patrimonial integrada sin el costo de desarrollarla internamente. El asesoramiento impulsado por inteligencia artificial está evolucionando más allá del asesoramiento automatizado basado en reglas hacia la gestión de carteras que responde a la información conductual dentro de la plataforma anfitriona. La propiedad intelectual de planificación basada en objetivos de Envestnet y las capacidades de inteligencia patrimonial de TIFIN ilustran la importancia de la tecnología junto con el cumplimiento normativo y la custodia. InvestSuite presentó su solicitud ante la Autoridad de Conducta Financiera como empresa regulada en febrero de 2025, lo que le permite atender a instituciones financieras europeas bajo autorización local. Es probable que la industria de gestión patrimonial integrada recompense a las empresas que puedan ofrecer preparación en materia de cumplimiento normativo, tecnología modular y soporte de implementación práctico para las plataformas anfitrionas.
Líderes de la Industria de Gestión Patrimonial Integrada
-
FNZ Group Ltd.
-
Envestnet, Inc.
-
InvestCloud, Inc.
-
DriveWealth LLC
-
Apex Fintech Solutions Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: FNZ Group recaudó 450 millones de USD en nueva financiación de capital de La Caisse, CPP Investments, Generation Investment Management y Motive Partners. El capital respalda la transformación tecnológica y la estrategia de crecimiento rentable de FNZ en su plataforma, que gestiona 2,5 billones de USD en activos para más de 30 millones de clientes finales. FNZ lanzó simultáneamente FNZ Select, un nivel de servicio premium que ofrece niveles de servicio mejorados y capacidades avanzadas a grandes clientes de instituciones financieras.
- Septiembre de 2026: FIS lanzó la Plataforma de Banca Integrada de FIS, permitiendo a los bancos estadounidenses ofrecer cuentas, emisión de tarjetas, cuentas por cobrar y por pagar, y gestión de gastos directamente dentro del software de ERP y contabilidad que los clientes comerciales utilizan a diario. Los bancos piloto incluyen Cogent Bank, Commercial Bank of California y M&T Bank, con cuentas y pagos previstos para el cuarto trimestre de 2026. Al mantener las cuentas en el propio balance del banco, la plataforma preserva la claridad regulatoria mientras permite que el software de terceros gestione la experiencia del usuario.
- Agosto de 2026: DriveWealth impulsó el lanzamiento de IOL Privé, una oferta de gestión patrimonial digital premium de IOL Group dirigida a inversores de alto patrimonio neto en toda América Latina. IOL Privé combina la infraestructura de corretaje integrado de DriveWealth con asesoramiento patrimonial dedicado y acceso a cuentas de inversión en los Estados Unidos a través de una única experiencia digital, ampliando la presencia de DriveWealth en América del Sur para atender la creciente demanda de diversificación de inversiones internacionales.
- Julio de 2026: Kakao Pay Securities lanzó "Stock Home" dentro de la pestaña de inversión de KakaoBank, permitiendo a los 27,63 millones de usuarios de KakaoBank negociar acciones nacionales e internacionales, ETF y ETN sin salir de la aplicación bancaria. La integración incluye gráficos en tiempo real, funciones comunitarias y un producto estructurado de "Ahorro en ETF a 26 Semanas", acelerando la transformación de KakaoBank de un neobanco centrado en pagos a una plataforma integral de gestión patrimonial.


Alcance del Informe Global del Mercado de Gestión Patrimonial Integrada
| Aplicación Contextual de Banco Titular y Cooperativa de Crédito |
| Anfitriones de Neobancos y Bancos Digitales |
| Super-Aplicaciones de Pagos y Anfitriones de Carteras Digitales |
| Anfitriones de Comercio, Telecomunicaciones y Otras Plataformas No Financieras |
| Fondos Regulados Equivalentes a Efectivo |
| Fondos de Riesgo Mancomunado |
| Valores de Mercado Directo |
| Carteras Discrecionales / Automatizadas |
| Otros Esquemas con Licencia |
| Minorista de Mercado Masivo |
| Masa Afluente / Afluente Emergente |
| Tesorería de Microempresas / Trabajadores Autónomos |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Canal Anfitrión | Aplicación Contextual de Banco Titular y Cooperativa de Crédito | |
| Anfitriones de Neobancos y Bancos Digitales | ||
| Super-Aplicaciones de Pagos y Anfitriones de Carteras Digitales | ||
| Anfitriones de Comercio, Telecomunicaciones y Otras Plataformas No Financieras | ||
| Por Segmento de Producto | Fondos Regulados Equivalentes a Efectivo | |
| Fondos de Riesgo Mancomunado | ||
| Valores de Mercado Directo | ||
| Carteras Discrecionales / Automatizadas | ||
| Otros Esquemas con Licencia | ||
| Por Propietario de Activos | Minorista de Mercado Masivo | |
| Masa Afluente / Afluente Emergente | ||
| Tesorería de Microempresas / Trabajadores Autónomos | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de la gestión patrimonial integrada para 2031?
Se prevé que el mercado de gestión patrimonial integrada alcance los 2,2 billones de USD en 2031 desde los 1,5 billones de USD en 2026, a una CAGR del 8,1%.
¿Qué canal anfitrión lidera los servicios de inversión integrada?
Las super-aplicaciones de pagos y los anfitriones de carteras digitales lideraron con una participación del 54,6% en 2025, respaldados por grandes bases de usuarios establecidas.
¿Qué categoría de producto de gestión patrimonial integrada está creciendo más rápido?
Se espera que las carteras discrecionales y automatizadas registren el crecimiento más rápido por segmento de producto a una CAGR del 13,1% hasta 2031.
¿Por qué son importantes los neobancos para la inversión integrada?
Los neobancos combinan licencias bancarias directas con experiencias de usuario digitales y se proyecta que crezcan a una CAGR del 13,5% hasta 2031.
¿Qué región está creciendo más rápido en servicios de gestión patrimonial integrada?
Se prevé que América del Sur crezca a una CAGR del 14,3% hasta 2031, respaldada por la arquitectura de pagos con prioridad móvil de Brasil y la actividad de gestión patrimonial digital.
¿Qué está limitando una adopción más amplia de los servicios de gestión patrimonial integrada?
Los requisitos de licencias, idoneidad, privacidad, verificación de identidad e integración de sistemas heredados siguen siendo restricciones significativas.
Última actualización de la página el:



