
Taille et part du marché de la gestion de patrimoine intégrée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
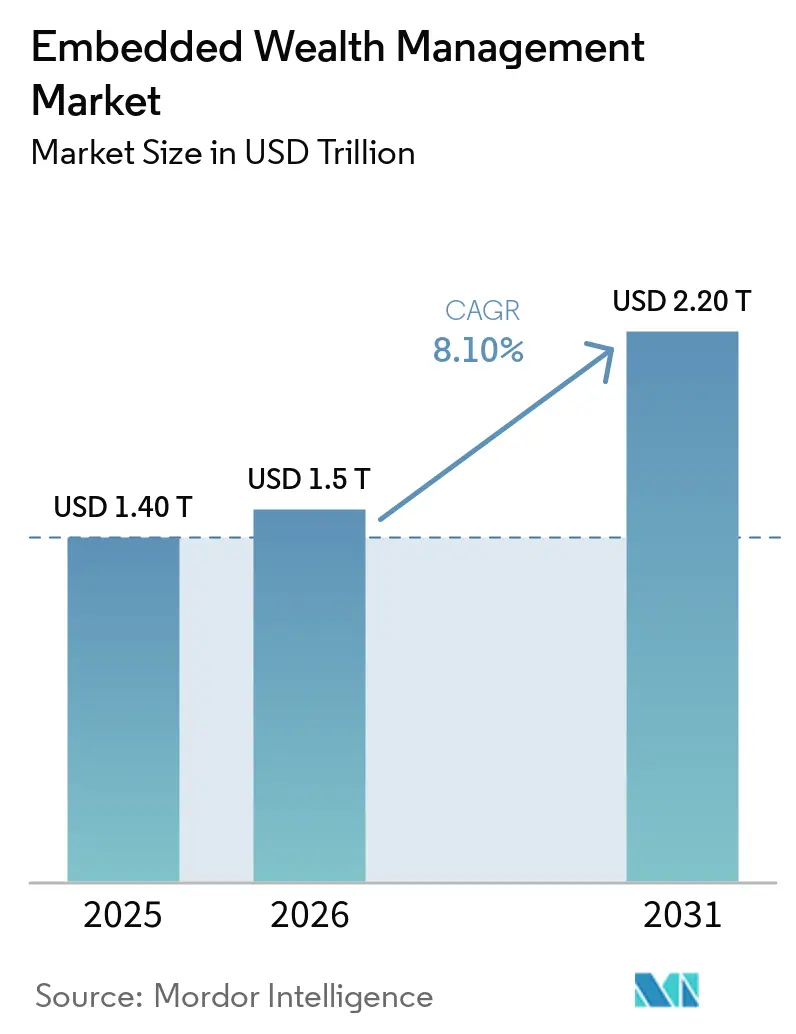
| Taille du Marché (2026) | 1.5 Trillions de dollars américains |
| Taille du Marché (2031) | 2.20 Trillions de dollars américains |
| Growth Rate (2026 - 2031) | 8.10 % |
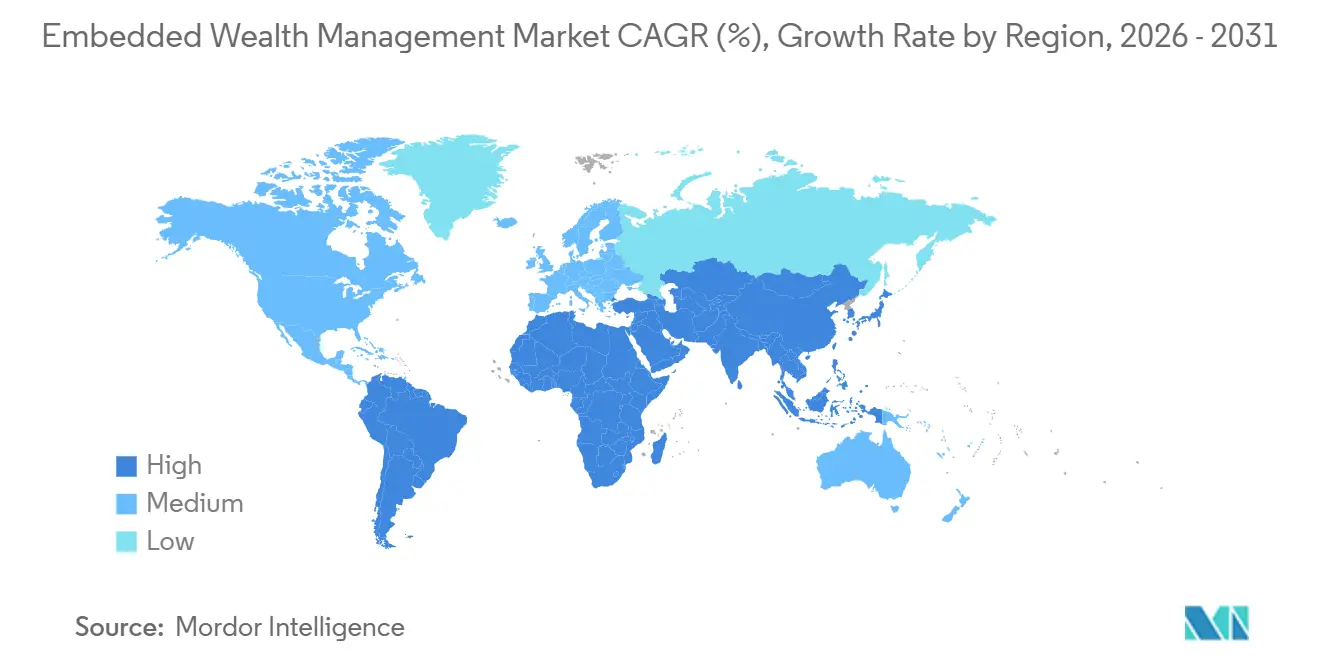
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
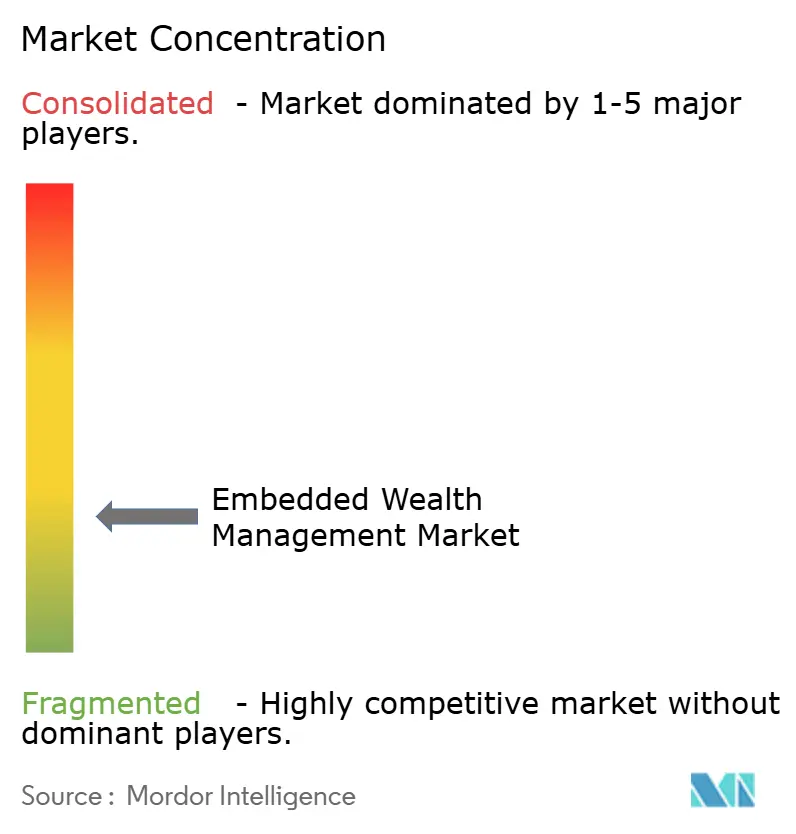
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion de patrimoine intégrée par Mordor Intelligence
La taille du marché de la gestion de patrimoine intégrée était évaluée à 1,40 billion USD en 2025 et devrait croître de 1,5 billion USD en 2026 pour atteindre 2,20 billions USD d'ici 2031, à un CAGR de 8,10 % durant la période de prévision (2026-2031).
Le marché de la gestion de patrimoine intégrée intègre des produits d'investissement dans des applications de paie, des super-applications, des interfaces bancaires numériques et des portefeuilles de commerce électronique, où les consommateurs et les petites entreprises gèrent déjà leurs activités financières courantes. Ce modèle de distribution donne aux plateformes hôtes accès à des relations utilisateurs établies et peut réduire la nécessité d'une acquisition de clientèle distincte. Les prestataires de gestion de patrimoine répondent en fournissant des produits, la conservation, le courtage et des capacités de conformité via des canaux numériques tiers plutôt qu'en s'appuyant uniquement sur des applications captives. La concurrence est donc centrée sur la capacité à combiner une technologie fiable, des contrôles réglementaires et une expérience utilisateur qui soutient les investisseurs débutants. Le marché de la gestion de patrimoine intégrée offre également des opportunités dans les logiciels de paie et d'entreprise, où les services de retraite et d'investissement peuvent être intégrés dans les processus de travail et de gestion de trésorerie existants.
Principaux enseignements du rapport
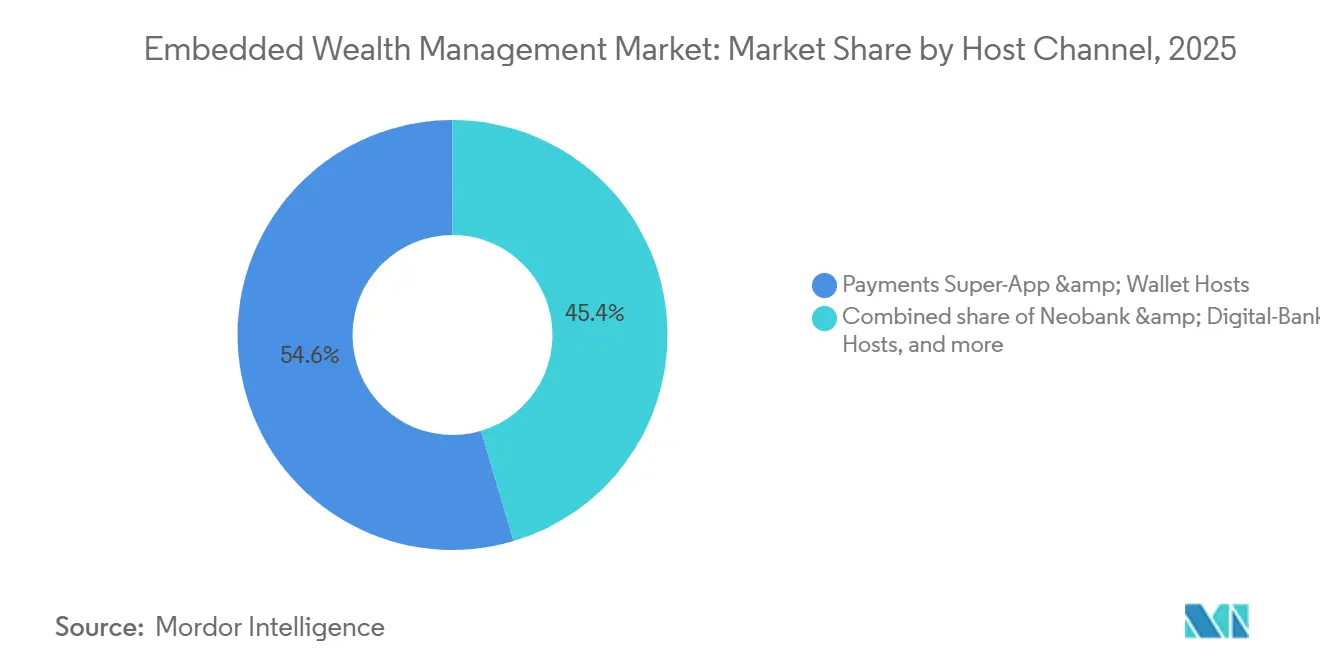
- Par canal hôte, les super-applications de paiement et les hôtes de portefeuilles numériques ont capturé 54,6 % de la part du marché de la gestion de patrimoine intégrée en 2025, tandis que les néobanques et les banques numériques devraient croître à un CAGR de 13,5 % jusqu'en 2031.
- Par gamme de produits, les fonds réglementés équivalents à des liquidités ont capturé 36,7 % de la part du marché de la gestion de patrimoine intégrée en 2025, tandis que les portefeuilles discrétionnaires et automatisés devraient croître à un CAGR de 13,1 % jusqu'en 2031.
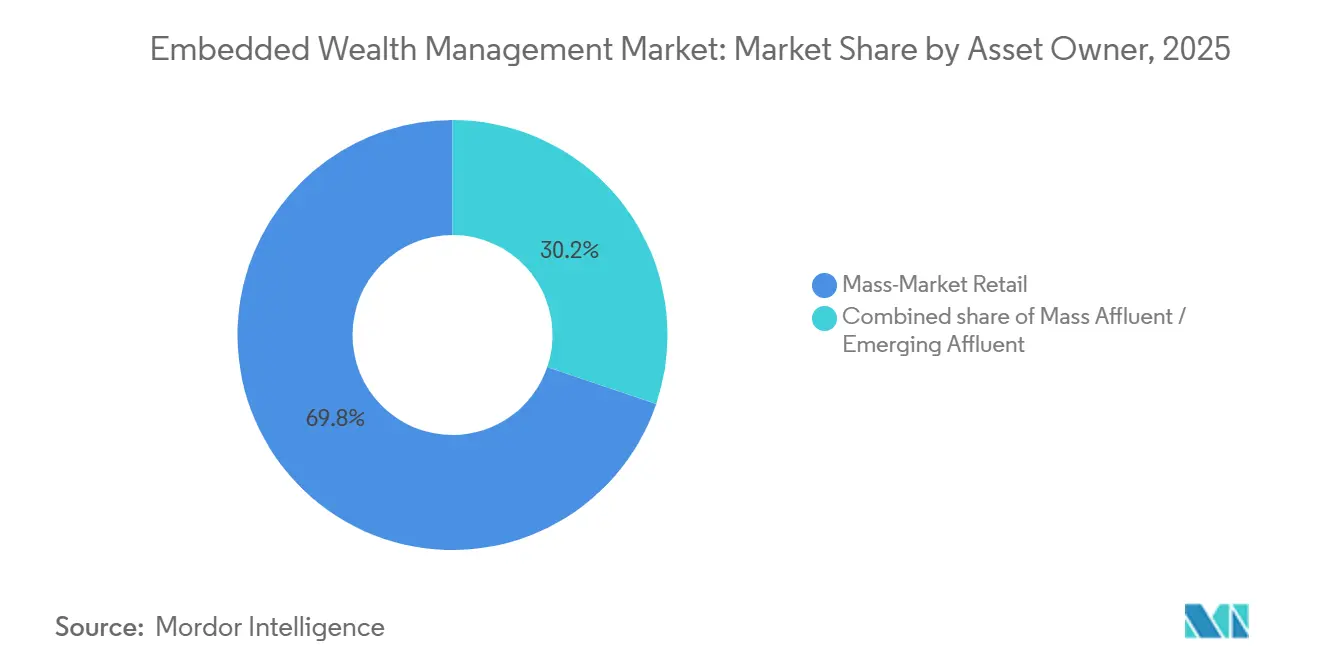
- Par propriétaire d'actifs, le marché de détail de masse a capturé 69,8 % de la part du marché de la gestion de patrimoine intégrée en 2025, tandis que la trésorerie des micro-entreprises et des travailleurs indépendants devrait croître à un CAGR de 15,6 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a capturé 55,2 % de la part du marché de la gestion de patrimoine intégrée en 2025, tandis que l'Amérique du Sud devrait croître à un CAGR de 14,3 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la gestion de patrimoine intégrée
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion de la distribution de la gestion de patrimoine via des plateformes non financières | +2.1% | Mondial | Court terme (≤ 2 ans) |
| Adoption d'une infrastructure d'investissement et de gestion de patrimoine basée sur les API | +1.5% | Mondial, plus fort en Amérique du Nord et dans l'UE | Moyen terme (2–4 ans) |
| Demande de solutions d'investissement intégrées fluides et personnalisées | +1.2% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord | Court terme (≤ 2 ans) |
| Intégration de capacités d'investissement et de conseil automatisés dans les parcours intégrés | +1.0% | Mondial | Moyen terme (2–4 ans) |
| Expansion de la gestion de patrimoine intégrée dans les plateformes de paie, bancaires, super-applications et verticales | +0.8% | Amérique du Nord et UE | Moyen terme (2–4 ans) |
| Incitations des plateformes à monétiser les clients via des produits de gestion de patrimoine intégrée | +0.6% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Distribution via des plateformes non financières et monétisation des plateformes
Le marché de la gestion de patrimoine intégrée est façonné par des offres d'investissement intégrées dans des canaux qui n'étaient traditionnellement pas utilisés pour la distribution de patrimoine. Les plans en milieu de travail, les applications bancaires numériques, les outils de paie et les écosystèmes partenaires peuvent devenir le premier point de contact d'un client avec l'investissement. Une plateforme disposant d'une large base d'utilisateurs actifs peut présenter des produits d'investissement sans construire un canal d'acquisition de clientèle distinct. Cela peut améliorer l'économie de la distribution pour une plateforme hôte tout en augmentant la pression sur les modèles dirigés par des conseillers. Alipay a utilisé des recommandations de fonds basées sur des objectifs avec Vanguard, Grab Invest a proposé le micro-investissement via Fullerton et UOB Asset Management, et Paytm a fourni du courtage de détail, montrant comment ce modèle peut fonctionner à grande échelle. Les plateformes hôtes peuvent également tirer des revenus des produits intégrés tout en utilisant des partenariats en marque blanche pour fournir un accès à des produits institutionnels au lieu de développer toutes les capacités d'investissement en interne.
Infrastructure d'investissement basée sur les API et expansion des plateformes
L'infrastructure de courtage basée sur les API a réduit le temps nécessaire au lancement de services d'investissement intégrés. DriveWealth, Upvest et WealthKernel fournissent des capacités modulaires couvrant l'exécution des transactions, la conservation, le règlement, les enveloppes fiscales et le reporting de conformité pour les néobanques et les applications grand public[1]WealthKernel, "WealthKernel annonce son expansion stratégique dans le trading d'actions américaines," WealthKernel, wealthkernel.com. Le marché de la gestion de patrimoine intégrée peut donc attirer des plateformes qui ne détiennent pas leurs propres licences de courtier-négociant. Les services d'exécution font face à une pression sur les prix à mesure qu'ils deviennent plus largement disponibles sur les plateformes des prestataires. Les outils de conformité pour les vérifications de connaissance du client, les contrôles de lutte contre le blanchiment d'argent, l'adéquation et le reporting transfrontalier deviennent des points de différenciation de plus en plus importants. DriveWealth a introduit son API de taux de prêt en mars 2026 pour afficher les taux de prêt moyens sur 30 jours pour 800 titres, tandis que le service d'Upvest prend en charge le reporting MiFIR Article 26, les enveloppes fiscales locales et les exigences relatives à la taxe sur les transactions financières.
Solutions d'investissement intégrées fluides et personnalisées
Les expériences d'investissement personnalisées sont devenues plus importantes à mesure que les plateformes cherchent à faciliter l'investissement pour les clients qui n'utilisent peut-être pas de conseiller financier. Les informations comportementales disponibles dans les applications de paiement et bancaires peuvent soutenir des recommandations basées sur des objectifs, un rééquilibrage automatisé et des invites dans des écrans numériques familiers. GXS Bank a élargi GXS Invest en mai 2026 avec un fonds multi-actifs géré dynamiquement par Lion Global Investors, sans frais de plateforme ni période de blocage[2]GXS Bank, "GXS Bank élargit ses services bancaires de détail avec le lancement de GXS Invest," GXS Bank, gxs.com.sg. Le service était accessible à partir de 10 SGD (7,4 USD) et a élargi l'accès à des produits qui pourraient autrement nécessiter une relation d'investissement distincte. Lion Global Investors gérait 74,5 milliards SGD (55,2 milliards USD) d'actifs dans l'exemple fourni pour le partenariat. Le marché de la gestion de patrimoine intégrée peut bénéficier lorsque l'investissement apparaît dans le cadre d'une activité de paiement courante au lieu d'obliger les consommateurs à quitter une plateforme établie et à effectuer un processus d'intégration de courtage distinct.
Capacités d'investissement et de conseil automatisés
Les outils de portefeuille automatisés peuvent transférer les soldes de trésorerie inactifs vers des produits gérés via des applications auxquelles les utilisateurs accèdent déjà. KakaoBank a lancé la fonctionnalité Stock Home en 2026 via Kakao Pay Securities pour 27,63 millions de clients[3]https://finance.biggo.com/news/ea343105-b309-4d20-9a3e-015c93845770. La fonctionnalité combine le trading d'actions nationales et internationales, les fonds négociés en bourse et l'épargne structurée au sein de l'application bancaire. L'investissement automatisé peut établir une relation d'investissement avec des clients qui n'avaient auparavant qu'une relation de paiement ou de dépôt. L'approche peut également soutenir la gestion récurrente de portefeuille et des recommandations plus personnalisées à mesure que l'activité des clients se développe. À mesure que les plateformes élargissent les choix d'investissement, elles peuvent s'étendre au-delà des actions et des fonds monétaires vers des alternatives semi-liquides et d'autres produits nécessitant des contrôles d'adéquation plus stricts.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exigences de licences multi-juridictionnelles et de conformité réglementaire | -1.0% | Mondial, plus élevé dans l'UE et en Amérique du Nord | Long terme (≥ 4 ans) |
| Risques liés à la confidentialité des données, à la cybersécurité et à l'identité numérique | -0.8% | Mondial | Moyen terme (2–4 ans) |
| Complexité d'intégration avec les infrastructures patrimoniales et financières héritées | -0.6% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Confiance limitée des investisseurs et littératie financière dans les canaux de distribution non traditionnels | -0.4% | Moyen-Orient et Afrique, Amérique du Sud | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Exigences en matière de licences, de conformité et de confiance des investisseurs
Les règles de licence, d'adéquation et de conseil en investissement restent une contrainte majeure à l'expansion internationale sur le marché de la gestion de patrimoine intégrée. Aux États-Unis, le Bureau du contrôleur de la monnaie, la Société fédérale d'assurance des dépôts, le Réseau de lutte contre les crimes financiers et les régulateurs étatiques de transmission de fonds peuvent imposer des obligations distinctes aux partenariats de finance intégrée. Les dossiers d'application de la Société fédérale d'assurance des dépôts de 2024 ont montré que plus de 25 % des mesures d'application formelles ciblaient les banques sponsors dans les arrangements de finance intégrée. Au Royaume-Uni, le devoir envers le consommateur de l'Autorité de conduite financière place la responsabilité sur l'ensemble du parcours client et exige des entreprises qu'elles évitent tout préjudice prévisible tout en soutenant les objectifs financiers. La feuille de route de finance ouverte de l'Autorité de conduite financière d'avril 2026 propose un partage de données basé sur le consentement pour les investissements, les retraites et les assurances, ce qui pourrait créer des opportunités mais aussi introduire des besoins de conformité supplémentaires. La littératie financière et la confiance peuvent également limiter l'adoption lorsque des services d'investissement sont proposés aux clients via des canaux qui se sont historiquement concentrés sur les paiements, la paie ou le commerce.
Risques liés à la confidentialité des données, à l'identité numérique et à l'intégration des systèmes hérités
Les services de gestion de patrimoine intégrée combinent des informations comportementales, transactionnelles et financières sur la plateforme hôte, le prestataire technologique et le dépositaire. Cette structure crée davantage de points où les contrôles d'accès aux données, de vérification d'identité et de réconciliation doivent fonctionner correctement. La règle sur les droits aux données financières personnelles du Bureau de protection financière des consommateurs a introduit des exigences progressives à partir de 2026 et se poursuivant jusqu'en 2030 pour la gouvernance des données et les contrôles d'accès des tiers aux États-Unis. Les normes d'identité numérique utilisées par les applications de travail à la demande ou les portefeuilles de commerce électronique peuvent ne pas satisfaire aux exigences utilisées par les courtiers réglementés. L'effondrement de Synapse en 2024 a laissé plus de 100 000 clients dans l'impossibilité d'accéder à leurs fonds et a mis en évidence l'effet que les défaillances de registre et de réconciliation peuvent avoir sur les structures dépendantes des intergiciels. Les systèmes patrimoniaux hérités peuvent ajouter des difficultés supplémentaires car les institutions établies doivent connecter d'anciens enregistrements, outils de reporting et contrôles à des services plus récents basés sur les API sans affaiblir la surveillance opérationnelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par canal hôte : l'échelle des paiements mène tandis que les néobanques se développent plus rapidement
Les super-applications de paiement et les hôtes de portefeuilles numériques ont capturé 54,6 % du marché total de la gestion de patrimoine intégrée en 2025 parce qu'ils servent de larges bases d'utilisateurs en Chine, en Asie du Sud-Est et en Amérique latine. Les utilisateurs de ces plateformes commencent généralement par des produits liquides à faible risque car ils peuvent déplacer des soldes inactifs tout en conservant l'accès aux fonds. Les produits équivalents à des liquidités et les fonds monétaires correspondent à ce cas d'usage et peuvent réduire les réticences autour d'un premier investissement. Les applications de banques traditionnelles et de coopératives de crédit occupent une position adjacente car elles bénéficient d'une confiance établie et de relations bancaires agréées. Leurs interfaces d'investissement peuvent encore être en retard par rapport aux services des néobanques en termes d'expérience utilisateur, ce qui peut réduire la conversion de la consultation de produits à une première transaction. Le commerce, les télécommunications et les autres plateformes non financières restent des contributeurs précoces, notamment dans les économies émergentes où les portefeuilles mobiles ont déjà atteint une large utilisation pour les paiements.
La taille du marché de la gestion de patrimoine intégrée pour les hôtes néobanques et banques numériques devrait croître à un CAGR de 13,5 % jusqu'en 2031. Ces hôtes combinent une conception axée sur le consommateur avec des licences bancaires directes, réduisant le besoin de la couche intermédiaire réglementaire que les plateformes uniquement de paiement peuvent nécessiter. Shinhan Financial Group a introduit Shinhan Super SOL en Corée du Sud en 2026, intégrant les dépôts, l'investissement en actions via Shinhan SOL LINK, les cartes et l'assurance-vie dans une seule plateforme. GXS Bank a élargi son service d'investissement à 5 fonds sélectionnés en 2026, montrant qu'une banque numérique peut fournir un accès à des produits souvent associés à la banque privée. Les néobanques ajoutent l'investissement dans le cadre de plateformes financières plus larges au lieu de le traiter comme une fonctionnalité distincte. Cette approche peut leur permettre d'approfondir les relations avec les clients plus rapidement que les canaux traditionnels qui dépendent des agences ou des services de conseil autonomes.


Par gamme de produits : les fonds équivalents à des liquidités construisent l'entrée, les portefeuilles automatisés construisent la profondeur
Les fonds réglementés équivalents à des liquidités ont capturé 36,7 % de la taille du marché de la gestion de patrimoine intégrée en 2025. Leur position reflète leur rôle de produit d'entrée liquide et stable en capital pour les personnes utilisant un service d'investissement pour la première fois. GXS Invest a débuté en juillet 2025 avec le Fullerton SGD Cash Fund avant d'élargir sa gamme de fonds disponibles. Les fonds à risque mutualisé peuvent convenir aux plateformes qui utilisent des processus d'adéquation automatisés car les structures diversifiées peuvent être plus faciles à présenter que les titres individuels. Les titres directs servent les utilisateurs qui ont développé une habitude d'investissement plus forte et souhaitent plus de contrôle sur les décisions de trading. Ces offres nécessitent des capacités supplémentaires d'exécution, de reporting et de support client de la part de la plateforme et de ses partenaires d'infrastructure.
La taille du marché de la gestion de patrimoine intégrée pour les portefeuilles discrétionnaires et automatisés devrait croître à un CAGR de 13,1 % jusqu'en 2031. Le rééquilibrage continu et les recommandations personnalisées peuvent soutenir des revenus récurrents basés sur des frais et rendre la relation avec la plateforme plus durable. Un utilisateur disposant d'un portefeuille géré développe un historique d'investissement qui peut aider une plateforme à adapter ses recommandations futures. L'efficacité fiscale peut également encourager l'adoption soutenue de services gérés là où des structures de compte pertinentes sont disponibles. Le Royaume-Uni dispose de comptes d'épargne individuels, l'Inde dispose de comptes de paie liés au Système national de retraite, et les États-Unis disposent de structures 401(k) qui peuvent soutenir une telle conception de produits. D'autres enveloppes agréées se développent également, là où les plateformes identifient la gestion fiscale comme une raison pour les utilisateurs du marché de masse de continuer à investir sur de plus longues périodes.
Par propriétaire d'actifs : le marché de détail de masse fournit l'échelle et les micro-entreprises ajoutent la demande
Les investisseurs du marché de détail de masse ont capturé 69,8 % de la valeur totale du marché de la gestion de patrimoine intégrée en 2025. Les plateformes intégrées peuvent atteindre des individus qui ont une relation bancaire mais n'ont pas utilisé la gestion d'investissement professionnelle. Les groupes aisés de masse et aisés émergents représentent une opportunité connexe car ils ont des besoins plus complexes et un intérêt plus grand pour des services personnalisés basés sur des objectifs. Les plateformes peuvent commencer par des produits monétaires et introduire ensuite des objectifs d'épargne, des fonds mutualisés et des portefeuilles gérés à mesure que les soldes des clients augmentent. Cette séquence peut soutenir le mouvement des utilisateurs de l'activité d'investissement initiale vers des niveaux d'actifs plus élevés. Elle fait également de la plateforme hôte un point de distribution de plus en plus important pour les produits patrimoniaux.
La trésorerie des micro-entreprises et des travailleurs indépendants devrait croître à un CAGR de 15,6 % jusqu'en 2031 sur le marché de la gestion de patrimoine intégrée. Les petites entreprises et les travailleurs indépendants ont souvent été en dehors de la couverture des conseillers de détail et en dehors des modèles de services de trésorerie d'entreprise en raison de la taille des comptes et des exigences opérationnelles. Les services intégrés de paie et de planification des ressources d'entreprise peuvent placer des outils de retraite et d'investissement dans des logiciels utilisés pour l'administration courante des entreprises. Vestwell a été sélectionné par Intuit en mai 2026 comme partenaire exclusif QuickBooks 401(k) pour des millions de petits et moyens clients. KB Kookmin Bank a également introduit une plateforme de finance d'entreprise basée sur l'intelligence artificielle en 2026 pour les 7 millions de petits commerçants de Corée du Sud, intégrant des services de prêt et de trésorerie avec des plateformes d'exploitation commerciale. Le segment reflète les incitations à la retraite des employeurs aux États-Unis, les outils financiers pour petites entreprises basés sur les API et la demande des entreprises qui manquaient historiquement d'un accès structuré à l'investissement.
Analyse géographique
L'Asie-Pacifique a capturé 55,2 % de la part du marché de la gestion de patrimoine intégrée en 2025. La région combine de larges bases d'utilisateurs de super-applications, des cadres de licences bancaires numériques et une utilisation établie par les consommateurs des services financiers intégrés. Alipay et WeChat ont intégré des recommandations de fonds, des produits monétaires et l'investissement systématique dans l'activité de paiement quotidienne en Chine. Les prestataires d'Asie du Sud-Est et de Corée du Sud ont adapté cette structure avec des produits locaux et des approches réglementaires. GXS Bank a élargi GXS Invest à Singapour en mai 2026 via Lion Global Investors, donnant aux utilisateurs accès à un fonds adossé à l'or physique et à un fonds multi-actifs à partir de 10 SGD (7,4 USD). TNG eWallet en Malaisie s'est associé à CIMB pour intégrer le financement ASB à la gestion d'investissement ASNB existante, adaptant les services intégrés aux exigences de la finance islamique.
L'Amérique du Sud devrait croître à un CAGR de 14,3 % jusqu'en 2031 sur le marché de la gestion de patrimoine intégrée. Le système de paiement instantané Pix du Brésil a créé une structure financière axée sur le mobile qui peut soutenir des produits d'investissement dans des applications couramment utilisées. DriveWealth a soutenu le lancement en août 2026 d'IOL Privé, un service de gestion de patrimoine numérique premium pour les clients à haute valeur nette en Amérique latine via la base de 2 millions de clients d'IOL Group en Argentine et en Uruguay. La demande de diversification internationale est pertinente en Argentine car la volatilité des capitaux a encouragé l'intérêt pour les actifs libellés en dollars américains. L'Amérique du Nord dispose également d'une activité substantielle via des produits de retraite basés sur la paie. Paylocity a lancé Paylocity Retirement en juin 2026 en utilisant la technologie Vestwell, intégrant l'administration 401(k) dans son logiciel de gestion du capital humain.
L'Europe dépend fortement de la préparation réglementaire car les règles de finance ouverte et les exigences d'adéquation MiFID II déterminent comment les services peuvent évoluer. L'Autorité de conduite financière a publié sa feuille de route de finance ouverte en avril 2026, proposant un partage de données basé sur le consentement pour les investissements, les retraites, les assurances, l'épargne, le crédit et la gestion de la dette. La feuille de route s'appuie sur une infrastructure bancaire ouverte qui comprend 145 prestataires tiers actifs et 17 millions d'utilisateurs actifs au Royaume-Uni. WealthKernel, opérant sous le nom d'Alpaca Europe après l'expansion d'Alpaca au Royaume-Uni, propose des services d'investissement, de conservation, d'actions fractionnées et de reporting réglementaire basés sur les API pour les prestataires régionaux. L'Allemagne, le Royaume-Uni et la France sont des centres importants pour cette activité. La loi britannique sur les données (utilisation et accès) a reçu l'approbation gouvernementale en mai 2025 et a établi une base pour des régimes de données intelligentes plus larges.

Paysage concurrentiel
Le marché de la gestion de patrimoine intégrée est fragmenté. FNZ Group, Envestnet, SS&C Technologies et Broadridge Financial Solutions sont en concurrence avec des prestataires axés sur les API, notamment DriveWealth, Upvest, AlpacaDB et WealthKernel. TIFIN, Additiv et InvestCloud fournissent également des capacités d'intelligence artificielle et de gestion de patrimoine numérique. Les clients combinent de plus en plus des composants spécialisés de courtage, de conservation, de conformité et d'interface utilisateur au lieu de sélectionner une plateforme fournisseur complète. Ce modèle peut réduire le pouvoir de négociation de tout prestataire unique tout en augmentant la valeur d'une infrastructure difficile à remplacer. Les prestataires disposant de contrôles réglementaires crédibles et de connexions de conservation établies peuvent maintenir des relations durables avec les clients même lorsque les services d'exécution deviennent plus standardisés.
FNZ a levé 450 millions USD en septembre 2026 auprès de La Caisse, CPP Investments, Generation Investment Management et Motive Partners. La société a associé ce financement à des cessions de FNZ Bank Germany, IFSAM Luxembourg et d'une plateforme bancaire centrale suisse. Ces mouvements ont concentré ses opérations sur la technologie de gestion de patrimoine plutôt que sur un portefeuille d'infrastructure financière plus large. FNZ gère 2,5 milliards USD d'actifs pour plus de 30 millions de clients finaux via sa plateforme technologique. FIS a également lancé sa plateforme bancaire intégrée en septembre 2026, permettant aux banques américaines de proposer des comptes et des capacités d'investissement dans des logiciels de planification des ressources d'entreprise et de comptabilité. La plateforme maintient les comptes au bilan de la banque tandis que des logiciels tiers gèrent l'expérience utilisateur.
Les plateformes de paie et les produits de retraite sont un domaine avec plusieurs entrants et aucun prestataire dominant. Bambu Global en Asie du Sud-Est et Fincite en Allemagne se concentrent sur l'infrastructure de conseil intégrée pour les institutions régionales qui ont besoin d'une technologie patrimoniale intégrée sans le coût de la développer en interne. Le conseil piloté par l'intelligence artificielle évolue au-delà du conseil automatisé basé sur des règles vers une gestion de portefeuille qui répond aux informations comportementales au sein de la plateforme hôte. La propriété intellectuelle de planification basée sur des objectifs d'Envestnet et les capacités d'intelligence patrimoniale de TIFIN illustrent l'importance de la technologie aux côtés de la conformité et de la conservation. InvestSuite a déposé une demande auprès de l'Autorité de conduite financière en tant que société réglementée en février 2025, lui permettant de servir les institutions financières européennes sous autorisation locale. Le secteur de la gestion de patrimoine intégrée est susceptible de récompenser les entreprises capables d'offrir une préparation à la conformité, une technologie modulaire et un soutien pratique au déploiement pour les plateformes hôtes.
Leaders du secteur de la gestion de patrimoine intégrée
FNZ Group Ltd.
Envestnet, Inc.
InvestCloud, Inc.
DriveWealth LLC
Apex Fintech Solutions Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : FNZ Group a levé 450 millions USD de nouveaux fonds propres auprès de La Caisse, CPP Investments, Generation Investment Management et Motive Partners. Le capital soutient la transformation technologique et la stratégie de croissance rentable de FNZ sur sa plateforme, qui gère 2,5 milliards USD d'actifs pour plus de 30 millions de clients finaux. FNZ a simultanément lancé FNZ Select, un niveau de service premium offrant des niveaux de service améliorés et des capacités avancées aux grands clients d'institutions financières.
- Septembre 2026 : FIS a lancé la plateforme bancaire intégrée FIS, permettant aux banques américaines de proposer des comptes, l'émission de cartes, les comptes clients et fournisseurs, et la gestion des dépenses directement dans les logiciels ERP et de comptabilité que les clients commerciaux utilisent quotidiennement. Les banques pilotes comprennent Cogent Bank, Commercial Bank of California et M&T Bank, avec des comptes et des paiements prévus pour le quatrième trimestre 2026. En maintenant les comptes au bilan propre de la banque, la plateforme préserve la clarté réglementaire tout en permettant à des logiciels tiers de gérer l'expérience utilisateur.
- Août 2026 : DriveWealth a soutenu le lancement d'IOL Privé, une offre de gestion de patrimoine numérique premium d'IOL Group ciblant les clients à haute valeur nette en Amérique latine. IOL Privé combine l'infrastructure de courtage intégrée de DriveWealth avec un conseil patrimonial dédié et l'accès à des comptes d'investissement américains via une expérience numérique unique, élargissant la présence de DriveWealth en Amérique du Sud pour répondre à la demande croissante de diversification internationale des investissements.
- Juillet 2026 : Kakao Pay Securities a lancé « Stock Home » dans l'onglet investissement de KakaoBank, permettant aux 27,63 millions d'utilisateurs de KakaoBank de trader des actions nationales et internationales, des ETF et des ETN sans quitter l'application bancaire. L'intégration comprend des graphiques en temps réel, des fonctionnalités communautaires et un produit structuré « Épargne ETF sur 26 semaines », accélérant la transformation de KakaoBank d'une néobanque axée sur les paiements en une plateforme complète de gestion de patrimoine.


Portée du rapport mondial sur le marché de la gestion de patrimoine intégrée
| Application contextuelle de banque traditionnelle et de coopérative de crédit |
| Hôtes néobanques et banques numériques |
| Super-applications de paiement et hôtes de portefeuilles numériques |
| Hôtes de commerce, télécommunications et autres plateformes non financières |
| Fonds réglementés équivalents à des liquidités |
| Fonds à risque mutualisé |
| Titres de marché directs |
| Portefeuilles discrétionnaires / automatisés |
| Autres enveloppes agréées |
| Marché de détail de masse |
| Clientèle aisée de masse / clientèle aisée émergente |
| Trésorerie des micro-entreprises / travailleurs indépendants |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par canal hôte | Application contextuelle de banque traditionnelle et de coopérative de crédit | |
| Hôtes néobanques et banques numériques | ||
| Super-applications de paiement et hôtes de portefeuilles numériques | ||
| Hôtes de commerce, télécommunications et autres plateformes non financières | ||
| Par gamme de produits | Fonds réglementés équivalents à des liquidités | |
| Fonds à risque mutualisé | ||
| Titres de marché directs | ||
| Portefeuilles discrétionnaires / automatisés | ||
| Autres enveloppes agréées | ||
| Par propriétaire d'actifs | Marché de détail de masse | |
| Clientèle aisée de masse / clientèle aisée émergente | ||
| Trésorerie des micro-entreprises / travailleurs indépendants | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de la gestion de patrimoine intégrée d'ici 2031 ?
Le marché de la gestion de patrimoine intégrée devrait atteindre 2,2 billions USD d'ici 2031 contre 1,5 billion USD en 2026, à un CAGR de 8,1 %.
Quel canal hôte mène les services d'investissement intégrés ?
Les super-applications de paiement et les hôtes de portefeuilles numériques ont mené avec une part de 54,6 % en 2025, soutenus par de larges bases d'utilisateurs établies.
Quelle catégorie de produits de gestion de patrimoine intégrée connaît la croissance la plus rapide ?
Les portefeuilles discrétionnaires et automatisés devraient enregistrer la croissance la plus rapide par gamme de produits à un CAGR de 13,1 % jusqu'en 2031.
Pourquoi les néobanques sont-elles importantes pour l'investissement intégré ?
Les néobanques combinent des licences bancaires directes avec des expériences utilisateurs numériques et devraient croître à un CAGR de 13,5 % jusqu'en 2031.
Quelle région connaît la croissance la plus rapide pour les services de gestion de patrimoine intégrée ?
L'Amérique du Sud devrait croître à un CAGR de 14,3 % jusqu'en 2031, soutenue par l'architecture de paiements mobiles du Brésil et l'activité de gestion de patrimoine numérique.
Qu'est-ce qui limite l'adoption plus large des services de gestion de patrimoine intégrée ?
Les exigences en matière de licences, d'adéquation, de confidentialité, de vérification d'identité et d'intégration des systèmes hérités restent des contraintes importantes.
Dernière mise à jour de la page le:



