
Embedded Wealth Management Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.5 Billionen US-Dollar |
| Marktgröße (2031) | 2.20 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 8.10 % |
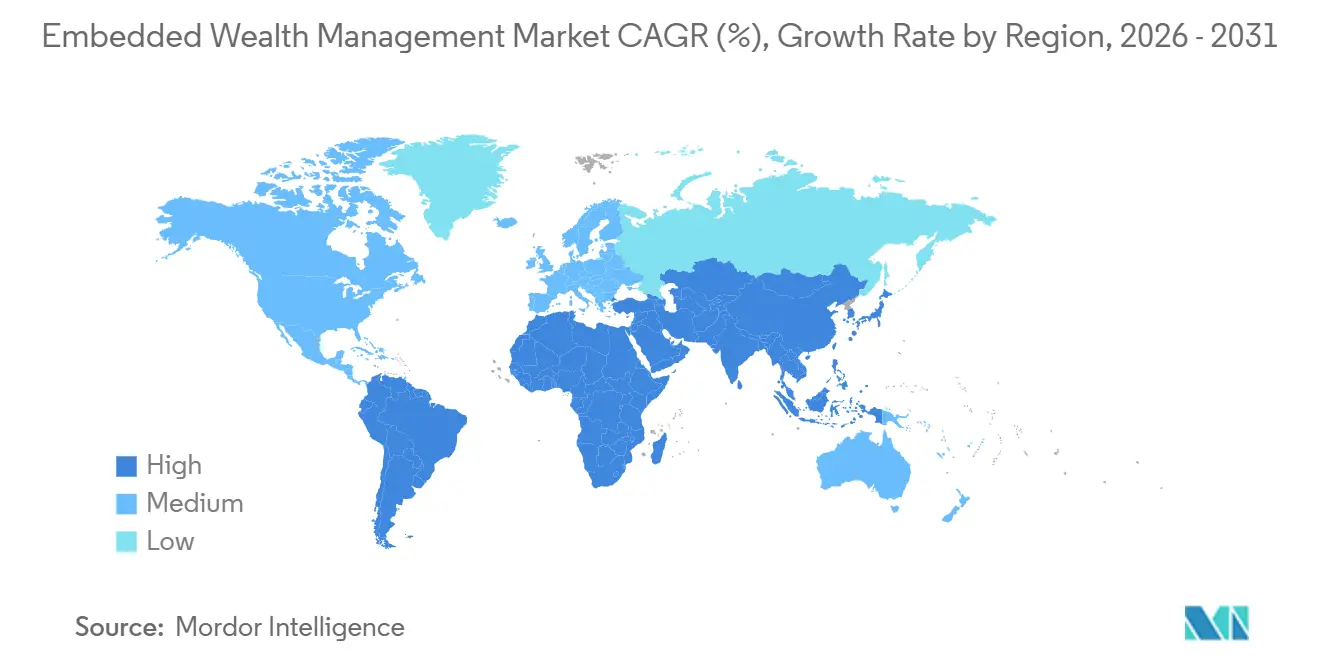
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
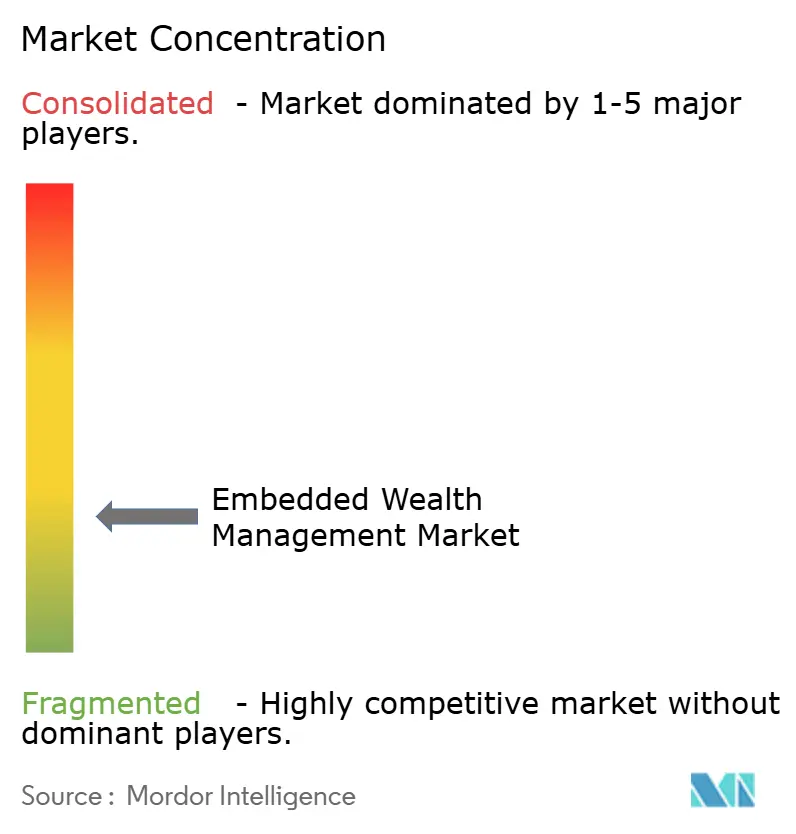
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Embedded Wealth Management Marktanalyse von Mordor Intelligence
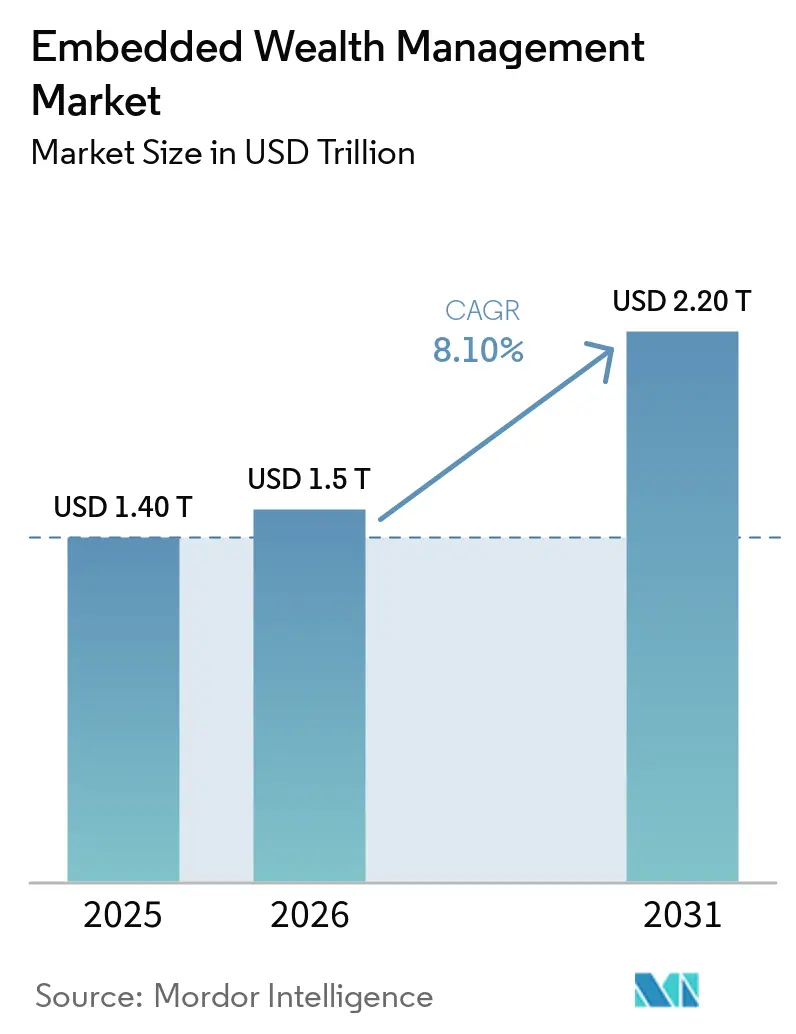
Die Größe des Embedded Wealth Management Marktes wurde im Jahr 2025 auf 1,40 Billionen USD geschätzt und wird voraussichtlich von 1,5 Billionen USD im Jahr 2026 auf 2,20 Billionen USD bis 2031 wachsen, bei einer CAGR von 8,10 % während des Prognosezeitraums (2026–2031).
Der Embedded Wealth Management Markt verlagert Anlageprodukte in Gehaltsabrechnungsanwendungen, Super-Apps, digitale Banking-Oberflächen und E-Commerce-Wallets, wo Verbraucher und Kleinunternehmen bereits routinemäßige Finanzaktivitäten verwalten. Dieses Vertriebsmodell verschafft Host-Plattformen Zugang zu etablierten Nutzerbeziehungen und kann den Bedarf an separater Kundenakquise reduzieren. Vermögensanbieter reagieren darauf, indem sie Produkte, Verwahrung, Brokerage und Compliance-Fähigkeiten über digitale Drittanbieterkanäle bereitstellen, anstatt sich ausschließlich auf eigene Anwendungen zu verlassen. Der Wettbewerb konzentriert sich daher auf die Fähigkeit, zuverlässige Technologie, regulatorische Kontrollen und eine Nutzererfahrung zu kombinieren, die Erstinvestoren unterstützt. Der Embedded Wealth Management Markt bietet auch Chancen in Gehaltsabrechnungs- und Unternehmenssoftware, wo Altersvorsorge- und Anlagedienstleistungen in bestehende Arbeits- und Liquiditätsverwaltungsprozesse integriert werden können.
Wichtigste Erkenntnisse des Berichts
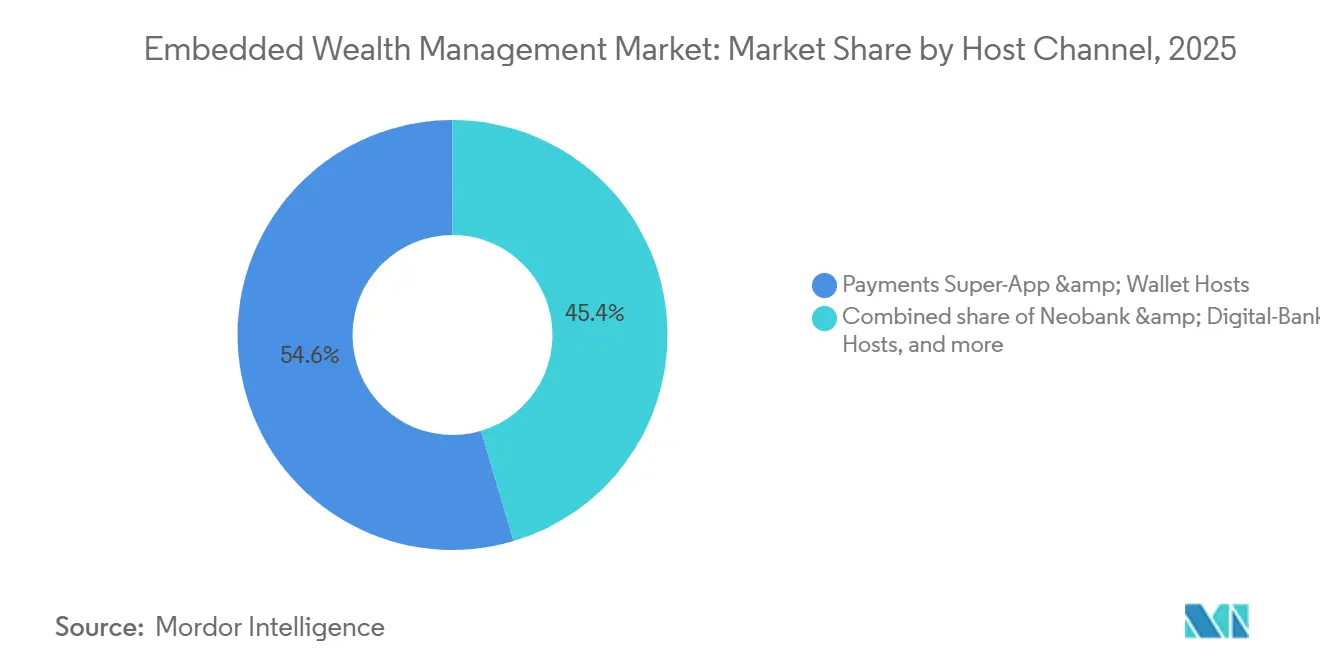
- Nach Host-Kanal entfielen auf Zahlungs-Super-Apps und Wallet-Hosts im Jahr 2025 54,6 % des Embedded Wealth Management Marktanteils, während Neobanken und digitale Banken bis 2031 voraussichtlich mit einer CAGR von 13,5 % wachsen werden.
- Nach Produkthülle entfielen auf regulierte Geldmarktäquivalente Fonds im Jahr 2025 36,7 % des Embedded Wealth Management Marktanteils, während diskretionäre und automatisierte Portfolios bis 2031 voraussichtlich mit einer CAGR von 13,1 % wachsen werden.
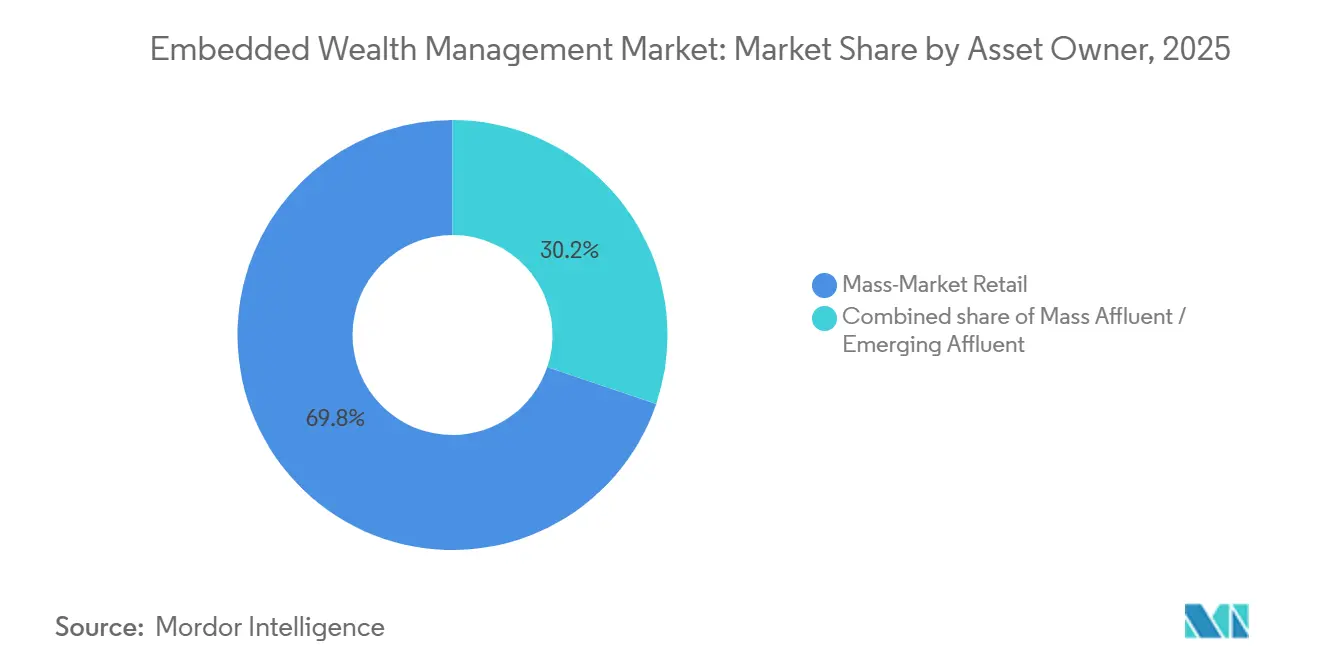
- Nach Vermögenseigentümer entfielen auf den Massenmarkt-Privatanleger im Jahr 2025 69,8 % des Embedded Wealth Management Marktanteils, während das Segment Mikrounternehmen und Einzelunternehmer-Treasury bis 2031 voraussichtlich mit einer CAGR von 15,6 % wachsen wird.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 55,2 % des Embedded Wealth Management Marktanteils, während Südamerika bis 2031 voraussichtlich mit einer CAGR von 14,3 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Embedded Wealth Management Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Ausweitung des Wealth Management Vertriebs über nicht-finanzielle Plattformen | +2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Einführung API-basierter Anlage- und Wealth Management Infrastruktur | +1.5% | Global, am stärksten in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Nachfrage nach reibungslosen und personalisierten eingebetteten Anlagelösungen | +1.2% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Integration automatisierter Anlage- und Beratungsfähigkeiten in eingebettete Kundenprozesse | +1.0% | Global | Mittelfristig (2–4 Jahre) |
| Ausweitung des Embedded Wealth Management auf Gehaltsabrechnung, Banking, Super-Apps und vertikale Plattformen | +0.8% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Plattformanreize zur Monetarisierung von Kunden durch eingebettete Vermögensprodukte | +0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Vertrieb über nicht-finanzielle Plattformen und Plattformmonetarisierung
Der Embedded Wealth Management Markt wird durch Anlageangebote innerhalb von Kanälen geprägt, die traditionell nicht für den Vermögensvertrieb genutzt wurden. Betriebliche Vorsorgepläne, digitale Banking-Anwendungen, Gehaltsabrechnungstools und Partnerökosysteme können zum ersten Kontaktpunkt eines Kunden mit dem Investieren werden. Eine Plattform mit einer großen aktiven Nutzerbasis kann Anlageprodukte präsentieren, ohne einen separaten Kundenakquisekanal aufzubauen. Dies kann die Vertriebsökonomie für eine Host-Plattform verbessern und gleichzeitig den Druck auf beratungsgeführte Modelle erhöhen. Alipay hat zielbasierte Fondsempfehlungen mit Vanguard genutzt, Grab Invest hat Mikro-Investing über Fullerton und UOB Asset Management angeboten, und Paytm hat Retail-Brokerage bereitgestellt, was zeigt, wie dieses Modell in großem Maßstab funktionieren kann. Host-Plattformen können auch von eingebetteten Produkten profitieren, während sie White-Label-Partnerschaften nutzen, um institutionellen Produktzugang bereitzustellen, anstatt alle Anlagefähigkeiten intern zu entwickeln.
API-basierte Anlageinfrastruktur und Plattformexpansion
API-basierte Brokerage-Infrastruktur hat die Zeit reduziert, die für den Start eingebetteter Anlagedienstleistungen benötigt wird. DriveWealth, Upvest und WealthKernel bieten modulare Fähigkeiten, die Handelsausführung, Verwahrung, Abwicklung, Steuerhüllen und Compliance-Berichterstattung für Neobanken und Verbraucheranwendungen abdecken[1]WealthKernel, „WealthKernel kündigt strategische Expansion in den US-Aktienhandel an”, WealthKernel, wealthkernel.com. Der Embedded Wealth Management Markt kann daher Plattformen anziehen, die keine eigenen Broker-Dealer-Lizenzen besitzen. Ausführungsdienstleistungen stehen unter Preisdruck, da sie auf immer mehr Anbieterplattformen verfügbar werden. Compliance-Tools für Kundenidentifikationsprüfungen, Geldwäschebekämpfungskontrollen, Geeignetheit und grenzüberschreitende Berichterstattung werden zu immer wichtigeren Differenzierungspunkten. DriveWealth führte im März 2026 seine Lending Rate API ein, um 30-Tage-Durchschnittsleihraten für 800 Wertpapiere anzuzeigen, während Upvests Dienst die MiFIR-Artikel-26-Berichterstattung, lokale Steuerhüllen und Anforderungen an die Finanztransaktionssteuer unterstützt.
Reibungslose und personalisierte eingebettete Anlagelösungen
Personalisierte Anlageerlebnisse sind wichtiger geworden, da Plattformen das Investieren für Kunden erleichtern möchten, die möglicherweise keinen Finanzberater nutzen. Verhaltensinformationen, die in Zahlungs- und Banking-Anwendungen verfügbar sind, können zielbasierte Empfehlungen, automatisches Rebalancing und Hinweise innerhalb vertrauter digitaler Oberflächen unterstützen. GXS Bank erweiterte GXS Invest im Mai 2026 um einen dynamisch verwalteten Multi-Asset-Fonds von Lion Global Investors ohne Plattformgebühren oder Sperrfrist[2]GXS Bank, „GXS Bank erweitert seine Retail-Banking-Dienste mit dem Start von GXS Invest”, GXS Bank, gxs.com.sg. Der Dienst war ab 10 SGD (7,4 USD) verfügbar und erweiterte den Zugang zu Produkten, die andernfalls eine separate Anlagebeziehung erfordern würden. Lion Global Investors verwaltete im genannten Partnerschaftsbeispiel 74,5 Milliarden SGD (55,2 Milliarden USD) an Vermögenswerten. Der Embedded Wealth Management Markt kann davon profitieren, wenn das Investieren innerhalb routinemäßiger Zahlungsaktivitäten erscheint, anstatt Verbraucher dazu zu zwingen, eine etablierte Plattform zu verlassen und einen separaten Brokerage-Onboarding-Prozess abzuschließen.
Automatisierte Anlage- und Beratungsfähigkeiten
Automatisierte Portfolio-Tools können ungenutzte Barguthaben über Anwendungen, auf die Nutzer bereits zugreifen, in verwaltete Produkte überführen. KakaoBank startete die Funktion Stock Home im Jahr 2026 über Kakao Pay Securities für 27,63 Millionen Kunden[3]https://finance.biggo.com/news/ea343105-b309-4d20-9a3e-015c93845770. Die Funktion kombiniert inländischen und internationalen Aktienhandel, börsengehandelte Fonds und strukturiertes Sparen innerhalb der Banking-Anwendung. Automatisiertes Investieren kann eine Anlagebeziehung mit Kunden aufbauen, die zuvor nur eine Zahlungs- oder Einlagenbeziehung hatten. Der Ansatz kann auch wiederkehrendes Portfoliomanagement und personalisiertere Empfehlungen unterstützen, wenn sich die Kundenaktivität weiterentwickelt. Wenn Plattformen die Anlageauswahl erweitern, können sie über Aktien und Geldmarktfonds hinaus zu semi-liquiden Alternativen und anderen Produkten übergehen, die stärkere Geeignetheitskontrollen erfordern.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Mehrstufige Lizenzierungs- und regulatorische Compliance-Anforderungen | -1.0% | Global, am höchsten in der EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Datenschutz-, Cybersicherheits- und digitale Identitätsrisiken | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Integrationskomplexität mit bestehender Vermögens- und Finanzinfrastruktur | -0.6% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Begrenztes Anlegervertrauen und finanzielle Bildung in nicht-traditionellen Vertriebskanälen | -0.4% | Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lizenzierungs-, Compliance- und Anlegervertrauensanforderungen
Lizenzierungs-, Geeignetheits- und Anlageberatungsregeln bleiben eine wesentliche Einschränkung für die internationale Expansion im Embedded Wealth Management Markt. In den Vereinigten Staaten können das Office of the Comptroller of the Currency, die Federal Deposit Insurance Corporation, das Financial Crimes Enforcement Network und staatliche Geldübertragungsregulatoren separate Verpflichtungen für eingebettete Finanzpartnerschaften auferlegen. Durchsetzungsunterlagen der Federal Deposit Insurance Corporation aus dem Jahr 2024 zeigten, dass mehr als 25 % der formellen Durchsetzungsmaßnahmen auf Sponsor-Banken in eingebetteten Finanzierungsvereinbarungen abzielten. Im Vereinigten Königreich legt die Consumer Duty der Financial Conduct Authority die Verantwortung über die gesamte Kundenreise fest und verpflichtet Unternehmen, vorhersehbare Schäden zu vermeiden und gleichzeitig finanzielle Ziele zu unterstützen. Der Open-Finance-Fahrplan der Financial Conduct Authority vom April 2026 schlägt eine einwilligungsbasierte Datenweitergabe für Anlagen, Renten und Versicherungen vor, was Chancen schaffen, aber auch zusätzliche Compliance-Anforderungen einführen könnte. Finanzielle Bildung und Vertrauen können die Akzeptanz auch dort einschränken, wo Kunden Anlagedienstleistungen über Kanäle angeboten werden, die sich historisch auf Zahlungen, Gehaltsabrechnung oder Handel konzentriert haben.
Datenschutz-, digitale Identitäts- und Legacy-System-Integrationsrisiken
Eingebettete Vermögensdienste kombinieren Verhaltens-, Transaktions- und Finanzinformationen über die Host-Plattform, den Technologieanbieter und den Verwahrer hinweg. Diese Struktur schafft mehr Punkte, an denen Datenzugang, Identitätsverifizierung und Abstimmungskontrollen korrekt funktionieren müssen. Die Personal Financial Data Rights Rule des Consumer Financial Protection Bureau führte ab 2026 schrittweise Anforderungen ein, die bis 2030 für Data Governance und Drittanbieter-Zugriffskontrollen in den Vereinigten Staaten gelten. Digitale Identitätsstandards, die von Gig-Work-Anwendungen oder E-Commerce-Wallets verwendet werden, erfüllen möglicherweise nicht die Anforderungen regulierter Brokerhäuser. Der Zusammenbruch von Synapse im Jahr 2024 ließ mehr als 100.000 Kunden ohne Zugang zu ihren Geldern und legte offen, welche Auswirkungen Hauptbuch- und Abstimmungsfehler auf middleware-abhängige Strukturen haben können. Legacy-Vermögenssysteme können weitere Schwierigkeiten hinzufügen, da etablierte Institutionen ältere Aufzeichnungen, Berichterstattungstools und Kontrollen mit neueren API-basierten Diensten verbinden müssen, ohne die operative Aufsicht zu schwächen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Host-Kanal: Zahlungsvolumen führt, während Neobanken schneller expandieren
Zahlungs-Super-Apps und Wallet-Hosts erfassten im Jahr 2025 54,6 % des gesamten Embedded Wealth Management Marktes, da sie große Nutzerbasen in China, Südostasien und Lateinamerika bedienen. Nutzer dieser Plattformen beginnen häufig mit liquiden, risikoärmeren Produkten, da sie ungenutzte Guthaben verschieben können, während sie den Zugang zu Geldern behalten. Geldmarktäquivalente und Geldmarktprodukte passen zu diesem Anwendungsfall und können die Hemmschwelle bei einer ersten Anlage senken. Incumbent-Banken und Kreditgenossenschaftsanwendungen nehmen eine angrenzende Position ein, da sie etabliertes Vertrauen und lizenzierte Bankbeziehungen haben. Ihre Anlageschnittstellen können in der Nutzererfahrung immer noch hinter Neobank-Diensten zurückbleiben, was die Konversion vom Produktbetrachten zur ersten Transaktion reduzieren kann. Handels-, Telekommunikations- und andere nicht-finanzielle Plattformen bleiben frühe Beitragende, insbesondere in aufstrebenden Volkswirtschaften, wo mobile Wallets bereits eine breite Zahlungsnutzung erreicht haben.
Die Größe des Embedded Wealth Management Marktes für Neobank- und Digital-Bank-Hosts wird bis 2031 voraussichtlich mit einer CAGR von 13,5 % wachsen. Diese Hosts kombinieren verbraucherorientiertes Design mit direkten Banklizenzen und reduzieren den Bedarf an der regulatorischen Zwischenschicht, die reine Zahlungsplattformen möglicherweise benötigen. Shinhan Financial Group führte Shinhan Super SOL im Jahr 2026 in Südkorea ein und brachte Einlagen, Aktieninvestitionen über Shinhan SOL LINK, Karten und Lebensversicherungen auf einer Plattform zusammen. GXS Bank erweiterte seinen Anlagedienst im Jahr 2026 auf 5 kuratierte Fonds und zeigte damit, dass eine Digitalbank Produktzugang bieten kann, der oft mit dem Private Banking assoziiert wurde. Neobanken fügen das Investieren als Teil umfassenderer Finanzplattformen hinzu, anstatt es als separate Funktion zu behandeln. Dieser Ansatz kann es ihnen ermöglichen, Kundenbeziehungen schneller zu vertiefen als traditionelle Kanäle, die auf Filialen oder eigenständige Beraterdienste angewiesen sind.


Nach Produkthülle: Geldmarktäquivalente Fonds schaffen Einstieg, automatisierte Portfolios schaffen Tiefe
Regulierte Geldmarktäquivalente Fonds erfassten im Jahr 2025 36,7 % der Größe des Embedded Wealth Management Marktes. Ihre Position spiegelt ihre Rolle als liquides und kapitalstabiles Einstiegsprodukt für Menschen wider, die zum ersten Mal einen Anlagedienst nutzen. GXS Invest begann im Juli 2025 mit dem Fullerton SGD Cash Fund, bevor es sein verfügbares Fondsangebot erweiterte. Gepoolte Risikofonds können für Plattformen geeignet sein, die automatisierte Geeignetheitsprozesse verwenden, da diversifizierte Strukturen leichter zu präsentieren sein können als einzelne Wertpapiere. Direkte Wertpapiere bedienen Nutzer, die eine stärkere Anlagewohnheit entwickelt haben und mehr Kontrolle über Handelsentscheidungen wünschen. Diese Angebote erfordern zusätzliche Ausführungs-, Berichterstattungs- und Kundensupportfähigkeiten von der Plattform und ihren Infrastrukturpartnern.
Die Größe des Embedded Wealth Management Marktes für diskretionäre und automatisierte Portfolios wird bis 2031 voraussichtlich mit einer CAGR von 13,1 % wachsen. Kontinuierliches Rebalancing und personalisierte Empfehlungen können wiederkehrende Gebühreneinnahmen unterstützen und die Plattformbeziehung dauerhafter gestalten. Ein Nutzer mit einem verwalteten Portfolio entwickelt eine Anlagehistorie, die einer Plattform helfen kann, zukünftige Empfehlungen anzupassen. Steuereffizienz kann auch eine nachhaltige Akzeptanz verwalteter Dienste fördern, wo relevante Kontostrukturen verfügbar sind. Das Vereinigte Königreich hat Individual Savings Accounts, Indien hat mit dem National Pension System verknüpfte Gehaltsabrechnungskonten und die Vereinigten Staaten haben 401(k)-Strukturen, die ein solches Produktdesign unterstützen können. Andere lizenzierte Hüllen expandieren ebenfalls, wo Plattformen das SteuerManagement als Grund für Massenmarktnutzer identifizieren, über längere Zeiträume zu investieren.
Nach Vermögenseigentümer: Massenmarkt-Privatanleger bieten Skalierung und Mikrounternehmen fügen Nachfrage hinzu
Massenmarkt-Privatanleger erfassten im Jahr 2025 69,8 % des Gesamtwerts im Embedded Wealth Management Markt. Eingebettete Plattformen können Einzelpersonen erreichen, die eine Bankbeziehung haben, aber kein professionelles Anlagemanagement genutzt haben. Die gehobenen Massensegment- und aufstrebenden Affluent-Gruppen sind eine verwandte Chance, da sie komplexere Bedürfnisse und ein größeres Interesse an personalisierten zielbasierten Diensten haben. Plattformen können mit Geldmarktprodukten beginnen und später Sparziele, gepoolte Fonds und verwaltete Portfolios einführen, wenn die Kundenguthaben wachsen. Diese Abfolge kann die Bewegung von Nutzern von der anfänglichen Anlageaktivität zu höheren Vermögensniveaus unterstützen. Sie macht die Host-Plattform auch zu einem immer wichtigeren Vertriebspunkt für Vermögensprodukte.
Das Segment Mikrounternehmen und Einzelunternehmer-Treasury wird bis 2031 im Embedded Wealth Management Markt voraussichtlich mit einer CAGR von 15,6 % wachsen. Kleine Unternehmen und Freiberufler lagen aufgrund von Kontogröße und Betriebsanforderungen oft außerhalb der Retail-Beratungsabdeckung und außerhalb der Corporate-Treasury-Servicemodelle. In Gehaltsabrechnungs- und ERP-Software eingebettete Dienste können Altersvorsorge- und Anlagetools in Software integrieren, die für die reguläre Unternehmensadministration verwendet wird. Vestwell wurde im Mai 2026 von Intuit als exklusiver QuickBooks 401(k)-Partner für Millionen von kleinen und mittelständischen Kunden ausgewählt. KB Kookmin Bank führte 2026 auch eine KI-basierte Unternehmensfinanzplattform für Südkoreas 7 Millionen Kleinhändler ein und integrierte Kredit- und Treasury-Dienste mit betrieblichen Unternehmensplattformen. Das Segment spiegelt Arbeitgeber-Rentenanreize in den Vereinigten Staaten, API-basierte Finanztools für Kleinunternehmen und die Nachfrage von Unternehmen wider, denen historisch strukturierter Anlagezugang fehlte.
Geografische Analyse
Der asiatisch-pazifische Raum erfasste im Jahr 2025 55,2 % des Embedded Wealth Management Marktanteils. Die Region kombiniert große Super-App-Nutzerbasen, Lizenzierungsrahmen für digitales Banking und eine etablierte Verbrauchernutzung eingebetteter Finanzdienstleistungen. Alipay und WeChat platzierten Fondsempfehlungen, Geldmarktprodukte und systematisches Investieren innerhalb täglicher Zahlungsaktivitäten in China. Südostasiatische und südkoreanische Anbieter haben diese Struktur mit lokalen Produkten und regulatorischen Ansätzen angepasst. GXS Bank erweiterte GXS Invest in Singapur im Mai 2026 über Lion Global Investors und gab Nutzern Zugang zu einem physisch goldgedeckten Fonds und einem Multi-Asset-Fonds ab 10 SGD (7,4 USD). TNG eWallet in Malaysia kooperierte mit CIMB, um ASB Financing mit dem bestehenden ASNB-Anlagemanagement zu integrieren und eingebettete Dienste an die Anforderungen des islamischen Finanzwesens anzupassen.
Südamerika wird bis 2031 im Embedded Wealth Management Markt voraussichtlich mit einer CAGR von 14,3 % wachsen. Brasiliens Pix-Sofortzahlungssystem hat eine mobile-first-Finanzstruktur geschaffen, die Anlageprodukte innerhalb häufig genutzter Anwendungen unterstützen kann. DriveWealth unterstützte im August 2026 den Start von IOL Privé, einem digitalen Premium-Vermögensdienst für vermögende Kunden in ganz Lateinamerika über die 2-Millionen-Kundenbasis von IOL Group in Argentinien und Uruguay. Die Nachfrage nach internationaler Diversifizierung ist in Argentinien relevant, da Kapitalvolatilität das Interesse an auf US-Dollar lautenden Vermögenswerten gefördert hat. Nordamerika hat ebenfalls erhebliche Aktivitäten durch gehaltsabrechnungsbasierte Altersvorsorgeprodukte. Paylocity startete Paylocity Retirement im Juni 2026 unter Verwendung von Vestwell-Technologie und integrierte die 401(k)-Verwaltung in seine Human Capital Management Software.
Europa ist stark von der regulatorischen Bereitschaft abhängig, da Open-Finance-Regeln und MiFID-II-Geeignetheitsanforderungen bestimmen, wie Dienste skaliert werden können. Die Financial Conduct Authority veröffentlichte ihren Open-Finance-Fahrplan im April 2026 und schlug eine einwilligungsbasierte Datenweitergabe für Anlagen, Renten, Versicherungen, Ersparnisse, Kredite und Schuldenmanagement vor. Der Fahrplan baut auf einer Open-Banking-Infrastruktur auf, die 145 aktive Drittanbieter und 17 Millionen aktive Nutzer im Vereinigten Königreich umfasst. WealthKernel, das nach Alpacas Expansion ins Vereinigte Königreich als Alpaca Europe operiert, bietet API-basiertes Investieren, Verwahrung, Bruchteilsanteile und regulatorische Berichterstattung für regionale Anbieter. Deutschland, das Vereinigte Königreich und Frankreich sind wichtige Zentren für diese Aktivität. Das United Kingdom Data (Use and Access) Act erhielt im Mai 2025 die Genehmigung der Regierung und legte eine Grundlage für umfassendere Smart-Data-Regelungen fest.

Wettbewerbslandschaft
Der Embedded Wealth Management Markt ist fragmentiert. FNZ Group, Envestnet, SS&C Technologies und Broadridge Financial Solutions konkurrieren mit API-fokussierten Anbietern wie DriveWealth, Upvest, AlpacaDB und WealthKernel. TIFIN, Additiv und InvestCloud bieten ebenfalls Fähigkeiten im Bereich künstliche Intelligenz und digitales Vermögensmanagement. Kunden kombinieren zunehmend spezialisierte Brokerage-, Verwahrungs-, Compliance- und Benutzeroberflächen-Komponenten, anstatt eine vollständige Anbieterplattform auszuwählen. Dieses Modell kann die Verhandlungsmacht eines einzelnen Anbieters reduzieren und gleichzeitig den Wert von Infrastruktur erhöhen, die schwer zu ersetzen ist. Anbieter mit glaubwürdigen regulatorischen Kontrollen und etablierten Verwahrungsverbindungen können dauerhafte Kundenbeziehungen aufrechterhalten, auch wenn Ausführungsdienstleistungen standardisierter werden.
FNZ sammelte im September 2026 450 Millionen USD von La Caisse, CPP Investments, Generation Investment Management und Motive Partners ein. Das Unternehmen verband die Finanzierung mit der Veräußerung von FNZ Bank Germany, IFSAM Luxembourg und einer Schweizer Kernbankplattform. Die Maßnahmen konzentrierten seine Aktivitäten auf Wealth Management Technologie statt auf ein breiteres Finanzinfrastrukturportfolio. FNZ verwaltet 2,5 Billionen USD an Vermögenswerten für mehr als 30 Millionen Endkunden über seine Technologieplattform. FIS startete auch seine Embedded Banking Platform im September 2026 und ermöglichte es US-amerikanischen Banken, Konten und Anlagefähigkeiten in ERP- und Buchhaltungssoftware anzubieten. Die Plattform hält Konten in der Bilanz der Bank, während Drittanbietersoftware die Nutzererfahrung verwaltet.
Gehaltsabrechnungsplattformen und Altersvorsorgeprodukte sind ein Bereich mit mehreren Marktteilnehmern und keinem dominanten Anbieter. Bambu Global in Südostasien und Fincite in Deutschland konzentrieren sich auf eingebettete Beratungsinfrastruktur für regionale Institutionen, die integrierte Vermögenstechnologie ohne die Kosten der internen Entwicklung benötigen. KI-gesteuerte Beratung geht über regelbasierte Robo-Beratung hinaus hin zu Portfoliomanagement, das auf Verhaltensinformationen innerhalb der Host-Plattform reagiert. Envestnets zielbasiertes Planungs-Know-how und TIFINs Wealth-Intelligence-Fähigkeiten veranschaulichen die Bedeutung von Technologie neben Compliance und Verwahrung. InvestSuite reichte im Februar 2025 bei der Financial Conduct Authority als reguliertes Unternehmen ein, was es ermöglicht, europäische Finanzinstitute unter lokaler Zulassung zu bedienen. Die Embedded Wealth Management Branche wird voraussichtlich Unternehmen belohnen, die Compliance-Bereitschaft, modulare Technologie und praktische Implementierungsunterstützung für Host-Plattformen anbieten können.
Führende Unternehmen im Embedded Wealth Management Markt
FNZ Group Ltd.
Envestnet, Inc.
InvestCloud, Inc.
DriveWealth LLC
Apex Fintech Solutions Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: FNZ Group sammelte 450 Millionen USD an neuem Eigenkapital von La Caisse, CPP Investments, Generation Investment Management und Motive Partners ein. Das Kapital unterstützt FNZs Technologietransformation und Strategie für profitables Wachstum auf seiner Plattform, die 2,5 Billionen USD an Vermögenswerten für über 30 Millionen Endkunden verwaltet. FNZ startete gleichzeitig FNZ Select, eine Premium-Dienstleistungsstufe, die großen Finanzinstitutionskunden verbesserte Serviceniveaus und erweiterte Fähigkeiten bietet.
- September 2026: FIS startete die FIS Embedded Banking Platform und ermöglichte es US-amerikanischen Banken, Konten, Kartenausgabe, Debitoren- und Kreditorenbuchhaltung sowie Ausgabenmanagement direkt in der ERP- und Buchhaltungssoftware anzubieten, die Geschäftskunden täglich nutzen. Pilotbanken sind Cogent Bank, Commercial Bank of California und M&T Bank, wobei Konten und Zahlungen für das vierte Quartal 2026 geplant sind. Indem Konten in der eigenen Bilanz der Bank gehalten werden, wahrt die Plattform die regulatorische Klarheit, während Drittanbietersoftware die Nutzererfahrung verwaltet.
- August 2026: DriveWealth unterstützte den Start von IOL Privé, einem digitalen Premium-Vermögensverwaltungsangebot von IOL Group für vermögende Anleger in ganz Lateinamerika. IOL Privé kombiniert DriveWeahls eingebettete Brokerage-Infrastruktur mit dedizierter Vermögensberatung und Zugang zu US-amerikanischen Anlagekonten über ein einziges digitales Erlebnis und erweitert DriveWealths Präsenz in Südamerika, um die wachsende Nachfrage nach internationaler Anlagediversifizierung zu bedienen.
- Juli 2026: Kakao Pay Securities startete „Stock Home” innerhalb des Anlage-Tabs von KakaoBank und ermöglichte es den 27,63 Millionen Nutzern von KakaoBank, inländische und internationale Aktien, ETFs und ETNs zu handeln, ohne die Banking-Anwendung zu verlassen. Die Integration umfasst Echtzeit-Charting, Community-Funktionen und ein strukturiertes „26-Wochen-ETF-Sparplan”-Produkt, das KakaoBank's Transformation von einer zahlungsfokussierten Neobank zu einer umfassenden Wealth Management Plattform beschleunigt.


Globaler Embedded Wealth Management Marktbericht – Umfang
| Kontextuelle App von Incumbent-Banken und Kreditgenossenschaften |
| Neobank- und Digital-Bank-Hosts |
| Zahlungs-Super-App und Wallet-Hosts |
| Handels-, Telekommunikations- und andere nicht-finanzielle Hosts |
| Regulierte Geldmarktäquivalente Fonds |
| Gepoolte Risikofonds |
| Direkte Marktwertpapiere |
| Diskretionäre und automatisierte Portfolios |
| Andere lizenzierte Hüllen |
| Massenmarkt-Privatanleger |
| Gehobenes Massensegment / aufstrebendes Affluent-Segment |
| Mikrounternehmen und Einzelunternehmer-Treasury |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Host-Kanal | Kontextuelle App von Incumbent-Banken und Kreditgenossenschaften | |
| Neobank- und Digital-Bank-Hosts | ||
| Zahlungs-Super-App und Wallet-Hosts | ||
| Handels-, Telekommunikations- und andere nicht-finanzielle Hosts | ||
| Nach Produkthülle | Regulierte Geldmarktäquivalente Fonds | |
| Gepoolte Risikofonds | ||
| Direkte Marktwertpapiere | ||
| Diskretionäre und automatisierte Portfolios | ||
| Andere lizenzierte Hüllen | ||
| Nach Vermögenseigentümer | Massenmarkt-Privatanleger | |
| Gehobenes Massensegment / aufstrebendes Affluent-Segment | ||
| Mikrounternehmen und Einzelunternehmer-Treasury | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird das Embedded Wealth Management bis 2031 erreichen?
Der Embedded Wealth Management Markt wird voraussichtlich bis 2031 2,2 Billionen USD von 1,5 Billionen USD im Jahr 2026 erreichen, bei einer CAGR von 8,1 %.
Welcher Host-Kanal führt bei eingebetteten Anlagedienstleistungen?
Zahlungs-Super-Apps und Wallet-Hosts führten im Jahr 2025 mit einem Anteil von 54,6 %, unterstützt durch große etablierte Nutzerbasen.
Welche eingebettete Vermögensprodukt-Kategorie wächst am schnellsten?
Diskretionäre und automatisierte Portfolios werden voraussichtlich das schnellste Produkthüllenwachstum mit einer CAGR von 13,1 % bis 2031 verzeichnen.
Warum sind Neobanken für das eingebettete Investieren wichtig?
Neobanken kombinieren direkte Banklizenzen mit digitalen Nutzererlebnissen und werden bis 2031 voraussichtlich mit einer CAGR von 13,5 % wachsen.
Welche Region wächst am schnellsten bei eingebetteten Vermögensdiensten?
Südamerika wird bis 2031 voraussichtlich mit einer CAGR von 14,3 % wachsen, unterstützt durch Brasiliens mobile-first-Zahlungsarchitektur und digitale Vermögensaktivitäten.
Was schränkt die breitere Akzeptanz eingebetteter Vermögensdienste ein?
Lizenzierungs-, Geeignetheits-, Datenschutz-, Identitätsverifizierungs- und Legacy-System-Integrationsanforderungen bleiben wesentliche Einschränkungen.
Seite zuletzt aktualisiert am:



