
エンベデッド・ウェルス・マネジメント市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
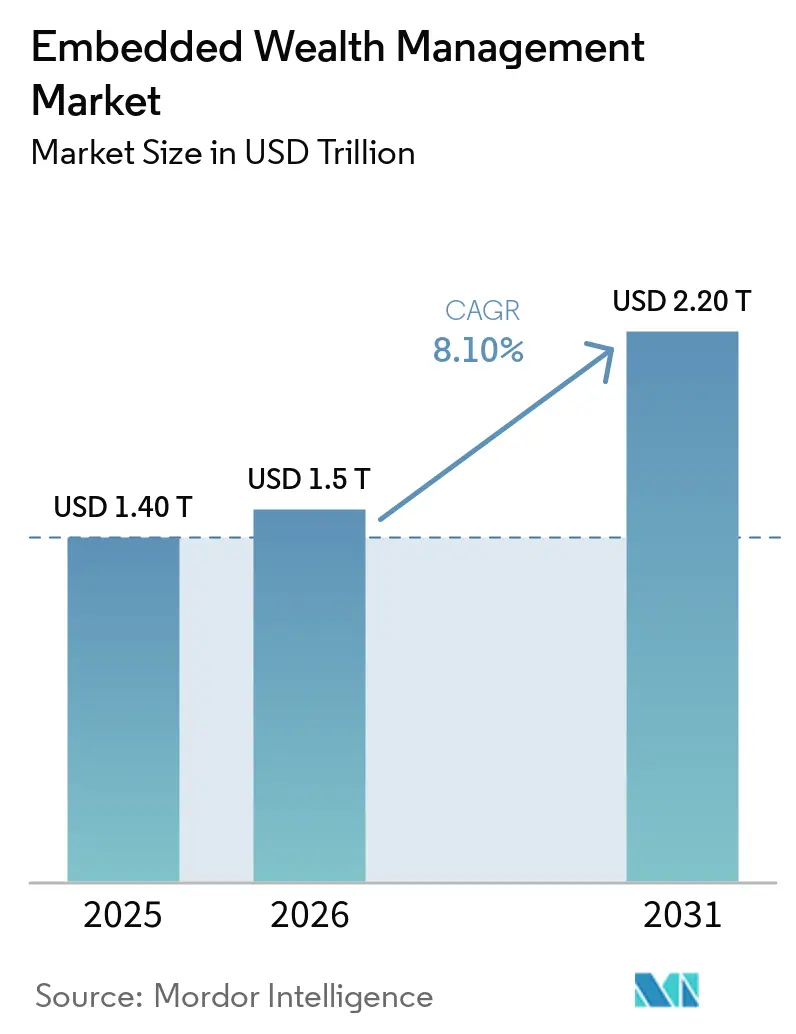
| 市場規模 (2026) | 1.5 兆米ドル |
| 市場規模 (2031) | 2.20 兆米ドル |
| Growth Rate (2026 - 2031) | 8.10 % |
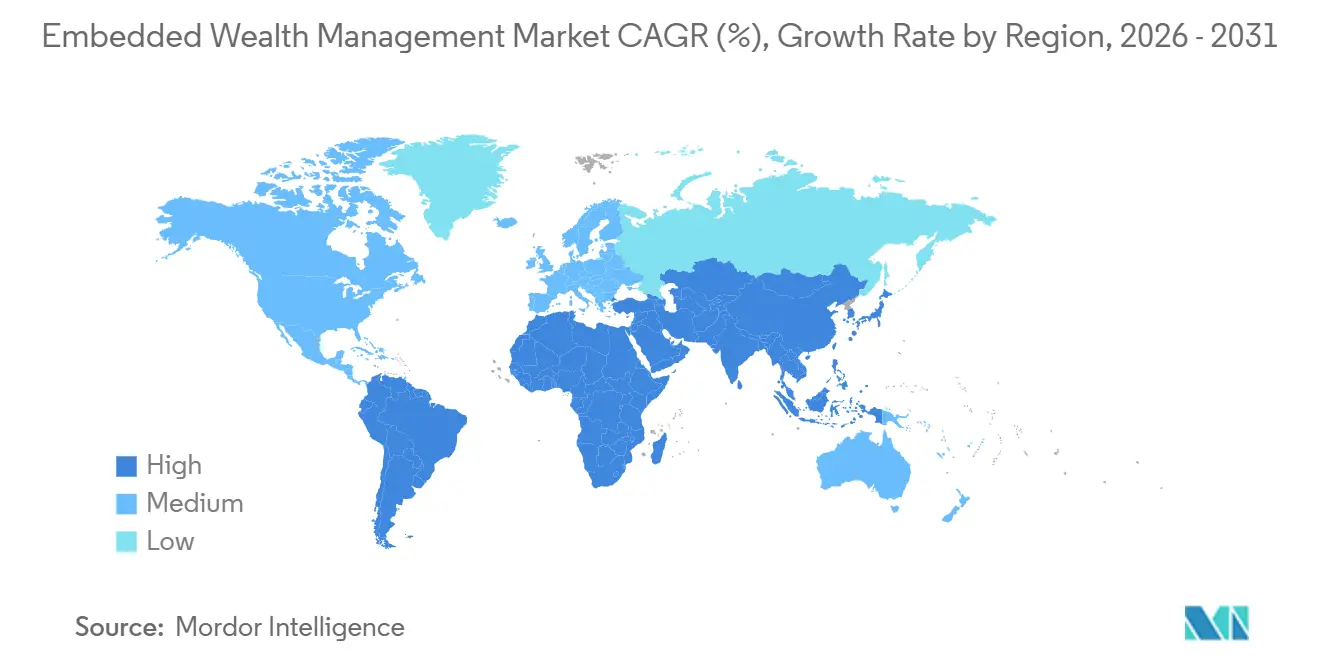
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋地域 |
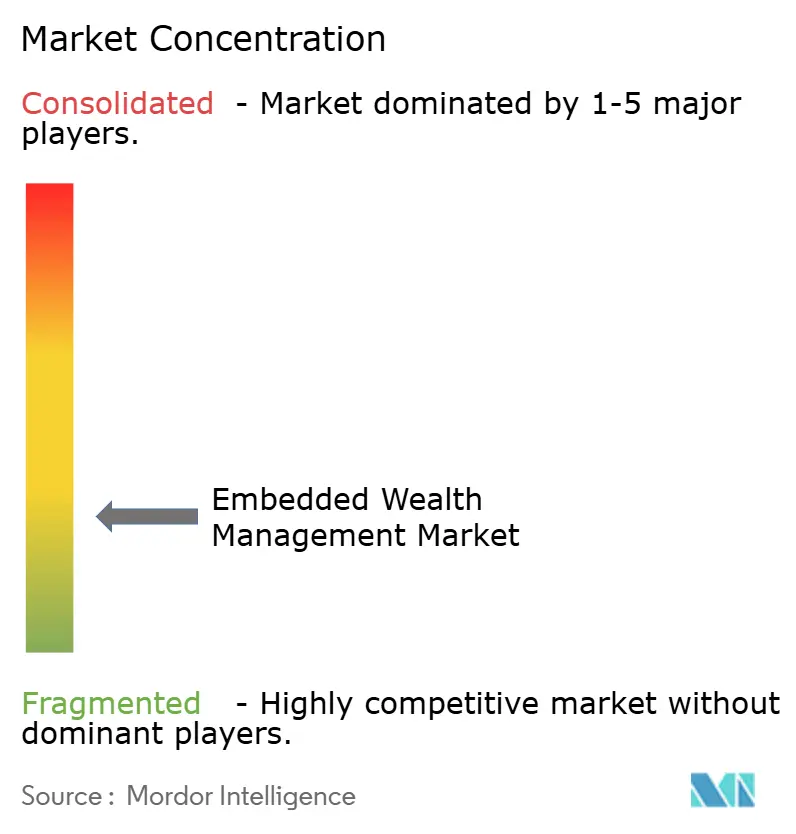
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエンベデッド・ウェルス・マネジメント市場分析
エンベデッド・ウェルス・マネジメント市場規模は2025年に1.40 トリリオン 米ドルと評価され、2026年の1.5 トリリオン 米ドルから2031年には2.20 トリリオン 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは8.10%です。
エンベデッド・ウェルス・マネジメント市場は、消費者や中小企業がすでに日常的な金融活動を管理しているペイロールアプリケーション、スーパーアプリ、デジタルバンキングインターフェース、eコマースウォレットへと資商品を移行させています。この流通モデルにより、ホストプラットフォームは確立されたユーザー関係へのアクセスが可能となり、個別の顧客獲得の必要性を低減できます。ウェルスプロバイダーは、専用アプリケーションのみに依存するのではなく、サードパーティのデジタルチャネルを通じて商品、カストディ、ブローカレッジ、コンプライアンス機能を提供することで対応しています。したがって、競争は信頼性の高いテクノロジー、規制上のコントロール、および初めて投資する人をサポートするユーザーエクスペリエンスを組み合わせる能力に集中しています。エンベデッド・ウェルス・マネジメント市場は、退職・投資サービスを既存の業務・キャッシュマネジメントプロセス内に組み込めるペイロールおよびビジネスソフトウェアにも機会があります。
主要レポートのポイント
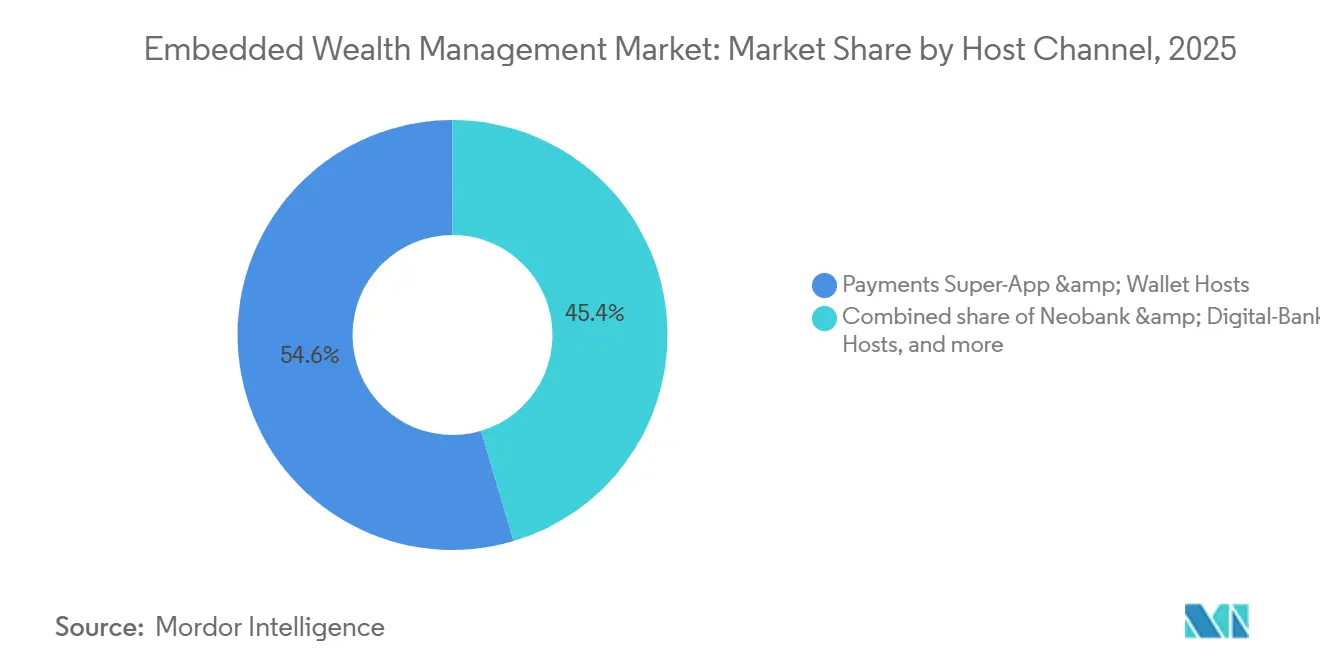
- ホストチャネル別では、ペイメント・スーパーアプリおよびウォレットホストが2025年のエンベデッド・ウェルス・マネジメント市場シェアの54.6%を占め、ネオバンクおよびデジタルバンクは2031年までに13.5%のCAGRで成長すると予測されています。
- プロダクトスリーブ別では、現金同等規制ファンドが2025年のエンベデッド・ウェルス・マネジメント市場シェアの36.7%を占め、裁量型および自動化ポートフォリオは2031年までに13.1%のCAGRで成長すると予測されています。
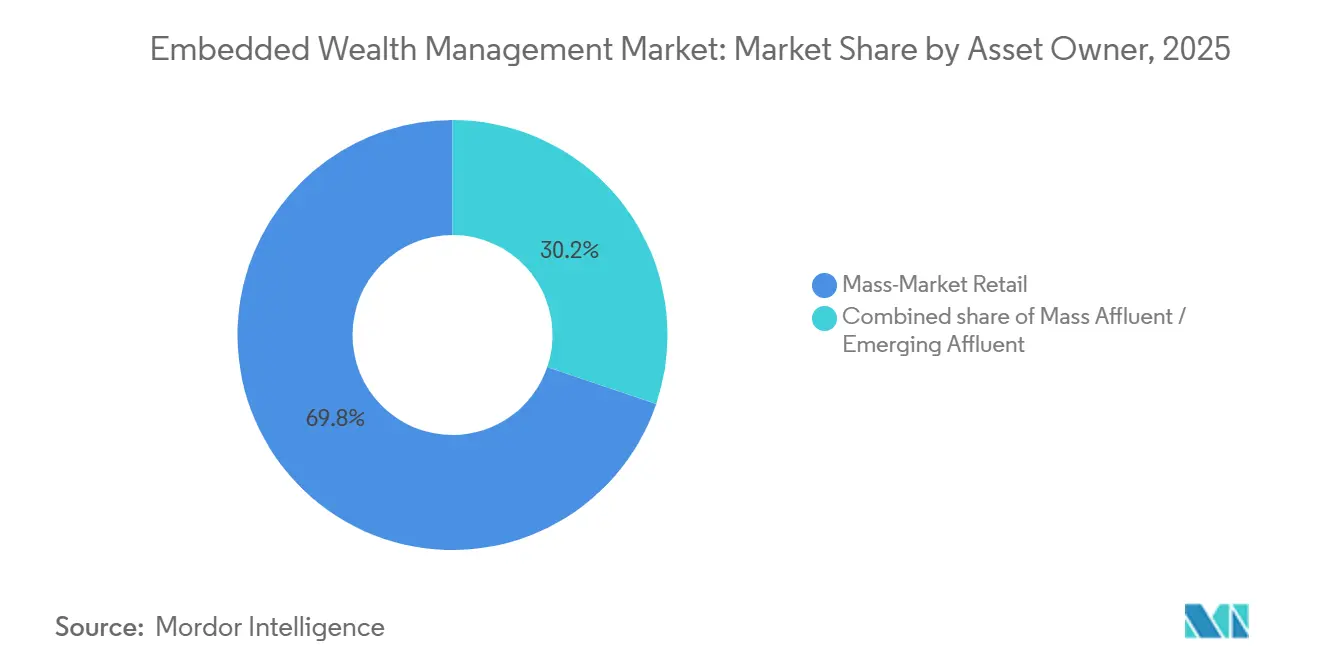
- 資産保有者別では、マスマーケット・リテールが2025年のエンベデッド・ウェルス・マネジメント市場シェアの69.8%を占め、マイクロビジネスおよび個人事業主のトレジャリーは2031年までに15.6%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋地域が2025年のエンベデッド・ウェルス・マネジメント市場シェアの55.2%を占め、南米は2031年までに14.3%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル・エンベデッド・ウェルス・マネジメント市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 非金融プラットフォームを通じたウェルス・マネジメント流通の拡大 | +2.1% | グローバル | 短期(2年以内) |
| APIベースの投資・ウェルス・マネジメントインフラの採用 | +1.5% | グローバル、北米およびEUで最も強い | 中期(2~4年) |
| 摩擦のないパーソナライズされたエンベデッド投資ソリューションへの需要 | +1.2% | アジア太平洋地域が中心、北米へ波及 | 短期(2年以内) |
| エンベデッドジャーニーへの自動化投資・アドバイザリー機能の統合 | +1.0% | グローバル | 中期(2~4年) |
| ペイロール、バンキング、スーパーアプリおよびバーティカルプラットフォームにわたるエンベデッド・ウェルス・マネジメントの拡大 | +0.8% | 北米およびEU | 中期(2~4年) |
| エンベデッド・ウェルス商品を通じた顧客収益化に向けたプラットフォームのインセンティブ | +0.6% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
非金融プラットフォームを通じた流通とプラットフォームの収益化
エンベデッド・ウェルス・マネジメント市場、従来ウェルス流通に使用されていなかったチャネル内での投資提供によって形成されています。職場プラン、デジタルバンキングアプリケーション、ペイロールツール、パートナーエコシステムが、顧客にとって投資の最初の接点となり得ます。大規模なアクティブユーザーベースを持つプラットフォームは、独自の顧客獲得チャネルを構築することなく投資商品を提示できます。これにより、ホストプラットフォームの流通経済性が向上する一方、アドバイザー主導モデルへの圧力が高まる可能性があります。アリペイはバンガードとのゴールベースのファンド推奨を活用し、グラブ・インベストはフラートンおよびUOBアセットマネジメントを通じてマイクロ投資を提供し、ペイティーエムはリテールブローカレッジを提供しており、このモデルが大規模に機能することを示しています。ホストプラットフォームはまた、すべての投資機能を内部で開発する代わりに、ホワイトラベルパートナーシップを通じて機関投資家向け商品アクセスを提供しながら、エンベデッド商品から収益を得ることができます。
APIベースの投資インフラとプラットフォームの拡大
APIベースのブローカレッジインフラにより、エンベデッド投資サービスの立ち上げに必要な時間が短縮されました。DriveWealth、Upvest、WealthKernelは、ネオバンクおよびコンシューマーアプリケーション向けに、取引執行、カストディ、決済、税務ラッパー、コンプライアンスレポートをカバーするモジュール型機能を提供しています[1]WealthKernel、「WealthKernelが米国株式取引への戦略的拡大を発表」、WealthKernel、wealthkernel.com。したがって、エンベデッド・ウェルス・マネジメント市場は、自社のブローカー・ディーラーライセンスを保有しないプラットフォームを引き付けることができます。執行サービスはプロバイダープラットフォーム全体でより広く利用可能になるにつれ、価格競争に直面しています。本人確認(KYC)チェック、マネーロンダリング対策(AML)コントロール、適合性、クロスボーダーレポートのためのコンプライアンスツールが、より重要な差別化ポイントになりつつあります。DriveWealthは2026年3月に800銘柄の30日平均レンディングレートを表示するレンディングレートAPIを導入し、UpvestのサービスはMiFIR第26条レポート、現地税務ラッパー、金融取引税要件をサポートしています。
摩擦のないパーソナライズされたエンベデッド投資ソリューション
プラットフォームがファイナンシャルアドバイザーを利用しない顧客にとって投資をより容易にしようとする中、パーソナライズされた投資体験の重要性が高まっています。ペイメントおよびバンキングアプリケーション内で利用可能な行動情報は、ゴールベースの推奨、自動リバランシング、および使い慣れたデジタル画面内でのプロンプトをサポートできます。GXSバンクは2026年5月にGXS・インベストを拡張し、ライオン・グローバル・インベスターズによる動的に管理されたマルチアセットファンドを追加し、プラットフォーム手数料やロックイン期間を設けませんでした[2]GXSバンク、「GXSバンクがGXS・インベストの立ち上げによりリテールバンキングサービスを拡大」、GXSバンク、gxs.com.sg。このサービスはシンガポールドル10(米ドル7.4)から利用可能で、別途投資関係が必要となる場合がある商品へのアクセスを拡大しました。ライオン・グローバル・インベスターズは、このパートナーシップの事例において、シンガポールドル745億(米ドル552億)の資産を運用していました。エンベデッド・ウェルス・マネジメント市場は、消費者が確立されたプラットフォームを離れて別途ブローカレッジのオンボーディングプロセスを完了することを求めるのではなく、日常的なペイメント活動の中に投資が現れることで恩恵を受けることができます。
自動化投資・アドバイザリー機能
自動化ポートフォリオツールは、ユーザーがすでにアクセスしているアプリケーションを通じて、アイドル状態の現金残高を管理商品に移動させることができます。カカオバンクは2026年に、2,763万人の顧客向けにカオペイ証券を通じてストックホーム機能を立ち上げました[3]https://finance.biggo.com/news/ea343105-b309-4d20-9a3e-015c93845770。この機能は、バンキングアプリケーション内で国内外の株式取引、上場投資信託(ETF)、および仕組み預金を組み合わせています。自動化投資は、以前はペイメントまたは預金関係のみを持っていた顧客との投資関係を確立することができます。このアプローチはまた、顧客活動が発展するにつれて、定期的なポートフォリオ管理とよりパーソナライズされた推奨をサポートすることができます。プラットフォームが投資の選択肢を広げるにつれ、株式やマネーマーケットファンドを超えて、より強力な適合性コントロールを必要とするセミリキッドオルタナティブやその他の商品へと拡大する可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 複数法域にわたるライセンスおよび規制コンプライアンス要件 | -1.0% | グローバル、EUおよび北米で最も高い | 長期(4年以上) |
| データプライバシー、サイバーセキュリティおよびデジタルアイデンティティリスク | -0.8% | グローバル | 中期(2~4年) |
| レガシーウェルスおよび金融インフラとの統合の複雑さ | -0.6% | 北米およびEU | 長期(4年以上) |
| 非伝統的な流通チャネルにおける投資家の信頼と金融リテラシーの限界 | -0.4% | 中東・アフリカ、南米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ライセンス、コンプライアンス、および投資家の信頼要件
ライセンス、適合性、および投資アドバイス規則は、エンベデッド・ウェルス・マネジメント市場における国際展開の主要な制約として残っています。米国では、通貨監督庁(OCC)、連邦預金保険公社(FDIC)、金融犯罪取締ネットワーク(FinCEN)、および州の送金規制当局が、エンベデッドファイナンスパートナーシップに対して個別の義務を課す可能性があります。2024年の連邦預金保険公社の執行記録によると、正式な執行措置の25%以上がエンベデッドファイナンスの取り決めにおけるスポンサーバンクを対象としていました。英国では、金融行動監視機構(FCA)のコンシューマーデューティが顧客ジャーニー全体にわたる責任を課し、金融目標をサポートしながら予見可能な損害を回避することを企業に求めています。金融行動監視機構の2026年4月のオープンファイナンスロードマップは、投資、年金、保険に関する同意ベースのデータ共有を提案しており、機会を生み出す一方で追加のコンプライアンスニーズをもたらす可能性があります。金融リテラシーと信頼も、歴史的にペイメント、ペイロール、またはコマースに焦点を当ててきたチャネルを通じて投資サービスが提供される場合、採用を制限する可能性があります。
データプライバシー、デジタルアイデンティティ、およびレガシーシステム統合リスク
エンベデッドウェルスサービスは、ホストプラットフォーム、テクノロジープロバイダー、カストディアンにわたって行動情報、取引情報、金融情報を組み合わせます。この構造により、データアクセス、本人確認、照合コントロールが正確に機能する必要があるポイントが増加します。消費者金融保護局(CFPB)の個人金融データ権利規則は、米国におけるデータガバナンスおよサードパーティアクセスコントロールについて、2026年から2030年にかけて段階的な要件を導入しました。ギグワークアプリケーションやeコマースウォレットが使用するデジタルアイデンティティ基準は、規制されたブローカレッジが使用する要件を満たさない場合があります。2024年のシナプス崩壊により、10万人以上の顧客が資金にアクセスできなくなり、元帳および照合の失敗がミドルウェア依存の構造に与える影響が明らかになりました。レガシーウェルスシステムはさらなる困難を加える可能性があり、確立された機関は運用上の監視を弱めることなく、古い記録、レポートツール、コントロールを新しいAPIベースのサービスに接続しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ホストチャネル別:ペイメントのスケールがリードし、ネオバンクがより速く拡大
ペイメント・スーパーアプリおよびウォレットホストは、中国、東南アジア、ラテンアメリカにわたる大規模なユーザーベースにサービスを提供しているため、2025年のエンベデッド・ウェルス・マネジメント市場全体の54.6%を占めました。これらのプラットフォームのユーザーは、資金へのアクセスを維持しながらアイドル残高を移動できるため、一般的に流動性が高く低リスクの商品から始めます。現金同等およびマネーマーケット商品はこのユースケースに適合し、初めての投資に対するためらいを軽減できます。既存の銀行および信用組合アプリケーションは、確立された信頼とライセンスされた銀行関係を持つため、隣接したポジションを占めています。しかし、それらの投資インターフェースはネオバンクサービスのユーザーエクスペリエンスに遅れをとる可能性があり、商品閲覧から最初の取引へのコンバージョンを低下させる可能性があります。コマース、テレコム、その他の非金融プラットフォームは、特にモバイルウォレットがすでに広範なペイメント利用を達成している新興経済圏において、初期の貢献者として残っています。
ネオバンクおよびデジタルバンクホストのエンベデッド・ウェルス・マネジメント市場規模は、2031年までに13.5%のCAGRで成長すると予測されています。これらのホストは、消費者向けデザインと直接銀行ライセンスを組み合わせており、ペイメント専用プラットフォームが必要とする可能性のある規制上の仲介層の必要性を低減しています。新韓フィナンシャルグループは2026年に韓国で新韓スーパーSOLを導入し、預金、新韓SOL LINKを通じた株式投資、カード、生命保険を一つのプラットフォームに統合しました。GXSバンクは2026年に投資サービスを5つのキュレーションファンドに拡大し、デジタルバンクがプライベートバンキングと関連付けられることが多かった商品アクセスを提供できることを示しました。ネオバンクは、投資を独立した機能として扱うのではなく、より広範な金融プラットフォームの一部として追加しています。このアプローチにより、支店や独立したアドバイザーサービスに依存する従来のチャネルよりも迅速に顧客関係を深めることができる可能性があります。


プロダクトスリーブ別:現金同等ファンドがエントリーを構築し、自動化ポートフォリオが深みを構築
現金同等規制ファンドは2025年のエンベデッド・ウェルス・マネジメント市場規模の36.7%を占めました。そのポジションは、初めて投資サービスを利用する人々にとって流動性が高く資本安定的なエントリー商品としての役割を反映しています。GXS・インベストは2025年7月にフラートンSGDキャッシュファンドから始まり、その後利用可能なファンドの範囲を拡大しました。プールドリスクファンドは、分散された構造が個別証券よりも提示しやすいため、自動化された適合性プロセスを使用するプラットフォームに適している可能性があります。直接証券は、より強い投資習慣を身につけ、取引決定においてより多くのコントロールを望むユーザーにサービスを提供します。これらの提供物は、プラットフォームとそのインフラパートナーから追加の執行、レポート、カスタマーサポート機能を必要とします。
裁量型および自動化ポートフォリオのエンベデッド・ウェルス・マネジメント市場規模は、2031年までに13.1%のCAGRで成長すると予測されています。継続的なリバランシングとパーソナライズされた推奨は、定期的な手数料収入をサポートし、プラットフォーム関係をより耐久性のあるものにすることができます。管理ポートフォリオを持つユーザーは、プラットフォームが将来の推奨をカスタマイズするのに役立つ投資履歴を構築します。税務効率も、関連する口座構造が利用可能な場合、管理サービスの持続的な採用を促進する可能性があります。英国には個人貯蓄口座(ISA)、インドにはペイロール口座に連動した国民年金制度(NPS)、米国には401(k)構造があり、このような商品設計をサポートできます。その他のライセンスされたラッパーも拡大しており、プラットフォームは税務管理をマスマーケットユーザーが長期にわたって投資を継続する理由として特定しています。
資産保有者別:マスマーケット・リテールがスケールを提供し、マイクロビジネスが需要を追加
マスマーケット・リテール投資家は2025年のエンベデッド・ウェルス・マネジメント市場の総価値の69.8%を占めました。エンベデッドプラットフォームは、銀行関係を持ちながらもプロの投資管理を利用していない個人にリーチできます。マス・アフルエントおよびエマージング・アフルエントグループは、より複雑なニーズとパーソナライズされたゴールベースサービスへの関心が高いため、関連する機会となっています。プラットフォームはマネーマーケット商品から始め、顧客残高が増加するにつれて貯蓄目標、プールドファンド、管理ポートフォリオを導入することができます。このシーケンスは、ユーザーを初期投資活動からより高い資産水準へと移行させることをサポートできます。また、ホストプラットフォームをウェルス商品のますます重要な流通ポイントにします。
マイクロビジネスおよび個人事業主のトレジャリーは、エンベデッド・ウェルス・マネジメント市場において2031年までに15.6%のCAGRで成長すると予測されています。中小企業やフリーランサーは、口座規模と運営要件のため、リテールアドバイザリーカバレッジの外にあり、コーポレートトレジャリーサービスモデルの外にあることが多かったです。ペイロールおよびERP(企業資源計画)エンベデッドサービスは、定期的なビジネス管理に使用されるソフトウェア内に退職・投資ツールを配置できます。ベストウェルは2026年5月にインテュイットによって、数百万の中小・中堅市場の顧客向けの独占的なクイックブックス401(k)パートナーとして選定されました。KBクックミン銀行も2026年に韓国の700万人の中小商店主向けにAIベースのコーポレートファイナンスプラットフォームを導入し、レンディングおよびトレジャリーサービスをビジネス運営プラットフォームと統合しました。このセグメントは、米国における雇用主の退職インセンティブ、APIベースの中小企業向け金融ツール、および歴史的に構造化された投資アクセスを欠いていた企業からの需要を反映しています。
地域分析
アジア太平洋地域は2025年のエンベデッド・ウェルス・マネジメント市場シェアの55.2%を占めました。この地域は、大規模なスーパーアプリユーザーベース、デジタルバンキングライセンスフレームワーク、およびエンベデッド金融サービスの確立された消費者利用を組み合わせています。アリペイとウィーチャットは、中国における日常的なペイメント活動の中にファンド推奨、マネーマーケット商品、積立投資を組み込みました。東南アジアおよび韓国のプロバイダーは、現地の商品と規制アプローチでこの構造を適応させています。GXSバンクは2026年5月にシンガポールでライオン・グローバル・インベスターズを通じてGXS・インベストを拡張し、シンガポールドル10(米ドル7.4)から現物金裏付けファンドとマルチアセットファンドへのアクセスをユーザーに提供しました。マレーシアのTNGイーウォレットはCIMBと提携し、既存のASNB投資管理にASBファイナンシングを統合し、イスラム金融要件に対応したエンベデッドサービスを適応させました。
南米はエンベデッド・ウェルス・マネジメント市場において2031年までに14.3%のCAGRで成長すると予測されています。ブラジルのピックス即時決済システムは、一般的に使用されるアプリケーション内で投資商品をサポートできるモバイルファーストの金融構造を生み出しました。DriveWealthは2026年8月にIOLプリヴェの立ち上げを支援しました。これはIOLグループのアルゼンチンとウルグアイにおける200万人の顧客ベースを通じて、ラテンアメリカ全域の富裕層顧客向けのデジタルウェルスサービスです。アルゼンチンでは資本の変動性が米ドル建て資産への関心を促しているため、国際的な分散投資への需要が関連しています。北米もペイロールベースの退職商品を通じて相当な活動があります。ペイロシティは2026年6月にベストウェルのテクノロジーを使用してペイロシティ・リタイアメントを立ち上げ、ヒューマンキャピタルマネジメントソフトウェア内に401(k)管理を組み込みました。
欧州は規制の準備状況に強く依存しており、オープンファイナンス規則とMiFID II適合性要件がサービスのスケール方法を形成しています。金融行動監視機構は2026年4月にオープンファイナンスロードマップを公表し、投資、年金、保険、貯蓄、信用、債務管理にわたる同意ベースのデータ共有を提案しました。このロードマップは、英国において145のアクティブなサードパーティプロバイダーと1,700万人のアクティブユーザーを含むオープンバンキングインフラの上に構築されています。アルパカの英国展開後にアルパカ・ヨーロッパとして運営するWealthKernelは、地域プロバイダー向けにAPIベースの投資、カストディ、端株、規制レポートを提供しています。ドイツ、英国、フランスはこの活動の重要な中心地です。英国データ(利用とアクセス)法は2025年5月に政府承認を受け、より広範なスマートデータスキームの基盤を確立しました。

競合環境
エンベデッド・ウェルス・マネジメント市場は断片化しています。FNZ Group、Envestnet、SS&C Technologies、Broadridge Financial Solutionsは、DriveWealth、Upvest、AlpacaDB、WealthKernelを含むAPIに特化したプロバイダーと競合しています。TIFIN、Additiv、InvestCloudも人工知能およびデジタルウェルス機能を提供しています。クライアントは、一つの完全なベンダープラットフォームを選択する代わりに、特化したブローカレッジ、カストディ、コンプライアンス、ユーザーインターフェースコンポーネントをますます組み合わせています。このモデルは、単一プロバイダーの交渉力を低下させる一方で、置き換えが困難なインフラの価値を高める可能性があります。信頼性の高い規制コントロールと確立されたカストディ接続を持つプロバイダーは、執行サービスがより標準化されても、耐久性のある顧客関係を維持できます。
FNZは2026年9月にラ・ケス、CPPインベストメンツ、ジェネレーション・インベストメント・マネジメント、モーティブ・パートナーズから450 ミリオン 米ドルを調達しました。同社はこの資金調達と並行して、FNZバンク・ドイツ、IFSAMルクセンブルク、スイスのコアバンキングプラットフォームを売却しました。これらの動きにより、より広範な金融インフラポートフォリオではなく、ウェルス・マネジメントテクノロジーに事業を集中させました。FNZはそのテクノロジープラットフォームを通じて3,000万人以上のエンドカスタマーのために2.5 トリリオン 米ドルの資産を管理しています。FISも2026年9月にエンベデッドバンキングプラットフォームを立ち上げ、米国の銀行がERPおよび会計ソフトウェアで口座と投資機能を提供できるようにしました。このプラットフォームは口座を銀行のバランスシートに保持しながら、サードパーティソフトウェアがユーザーエクスペリエンスを管理します。
ペイロールプラットフォームと退職商品は、複数の参入者がいるが支配的なプロバイダーがいない分野です。東南アジアのバンブー・グローバルとドイツのフィンサイトは、内部で開発するコストをかけずに統合されたウェルステクノロジーを必要とする地域機関向けのエンベデッドアドバイザリーインフラに注力しています。AI駆動のアドバイザリーは、ルールベースのロボアドバイスを超えて、ホストプラットフォーム内の行動情報に応答するポートフォリオ管理へと移行しています。エンベストネットのゴールベースプランニングの知的財産とTIFINのウェルスインテリジェンス機能は、コンプライアンスとカストディと並んでテクノロジーの重要性を示しています。InvestSuiteは2025年2月に金融行動監視機構に規制対象企業として登録し、現地認可のもとで欧州の金融機関にサービスを提供できるようになりました。エンベデッド・ウェルス・マネジメント業界は、コンプライアンスの準備、モジュール型テクノロジー、およびホストプラットフォームへの実践的な展開サポートを提供できる企業を評価する可能性が高いです。
エンベデッド・ウェルス・マネジメント業界のリーダー企業
FNZ Group Ltd.
Envestnet, Inc.
InvestCloud, Inc.
DriveWealth LLC
Apex Fintech Solutions Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年9月:FNZ Groupはラ・ケス、CPPインベストメンツ、ジェネレーション・インベストメント・マネジメント、モーティブ・パートナーズから450 ミリオン 米ドルの新規株式資金を調達しました。この資本は、3,000万人以上のエンドカスタマーのために2.5 トリリオン 米ドルの資産を管理するプラットフォーム全体にわたるFNZのテクノロジー変革と収益性の高い成長戦略を支援します。FNZは同時にFNZセレクトを立ち上げました。これは大規模な金融機関クライアントに強化されたサービスレベルと高度な機能を提供するプレミアムサービス層です。
- 2026年9月:FISはFISエンベデッドバンキングプラットフォームを立ち上げ、米国の銀行が商業クライアントが日常的に使用するERPおよび会計ソフトウェア内で直接、口座、カード発行、売掛金・買掛金、経費管理を提供できるようにしました。パイロット銀行にはコジェント・バンク、カリフォルニア・コマーシャル・バンク、M&Tバンクが含まれ、口座とペイメントは2026年第4四半期に予定されています。口座を銀行自身のバランスシートに保持することで、このプラットフォームはサードパーティソフトウェアがユーザーエクスペリエンスを管理しながら規制上の明確性を維持します。
- 2026年8月:DriveWealthはIOLプリヴェの立ち上げを支援しました。これはIOLグループのラテンアメリカ全域の富裕層投資家を対象としたプレミアムデジタルファーストのウェルス・マネジメント提供です。IOLプリヴェはDriveWealthのエンベデッドブローカレッジインフラと専任のウェルスアドバイザリーを組み合わせ、単一のデジタル体験を通じて米国投資口座へのアクセスを提供し、国際的な投資分散への高まる需要に応えるためにDriveWealthの南米でのプレゼンスを拡大しています。
- 2026年7月:カカオペイ証券はカカオバンクの投資タブ内に「ストックホーム」を立ち上げ、カカオバンクの2,763万人のユーザーがバンキングアプリケーションを離れることなく国内外の株式、ETF、ETNを取引できるようにしました。この統合にはリアルタイムチャート、コミュニティ機能、および構造化された「26週ETF貯蓄」商品が含まれており、カカオバンクのペイメント中心のネオバンクから包括的なウェルス・マネジメントプラットフォームへの変革を加速しています。


グローバル・エンベデッド・ウェルス・マネジメント市場レポートの範囲
| 既存銀行・信用組合のコンテキストアプリ |
| ネオバンクおよびデジタルバンクホスト |
| ペイメント・スーパーアプリおよびウォレットホスト |
| コマース、テレコムおよびその他の非金融ホスト |
| 現金同等規制ファンド |
| プールドリスクファンド |
| 直接市場証券 |
| 裁量型/自動化ポートフォリオ |
| その他のライセンスされたラッパー |
| マスマーケット・リテール |
| マス・アフルエント/エマージング・アフルエント |
| マイクロビジネス/個人事業主のトレジャリー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| の他の中東・アフリカ |
| ホストチャネル別 | 既存銀行・信用組合のコンテキストアプリ | |
| ネオバンクおよびデジタルバンクホスト | ||
| ペイメント・スーパーアプリおよびウォレットホスト | ||
| コマース、テレコムおよびその他の非金融ホスト | ||
| プロダクトスリーブ別 | 現金同等規制ファンド | |
| プールドリスクファンド | ||
| 直接市場証券 | ||
| 裁量型/自動化ポートフォリオ | ||
| その他のライセンスされたラッパー | ||
| 資産保有者別 | マスマーケット・リテール | |
| マス・アフルエント/エマージング・アフルエント | ||
| マイクロビジネス/個人事業主のトレジャリー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| の他の中東・アフリカ | ||


レポートで回答される主要な質問
2031年のエンベデッド・ウェルス・マネジメントの予測値は?
エンベデッド・ウェルス・マネジメント市場は、2026年の1.5 トリリオン 米ドルから2031年には2.2 トリリオン 米ドルに達すると予測されており、CAGRは8.1%です。
どのホストチャネルがエンベデッド投資サービスをリードしていますか?
ペイメント・スーパーアプリおよびウォレットホストが2025年に54.6%のシェアでリードしており、大規模な確立されたユーザーベースに支えられています。
どのエンベデッドウェルス商品カテゴリーが最も速く成長していますか?
裁量型および自動化ポートフォリオは、2031年までに13.1%のCAGRで最も速いプロダクトスリーブの成長を記録すると予想されています。
なぜネオバンクはエンベデッド投資にとって重要ですか?
ネオバンクは直接銀行ライセンスとデジタルユーザーエクスペリエンスを組み合わせており、2031年までに13.5%のCAGRで成長すると予測されています。
エンベデッドウェルスサービスでどの地域が最も速く成長していますか?
南米は2031年までに14.3%のCAGRで成長すると予測されており、ブラジルのモバイルファーストのペイメントアーキテクチャとデジタルウェルス活動に支えられています。
エンベデッドウェルスサービスのより広い採用を制限しているものは何ですか?
ライセンス、適合性、プライバシー、本人確認、およびレガシーシステム統合要件が重大な制約として残っています。
最終更新日:



