
Tamanho e Participação do Mercado de Gestão de Patrimônio Incorporada
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
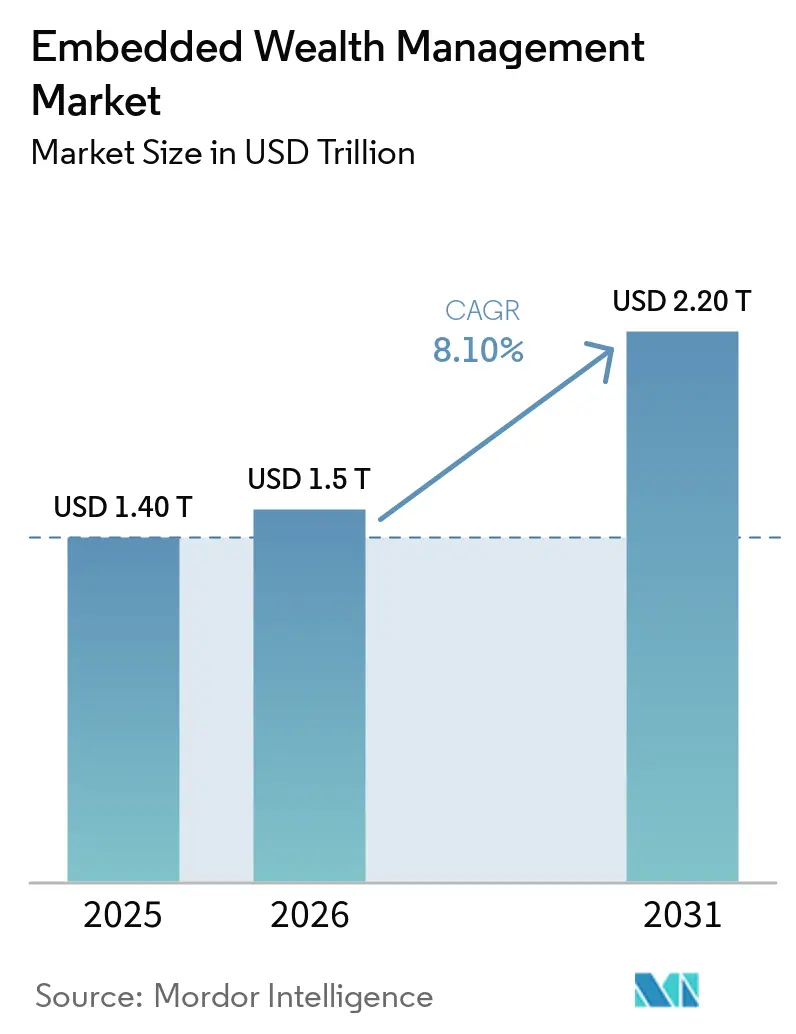
| Tamanho do Mercado (2026) | 1.5 Trilhões de dólares |
| Tamanho do Mercado (2031) | 2.20 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 8.10 % |
| Mercado de Crescimento Mais Rápido | América do Sul |
| Maior Mercado | Ásia-Pacífico |
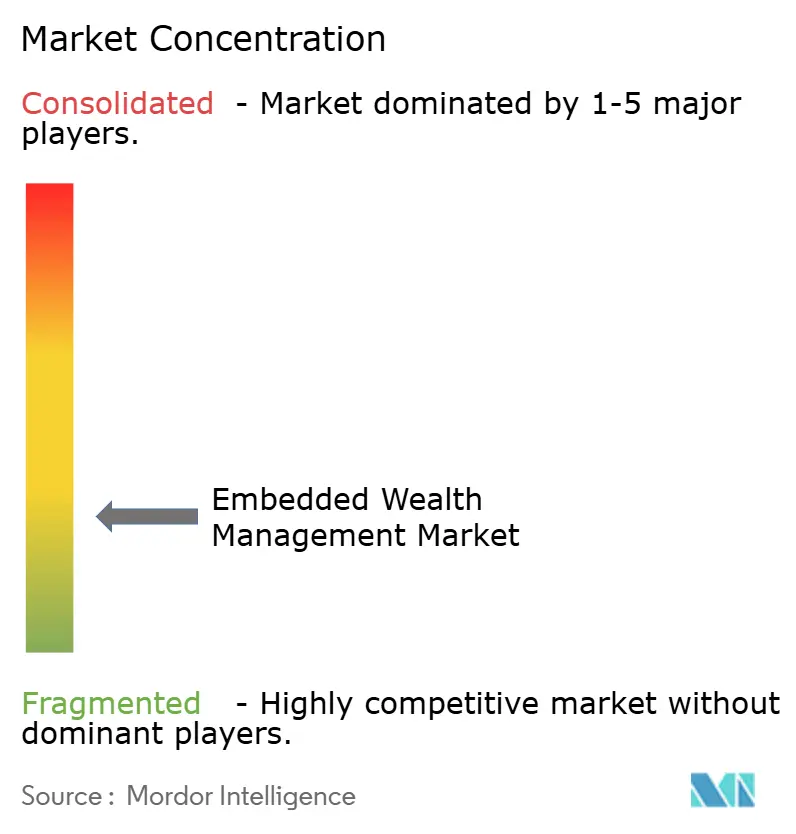
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Patrimônio Incorporada por Mordor Intelligence
O tamanho do Mercado de Gestão de Patrimônio Incorporada foi avaliado em 1,40 trilhões de USD em 2025 e estima-se que cresça de 1,5 trilhões de USD em 2026 para atingir 2,20 trilhões de USD até 2031, a um CAGR de 8,10% durante o período de previsão (2026-2031).
O mercado de gestão de patrimônio incorporada está movendo produtos de investimento para aplicativos de folha de pagamento, super-aplicativos, interfaces de banco digital e carteiras de comércio eletrônico, onde consumidores e pequenas empresas já gerenciam atividades financeiras rotineiras. Esse modelo de distribuição oferece às plataformas anfitriãs acesso a relacionamentos estabelecidos com usuários e pode reduzir a necessidade de aquisição separada de clientes. Os provedores de gestão de patrimônio estão respondendo ao fornecer produtos, custódia, corretagem e capacidades de conformidade por meio de canais digitais de terceiros, em vez de depender apenas de aplicativos próprios. A concorrência, portanto, está centrada na capacidade de combinar tecnologia confiável, controles regulatórios e uma experiência do usuário que apoie investidores de primeira viagem. O mercado de gestão de patrimônio incorporada também apresenta oportunidades em folha de pagamento e software empresarial, onde serviços de aposentadoria e investimento podem ser inseridos nos processos existentes de administração de negócios e gestão de caixa.
Principais Conclusões do Relatório
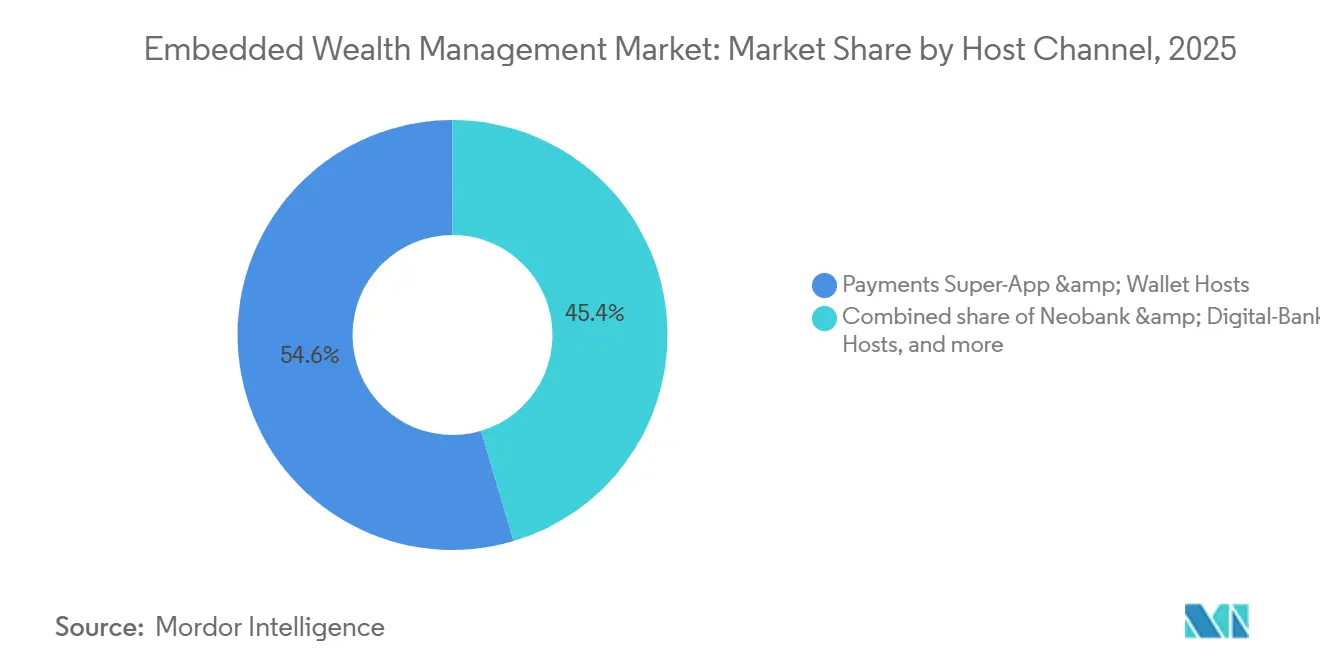
- Por canal anfitrião, super-aplicativos de pagamentos e anfitriões de carteiras capturaram 54,6% da participação do mercado de gestão de patrimônio incorporada em 2025, enquanto neobancos e bancos digitais têm projeção de crescimento a um CAGR de 13,5% até 2031.
- Por produto, fundos regulamentados equivalentes a caixa capturaram 36,7% da participação do mercado de gestão de patrimônio incorporada em 2025, enquanto portfólios discricionários e automatizados têm projeção de crescimento a um CAGR de 13,1% até 2031.
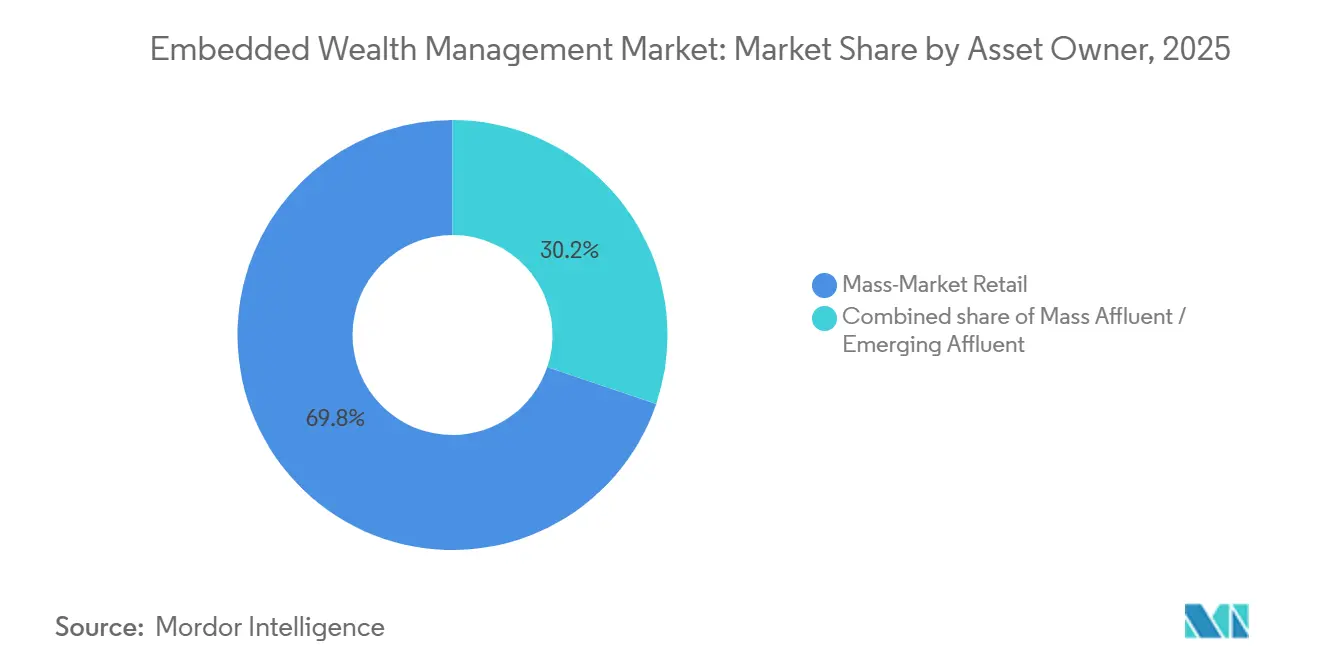
- Por proprietário de ativos, o varejo de massa capturou 69,8% da participação do mercado de gestão de patrimônio incorporada em 2025, enquanto o segmento de tesouraria de microempresas e trabalhadores autônomos tem projeção de crescimento a um CAGR de 15,6% até 2031.
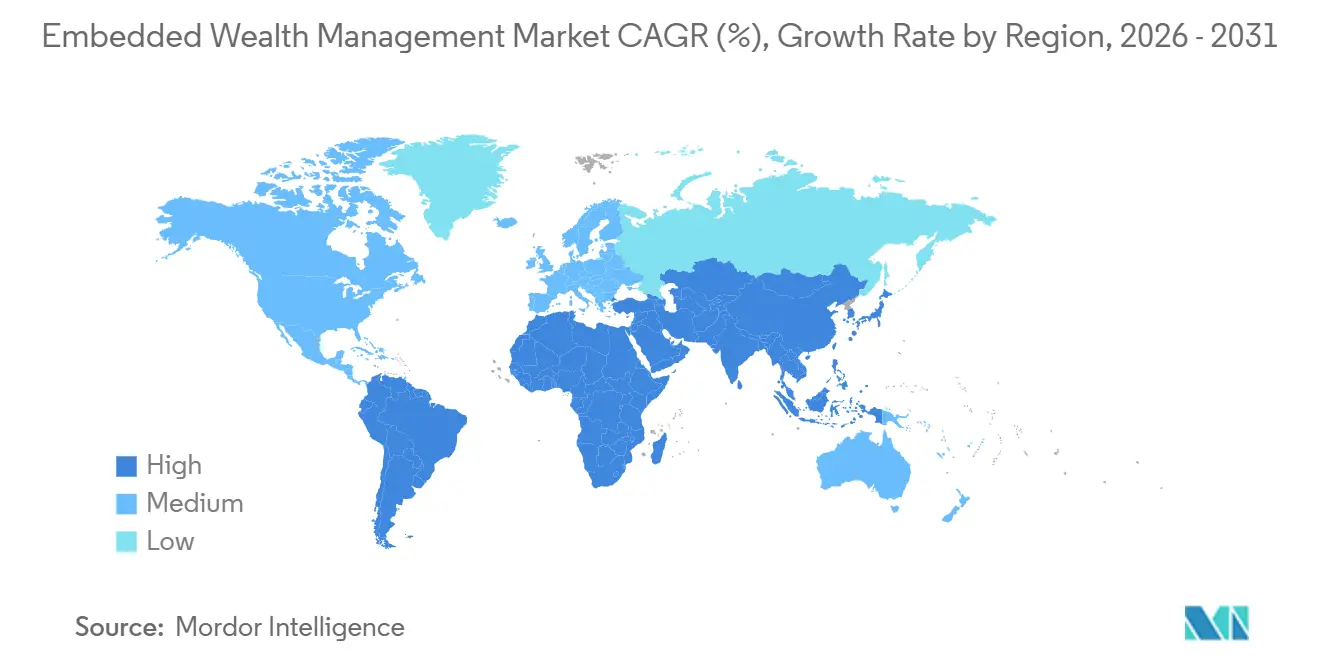
- Por geografia, a Ásia-Pacífico capturou 55,2% da participação do mercado de gestão de patrimônio incorporada em 2025, enquanto a América do Sul tem projeção de crescimento a um CAGR de 14,3% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Gestão de Patrimônio Incorporada
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Distribuição de Gestão de Patrimônio por Meio de Plataformas Não Financeiras | +2.1% | Global | Curto prazo (≤ 2 anos) |
| Adoção de Infraestrutura de Investimento e Gestão de Patrimônio Baseada em API | +1.5% | Global, mais forte na América do Norte e UE | Médio prazo (2–4 anos) |
| Demanda por Soluções de Investimento Incorporado Sem Fricção e Personalizadas | +1.2% | Núcleo Ásia-Pacífico, expansão para América do Norte | Curto prazo (≤ 2 anos) |
| Integração de Capacidades de Investimento e Assessoria Automatizadas em Jornadas Incorporadas | +1.0% | Global | Médio prazo (2–4 anos) |
| Expansão da Gestão de Patrimônio Incorporada em Folha de Pagamento, Bancos, Super-Aplicativos e Plataformas Verticais | +0.8% | América do Norte e UE | Médio prazo (2–4 anos) |
| Incentivos de Plataforma para Monetizar Clientes por Meio de Produtos de Patrimônio Incorporado | +0.6% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Distribuição por Meio de Plataformas Não Financeiras e Monetização de Plataformas
O mercado de gestão de patrimônio incorporada está sendo moldado por ofertas de investimento dentro de canais que tradicionalmente não eram utilizados para distribuição de patrimônio. Planos de trabalho, aplicativos de banco digital, ferramentas de folha de pagamento e ecossistemas de parceiros podem se tornar o primeiro ponto de contato de um cliente com investimentos. Uma plataforma com grande base de usuários ativos pode apresentar produtos de investimento sem construir um canal separado de aquisição de clientes. Isso pode melhorar a economia de distribuição para uma plataforma anfitriã, ao mesmo tempo que aumenta a pressão sobre modelos liderados por assessores. O Alipay utilizou recomendações de fundos baseadas em objetivos com a Vanguard, o Grab Invest ofereceu microinvestimentos por meio da Fullerton e da UOB Asset Management, e o Paytm forneceu corretagem de varejo, demonstrando como esse modelo pode operar em escala. As plataformas anfitriãs também podem obter receita com produtos incorporados enquanto utilizam parcerias de marca branca para fornecer acesso a produtos institucionais, em vez de desenvolver todas as capacidades de investimento internamente.
Infraestrutura de Investimento Baseada em API e Expansão de Plataformas
A infraestrutura de corretagem baseada em API reduziu o tempo necessário para lançar serviços de investimento incorporado. DriveWealth, Upvest e WealthKernel fornecem capacidades modulares que abrangem execução de negociações, custódia, liquidação, estruturas fiscais e relatórios de conformidade para neobancos e aplicativos de consumo[1]WealthKernel, "WealthKernel Anuncia Expansão Estratégica para Negociação de Ações dos EUA," WealthKernel, wealthkernel.com. O mercado de gestão de patrimônio incorporada pode, portanto, atrair plataformas que não possuem suas próprias licenças de corretora. Os serviços de execução enfrentam pressão de preços à medida que se tornam mais amplamente disponíveis nas plataformas de provedores. As ferramentas de conformidade para verificações de conheça seu cliente, controles de prevenção à lavagem de dinheiro, adequação e relatórios transfronteiriços estão se tornando pontos de diferenciação cada vez mais importantes. A DriveWealth introduziu sua API de Taxa de Empréstimo em março de 2026 para exibir taxas médias de empréstimo de 30 dias para 800 títulos, enquanto o serviço da Upvest suporta relatórios do Artigo 26 do MiFIR, estruturas fiscais locais e requisitos de imposto sobre transações financeiras.
Soluções de Investimento Incorporado Sem Fricção e Personalizadas
As experiências de investimento personalizadas tornaram-se mais importantes à medida que as plataformas buscam facilitar o investimento para clientes que podem não utilizar um assessor financeiro. As informações comportamentais disponíveis em aplicativos de pagamento e banco podem apoiar recomendações baseadas em objetivos, rebalanceamento automatizado e alertas em telas digitais familiares. O GXS Bank expandiu o GXS Invest em maio de 2026 com um fundo multiativo gerenciado dinamicamente da Lion Global Investors, sem taxas de plataforma ou período de bloqueio[2]GXS Bank, "GXS Bank Expande Seus Serviços de Banco de Varejo com o Lançamento do GXS Invest," GXS Bank, gxs.com.sg. O serviço estava disponível a partir de SGD 10 (USD 7,4) e ampliou o acesso a produtos que, de outra forma, poderiam exigir um relacionamento de investimento separado. A Lion Global Investors administrava SGD 74,5 bilhões (USD 55,2 bilhões) em ativos no exemplo fornecido para a parceria. O mercado de gestão de patrimônio incorporada pode se beneficiar quando o investimento aparece dentro da atividade de pagamento rotineira, em vez de exigir que os consumidores saiam de uma plataforma estabelecida e concluam um processo separado de integração em corretagem.
Capacidades de Investimento e Assessoria Automatizadas
As ferramentas de portfólio automatizadas podem mover saldos de caixa ociosos para produtos gerenciados por meio de aplicativos que os usuários já acessam. O KakaoBank lançou o recurso Stock Home em 2026 por meio da Kakao Pay Securities para 27,63 milhões de clientes[3]https://finance.biggo.com/news/ea343105-b309-4d20-9a3e-015c93845770. O recurso combina negociação de ações domésticas e internacionais, fundos negociados em bolsa e poupança estruturada dentro do aplicativo bancário. O investimento automatizado pode estabelecer um relacionamento de investimento com clientes que anteriormente tinham apenas um relacionamento de pagamento ou depósito. A abordagem também pode apoiar a gestão recorrente de portfólio e recomendações mais personalizadas à medida que a atividade do cliente se desenvolve. À medida que as plataformas ampliam as opções de investimento, podem se expandir além de ações e fundos do mercado monetário em direção a alternativas semilíquidas e outros produtos que exigem controles de adequação mais rigorosos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos de Licenciamento Multijurisdicional e Conformidade Regulatória | -1.0% | Global, mais elevado na UE e América do Norte | Longo prazo (≥ 4 anos) |
| Riscos de Privacidade de Dados, Cibersegurança e Identidade Digital | -0.8% | Global | Médio prazo (2–4 anos) |
| Complexidade de Integração com Infraestrutura Legada de Patrimônio e Financeira | -0.6% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Confiança Limitada dos Investidores e Educação Financeira em Canais de Distribuição Não Tradicionais | -0.4% | Oriente Médio e África, América do Sul | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Licenciamento, Conformidade e Confiança dos Investidores
O licenciamento, a adequação e as regras de assessoria de investimentos continuam sendo uma restrição importante à expansão internacional no mercado de gestão de patrimônio incorporada. Nos Estados Unidos, o Escritório do Controlador da Moeda, a Corporação Federal de Seguro de Depósitos, a Rede de Combate a Crimes Financeiros e os reguladores estaduais de transmissão de dinheiro podem impor obrigações separadas às parcerias de finanças incorporadas. Os registros de execução da Corporação Federal de Seguro de Depósitos de 2024 mostraram que mais de 25% das ações formais de execução tinham como alvo bancos patrocinadores em arranjos de finanças incorporadas. No Reino Unido, o Dever do Consumidor da Autoridade de Conduta Financeira coloca responsabilidade em toda a jornada do cliente e exige que as empresas evitem danos previsíveis enquanto apoiam objetivos financeiros. O roteiro de finanças abertas da Autoridade de Conduta Financeira de abril de 2026 propõe o compartilhamento de dados baseado em consentimento para investimentos, pensões e seguros, o que poderia criar oportunidades, mas também introduzir necessidades adicionais de conformidade. A educação financeira e a confiança também podem limitar a adoção onde os clientes recebem serviços de investimento por meio de canais que historicamente se concentraram em pagamentos, folha de pagamento ou comércio.
Riscos de Privacidade de Dados, Identidade Digital e Integração com Sistemas Legados
Os serviços de patrimônio incorporado combinam informações comportamentais, transacionais e financeiras entre a plataforma anfitriã, o provedor de tecnologia e o custodiante. Essa estrutura cria mais pontos onde o acesso a dados, a verificação de identidade e os controles de reconciliação precisam funcionar corretamente. A Regra de Direitos de Dados Financeiros Pessoais do Departamento de Proteção Financeira do Consumidor introduziu requisitos em fases a partir de 2026 e continuando até 2030 para governança de dados e controles de acesso de terceiros nos Estados Unidos. Os padrões de identidade digital usados por aplicativos de trabalho por demanda ou carteiras de comércio eletrônico podem não atender aos requisitos utilizados por corretoras regulamentadas. O colapso da Synapse em 2024 deixou mais de 100.000 clientes sem acesso a fundos e expôs o efeito que falhas de razão e reconciliação podem ter em estruturas dependentes de middleware. Os sistemas legados de patrimônio podem adicionar dificuldades adicionais porque as instituições estabelecidas devem conectar registros mais antigos, ferramentas de relatórios e controles a serviços mais novos baseados em API sem enfraquecer a supervisão operacional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Canal Anfitrião: A Escala de Pagamentos Lidera Enquanto os Neobancos Expandem Mais Rapidamente
Os super-aplicativos de pagamentos e anfitriões de carteiras capturaram 54,6% do total do mercado de gestão de patrimônio incorporada em 2025 porque atendem a grandes bases de usuários na China, no Sudeste Asiático e na América Latina. Os usuários dessas plataformas geralmente começam com produtos líquidos e de menor risco porque podem mover saldos ociosos mantendo o acesso aos fundos. Os produtos equivalentes a caixa e do mercado monetário se adequam a esse caso de uso e podem reduzir a hesitação em torno de um primeiro investimento. Os aplicativos de bancos incumbentes e cooperativas de crédito ocupam uma posição adjacente porque têm confiança estabelecida e relacionamentos bancários licenciados. Suas interfaces de investimento ainda podem ficar atrás dos serviços de neobancos em experiência do usuário, o que pode reduzir a conversão da visualização de produtos para uma primeira transação. O comércio, as telecomunicações e outras plataformas não financeiras permanecem contribuintes iniciais, particularmente em economias emergentes onde as carteiras móveis já alcançaram amplo uso de pagamentos.
O tamanho do mercado de gestão de patrimônio incorporada para anfitriões de neobancos e bancos digitais tem projeção de crescimento a um CAGR de 13,5% até 2031. Esses anfitriões combinam design voltado ao consumidor com licenças bancárias diretas, reduzindo a necessidade da camada intermediária regulatória que plataformas exclusivamente de pagamento podem exigir. O Shinhan Financial Group introduziu o Shinhan Super SOL na Coreia do Sul em 2026, reunindo depósitos, investimento em ações por meio do Shinhan SOL LINK, cartões e seguro de vida em uma única plataforma. O GXS Bank expandiu seu serviço de investimento para 5 fundos selecionados em 2026, demonstrando que um banco digital pode fornecer acesso a produtos que frequentemente eram associados ao banco privado. Os neobancos estão adicionando investimentos como parte de plataformas financeiras mais amplas, em vez de tratá-los como um recurso separado. Essa abordagem pode permitir que aprofundem os relacionamentos com clientes mais rapidamente do que os canais tradicionais que dependem de agências ou serviços de assessoria independentes.


Por Produto: Fundos Equivalentes a Caixa Constroem a Entrada, Portfólios Automatizados Constroem Profundidade
Os fundos regulamentados equivalentes a caixa capturaram 36,7% do tamanho do mercado de gestão de patrimônio incorporada em 2025. Sua posição reflete seu papel como produto de entrada líquido e estável em capital para pessoas que utilizam um serviço de investimento pela primeira vez. O GXS Invest começou em julho de 2025 com o Fullerton SGD Cash Fund antes de expandir sua gama de fundos disponíveis. Os fundos de risco coletivo podem ser adequados para plataformas que utilizam processos automatizados de adequação porque estruturas diversificadas podem ser mais fáceis de apresentar do que títulos individuais. Os títulos diretos atendem a usuários que desenvolveram um hábito de investimento mais forte e desejam mais controle sobre as decisões de negociação. Essas ofertas exigem capacidades adicionais de execução, relatórios e suporte ao cliente da plataforma e de seus parceiros de infraestrutura.
O tamanho do mercado de gestão de patrimônio incorporada para portfólios discricionários e automatizados tem projeção de crescimento a um CAGR de 13,1% até 2031. O rebalanceamento contínuo e as recomendações personalizadas podem apoiar a receita recorrente de taxas e tornar o relacionamento com a plataforma mais duradouro. Um usuário com um portfólio gerenciado desenvolve um histórico de investimentos que pode ajudar uma plataforma a personalizar recomendações futuras. A eficiência fiscal também pode incentivar a adoção sustentada de serviços gerenciados onde estruturas de conta relevantes estão disponíveis. O Reino Unido tem Contas de Poupança Individuais, a Índia tem contas de folha de pagamento vinculadas ao Sistema Nacional de Pensões e os Estados Unidos têm estruturas 401(k) que podem apoiar esse design de produto. Outras estruturas licenciadas também estão se expandindo, onde as plataformas identificam a gestão fiscal como uma razão para os usuários do mercado de massa continuarem investindo por períodos mais longos.
Por Proprietário de Ativos: O Varejo de Massa Fornece Escala e as Microempresas Adicionam Demanda
Os investidores de varejo de massa capturaram 69,8% do valor total no mercado de gestão de patrimônio incorporada em 2025. As plataformas incorporadas podem alcançar indivíduos que possuem um relacionamento bancário, mas não utilizaram gestão de investimentos profissional. Os grupos de massa afluente e afluente emergente representam uma oportunidade relacionada porque têm necessidades mais complexas e maior interesse em serviços personalizados baseados em objetivos. As plataformas podem começar com produtos do mercado monetário e posteriormente introduzir metas de poupança, fundos coletivos e portfólios gerenciados à medida que os saldos dos clientes crescem. Essa sequência pode apoiar o movimento dos usuários da atividade de investimento inicial para níveis de ativos mais elevados. Também torna a plataforma anfitriã um ponto de distribuição cada vez mais importante para produtos de patrimônio.
A tesouraria de microempresas e trabalhadores autônomos tem projeção de crescimento a um CAGR de 15,6% até 2031 no mercado de gestão de patrimônio incorporada. Pequenas empresas e freelancers frequentemente ficaram fora da cobertura de assessoria de varejo e fora dos modelos de serviço de tesouraria corporativa por causa do tamanho da conta e dos requisitos operacionais. Os serviços incorporados de folha de pagamento e planejamento de recursos empresariais podem inserir ferramentas de aposentadoria e investimento dentro do software utilizado para administração regular de negócios. A Vestwell foi selecionada pela Intuit em maio de 2026 como parceira exclusiva do QuickBooks 401(k) para milhões de clientes de pequeno e médio porte. O KB Kookmin Bank também introduziu uma plataforma de finanças corporativas baseada em inteligência artificial em 2026 para os 7 milhões de pequenos comerciantes da Coreia do Sul, integrando serviços de empréstimo e tesouraria com plataformas operacionais de negócios. O segmento reflete incentivos de aposentadoria para empregadores nos Estados Unidos, ferramentas financeiras para pequenas empresas baseadas em API e demanda de empresas que historicamente careciam de acesso estruturado a investimentos.
Análise Geográfica
A Ásia-Pacífico capturou 55,2% da participação do mercado de gestão de patrimônio incorporada em 2025. A região combina grandes bases de usuários de super-aplicativos, estruturas de licenciamento de banco digital e uso estabelecido de serviços financeiros incorporados pelos consumidores. O Alipay e o WeChat inseriram recomendações de fundos, produtos do mercado monetário e investimentos sistemáticos dentro da atividade de pagamento diária na China. Os provedores do Sudeste Asiático e da Coreia do Sul adaptaram essa estrutura com produtos locais e abordagens regulatórias. O GXS Bank expandiu o GXS Invest em Singapura durante maio de 2026 por meio da Lion Global Investors, dando aos usuários acesso a um fundo lastreado em ouro físico e a um fundo multiativo a partir de SGD 10 (USD 7,4). A TNG eWallet na Malásia fez parceria com o CIMB para integrar o ASB Financing com a gestão de investimentos ASNB existente, adaptando os serviços incorporados aos requisitos das finanças islâmicas.
A América do Sul tem projeção de crescimento a um CAGR de 14,3% até 2031 no mercado de gestão de patrimônio incorporada. O sistema de pagamento instantâneo Pix do Brasil criou uma estrutura financeira com foco em dispositivos móveis que pode apoiar produtos de investimento dentro de aplicativos comumente utilizados. A DriveWealth apoiou o lançamento em agosto de 2026 do IOL Privé, um serviço de gestão de patrimônio digital premium para clientes de alto patrimônio líquido em toda a América Latina por meio da base de 2 milhões de clientes do IOL Group na Argentina e no Uruguai. A demanda por diversificação internacional é relevante na Argentina porque a volatilidade de capital incentivou o interesse em ativos denominados em dólares americanos. A América do Norte também tem atividade substancial por meio de produtos de aposentadoria baseados em folha de pagamento. A Paylocity lançou o Paylocity Retirement em junho de 2026 usando tecnologia da Vestwell, inserindo a administração de 401(k) dentro de seu software de gestão de capital humano.
A Europa depende fortemente da prontidão regulatória porque as regras de finanças abertas e os requisitos de adequação da MiFID II moldam como os serviços podem escalar. A Autoridade de Conduta Financeira publicou seu roteiro de finanças abertas em abril de 2026, propondo o compartilhamento de dados baseado em consentimento para investimentos, pensões, seguros, poupança, crédito e gestão de dívidas. O roteiro se baseia na infraestrutura de banco aberto que inclui 145 provedores terceiros ativos e 17 milhões de usuários ativos no Reino Unido. A WealthKernel, operando como Alpaca Europe após a expansão da Alpaca no Reino Unido, oferece investimento baseado em API, custódia, ações fracionárias e relatórios regulatórios para provedores regionais. Alemanha, Reino Unido e França são centros importantes para essa atividade. A Lei de Dados (Uso e Acesso) do Reino Unido recebeu aprovação governamental em maio de 2025 e estabeleceu uma base para esquemas mais amplos de Dados Inteligentes.

Cenário Competitivo
O mercado de gestão de patrimônio incorporada é fragmentado. FNZ Group, Envestnet, SS&C Technologies e Broadridge Financial Solutions competem com provedores focados em API, incluindo DriveWealth, Upvest, AlpacaDB e WealthKernel. TIFIN, Additiv e InvestCloud também fornecem capacidades de inteligência artificial e patrimônio digital. Os clientes combinam cada vez mais componentes especializados de corretagem, custódia, conformidade e interface do usuário, em vez de selecionar uma plataforma de fornecedor completa. Esse modelo pode reduzir o poder de negociação de qualquer provedor individual, ao mesmo tempo que aumenta o valor da infraestrutura difícil de substituir. Os provedores com controles regulatórios confiáveis e conexões de custódia estabelecidas podem manter relacionamentos duradouros com clientes, mesmo quando os serviços de execução se tornam mais padronizados.
A FNZ captou 450 milhões de USD em setembro de 2026 da La Caisse, CPP Investments, Generation Investment Management e Motive Partners. A empresa combinou o financiamento com a alienação do FNZ Bank Germany, do IFSAM Luxembourg e de uma plataforma de banco central suíça. Os movimentos concentraram suas operações em tecnologia de gestão de patrimônio, em vez de um portfólio mais amplo de infraestrutura financeira. A FNZ gerencia 2,5 trilhões de USD em ativos para mais de 30 milhões de clientes finais por meio de sua plataforma tecnológica. A FIS também lançou sua Plataforma de Banco Incorporado em setembro de 2026, permitindo que bancos dos Estados Unidos ofereçam contas e capacidades de investimento em software de planejamento de recursos empresariais e contabilidade. A plataforma mantém as contas no balanço do banco enquanto o software de terceiros gerencia a experiência do usuário.
As plataformas de folha de pagamento e os produtos de aposentadoria são uma área com vários participantes e nenhum provedor dominante. A Bambu Global no Sudeste Asiático e a Fincite na Alemanha focam em infraestrutura de assessoria incorporada para instituições regionais que precisam de tecnologia de patrimônio integrada sem o custo de desenvolvê-la internamente. A assessoria orientada por inteligência artificial está evoluindo além do robo-assessor baseado em regras em direção à gestão de portfólio que responde a informações comportamentais dentro da plataforma anfitriã. A propriedade intelectual de planejamento baseado em objetivos da Envestnet e as capacidades de inteligência de patrimônio da TIFIN ilustram a importância da tecnologia ao lado da conformidade e da custódia. A InvestSuite registrou-se junto à Autoridade de Conduta Financeira como empresa regulamentada em fevereiro de 2025, permitindo-lhe atender instituições financeiras europeias sob autorização local. O setor de gestão de patrimônio incorporada provavelmente recompensará as empresas que possam oferecer prontidão de conformidade, tecnologia modular e suporte prático de implantação para plataformas anfitriãs.
Líderes do Setor de Gestão de Patrimônio Incorporada
FNZ Group Ltd.
Envestnet, Inc.
InvestCloud, Inc.
DriveWealth LLC
Apex Fintech Solutions Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: O FNZ Group captou 450 milhões de USD em novo financiamento de capital da La Caisse, CPP Investments, Generation Investment Management e Motive Partners. O capital apoia a transformação tecnológica e a estratégia de crescimento lucrativo da FNZ em sua plataforma, que gerencia 2,5 trilhões de USD em ativos para mais de 30 milhões de clientes finais. A FNZ lançou simultaneamente o FNZ Select, um nível de serviço premium que oferece níveis de serviço aprimorados e capacidades avançadas para clientes de grandes instituições financeiras.
- Setembro de 2026: A FIS lançou a Plataforma de Banco Incorporado da FIS, permitindo que bancos dos Estados Unidos ofereçam contas, emissão de cartões, contas a receber e a pagar e gestão de despesas diretamente dentro do software de ERP e contabilidade que os clientes comerciais utilizam diariamente. Os bancos piloto incluem Cogent Bank, Commercial Bank of California e M&T Bank, com contas e pagamentos previstos para o quarto trimestre de 2026. Ao manter as contas no próprio balanço do banco, a plataforma preserva a clareza regulatória enquanto permite que o software de terceiros gerencie a experiência do usuário.
- Agosto de 2026: A DriveWealth impulsionou o lançamento do IOL Privé, uma oferta de gestão de patrimônio digital premium do IOL Group voltada para investidores de alto patrimônio líquido em toda a América Latina. O IOL Privé combina a infraestrutura de corretagem incorporada da DriveWealth com assessoria de patrimônio dedicada e acesso a contas de investimento nos Estados Unidos por meio de uma única experiência digital, expandindo a presença da DriveWealth na América do Sul para atender à crescente demanda por diversificação internacional de investimentos.
- Julho de 2026: A Kakao Pay Securities lançou o "Stock Home" dentro da aba de investimentos do KakaoBank, permitindo que os 27,63 milhões de usuários do KakaoBank negociem ações domésticas e internacionais, ETFs e ETNs sem sair do aplicativo bancário. A integração inclui gráficos em tempo real, recursos de comunidade e um produto estruturado de "Poupança ETF de 26 Semanas", acelerando a transformação do KakaoBank de um neobanco focado em pagamentos para uma plataforma abrangente de gestão de patrimônio.


Escopo do Relatório Global do Mercado de Gestão de Patrimônio Incorporada
| Aplicativo Contextual de Banco Incumbente e Cooperativa de Crédito |
| Anfitriões de Neobancos e Bancos Digitais |
| Anfitriões de Super-Aplicativos de Pagamentos e Carteiras |
| Anfitriões de Comércio, Telecomunicações e Outras Plataformas Não Financeiras |
| Fundos Regulamentados Equivalentes a Caixa |
| Fundos de Risco Coletivo |
| Títulos de Mercado Direto |
| Portfólios Discricionários / Automatizados |
| Outras Estruturas Licenciadas |
| Varejo de Massa |
| Massa Afluente / Afluente Emergente |
| Tesouraria de Microempresas / Trabalhadores Autônomos |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Canal Anfitrião | Aplicativo Contextual de Banco Incumbente e Cooperativa de Crédito | |
| Anfitriões de Neobancos e Bancos Digitais | ||
| Anfitriões de Super-Aplicativos de Pagamentos e Carteiras | ||
| Anfitriões de Comércio, Telecomunicações e Outras Plataformas Não Financeiras | ||
| Por Produto | Fundos Regulamentados Equivalentes a Caixa | |
| Fundos de Risco Coletivo | ||
| Títulos de Mercado Direto | ||
| Portfólios Discricionários / Automatizados | ||
| Outras Estruturas Licenciadas | ||
| Por Proprietário de Ativos | Varejo de Massa | |
| Massa Afluente / Afluente Emergente | ||
| Tesouraria de Microempresas / Trabalhadores Autônomos | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado da gestão de patrimônio incorporada até 2031?
O mercado de gestão de patrimônio incorporada tem previsão de atingir 2,2 trilhões de USD até 2031, a partir de 1,5 trilhões de USD em 2026, a um CAGR de 8,1%.
Qual canal anfitrião lidera os serviços de investimento incorporado?
Os super-aplicativos de pagamentos e anfitriões de carteiras lideraram com 54,6% de participação em 2025, apoiados por grandes bases de usuários estabelecidas.
Qual categoria de produto de patrimônio incorporado está crescendo mais rapidamente?
Os portfólios discricionários e automatizados devem registrar o crescimento mais rápido por produto a um CAGR de 13,1% até 2031.
Por que os neobancos são importantes para o investimento incorporado?
Os neobancos combinam licenças bancárias diretas com experiências digitais para o usuário e têm projeção de crescimento a um CAGR de 13,5% até 2031.
Qual região está crescendo mais rapidamente para serviços de patrimônio incorporado?
A América do Sul tem previsão de crescimento a um CAGR de 14,3% até 2031, apoiada pela arquitetura de pagamentos com foco em dispositivos móveis do Brasil e pela atividade de patrimônio digital.
O que está limitando a adoção mais ampla de serviços de patrimônio incorporado?
Os requisitos de licenciamento, adequação, privacidade, verificação de identidade e integração com sistemas legados continuam sendo restrições significativas.
Página atualizada pela última vez em:



