
Tamaño y Participación del Mercado de Motocicletas Eléctricas
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
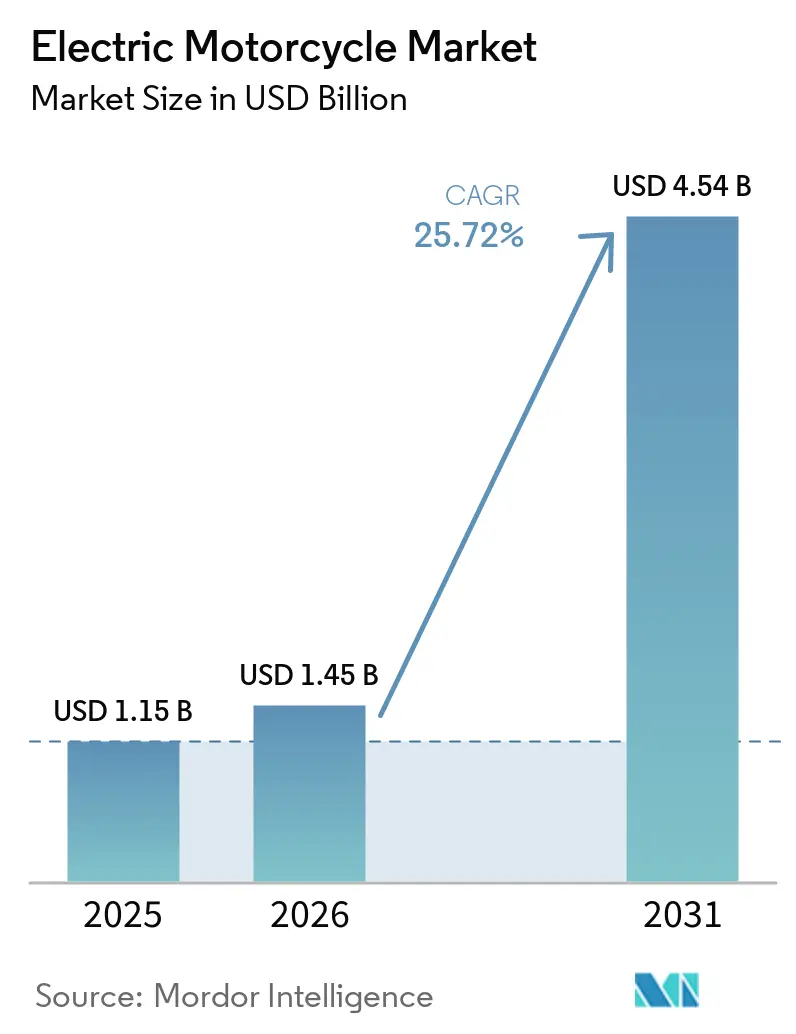
| Tamaño del Mercado (2026) | 1.45 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.54 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 25.72 % |
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Motocicletas Eléctricas por Mordor Intelligence
El mercado de motocicletas eléctricas fue valorado en 1,15 mil millones de USD en 2025 y se espera que crezca desde 1,45 mil millones de USD en 2026 hasta 4,54 mil millones de USD para 2031, a una CAGR del 25,72% durante el período de pronóstico (2026–2031). El impulso refleja la convergencia de los viajeros urbanos, las flotas de reparto y los conductores de alto rendimiento en una única vía tecnológica que combina la innovación en baterías con el apoyo de políticas públicas. Las redes de carga e intercambio se están expandiendo en las megaciudades densas, cerrando las brechas de conveniencia que antes favorecían a la gasolina. Los fabricantes están ampliando sus carteras de productos desde scooters de nivel básico hasta motocicletas deportivas de 60 kW, una gama que reencuadra las motocicletas eléctricas de dos ruedas como una opción convencional en lugar de una novedad. El campo competitivo sigue abierto, con especialistas regionales que aprovechan los incentivos localizados y las plataformas verticalmente integradas para ganar cuota de mercado.
Conclusiones Clave del Informe
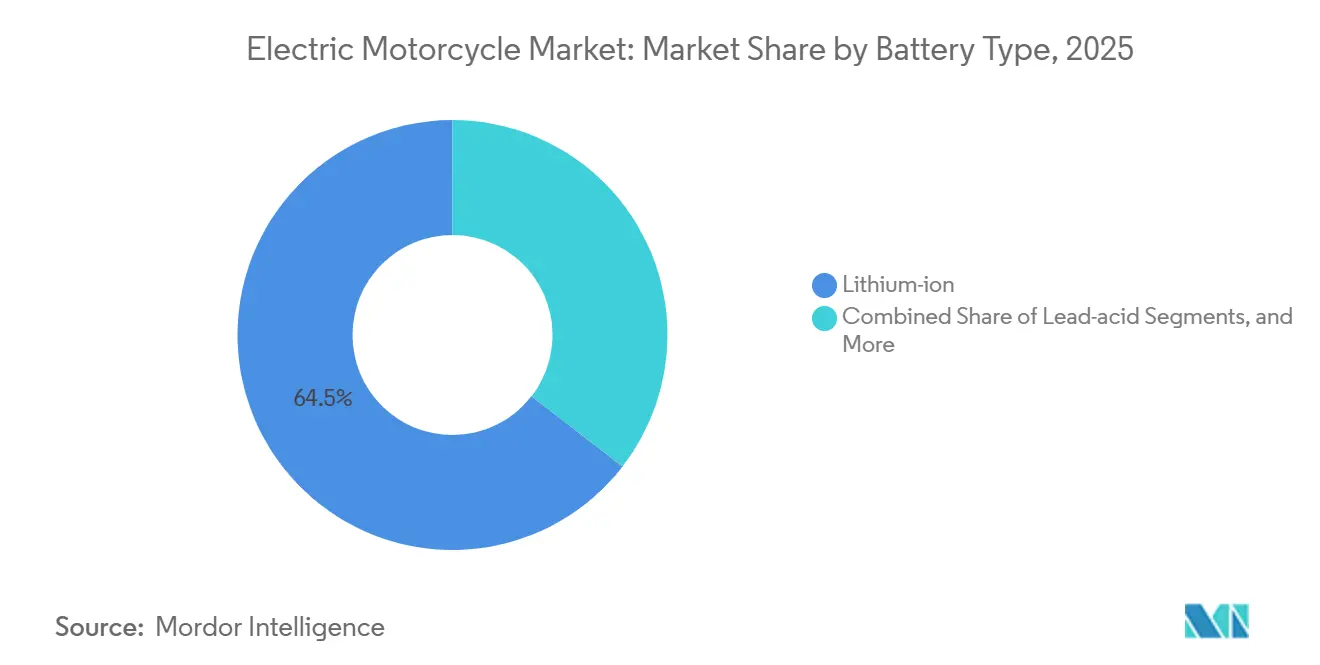
- Por tipo de batería, el ion de litio representó el 64,52% de la cuota del mercado de motocicletas eléctricas en 2025, mientras que el ion de sodio y otras químicas emergentes tienen proyectado registrar una CAGR del 26,92% hasta 2031.
- Por potencia de salida, las motocicletas por debajo de 3,6 kW lideraron con el 44,21% de la cuota del mercado de motocicletas eléctricas en 2025; las que superan los 10 kW tienen previsto registrar la CAGR más rápida, del 28,39% hasta 2031.
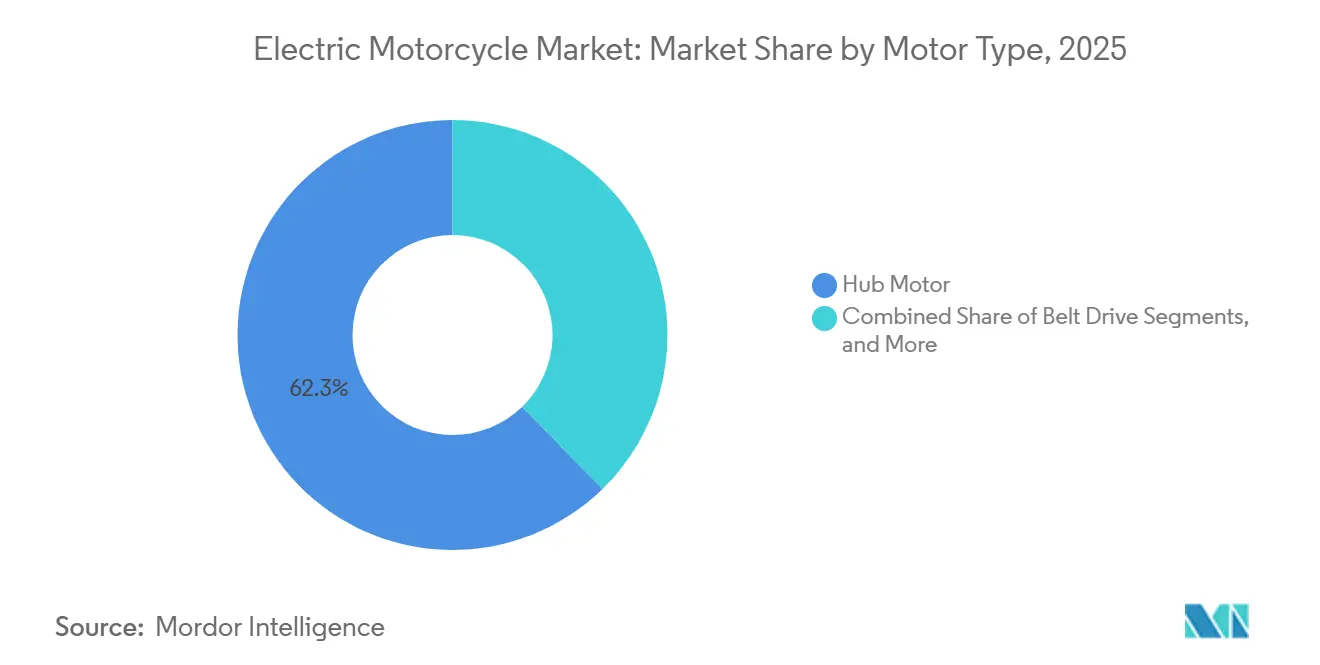
- Por tipo de motor, los motores de cubo capturaron el 62,29% de la cuota del mercado de motocicletas eléctricas en 2025, mientras que se anticipa que los motores de accionamiento central crecerán a una CAGR del 28,49% hasta 2031.
- Por uso final, la propiedad personal representó el 78,31% del tamaño del mercado de motocicletas eléctricas en 2025, y las flotas de reparto y logística avanzan a una CAGR del 29,34% hasta 2031.
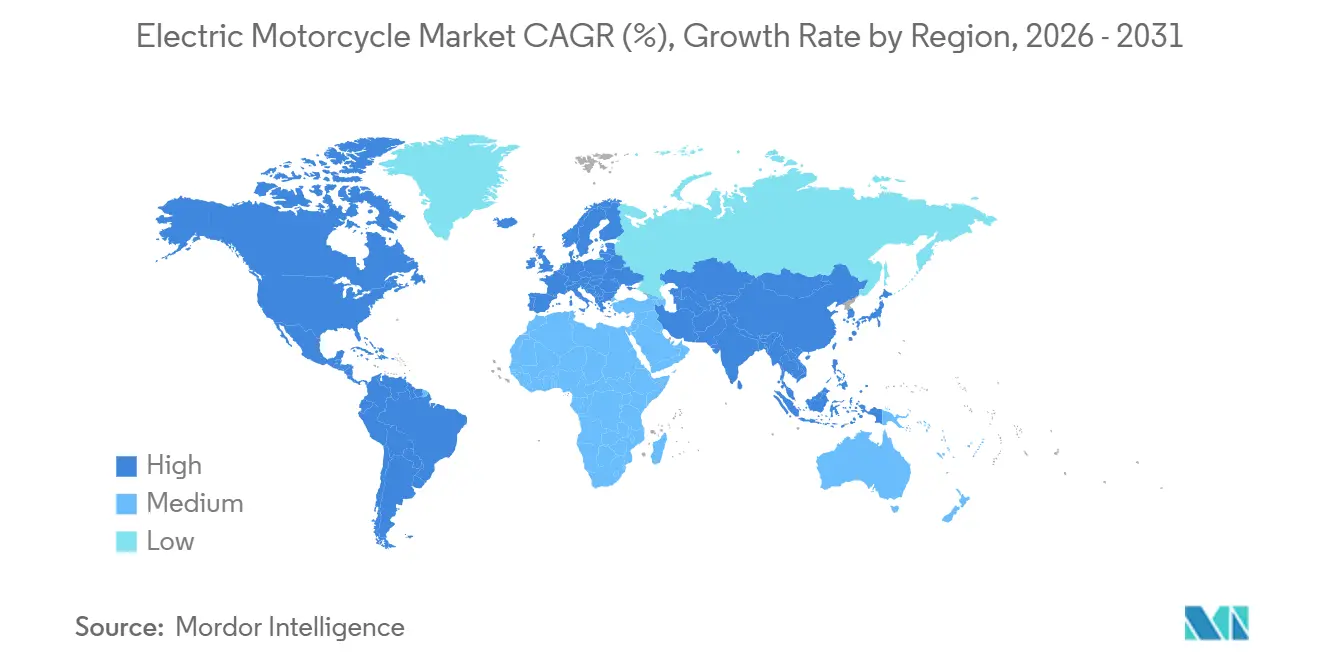
- Por geografía, Asia-Pacífico comandó el 73,28% de la cuota del mercado de motocicletas eléctricas en 2025, y América del Sur se expande más rápidamente a una CAGR del 27,07% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de Costos y Aumento de Densidad Energética de Baterías de Iones de Litio | +3.8% | Global, con mayor impacto en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Incentivos Gubernamentales y Mandatos de Cero Emisiones | +3.3% | América del Norte y la UE como núcleo, expandiéndose a los mercados de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de Redes de Carga e Intercambio para Vehículos de Dos Ruedas | +2.9% | Núcleo en Asia-Pacífico, con extensión a América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Las Flotas de Micromovilidad Reducen el Costo Total de Propiedad e Impulsan la Adopción | +2.7% | Global, con comercialización temprana en China e India | Largo plazo (≥ 4 años) |
| Innovadoras Químicas de Ion de Sodio y Estado Sólido | +2.4% | Centros urbanos a nivel global, concentrados en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Conectividad OTA y Monetización de Datos a Bordo del Vehículo | +1.8% | Mercados desarrollados primero, expandiéndose a economías emergentes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Caída de los Costos de Baterías de Iones de Litio y Aumento de la Densidad Energética
Los proveedores de celdas han reducido consistentemente el precio por kilovatio-hora desde 2024, una caída acompañada de ganancias constantes en vatios-hora por kilogramoLos precios de los paquetes de baterías de ion de litio cayeron un 8% desde el año pasado a pesar del aumento de los precios de los metales, Energy-Storage.News, www.energy-storage.news">[1]. El resultado son paquetes más pequeños que llevan a los conductores más lejos sin ampliar los chasis. A medida que las garantías se extienden más allá de cinco años, los valores de reventa mejoran, reduciendo la brecha de depreciación con los modelos de gasolina. Las cadenas de suministro también se están diversificando hacia químicas ricas en hierro que evitan el cobalto, volátil en precio, estabilizando aún más las curvas de costos. En conjunto, estos avances convierten los trenes de transmisión eléctricos en la opción predeterminada para los viajeros sensibles al precio.
Incentivos de Compra Gubernamentales y Mandatos de Cero Emisiones
Los programas nacionales y estatales continúan reduciendo los costos de adquisición para los compradores que antes consideraban las motocicletas eléctricas como lujos de alta gama. India renovó su esquema PM E-DRIVE y al mismo tiempo delineó un desembolso de seguimiento FAME-II, manteniendo los subsidios visibles durante 2-3 años. California mantiene reembolsos en el punto de venta, y el marco MOVER de Brasil combina alivios fiscales con incentivos de ensamblaje local Incentivos Automotrices de Brasil para la Competencia e Innovación en Vehículos Eléctricos, ITA, trade.gov">[2]. Estas medidas acortan los períodos de recuperación de la inversión, especialmente para las flotas comerciales que registran un alto kilometraje diario. El impulso de las políticas también envía una señal de demanda que respalda la expansión de la fabricación nacional.
Expansión de Redes de Carga e Intercambio para Vehículos de Dos Ruedas
Los centros de intercambio y los puntos de carga rápida ahora salpican las manzanas de ciudades en Taipéi, Hanói, Yakarta y São Paulo. Los conductores pueden intercambiar un paquete agotado en segundos o recargar durante una pausa para el café, eliminando la ansiedad por la autonomía en el uso diario. Los proveedores de infraestructura suelen asociarse con cadenas de tiendas de conveniencia o minoristas de combustible, aprovechando los bienes raíces existentes para despliegues rápidos. Los modelos de suscripción agrupan el acceso a la energía con el mantenimiento, convirtiendo la carga en un gasto operativo predecible. A medida que las redes se interconectan a través de las fronteras, los recorridos interregionales sin paradas prolongadas se vuelven factibles.
Adopción de Flotas de Reparto de Micromovilidad (Menor Costo Total de Propiedad)
Los operadores de mensajería y entrega de alimentos miden el costo por kilómetro en céntimos, por lo que eliminar la gasolina y los cambios de aceite genera ahorros inmediatos. Los trenes de transmisión eléctricos destacan en ciclos de conducción con arranques y paradas frecuentes, donde el frenado regenerativo recupera energía y las necesidades de mantenimiento son mínimas. Las zonas de aire limpio municipales otorgan a las flotas eléctricas prioridad en el espacio de acera, traduciendo el cumplimiento ambiental en rutas más cortas y entregas más rápidas. Las instituciones financieras han comenzado a suscribir contratos de batería como servicio que alinean los pagos mensuales con los flujos de ingresos, aliviando las preocupaciones sobre el desembolso de capital. A medida que los algoritmos optimizan el despacho utilizando datos de vehículos conectados, la utilización de la flota aumenta y la economía mejora aún más.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial frente a Motocicletas de Motor de Combustión Interna | -2.8% | Global, con mayor impacto en mercados emergentes sensibles al precio | Corto plazo (≤ 2 años) |
| Autonomía Limitada y Carga Lenta por Encima de 7 kW | -2.1% | Global, afectando particularmente las aplicaciones de autopista y larga distancia | Mediano plazo (2-4 años) |
| Desafíos de Seguridad Térmica en Flotas Tropicales | -1.6% | Regiones tropicales incluyendo el Sudeste Asiático, India y partes de América del Sur | Mediano plazo (2-4 años) |
| Débil Recolección al Final de la Vida Útil de Baterías en Mercados Emergentes | -1.3% | Mercados emergentes en Asia-Pacífico, África y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prima de Precio Inicial Elevada frente a las Motocicletas de Motor de Combustión Interna
Incluso después de los subsidios, muchas motocicletas eléctricas de nivel básico todavía se listan a casi el doble del precio de etiqueta de modelos de gasolina comparables. La diferencia sigue siendo un obstáculo donde las opciones de financiamiento son escasas y los presupuestos familiares son ajustados. Los aranceles de importación en varios países de América del Sur mantienen elevados los costos de desembarque. Los fabricantes están pilotando baterías de pago por uso y planes de arrendamiento con opción a compra, pero estos dependen de la calificación crediticia y la certeza del valor residual que aún no son universales. Cerrar esta brecha depende de un ensamblaje local más profundo y de continuas caídas en los costos de las baterías.
Autonomía Real Limitada y Carga Lenta por Encima de 7 kW
Las cifras de autonomía anunciadas asumen velocidades urbanas y temperaturas suaves que pocos conductores experimentan durante todo el año. La conducción sostenida en autopista o el frío invernal pueden reducir a la mitad la autonomía práctica. El hardware de carga rápida que supera los 7 kW todavía se concentra en las capitales, dejando a los conductores rurales atados a tomas de corriente de Nivel 2 durante la noche. La gestión térmica limita las tasas de carga a medida que los paquetes se acercan a la carga completa, haciendo que las paradas se sientan más largas que las recargas de combustible de cinco minutos. Hasta que los avances en química o infraestructura reduzcan las ventanas de carga por debajo del umbral de una pausa para el café, los recorridos de larga distancia seguirán siendo un caso marginal.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Batería:
La Diversificación Más Allá del Litio Toma ImpulsoEl ion de litio representó el 64,52% de la participación del mercado de motocicletas eléctricas en 2025, confirmando su papel como la química predeterminada para las expectativas convencionales de precio y rendimiento. Los paquetes de ion de sodio, proyectados para expandirse a una CAGR del 26,92%, atraen a los fabricantes que buscan alivio de las restricciones de suministro de litio y la volatilidad del cobalto. Los actores más pequeños aprovechan la tolerancia del sodio a las descargas profundas para ampliar la confianza en la garantía. La estandarización de componentes también mejora la compatibilidad entre modelos, permitiendo despliegues de segunda vida en almacenamiento estacionario.
Un conjunto de herramientas químicas más amplio ayuda a las marcas a adaptar los atributos de la batería a las prioridades del conductor. Los desplazamientos sensibles al costo optan por paquetes duraderos de carga más lenta, mientras que los entusiastas del rendimiento se inclinan por variantes de alta potencia con un control térmico estricto. El mosaico emergente reduce el riesgo sistémico de suministro y fomenta la producción localizada de celdas, una ventaja para las regiones con abundantes materias primas de sodio o hierro. A medida que proliferan las químicas, los modelos de posventa evolucionan para manejar flujos de reciclaje mixtos y diagnósticos especficos por química.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Potencia de Salida:
Los Segmentos de Rendimiento Reconfiguran la Percepción del MercadoLas motocicletas por debajo de 3,6 kW capturaron el 44,21% de la cuota del mercado de motocicletas eléctricas en 2025, favorecidas por los conductores urbanos y los reguladores que las clasifican bajo las normas de licencia de ciclomotor. La clase superior a 10 kW, con una previsión de crecimiento a una CAGR del 28,39%, demuestra que los trenes de transmisión eléctricos pueden satisfacer a los amantes de las emociones sin concesiones. Las marcas premium exhiben una aceleración ágil y capacidad para días de pista, reposicionando a los vehículos eléctricos de dos ruedas como sustitutos legítimos de las motos deportivas de cilindrada media.
A medida que la densidad energética aumenta gradualmente, las máquinas de gama media de 7,2–10 kW sirven de puente entre los desplazamientos diarios y los trayectos de fin de semana por carretera. Los conductores descubren que el par instantáneo suaviza las pendientes urbanas y se incorpora al tráfico sin esfuerzo. Los concesionarios reportan menos escépticos durante las pruebas de conducción una vez que los compradores experimentan los arranques silenciosos y el frenado regenerativo. Estas ventajas cualitativas importan tanto como los kilovatios brutos, empujando a los indecisos hacia la adopción eléctrica.
Por Tipo de Motor:
Los Sistemas de Accionamiento Central Ganan la Aprobación de los EntusiastasLos motores de cubo representaron el 62,29% de la cuota del mercado de motocicletas eléctricas en 2025, impulsados por sus bajos requisitos de mantenimiento y su fabricación sencilla. Los fabricantes prefieren estos sistemas porque se integran directamente en la rueda, reduciendo la complejidad mecánica y los costos de ensamblaje. Se proyecta que las unidades de accionamiento central registren la CAGR más rápida del 28,49%, preferidas por los conductores que requieren una distribución equilibrada del peso y una selección de marchas. Estas unidades replican las curvas de par de los motores de gasolina, reduciendo el período de adaptación para los conductores experimentados que hacen la transición a motocicletas eléctricas.
Las variantes de cadena y correa ocupan segmentos de mercado más pequeños, cada una abordando preferencias específicas de mantenimiento y consideraciones de ruido. Las transmisiones por correa, por ejemplo, atraen a los viajeros urbanos que priorizan el funcionamiento silencioso, mientras que las transmisiones por cadena siguen siendo comunes en aplicaciones orientadas al rendimiento. Los proveedores ahora ofrecen marcos modulares compatibles con arquitecturas de motor de cubo y de accionamiento central, lo que permite a los fabricantes responder rápidamente a los patrones de demanda cambiantes. Esta gama de opciones de tren de transmisión permite al mercado atender tanto a los operadores de flotas centrados en el costo como a los consumidores orientados al rendimiento, manteniendo al mismo tiempo economías de escala.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Uso Final:
Las Flotas Comerciales Ganan Peso EstratégicoLa propiedad personal representó el 78,31% de la cuota del mercado de motocicletas eléctricas en 2025, mientras que las flotas de reparto y logística crecen a la tasa más rápida, con una CAGR del 29,34%. Los gestores de flotas se sienten atraídos por los calendarios de mantenimiento predecibles y los ahorros en combustible que se acumulan a lo largo de miles de paradas diarias. En muchas ciudades, los registros de vehículos eléctricos permiten el acceso a zonas de acera durante las restricciones de horas pico, un beneficio no monetario que mejora la densidad de entregas. Estas ventajas prácticas hacen de las motocicletas y triciclos eléctricos una opción lógica para los operadores de flotas que gestionan márgenes ajustados y plazos de entrega estrictos.
Los operadores de micromovilidad también se están expandiendo, aunque su cuota sigue siendo modesta en relación con la propiedad personal. Los modelos de suscripción y pago por minuto introducen a los usuarios ocasionales a la conducción eléctrica, lo que podría respaldar la demanda minorista futura. Los requisitos de sostenibilidad corporativa están impulsando a las empresas a reemplazar las flotas de personal con opciones de cero emisiones, reforzando un cambio de las decisiones de compra individuales a los ciclos de adquisición institucional. A medida que las organizaciones establecen objetivos de emisiones medibles, la electrificación de flotas se trata cada vez más como una prioridad operativa en lugar de una mejora opcional.
Análisis Geográfico
Mercado de Motocicletas Eléctricas de Asia-Pacífico
Asia-Pacífico domina el mercado de motocicletas eléctricas, con una participación del 73,28% del total mundial en 2025. Las ciudades densamente pobladas, la arraigada cultura de los vehículos de dos ruedas y los sólidos incentivos fiscales se combinan para acelerar la transición de los motores de gasolina a la propulsión por batería. Los ecosistemas de intercambio de baterías en China, Taiwán e Indonesia mantienen los tiempos de recarga competitivos frente a la gasolina, mientras que las políticas de India sostienen un elevado crecimiento unitario a pesar de la reducción gradual de los subsidios. Japón y Corea del Sur avanzan a un ritmo moderado, equilibrando la protección de la industria nacional con los objetivos de descarbonización. El ecosistema de la región atrae ahora a proveedores de componentes que buscan colocar el ensamblaje de baterías cerca de las plantas de fabricación de vehículos.
Mercado de Motocicletas Eléctricas de América del Sur
América del Sur se perfila para registrar el CAGR más alto, del 27,07%, hasta 2031, impulsado por el marco industrial MOVER de Brasil y una creciente red de centros de ensamblaje regionales. Las normas de contenido local y las exenciones fiscales atraen a los fabricantes a establecerse en la región, reduciendo la exposición a las fluctuaciones cambiarias. La estructura arancelaria de Argentina modera el impulso a corto plazo, aunque podría flexibilizarse a medida que los responsables de políticas sopesen los objetivos de emisiones frente a la asequibilidad para el consumidor. El despliegue de infraestructura se concentra en megaciudades como São Paulo y Buenos Aires, donde los cargos por congestión y la demanda de servicios de transporte compartido convergen.
Mercado de Motocicletas Eléctricas en EMEA y América del Norte
Europa y América del Norte adoptan la tecnología a velocidades moderadas, moldeadas por un mosaico de incentivos nacionales y zonas urbanas de aire limpio. Londres, París y Milán penalizan los vehículos de dos ruedas a gasolina en los distritos centrales, impulsando a los repartidores hacia el arrendamiento de vehículos eléctricos. En Estados Unidos, California y Oregón lideran los reembolsos a nivel estatal, mientras que una adopción más amplia aguarda modelos de largo alcance para turismo que se adapten a la cultura del ocio de fin de semana. Oriente Medio y África se encuentran en una etapa temprana: los proyectos piloto de intercambio de baterías en Kenia y Ruanda ilustran soluciones creativas en entornos con redes eléctricas limitadas, y los estados del Golfo combinan mandatos de vehículos eléctricos con grandes inversiones en infraestructura de carga para alinearse con sus hojas de ruta de emisiones netas cero.

Panorama Competitivo
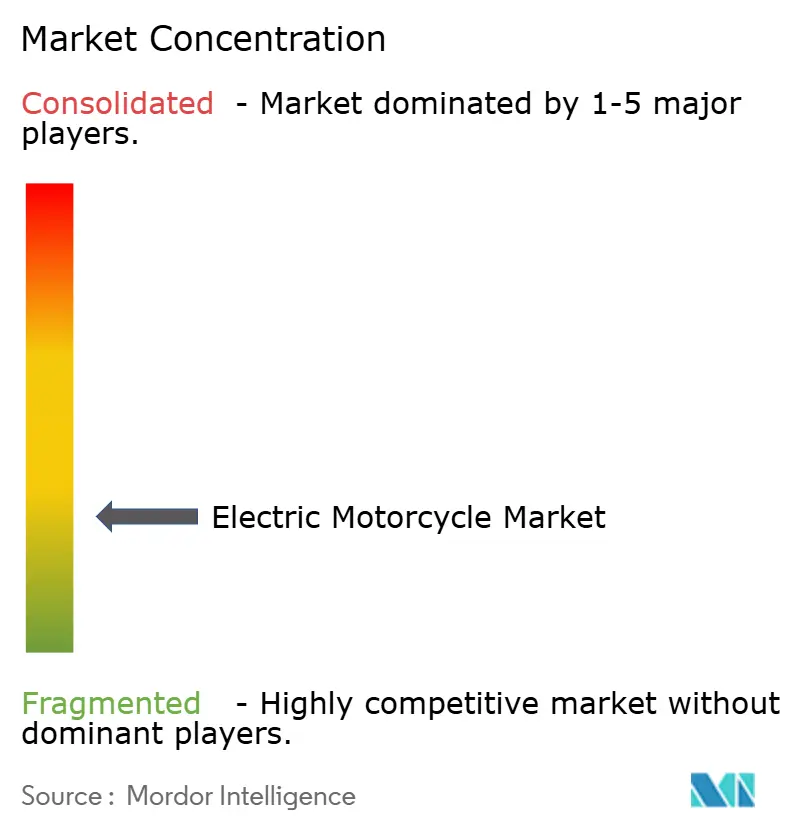
El mercado de motocicletas eléctricas sigue fragmentado, con las cinco marcas más grandes —NIU Technologies, Yadea Group, LiveWire, Vmoto y Zero Motorcycles— representando colectivamente solo una pequeña cuota del volumen global. Esta fragmentación crea oportunidades significativas para los nuevos participantes. NIU se diferencia a través del software, utilizando actualizaciones inalámbricas y un nivel de suscripción mensual para generar ingresos recurrentes y mantener su hardware actualizado. Este modelo reduce los costos de garantía y fortalece la retención de clientes. LiveWire, que Harley-Davidson escindió, mitiga el riesgo de investigación y desarrollo co-desarrollando plataformas con KYMCO. Su maxi-scooter conjunto S2 apunta a los compradores de vehículos eléctricos por primera vez en Europa y Asia. Vmoto y Zero Motorcycles completan el grupo líder combinando el atractivo de marca occidental con la fabricación por contrato en Asia, lo que les permite mantener estructuras de costos eficientes mientras preservan el posicionamiento en el mercado premium.
Una segunda capa de competencia proviene de startups ágiles especializadas en nichos de rendimiento. La motocicleta de motocross de 60 kW de Stark Future ilustra cómo los equipos pequeños pueden superar a los actores establecidos aprovisionando trenes de transmisión llave en mano y centrándose en marcos ligeros y un estilo distintivo. Estas marcas asignan capital a materiales compuestos y gestión térmica avanzada en lugar de grandes redes de concesionarios, confiando en cambio en canales directos al consumidor y eventos de prueba de conducción emergentes. Los proveedores de baterías cortejan cada vez más a estos especialistas con paquetes modulares que integran sistemas de gestión de baterías, reduciendo así los tiempos de desarrollo de ingeniería.
Los ensambladores regionales y los fabricantes de componentes fragmentan aún más el campo. Las startups kenianas y ruandesas combinan infraestructura de intercambio de baterías con motocicletas de dos ruedas ensambladas localmente, adaptando la durabilidad para caminos accidentados y monetizando las suscripciones de energía en lugar de las ventas de vehículos. Los proveedores europeos de accesorios ahora ofrecen kits de accionamiento central de conexión y uso que permiten a las marcas boutique lanzar tiradas limitadas sin ciclos completos de homologación. Las plataformas de telemática basadas en la nube proporcionan diagnósticos inalámbricos y análisis de mantenimiento predictivo, lo que permite incluso a las marcas pequeñas igualar las características de conectividad de los rivales más grandes.
Líderes de la Industria de Motocicletas Eléctricas
-
NIU Technologies
-
Yadea Group Holdings Ltd.
-
LiveWire EV, LLC
-
Vmoto Limited
-
Zero Motorcycles Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Motocicletas Eléctricas
- Yadea Group Holdings Ltd.
- NIU Technologies
- Vmoto Limited
- Zero Motorcycles Inc.
- Energica Motor Company S.p.A
- LiveWire EV, LLC
- HORWIN Inc.
- Revolt Intellicorp Private Limited (Revolt Motors)
- Honda Motor Co. Ltd.
- Yamaha Motor Co. Ltd.
- Oben EV SPA
- Verge Motorcycles Oܠ
- Damon Inc.
- LAND Moto

Recent Industry Developments in Mercado de Motocicletas Eléctricas
- Agosto de 2026: Hero MotoCorp confirmó que lanzaría su primera motocicleta eléctrica en 2027, ampliando la cartera VIDA más allá de los scooters e ingresando al naciente segmento de motocicletas eléctricas de India.
- Julio de 2026: Honda lanzó la WN7, su primera motocicleta eléctrica de tamaño completo, en Europa, ahora disponible en concesionarios, marcando su entrada en el mercado de motocicletas eléctricas premium.
- Abril de 2026: El fabricante keniano Roam presentó el Roam Air Gen 3, añadiendo una batería de carga rápida y resistente al robo adaptada al sector de reparto de África.
- Abril de 2026: Royal Enfield presentó la Flying Flea C6, un modelo ligero con un marco de aluminio forjado diseñado para la agilidad urbana.


Alcance del Informe Global del Mercado de Motocicletas Eléctricas
El mercado de motocicletas eléctricas está segmentado por tipo de batería, potencia de salida, tipo de motor/transmisión, uso final y geografía.
Por Tipo de Batería, el mercado está segmentado en Plomo-ácido, Ion de litio, Polímero de ion de litio, Ion de sodio y Emergentes. Por Potencia de Salida, el mercado está segmentado en los siguientes rangos: Por debajo de 3,6 kW, 3,6 - 7,2 kW, 7,2 - 10 kW y Por encima de 10 kW. Por Tipo de Motor / Transmisión, el mercado está segmentado en Motor de cubo, Transmisión por correa, Transmisión por cadena y Motor de accionamiento central. Por Uso Final, el mercado está segmentado en Personal / Individual, Comercial y Corporativo, Servicio de micromovilidad y Reparto y Logística. Por Geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá y Resto de América del Norte), América del Sur (Brasil, Argentina y Resto de América del Sur), Europa (Reino Unido, Alemania, España, Italia, Francia, Rusia y Resto de Europa), Asia-Pacífico (India, China, Japón, Corea del Sur y Resto de Asia-Pacífico) y Oriente Medio y África (Emiratos Árabes Unidos, Arabia Saudita, Turquía, Egipto, Sudáfrica y Resto de Oriente Medio y África).
Las previsiones del mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
| Plomo-ácido |
| Iones de litio |
| Polímero de iones de litio |
| Iones de sodio y Químicas Emergentes |
| Por debajo de 3,6 kW |
| 3,6 - 7,2 kW |
| 7,2 - 10 kW |
| Por encima de 10 kW |
| Motor de Cubo |
| Transmisión por Correa |
| Transmisión por Cadena |
| Motor de Accionamiento Central |
| Personal e Individual |
| Flotas Comerciales y Corporativas |
| Proveedores de Servicios de Micromovilidad |
| Reparto y Logística |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| España | |
| Italia | |
| Francia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Batería | Plomo-ácido | |
| Iones de litio | ||
| Polímero de iones de litio | ||
| Iones de sodio y Químicas Emergentes | ||
| Por Potencia de Salida | Por debajo de 3,6 kW | |
| 3,6 - 7,2 kW | ||
| 7,2 - 10 kW | ||
| Por encima de 10 kW | ||
| Por Tipo de Motor y Transmisión | Motor de Cubo | |
| Transmisión por Correa | ||
| Transmisión por Cadena | ||
| Motor de Accionamiento Central | ||
| Por Uso Final | Personal e Individual | |
| Flotas Comerciales y Corporativas | ||
| Proveedores de Servicios de Micromovilidad | ||
| Reparto y Logística | ||
| Por Región | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| España | ||
| Italia | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de motocicletas eléctricas en 2031?
Se prevé que alcance los 4,54 mil millones de USD, expandiéndose a una CAGR del 25,72% de 2026 a 2031.
¿Qué química de batería crece más rápido en los vehículos eléctricos de dos ruedas?
Se proyecta que los paquetes de ion de sodio aumenten a una CAGR del 26,92% hasta 2031, superando a las variantes de litio.
¿Qué segmento de potencia muestra el mayor impulso?
Se espera que las motocicletas por encima de 10 kW registren la CAGR más rápida del 28,39% hasta 2031.
¿Qué región concentra la mayor participación de las ventas actuales de motocicletas eléctricas?
Asia-Pacífico representó el 73,28% de los ingresos globales en 2025.
¿Qué tecnología de batería crece más rápido en las motocicletas eléctricas?
Los Iones de Sodio y las Químicas Emergentes se expanden a una CAGR del 26,28% a medida que los fabricantes buscan menores costos de materiales y seguridad en el suministro.


 Sus datos están seguros y nunca se venden ni se comparten.
