
Tamaño y Participación del Mercado de Montacargas Eléctricos
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
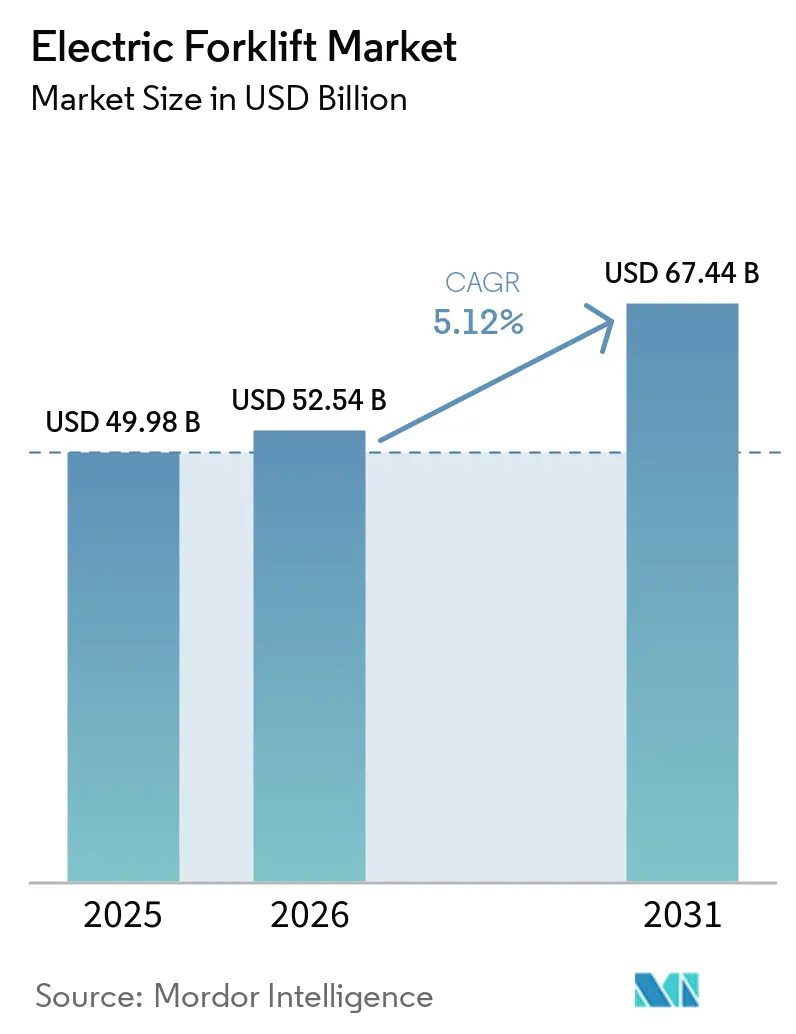
| Tamaño del Mercado (2026) | 52.54 Mil millones de dólares |
| Tamaño del Mercado (2031) | 67.44 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.12 % |
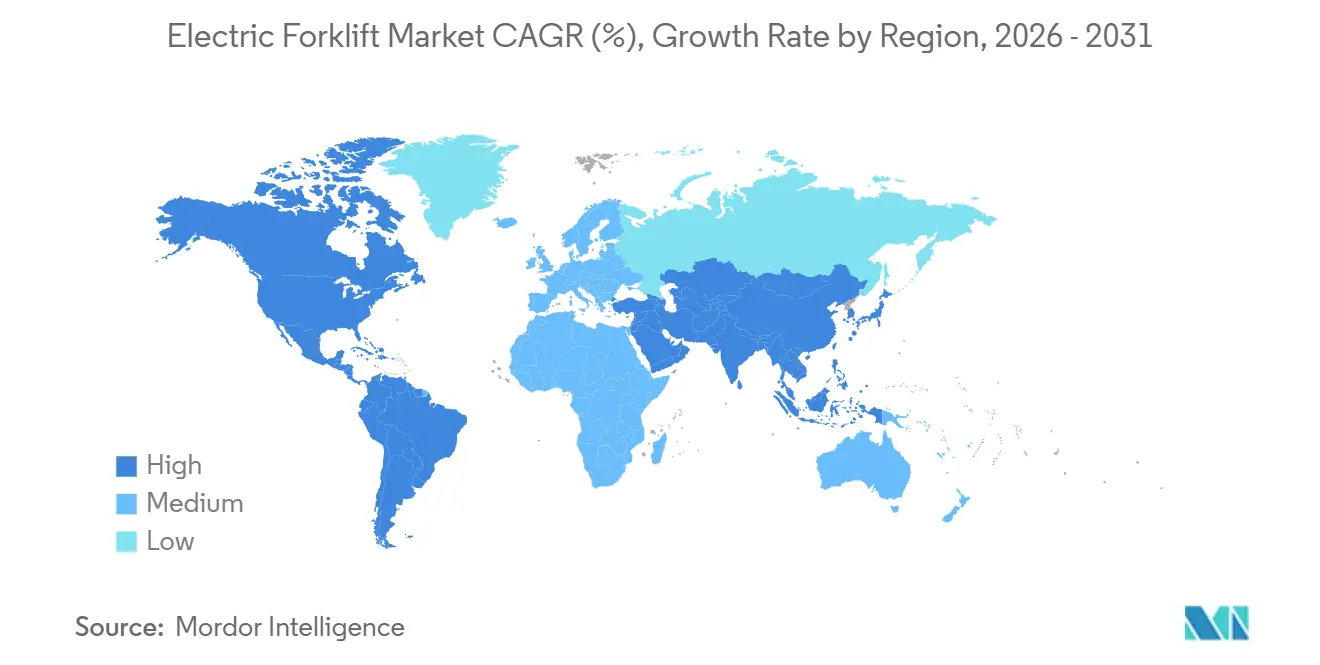
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | Asia-Pacífico |
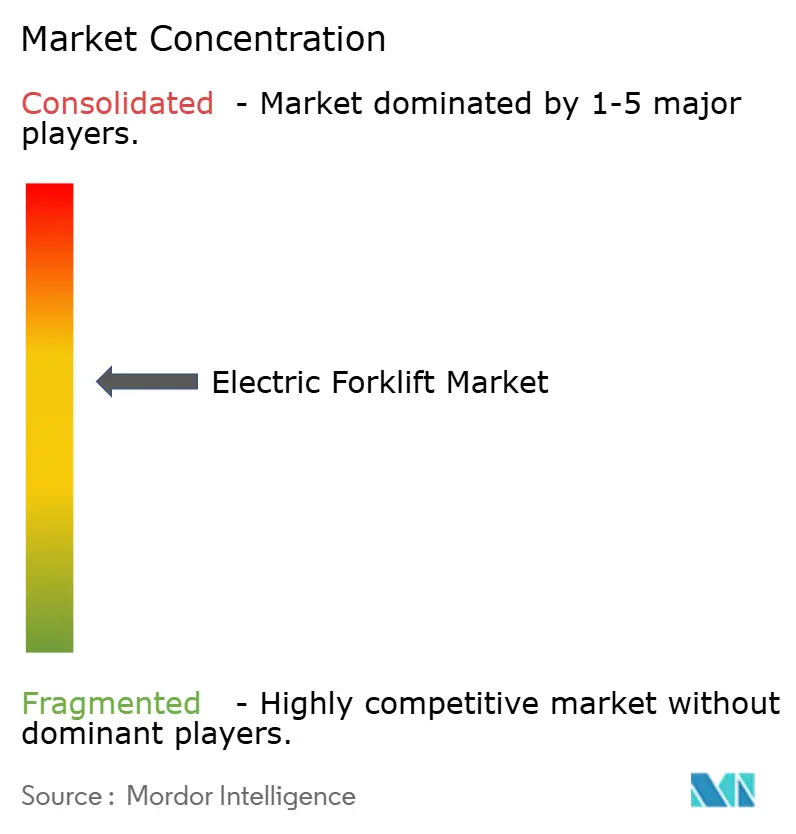
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Montacargas Eléctricos por Mordor Intelligence
El mercado de montacargas eléctricos fue valorado en 49,98 mil millones de USD en 2025 y se proyecta que crezca de 52,54 mil millones de USD en 2026 a 67,44 mil millones de USD para 2031, a una CAGR del 5,12% durante el período de pronóstico (2026–2031). Los plazos regulatorios para equipos de cero emisiones, la caída en los costos de las baterías de iones de litio y el aumento de las inversiones en el cumplimiento del comercio electrónico están reforzando el cambio estructural que se aleja de los trenes motrices de diésel y GLP. La prohibición gradual de California sobre nuevos montacargas de combustión interna, vigente desde enero de 2025, está acelerando la electrificación de flotas en América del Norte. Los operadores de almacenes priorizan el costo total de propiedad sobre el precio inicial, alentados por el financiamiento de batería como servicio y las plataformas de gestión de flotas habilitadas por inteligencia artificial.
Conclusiones Clave del Informe
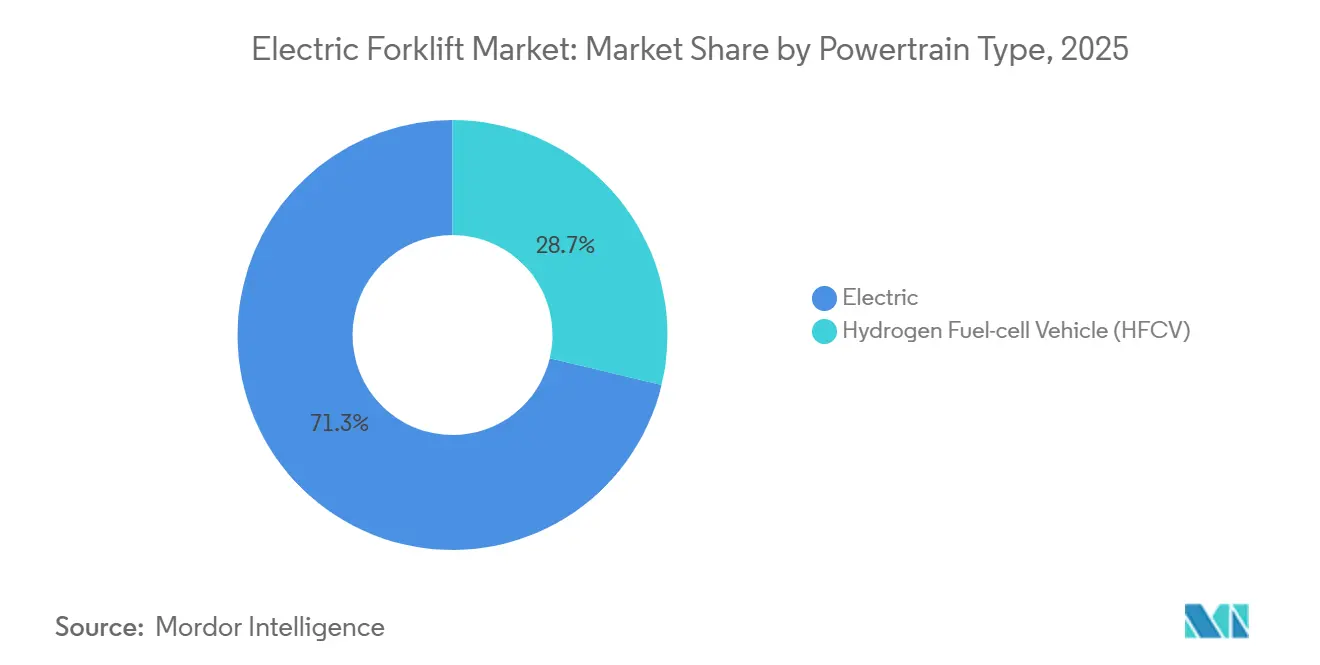
- Por tipo de tren motriz, las variantes eléctricas representaron el 71,27% de la cuota del mercado de montacargas eléctricos en 2025 y se prevé que crezcan a una CAGR del 11,79% hasta 2031.
- Por clase de vehículo, la Clase III capturó el 41,37% de la cuota del tamaño del mercado de montacargas eléctricos en 2025, mientras que la Clase II avanza a una CAGR del 9,28% hasta 2031.
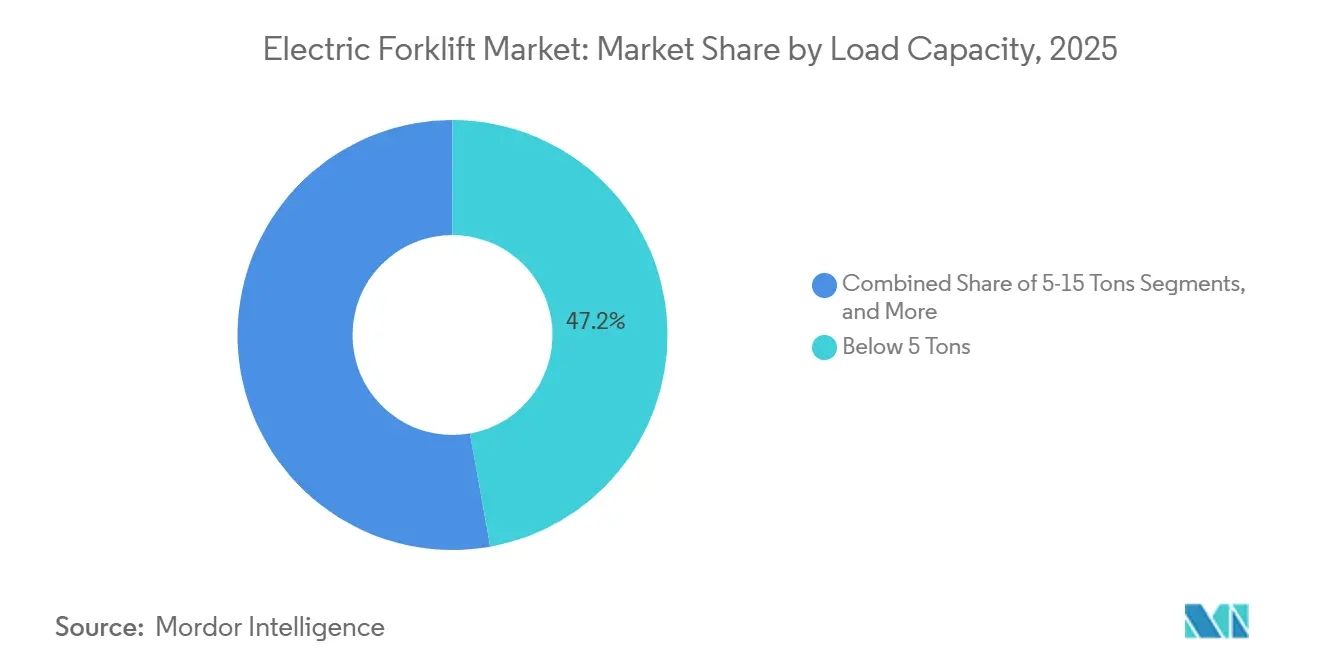
- Por capacidad de carga, las unidades de menos de 5 toneladas representaron el 47,19% de la cuota del mercado de montacargas eléctricos en 2025; se proyecta que el segmento de 5 a 15 toneladas se expanda a una CAGR del 8,21% durante 2026–2031.
- Por industria de uso final, la logística y el almacenamiento lideraron con el 39,21% de la cuota del mercado de montacargas eléctricos en 2025, y las operaciones de cadena de frío de alimentos y bebidas son las de mayor crecimiento con una CAGR del 10,61% hasta 2031.
- Por geografía, Asia-Pacífico concentró el 43,29% de la cuota del mercado de montacargas eléctricos en 2025, mientras que América del Sur se espera que registre la CAGR regional más alta del 8,72% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge del Almacén por Comercio Electrónico | +1.8% | Global, con concentración en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Mandatos de Equipos de Manejo de Materiales de Cero Emisiones | +1.5% | América del Norte y la UE como núcleo, en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Caída del Costo de Baterías de Iones de Litio | +1.2% | Global | Mediano plazo (2-4 años) |
| Batería como Servicio (BaaS) de los OEM | +0.9% | América del Norte y la UE, programas piloto en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Hoja de Ruta de Baterías de Estado Sólido (2027+) | +0.6% | Global, liderado por Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Mantenimiento Predictivo con IA para el TCO | +0.4% | América del Norte y la UE, en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Expansión de Almacenes Impulsada por el Comercio Electrónico
Los compromisos de entrega en el mismo día requieren equipos de alto rendimiento y cero emisiones que puedan operar de forma continua dentro de instalaciones cerradas. La inversión de Walmart en 2026 en un centro de distribución en Luisiana ejemplifica la escala del gasto en automatización que está inclinando las adquisiciones hacia montacargas compactos de iones de litioWalmart to add automation, robotics to Louisiana distribution center, Retail Dive, retaildive.com">[1]. Los almacenes urbanos de varios pisos en Japón, Singapur y Europa Occidental emplean camiones de pasillo estrecho para maximizar la capacidad cúbica, amplificando la demanda de modelos eléctricos maniobrables. Los operadores de flotas valoran la ausencia de gases de escape diésel, el menor ruido y la capacidad de recargar durante micropausas sin salir del edificio. Estas ventajas operativas, combinadas con el aumento de los costos del suelo que obliga a la construcción vertical, anclan el impacto positivo del impulsor del comercio electrónico en el crecimiento del mercado.
Mandatos sobre Equipos de Manejo de Materiales de Cero Emisiones
La Regulación de Montacargas de Cero Emisiones de California prohíbe las nuevas unidades de diésel y GLP en fases a partir de 2026Zero-Emission Forklift Regulation, CAPPO, www.cappo.org">[2]. Las medidas paralelas en la Unión Europea exigen pasaportes digitales de batería a partir de febrero de 2027, incorporando datos de carbono del ciclo de vida que ahora influyen en los precios de reventa y los términos de arrendamiento. Las normas provinciales de calidad del aire en China también restringen el uso de diésel en parques industriales, impulsando a las flotas nacionales hacia la energía de baterías. A medida que se acercan los plazos de cumplimiento, los operadores con grandes flotas de combustión interna enfrentan una depreciación acelerada y han comenzado a reemplazar equipos antes de lo previsto para evitar sanciones. Esta certeza regulatoria reduce el riesgo de la asignación de capital para los fabricantes de equipos originales que amplían sus líneas eléctricas y justifica precios premium en los modelos conformes.
Curva Descendente del Costo de Baterías de Iones de Litio
La continua deflación de costos en la química de iones de litio ha llevado a los montacargas eléctricos a la paridad de costos a lo largo de su vida útil con sus pares de combustión interna. El menor contenido de cobalto y la creciente adopción del fosfato de hierro y litio son fundamentales para esta tendencia. Los fabricantes chinos aprovechan la integración vertical para trasladar los ahorros directamente a los clientes, comprimiendo los márgenes de los actores establecidos y ampliando la base de compradores potenciales. Los contratos de batería como servicio reinterpretan el gasto de capital como una tarifa operativa predecible, lo que resulta atractivo para las pequeñas y medianas empresas con restricciones de liquidez. La curva de costos a la baja, por lo tanto, amplía la penetración geográfica y por segmento, al tiempo que estimula innovaciones adyacentes como los cargadores rápidos modulares.
Modelos de Batería Como Servicio (BaaS) de los Fabricantes de Equipos Originales
Los modelos de suscripción desvinculan la batería del chasis, reduciendo el precio de etiqueta y transfiriendo el riesgo de rendimiento de vuelta al fabricante. Los primeros adoptantes en el Sudeste Asiático aseguran garantías de tiempo de actividad que se alinean con los calendarios de fabricación justo a tiempo, mejorando la resiliencia operativa. Dichos modelos prosperan en mercados de electricidad volátiles; los proveedores absorben las fluctuaciones de precios optimizando cuándo y cómo se cargan las baterías. Una mayor aceptación de este impulsor acelera el mercado de segunda mano para paquetes reacondicionados, reforzando la narrativa de economía circular que promueven los reguladores. Con el tiempo, los fabricantes de equipos originales que ofrecen servicios de batería obtienen flujos de ingresos recurrentes que amortiguan la ciclicidad en las ventas de equipos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Frente a Alternativas de Combustión Interna | -1.2% | Global, agudo en mercados emergentes sensibles al precio | Corto plazo (≤ 2 años) |
| Restricciones de Capacidad de la Red Eléctrica | -0.8% | América del Norte, Europa, zonas industriales envejecidas en Asia-Pacífico | Mediano plazo (2-4 años) |
| Cuellos de Botella en el Reciclaje de Baterías | -0.5% | Global, presión regulatoria en la Unión Europea y América del Norte | Mediano plazo (2-4 años) |
| Brechas en la Infraestructura de Reabastecimiento de Hidrógeno | -0.3% | Global, despliegues piloto en Japón, Alemania y California | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial Frente a Alternativas de Combustión Interna
La prima de compra sigue siendo un obstáculo para los operadores más pequeños que carecen de acceso a financiamiento concesional o programas de arrendamiento. Aunque la economía de vida útil favorece a los eléctricos, el horizonte de recuperación de la inversión puede extenderse más allá de los ciclos de planificación típicos en regiones sensibles al precio. La batería como servicio alivia, pero no elimina, esta barrera, ya que las cuotas mensuales aún superan los costos de combustible diésel en mercados con petróleo subsidiado. La influencia de esta restricción se moderará a medida que bajen los precios de los paquetes de baterías y los financiadores desarrollen modelos de valor residual basados en datos de salud de la batería en tiempo real.
Limitaciones de Capacidad de la Red en Sitios Existentes
Los almacenes heredados rara vez poseen suficiente capacidad eléctrica para soportar docenas de cargadores rápidos. La actualización de transformadores y equipos de conmutación implica permisos costosos, gestión de proyectos y tiempo de inactividad, que los operadores sopesan frente a la simplicidad del reabastecimiento de combustible diésel. Las tácticas provisionales como el intercambio de baterías o los horarios de carga escalonados ayudan, pero añaden capas logísticas. Las asociaciones público-privadas que subsidian la energía solar in situ o los sistemas de almacenamiento de energía podrían aliviar este cuello de botella, pero la coordinación de políticas varía ampliamente entre jurisdicciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Tren Motriz:
La Electrificación Consolida el LiderazgoLas variantes eléctricas representaron el 71,27% de la cuota del mercado de montacargas eléctricos en 2025 y se proyecta que registren la CAGR más rápida del 11,79% hasta 2031. La creciente adopción de iones de litio ha disminuido el atractivo de las unidades de plomo-ácido, ya que los operadores valoran la carga rápida y el menor mantenimiento. Los vientos regulatorios favorables, en particular la prohibición de ventas de nuevos camiones diésel en California en 2025, impulsan la penetración eléctrica en las flotas de uso intensivo. Los fabricantes de equipos originales despliegan ensamblajes de baterías integrados verticalmente que refuerzan el control de calidad y desbloquean funciones de software como la gestión dinámica de voltaje. Los usuarios finales ven las pruebas de hidrógeno principalmente como proyectos piloto de cobertura de riesgos hasta que la infraestructura escale.
Los avances en la química de fosfato de hierro y litio refuerzan el dominio de los trenes motrices de batería al mejorar la seguridad térmica y la estabilidad de costos. Los modelos de montacargas ahora integran análisis del estado de la batería que recomiendan ventanas de carga óptimas, prolongando la vida útil del paquete y reduciendo las facturas de electricidad. Los gestores de flotas integran estos análisis en los paneles de gestión de almacenes, alineando la disponibilidad de los montacargas con los horarios de recogida robótica. Por el contrario, los programas de pila de combustible dependen de la demanda de hidrógeno entre industrias para financiar la construcción de centros de reabastecimiento, un escenario que sigue siendo incierto. Como resultado, los eléctricos consolidan su cuota mientras el hidrógeno sigue siendo un complemento aspiracional en lugar de un sustituto.
Por Clase de Vehículo:
Los Camiones de Pasillo Estrecho AceleranLos transpaletas de Clase III lideraron con el 41,37% de la cuota del mercado de montacargas eléctricos en 2025, mientras que los camiones de pasillo estrecho de Clase II están en camino de alcanzar una CAGR del 9,28% hasta 2031. Los almacenes urbanos de alta densidad dependen de unidades de pasillo estrecho que maniobran en corredores de menos de dos metros, optimizando el almacenamiento por pie cuadrado. Los minoristas y los proveedores de logística de terceros equipan estos modelos con sensores de evitación de colisiones que protegen tanto al personal como a los productos frágiles. La integración de la selección por voz mejora aún más el rendimiento al permitir a los operadores controlar los elevadores sin desmontar.
La trayectoria de crecimiento de los camiones de Clase II refleja la proliferación de sistemas automatizados de almacenamiento y recuperación, que exigen un posicionamiento vertical preciso en estanterías de varios niveles. Los trenes motrices eléctricos de batería suministran el control de microtorque necesario para tal precisión, manteniendo al mismo tiempo bajas firmas acústicas en los depósitos urbanos sensibles al ruido. Los camiones de contrapeso de Clase I siguen siendo relevantes para cargas más pesadas, pero tienden a tener ciclos de reemplazo más largos debido a su intensidad de capital. La mejora continua en los diseños de baterías compactas podría difuminar los límites entre clases, permitiendo categorías híbridas emergentes que combinan la agilidad de los transpaletas con la capacidad de elevación media.
Por Capacidad de Carga:
La Demanda de Rango Medio se IntensificaLos montacargas con capacidad inferior a 5 toneladas representaron el 47,19% de la cuota del mercado de montacargas eléctricos en 2025, pero se prevé que el segmento de 5 a 15 toneladas registre una CAGR del 8,21% hasta 2031. Los despliegues de automatización en el cumplimiento de alimentos y bebidas a menudo requieren capacidades de rango medio para transportar mercancías paletizadas a estanterías de gran altura. Los paquetes de iones de litio suministran voltaje constante bajo tales cargas pesadas cíclicas, evitando caídas de productividad hacia el final de un turno. La creciente adopción de vehículos de guiado automático ha llevado a los operadores a estandarizar las alturas de los muelles y los formatos de paletas para los montacargas de 5 a 15 toneladas, agilizando los flujos de cross-docking.
El arrendamiento de baterías impulsa aún más la adopción al alinear los costos de los equipos con los modelos de ingresos vinculados al rendimiento. Las unidades de más de 15 toneladas siguen siendo un nicho, limitadas por las penalizaciones de peso de la batería que reducen la carga útil utilizable en superficies exteriores. Los avances tecnológicos derivados de la investigación de baterías para camiones comerciales podrían eventualmente reducir esta brecha, pero en el horizonte de pronóstico, los montacargas eléctricos de rango medio representan el punto óptimo entre capacidad y costo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Industria de Uso Final:
La Electrificación de la Cadena de Frío Lidera el CrecimientoLa logística y el almacenamiento representaron el 39,21% de la cuota del mercado de montacargas eléctricos en 2025, sin embargo, se proyecta que las operaciones de cadena de frío de alimentos y bebidas disfruten de una CAGR del 10,61% hasta 2031. Las instalaciones refrigeradas requieren cero emisiones de escape para preservar la calidad del aire y prevenir la contaminación por hidrocarburos de los productos perecederos. Las baterías de iones de litio superan a las de plomo-ácido en condiciones de temperatura bajo cero al retener la capacidad sin calentadores auxiliares, una ventaja que acelera la transición de flotas.
Las cadenas minoristas que enfatizan los compromisos de neutralidad de carbono exigen cada vez más equipos eléctricos en los contratos con proveedores, impulsando a los proveedores hacia una adopción rápida. Las plantas de manufactura cambian de forma selectiva, priorizando las líneas de producción interiores donde las restricciones de ventilación penalizan los gases de escape diésel. Los sitios de construcción y los proyectos de infraestructura exterior siguen anclados a los modelos de combustión interna por ahora, limitados por el terreno accidentado y la facilidad del reabastecimiento de combustible móvil.
Análisis Geográfico
Mercado de Montacargas Eléctricos en Asia-Pacífico
Asia-Pacífico retuvo el 43,29% de la cuota del mercado de montacargas eléctricos en 2025, impulsado por la automatización de fábricas en China y el auge de los almacenes de Categoría A en India. Los límites provinciales de contaminación aprietan el cerco sobre los montacargas diésel, lo que lleva a los fabricantes de equipos originales chinos a escalar la producción de baterías de litio-hierro-fosfato y ofrecer equipos a precios más bajos que superan a las importaciones. Los inversores en bienes raíces logísticos de India incorporan infraestructura de carga rápida en nuevas construcciones, considerando las flotas electrificadas como un diferenciador competitivo para sus clientes de comercio electrónico. Los gobiernos de Japón y Corea del Sur subvencionan la automatización para compensar la escasez de mano de obra, acelerando la adopción de montacargas eléctricos de pasillo estrecho. A pesar del rápido crecimiento, las mejoras en la red eléctrica aún van a la zaga de la expansión de los almacenes, lo que convierte a la energía solar in situ combinada con almacenamiento en una estrategia de mitigación preferida.
Mercado de Montacargas Eléctricos en América del Sur
Se prevé que América del Sur registre una CAGR del 8,72% hasta 2031, respaldada por la carrera de cumplimiento de pedidos del comercio electrónico en Brasil y la renovación de la cadena de frío orientada a la exportación en Argentina. Los centros de distribución brasileños en São Paulo adaptan bahías de carga junto con transportadores automatizados, lo que permite una reposición nocturna sin interrupciones. Los exportadores agroalimentarios argentinos integran montacargas eléctricos para cumplir con las auditorías de sostenibilidad de los compradores internacionales, lo que les permite acceder a mercados premium. Los obstáculos de financiamiento persisten, pero el arrendamiento de baterías combinado con mantenimiento suaviza las barreras del costo inicial. Los ensambladores locales están explorando la importación de kits semiensamblados para sortear la volatilidad cambiaria y acortar los plazos de entrega.
Mercado de Montacargas Eléctricos en América del Norte y EMEA
América del Norte y Europa exhiben una electrificación madura impulsada por el cumplimiento normativo y los objetivos corporativos de descarbonización. La prohibición de ventas de nuevos montacargas diésel en California obliga a una renovación acelerada de flotas, y las empresas de servicios públicos ofrecen créditos de respuesta a la demanda para los almacenes que programan la carga fuera de horas pico. El marco del pasaporte de baterías de la UE cataliza cadenas de suministro transparentes, recompensando a los fabricantes de equipos originales que rastrean la procedencia de los minerales y la reciclabilidad. Los operadores de almacenes implementan paneles de control de inteligencia artificial que alinean el despacho de montacargas con los turnos de trabajo, extrayendo ciclos adicionales de cada paquete de baterías. En Oriente Medio y África, los proyectos piloto de electrificación incipientes se concentran en las zonas de libre comercio del Golfo y los puertos sudafricanos, donde los programas de alquiler reducen la exposición de capital y familiarizan a los usuarios con la tecnología de iones de litio.
Panorama Competitivo
Toyota Industries Corporation, KION Group AG, Jungheinrich AG, Crown Equipment Corporation e Hyster-Yale Inc. representan colectivamente una cuota moderada, dejando amplio espacio para competidores ágiles. Los participantes chinos, en particular BYD y Hangcha, ejercen ventaja de costos a través de líneas de baterías integradas verticalmente y redes de distribuidores cada vez más globales. Los actores establecidos occidentales defienden su territorio agrupando telemática, mantenimiento predictivo y batería como servicio en contratos basados en valor que fidelizan a los clientes por períodos de varios años. Las solicitudes de patentes indican un giro hacia la exploración de baterías de estado sólido.
Las asociaciones estratégicas dan forma a la diferenciación. La colaboración de inteligencia artificial de Jungheinrich se centra en la previsión del estado de la batería, mientras que KION invierte en capas de software que agregan datos de montacargas y transportadores. Crown y Raymond refinan las funciones de asistencia al operador que reducen los impactos accidentales, disminuyendo los costos de seguros y los daños en los almacenes. La personalización regional también intensifica la competencia: Godrej adapta sistemas de enfriamiento tropicalizados para los climas del sur de Asia, y EP Equipment desarrolla modelos ultracompactos para los centros de microcumplimiento del sudeste asiático.
Las tendencias de asignación de capital favorecen la investigación y el desarrollo en electrificación y el ensamblaje localizado de paquetes de baterías. El programa interno de celdas de Toyota Material Handling Europe acorta las cadenas de suministro y protege los márgenes frente a las fluctuaciones de materias primas. Mientras tanto, Hyster-Yale pilota montacargas de pila de combustible para embotelladores de bebidas de alto rendimiento, cubriendo sus apuestas sobre la viabilidad a largo plazo del hidrógeno. A medida que las divulgaciones de sostenibilidad ganan prominencia entre los inversores, los fabricantes de equipos originales con fuentes de baterías transparentes y vías de reciclaje fortalecen el valor de marca y negocian tarifas de arrendamiento premium.
Líderes de la Industria de Montacargas Eléctricos
-
Toyota Industries Corporation
-
KION Group AG
-
Jungheinrich AG
-
Crown Equipment Corporation
-
Hyster-Yale Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Montacargas Eléctricos Empresas cubiertas en este informe
- Toyota Industries Corporation
- KION Group AG
- Jungheinrich AG
- Hyster-Yale Inc.
- Crown Equipment Corporation
- Mitsubishi Logisnext Co.Ltd.
- Hangcha Group Co.Ltd.
- Anhui Heli Co.Ltd.
- Komatsu Ltd.
- Clark Material-Handling Company
- Doosan Corporation
- UniCarriers Corporation
- Hyundai Construction Equipment North America Inc.
- Lonking Holdings Limited
- EP Equipment
- Godrej & Boyce Mfg.Co.Ltd.
- BYD Motors Inc.
- Noblelift Intelligent Equipment Co., Ltd.
- Carer Electric Forklift
Desarrollos recientes de la industria en Mercado de Montacargas Eléctricos
- Julio de 2026: HELI lanzó sus montacargas eléctricos de litio de la Serie G3 de 12 a 18 toneladas en el Parque Industrial HELI, con tracción de doble motor, par mejorado y control hidráulico de precisión para operaciones de uso intensivo.
- Junio de 2026: Hyster lanzó la serie de camiones elevadores eléctricos con neumáticos macizos E2.2–3.5XN2, con un rango de capacidad de 2.000 a 3.000 kg, ergonomía actualizada, opciones de potencia ampliadas y mejor acceso al servicio.
- Junio de 2026: General Heavy Marine (GHM) introdujo la gama de montacargas eléctricos SANY en Sudáfrica, dirigida a empresas que buscan mejorar la eficiencia, reducir los costos operativos y disminuir su huella ambiental.
- Abril de 2026: Linde Material Handling lanzó la serie Ei de montacargas eléctricos de contrapeso de tres y cuatro ruedas, con ergonomía mejorada para aumentar la comodidad del operador, la usabilidad y la productividad en aplicaciones de manejo de materiales.
Alcance del Informe Global del Mercado de Montacargas Eléctricos
El mercado de Montacargas Eléctricos se analiza por tipo de tren motriz, clase de vehículo, capacidad de carga, industria de usuario final y geografía.
Por Tipo de Tren Motriz, el mercado se segmenta en Eléctrico (Plomo-ácido e Iones de litio) y Vehículo de Pila de Combustible de Hidrógeno. Por Clase de Vehículo, el mercado se segmenta en Clase I (Camiones Eléctricos de Conductor Sentado), Clase II (Camiones Eléctricos de Pasillo Estrecho) y Clase III (Transpaletas Eléctricas). Por Capacidad de Carga, el mercado se segmenta en menos de 5 Toneladas, 5 - 15 Toneladas y más de 15 Toneladas. Por Industria de Uso Final, el mercado se segmenta en Manufactura, Logística y Almacenamiento, Construcción e Infraestructura, Comercio Minorista y Mayorista, y Empresas de Alimentos y Bebidas. Por Geografía, el mercado se segmenta en América del Norte (Estados Unidos, Canadá y Resto de América del Norte), América del Sur (Brasil, Argentina y Resto de América del Sur), Europa (Alemania, Reino Unido, Francia, Italia, España y Resto de Europa), Asia-Pacífico (China, India, Japón, Corea del Sur y Resto de Asia-Pacífico) y Oriente Medio y África (Emiratos Árabes Unidos, Arabia Saudita, Turquía, Sudáfrica y Resto de Oriente Medio y África).
Las previsiones del mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Eléctrico | Plomo-ácido |
| Iones de litio | |
| Vehículo de Pila de Combustible de Hidrógeno (HFCV) |
| Clase I (Camiones Eléctricos de Conductor Sentado) |
| Clase II (Eléctrico de Pasillo Estrecho) |
| Clase III (Palés Eléctrico) |
| Menos de 5 Toneladas |
| 5 - 15 Toneladas |
| Más de 15 Toneladas |
| Manufactura |
| Logística y Almacenamiento |
| Construcción e Infraestructura |
| Comercio Minorista y Mayorista |
| Cadena de Frío de Alimentos y Bebidas |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Tren de Potencia | Eléctrico | Plomo-ácido |
| Iones de litio | ||
| Vehículo de Pila de Combustible de Hidrógeno (HFCV) | ||
| Por Clase de Vehículo | Clase I (Camiones Eléctricos de Conductor Sentado) | |
| Clase II (Eléctrico de Pasillo Estrecho) | ||
| Clase III (Palés Eléctrico) | ||
| Por Capacidad de Carga | Menos de 5 Toneladas | |
| 5 - 15 Toneladas | ||
| Más de 15 Toneladas | ||
| Por Industria del Usuario Final | Manufactura | |
| Logística y Almacenamiento | ||
| Construcción e Infraestructura | ||
| Comercio Minorista y Mayorista | ||
| Cadena de Frío de Alimentos y Bebidas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de carretillas elevadoras eléctricas para 2031?
Se prevé que el tamaño del mercado de carretillas elevadoras eléctricas alcance los 67,44 mil millones de USD en 2031, lo que refleja una CAGR del 5,12% de 2026 a 2031.
¿Qué región lidera la participación de mercado actual de las carretillas elevadoras eléctricas?
Asia-Pacífico dominó el 43,29% de la participación en 2025, respaldada por las inversiones en automatización en China y la expansión de almacenes en India.
¿Qué tipo de tren de potencia crece más rápido dentro del mercado?
Se espera que las carretillas elevadoras de pila de combustible de hidrógeno registren la CAGR más rápida del 11,79% hasta 2031, aunque parten de una base pequeña.
¿Qué clase de vehículo domina los envíos de unidades?
Las transpaletas de Clase III representaron el 41,37% de la participación del mercado de carretillas elevadoras eléctricas en 2025 gracias a su versatilidad en el transporte horizontal.
¿Qué restricción clave podría frenar la adopción de montacargas eléctricos en sitios existentes?
La capacidad limitada de la red a menudo requiere costosas actualizaciones de servicios públicos y largos plazos de interconexión, retrasando el despliegue de infraestructura de carga rápida.