
Tamaño y Participación del Mercado de Donas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 10.82 Mil millones de dólares |
| Tamaño del Mercado (2031) | 13.95 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.22 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
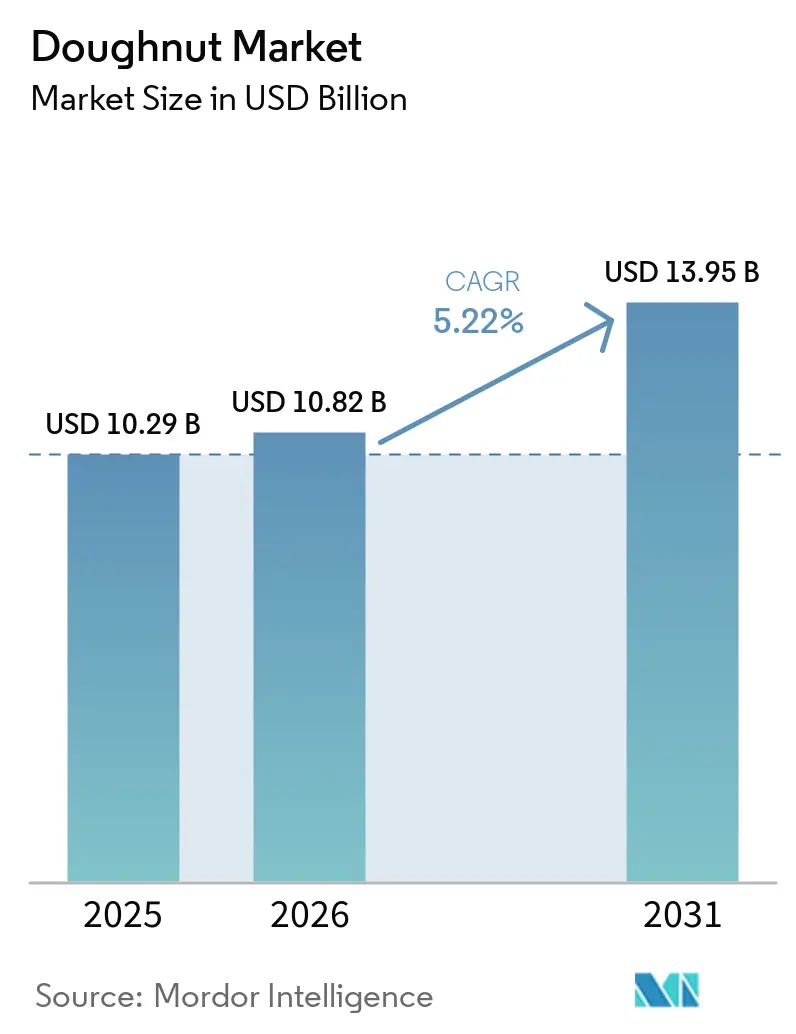
Análisis del Mercado de Donas por Mordor Intelligence
Se proyecta que el tamaño del mercado de Doughnuts sea de 10,29 mil millones de USD en 2025, 10,82 mil millones de USD en 2026, y alcance 13,95 mil millones de USD en 2031, creciendo a una CAGR del 5,22% de 2026 a 2031. El mercado de doughnuts se está recuperando a medida que la demanda de los consumidores y una combinación de productos más rica mejoran los ingresos de la categoría. Los operadores están utilizando recetas premium, lanzamientos limitados y colaboraciones de marca para proteger el valor mientras los costos de ingredientes siguen siendo importantes. La conveniencia está cambiando el lugar donde los consumidores compran doughnuts, con el comercio minorista de combustible, los pedidos en línea y los formatos de snacks envasados que añaden ocasiones más allá del mostrador de panadería. Las preocupaciones de salud y los requisitos de etiquetado de alimentos están aumentando el valor de la reformulación, la información clara sobre alérgenos y las declaraciones creíbles sin determinados ingredientes. La estructura fragmentada deja espacio para que los grupos internacionales de panadería, los sistemas de franquicias y los operadores locales especializados atiendan diferentes puntos de precio y preferencias dietéticas.
Conclusiones Clave del Informe
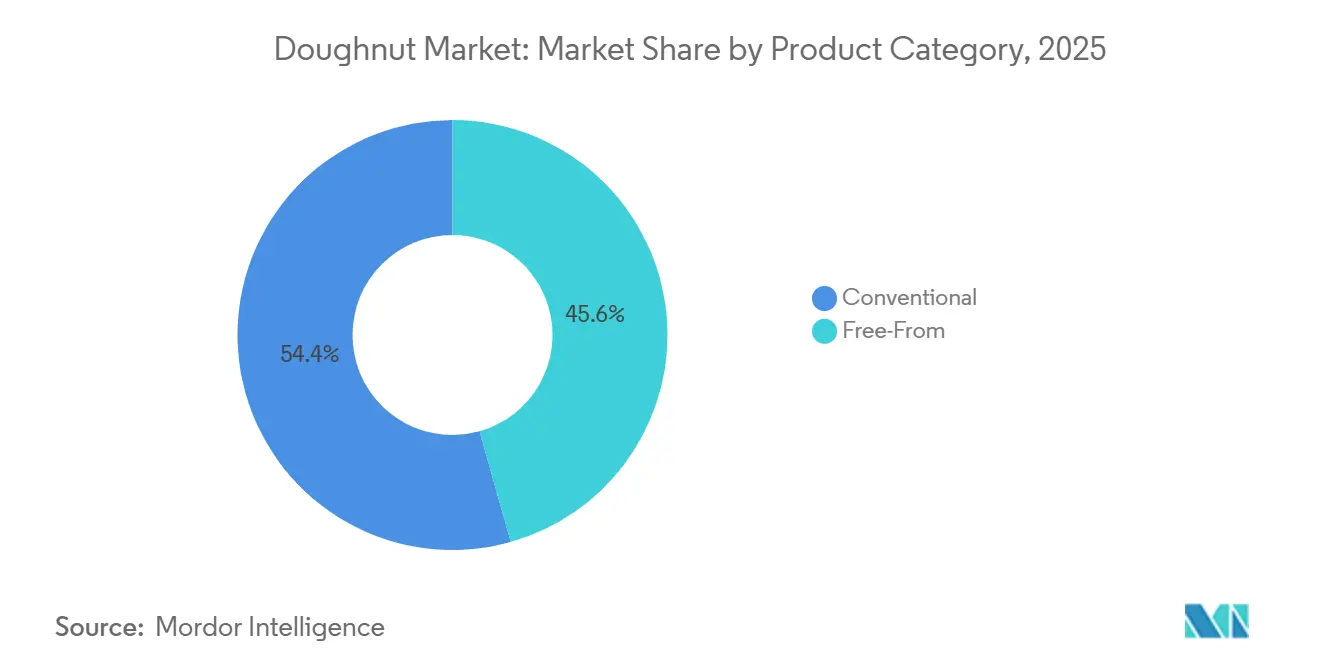
- Por categoría de producto, los doughnuts convencionales lideraron con el 54,37% de la participación del mercado de Doughnuts en 2025, mientras que se prevé que los doughnuts sin determinados ingredientes se expandan a una CAGR del 6,57% hasta 2031.
- Por formato de empaque, los paquetes múltiples mantuvieron el 51,26% de la participación del mercado de Doughnuts en 2025, mientras que se prevé que los paquetes individuales se expandan a una CAGR del 6,78% hasta 2031.
- Por sabor, los doughnuts simples y glaseados representaron el 43,25% del tamaño del mercado de Doughnuts en 2025, mientras que se prevé que las variantes saladas y exóticas crezcan a una CAGR del 7,23% hasta 2031.
- Por canal de distribución, los supermercados e hipermercados mantuvieron el 43,27% del tamaño del mercado de Doughnuts en 2025, mientras que se prevé que el comercio minorista en línea crezca a una CAGR del 7,11% hasta 2031.\
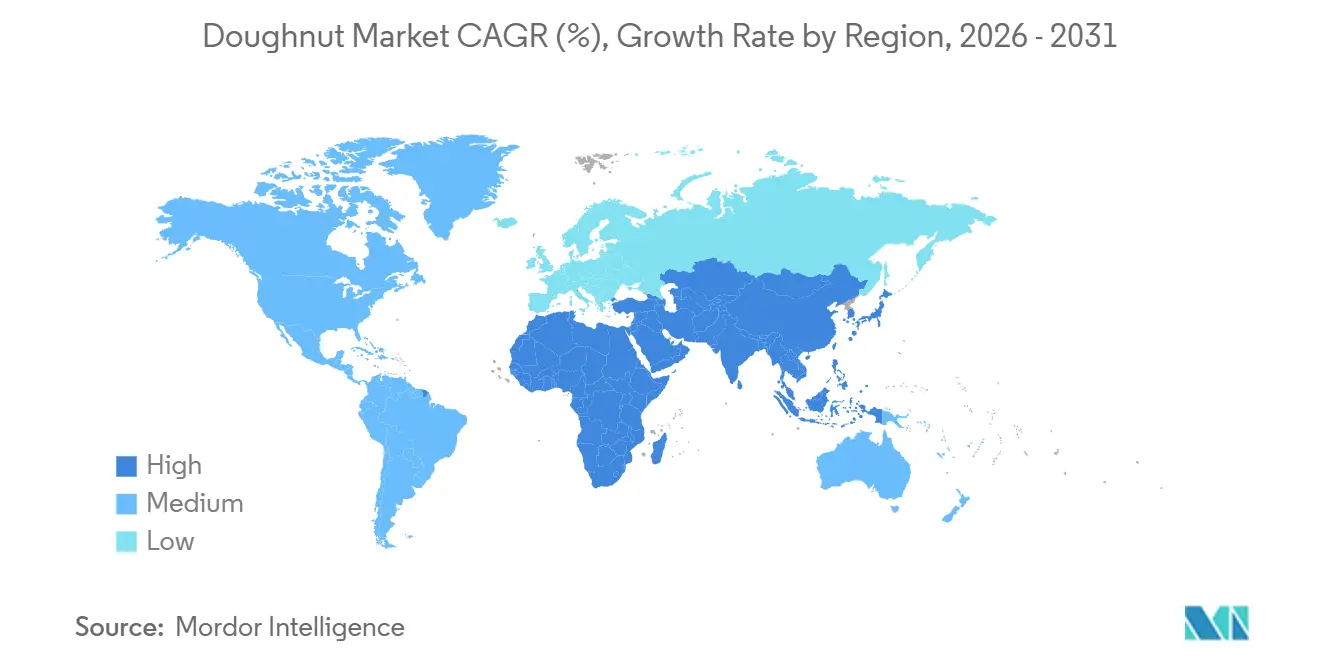
- Por geografía, América del Norte mantuvo el 38,52% del tamaño del mercado de Doughnuts en 2025, mientras que se prevé que Oriente Medio y África crezcan a una CAGR del 6,56% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente apetito por la personalización y la customización | +2.4% | Global | Corto plazo (≤ 2 años) |
| Innovación en sabores y ofertas de productos | +1.8% | América del Norte, Europa, APAC | Corto plazo (≤ 2 años) |
| Demanda de variedades premium, artesanales y de edición limitada | +1.6% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Avances tecnológicos en el empaque de donas | +1.4% | Global | Corto plazo (≤ 2 años) |
| Creciente popularidad de los agujeros de dona y los formatos de aperitivo | +1.0% | América del Norte, APAC | Mediano plazo (2-4 años) |
| Conveniencia para el consumo en movimiento y tendencia de aperitivos | +0.7% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Innovación en Sabores y Oferta de Productos
El desarrollo de sabores apoya las visitas recurrentes en el mercado de doughnuts porque ofrece a los consumidores una razón oportuna para regresar a productos familiares. Krispy Kreme lanzó su Colección Destination Dessert en julio de 2026 con doughnuts inspirados en tres leches, dulce de leche y postres de chocolate mexicano. El lanzamiento mostró cómo el mercado de doughnuts puede adaptar postres internacionales reconocibles sin alejarse de un formato central accesible. Dawn Foods amplió su Churro Donut Mix a Europa en julio de 2026, permitiendo a las panaderías ofrecer un producto inspirado en churros sin invertir en nuevos equipos. Este enfoque ayuda a las panaderías independientes a renovar sus menús mientras preservan la consistencia de producción. Los productos glaseados clásicos siguen siendo comercialmente importantes porque los operadores pueden combinarlos con nuevos sabores en lugar de reemplazar los productos familiares.
Demanda de Variedades Premium, Artesanales y de Edición Limitada
Los doughnuts premium ofrecen a los consumidores una forma de menor costo de elegir un producto indulgente cuando el gasto es selectivo. El mercado de doughnuts se beneficia cuando las ediciones limitadas crean una razón para comprar fuera de la rutina habitual del desayuno. Krispy Kreme y Cadbury introdujeron un Doughnut Original Glaseado de Doble Chocolate en el Reino Unido en julio de 2026 con motivo del Día Mundial del Chocolate. La colaboración combinó un formato de doughnut familiar con un nombre de confitería establecido y un período de venta corto. Dichos lanzamientos pueden crear urgencia sin aumentar permanentemente la complejidad del menú. Las recetas artesanales, los mejores ingredientes y los acabados visualmente distintivos también permiten a los minoristas especializados sostener precios de venta promedio más altos.
Tendencia de Conveniencia y Snacking en Movimiento
La portabilidad hace que los doughnuts sean adecuados para el desayuno, los viajes, los descansos en el trabajo y las ocasiones informales de compartir. Krispy Kreme amplió su programa de entrega diaria fresca en ubicaciones BP en Australia durante mayo de 2025, utilizando gabinetes dedicados en sitios de venta de combustible de alto tráfico. El mercado de doughnuts se beneficia de estas ubicaciones porque llegan a consumidores que quizás no visiten una tienda dedicada de doughnuts. Rich Products introdujo Microbite Donuts terminados para operadores de servicios de alimentación con una vida útil congelada de 240 días y una ventana ambiente de 5 a 7 días después de descongelar[1]. Las ventanas de uso más largas pueden reducir los requisitos de mano de obra y hacer que los productos de panadería de apariencia fresca sean prácticos en más ubicaciones. Las licencias de productos envasados también extienden la categoría a los pasillos de snacks, como lo demuestra el lanzamiento del producto Flipz y Dunkin en agosto de 2026.
Creciente Popularidad de los Agujeros de Doughnut y los Formatos de Snack
Los productos de tamaño bocado se alinean bien con las ocasiones de compartir, regalar y el consumo individual más pequeño, ofreciendo a los consumidores mayor flexibilidad de porción mientras conservan el atractivo de los snacks indulgentes. El mercado de doughnuts puede utilizar estos formatos para atender la demanda de consumidores que buscan porciones convenientes y controladas sin sacrificar el sabor o la variedad de productos. En abril de 2026, McKee Foods ampliará su gama de doughnuts Little Debbie con Chocolate Old Fashioned Donuts disponibles tanto en paquetes a granel como en formatos individuales para llevar. Este enfoque de doble formato permitirá a la empresa atender a los compradores del hogar que adquieren para el consumo en casa, así como a los consumidores que buscan opciones convenientes para el consumo inmediato. Los productos de mini doughnuts también brindan a los minoristas oportunidades para desarrollar paquetes de temporada, ofertas orientadas a regalos y surtidos enfocados en celebraciones. Estos formatos pueden ayudar a ampliar el uso del producto en múltiples ocasiones a lo largo del día, incluido el desayuno, los snacks de la tarde, las adiciones a la lonchera y las reuniones sociales informales. Al ofrecer opciones tanto para compartir como individualmente porcionadas, los fabricantes y minoristas pueden atender mejor una gama más amplia de preferencias de consumo y ocasiones de compra.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones de salud relacionadas con el alto contenido de azúcar y grasa | -1.6% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Competencia de alternativas de aperitivos más saludables | -1.1% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Vida útil corta y problemas de frescura | -0.5% | Asia-Pacífico, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Estrictas regulaciones de seguridad alimentaria y etiquetado | -0.4% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de Salud Relacionadas con el Alto Contenido de Azúcar y Grasa
Las preocupaciones de salud limitan la demanda de doughnuts convencionales con alto contenido de azúcar y grasa, especialmente entre los consumidores más jóvenes que evalúan los ingredientes con mayor detenimiento. El mercado de doughnuts está respondiendo con productos proteicos, recetas con azúcar reducida y listas de ingredientes más limpias. Simply Doughnuts introdujo una gama de doughnuts proteicos en julio de 2024 con 11,25 gramos de proteína por unidad de 75 gramos, y los productos no superaron el umbral HFSS del Reino Unido. Grupo Bimbo declaró en julio de 2025 que eliminaría los colorantes artificiales de su cartera de productos global para finales de 2026[1]. Estos pasos pueden ayudar a los proveedores a mantener el acceso a los estantes donde los minoristas utilizan estándares nutricionales en las decisiones de compra. Los operadores que pospongan la reformulación pueden enfrentar una colocación más débil en los canales minoristas orientados a la salud y en las cuentas institucionales.
Estrictas Regulaciones de Seguridad Alimentaria y Etiquetado
Las normas de seguridad alimentaria y etiquetado aumentan el trabajo necesario para lanzar o reformular doughnuts envasados en el mercado de doughnuts. La Administración de Alimentos y Medicamentos de los Estados Unidos estableció el 1 de enero de 2028 como la fecha de cumplimiento uniforme para las regulaciones de etiquetado de alimentos finalizadas entre enero de 2025 y diciembre de 2026[2]. Las normas afectan las declaraciones de alérgenos, la información sobre azúcares añadidos y las revisiones del panel de nutrientes. Los requisitos europeos de información alimentaria también hacen que la precisión en alérgenos e ingredientes sea importante para las panaderías y los productores de alimentos envasados[3]. Los grandes grupos de panadería pueden distribuir los costos de diseño, verificación y sistemas entre más productos que los operadores pequeños. El cumplimiento también puede apoyar a las marcas establecidas sin determinados ingredientes porque las declaraciones confiables sobre alérgenos generan confianza y pueden justificar una prima de precio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Categoría de Producto:
La Dominancia Convencional Enfrenta la Disrupción de los Productos Sin AlérgenosLos doughnuts convencionales mantuvieron el 54,37% de las ventas de doughnuts en 2025, respaldados por una amplia distribución y una demanda establecida en el desayuno. Su escala refleja una amplia disponibilidad en los canales de supermercados, conveniencia y servicio rápido. Se prevé que los doughnuts sin determinados ingredientes crezcan a una CAGR del 6,57% hasta 2031, a medida que las exclusiones dietéticas se vuelven más visibles en las compras habituales de alimentos. El segmento se beneficia del interés de los consumidores en alimentos sin gluten, veganos y conscientes de los alérgenos. Heavenly Hunks lanzó Dupe Loops en septiembre de 2026 como mini doughnuts libres de gluten, lácteos, nueces, soja y colores artificiales. El lanzamiento llegó a 212 tiendas Target en 16 estados de los Estados Unidos, lo que demuestra que los productos con múltiples exclusiones de alérgenos pueden ingresar a programas minoristas más grandes.
Los productos sin determinados ingredientes pueden apoyar el posicionamiento premium porque la credibilidad de la formulación y los controles de ingredientes añaden valor para los compradores. Esto crea un papel más amplio para el mercado de Doughnuts más allá de las tiendas especializadas en alimentos saludables. Los productos convencionales seguirán siendo importantes porque las recetas familiares, los precios más bajos y la amplia distribución aún respaldan las compras regulares. El compromiso de Grupo Bimbo de eliminar los colorantes artificiales de su cartera para finales de 2026 indica que las prácticas de ingredientes más limpias están avanzando hacia la producción de panadería a gran escala. La diferencia entre las opciones convencionales y las de etiqueta limpia puede reducirse a medida que los productores principales cambien sus formulaciones. Las marcas que comunican las exclusiones con claridad pueden usar el empaque para reducir la incertidumbre del comprador en el punto de venta.


Por Formato de Empaque:
Los Paquetes Múltiples Siguen Siendo Importantes a Medida que Crece la Demanda de Paquetes IndividualesLos paquetes múltiples representaron el 51,26% de las ventas de doughnuts en 2025 porque se alinean con el abastecimiento doméstico y las compras por valor. El formato funciona bien para los usuarios frecuentes del hogar y para los minoristas que buscan cestas de compra más grandes. Se prevé que los paquetes individuales crezcan a una CAGR del 6,78% hasta 2031, la tasa más alta entre los formatos de empaque. Los hogares más pequeños y las compras más frecuentes en movimiento están desplazando parte de las compras desde la reposición a granel hacia las ocasiones individuales. McKee Foods introdujo Little Debbie Big Pack Old Fashioned Donuts en junio de 2025 con 6 unidades envueltas individualmente en una caja. Este formato combina una compra de paquete múltiple con portabilidad individual.
Los paquetes familiares y a granel continúan sirviendo a los servicios de alimentación, las instituciones y los consumidores que priorizan un menor costo por unidad. Los productos envueltos individualmente también son útiles en escuelas, instalaciones de salud y tiendas de conveniencia donde la higiene y la portabilidad son importantes. Las decisiones de empaque ahora influyen tanto en la vida útil del producto como en su capacidad para llegar a nuevos canales. La industria de Doughnuts utiliza paquetes resellables y formatos de porción controlada para satisfacer la demanda de snacking flexible. Los proveedores que pueden mantener la frescura durante el transporte tienen una ventaja en regiones con redes minoristas dispersas. Por lo tanto, las opciones de formato seguirán estrechamente vinculadas a la expansión de la distribución hasta 2031.
Por Sabor:
Los Productos Simples y Glaseados Mantienen el Volumen a Medida que Avanzan los Perfiles GlobalesLos doughnuts simples y glaseados representaron el 43,25% de las ventas de doughnuts en 2025, reflejando su papel familiar en el consumo matutino regular. Su amplio atractivo ayuda a los operadores a mantener volúmenes confiables en todos los grupos de edad de consumidores. Se proyecta que las variantes saladas y exóticas crezcan a una CAGR del 7,23% hasta 2031, que es la tasa más alta entre los segmentos de sabor. Los productos a base de chocolate y a base de frutas siguen siendo un punto intermedio importante entre las recetas familiares y la variedad del menú. Las redes sociales pueden ayudar a que los nuevos sabores lleguen rápidamente a los consumidores cuando los productos son visualmente distintivos. Los perfiles de postres internacionales también facilitan la renovación de los lanzamientos de edición limitada.
La Colección Destination Dessert de Krispy Kreme de julio de 2026 utilizó la inspiración de tres leches, dulce de leche y chocolate mexicano para introducir nuevas señales de sabor en un formato familiar. Dawn Foods ofreció su Churro Donut Mix en los Estados Unidos y Europa para que las panaderías comerciales pudieran añadir una opción inspirada en churros sin crear su propia base de receta. Estos productos muestran cómo los proveedores pueden facilitar la innovación de sabores para las panaderías independientes. Los productos simples y glaseados aún proporcionan la base estable que apoya los ensayos de sabores de mayor riesgo. Los portafolios más sólidos equilibran los impulsores de volumen familiares con un número limitado de lanzamientos distintivos. Este equilibrio ayuda a controlar el desperdicio mientras permite a las marcas seguir las cambiantes preferencias de los consumidores.

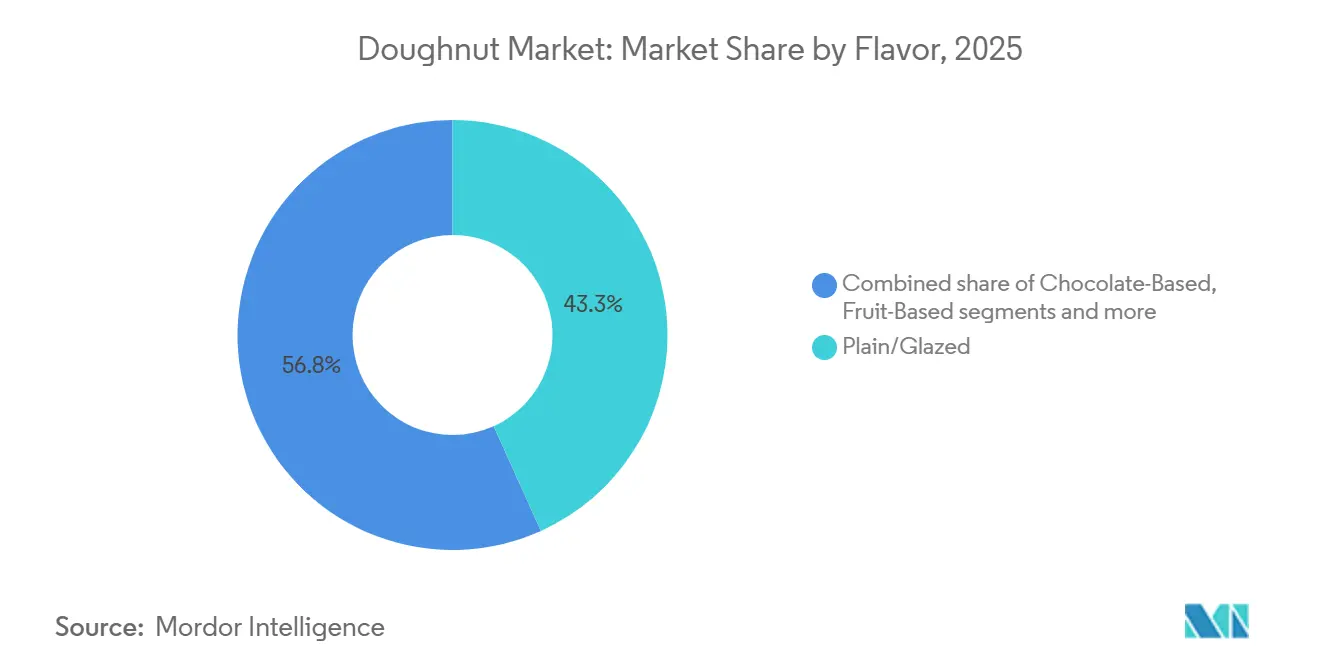
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Los Supermercados Lideran Mientras los Pedidos Digitales Amplían el AlcanceLos supermercados e hipermercados mantuvieron el 43,27% de las ventas de doughnuts en 2025, respaldados por mostradores de panadería, tráfico frecuente de compradores y una conveniente ubicación de productos. Estas tiendas siguen siendo importantes porque combinan las compras planificadas de comestibles con las compras impulsivas de panadería. Se proyecta que el comercio minorista en línea crezca a una CAGR del 7,11% hasta 2031, más rápido que otros canales de distribución. Las herramientas de pedido de marcas, las plataformas de entrega y los servicios de comercio rápido están ampliando el acceso a productos frescos. Krispy Kreme informó que las ventas digitales en los Estados Unidos aumentaron un 15,00% interanual en 2025 y representaron el 22,50% de las ventas minoristas en los Estados Unidos en el cuarto trimestre de 2025. Su programa de fidelización superó los 17,00 millones de miembros, lo que le da a la empresa un mayor compromiso directo con el consumidor.
Los cafés y las panaderías siguen siendo fundamentales para los productos premium porque ofrecen señales sensoriales que el comercio minorista envasado no puede reproducir completamente. Las tiendas de conveniencia, los sitios de combustible y los servicios de alimentación institucionales se están volviendo más relevantes donde las redes de entrega pueden mantener la frescura. El mercado de doughnuts gana nuevas transacciones cuando los productos aparecen junto al café, artículos de viaje o comidas rápidas. La colaboración de Flipz y Dunkin de agosto de 2026 extendió el sabor de doughnut de pastel de calabaza a un snack de pretzel envasado vendido en canales minoristas. Este tipo de licencias amplía el alcance de la marca a consumidores que no visitan una tienda de doughnuts. La combinación de canales seguirá recompensando a las marcas que adapten sus productos y empaques a cada punto de venta.
Análisis Geográfico
Mercado de Dónuts de América del Norte
América del Norte retuvo el 37,97% de los ingresos globales en 2024. Los arraigados hábitos de desayuno, las densas redes de distribución minorista y la presencia de grupos multinacionales de panadería anclan las ventas. El despliegue de prueba de McDonald's y Krispy Kreme, que se escala hacia 6.000 restaurantes para 2026, ejemplifica cómo las alianzas estratégicas de distribución pueden desbloquear un alcance incremental sin grandes gastos de capital [4]. Las preocupaciones por la salud están moderando el consumo per cápita, aunque la reformulación y los lanzamientos premium de edición limitada mantienen vivo el interés. Canadá refleja estos patrones, aunque con una mayor tracción de productos sin alérgenos debido a las tasas más altas de enfermedad celíaca diagnosticada.
Mercado de Dónuts de Asia-Pacífico
Asia-Pacífico sigue siendo el motor de crecimiento con mayor potencial. La urbanización y el aumento de los ingresos disponibles impulsan los snacks envasados hacia las cestas de consumo habitual. Se prevé que el sector de alimentos envasados de India alcance los 4.883 mil millones de INR para el ejercicio fiscal 2026, lo que crea un amplio margen para la adopción de productos de panadería dulce según su informe de BDO India [5]. Los consumidores japoneses valoran la textura premium y la autenticidad del sabor, lo que sustenta precios más elevados en las cadenas de tiendas de conveniencia que reponen existencias varias veces al día. La normalización del canal de alimentación en Australia tras la pandemia hace que las marcas propias presionen los precios, aunque las líneas de dónuts de marca mantienen la fidelidad a través de promociones vinculadas a franquicias de entretenimiento.
Mercado de Dónuts de Oriente Medio y África
Oriente Medio y África resultaron ser el grupo de más rápido crecimiento, con una CAGR del 8,03% hasta 2030. La demografía joven, la gran presencia de centros comerciales y el auge de la cultura de cafeterías de estilo occidental impulsan la demanda. La entrada de Krispy Kreme en Marruecos en 2024, con sabores localizados y referencias sin gluten, muestra la estrategia de fusionar el valor de marca global con las preferencias de sabor regionales. Los desafíos de la cadena de suministro, incluidas las deficiencias en la cadena de frío, impulsan el interés en envases de alta barrera que garantizan la integridad del producto bajo temperaturas extremas, apoyando una mayor penetración en el mercado de dónuts.
Panorama Competitivo
Concentración del Mercado
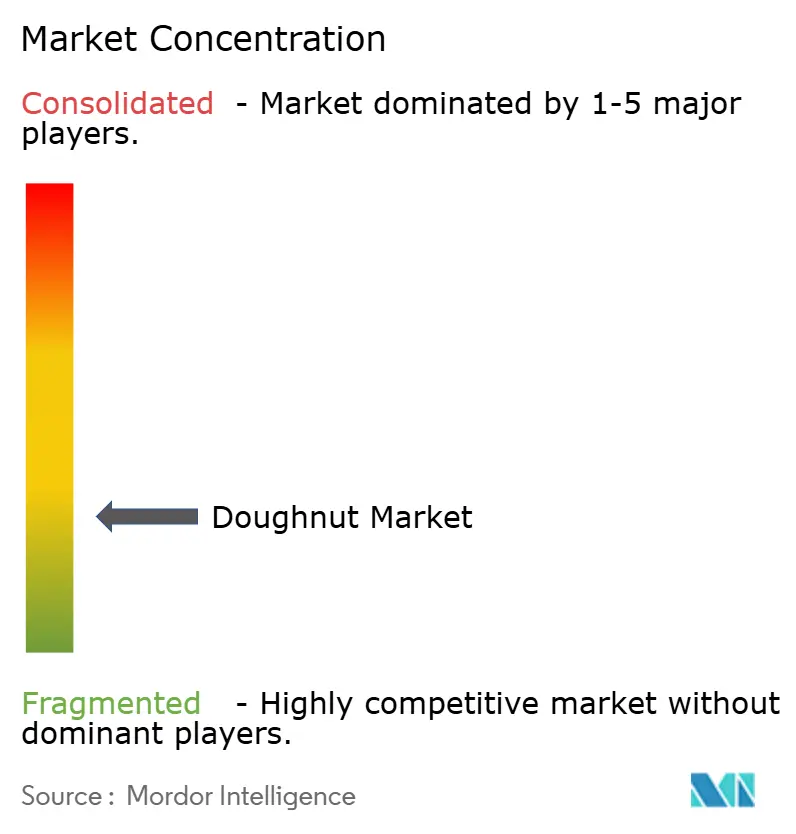
El mercado de Doughnuts tiene una baja concentración, lo que indica un campo fragmentado donde las empresas multinacionales de panadería y los operadores especializados más pequeños pueden competir en diferentes puntos de precio. Grupo Bimbo utiliza la distribución de productos envasados para competir a escala en 96 países, con más de 56.000 rutas de entrega y 251 panaderías reportadas para 2025. Su amplia distribución es especialmente relevante para los productos minoristas de paquetes múltiples. Krispy Kreme está transitando hacia un modelo de franquicia con menos activos propios, con su informe anual de 2026 que describe un plan para pasar de aproximadamente el 25,00% de las ventas totales del sistema generadas por franquiciados en el año fiscal 2025 a casi el 50,00% para el año fiscal 2027. La estrategia dirige más atención hacia los estándares de marca, la calidad del producto y el desempeño de los socios franquiciados.
Dawn Foods compite a través de un modelo diferente en el mercado de doughnuts como proveedor de ingredientes y mezclas para panaderías. Su expansión del Churro Donut Mix a Europa en julio de 2026 da a los operadores independientes acceso a un formato de producto de inspiración global sin nuevos equipos. Dunkin utiliza licencias para extender su identidad de sabor a snacks minoristas envasados, incluido el producto Flipz de especias de calabaza de agosto de 2026. Estos movimientos muestran que la competencia no se limita a las redes de tiendas directas. Los proveedores de ingredientes, los operadores de franquicias y los socios de snacks envasados influyen en cómo los consumidores encuentran los sabores de doughnuts.
Los productos sin determinados ingredientes siguen siendo una oportunidad en los mercados de Asia-Pacífico y Oriente Medio y África donde el suministro certificado está menos desarrollado. Las marcas artesanales con enfoque digital pueden utilizar lanzamientos limitados y pedidos directos para probar sabores sin mantener grandes inventarios en tiendas. Los sistemas de seguridad alimentaria y las certificaciones operativas locales pueden elevar la barrera de entrada en mercados con cobertura deficiente de cadena de frío. Esto favorece a las empresas que ya cuentan con capacidades confiables de producción, etiquetado y logística. El mercado de Doughnuts seguirá siendo diverso porque los gustos regionales, la economía de los canales y las necesidades dietéticas hacen poco probable que un único modelo de negocio domine.
Líderes de la Industria de Donas
-
Grupo Bimbo, S.A.B. de C.V.
-
Krispy Kreme, Inc.
-
McKee Foods Corporation
-
Yamazaki Baking Co., Ltd
-
The J.M. Smucker Company (Hostess Brands, LLC)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dónuts Empresas cubiertas en este informe
- The J.M. Smucker Company
- Grupo Bimbo, S.A.B. de C.V.
- McKee Foods Corporation
- Krispy Kreme, Inc.
- Yamazaki Baking Co., Ltd.
- Flowers Foods, Inc.
- Associated British Foods plc
- Planet Doughnut Bakery
- Aryzta AG
- Dawn Food Products, Inc.
- Fazer Group
- Roark Capital Group
- Rich Products Corporation
- Maple Donuts, Inc.
- International Donut Company and Dough Masters, Inc.
- Klosterman Baking Company
- FGF Brands
- Target Corporation
- Baker Boy
- Country Style Foods Limited
Desarrollos recientes de la industria en Mercado de Dónuts
- Septiembre de 2026: Heavenly Hunks lanzó Dupe Loops, una línea de mini donuts sin gluten, sin lácteos, sin nueces, sin soja y sin colores artificiales, en 212 tiendas Target en 16 estados de los Estados Unidos. El lanzamiento marcó la primera expansión de la marca más allá de las galletas y señala la aceptación del comercio minorista masivo de los formatos de doughnut con múltiples exclusiones de alérgenos a escala, una validación significativa para la viabilidad generalizada del segmento sin determinados ingredientes.
- Mayo de 2026: Krispy Kreme lanz su colección de tiempo limitado "Minis para Mamá" para el Día de la Madre, con dos nuevas variedades de mini doughnuts, Mini Fresas y Crema y Mini Corazón de Oro, junto con Mini Original Glaseado y Mini Chocolate con Chispas.
- Abril de 2026: McKee Foods amplió la línea de doughnuts de Little Debbie con nuevos Chocolate Old Fashioned Donuts, tras el sólido desempeño minorista de sus Old Fashioned Donuts originales lanzados en junio de 2025. Los nuevos doughnuts de pastel con sabor a chocolate presentan bordes dorados, una textura húmeda y desmenuzable, y un glaseado dulce característico, dirigidos a consumidores que buscan productos de panadería de estilo nostálgico.
Alcance del Informe Global del Mercado de Donas
Resumen de la segmentación
| Sin Alérgenos |
| Convencional |
| Porción Individual (≤2 piezas) |
| Paquete Múltiple (3–12 piezas) |
| Paquete Familiar/a Granel (más de 12 piezas) |
| Natural/Glaseado |
| Base de Chocolate |
| Base de Frutas |
| Salado/Exótico |
| Supermercados/Hipermercados |
| Cafeterías/Panaderías |
| Venta Minorista en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | India |
| Japón | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | |
| Oriente Medio y África |
| Por Categoría de Producto | Sin Alérgenos | |
| Convencional | ||
| Por Formato de Empaque | Porción Individual (≤2 piezas) | |
| Paquete Múltiple (3–12 piezas) | ||
| Paquete Familiar/a Granel (más de 12 piezas) | ||
| Por Sabor | Natural/Glaseado | |
| Base de Chocolate | ||
| Base de Frutas | ||
| Salado/Exótico | ||
| Por Canal de Distribución | Supermercados/Hipermercados | |
| Cafeterías/Panaderías | ||
| Venta Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| Japón | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | ||
| Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de Doughnuts en 2026?
El mercado de Doughnuts está valorado en 10,82 mil millones de USD en 2026 y se proyecta que alcance 13,95 mil millones de USD en 2031 a una CAGR del 5,22%.
¿Qué categoría de producto lidera las ventas globales de doughnuts?
Los doughnuts convencionales lideraron con una participación del 54,37% en 2025, respaldados por una amplia disponibilidad y hábitos de consumo establecidos.
¿Qué formato de empaque de doughnuts está creciendo más rápido?
Se proyecta que los paquetes individuales crezcan a una CAGR del 6,78% hasta 2031, a medida que la conveniencia y las necesidades de hogares más pequeños se vuelven más importantes.
¿Qué tipo de sabor tiene el mayor crecimiento previsto?
Se espera que las variantes saladas y exóticas crezcan a una CAGR del 7,23% hasta 2031, respaldadas por la inspiración global en postres y snacks.