
Tamaño y Participación del Mercado de MRO Digital
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
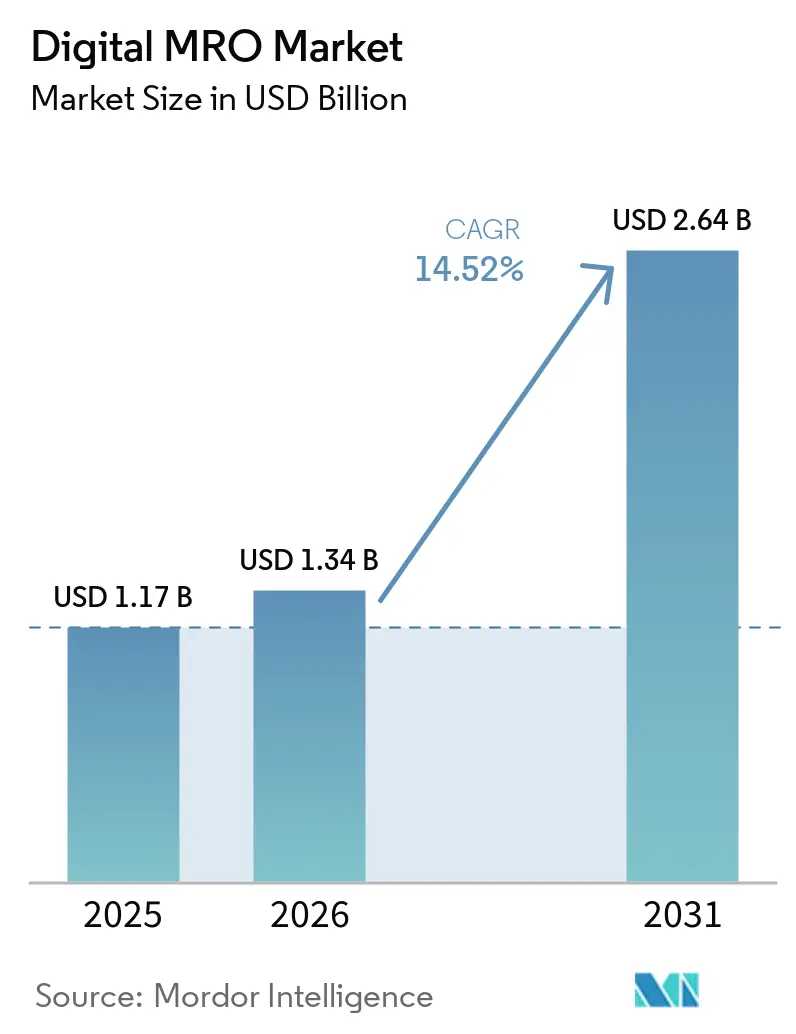
| Tamaño del Mercado (2026) | 1.34 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.64 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 14.52 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de MRO Digital por Mordor Intelligence
El tamaño del mercado de MRO digital fue valorado en 1,17 mil millones de USD en 2025 y se estima que crecerá desde 1,34 mil millones de USD en 2026 hasta alcanzar los 2,64 mil millones de USD en 2031, a una CAGR del 14,52% durante el período de pronóstico (2026-2031). El mercado de MRO digital se está expandiendo a medida que las aerolíneas extienden la vida útil de las aeronaves y necesitan una planificación de mantenimiento más confiable. Las aerolíneas tienen menos alternativas al uso continuo de los activos existentes cuando las entregas de aeronaves siguen siendo limitadas. Las herramientas digitales ayudan a los equipos de mantenimiento a utilizar datos operativos para programar el trabajo antes de que una aeronave sea retirada del servicio. El mercado de MRO digital también se beneficia cuando los OEMs incluyen software, monitoreo y análisis dentro de sus relaciones de servicio. La competencia se está orientando hacia plataformas que conectan datos de aeronaves, registros de mantenimiento y decisiones operativas, mientras que los proveedores más pequeños buscan demanda de sistemas modulares.
Conclusiones Clave del Informe
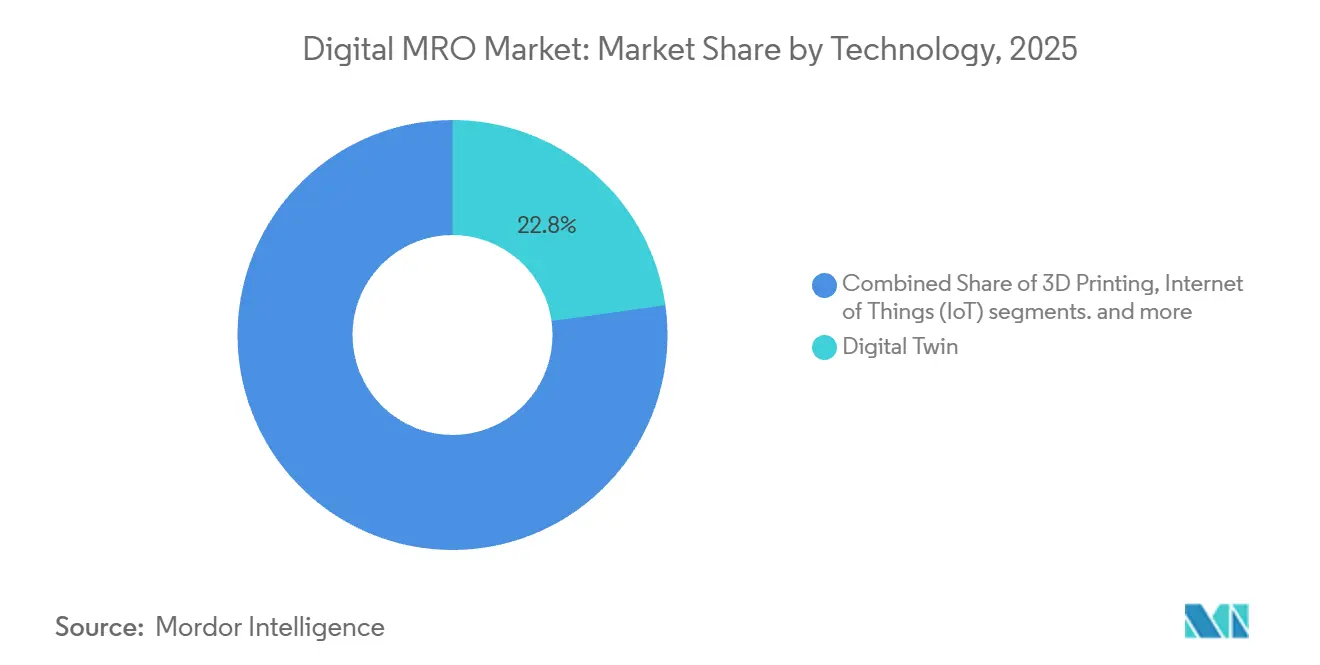
- Por tecnología, las soluciones de gemelo digital representaron el 22,78% de la participación del mercado de MRO digital en 2025 y se prevé que crezcan a una CAGR del 18,73% hasta 2031.
- Por aplicación, la inspección y evaluación de daños representó el 25,53% del tamaño del mercado de MRO digital en 2025, mientras que se prevé que el análisis predictivo crezca a una CAGR del 15,95% hasta 2031.
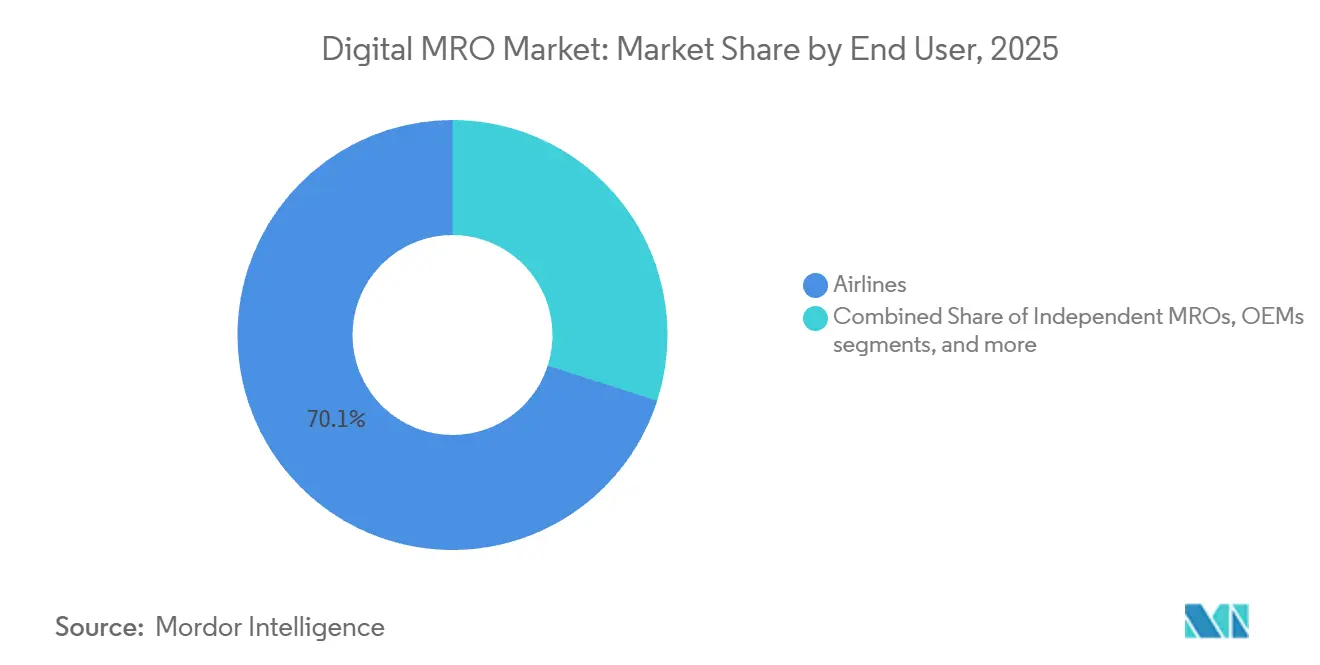
- Por usuario final, las aerolíneas representaron el 70,05% de la participación del mercado de MRO digital en 2025, mientras que se proyecta que los arrendadores de aeronaves crezcan a una CAGR del 16,11% hasta 2031.
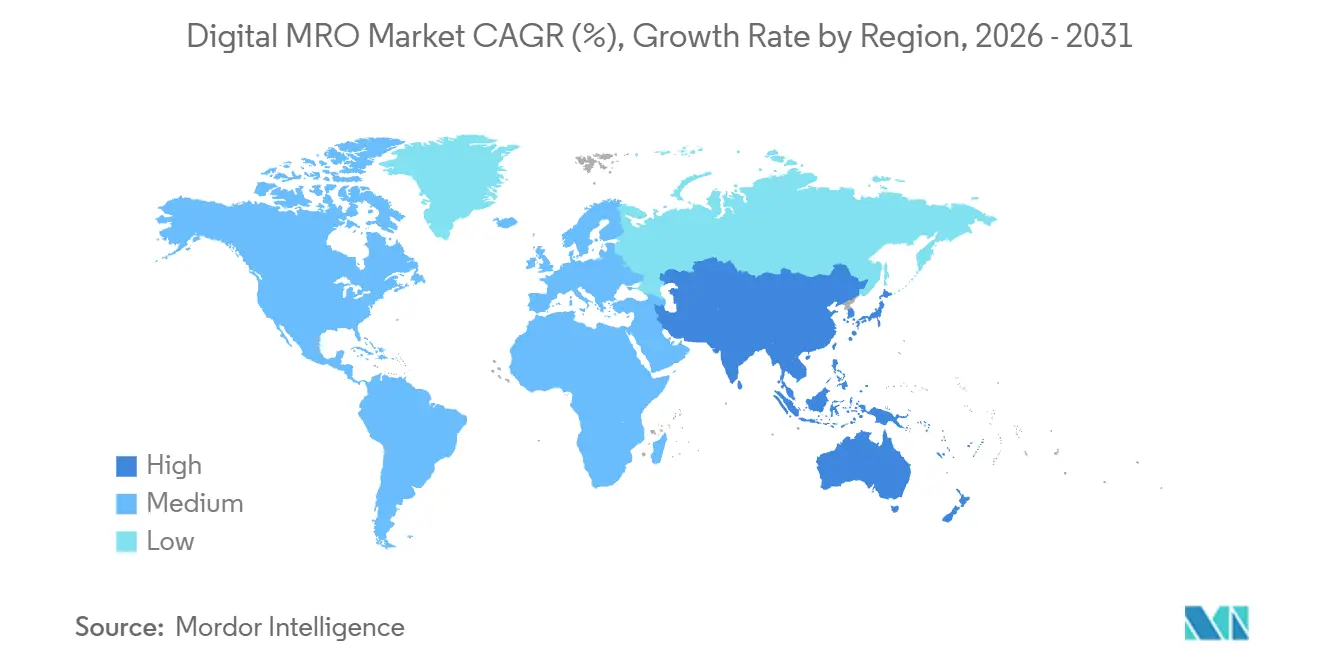
- Por geografía, América del Norte representó el 33,67% de la participación del mercado de MRO digital en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 17,45% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción acelerada de soluciones de mantenimiento predictivo | +2.5% | Global | Mediano plazo (2-4 años) |
| Iniciativas lideradas por OEMs para digitalizar las operaciones de posventa | +2.0% | Red global de OEMs | Largo plazo (≥ 4 años) |
| Crecimiento de los ecosistemas de lago de datos de aeronaves conectadas | +1.8% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Despliegue de estaciones de trabajo de mantenimiento móviles habilitadas con RX | +1.4% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Adopción por parte del sector de arrendamiento de modelos de gemelo digital para la recomercialización de activos | +1.2% | Centros de arrendamiento globales en Irlanda, Estados Unidos y los Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Integración de herramientas de seguimiento de carbono en tiempo real para auditorías de cumplimiento ESG | +0.9% | Europa, con expansión global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Adopción Acelerada de Soluciones de Mantenimiento Predictivo
El mantenimiento predictivo es fundamental para las decisiones de adquisición de plataformas de MRO digital porque vincula el estado de los componentes con la planificación del mantenimiento. Puede ayudar a los equipos de mantenimiento a alinear la información sobre el estado de los componentes con el posicionamiento del inventario y el trabajo planificado. El mantenimiento basado en condición puede ayudar a los equipos a colocar piezas y programar el trabajo antes de que una extracción planificada se convierta en un evento no programado. Las flotas envejecidas y los intervalos de reparación más cortos respaldan la demanda de sistemas que identifiquen el estado de los componentes en una etapa más temprana del ciclo de mantenimiento. El mercado de MRO digital, por lo tanto, apoya a las aerolíneas que necesitan reemplazar las revisiones basadas en calendario con ventanas de mantenimiento planificadas.
Crecimiento de Ecosistemas de Lago de Datos de Aeronaves Conectadas
Los entornos de datos conectados proporcionan la información de las aeronaves que el análisis predictivo necesita para funcionar. GE Aerospace anunció una inversión de 300 millones de USD en Singapur en 2025 para ampliar las capacidades de reparación de motores, incluyendo un Centro de Excelencia de IA para MRO, inspección digital automatizada y aplicaciones de mantenimiento predictivo.[1] Los servicios digitales de Rolls-Royce conectaron Trax eMRO y los sistemas de servicio de Rolls-Royce a través de su Blue Data Thread, permitiendo a los operadores del motor Trent intercambiar información sin un proyecto a medida. Un estudio revisado por pares describió un ecosistema unificado de mantenimiento de aviación que integra datos de sensores, mantenimiento, vuelo y meteorología para mejorar la detección de anomalías y la planificación del mantenimiento. El mercado de MRO digital depende cada vez más de datos continuos y utilizables en lugar de funciones de software aisladas. Los operadores que incorporen más aeronaves y fuentes de datos dentro de un único entorno pueden enfrentar mayores costos de cambio con el tiempo.
Iniciativas Lideradas por Fabricantes de Equipos Originales para Digitalizar las Operaciones de Posventa
Los OEMs están añadiendo servicios digitales a las ofertas de posventa que anteriormente se centraban en piezas y visitas a talleres. Airbus combinó Navblue y Skywise en abril de 2026 para crear una única entidad de análisis de operaciones de vuelo y mantenimiento.[2] Airbus también firmó un acuerdo Skywise Fleet Performance+ con JetBlue en abril de 2026 para sus flotas de la Familia A320 y A220, que abarca monitoreo en tiempo real y análisis predictivo. Estos acuerdos combinan datos operativos, software y soporte de servicio continuo a lo largo de una relación con el cliente más prolongada. Los proveedores independientes de MRO pueden necesitar plataformas de terceros cuando no pueden acceder a los flujos de datos de los OEMs. El mercado de MRO digital permite a los OEMs respaldar la actividad recurrente de software junto con el trabajo de mantenimiento tradicional.
Despliegue de Estaciones de Trabajo de Mantenimiento Móviles Habilitadas con RX
Las herramientas móviles de realidad extendida pueden presentar instrucciones de reparación, información de inspección y datos de aeronaves en el lugar de trabajo. Scope AR y FTAI Aviation presentaron instrucciones de inspección y ensamblaje de motores guiadas por AR en MRO Americas 2025. Un artículo presentado en ECNDT 2026 utilizó HoloLens 2 para la inspección de abolladuras en aeronaves y superpuso datos de medición ultrasónica sobre la superficie de la aeronave.[3] Estas herramientas pueden reducir la incertidumbre en procedimientos que de otro modo dependerían en gran medida de técnicos experimentados. También pueden ayudar a los equipos a transferir instrucciones y criterios de inspección al personal menos experimentado. El mercado de MRO digital puede beneficiarse cuando las estaciones de trabajo móviles respaldan la formación, la inspección y la ejecución guiada dentro de un único flujo de trabajo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Vulnerabilidades de ciberseguridad y preocupaciones sobre la propiedad intelectual | -1.2% | Global, con mayor presión de cumplimiento normativo en Europa | Corto plazo (≤ 2 años) |
| Alta inversión de capital requerida para la digitalización de sistemas heredados | -1.0% | Mercados en desarrollo en Asia-Pacífico, Oriente Medio y África, y América Latina | Mediano plazo (2-4 años) |
| Escasez de técnicos de mantenimiento calificados y con competencias en datos | -0.8% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Conflictos de soberanía de datos entre aerolíneas y fabricantes de equipos originales | -0.6% | Global, con mayor relevancia en Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Vulnerabilidades de Ciberseguridad y Preocupaciones sobre la Propiedad Intelectual
Una mayor conectividad en las operaciones de mantenimiento crea más sistemas que requieren controles de seguridad de la información. Los requisitos de la Parte IS de EASA se aplicaron a las organizaciones de la Parte 145 en febrero de 2026 y exigen un sistema de gestión de seguridad de la información que respalde los objetivos de seguridad de la aviación. Los datos de mantenimiento también plantean interrogantes comerciales sobre si las aerolíneas, los MROs o los OEMs pueden utilizar los datos generados por los sensores de las aeronaves. Estas interrogantes pueden ralentizar los acuerdos de intercambio de datos, especialmente cuando los datos pueden mejorar una oferta de servicio competidora. La inversión en cumplimiento normativo puede consumir recursos que de otro modo respaldarían aplicaciones de productividad. El mercado de MRO digital continúa atrayendo inversiones, pero la implementación puede ser más lenta cuando la seguridad y los derechos sobre los datos permanecen sin resolver.
Alta Inversión de Capital Requerida para la Digitalización de Sistemas Heredados
La digitalización de los sistemas heredados requiere más que nuevo software; las organizaciones de mantenimiento deben reemplazar los procesos basados en papel, integrar fuentes de información dispares y capacitar al personal. Los MROs independientes más pequeños y los operadores militares pueden encontrar que los costos de hardware, software, integración y capacitación superan sus presupuestos operativos disponibles. Esto puede crear una división entre los grandes operadores con sistemas integrados y los operadores más pequeños que mantienen flujos de trabajo manuales. Los modelos de implementación modular pueden reducir la barrera inicial, pero el material suministrado no proporciona evidencia de amplios programas de financiamiento. El mercado de MRO digital puede, por lo tanto, mostrar una adopción desigual según el tamaño del operador y la infraestructura regional.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
El Gemelo Digital Ancla la Infraestructura de AnálisisLas soluciones de gemelo digital representaron el 22,78% del segmento tecnológico en 2025, convirtiéndolas en la categoría tecnológica más grande, y se espera que muestren el crecimiento más rápido, con una CAGR del 18,73% durante el período de pronóstico. Las plataformas de gemelo digital crean representaciones virtuales persistentes de motores, fuselajes y componentes. Estos registros respaldan un análisis más específico por activo que los enfoques que se basan únicamente en promedios de flota. La infraestructura de gemelo digital también proporciona datos para la programación predictiva, el análisis de IA y los usos de formación.
La AR y la VR respaldan la inspección, la formación y la reparación guiada, donde la información espacial puede reducir los errores de procedimiento. La impresión tridimensional permite la producción bajo demanda de piezas difíciles de obtener para tipos de flota más antiguos. El IoT proporciona la capa de sensores utilizada por los gemelos digitales y los modelos predictivos. La IA y el análisis de big data identifican patrones en los datos generados por los gemelos y los dispositivos conectados. El blockchain respalda la trazabilidad y la procedencia de las piezas críticas. En conjunto, estas capas tecnológicas forman una pila conectada, y la inversión en una capa puede aumentar el valor de otra. La industria de MRO digital incluye estas tecnologías porque los equipos de mantenimiento necesitan tanto una capa de datos como herramientas que la utilicen.



Por Aplicación:
El Análisis Predictivo Remodela la Economía del MantenimientoLa inspección y evaluación de daños representó el 25,53% del segmento de aplicaciones en 2025, convirtiéndola en la categoría de aplicación más grande. Las capacidades de inspección digital proporcionan la información sobre el estado que las organizaciones necesitan para utilizar los modelos predictivos. Se prevé que el análisis predictivo se expanda a una CAGR del 15,95% hasta 2031, la tasa más alta entre las aplicaciones. El tamaño del mercado de MRO digital para el análisis predictivo está respaldado por la necesidad de convertir los eventos de mantenimiento no programados en visitas planificadas al taller. El material suministrado indicó que un evento de aeronave en tierra puede costar entre 10.000 y 150.000 USD por hora, dependiendo del tipo de aeronave y la ruta. Mejores pronósticos de componentes pueden ayudar a los equipos a posicionar el inventario antes de un evento de mantenimiento.
El monitoreo de rendimiento recopila datos de motores y sistemas para modelos predictivos y comparativas de flota. Las funciones de inventario y reemplazo de piezas utilizan pronósticos para posicionar piezas antes de que una aeronave las necesite. Las herramientas de movilidad dan a los técnicos acceso a órdenes de trabajo, manuales e información de sensores en la pista o el hangar. La formación y la asistencia remota pueden permitir a los técnicos experimentados guiar a sus colegas menos experimentados y preservar el conocimiento operativo. Las herramientas de documentación y cumplimiento normativo crean registros de mantenimiento que respaldan los requisitos de aeronavegabilidad y reducen el trabajo de auditoría basado en papel. Estas funciones están vinculadas porque cada una depende de la disponibilidad y el uso de los datos de mantenimiento. El mercado de MRO digital respalda un flujo de trabajo que comienza con la inspección y continúa a través de la planificación, la ejecución y el mantenimiento de registros.
Por Usuario Final:
Las Aerolíneas Lideran; los Arrendadores Emergen como el Segmento de Mayor CrecimientoLas aerolíneas representaron el 70,05% del gasto de los usuarios finales en 2025, convirtiéndolas en los principales compradores de capacidades de MRO digital. Las grandes aerolíneas gestionan flotas complejas y necesitan reducir el costo de los eventos de mantenimiento no programados. La escala de la flota hace que las pequeñas mejoras en la programación del mantenimiento sean relevantes para los costos operativos anuales. Los historiales de mantenimiento registrados digitalmente y verificables también pueden respaldar los valores residuales de las aeronaves y las decisiones de arrendamiento. Los arrendadores de aeronaves fueron el usuario final de mayor crecimiento, con una CAGR del 16,11% hasta 2031 en el análisis suministrado. Los informes de recomercialización respaldados por gemelos digitales pueden presentar el estado de los componentes y las reservas de mantenimiento proyectadas durante las transiciones de activos.
Los MROs independientes enfrentan presión cuando las plataformas de los OEMs incluyen análisis dentro de los acuerdos de servicio de pago por hora de vuelo. Estos proveedores están utilizando análisis propios y plataformas de terceros para mantener las relaciones con los clientes. Ramco Systems e IFS proporcionan software utilizado en muchos de estos programas. Los OEMs utilizan sus propios sistemas para mejorar el rendimiento del taller, extender los intervalos en ala y respaldar los contratos de servicio a largo plazo. Los operadores militares y de defensa tienen requisitos separados para la clasificación de datos, el alojamiento soberano y la certificación. Su adopción es más lenta porque las herramientas comerciales necesitan una personalización sustancial para sus aeronaves y normas operativas. El mercado de MRO digital sirve a diferentes usuarios finales, pero cada uno requiere datos de mantenimiento confiables y controles de acceso adecuados.

Análisis Geográfico
Mercado de MRO Digital de América del Norte
América del Norte fue el mayor mercado de MRO digital, con una participación del 33,67% en 2025, gracias a su integración de operaciones de ingeniería de fabricantes de equipos originales, instalaciones independientes de MRO y un entorno de software de posventa consolidado. La región enfrenta un importante desafío de transición de mano de obra, ya que muchos mecánicos certificados se aproximan a la edad de jubilación. El análisis presentado identificó a Boeing Global Services y GE Aerospace como los principales proveedores de plataformas digitales en la región. Ramco Systems, IFS y SAP también brindan soporte a operadores independientes. Las aerolíneas norteamericanas han utilizado proyectos piloto de mantenimiento predictivo durante años. Esta experiencia respalda aplicaciones más avanzadas, incluidos el diagnóstico autónomo y la selección de rutas de reparación guiada por inteligencia artificial.
Mercado de MRO Digital de Europa
Europa tuvo una participación absoluta en el mercado de MRO digital menor que América del Norte, pero mostró un patrón de adopción claramente impulsado por el cumplimiento normativo. La norma EASA Part-IS se aplicó a las organizaciones Part-145 en febrero de 2026 y añadió requisitos de seguridad de la información para los sistemas de mantenimiento. Lufthansa Technik aprobó inversiones superiores a 2.000 millones de EUR (2,31 mil millones de USD) en las Américas, Asia-Pacífico, Europa, Oriente Medio y África como parte de sus planes de desarrollo.[4] Francia, Alemania y el Reino Unido sustentan la base de suministro regional.
Mercado de MRO Digital de Asia-Pacífico, América del Sur y Oriente Medio y África
Se prevé que Asia-Pacífico crezca a una CAGR del 17,45% hasta 2031, lo que lo convierte en el mercado regional de MRO digital de mayor crecimiento. El crecimiento de la flota en China, India, Japón y el Sudeste Asiático impulsa la demanda de capacidad de mantenimiento y herramientas digitales. La expansión de la aviación doméstica en China está generando demanda local de plataformas integradas de MRO. Los requisitos de registros de mantenimiento digital en India propician un alejamiento del uso de documentación en papel impulsado por el cumplimiento normativo. América del Sur, Oriente Medio y África siguen siendo más pequeños en términos de tamaño absoluto. Los centros de aviación del Golfo, especialmente en los Emiratos Árabes Unidos y Arabia Saudita, están invirtiendo en infraestructura de MRO digital como parte de los programas de modernización de la aviación.
Panorama Competitivo
Concentración del Mercado
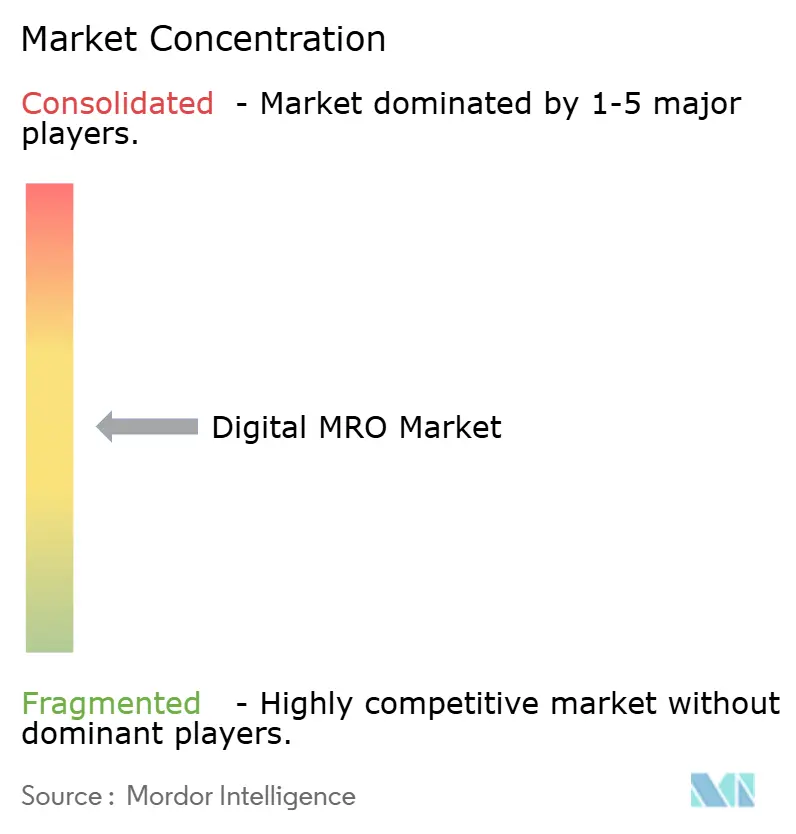
El mercado de MRO digital tiene una concentración media, con empresas líderes que ocupan posiciones significativas, pero ningún participante controla todas las tecnologías, tipos de operadores o regiones. Los OEMs utilizan los sistemas de aeronaves y el acceso a los datos para integrar el análisis con los acuerdos de servicio a largo plazo. El Ecosistema Digital Tech Ops de Lufthansa Technik combina la experiencia en mantenimiento con una red de datos en expansión. Ramco Systems, IFS, SAP SE y Swiss AviationSoftware compiten en amplitud de integración y flexibilidad de implementación, especialmente para los operadores que consolidan información de OEMs y terceros. La interoperabilidad de datos entre flotas sigue sin resolverse, ya que ninguna plataforma normaliza completamente los datos de aeronaves y operadores para la comparativa empresarial. Esta brecha sostiene la competencia entre los proveedores de plataformas de MRO digital.
Los proveedores emergentes utilizan IA agéntica para automatizar la detección de daños, la selección de rutas de reparación, las verificaciones de cumplimiento normativo y la coordinación con proveedores. Además, las bases instaladas más grandes siguen siendo importantes porque proporcionan información operativa y relaciones con los clientes. Los proveedores especializados también ofrecen soluciones puntuales donde la integración empresarial completa no es práctica. Los resultados competitivos dependerán del acceso a los datos, el rendimiento de la integración y la adecuación al flujo de trabajo.
Líderes de la Industria de MRO Digital
-
The Boeing Company
-
Lufthansa Technik AG
-
Airbus SE
-
Honeywell International Inc.
-
Ramco Systems Ltd.
-
Airbus SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de MRO Digital Empresas cubiertas en este informe
- The Boeing Company
- Lufthansa Technik AG
- SITA N.V.
- Airbus SE
- GE Aerospace (General Electric Company)
- Honeywell International Inc.
- Rolls-Royce Holdings plc
- Collins Aerospace (RTX Corporation)
- Singapore Technologies Engineering Ltd.
- AAR CORP.
- Swiss AviationSoftware Ltd.
- Ramco Systems Ltd.
- IFS Aktiebolag
- SAP SE
- ANSYS, Inc
- International Business Machines Corporation
- Hexagon AB
Desarrollos recientes de la industria en Mercado de MRO Digital
- Julio de 2026: CFM International anunció compromisos de inversión a cinco años que superan los 1 mil millones de USD por parte de GE Aerospace y más de 1 mil millones de EUR (aproximadamente 1,15 mil millones de USD) por parte de Safran Aircraft Engines para expandir su ecosistema de MRO de motores LEAP. Las nuevas instalaciones fueron inauguradas en Bélgica, India, México, Polonia y Fort Worth, Texas, aumentando significativamente la capacidad global de revisión de motores LEAP antes de las proyectadas aceleraciones de visitas al taller.
- Julio de 2026: Ramco Systems fue seleccionada por CFS Aero, una empresa de ingeniería aeroespacial con sede en el Reino Unido y titular del certificado de tipo para los motores Honeywell ALF502 y LF507, para implementar su plataforma de software de aviación que respalda las operaciones de MRO de motores y APU.
- Junio de 2026: Airbus SE inauguró su Campus Digital en Albacete, España, integrando capacidades de diseño digital, fabricación, IA, análisis de datos y ciberseguridad para operaciones aeroespaciales, con planes de albergar aproximadamente 200 empleados para 2029.
- Marzo de 2025: GE Aerospace y Lufthansa Technik AG establecieron XEOS, una instalación de mantenimiento en Polonia, centrada en la reparación y revisión de motores CFM LEAP-1A y -1B. La instalación mejora las capacidades de mantenimiento regional a través de operaciones eficientes, programas de formación e infraestructura de pruebas ampliada.
Alcance del Informe Global del Mercado de MRO Digital
El MRO digital reemplaza el mantenimiento de aviación tradicional, intensivo en papel, con sistemas conectados y basados en datos. Utiliza software en la nube, sensores IoT e IA predictiva para monitorear el estado de los activos, optimizar las cadenas de suministro de piezas y reducir el tiempo de aeronave en tierra (AOG).
El mercado de MRO digital está segmentado por tecnología, aplicación, usuario final y geografía. Por tecnología, el mercado está segmentado en gemelo digital, realidad aumentada/realidad virtual (AR/VR), impresión 3D, Internet de las Cosas (IoT), inteligencia artificial y análisis de big data, y blockchain. Por aplicación, el mercado está segmentado en inspección y evaluación de daños, monitoreo de rendimiento, análisis predictivo, inventario y reemplazo de piezas, movilidad y funcionalidad, formación y asistencia remota, y documentación y cumplimiento normativo. Por usuario final, el mercado está segmentado en aerolíneas, MROs independientes, OEMs, arrendadores de aeronaves y operadores militares y de defensa. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de MRO digital en los principales países de las diferentes regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Gemelo Digital |
| Realidad Aumentada / Realidad Virtual (RA/RV) |
| Impresión 3D |
| Internet de las Cosas (IoT) |
| Inteligencia Artificial (IA) y Análisis de Grandes Datos |
| Cadena de Bloques |
| Inspección y Evaluación de Daños |
| Monitoreo de Rendimiento |
| Análisis Predictivo |
| Inventario y Reemplazo de Piezas |
| Movilidad y Funcionalidad |
| Formación y Asistencia Remota |
| Documentación y Cumplimiento |
| Aerolíneas |
| MROs Independientes |
| Fabricantes de Equipos Originales |
| Arrendadores de Aeronaves |
| Operadores Militares y de Defensa |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Tecnología | Gemelo Digital | ||
| Realidad Aumentada / Realidad Virtual (RA/RV) | |||
| Impresión 3D | |||
| Internet de las Cosas (IoT) | |||
| Inteligencia Artificial (IA) y Análisis de Grandes Datos | |||
| Cadena de Bloques | |||
| Por Aplicación | Inspección y Evaluación de Daños | ||
| Monitoreo de Rendimiento | |||
| Análisis Predictivo | |||
| Inventario y Reemplazo de Piezas | |||
| Movilidad y Funcionalidad | |||
| Formación y Asistencia Remota | |||
| Documentación y Cumplimiento | |||
| Por Usuario Final | Aerolíneas | ||
| MROs Independientes | |||
| Fabricantes de Equipos Originales | |||
| Arrendadores de Aeronaves | |||
| Operadores Militares y de Defensa | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para el MRO digital hasta 2031?
Se prevé que el mercado de MRO digital alcance los 2,64 mil millones de USD en 2031, con una CAGR del 14,52% durante 2026-2031.
¿Qué tecnología lidera la adopción del MRO digital?
Las soluciones de gemelo digital fueron la categoría tecnológica líder, con una participación del 22,78% en 2025.
¿Qué aplicación de MRO digital está creciendo más rápido?
Se prevé que el análisis predictivo crezca a una CAGR del 15,95% hasta 2031.
¿Por qué las aerolíneas invierten en plataformas de mantenimiento digital?
Las aerolíneas representaron el 70,05% del gasto de los usuarios finales en 2025 y utilizan estas plataformas para planificar el mantenimiento, mejorar el acceso a los datos y reducir los eventos no planificados.
¿Qué región se está expandiendo más rápido en herramientas de mantenimiento digital?
Se proyecta que Asia-Pacífico registre una CAGR del 17,45% hasta 2031, respaldada por el crecimiento de la flota y la adopción digital.
¿Qué limita la implementación de los sistemas de MRO digital?
Los controles de ciberseguridad, los derechos sobre los datos, los costos de integración de sistemas heredados y la escasez de técnicos con competencias en datos pueden ralentizar la implementación.