
Tamaño y participación del mercado de SSD para centros de datos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 60.95 Mil millones de dólares |
| Tamaño del Mercado (2031) | 167.64 Mil millones de dólares |
| Tasa de crecimiento (2025 - 2031) | 22.43 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de SSD para centros de datos por Mordor Intelligence
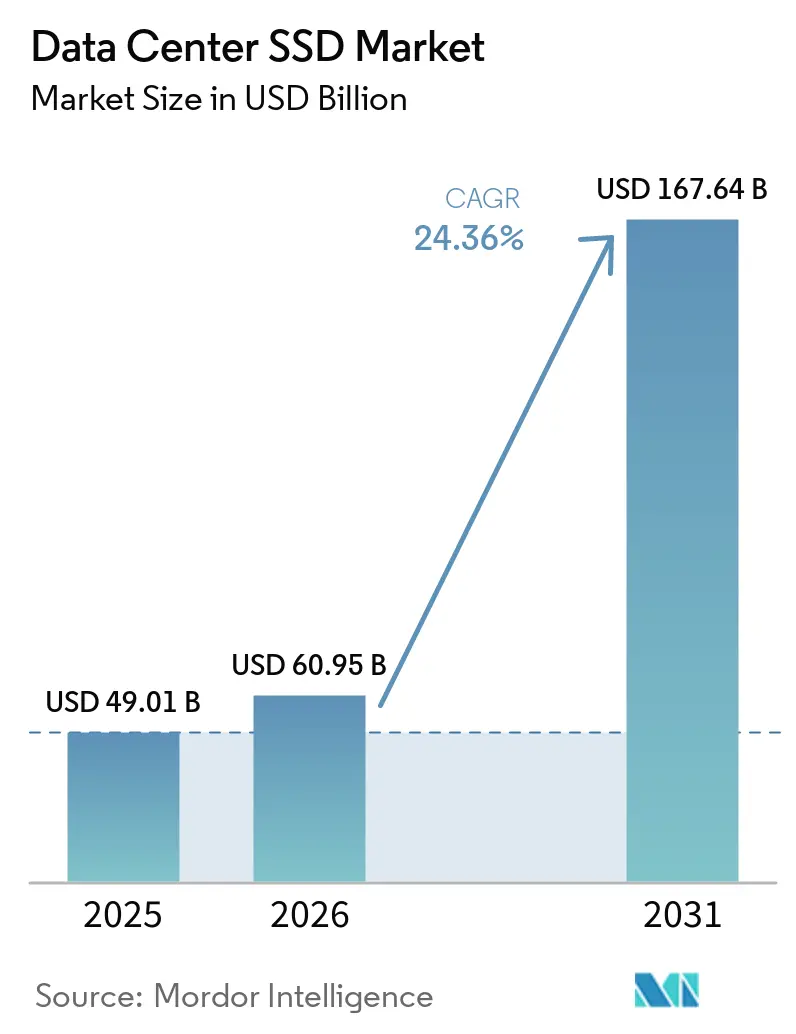
Se espera que el tamaño del Mercado de SSD para Centros de Datos aumente de 49,01 mil millones de USD en 2025 a 60,95 mil millones de USD en 2026 y alcance los 167,64 mil millones de USD en 2031, creciendo a una CAGR del 22,43% durante el período 2026-2031.
El crecimiento se origina en el cambio masivo desde infraestructuras de discos duros hacia entornos totalmente flash capaces de satisfacer los requisitos de rendimiento y latencia impulsados por la inteligencia artificial, particularmente en instalaciones de escala hipermasiva. El aumento de los costos de electricidad, los mandatos de sostenibilidad más estrictos y la demanda de latencia predecible refuerzan aún más la adopción de SSD empresariales frente a las unidades mecánicas. Las interfaces PCIe 5.0, los factores de forma EDSFF y los avances en NAND QLC reducen colectivamente el costo en USD/GB e incrementan la densidad a nivel de bastidor, permitiendo a los operadores obtener mayor rendimiento por vatio dentro de las instalaciones existentes. Las presiones geopolíticas en torno a los controles de exportación de semiconductores están catalizando esfuerzos para localizar el suministro de circuitos integrados de controladores, mientras que los proveedores de nube apuestan por pilas de almacenamiento verticalmente integradas que optimizan el rendimiento y el costo total de propiedad
Conclusiones clave del informe
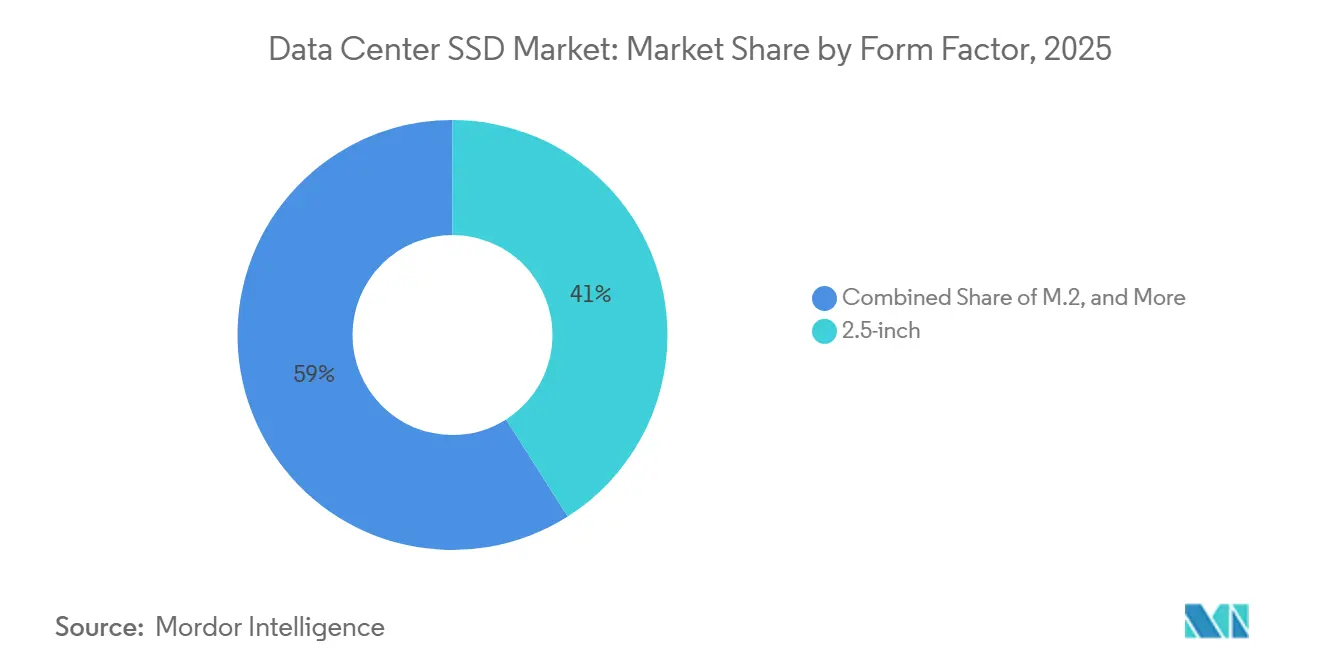
- Por factor de forma, las unidades de 2,5 pulgadas concentraron el 41% de la cuota del mercado de SSD para centros de datos en 2025; los formatos EDSFF están en camino de expandirse a una CAGR del 29,41% hasta 2031.
- Por interfaz, PCIe acaparó el 70,5% de la cuota del mercado de SSD para centros de datos en 2025 y avanza a una CAGR del 30,8% hasta 2031.
- Por tecnología NAND, TLC representó el 61,2% del mercado de SSD para centros de datos en 2025, mientras que se proyecta que QLC crezca a una CAGR del 31,11% entre 2026 y 2031.
- Por arquitectura de unidad, los modelos de lectura intensiva capturaron una cuota del 50,4% del mercado de SSD para centros de datos en 2025, mientras que se prevé que los productos de uso mixto registren una CAGR del 24,74% hasta 2031.
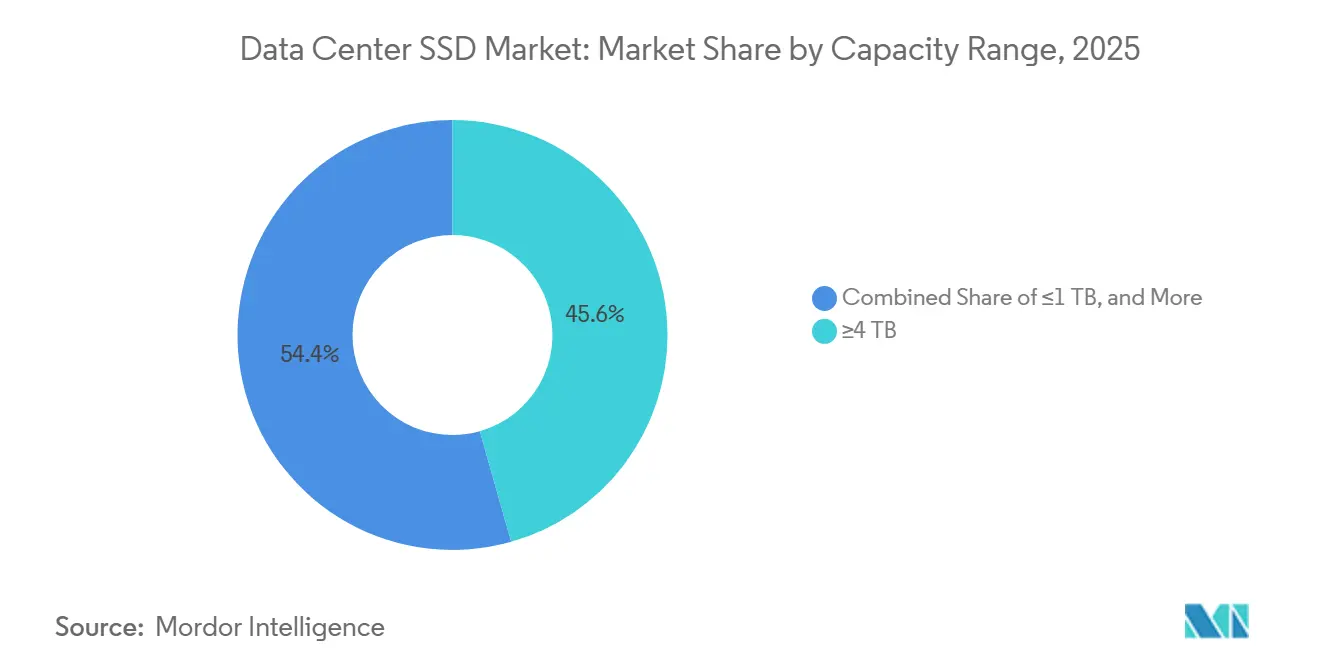
- Por rango de capacidad, las unidades de ≥4 TB lideraron con el 45,6% de la cuota del mercado de SSD para centros de datos en 2025 y se proyecta que crezcan a una CAGR del 22,89% durante el período de perspectiva.
- Por usuario final, los proveedores de nube a hiperescala dominaron, con una cuota del 53,8% del mercado de SSD para centros de datos en 2025; se espera que el mismo grupo crezca a una CAGR del 22,65% hasta 2031.
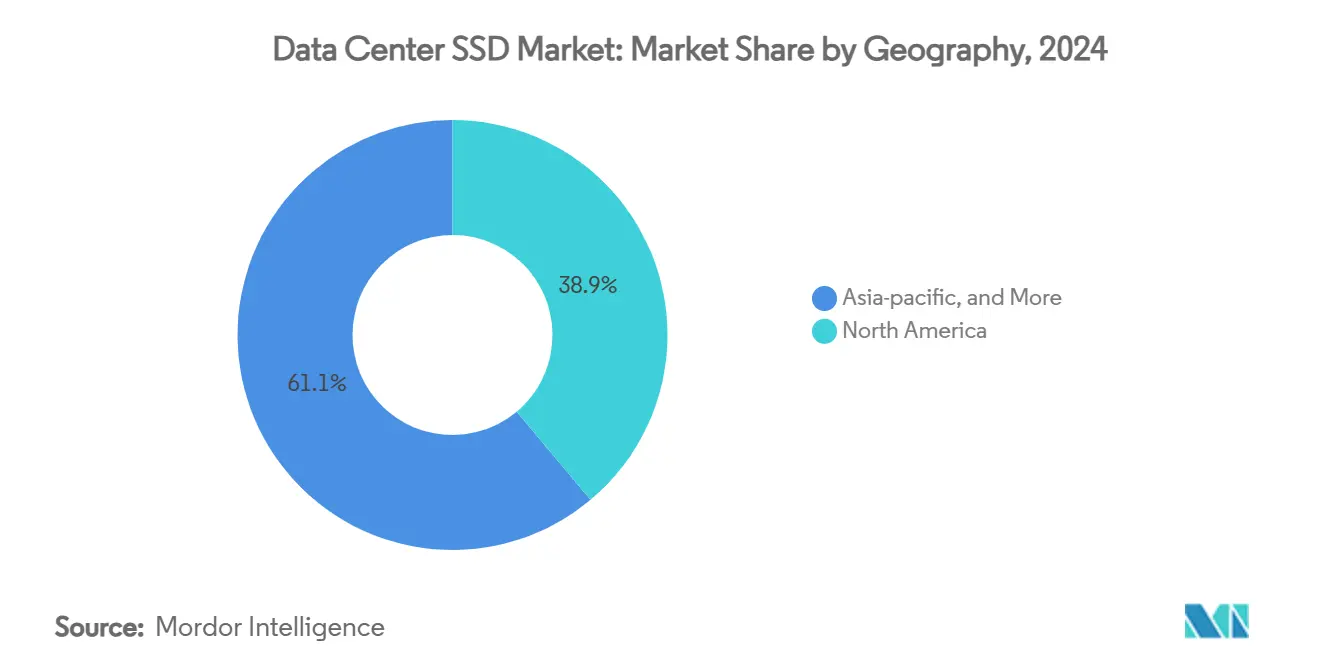
- Por geografía, América del Norte retuvo el 38,9% de la cuota del mercado de SSD para centros de datos en 2025, mientras que Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 25,44% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto | ||
|---|---|---|---|---|---|
| Auge de cargas de trabajo de IA y computación de alto rendimiento en centros de datos a hiperescala | +7.20% | Global con énfasis en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) | ||
| Aceleración de la adopción de NVMe en nubes de nivel 1 | +5.10% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) | ||
| Transición de proveedores de nube de arquitecturas híbridas a totalmente flash | +4.80% | Global, especialmente América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) | ||
| Caída del $/GB alcanzando paridad con discos duros de 10-14 TB | +3.70% | Global, adopción más rápida en Asia-Pacífico sensible a costos | Largo plazo (≥ 4 años) | ||
| Política 'Datos en el Este, Cómputo en el Oeste' impulsando construcciones de infraestructura flash | +2.90% | China con efectos indirectos en toda Asia-Pacífico | Mediano plazo (2-4 años) | ||
| Controles de exportación que impulsan ecosistemas locales de circuitos integrados controladores | +1.80% | China y economías aliadas | Largo plazo (≥ 4 años) | ||
| Fuente: Mordor Intelligence | |||||
Auge de cargas de trabajo de IA y computación de alto rendimiento en centros de datos a hiperescala
Los operadores a hiperescala informan que los servidores de entrenamiento de IA ahora requieren 100 TB de capacidad SSD local frente a los 20 TB de las cargas de trabajo tradicionales. Un rendimiento de lectura sostenido superior a 14 GB/s es necesario para mantener las GPU plenamente utilizadas, lo que lleva a los proveedores a rediseñar las unidades para ofrecer ancho de banda de larga duración en lugar de picos de ráfaga. La infraestructura de entrenamiento muestra un crecimiento anual del 62%, y los nodos de inferencia registran una expansión anual del 105% a medida que las empresas integran la IA en sus operaciones diarias. Los diseños emergentes de almacenamiento computacional procesan datos dentro de la propia unidad, reduciendo el I/O del host y mejorando la utilización de las GPU. En conjunto, estos cambios crean un ciclo de retroalimentación positiva en el que la densidad flash y la velocidad de la interfaz deben acelerarse para mantenerse al ritmo de la complejidad de los modelos.
Aceleración de la adopción de NVMe en nubes de nivel 1
Las plataformas de nube consideran cada vez más a SATA y SAS como tecnologías heredadas incapaces de sostener el tráfico moderno de múltiples inquilinos. La arquitectura de cola escalable de NVMe 2.0 elimina los cuellos de botella del controlador y reduce la sobrecarga de la CPU hasta en un 50%, liberando recursos para tareas de cómputo generadoras de ingresos [1]. NVMe sobre Tejido extiende estas ganancias a las arquitecturas desagregadas, permitiendo a los proveedores agrupar el almacenamiento preservando una latencia similar a la local. A medida que el ecosistema alcanza masa crítica, NVMe se convierte en la línea base para las nuevas construcciones, relegando los protocolos más antiguos a implementaciones de transición o de nicho.
Transición de proveedores de nube de arquitecturas híbridas a totalmente flash
La caída de los costos de NAND y la carga operativa de las configuraciones de múltiples niveles han convencido a las principales nubes de migrar directamente a entornos totalmente flash. La NAND QLC ofrece una economía cercana a la de los discos duros al tiempo que ofrece velocidades de lectura secuencial 25 veces superiores, lo que se traduce en una huella 20 veces menor para la misma capacidad lógica [2]. Los grupos homogéneos simplifican las pilas de software, reducen las cargas de refrigeración y proporcionan una latencia consistente, todo lo cual mejora la experiencia del cliente y reduce el costo de ciclo de vida.
Caída del USD/GB que posibilita la paridad de precios con discos duros de 10-14 TB
Los fabricantes de NAND han superado la producción de 200 capas, impulsando una fuerte reducción en el costo por bit. Las hojas de ruta de la industria indican la equivalencia de costos entre los SSD empresariales y los discos duros de 10-14 TB para 2026, un punto de inflexión que amplía el mercado direccionable para el flash. Las reducciones temporales de producción y las fluctuaciones de precios persisten, pero los compradores a hiperescala utilizan contratos plurianuales para fijar la economía y acelerar la conversión a flash.
Análisis del impacto de las restricciones*
| Restricción | (~)% de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto | ||
|---|---|---|---|---|---|
| Escasez de controladores NAND bajo restricciones de exportación tecnológica | -2.90% | Global, más grave en China y países aliados | Corto plazo (≤ 2 años) | ||
| Erosión agresiva del precio de venta promedio que comprime los márgenes de los proveedores | -2.40% | Global, afectando particularmente a los fabricantes más pequeños | Mediano plazo (2-4 años) | ||
| Lenta maduración del rendimiento de NAND 3D de ≥200 capas que retrasa los SSD de ≥64 TB | -1.80% | Global, concentrado en regiones de fabricación avanzada | Mediano plazo (2-4 años) | ||
| Estándares domésticos fragmentados que limitan la interoperabilidad entre múltiples proveedores | -1.20% | Regional, afectando principalmente a China y mercados emergentes | Largo plazo (≥ 4 años) | ||
| Fuente: Mordor Intelligence | |||||
Escasez de controladores NAND bajo restricciones de exportación tecnológica
El acceso restringido a equipos de litografía de última generación limita la producción de controladores, en particular para las empresas chinas. Las fábricas domésticas operan con nodos maduros que no pueden ofrecer la eficiencia energética y la densidad lógica que requieren las unidades de alto rendimiento, retrasando los lanzamientos de productos y elevando los costos. Las multinacionales con instalaciones aprobadas mantienen el suministro, pero la incertidumbre geopolítica obliga a los compradores a obtener suministro de dos fuentes e incrementar los inventarios, lo que frena marginalmente la expansión del mercado de SSD para centros de datos.
Erosión agresiva del precio de venta promedio que comprime los márgenes de los proveedores
El exceso de capacidad y la intensa competencia de precios entre los fabricantes de flash reducen los precios de venta más rápido de lo que caen los costos de producción. Los compradores a hiperescala amplifican la presión a través del apalancamiento por volumen y los contratos directos de silicio. Los márgenes reducidos recortan los presupuestos de investigación y desarrollo justo cuando las transiciones de interfaz y las cargas de trabajo de IA exigen una costosa reestructuración, desafiando la capacidad de los proveedores más pequeños para mantenerse competitivos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por factor de forma:
La transición de 2,5 pulgadas a EDSFF gana impulsoLas unidades de 2,5 pulgadas retuvieron el 41% del mercado de SSD para centros de datos en 2025, ya que las empresas continuaron renovando los bastidores heredados. Sin embargo, las unidades EDSFF registraron una CAGR del 29,41% y pronto superarán a los formatos más antiguos a medida que los operadores de hiperescala adopten E1.S para alojar hasta 32 unidades en un chasis 1U.
La envolvente térmica de 25 W de EDSFF y su diseño de intercambio en caliente reducen los tiempos de servicio y permiten una mayor capacidad sin limitación de rendimiento. Los disipadores de calor estandarizados mejoran la compatibilidad entre proveedores, mientras que el perfil delgado libera espacio para GPU y aceleradores. A medida que las comunidades de hardware abierto finalizan las placas portadoras comunes, los proveedores se benefician de la escala, acelerando el cambio en todo el mercado de SSD para centros de datos.


Por interfaz:
PCIe 5.0 amplía su ventajaPCIe mantuvo una cuota del 70,5% en 2025 y crece a una CAGR del 30,8% a medida que la Gen5 duplica el rendimiento por carril hasta 32 GT/s. El límite de 6 Gbps de SATA lo relega a tareas de archivo, y SAS persiste principalmente en sectores regulados que valoran la redundancia de doble puerto.
CXL 3.0 opera sobre la misma interfaz física, allanando el camino para la memoria agrupada y las transferencias entre pares que difuminan la línea entre almacenamiento y RAM. A medida que los servidores adoptan retemporizadores y redrivers de Gen5, PCIe se convierte en la columna vertebral esencial para los clústeres centrados en IA, reforzando su dominio en el mercado de SSD para centros de datos.
Por tecnología NAND:
QLC desafía a TLCTLC dominó el 61,2% del tamaño del mercado de SSD para centros de datos en 2025 gracias a su equilibrio entre durabilidad y costo; sin embargo, los proveedores reportan una CAGR del 31,11% para QLC a medida que los controladores mejoran la corrección de errores y el aprovisionamiento excesivo. Los dispositivos QLC de 232 capas de Micron ahora ofrecen velocidades de lectura de clase TLC manteniendo el costo por bit por debajo de las opciones competidoras.
El estudio de carga de trabajo de Facebook muestra que el 94% del tráfico en la nube es de lectura intensiva, lo que hace que QLC sea apropiado para la mayoría de las aplicaciones. Con Samsung demostrando V-NAND de 290 capas y apuntando a pilas más altas, las ganancias de capacidad de QLC presionarán a TLC hacia nichos premium de escritura intensiva. El mercado de SSD para centros de datos segmenta cada vez más en función de los perfiles de carga de trabajo en lugar de tipos de flash monolíticos.
Por arquitectura de unidad:
Los diseños de uso mixto ganan terrenoLas SKU de lectura intensiva lideraron con una cuota del 50,4% en 2025, lo que refleja la prevalencia de la entrega de contenido, la búsqueda y el análisis. Los modelos de uso mixto alcanzan una CAGR del 24,74% a medida que las cargas de trabajo de IA combinan ráfagas de escrituras de entrenamiento con lecturas de inferencia continuas, lo que requiere una durabilidad equilibrada.
La directriz DWPD de JEDEC aclara los métodos de calificación, dando a los compradores confianza para implementar unidades de uso mixto de forma generalizada. El aprovisionamiento excesivo dinámico a nivel de controlador ajusta los bloques de repuesto en tiempo real, extendiendo la vida útil sin intervención humana. Esta versatilidad posiciona a las unidades de uso mixto como la opción predeterminada para nuevas implementaciones en el mercado de SSD para centros de datos.
Por rango de capacidad:
Las unidades de ≥4 TB se convierten en estándarLos dispositivos de ≥4 TB capturaron el 45,6% de la cuota del mercado de SSD para centros de datos en 2025 y crecerán a una CAGR del 22,89% a medida que los operadores de hiperescala se esfuerzan por reducir el espacio en bastidor y el cableado. El prototipo de 122,88 TB de KIOXIA muestra la trayectoria hacia densidades similares a las de las cintas magnéticas con un rendimiento de nivel flash.
Una mayor capacidad reduce el número de nodos, simplifica la gestión y reduce el consumo de energía por terabyte. A medida que el escalado de NAND se acerca a los límites físicos, los proveedores utilizan el apilamiento de paquetes y controladores avanzados para superar los 64 TB en unidades de producción, consolidando el dominio de alta capacidad en todo el mercado de SSD para centros de datos.
Por usuario final:
Las nubes a hiperescala impulsan el volumenLos proveedores de hiperescala acapararon el 53,8% del tamaño del mercado de SSD para centros de datos en 2025 y se están expandiendo a una CAGR del 22,65%. Su apetito da forma a las hojas de ruta de los proveedores, dictando firmware personalizado y ganchos de telemetría para el análisis del estado de la flota.
Las instalaciones de colocación aprovechan esta tendencia ofreciendo bastidores de alta densidad precableados, mientras que los centros de datos de servicios financieros exigen flash de baja latencia para motores de negociación y modelos de riesgo en memoria. En conjunto, estos segmentos diversifican los requisitos, pero los operadores de hiperescala siguen siendo el referente para la innovación y las economías de escala.
Análisis geográfico
Mercado de SSD para Centros de Datos de América del Norte
América del Norte mantuvo el 38,9% del mercado de SSD para centros de datos en 2025, con el "Pasillo de Centros de Datos" de Virginia, el norte de California y el centro de Texas albergando densos campus totalmente flash. Las normas federales de soberanía de datos impulsan la demanda de unidades fabricadas en el país, y las principales nubes pilotean servicios de almacenamiento computacional desde regiones de EE. UU. en primer lugar. La estabilidad del control de exportaciones beneficia a los proveedores locales, aunque el suministro ajustado de controladores sigue presentando desafíos.
Mercado de SSD para Centros de Datos de Asia-Pacífico
Asia-Pacífico es el contribuyente de más rápido crecimiento con una CAGR del 25,44%, impulsado por el plan «East Data, West Compute» de China y los centros de nueva construcción en India, Indonesia y Australia. El oeste de China construye vastos clústeres ricos en GPU cerca de activos hidroeléctricos y solares, cada uno repleto de petabytes de unidades EDSFF PCIe 5.0. En India, las normas de localización de datos y el despliegue de 5G impulsan la demanda de nodos all-flash listos para el borde, ampliando el mercado de SSD para centros de datos direccionable.
Mercado de SSD para Centros de Datos de Europa
Europa muestra una adopción constante impulsada por los objetivos de reducción de carbono y el cumplimiento del RGPD. Los operadores invierten en modernizaciones de refrigeración líquida y prefieren los SSD por su menor consumo energético y sus funciones de cifrado. La computación en el edge en los países nórdicos y los sitios de agregación en el continente requieren unidades pequeñas, robustas y de alta capacidad, lo que refuerza la adopción del flash incluso donde las nuevas construcciones son modestas.
Panorama competitivo
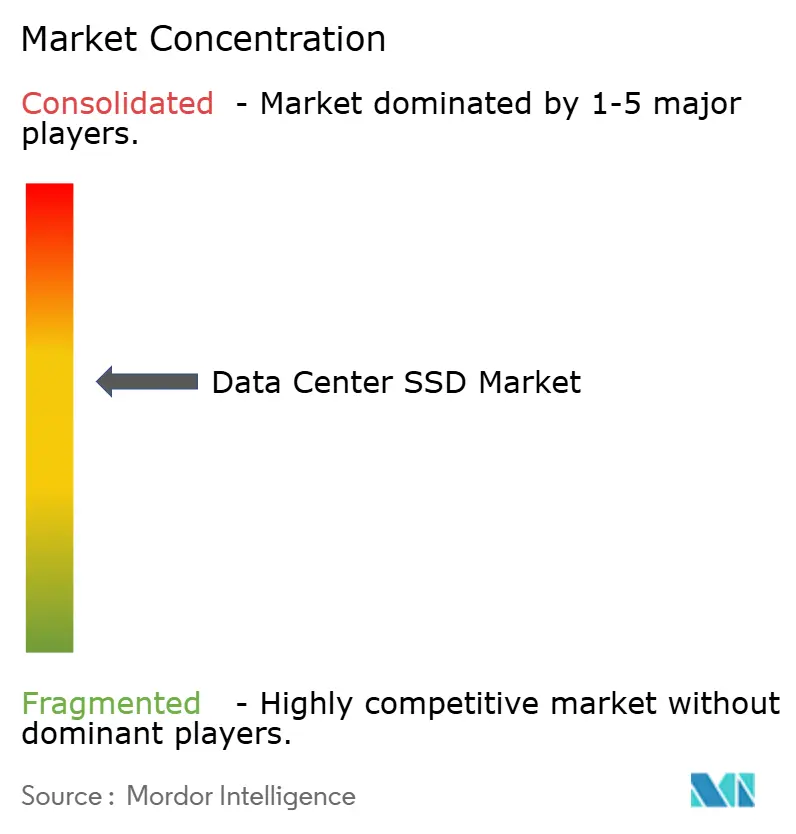
El mercado de SSD para centros de datos está muy concentrado entre los fabricantes de flash verticalmente integrados. Samsung, Micron y Western Digital controlan la fabricación de obleas, el diseño de controladores y las pilas de firmware, lo que permite un ajuste rápido del rendimiento por vatio mientras se protegen los márgenes. Samsung acelera el escalado de V-NAND, Micron enfatiza la consistencia de latencia centrada en IA, y Western Digital aprovecha su herencia en discos duros para un amplio alcance de canal.
Los competidores de segundo nivel, en particular Solidigm y las empresas regionales chinas, se centran en la densidad QLC y la seguridad del suministro nacional. Solidigm utiliza obleas de SK hynix junto con firmware propietario para ocupar un nicho de precio-rendimiento. Los nuevos participantes chinos giran en torno a controladores de fabricación propia para eludir las restricciones de exportación, cortejando a las nubes locales con bastidores llave en mano.
Los focos de innovación incluyen el flash conectado mediante CXL y los módulos de almacenamiento computacional. El grupo de trabajo de SNIA formaliza marcos que combinan cómputo y almacenamiento, abriendo un nuevo eje de diferenciación donde las empresas emergentes más pequeñas pueden asociarse con operadores a hiperescala para superar a los actores establecidos. Las asociaciones estratégicas, como la alianza de Supermicro con DataVolt para instalaciones densas en GPU, demuestran además cómo los proveedores de sistemas y los fabricantes de flash codiseñan pilas de extremo a extremo para asegurar participación en el mercado de SSD para centros de datos.
Líderes de la industria de SSD para centros de datos
-
Samsung Electronics Co., Ltd.
-
Kioxia Corporation
-
Western Digital Corporation
-
Micron Technology, Inc.
-
Huawei Technologies Co., Ltd. (FusionSSD)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de SSD para Centros de Datos
- Samsung Electronics Co., Ltd.
- Kioxia Corporation
- Western Digital Corporation
- Solidigm (SK hynix Inc.)
- Micron Technology, Inc.
- Seagate Technology Holdings plc
- Phison Electronics Corp.
- Inspur Electronic Information Industry Co., Ltd.
- Huawei Technologies Co., Ltd. (FusionSSD)
- Yangtze Memory Technologies Corp. (YMTC)
- Shenzhen Longsys Electronics Co., Ltd. (FORESEE)
- Kingston Technology Corp. (DC600M)
- ADATA Technology Co., Ltd. (XPG Server SSD)
- Colorful Technology Co., Ltd.
- GigaDevice Semiconductor Inc.
- Tsinghua Unigroup Guoxin Co., Ltd. (UNIS)
- H3C Technologies Co., Ltd.
- Lenovo Group Limited (ThinkSystem SSD)
- Alibaba Group (Pingtouge SSD)
- JD Cloud & AI (Jingdong Zhilian SSD)
- Baidu Inc. (Kunlun Storage)

Recent Industry Developments in Mercado de SSD para Centros de Datos
- Mayo de 2025: Western Digital presenta el OpenFlex Data24 4100 EBOF y el Ultrastar Data102 3000 ORv3 JBOD, ampliando las opciones para clústeres de IA.
- Mayo de 2025: KIOXIA introduce la Serie CM9 con SSD NVMe PCIe 5.0 de hasta 61,44 TB, aprovechando la FLASH BiCS de 8.ª generación.
- Mayo de 2025: Supermicro se asocia con DataVolt para desarrollar instalaciones de IA por valor de USD 20.000 millones en Arabia Saudita, con el objetivo de lograr un ahorro energético del 40%.
- Abril de 2025: JEDEC publica el estándar JESD270-4 HBM4, duplicando el ancho de banda a 2 TB/s para aceleradores de IA.
- Marzo de 2025: KIOXIA anuncia el SSD NVMe de la Serie LC9 de 122,88 TB para modelos de lenguaje de gran escala.


Alcance del informe global del mercado de SSD para centros de datos
| 2,5 pulgadas (U.2/U.3) |
| M.2 |
| Tarjeta de expansión PCIe |
| EDSFF (E1.S / E1.L / E3) |
| SATA |
| SAS |
| PCIe |
| SLC |
| MLC |
| TLC |
| QLC |
| Uso intensivo de lectura (1 DWPD) |
| Uso mixto (3 DWPD) |
| Uso intensivo de escritura (10 DWPD) |
| ≤ 1 TB |
| 1-2 TB |
| 2-4 TB |
| ≥ 4 TB |
| Proveedores de nube a hiperescala |
| Instalaciones de coubicación / neutrales con el operador |
| Centros de datos empresariales y de servicios financieros |
| América del Norte |
| América del Sur |
| Europa |
| Asia-Pacífico |
| Oriente Medio |
| África |
| Por factor de forma | 2,5 pulgadas (U.2/U.3) |
| M.2 | |
| Tarjeta de expansión PCIe | |
| EDSFF (E1.S / E1.L / E3) | |
| Por interfaz | SATA |
| SAS | |
| PCIe | |
| Por tecnología NAND | SLC |
| MLC | |
| TLC | |
| QLC | |
| Por arquitectura de unidad | Uso intensivo de lectura (1 DWPD) |
| Uso mixto (3 DWPD) | |
| Uso intensivo de escritura (10 DWPD) | |
| Por rango de capacidad | ≤ 1 TB |
| 1-2 TB | |
| 2-4 TB | |
| ≥ 4 TB | |
| Por usuario final | Proveedores de nube a hiperescala |
| Instalaciones de coubicación / neutrales con el operador | |
| Centros de datos empresariales y de servicios financieros | |
| Por geografía | América del Norte |
| América del Sur | |
| Europa | |
| Asia-Pacífico | |
| Oriente Medio | |
| África |


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de SSD para centros de datos?
El tamaño del mercado de SSD para centros de datos se situó en 49,01 mil millones de USD en 2025 y está previsto que supere los 167,64 mil millones de USD en 2031.
¿Qué región está creciendo más rápido en la adopción de SSD para centros de datos?
Asia-Pacífico registra el mayor crecimiento, expandiéndose a una CAGR del 25,44% hasta 2031, a medida que China, India y el Sudeste Asiático construyen nuevas instalaciones preparadas para IA.
¿Por qué los proveedores de nube a hiperescala son críticos para la demanda de SSD?
Controlan el 53,8% del mercado de SSD para centros de datos e impulsan la innovación al encargar matrices flash personalizadas de alta densidad optimizadas para cargas de trabajo de IA.
¿Cómo influirá PCIe 5.0 en el almacenamiento futuro de centros de datos?
PCIe 5.0 duplica el ancho de banda del enlace, permitiendo que los SSD ofrezcan lecturas secuenciales superiores a 14 GB/s, un requisito para los clústeres de entrenamiento de IA a gran escala.
¿Qué cambio tecnológico desafía el dominio de la NAND TLC?
La rápida madurez de NAND QLC, con una CAGR del 31,11%, ofrece un costo similar al de los HDD con el rendimiento del flash, lo que la hace adecuada para la mayoría de las tareas en la nube de lectura intensiva.
¿Cómo afectan los controles de exportación a las cadenas de suministro de SSD?
Las restricciones sobre la litografía avanzada limitan la disponibilidad de circuitos integrados controladores, obligando a los fabricantes a localizar la producción y diversificar las bases de proveedores, lo que podría moderar el crecimiento del mercado a corto plazo.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA a nivel mundial, divididas por tipo de instalación, componente y nivel.
- Mercado de Refrigeración de Centros de Datos Refrigeración en todas las regiones, dividida por tecnología de refrigeración, componente de refrigeración y tipo de instalación.
- Mercado de Energía para Centros de Datos Sistemas de energía en todas las regiones, desglosados por componente, nivel (tier) y tamaño de instalación.
- Mercado de Almacenamiento para Centros de Datos de Indonesia La demanda de almacenamiento en Indonesia, cubriendo tecnología de almacenamiento, tipo de almacenamiento y tipo de instalación.
- Mercado de Centros de Datos Hyperscale de Tailandia Demanda de sitios hyperscale en Tailandia, que abarca tipo de centro de datos, componente y nivel (tier).
- Mercado de Racks de Centros de Datos en Tailandia Demanda de racks en Tailandia, cubriendo tamaño de rack, altura de rack y tipo de rack.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) en Singapur Instalaciones de IA en Singapur, divididas por tipo de instalación, componente y nivel.
- Mercado de Refrigeración por Inmersión para Centros de Datos Refrigeración por inmersión a nivel mundial, dividida por tipo, fluido de refrigeración y aplicación.
- Mercado de Redes de Centros de Datos en Indonesia Las redes de Indonesia, divididas por componente, usuario final y tipo de centro de datos.


 Sus datos están seguros y nunca se venden ni se comparten.
