
Tamaño y Cuota del Mercado de Servicios de Almacenamiento de Sangre de Cordón Umbilical
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 35.81 Mil millones de dólares |
| Tamaño del Mercado (2031) | 49.85 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.84 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
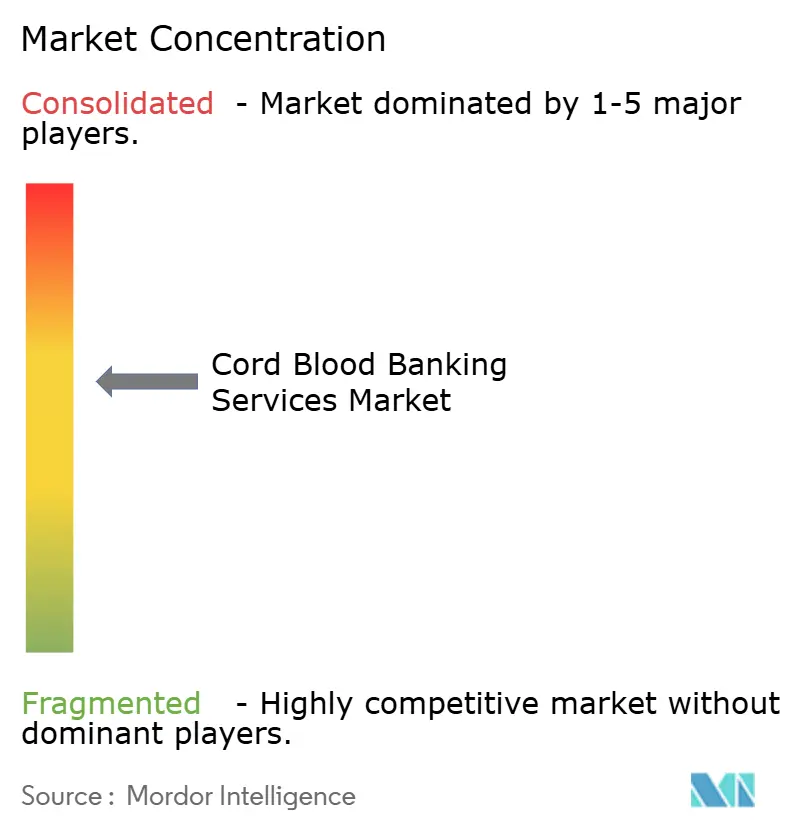
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Almacenamiento de Sangre de Cordón Umbilical por Mordor Intelligence
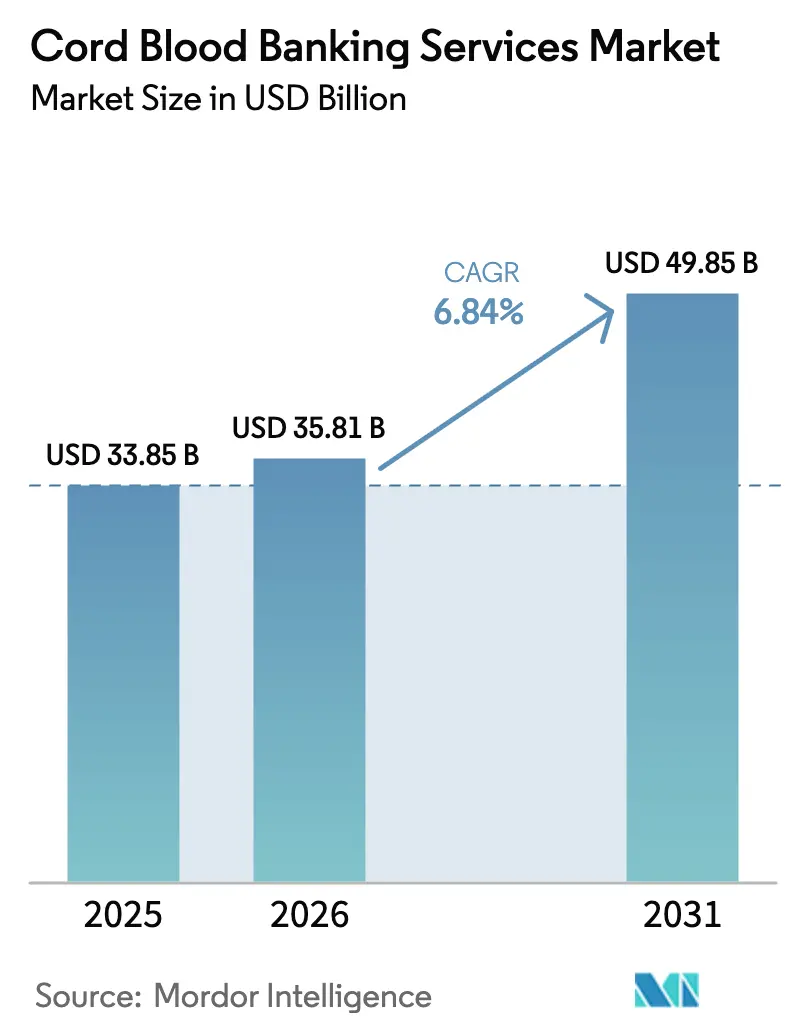
Se espera que el tamaño del Mercado de Servicios de Almacenamiento de Sangre de Cordón Umbilical crezca de 33.850 millones de USD en 2025 a 35.810 millones de USD en 2026 y se prevé que alcance los 49.850 millones de USD en 2031 a una CAGR del 6,84% durante 2026-2031.
La validación clínica, como la aprobación de la Administración de Alimentos y Medicamentos de los Estados Unidos en diciembre de 2025 del producto expandido ex vivo Omisirge para la anemia aplásica grave, está eliminando restricciones de dosis de larga data y aumentando la confianza de los médicos en los trasplantes basados en sangre de cordón umbilical.[1]Administración de Alimentos y Medicamentos de los Estados Unidos, "La FDA aprueba el primer producto de sangre de cordón umbilical expandido ex vivo para la anemia aplásica grave," FDA.gov Los padres son cada vez más conscientes de que el almacenamiento privado puede servir como un seguro biológico contra enfermedades tratables mediante trasplante, una tendencia reforzada por el respaldo de los obstetras y las campañas digitales dirigidas. Mientras tanto, los bancos públicos se están beneficiando de nuevos fondos gubernamentales que sufragan los costos de recolección y amplían la diversidad genética, haciendo que las unidades donadas públicamente sean más accesibles para los centros de trasplante.[2]Administración de Recursos y Servicios de Salud, "Contratos del Inventario Nacional de Sangre de Cordón Umbilical," hrsa.gov Las mejoras tecnológicas —procesamiento automatizado en sistema cerrado, monitoreo criogénico en tiempo real y registros de auditoría en cadena de bloques— están reduciendo el riesgo de contaminación y alineando las operaciones con los estándares de la AABB y FACT-NetCord. Estas fuerzas combinadas están orientando el mercado de servicios de almacenamiento de sangre de cordón umbilical hacia una expansión anual constante de dígito medio, al tiempo que fomentan nuevos modelos de servicio híbridos que combinan el altruismo público con la opcionalidad privada.
Conclusiones Clave del Informe
- Por tipo de banco, los operadores privados mantuvieron el 59,24% de la cuota del mercado de servicios de almacenamiento de sangre de cordón umbilical en 2025, mientras que se proyecta que los bancos públicos registren el mayor crecimiento con una CAGR del 9,14% hasta 2031.
- Por servicio de almacenamiento, el procesamiento y almacenamiento combinados representaron el 47,25% del tamaño del mercado de servicios de almacenamiento de sangre de cordón umbilical en 2025, mientras que se prevé que los contratos de solo procesamiento se expandan a una CAGR del 9,53% durante 2026-2031.
- Por componente, la sangre de cordón lideró con el 72,64% de la cuota del mercado de servicios de almacenamiento de sangre de cordón umbilical en 2025; el tejido de cordón está previsto que crezca más rápido, avanzando a una CAGR del 10,43% hasta 2031.
- Por aplicación, los cánceres capturaron el 37,67% del tamaño del mercado de servicios de almacenamiento de sangre de cordón umbilical en 2025, mientras que los trastornos metabólicos están en camino de registrar el crecimiento más rápido con una CAGR del 10,32% hasta 2031.
- Por usuario final, los hospitales y clínicas comandaron el 43,74% de la cuota del mercado de servicios de almacenamiento de sangre de cordón umbilical en 2025, con los institutos de investigación que se espera crezcan a la CAGR más alta del 9,54% durante 2026-2031.
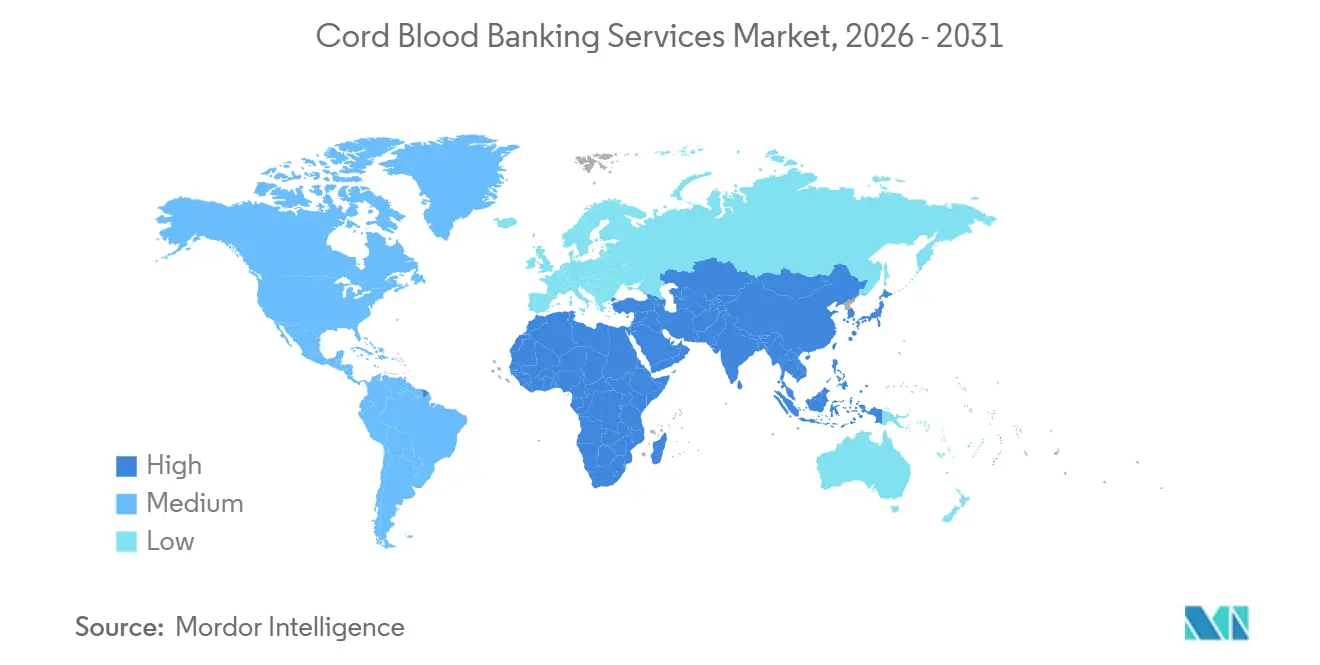
- Por geografía, América del Norte lideró con el 39,54% de la cuota del mercado de servicios de almacenamiento de sangre de cordón umbilical en 2025, mientras que se prevé que Asia-Pacífico registre la expansión regional más fuerte con una CAGR del 8,24% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Incidencia de Enfermedades Tratables mediante Trasplante | +1.2% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Creciente Conciencia Parental y Adopción de Bancos Privados | +1.5% | América del Norte urbana, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Financiamiento Gubernamental para Bancos Públicos | +0.9% | América del Norte, Europa, algunos países de Asia-Pacífico | Mediano plazo (2-4 años) |
| Avances en Criopreservación y Tecnología de Procesamiento | +1.1% | Global, liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Plataformas de Expansión de Células Madre Ex Vivo | +1.3% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Modelos Híbridos de Reparto de Costos Público-Privado | +0.8% | Asia-Pacífico, Oriente Medio, América Latina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Incidencia de Enfermedades Tratables mediante Trasplante
Las leucemias y las anemias hereditarias continúan impulsando la demanda de trasplantes, y la sangre de cordón umbilical llena brechas críticas cuando no hay donantes adultos compatibles disponibles. La leucemia linfoblástica aguda y la leucemia mieloide aguda representan aproximadamente el 60% de los injertos de sangre de cordón umbilical pediátricos, mientras que la enfermedad de células falciformes y la beta-talasemia se están acelerando más rápidamente en geografías de alta prevalencia de portadores.[3]SOCIEDAD AMERICANA DE HEMATOLOGÍA, "Trasplante de Sangre de Cordón Umbilical para Neoplasias Hematológicas Malignas," Sociedad Americana de Hematología, hematology.org La ampliación del cribado neonatal también está impulsando los trasplantes por trastornos metabólicos de forma más temprana, cuando los resultados son mejores, ya que la supervivencia a cinco años supera el 80% para el síndrome de Hurler tratado antes de los nueve meses. Los pagadores en varios estados europeos ahora reembolsan el almacenamiento privado para familias con riesgo genético comprobado, reforzando la propuesta de valor médico.
Creciente Conciencia Parental y Adopción de Bancos Privados
Los padres en las principales ciudades reconocen cada vez más que las unidades almacenadas ofrecen una red de seguridad de baja probabilidad pero alto valor. Las tarifas iniciales de entre 1.400 y 2.300 USD más el almacenamiento anual de entre 125 y 300 USD siguen siendo asequibles para los hogares de mayor poder adquisitivo, y las asociaciones como el paquete de secuenciación del exoma completo de Cord Blood Registry permiten a las familias alinear el almacenamiento con información genética. Las tasas de uso autólogo se mantienen por debajo del 1%, sin embargo, la percepción negativa de no almacenar sigue siendo un poderoso motivador, manteniendo la demanda privada resiliente.
Financiamiento Gubernamental para Bancos Públicos
Los inventarios públicos dependen de subvenciones gubernamentales que subsidian la recolección y mantienen tipos de tejido diversos. En 2024, la Administración de Recursos y Servicios de Salud de los Estados Unidos otorgó 16,5 millones de USD a cinco bancos, asegurando un inventario de 150.000 unidades para necesidades de trasplante no relacionado. Programas comparables en la Unión Europea y Japón vinculan el financiamiento a la actividad de trasplante, garantizando una calidad estable aunque exponiendo los presupuestos a cambios de política.
Avances en Criopreservación y Tecnología de Procesamiento
Los sistemas cerrados automatizados ahora recuperan más células y reducen el riesgo de contaminación en comparación con los métodos manuales. Las nuevas instalaciones cuentan con suministro redundante de nitrógeno líquido y seguimiento en cadena de bloques a nivel de unidad, como lo demuestra la instalación de Cryo-Cell International de 5.202 metros cuadrados en Durham inaugurada en 2024. La vitrificación también está ganando terreno para el tejido de cordón, donde las células mesenquimales responden mal a los métodos de congelación lenta.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Almacenamiento Privado | –0.7% | Asia-Pacífico emergente, América Latina | Corto plazo (≤ 2 años) |
| Aplicaciones Clínicas Aprobadas Limitadas | –0.5% | Global | Mediano plazo (2-4 años) |
| Brechas en la Acreditación Regulatoria | –0.4% | Asia-Pacífico (excluido Japón), Oriente Medio, América Latina | Largo plazo (≥ 4 años) |
| Competencia de Fuentes de iPSC | –0.6% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Almacenamiento Privado
Los precios excluyen a muchos hogares con ingresos anuales inferiores a 10.000 USD, especialmente en mercados emergentes que enfrentan fluctuaciones cambiarias que elevan aún más las tarifas. Solo un puñado de aseguradoras cubre el almacenamiento, lo que restringe la penetración fuera de los segmentos de ingresos altos.
Aplicaciones Clínicas Aprobadas Limitadas
Aunque aproximadamente 80 trastornos califican para el tratamiento con sangre de cordón umbilical, la mayor parte del marketing de los bancos privados enfatiza usos regenerativos potenciales, como la parálisis cerebral, que carecen de evidencia de Fase III. Los organismos de protección al consumidor en Australia y Canadá han advertido contra la exageración, obligando a algunas empresas a moderar su publicidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Banco:
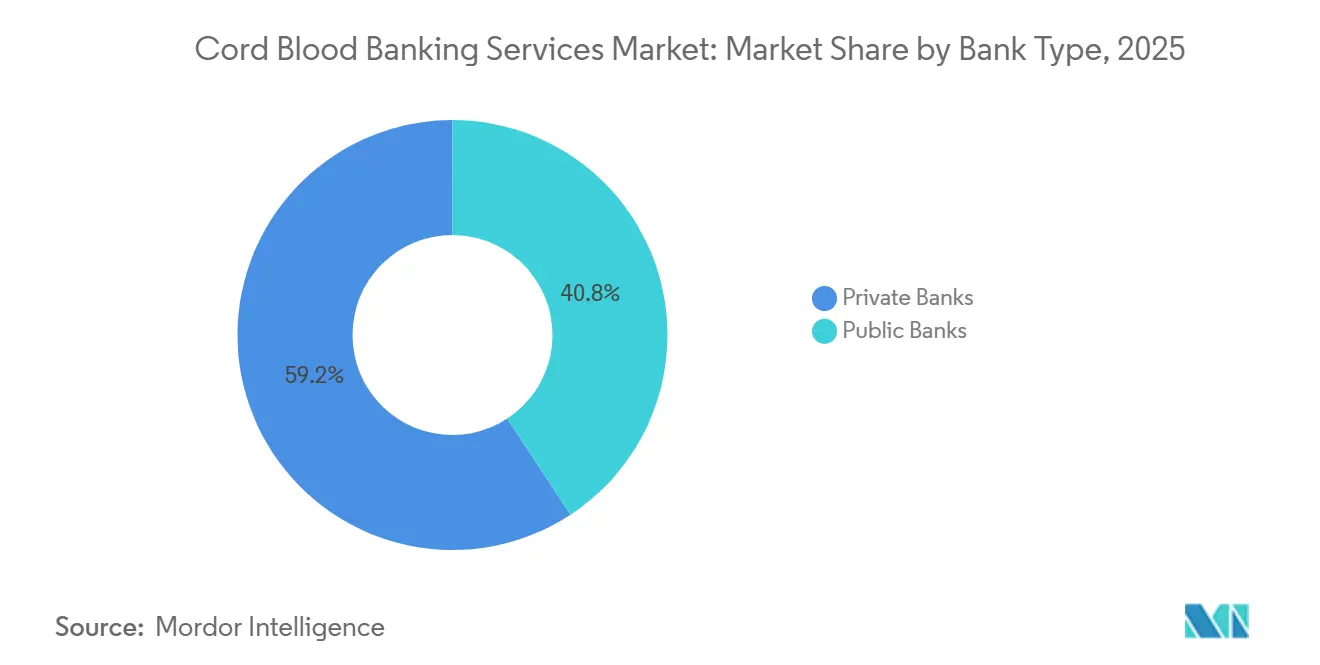
El Financiamiento Público Impulsa un Crecimiento más RápidoLas instituciones públicas mantuvieron el 40,76% del mercado de servicios de almacenamiento de sangre de cordón umbilical en 2025 y están previstas para crecer un 9,14% anualmente hasta 2031, a medida que los gobiernos financian la diversidad del inventario. Los operadores privados mantienen el liderazgo gracias a marcas consolidadas y marketing directo al consumidor, aunque el uso autólogo por debajo del 1% continúa atrayendo escrutinio y fomenta nuevos precios híbridos que preservan la elección del consumidor al tiempo que enriquecen los inventarios públicos.
Los operadores privados ahora incorporan cribado genético, complementos de tejido y acceso futuro a la expansión ex vivo para justificar las primas, con el objetivo de limitar la canibalización por parte de los modelos híbridos. Los bancos públicos contrarrestan con una mayor cobertura de HLA y un creciente éxito en los trasplantes, posicionando la donación altruista como socialmente responsable y médicamente eficiente.


Por Servicio de Almacenamiento:
Los Contratos de Solo Procesamiento se AceleranLos hospitales eligen cada vez más acuerdos de solo procesamiento para evitar la carga de capital que supone mantener grandes bóvedas criogénicas, lo que otorga a este nicho una CAGR proyectada del 9,53%. El procesamiento y almacenamiento combinados aún representa el 47,25% de los ingresos de 2025 y sigue siendo el estándar para los bancos privados de servicio completo que promueven la continuidad de la custodia y una cadena de identidad más estricta.
Los bancos que invierten en megainstalaciones se benefician de menores costos por unidad, aunque también deben gestionar los tiempos de mensajería, ya que la viabilidad celular disminuye cuando transcurren más de 48 horas entre la recolección y la congelación. Los acuerdos de solo almacenamiento, aunque minoritarios, atraen a padres que desean trasladar unidades previamente almacenadas a bóvedas con mayor acreditación, a menudo tras una reubicación internacional.
Por Tipo de Componente:
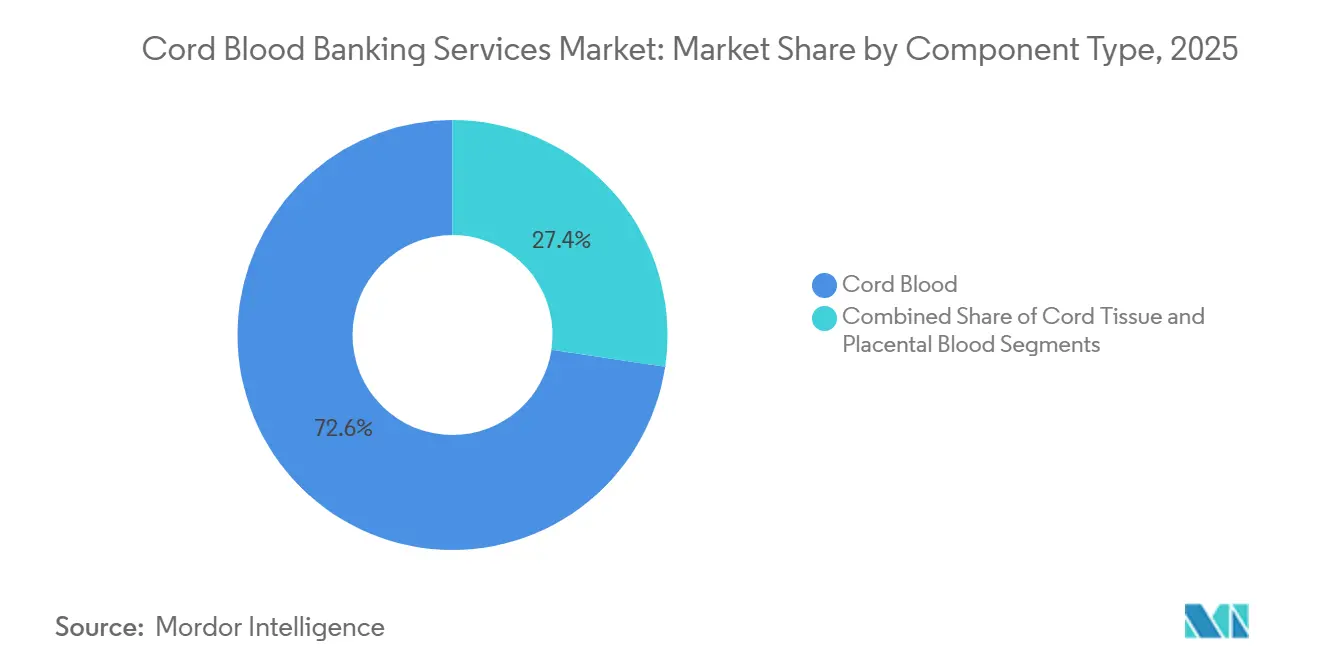
El Tejido de Cordón Gana ImpulsoLa sangre de cordón continúa representando el 72,64% del tamaño del mercado de servicios de almacenamiento de sangre de cordón umbilical, respaldada por décadas de datos de trasplante y nuevas aprobaciones de expansión que eliminan los problemas de dosis en adultos. El tejido de cordón, rico en células mesenquimales, está previsto para crecer un 10,43% anual gracias a prometedores ensayos en enfermedad de injerto contra huésped y reparación ortopédica. Los bancos privados combinan tejido con sangre para aumentar los ingresos medios por inscripción y cubrir la incertidumbre terapéutica.
La sangre placentaria ofrece dosis celulares mayores, pero añade complejidad en la recolección y riesgo de contaminación, lo que mantiene su adopción moderada. A medida que mejoran los protocolos de vitrificación, los costos del almacenamiento de tejido están disminuyendo, cerrando la brecha de precio con el almacenamiento estándar de sangre de cordón umbilical.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Los Trastornos Metabólicos Crecen más RápidoLos cánceres representaron el 37,67% de los ingresos de 2025, impulsados por los trasplantes de leucemia y linfoma, aunque los trastornos metabólicos avanzan a una CAGR proyectada del 10,32%. El tratamiento temprano del síndrome de Hurler y la enfermedad de Krabbe muestra un claro beneficio neurológico, lo que impulsa un cribado neonatal más amplio y una derivación más rápida al trasplante.
La enfermedad de células falciformes y la beta-talasemia también se expanden de forma sólida, ayudadas por programas de edición génica que dependen de células madre almacenadas. Los usos neurológicos experimentales permanecen en un limbo clínico tras resultados mixtos en los ensayos, lo que modera el crecimiento de la categoría "Otros".
Por Usuario Final:
Los Institutos de Investigación Amplían las Necesidades de InventarioLos hospitales y clínicas realizan la mayoría de los trasplantes y mantuvieron una cuota del 43,74% en 2025, pero los institutos de investigación crecerán un 9,54% anualmente a medida que prueben la expansión ex vivo, la edición génica y los comparadores de iPSC. Cada estudio de Fase II puede consumir cientos de unidades, proporcionando a los bancos públicos una nueva fuente de ingresos al tiempo que agudiza la demanda de material de alta calidad y grado de protocolo.
Los centros de trasplante especializados mantienen un crecimiento de dígito medio adoptando enfoques haploidénticos que dependen de la depleción de células T. El almacenamiento domiciliario sigue siendo marginal porque los reguladores advierten contra los contenedores criogénicos domésticos que carecen de monitoreo de temperatura validado.
Análisis Geográfico
Mercado de Servicios de Almacenamiento de Sangre de Cordón Umbilical en América del Norte
América del Norte lideró con una participación del 39,54% en 2025, impulsada por la madurez de la banca privada, los controles de calidad exigidos por la FDA y el financiamiento del Inventario Nacional de Sangre de Cordón Umbilical de 16,5 millones de USD que preservó 150.000 unidades diversas. Canadá hace énfasis en unidades provenientes de poblaciones indígenas para cerrar las brechas de HLA, mientras que los padres mexicanos frecuentemente almacenan al otro lado de la frontera para acceder a la supervisión estadounidense. La competencia entre Cord Blood Registry, ViaCord y Cryo-Cell comprime los márgenes y fomenta la agrupación de servicios.
Mercado de Servicios de Almacenamiento de Sangre de Cordón Umbilical en Asia-Pacífico
Asia-Pacífico debería registrar la CAGR regional más alta, del 8,24%. El límite de siete licencias de China crea cuasi-monopolios que impulsan precios premium y el turismo médico, con China Cord Blood Corporation reportando 180 millones de USD en ingresos en 2024. LifeCell y StemCyte de India se expanden a un ritmo del 15% anual a medida que crece la conciencia de la clase media y los avales obstétricos. Japón mantiene una rigurosa calidad a través de su red centralizada, mientras que Australia limita los operadores a tres mediante la concesión de licencias de la Administración de Bienes Terapéuticos.
Mercado de Servicios de Almacenamiento de Sangre de Cordón Umbilical en Europa, Oriente Medio y América Latina
Europa concentró aproximadamente una cuarta parte de los ingresos de 2025. Las sólidas redes públicas del Reino Unido y Alemania utilizan financiamiento basado en el desempeño para centrarse en el éxito de los trasplantes, mientras que la banca privada se mantiene por debajo del 5% de penetración debido a la preferencia cultural por la donación pública. La aprobación condicional de la EMA de Zemcelpro sitúa a la región a la vanguardia de las terapias ampliadas con sangre de cordón umbilical. En Oriente Medio, el depósito de 100.000 unidades del Biobanco de Abu Dabi posiciona a los Emiratos Árabes Unidos como un centro de almacenamiento transfronterizo, mientras que América Latina enfrenta una acreditación desigual; la ANVISA de Brasil impone el rigor de las BPM, pero los países vecinos se quedan rezagados, lo que lleva a las familias a almacenar en el extranjero en busca de mejores garantías.

Panorama regulatorio
La banca de sangre de cordón está regida por un mosaico de marcos regulatorios de productos biológicos, tejidos y servicios sanitarios que difieren según el uso previsto y el mercado de destino. En Estados Unidos, la sangre de cordón destinada a uso alogénico no emparentado está regulada por la FDA como producto biológico, y su distribución requiere un IND o la aprobación mediante una Biologics License Application (con los establecimientos también cumpliendo los requisitos de 21 CFR Part 1271 para la selección y análisis de donantes, así como las buenas prácticas de tejidos vigentes). Las expectativas de calidad se comparan comúnmente con los estándares de AABB y FACT-NetCord para la recolección, procesamiento, almacenamiento, etiquetado o trazabilidad, y liberación.
En toda Europa, la Directiva 2004/23/CE (y directivas técnicas de implementación como la 2006/17/CE) establece los requisitos de calidad y seguridad para tejidos y células, mientras que las Autoridades Nacionales Competentes supervisan la autorización e inspección de los establecimientos de tejidos. En Asia, los regímenes de licencia añaden requisitos de resiliencia operativa: Singapur regula la banca de sangre de cordón bajo la Healthcare Services Act 2020 y las Healthcare Services (Cord Blood Banking Service) Regulations 2021, incluyendo planes de contingencia obligatorios para proteger la seguridad, calidad, viabilidad y potencia. India se basa en las directrices del Indian Council of Medical Research (ICMR) junto con la Drugs and Cosmetics Act and Rules, lo que determina cómo los bancos validan sus procesos, gestionan los límites de la publicidad y documentan la trazabilidad para el uso nacional y transfronterizo.
Análisis de la cadena de valor
La cadena de valor de la banca de sangre de cordón comienza en los hospitales de maternidad y las redes obstétricas que impulsan la inscripción, el consentimiento y la ejecución en el punto de recolección, seguidos de kits de recolección validados y sistemas de etiquetado o trazabilidad que respaldan la cadena de identidad. La logística controlada por tiempo y temperatura traslada las unidades desde la sala de partos hasta el laboratorio de procesamiento, donde los bancos realizan la inspección de ingreso, las pruebas de enfermedades infecciosas y la revisión de elegibilidad del donante, la reducción de volumen y la recuperación celular (cada vez más mediante plataformas de procesamiento cerradas y automatizadas), y la congelación a velocidad controlada antes del almacenamiento criogénico a largo plazo, con monitoreo continuo y disposiciones de recuperación ante desastres.
Aguas abajo, la gestión de distribución y liberación vincula los inventarios con centros de trasplante, hospitales e institutos de investigación mediante una documentación estricta, calificación del transporte y auditorías de acreditación (AABB y FACT-NetCord en muchas vías de derivación). Los cuellos de botella se concentran en la dependencia de un único proveedor para consumibles y dispositivos de procesamiento, así como en cambios impulsados por la regulación en los componentes de recolección, que pueden requerir revalidación y alterar la continuidad de las redes multisede. Los puntos de inserción tecnológica, como la introducción de PrepaCyte-CB por parte de Cryoviva Life Sciences en India a través de una alianza exclusiva (julio de 2026), muestran cómo los bancos adoptan herramientas de procesamiento de mayor recuperación para mejorar la utilidad de la unidad y reducir el costo por unidad, manteniendo el cumplimiento y la interoperabilidad para la demanda clínica y de investigación.
Panorama Competitivo
Las empresas más grandes del mercado incluyen Cord Blood Registry, China Cord Blood Corporation, ViaCord, Cryo-Cell International y Cordlife, lo que indica una concentración moderada. China Cord Blood aprovecha las licencias limitadas para mantener el dominio regional, mientras que Cryo-Cell persigue economías de escala a través de su instalación automatizada en Durham que alberga 500.000 unidades. Cord Blood Registry se diferencia a través de servicios genéticos adicionales y vínculos de investigación que integran su inventario en los flujos de trabajo de la medicina de precisión.
Los participantes regionales se centran en el Sudeste Asiático, Oriente Medio y América Latina, donde las vías regulatorias siguen siendo fragmentadas pero la demanda está aumentando. Los precios híbridos público-privados, las asociaciones de expansión ex vivo y las ofertas combinadas de tejido son las principales palancas para los nuevos participantes. Los costos de cambio son bajos una vez que las unidades están almacenadas, aunque la confianza reputacional y el estado de acreditación erigen barreras significativas.
Líderes de la Industria de Servicios de Almacenamiento de Sangre de Cordón Umbilical
Cord Blood Registry (CBR) |
China Cord Blood Corporation
Cryo-Cell International
FamiCord Group
Revvity
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Almacenamiento de Sangre de Cordón Umbilical
- AlphaCord
- Americord Registry
- Be The Match BioTherapies
- Biovault
- Boyalife Group
- Canadian Blood Services – CBB
- China Cord Blood Corp.
- Cord Blood Registry (CBR)
- Cordlife Group Ltd
- Cryo-Cell International
- FamiCord Group
- LifeCell International
- New York Blood Center (NCBP)
- NHS Cord Blood Bank
- Revvity Inc.
- Smart Cells International
- Stem Cell Technologies
- StemCyte
- Vita34 AG
Lea el análisis de las empresas de servicios de almacenamiento de sangre de cordón umbilical

Oportunidades de mercado y perspectivas futuras
Una oportunidad principal se encuentra en la intersección entre la validación clínica y la monetización del inventario más allá de los trasplantes tradicionales de una sola unidad. La aprobación por parte de la FDA de Omisirge en diciembre de 2025 reforzó la confianza en los enfoques de expansión ex vivo que abordan las limitaciones históricas de dosis, y nuevos resultados clínicos continúan respaldando a la sangre de cordón como material de partida accesible para estrategias de injerto avanzadas. Por ejemplo, Fred Hutchinson Cancer Center informó resultados de Fase 2 en abril de 2026 para un producto de células madre de sangre de cordón agrupadas (dilanubicel) utilizado junto con sangre de cordón umbilical en pacientes con leucemia y síndrome mielodisplásico, lo que respalda vías de adopción más amplias que aumentan la demanda de unidades de mayor calidad, bien caracterizadas, y una preparación de liberación más confiable.
Sigue existiendo un espacio operativo en la actualización de los sistemas de calidad y en la escalabilidad para cumplir con expectativas estandarizadas en distintas geografías y tipos de clientes (incluyendo contratos de trasplante y de procesamiento hospitalario únicamente, y el consumo para investigación). El estado de acreditación de FACT y AABB, junto con la documentación alineada con los reguladores en materia de elegibilidad del donante, trazabilidad y planificación de contingencia criogénica validada, se utilizan como diferenciadores comerciales tanto en modelos privados como públicos, incluyendo enfoques híbridos vinculados a programas de diversidad de inventario público, como la contratación del National Cord Blood Inventory respaldado por HRSA en Estados Unidos. Los bancos también pueden ampliar el valor de sus servicios combinando pruebas genéticas, complementos de tejido y herramientas digitales de cadena de custodia, mientras que los avances más recientes en soluciones de criopreservación optimizadas para HSPC expandidos ofrecen otra vía para los bancos que buscan respaldar los flujos de trabajo de expansión ex vivo e investigación traslacional con una mayor recuperación postdescongelación y un rendimiento del producto más consistente.
Recent Industry Developments in Mercado de Servicios de Almacenamiento de Sangre de Cordón Umbilical
- Abril de 2026: Cryo-Cell International recibió la renovación de la acreditación FACT para la recolección, banco y liberación para administración de sangre de cordón, extendiendo su validez hasta el 3 de abril de 2029. La renovación refuerza el aseguramiento de calidad por parte de terceros en un mercado donde hospitales y centros de trasplante evalúan a los bancos en busca de procesos validados y una cadena de identidad auditable.
- Febrero de 2026: Cordlife Group anunció un acuerdo para adquirir una participación accionaria del 10% en China Cord Blood Corporation a cambio de vender una participación indirecta en China Stem Cells (South) Co. La transacción señala un posicionamiento transfronterizo continuo en torno a la capacidad china de sangre de cordón bajo licencia, donde los permisos limitados pueden moldear la dinámica competitiva regional. El movimiento se alinea con una estrategia más amplia para consolidar el acceso a capacidad regulada y respaldar redes de procesamiento multisede en toda Asia.
- Noviembre de 2025: Un juez del condado de Maricopa denegó la moción de Cord Blood Registry (CBR) Systems para desestimar una demanda por fraude al consumidor presentada por el Fiscal General de Arizona. El fallo mantuvo la presión legal sobre las prácticas de marketing y ventas de los bancos privados, aumentando la importancia de las afirmaciones de uso clínico fundamentadas y una revisión de cumplimiento más estricta de las comunicaciones dirigidas al cliente.


Mercado de Servicios de Almacenamiento de Sangre de Cordón Umbilical Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los servicios pagados utilizados para recolectar, procesar, analizar y almacenar criogénicamente células madre obtenidas al nacer a partir de la sangre del cordón umbilical y tejidos de nacimiento relacionados, de modo que la muestra pueda utilizarse posteriormente para necesidades médicas o de investigación.
Exclusiones del alcance: Excluimos las pruebas prenatales generales, los cargos hospitalarios rutinarios de parto y los costos de tratamiento de terapia celular posteriores que ocurren después de que una unidad almacenada se libera para su uso.
Descripción general de la segmentación
- Por Tipo de Banco
- Público
- Privado
- Por Servicio de Almacenamiento
- Solo Procesamiento
- Solo Almacenamiento
- Procesamiento y Almacenamiento Combinados
- Por Tipo de Componente
- Sangre de Cordón
- Tejido de Cordón
- Sangre Placentaria
- Por Aplicación
- Cánceres
- Trastornos Sanguíneos
- Trastornos Metabólicos
- Otros
- Por Usuario Final
- Hospitales y Clínicas
- Centros de Trasplante Especializados
- Institutos de Investigación
- Usuarios de Almacenamiento Domiciliario
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites de lo que se considera un servicio de banco, y para construir puntos de partida claros para los supuestos de volumen y precios. Revisamos referencias públicas y de acceso libre de fuentes como el CDC de EE. UU. (estadísticas de nacimientos), la FDA de EE. UU. (orientación relacionada con HCT/P y sangre de cordón), recursos de la HRSA sobre banca pública de sangre de cordón, y estadísticas de salud de la OMS para enmarcar los nacimientos abordables y la capacidad del sistema de salud.
También revisamos revistas evaluadas por pares y registros de ensayos clínicos para entender con qué frecuencia se utilizan las unidades de sangre de cordón y qué indicaciones se citan con mayor frecuencia, lo que ayudó a verificar la demanda de almacenamiento a largo plazo. Otros insumos secundarios incluyeron presentaciones de empresas y de inversionistas, cobertura de prensa confiable, bases de datos de patentes para técnicas de criopreservación y procesamiento, y una base de datos de noticias y finanzas para el seguimiento de eventos. Las fuentes aquí mencionadas son solo ilustrativas, y se utilizaron muchas referencias adicionales para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Se utilizaron entrevistas primarias y encuestas estructuradas para confirmar los paquetes de servicios, el comportamiento de renovación y cómo varían los precios según el tipo de procesamiento, la duración del almacenamiento y las pruebas complementarias. Hablamos con operadores, socios de canal y partes interesadas clínicas en América, EMEA y APAC para cerrar brechas de la investigación documental y comprobar los supuestos frente a los patrones observados de compra y operación.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXOs): 16% | APAC: 44% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 36% | EMEA: 34% |
| Actores más pequeños: 18% | Gerentes: 48% | América: 22% |
Dimensionamiento y previsión del mercado
Nuestro dimensionamiento comienza con un conjunto de demanda de arriba hacia abajo construido a partir de los nacimientos vivos por región, que luego se filtra a través de la penetración de la banca de sangre de cordón y la división entre almacenamiento privado y público. Una vez establecido el volumen abordable, los ingresos se reconstruyen utilizando las tarifas típicas únicas de procesamiento y recolección más las tarifas anuales recurrentes de almacenamiento, con una lógica separada para los paquetes combinados donde se venden comúnmente.
Para mantener el modelo fundamentado, utilizamos aproximaciones selectivas de abajo hacia arriba como verificaciones cruzadas, tales como rangos de ingresos de proveedores, listas de precios muestreadas y verificaciones de canal sobre con qué frecuencia las familias renuevan el almacenamiento más allá del plazo inicial. Los insumos clave que movieron el modelo incluyeron las tendencias de nacimientos, las tasas de donación pública, la adopción de almacenamiento privado, la duración promedio del contrato de almacenamiento, las tasas anuales de renovación de almacenamiento y los rangos de precios típicos para el procesamiento más el almacenamiento a largo plazo (incluyendo cómo se fija el precio del tejido del cordón o los componentes placentarios cuando se agrupan).
Para la previsión, se utilizó un análisis de escenarios, respaldado por opiniones de expertos sobre cómo la regulación, la concienciación y la utilización clínica probablemente cambiarán la adopción con el tiempo. Cuando los datos eran escasos para países más pequeños, se aplicaron supuestos indirectos utilizando el gasto sanitario comparable, los volúmenes de nacimientos y la adopción observada en mercados similares, y luego se ajustaron después de la retroalimentación primaria.
Validación de datos y ciclo de actualización
La validación se realiza en varias pasadas para que los totales se mantengan consistentes con las señales del mundo real. Los analistas comparan los resultados con indicadores independientes como estadísticas de nacimientos, señales de capacidad declarada de los bancos y la escala operativa reportada, y luego volvemos a verificar cualquier salto grande que no se alinee con el comportamiento observado de precios y renovación. Cuando aparecen discrepancias, se activan llamadas de seguimiento y se corrigen los supuestos antes de la aprobación final.
El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos materiales afectan los precios, la demanda o la disponibilidad del servicio. Antes de la entrega final, se completa una última revisión para que la visión del mercado refleje los datos más recientes disponibles y una temporalidad de divisas consistente en todas las regiones.
Tamaño del mercado de servicios de banca de sangre de cordón de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para los servicios de banca de sangre de cordón pueden parecer muy dispares, incluso cuando parecen referirse al mismo tema. Las brechas suelen provenir de cómo cada estudio trata los paquetes de servicios, qué componentes de tejido de nacimiento se contabilizan y cómo se convierte y actualiza el precio entre países.
En este mercado surge rápidamente una diferencia impulsada por la actualización, porque las tarifas son una combinación de cargos iniciales de procesamiento y renovaciones recurrentes de almacenamiento, y ambos se mueven a diferentes velocidades según la región. Cuando el momento del tipo de cambio, las tasas de renovación y los precios de venta promedio a nivel de paquete se actualizan juntos, el total se alinea mejor con el comportamiento de compra actual, que es el enfoque aplicado en el modelo de Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 35,81 mil millones de USD (2026) | |
| Consultora Global A | 26,99 mil millones de USD (2024) | Utiliza un año base anterior, y la construcción de precios parece estar más anclada a niveles de tarifas históricos, lo que puede subestimar los ingresos cuando las renovaciones de almacenamiento y los complementos agrupados crecen más rápido que los nacimientos. |
| Editorial del Sector B | 3,27 mil millones de USD (2025) | Probablemente aplica un límite de ingresos más estrecho (a menudo más cercano solo a los servicios de almacenamiento o a tipos limitados de bancos) y puede excluir partes de la cadena de servicios, como el procesamiento y las pruebas, lo que reduce el conjunto de ingresos contabilizados. |
En toda la tabla, la dispersión puede explicarse principalmente por la elección del año base, qué servicios se contabilizan como ingresos bancarios facturables y cómo se proyectan las tarifas de almacenamiento recurrentes en la previsión. Al mantener el alcance vinculado a la recolección, el procesamiento, las pruebas y el almacenamiento criogénico, y luego someter a prueba de estrés los supuestos de ASP y renovación, el valor final del mercado sigue siendo rastreable a insumos claros y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Qué CAGR se espera para el mercado de servicios de almacenamiento de sangre de cordón umbilical hasta 2031?
Se proyecta que el mercado crecerá a un 6,84% anual de 2026 a 2031.
¿Por qué los bancos públicos de sangre de cordón umbilical se están expandiendo más rápido que los bancos privados?
Las subvenciones gubernamentales que cubren los gastos de recolección y construyen inventarios genéticamente diversos están impulsando una CAGR del 9,14% para los bancos públicos.
¿Qué tipo de componente está creciendo más rápido?
Se prevé que el tejido de cordón se expanda a un 10,43% anual debido al creciente interés en las terapias con células madre mesenquimales.
¿Cómo afecta Omisirge al trasplante en adultos?
La expansión ex vivo de Omisirge supera los límites históricos de dosis celular, reduciendo el tiempo de injerto de neutrófilos aproximadamente a la mitad.
¿Qué factores limitan una adopción más amplia de los bancos privados?
Las elevadas tarifas iniciales y de almacenamiento anual, junto con un conjunto limitado de usos aprobados por la Administración de Alimentos y Medicamentos de los Estados Unidos, restringen la adopción entre las familias de ingresos medios.
Última actualización de la página el:



