
Tamaño y Participación del Mercado de Láminas de Aleación de Cobre
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 755.69 Millones de dólares |
| Tamaño del Mercado (2031) | 985.31 Millones de dólares |
| Growth Rate (2026 - 2031) | 5.45 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Láminas de Aleación de Cobre por Mordor Intelligence
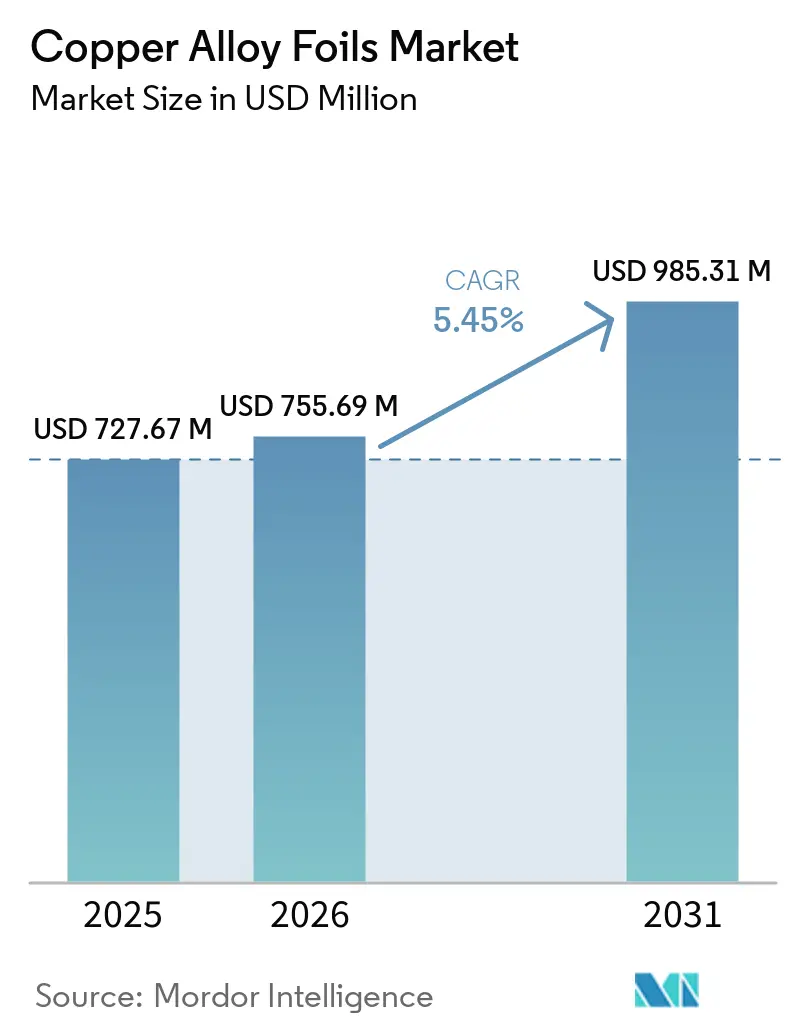
El tamaño del Mercado de Láminas de Aleación de Cobre fue valorado en 727,67 millones de USD en 2025 y se estima que crecerá desde 755,69 millones de USD en 2026 hasta alcanzar 985,31 millones de USD en 2031, a una CAGR del 5,45% durante el período de pronóstico (2026-2031). El mercado de láminas de aleación de cobre está respaldado por la electrificación de vehículos, diseños electrónicos cada vez más exigentes y sistemas marinos especializados. Los grados de latón, bronce y cobre-níquel combinan conductividad, resistencia a la corrosión y propiedades de resorte que no están fácilmente disponibles en el cobre puro. Esta combinación de propiedades respalda su uso en aplicaciones donde los materiales deben cumplir simultáneamente requisitos eléctricos, mecánicos y ambientales. Los productores se están enfocando en el reciclaje, el procesamiento posterior y los productos laminados avanzados para proteger los márgenes de conversión. Las oportunidades son más sólidas donde los proveedores pueden cumplir con los estrictos requisitos de calificación para grados ultradelgados y electrónica de alto rendimiento.
Conclusiones Clave del Informe
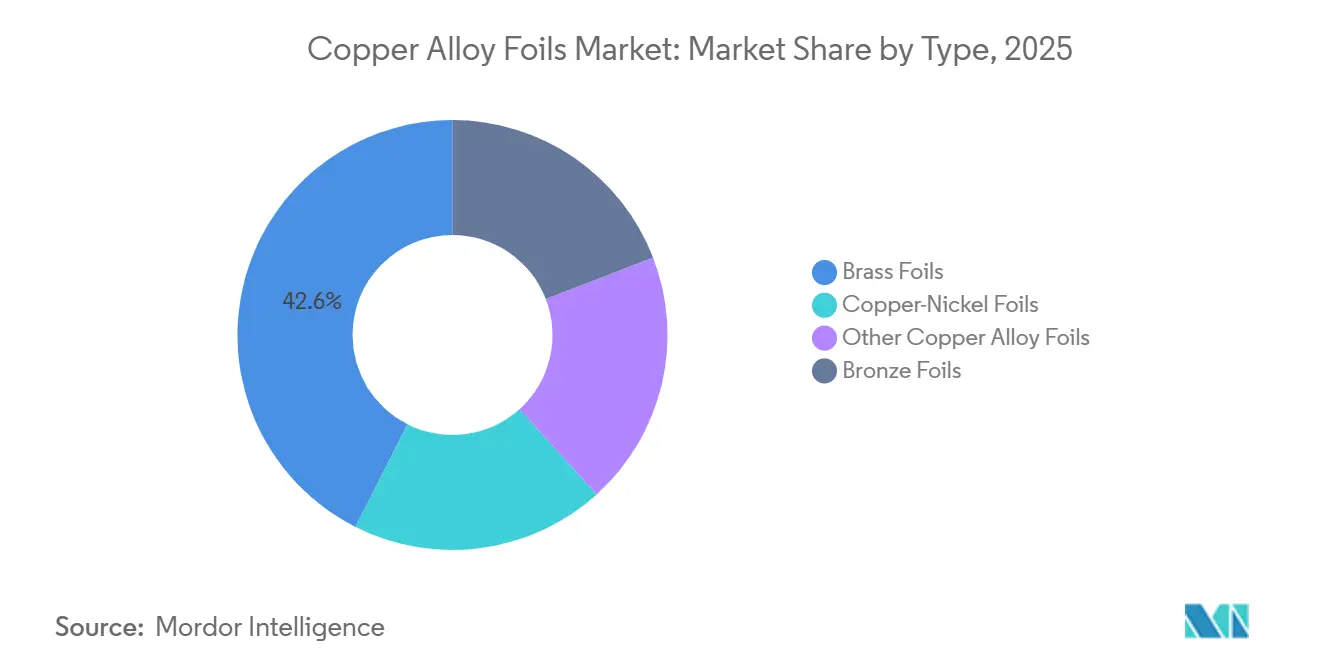
- Por tipo, las láminas de latón representaron el 42,56% de la participación del mercado de láminas de aleación de cobre en 2025, mientras que se pronostica que las láminas de bronce crecerán a una CAGR del 6,12% hasta 2031.
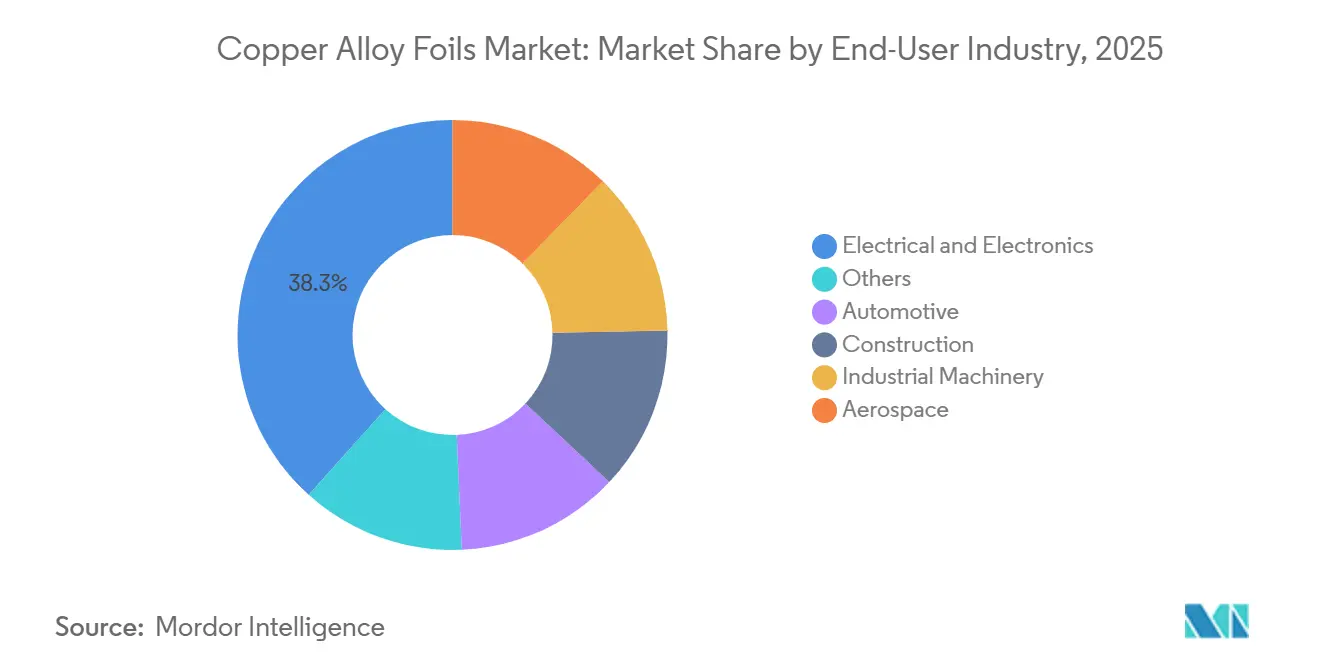
- Por industria de usuario final, la industria eléctrica y electrónica representó el 38,34% de la participación del mercado de láminas de aleación de cobre en 2025, mientras que se pronostica que el sector automotriz crecerá a una CAGR del 6,68% hasta 2031.
- Por geografía, Asia-Pacífico representó el 45,72% de la participación del mercado de láminas de aleación de cobre en 2025 y se pronostica que crecerá a una CAGR del 6,27% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Láminas de Aleación de Cobre
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación y Aumento de la Intensidad de Cobre por Vehículo | +1.5% | Global, con la mayor concentración en China, Corea del Sur y Alemania | Mediano plazo (2-4 años) |
| Expansión de la Electrónica de Alta Densidad y Flexible | +1.8% | Núcleo de Asia-Pacífico, incluidos China, Japón y Corea del Sur, con extensión a América del Norte y Europa | Corto plazo (≤ 2 años) |
| Crecimiento de los Centros de Datos de IA y el Empaquetado Avanzado de Semiconductores | +1.3% | América del Norte y Asia-Pacífico, con ganancias secundarias en Europa | Corto plazo (≤ 2 años) |
| Demanda de Láminas Resistentes a la Corrosión en Sistemas Marinos y Offshore | +0.8% | Oriente Medio, países nórdicos y mercados costeros de la Asociación de Naciones del Sudeste Asiático (ASEAN) | Largo plazo (≥ 4 años) |
| Adopción de Láminas Ultradelgadas en Diseños de Baterías y Electrónica Miniaturizada | +1.2% | China y Corea del Sur, con Europa como mercado secundario | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Electrificación y Aumento de la Intensidad de Cobre por Vehículo
La electrificación está cambiando los requisitos de cobre en los sistemas eléctricos de los vehículos y en los conjuntos de baterías, particularmente para los componentes que manejan corrientes más altas, experimentan ciclos térmicos repetidos y tienen espacio de instalación limitado. Un vehículo eléctrico de batería utiliza entre 80 y 91 kg de cobre, en comparación con los 22-24 kg de un vehículo comparable con motor de combustión interna, lo que otorga a los materiales eléctricos un papel más importante en el diseño del vehículo. La lámina de aleación se utiliza en colectores de corriente de baterías, barras colectoras y blindaje de inversores, donde se requiere resistencia, comportamiento de conformado consistente o resistencia a la corrosión. Estas aplicaciones exigen un control dimensional más estricto y un acabado superficial superior al de los productos de cobre automotrices convencionales, ya que el rendimiento depende de un comportamiento uniforme del material en los componentes terminados. El mercado de láminas de aleación de cobre, por lo tanto, favorece a los productores que pueden laminar, recocer y calificar grados avanzados para programas de vehículos, manteniendo al mismo tiempo una calidad estable a escala comercial. Los proveedores con mezclas de productos automotrices tradicionales enfrentan presión para adaptar sus carteras a medida que las plataformas eléctricas ganan importancia y las especificaciones de los clientes se vuelven más especializadas.
Expansión de la Electrónica de Alta Densidad y Flexible
Los dispositivos más delgados, ligeros y plegables están aumentando las exigencias de rendimiento sobre los materiales de interconexión en productos donde el espacio disponible es limitado y la fiabilidad de los componentes es crítica. Las láminas de aleación laminadas y recocidas pueden soportar flexiones repetidas mejor que los laminados de cobre rígidos en ciertas aplicaciones, lo que las hace adecuadas para circuitos flexibles y conjuntos de conectores compactos. El bronce fosforoso se utiliza en aplicaciones de conectores que requieren alta resistencia a la fatiga durante la flexión repetida, incluidos componentes pequeños que deben mantener un contacto fiable durante un uso prolongado. Los centros de datos modernos también utilizan grandes cantidades de cobre en la distribución de energía, la refrigeración y las placas de circuito de alta velocidad, lo que pone mayor énfasis en materiales fiables en los sistemas de soporte. Estos requisitos desplazan la demanda hacia formatos de aleación de perfil ultradelgado en lugar de productos electrodepositados de uso general, ya que las características superficiales son importantes para el rendimiento de circuitos avanzados. El mercado de láminas de aleación de cobre se beneficia cuando los productores calificados pueden cumplir con los requisitos de fiabilidad de los circuitos flexibles y los conectores electrónicos sin comprometer las propiedades necesarias para la fabricación a gran escala.
Crecimiento de los Centros de Datos de IA y el Empaquetado Avanzado de Semiconductores
Los centros de datos de IA requieren un contenido sustancial de cobre en la distribución de energía, los sistemas de refrigeración y la electrónica de servidores, vinculando las adiciones de capacidad a la demanda de materiales eléctricos de soporte. El empaquetado avanzado utiliza formatos de lámina exigentes para el empaquetado a nivel de oblea de tipo fan-out, las interconexiones de chiplets y las capas de soporte de sustratos, donde la consistencia del material afecta el rendimiento de los conjuntos electrónicos compactos. Las láminas de perfil ultradelgado e hiperbajo perfil respaldan la integridad de la señal a velocidades de datos de 112G y 224G al cumplir con los requisitos de las aplicaciones de alta velocidad. La norma IPC-4562 establece los requisitos de grado y dimensionales de la lámina de cobre para aplicaciones de circuitos impresos, lo que reduce el grupo de proveedores calificados y distingue la lámina de uso general de los formatos especializados. JX Advanced Metals está ampliando la capacidad de procesamiento de semiconductores y la automatización en Nikko Metals Taiwan, y se espera que la instalación procese 1,4 veces su capacidad actual a partir de 2027. Estas inversiones indican que el mercado de láminas de aleación de cobre depende cada vez más de capacidades especializadas, procesamiento estable y calificación de clientes[1]JX Advanced Metals Corporation, "Inversión en Automatización en la Línea de Procesamiento de Objetivos de Pulverización Catódica de Semiconductores en Nikko Metals Taiwan," JX Advanced Metals Corporation, jx-nmm.com..
Demanda de Láminas Resistentes a la Corrosión en Sistemas Marinos y Offshore
Los equipos marinos y offshore requieren materiales que puedan soportar la exposición continua al agua de mar, las temperaturas fluctuantes y las condiciones operativas que aceleran la corrosión. Las láminas de cobre-níquel se utilizan en intercambiadores de calor, condensadores de desalinización y sistemas de tuberías offshore donde la resistencia a entornos agresivos es un requisito importante del material. Su resistencia a la corrosión por agua de mar y a la bioincrustación respalda su uso en entornos operativos exigentes y reduce la idoneidad de alternativas menos duraderas. Los proyectos de energía offshore, gas natural licuado y desalinización crean una demanda específica en Oriente Medio, los países nórdicos y los mercados costeros de la ASEAN. Estas aplicaciones son especializadas y generalmente implican cantidades menores que las aplicaciones electrónicas, pero a menudo requieren documentación rigurosa y certificaciones de aleación. Proporcionan al mercado de láminas de aleación de cobre una salida de alto valor para los proveedores que poseen certificaciones de grado marino y la capacidad de atender proyectos técnicamente específicos.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Cobre y el Níquel | -1.2% | Global, con mayor exposición en el Sudeste Asiático y América del Sur sin acuerdos de suministro a largo plazo | Corto plazo (≤ 2 años) |
| Procesos de Laminación, Recocido y Tratamiento Superficial de Alta Intensidad Energética | -0.8% | Europa, ASEAN e India | Mediano plazo (2-4 años) |
| Ciclos de Calificación para Nuevas Aleaciones y Grados de Láminas Ultradelgadas | -0.5% | Global, concentrado entre los Fabricantes de Equipos Originales (OEM) automotrices y de semiconductores de Nivel 1 | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Cobre y el Níquel
Los costos del cobre y el níquel pueden cambiar rápidamente, creando una presión inmediata sobre la economía de la lámina de aleación y complicando la planificación comercial de los productores. Los grados de cobre-níquel están expuestos a ambos insumos, y el níquel puede representar entre el 10% y el 30% del peso de la aleación, lo que hace que el impacto en los costos sea más pronunciado para estas composiciones especiales. Los contratos de tarifa fija pueden limitar la capacidad de un productor para trasladar los mayores costos de los metales a los clientes cuando esos costos aumentan durante el período del contrato. Esta discrepancia puede reducir los márgenes durante períodos de volatilidad de precios y dificultar las decisiones de adquisición a corto plazo. Esta presión es particularmente relevante para los proveedores sin acuerdos de suministro a largo plazo que proporcionan un acceso más estable al material. El mercado de láminas de aleación de cobre sigue expuesto porque los costos de los metales afectan tanto a los grados estándar como a los productos especializados, mientras que muchas aplicaciones de uso final continúan requiriendo un suministro confiable.
Procesos de Laminación, Recocido y Tratamiento Superficial de Alta Intensidad Energética
La producción de láminas de aleación de cobre consume energía durante la laminación en caliente, la laminación en frío, el recocido brillante y el tratamiento superficial electroquímico, con cada etapa contribuyendo a los costos de conversión generales. La electricidad representa entre el 15% y el 25% de los costos de conversión para los productores de flejes metálicos de precisión, lo que hace que la gestión energética sea crítica para la economía de los productos especiales. Los proveedores europeos están expuestos a precios de energía industrial estructuralmente elevados, lo que puede afectar su posición de costos en relación con otras regiones de producción. El recocido en campana con hidrógeno controlado también puede limitar el rendimiento al tiempo que aumenta el consumo de energía por kilogramo, ya que requiere ciclos térmicos cuidadosamente gestionados. Las líneas de laminación más antiguas pueden consumir más energía y pueden no cumplir con los requisitos superficiales de los productos electrónicos premium, creando tanto restricciones de costos como de capacidad. Estas presiones de costos pueden limitar la participación en el mercado de láminas de aleación de cobre a menos que los productores actualicen sus activos de producción y mejoren la eficiencia operativa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Las Láminas de Latón Lideran, los Grados de Bronce se Aceleran por la Demanda de Conectores
Las láminas de latón representaron el 42,56% de la participación del mercado de láminas de aleación de cobre en 2025, respaldadas por cadenas de suministro establecidas y su idoneidad para aplicaciones de conectores, terminales y blindaje contra interferencias electromagnéticas de alto volumen. El latón proporciona una resistencia a la tracción superior a 380 MPa y una conductividad cercana al 28% del Estándar Internacional de Cobre Recocido (IACS), una combinación que respalda piezas que requieren tanto integridad mecánica como rendimiento eléctrico. Estas características hacen que el latón sea adecuado para planos de tierra de circuitos flexibles y blindaje de radiofrecuencia en equipos de telecomunicaciones, donde los productores requieren especificaciones de material confiables. La construcción también utiliza tiras delgadas de latón en molduras arquitectónicas, paneles decorativos y componentes de cerradura de precisión, mientras que la inversión en infraestructura en Asia y Oriente Medio respalda la demanda de estas aplicaciones. La amplia base de aplicaciones mantiene al latón relevante donde coexisten la competitividad en costos y los requisitos de rendimiento.
Se proyecta que las láminas de bronce se expandirán a una CAGR del 6,12% hasta 2031, convirtiéndolas en el tipo de más rápido crecimiento en el mercado de láminas de aleación de cobre. El bronce fosforoso se utiliza en zócalos de semiconductores de alto número de pines, contactos de tarjetas SIM e interconexiones de micro-resortes, donde su resistencia a la fatiga permite la flexión repetida sin pérdida prematura de rendimiento. Esto posiciona al bronce dentro de diseños electrónicos cada vez más compactos que dependen de contactos pequeños y fiables. La lámina de cobre-níquel se utiliza en intercambiadores de calor marinos, condensadores de desalinización y aplicaciones de tuberías offshore, mientras que otras láminas de aleación de cobre especiales, incluido el cobre-berilio, se utilizan en conectores aeroespaciales que requieren conductividad y temple de resorte. El tamaño del mercado de láminas de aleación de cobre para los grados de bronce está respaldado por diseños de conectores que priorizan la fiabilidad mecánica a largo plazo y el contacto eléctrico estable.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Usuario Final: La Electrónica Ancla la Base Mientras el Sector Automotriz Cierra la Brecha
La industria eléctrica y electrónica representó el 38,34% de la participación del mercado de láminas de aleación de cobre en 2025, reflejando la demanda en placas de circuito impreso, conectores, blindaje contra interferencias electromagnéticas, circuitos flexibles y marcos de conexión. Cada aplicación utiliza el suministro de láminas de aleación de manera diferente, lo que otorga al segmento una amplia base de demanda. Las interconexiones de alta densidad en teléfonos inteligentes, tarjetas de conmutación de centros de datos y estaciones base 5G requieren especificaciones de lámina más avanzadas que los diseños electrónicos convencionales. Los clientes están migrando de los productos electrolíticos estándar hacia formatos laminados y recocidos y de perfil ultradelgado que pueden proporcionar una rugosidad superficial inferior a 1 μm para aplicaciones seleccionadas. La maquinaria industrial, la construcción y el sector aeroespacial añaden demanda adicional y requieren diferentes estándares de certificación y trazabilidad, reforzando la necesidad de que los proveedores atiendan múltiples requisitos técnicos.
Se pronostica que el sector automotriz registrará una CAGR del 6,68% hasta 2031, convirtiéndolo en el segmento de usuario final de más rápido crecimiento. Los vehículos eléctricos utilizan láminas de aleación en el blindaje de inversores, los conjuntos de colectores de corriente de baterías y las interfaces de conectores de alta tensión que deben funcionar en sistemas eléctricos cada vez más complejos. La transición a la arquitectura de vehículos de 800 voltios eleva los requisitos de conductividad y consistencia dimensional, con las plataformas de Hyundai, Porsche y Audi adoptando esta arquitectura. Este cambio respalda la demanda de especificaciones de lámina que satisfagan las necesidades de los sistemas de mayor voltaje. La categoría de otros, incluidas las energías renovables y los bienes de consumo, añade demanda sin alterar la jerarquía general de usuarios finales, mientras que el tamaño del mercado de láminas de aleación de cobre para aplicaciones automotrices continúa expandiéndose.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
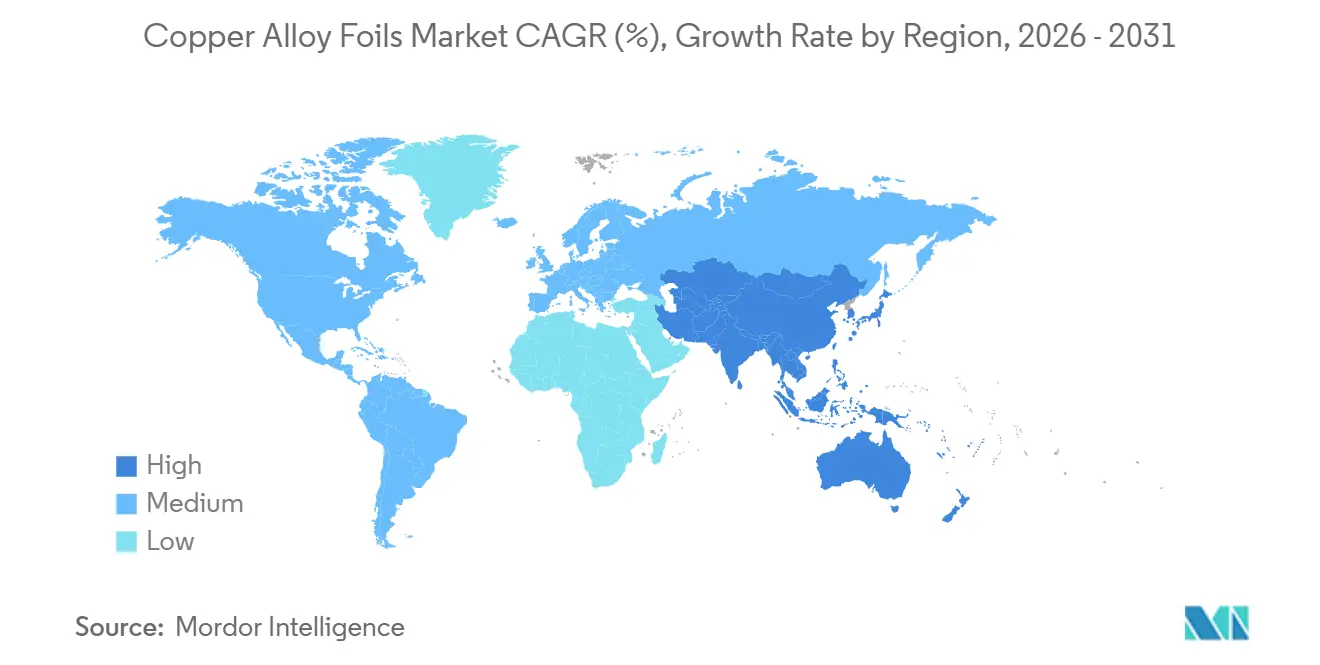
Asia-Pacífico representó el 45,72% de la participación del mercado de láminas de aleación de cobre en 2025 y se proyecta que crecerá a una CAGR del 6,27% hasta 2031. China, Japón y Corea del Sur forman la principal base regional de producción y demanda, creando un vínculo estrecho entre la producción de láminas y la fabricación de uso final. China proporciona una fuerte demanda de uso final para la electrónica y los vehículos eléctricos. Japón y Corea del Sur contribuyen con capacidad de láminas laminadas y recocidas para aplicaciones de semiconductores y automotrices. Vietnam y Tailandia están ganando actividad de ensamblaje electrónico, lo que respalda la demanda de materiales para circuitos flexibles y conectores, y amplía la base de clientes regional más allá de los tres países principales.
América del Norte y Europa representan el segundo nivel de demanda, aunque sus impulsores de demanda difieren. Estados Unidos está ampliando la capacidad para el ensamblaje de vehículos eléctricos, la producción de celdas de batería y la fabricación de semiconductores. Wieland Group fortaleció su presencia en América del Norte al integrar la instalación de Buffalo con las operaciones en East Alton, Illinois, y Shelbyville, Kentucky[2]Wieland Group, "Wieland Adquiere la Planta de Aurubis en Buffalo, NY," Wieland Group, wieland.com.. Alemania, los países nórdicos e Italia son los principales centros de demanda de Europa para las cadenas de suministro automotrices, la maquinaria de precisión y los sistemas de energía offshore. Los requisitos del Reglamento de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) afectan a los productos químicos utilizados en los tratamientos superficiales de metales para aplicaciones automotrices y aeroespaciales.
América del Sur y Oriente Medio y África representan una porción menor de la demanda global. Brasil respalda el consumo de láminas de latón y bronce en equipos eléctricos y accesorios de plomería. Argentina y Chile utilizan estos materiales en instrumentación minera e infraestructura energética. Los grados de cobre-níquel son relevantes para los tubos de condensadores, los intercambiadores de calor y los circuitos de refrigeración en proyectos offshore y de desalinización, lo que respalda una posición para los proveedores certificados de grado marino en el mercado de láminas de aleación de cobre.

Panorama Competitivo
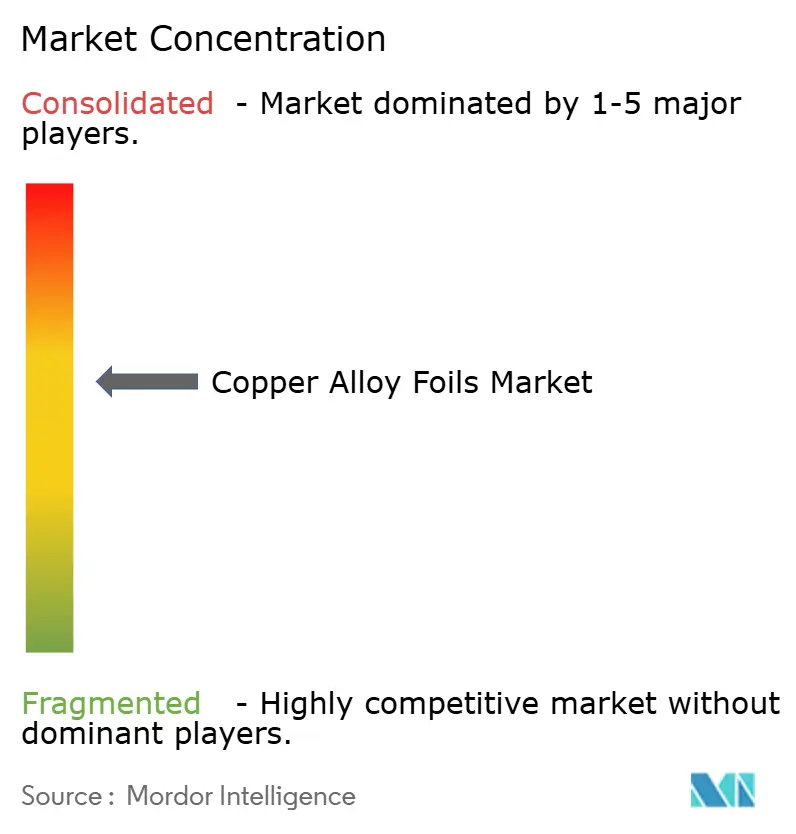
El mercado de láminas de aleación de cobre está moderadamente consolidado. Wieland-Werke AG, Aurubis AG, KME Germany GmbH y Carl Schlenk AG son proveedores europeos establecidos. JX Advanced Metals Corporation, Poongsan Corporation y Ningbo Boway Alloy Material Co., Ltd. son productores asiáticos destacados. Los proveedores europeos están invirtiendo en reciclaje de circuito cerrado e integración posterior para proteger los márgenes de conversión. Los productores asiáticos se benefician de la proximidad a los clústeres de ensamblaje electrónico en China, Japón y Corea del Sur.
Los grados avanzados crean una clara separación entre los productos de uso general y las láminas premium en el mercado de láminas de aleación de cobre. Los productores que pueden suministrar láminas por debajo de 8 μm y cumplir con los requisitos de los Fabricantes de Equipos Originales (OEM) de Nivel 1 tienen una posición más sólida en las aplicaciones calificadas. El desarrollo de baterías de estado sólido crea oportunidades para los proveedores de variantes tratadas con aleación y recubiertas de níquel, ya que la lámina de cobre estándar puede ser atacada por electrolitos de sulfuro. Los productores más pequeños de China y Corea del Sur están invirtiendo en láminas de aleación de perfil hiper-muy-bajo para placas de circuito impreso de servidores de IA. La calificación con los principales fabricantes globales de laminados recubiertos de cobre puede llevar entre 12 y 18 meses, lo que podría remodelar las posiciones de los proveedores hasta 2031.
Wieland completó la adquisición de la instalación de productos planos laminados de Aurubis en Buffalo, Nueva York, en agosto de 2024, fortaleciendo su posición de fabricación en América del Norte. Aurubis inauguró su instalación de Reciclaje Complejo de Hamburgo en julio de 2026 tras una inversión de 190 millones de EUR (220,79 millones de USD), aumentando su capacidad de reciclaje. JX Advanced Metals está invirtiendo en automatización en Nikko Metals Taiwan, con operaciones programadas para comenzar secuencialmente a partir de junio de 2027 y una capacidad de procesamiento que se espera alcance 1,4 veces el nivel actual. Estos desarrollos reflejan un enfoque en la seguridad del suministro regional, el reciclaje y la capacidad de procesamiento avanzado, con el mercado de láminas de aleación de cobre moldeado tanto por la escala en los productos establecidos como por la capacidad técnica en los formatos de alta especificación.
Líderes de la Industria de Láminas de Aleación de Cobre
-
Wieland-Werke AG
-
Aurubis AG
-
KME GERMANY GMBH
-
FURUKAWA ELECTRIC CO., LTD.
-
JX Advanced Metals Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: JX Advanced Metals Corporation aprobó una inversión de capital de 4.000 millones de JPY (27 millones de USD) para ampliar la capacidad de procesamiento de objetivos de pulverización catódica de semiconductores en su filial surcoreana, JX Advanced Metals Korea. El proyecto aumenta el rendimiento para materiales de sustratos de lógica y memoria avanzada, incluida la Memoria de Alto Ancho de Banda (HBM) y la 3D-NAND, respaldando la demanda de láminas de aleación de cobre en estas aplicaciones.
- Mayo de 2025: Poongsan Corporation encargó una instalación de campana de recocido EBNER HICON/H2, que comprende 2 campanas de calentamiento, 4 bases de trabajo y 2 campanas de enfriamiento, para aumentar la capacidad de recocido brillante de bobinas de flejes de cobre y aleaciones de cobre en el mercado de láminas de aleación de cobre.


Alcance del Informe Global del Mercado de Láminas de Aleación de Cobre
La lámina de aleación de cobre es una lámina metálica delgada y flexible producida combinando cobre con otros elementos como zinc, estaño, hierro o titanio para mejorar propiedades específicas, incluidas la resistencia, la resistencia al calor o la elasticidad.
El mercado de láminas de aleación de cobre está segmentado por tipo, industria de usuario final y geografía. Por tipo, el mercado está segmentado en láminas de latón, láminas de bronce, láminas de cobre-níquel y otras láminas de aleación de cobre. Por industria de usuario final, el mercado está segmentado en eléctrica y electrónica, automotriz, construcción, maquinaria industrial, aeroespacial y otros. El informe también cubre el tamaño del mercado y los pronósticos para las láminas de aleación de cobre en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Láminas de Latón |
| Láminas de Bronce |
| Láminas de Cobre-Níquel |
| Otras Láminas de Aleación de Cobre |
| Eléctrica y Electrónica |
| Automotriz |
| Construcción |
| Maquinaria Industrial |
| Aeroespacial |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Láminas de Latón | |
| Láminas de Bronce | ||
| Láminas de Cobre-Níquel | ||
| Otras Láminas de Aleación de Cobre | ||
| Por Industria de Usuario Final | Eléctrica y Electrónica | |
| Automotriz | ||
| Construcción | ||
| Maquinaria Industrial | ||
| Aeroespacial | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Láminas de Aleación de Cobre?
El tamaño del Mercado de Láminas de Aleación de Cobre fue valorado en 727,67 millones de USD en 2025 y se estima que crecerá desde 755,69 millones de USD en 2026 hasta alcanzar 985,31 millones de USD en 2031, a una CAGR del 5,45% durante el período de pronóstico (2026-2031).
¿Qué tipo de lámina de aleación de cobre impulsa la demanda?
Las láminas de latón lideraron con una participación del 42,56% en 2025, respaldadas por aplicaciones de conectores, terminales, circuitos flexibles y blindaje. Su base de suministro establecida y el equilibrio entre conductividad y resistencia a la tracción respaldan su amplio uso.
¿Qué aplicación de usuario final está creciendo más rápido?
Se proyecta que el sector automotriz crecerá a una CAGR del 6,68% hasta 2031, ya que los sistemas eléctricos de los vehículos eléctricos requieren láminas más especializadas. Los colectores de corriente de baterías, las barras colectoras, el blindaje de inversores y los conectores de alta tensión contribuyen a este requisito.
¿Qué región lidera la demanda global?
Asia-Pacífico tuvo una participación del 45,72% en 2025 y se proyecta que crecerá a una CAGR del 6,27% hasta 2031. China, Japón y Corea del Sur combinan una gran demanda de uso final con electrónica avanzada y capacidad de laminación de precisión.
Última actualización de la página el:



