
銅合金箔市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 755.69 百万米ドル |
| 市場規模 (2031) | 985.31 百万米ドル |
| Growth Rate (2026 - 2031) | 5.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる銅合金箔市場分析
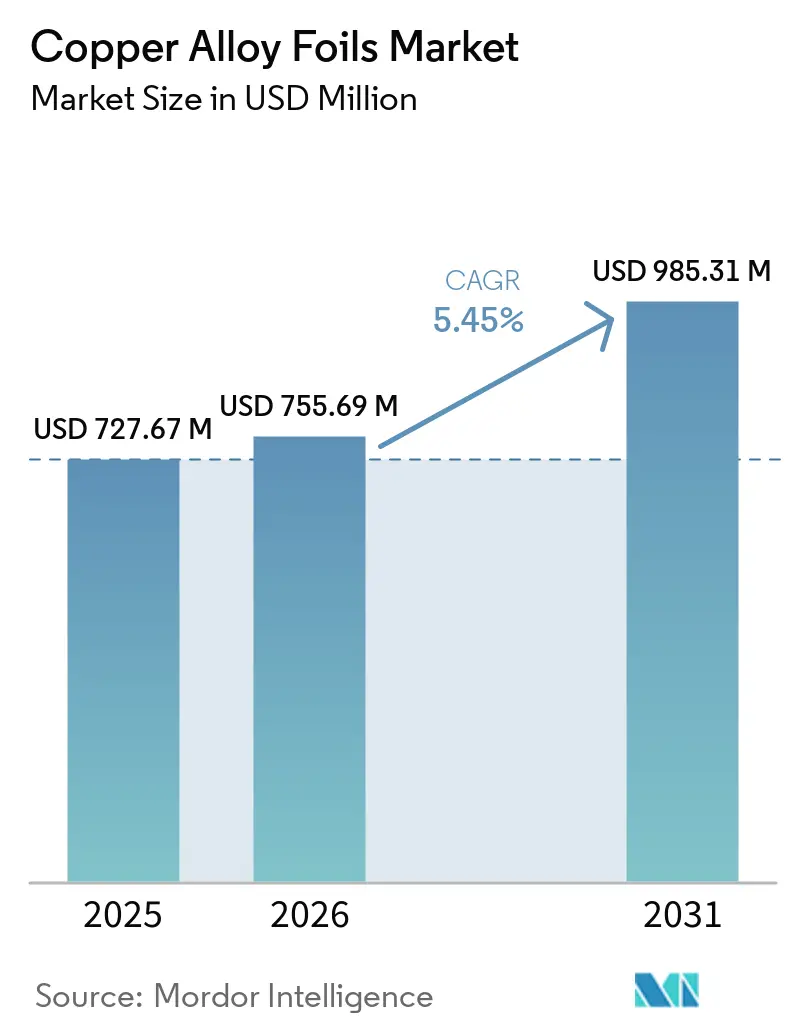
銅合金箔市場の規模は2025年に727.67 ミリオン 米ドルと評価され、2026年の755.69 ミリオン 米ドルから2031年には985.31 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.45%です。銅合金箔市は、車両の電動化、ますます高度化する電子機器設計、および特殊な海洋システムによって支えられています。黄銅、青銅、銅ニッケルグレードは、純銅では容易に得られない導電性、耐食性、およびばね特性を組み合わせています。この特性の組み合わせにより、電気的・機械的・環境的要件を同時に満たす必要がある用途での使用が支持されています。生産者はリサイクル、下流加工、および高度な圧延製品に注力し、加工マージンを守ろうとしています。超薄グレードおよび高性能電子機器向けの厳格な認定要件を満たせるサプライヤーにとって、機会が最も大きくなっています。
主要レポートのポイント
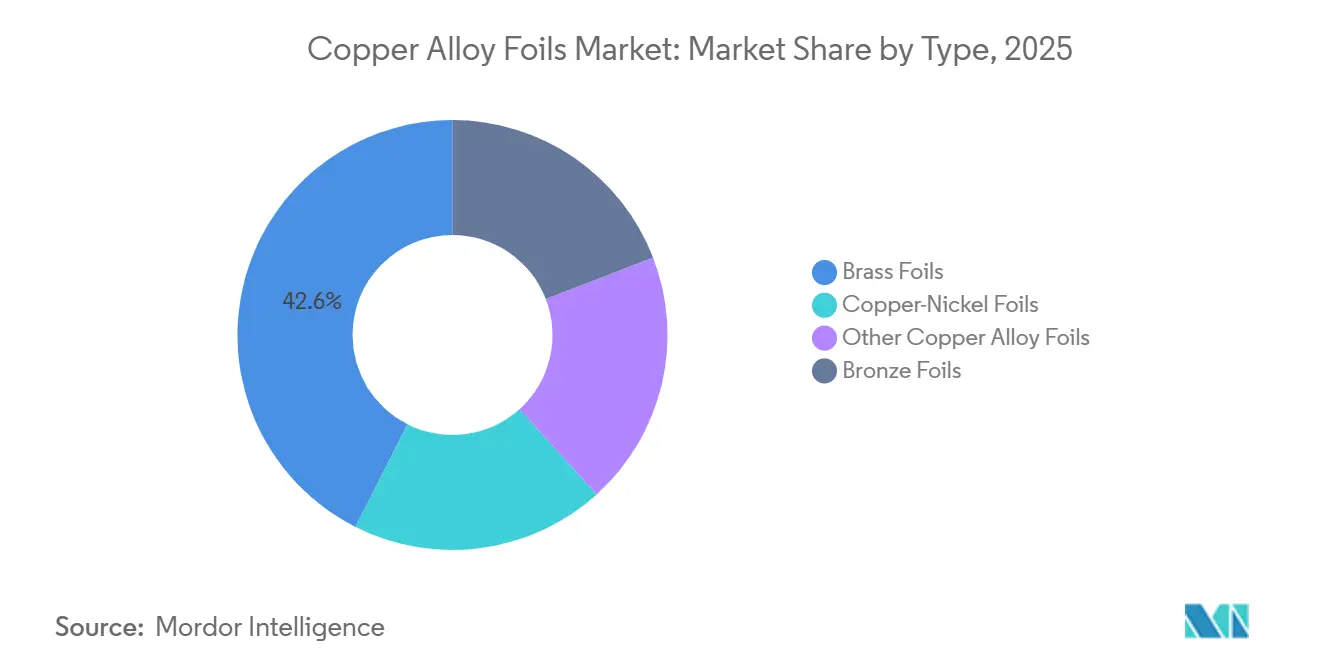
- タイプ別では、黄銅箔が2025年の銅合金箔市場シェアの42.56%を占め、青銅箔は2031年にかけてCAGR 6.12%で成長すると予測されています。
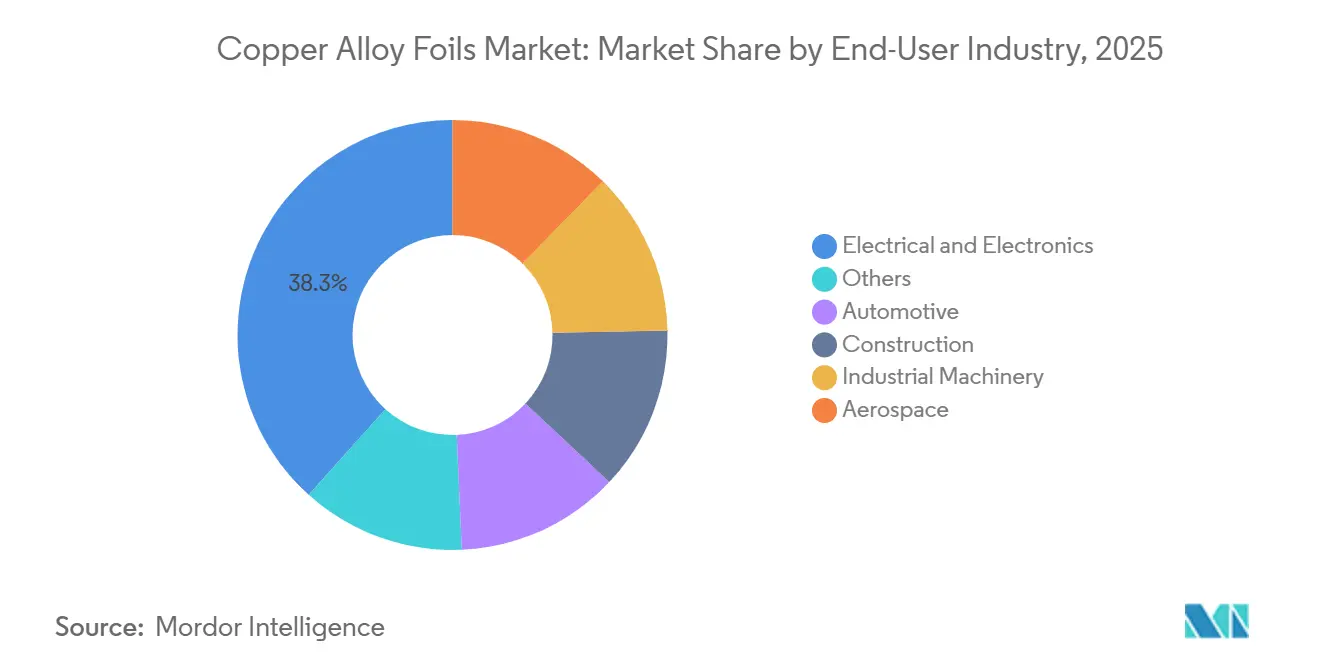
- 最終用途産業別では、電気・電子が2025年の銅合金箔市場シェアの38.34%を占め、自動車は2031年にかけてCAGR 6.68%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の銅合金箔市場シェアの45.72%を占め、2031年にかけてCAGR 6.27%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の銅合金箔市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 車両の電動化と車両1台あたりの銅使用量の増加 | +1.5% | 中国、韓国、ドイツに最も集中した世界規模 | 中期(2~4年) |
| 高密度・フレキシブル電子機器の拡大 | +1.8% | 中国、日本、韓国を含むアジア太平洋地域が中核で、北米・欧州への波及あり | 短期(2年以内) |
| AIデータセンターおよび先端半導体パッケージングの成長 | +1.3% | 北米とアジア太平洋が中心で、欧州が二次的な恩恵を受ける | 短期(2年以内) |
| 海洋・オフショアシステムにおける耐食性箔の需要 | +0.8% | 中東、北欧諸国、東南アジア諸国連合(ASEAN)沿岸市場 | 長期(4年以上) |
| 電池および小型化電子機器設計における超薄箔の採用 | +1.2% | 中国と韓国が中心で、欧州が二次市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
車両の電動化と車両1台あたりの銅使用量の増加
電動化は、車両電気システムおよびバッテリーアセンブリにおける銅の要件を変えており、特により大きな電流を理し、繰り返しの熱サイクルを受け、設置スペースが限られたコンポーネントに影響しています。バッテリー電気自動車は80~91 kgの銅を使用するのに対し、同等の内燃機関車両では22~24 kgであり、電気材料が車両設計においてより大きな役割を担っています。合金箔は、強度、安定した成形挙動、または耐食性が求められるバッテリー電流コレクター、バスバー、インバーターシールドに使用されています。これらの用途では、性能が完成部品全体での均一な材料挙動に依存するため、従来の自動車用銅製品よりも厳格な寸法管理と表面仕上げが求められます。したがって、銅合金箔市場は、商業規模で安定した品質を維持しながら、車両プログラム向けに高度なグレードを圧延・焼鈍・認定できる生産者を優遇します。電動プラットフォームの重要性が増し、顧客仕様がより専門化するにつれ、従来の自動車製品ミックスを持つサプライヤーはポートフォリオの適応を迫られています。
高密度・フレキシブル電子機器の拡大
より薄く、軽く、折り畳み可能なデバイスは、利用可能なスペースが限ら、コンポーネントの信頼性が重要な製品において、相互接続材料への性能要求を高めています。圧延焼鈍合金箔は、特定の用途において剛性銅ラミネートよりも繰り返しの屈曲に耐えることができ、フレキシブル回路やコンパクトなコネクターアセンブリに適しています。リン青銅は、繰り返しの曲げに対して高い疲労耐性を必要とするコネクター用途に使用されており、長期使用にわたって信頼性の高い接触を維持しなければならない小型コンポーネントも含まれます。現代のデータセンターも電力供給、冷却、高速回路基板に大量の銅を使用しており、支持システムにおける信頼性の高い材料への重要性が高まっています。これらの要件は、表面特性が高度な回路性能に影響するため、汎用の電着製品よりも超低プロファイル合金フォーマットへの需要をシフトさせています。銅合金箔市場は、認定された生産者が高スケール製造に必要な特性を損なうことなく、フレキシブル回路および電子コネクターの信頼性要件を満たせる場合に恩恵を受けます。
AIデータセンターおよび先端半導体パッケージング成長
AIデータセンターは電力分配、冷却システム、サーバー電子機器に相当量の銅を必要とし、容量増設を支持する電気材料の需要と連動しています。先端パッケージングは、ファンアウトウェーハレベルパッケージング、チップレット相互接続、および基板キャリア層に要求の厳しい箔フォーマットを使用しており、材料の一貫性がコンパクトな電子アセンブリの性能に影響します。超低プロファイルおよびハイパー低プロファイル箔は、高速アプリケーションの要件を満たすことで、112Gおよび224Gデータレートにおける信号完全性をサポートします。IPC-4562はプリント回路用途における銅箔グレードおよび寸法要件を規定しており、それによって認定サプライヤーの範囲が絞られ、汎用箔と特殊フォーマットが区別されます。JX Advanced Metals Corporationは日光金属台湾における半導体加工能力と自動化を拡大しており、同施設は2027年から現在の1.4倍の処理能力を持つ見込みです。これらの投資は、銅合金箔市場が特殊な能力、安定した加工、および顧客認定にますます依存するようになっていることを示してます[1]JX Advanced Metals Corporation、「日光金属台湾における半導体スパッタリングターゲット加工ラインへの自動化投資」、JX Advanced Metals Corporation、jx-nmm.com。。
海洋・オフショアシステムにおける耐食性箔の需要
海洋・オフショア機器は、海水への継続的な暴露、変動する温度、および腐食を加速させる運転条件に耐えられる材料を必要とします。銅ニッケル箔は、攻撃的な環境への耐性が重要な材料要件となる熱交換器、海水淡水化コンデンサー、およびオフショア配管システムに使用されています。海水腐食および生物汚損への耐性は、過酷な運転環境での使用を支持し、耐久性の低い代替品の適合性を低下させます。オフショアエネルギー、液化天然ガス、および海水淡水化プロジェクトは、中東、北欧諸国、および沿岸ASEAN市場において特定の需要を生み出ています。これらの用途は特殊であり、電子機器用途よりも少量であることが多いですが、厳格な文書化と合金認証を必要とすることが多いです。これらは、海洋グレード認証を保有し、技術的に特定のプロジェクトに対応できるサプライヤーに対して、銅合金箔市場における高付加価値の出口を提供します。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銅およびニッケルの価格変動 | -1.2% | 長期引き取り契約のない東南アジアおよび南米に最大のエクスポージャーを持つ世界規模 | 短期(2年以内) |
| エネルギー集約的な圧延・焼鈍・表面処理プロセス | -0.8% | 欧州、ASEAN、インド | 中期(2~4年) |
| 新合金および超薄箔グレードの認定サイクル | -0.5% | ティア1自動車・半導体完成品メーカー(OEM)に集中した世界規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
銅およびニッケルの価格変動
銅とニッケルのコストは急速に変化する可能性があり、合金箔の経済性に即座の圧力をかけ、生産者の商業計画を複雑にします。銅ニッケルグレードは両方の原材料に晒されており、ニッケが合金重量の10~30%を占める可能性があるため、これらの特殊組成に対するコスト影響はより顕著です。固定料金契約は、契約期間中にコストが上昇した場合、生産者がより高い金属コストを顧客に転嫁する能力を制限する可能性があります。このミスマッチは、価格変動期間中にマージンを低下させ、短期的な調達決定をより困難にする可能性があります。この圧力は、材料への安定したアクセスを提供する長期引き取り契約を持たないサプライヤーに特に関連します。銅合金箔市場は、金属コストが標準グレードと特殊製品の両方に影響し、多くの最終用途が引き続き安定した供給を必要とするため、依然としてリスクにさらされています。
エネルギー集約的な圧延・焼鈍・表面処理プロセス
銅合金箔の生産は、熱間圧延、冷間圧延、光輝焼鈍、および電気化学的表面処理においてエネルギーを消費し、各段階が全体的な加工コストに寄与します。電力は精密金属ストリップ生産者の加工コストの15~25%を占めており、特殊製品の経済性においてエネルギー管理が重要となっています。欧州のサプライヤーは構造的に高い産業用電力価格にさらされており、他の生産地域に対するコスト競争力に影響する可能性があります。制御水素ベル焼鈍は、慎重に管理された熱サイクルを必要とするため、1 kgあたりのエネルギー使用量を増加させながらスループットを制限する可能性もあります。古い圧延ラインはより多くのエネルギーを消費し、プレミアム電子製品の表面要件を満たさない可能性があり、コストと能力の両方の制約を生み出します。これらのコスト圧力は、生産者が生産設備を更新し、操業効率を改善しない限り、銅合金箔市場への参加を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:黄銅箔がリードし、コネクター需要で青銅グレードが加速
黄銅箔は2025年の銅合金箔市場シェアの42.56%を占め、確立されたサプライチェーンと、大量生産のコネクター、端子、および電磁干渉シールド用途への適合性によって支えられています。黄銅は380 MPaを超える引張強度と国際焼鈍銅標準(IACS)の約28%の導電性を提供し、この組み合わせが機械的完全性と電気的性能の両方を必要とする部を支持します。これらの特性により、黄銅は通信機器のフレキシブル回路グランドプレーンおよび高周波シールドに適しており、生産者は信頼性の高い材料仕様を必要とします。建設業界も薄い黄銅ストリップを建築トリム、装飾パネル、および精密錠前部品に使用しており、アジアおよび中東のインフラ投資がこれらの用途からの需要を支持しています。幅広い用途基盤により、コスト競争力と性能要件が共存する場所で黄銅の関連性が維持されています。
青銅箔は2031年にかけてCAGR 6.12%で拡大すると予測されており、銅合金箔市場において最も成長の速いタイプとなっています。リン青銅は、疲労耐性が繰り返しの曲げによる早期性能低下を防ぐ、高ピン数半導体ソケット、SIMカード接触子、およびマイクロスプリング相互接続に使用されています。これにより、青銅は信頼性の高い小型接触子に依存するますますコンパクトな電子設計の中に位置づけられます。銅ニッケル箔は海洋熱交換器、海水淡水化コンデンサー、およびオフショア配管用途に使用され、ベリリウム銅を含むその他の特殊銅合金箔は導電性とばね焼き戻しを必要とする航空宇宙コネクターに使用されています。青銅グレードの銅合金箔市場規模は、長期的な機械的信頼性と安定した電気的接触を優先するコネクター設計によって支えられています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


最終用途産業別:電子機器が基盤を固め、自動車がギャップを縮める
電気・電子は2025年の銅合金箔市場シェアの38.34%を占め、プリント回路基板、コネクター、電磁干渉シールド、フレキシブル回路、およびリードフレームにわたる需要を反映しています。各用途が合金箔の供給を異なる形で引き出し、セグメントに幅広い需要基盤を与えています。スマートフォン、データセンタースイッチカード、および5G基地局におる高密度相互接続は、従来の電子機器設計よりも高度な箔仕様を必要とします。顧客は、選択された用途において表面粗さ1 μm未満を提供できる標準電解製品から圧延焼鈍および超低プロファイルフォーマットへと移行しています。産業機械、建設、および航空宇宙がさらなる需要を加え、異なる認証およびトレーサビリティ基準を必要とし、サプライヤーが複数の技術要件に対応する必要性を強化しています。
自動車は2031年にかけてCAGR 6.68%を記録すると予測されており、最も成長の速い最終用途セグメントとなっています。電気自動車は、ますます複雑化する電気システムで性能を発揮しなければならないインバーターシールド、バッテリー電流コレクターアセンブリ、および高電圧コネクターインターフェースに合金箔を使用しています。800ボルト車両アーキテクチャへの移行は、現代、ポルシェ、アウディのプラットフォームがこのアーキテクチャを採用しており、導電性と寸法一貫性への要件を高めています。このシフトは、より高電圧システムのニーズを満たす箔仕様への需要を支持します。再生可能エネルギーや消費財を含むその他のカテゴリーは、全体的な最終用途の階層を変えることなく需要を加え、自動車用途の銅合金箔市場規模は拡大し続けています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
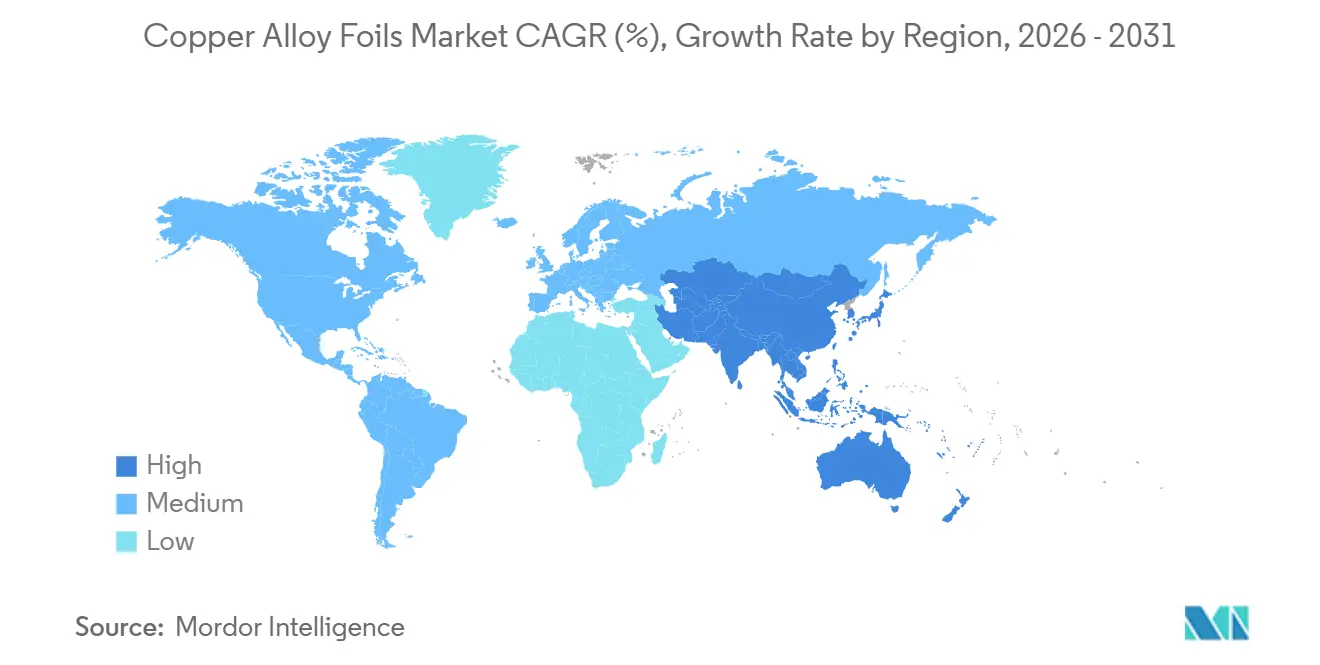
アジア太平洋は2025年の銅合金箔市場シェアの45.72%を占め、2031年にかけてCAGR 6.27%で成長すると予測されています。中国、日本、韓国が主要な地域生産・需要基盤を形成し、箔生産と最終用途製造の間に密接な連携を生み出しています。中国は電子機器と電気自動車に対する強い最終用途需要を提供しています。日本と韓国は半導体・自動車用途向けの圧延焼鈍箔能力を提供しています。ベトナムとタイは電子機器組立活動を拡大しており、フレキシブル回路およびコネクター材料への需要を支持し、地域の顧客基盤を3つのコア国を超えて拡大しています。
北米と欧州は需要の第2層を代表していますが、需要の原動力は異なります。米国は電気自動車組立、電池セル生産、および半導体製造の能力を拡大しています。Wieland Groupは、ニューヨーク州バッファローの施設をイリノイ州イーストアルトンおよびケンタッキー州シェルビービルの事業と統合することで、北米での拠点を強化しました[2]Wieland Group、「Wielandがニューヨーク州バッファローのAurubisの工場を買収」、Wieland Group、wieland.com。。ドイツ、北欧諸国、イタリアは、自動車サプライチェーン、精密機械、およびオフショアエネルギーシステムにおける欧州の主要需要センターです。化学物質の登録・評価・認可・制限(REACH)要件は、自動車・航空宇宙用途の金属表面処理に使用される化学物質に影響します。
南米および中東・アフリカは世界需要のより小さな部分を占めています。ブラジルは電気機器および配管継手における黄銅・青銅箔の消費を支持しています。アルゼンチンとチリは鉱山計装およびエネルギーインフラにこれらの材料を使用しています。銅ニッケルグレードはオフショアおよび海水淡水化プロジェクトのコンデンサーチューブ、熱交換器、および冷却回路に関連しており、銅合金箔市場において認定された海洋グレードサプライヤーの地位を支持しています。

競合状況
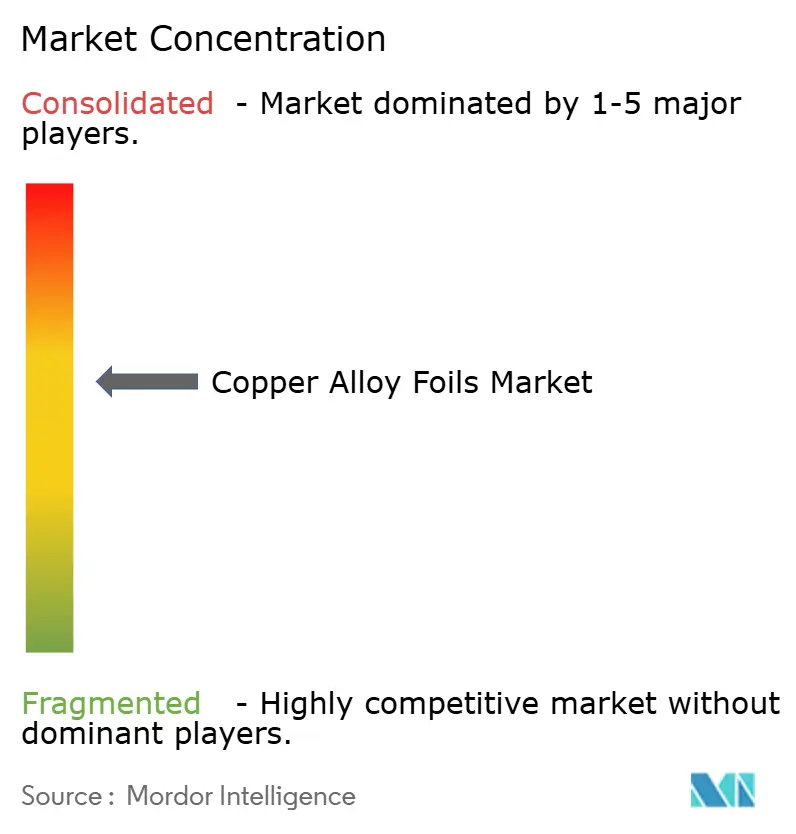
銅合金箔市場は適度に集約されています。Wieland-Werke AG、Aurubis AG、KME Germany GmbH、Carl Schlenk AGは確立された欧州サプライヤーです。JX Advanced Metals Corporation、Poongsan Corporation、Ningbo Boway Alloy Material Co., Ltd.は著名なアジアの生産者です。欧州のサプライヤーは加工マージンを守るために閉ループリサイクルと下流統合に投資しています。アジアの生産者は中国、日本、韓国の電子機器組立クラスターへの近接性から恩恵を受けています。
高度なグレードは、銅合金箔市場においてコモディティ製品とプレミアム箔の間に明確な差別化を生み出しています。8 μm未満の箔を供給し、ティア1完成品メーカー(OEM)の要件を満たせる生産者は、認定用途においてより強い地位を持ちます。固体電池の開発は、標準銅箔が硫化物電解質によって侵食される可能性があるため、合金処理およびニッケルコーティングバリアントのサプライヤーに機会を生み出します。中国と韓国の中小生産者は、AIサーバー用プリント回路基板向けのハイパー超低プロファイル合金箔に投資しています。世界的なティア1銅張積層板メーカーとの認定には12~18ヶ月かかる可能性があり、2031年にかけてサプライヤーの地位を再形成する可能性があります。
Wielandは2024年8月にAurubisのニューヨーク州バッファローの平板圧製品施設の買収を完了し、北米の製造拠点を強化しました。Aurubisは1億9,000万ユーロ(220.79 ミリオン 米ドル)の投資に続き、2026年7月にハンブルクの複合リサイクル施設を開設し、リサイクル能力を増強しました。JX Advanced Metals Corporationは日光金属台湾における自動化に投資しており、2027年6月から順次稼働開始予定で、処理能力は現在の1.4倍に達する見込みです。これらの動向は、地域的なサプライセキュリティ、リサイクル、および高度な処理能力への注力を反映しており、銅合金箔市場は確立された製品における規模と高仕様フォーマットにおける技術的能力の両方によって形成されています。
銅合金箔業界のリーダー企業
Wieland-Werke AG
Aurubis AG
KME GERMANY GMBH
FURUKAWA ELECTRIC CO., LTD.
JX Advanced Metals Corporation
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:JX Advanced Metals Corporationは、韓国子会社JX Advanced Metals Koreaにおける半導体スパッタリングターゲット加工能力の拡大に向けて、400億円(270 ミリオン 米ドル)の設備投資を承認しました。このプロジェクトは、高帯域幅メモリ(HBM)および3D-NANDを含む論理・先端メモリ基板材料のスループットを増加させ、これらの用途における銅合金箔需要を支持します。
- 2025年5月:Poongsan Corporationは、銅合金箔市場における銅および銅合金ストリップコイルの光輝焼鈍能力を増強すため、2基の加熱ベル、4基のワークベース、2基の冷却ベルで構成されるEBNER HICON/H2ベル焼鈍炉設備を発注しました。


世界の銅合金箔市場レポートの範囲
銅合金箔は、強度、耐熱性、または弾性などの特定の特性を向上させるために、銅を亜鉛、スズ、鉄、またはチタンなどの他の元素と組み合わせて製造された薄くて柔軟な金属シートです。
銅合金箔市場は、タイプ別、最終用途産業別、および地域別に区分されていますタイプ別では、市場は黄銅箔、青銅箔、銅ニッケル箔、およびその他の銅合金箔に区分されています。最終用途産業別では、市場は電気・電子、自動車、建設、産業機械、航空宇宙、およびその他に区分されています。レポートはまた、主要地域の15カ国における銅合金箔の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 黄銅箔 |
| 青銅箔 |
| 銅ニッケル箔 |
| その他の銅合金箔 |
| 電気・電子 |
| 自動車 |
| 建設 |
| 産業機械 |
| 航空宇宙 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| タイプ別 | 黄銅箔 | |
| 青銅箔 | ||
| 銅ニッケル箔 | ||
| その他の銅合金箔 | ||
| 最終用途産業別 | 電気・電子 | |
| 自動車 | ||
| 建設 | ||
| 産業機械 | ||
| 航空宇宙 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
銅合金箔市場の在の市場規模は?
銅合金箔市場の規模は2025年に727.67 ミリオン 米ドルと評価され、2026年の755.69 ミリオン 米ドルから2031年には985.31 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.45%です。
どのタイプの銅合金箔が需要を牽引していますか?
黄銅箔は2025年に42.56%のシェアでリードしており、コネクター、端子、フレキシブル回路、およびシールド用途によって支えられています。確立されたサプライ基盤と導電性・引張強度のバランスが幅広い用途を支持しています。
どの最終用途用途が最も速く成長していますか?
自動車は電気自動車の電気システムがより特殊な箔を必要とするため、2031年にかけてCAGR 6.68%で成長すると予測されています。バッテリー電流コレクター、バスバー、インバーターシールド、および高電圧コネクターがこの要件に寄与しています。
どの地域が世界需要をリードしていますか?
アジア太平洋は2025年に45.72%のシェアを保有し、2031年にかけてCAGR 6.27%で成長すると予測されています。中国、日本、韓国は大きな最終用途需要と高度電子機器・精密圧延能力を組み合わせています。
最終更新日:



