
Tamanho e Participação do Mercado de Folhas de Liga de Cobre
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 755.69 Milhões de dólares |
| Tamanho do Mercado (2031) | 985.31 Milhões de dólares |
| Growth Rate (2026 - 2031) | 5.45 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Folhas de Liga de Cobre por Mordor Intelligence
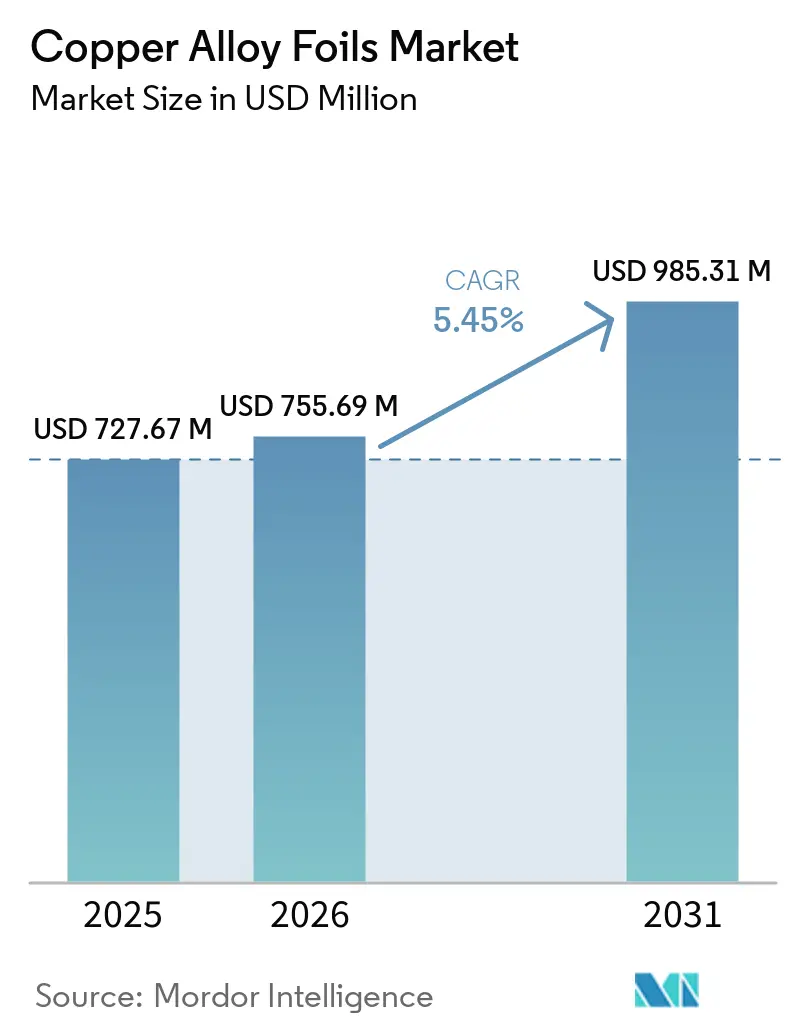
O tamanho do Mercado de Folhas de Liga de Cobre foi avaliado em 727,67 milhões de USD em 2025 e estima-se que cresça de 755,69 milhões de USD em 2026 para atingir 985,31 milhões de USD até 2031, a um CAGR de 5,45% durante o período de previsão (2026-2031). O mercado de folhas de liga de cobre é impulsionado pela eletrificação de veículos, projetos de eletrônicos cada vez mais exigentes e sistemas marítimos especializados. Os graus de latão, bronze e cobre-níquel combinam condutividade, resistência à corrosão e propriedades de mola que não estão prontamente disponíveis no cobre puro. Essa combinação de propriedades sustenta seu uso em aplicações onde os materiais devem atender simultaneamente a requisitos elétricos, mecânicos e ambientais. Os produtores estão focando em reciclagem, processamento downstream e produtos laminados avançados para proteger as margens de conversão. As oportunidades são mais fortes onde os fornecedores conseguem atender aos rigorosos requisitos de qualificação para graus ultrafinos e eletrônicos de alto desempenho.
Principais Conclusões do Relatório
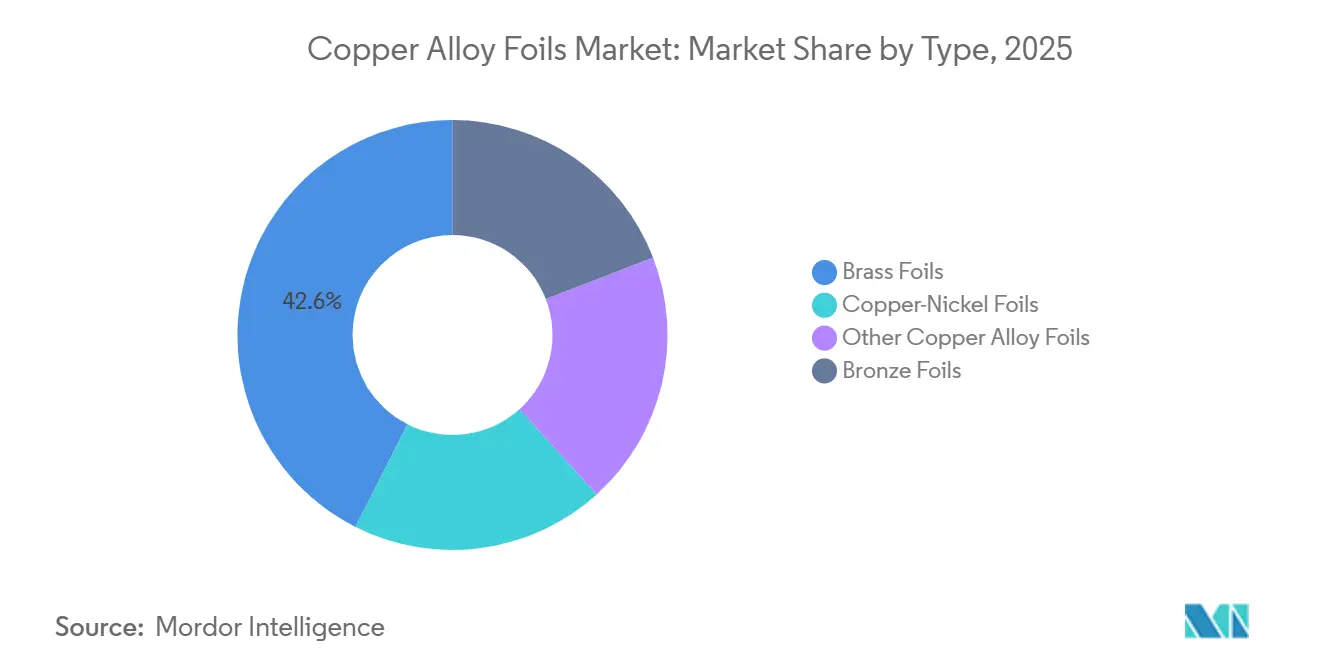
- Por tipo, as folhas de latão detinham 42,56% da participação do mercado de folhas de liga de cobre em 2025, enquanto as folhas de bronze têm previsão de crescer a um CAGR de 6,12% até 2031.
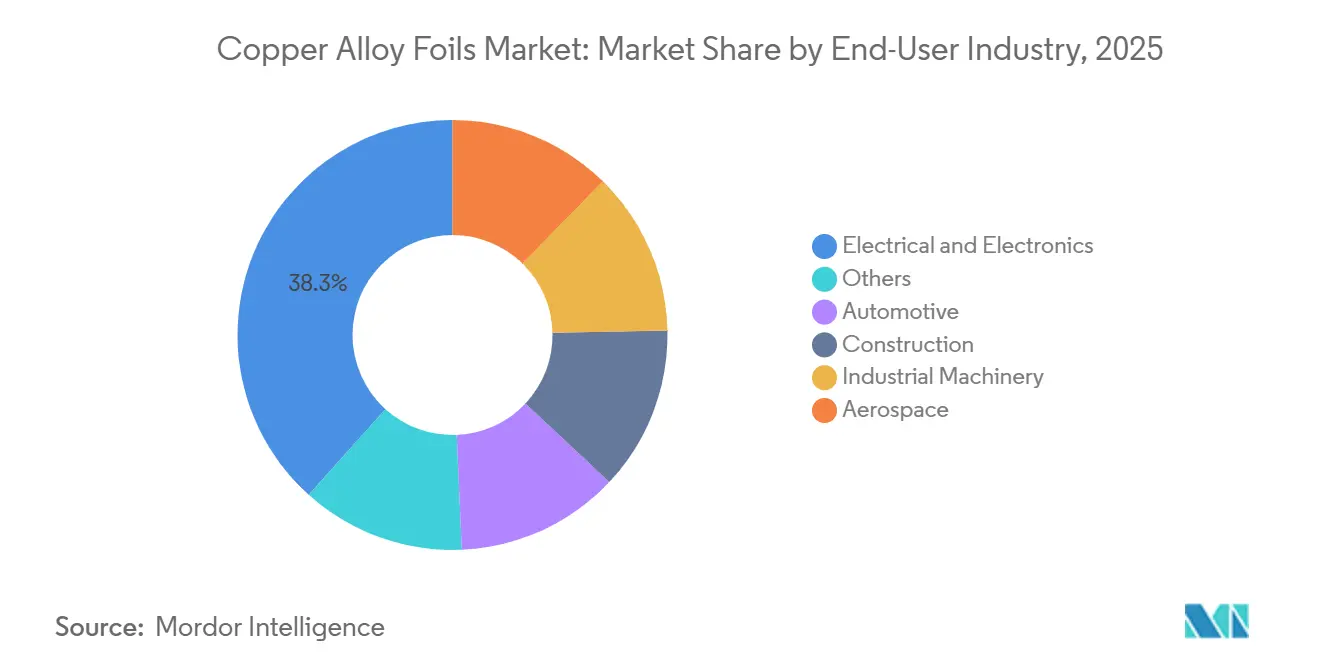
- Por setor de usuário final, o setor elétrico e eletrônico detinha 38,34% da participação do mercado de folhas de liga de cobre em 2025, enquanto o automotivo tem previsão de crescer a um CAGR de 6,68% até 2031.
- Por geografia, a Ásia-Pacífico representou 45,72% da participação do mercado de folhas de liga de cobre em 2025 e tem previsão de crescer a um CAGR de 6,27% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Folhas de Liga de Cobre
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eletrificação e Aumento da Intensidade de Cobre por Veículo | +1.5% | Global, com maior concentração na China, Coreia do Sul e Alemanha | Médio prazo (2-4 anos) |
| Expansão de Eletrônicos de Alta Densidade e Flexíveis | +1.8% | Núcleo da Ásia-Pacífico, incluindo China, Japão e Coreia do Sul, com extensão para América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Crescimento de Data Centers de IA e Embalagem Avançada de Semicondutores | +1.3% | América do Norte e Ásia-Pacífico, com ganhos secundários na Europa | Curto prazo (≤ 2 anos) |
| Demanda por Folhas Resistentes à Corrosão em Sistemas Marítimos e Offshore | +0.8% | Oriente Médio, países nórdicos e mercados costeiros da Associação de Nações do Sudeste Asiático (ASEAN) | Longo prazo (≥ 4 anos) |
| Adoção de Folhas Ultrafinas em Projetos de Baterias e Eletrônicos Miniaturizados | +1.2% | China e Coreia do Sul, com a Europa como mercado secundário | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação e Aumento da Intensidade de Cobre por Veículo
A eletrificação está mudando os requisitos de cobre nos sistemas elétricos de veículos e conjuntos de baterias, particularmente para componentes que suportam correntes mais elevadas, passam por ciclos térmicos repetidos e têm espaço de instalação limitado. Um veículo elétrico a bateria utiliza 80-91 kg de cobre, em comparação com 22-24 kg em um veículo comparável com motor de combustão interna, conferindo aos materiais elétricos um papel maior no projeto do veículo. A folha de liga é utilizada em coletores de corrente de baterias, barramentos e blindagem de inversores, onde resistência, comportamento de conformação consistente ou resistência à corrosão são necessários. Essas aplicações exigem controle dimensional mais rigoroso e acabamento superficial do que os produtos convencionais de cobre automotivo, pois o desempenho depende do comportamento uniforme do material nos componentes acabados. O mercado de folhas de liga de cobre, portanto, favorece produtores que conseguem laminar, recozer e qualificar graus avançados para programas de veículos, mantendo qualidade estável em escala comercial. Fornecedores com combinações de produtos automotivos tradicionais enfrentam pressão para adaptar seus portfólios à medida que as plataformas elétricas ganham importância e as especificações dos clientes se tornam mais especializadas.
Expansão de Eletrônicos de Alta Densidade e Flexíveis
Dispositivos mais finos, leves e dobráveis estão aumentando as exigências de desempenho sobre os materiais de interconexão em produtos onde o espaço disponível é limitado e a confiabilidade dos componentes é crítica. As folhas de liga laminadas e recozidas podem suportar flexões repetidas melhor do que os laminados de cobre rígidos em determinadas aplicações, tornando-as adequadas para circuitos flexíveis e conjuntos de conectores compactos. O bronze fosforoso é utilizado em aplicações de conectores que exigem alta resistência à fadiga durante dobramento repetido, incluindo pequenos componentes que devem manter contato confiável ao longo do uso prolongado. Os modernos data centers também utilizam grandes quantidades de cobre em distribuição de energia, resfriamento e placas de circuito de alta velocidade, conferindo maior ênfase a materiais confiáveis nos sistemas de suporte. Esses requisitos deslocam a demanda para formatos de liga de perfil ultrabaixo em vez de produtos eletrodepositados de commodities, pois as características superficiais importam para o desempenho avançado de circuitos. O mercado de folhas de liga de cobre se beneficia quando produtores qualificados conseguem atender aos requisitos de confiabilidade de circuitos flexíveis e conectores eletrônicos sem comprometer as propriedades necessárias para a fabricação em grande escala.
Crescimento de Data Centers de IA e Embalagem Avançada de Semicondutores
Os data centers de IA requerem substancial conteúdo de cobre em distribuição de energia, sistemas de resfriamento e eletrônicos de servidores, vinculando as adições de capacidade à demanda por materiais elétricos de suporte. A embalagem avançada utiliza formatos de folha exigentes para embalagem em nível de wafer fan-out, interconexões de chiplet e camadas de substrato portador, onde a consistência do material afeta o desempenho de conjuntos eletrônicos compactos. A folha de perfil ultrabaixo e hiperbaixo suporta a integridade do sinal a taxas de dados de 112G e 224G, atendendo aos requisitos de aplicações de alta velocidade. A IPC-4562 estabelece os requisitos de grau e dimensionais da folha de cobre para aplicações de circuitos impressos, restringindo assim o grupo de fornecedores qualificados e distinguindo a folha de uso geral dos formatos especializados. A JX Advanced Metals está expandindo a capacidade de processamento de semicondutores e a automação na Nikko Metals Taiwan, com a instalação prevista para processar 1,4 vezes sua capacidade atual a partir de 2027. Esses investimentos indicam que o mercado de folhas de liga de cobre está se tornando cada vez mais dependente de capacidades especializadas, processamento estável e qualificação de clientes[1]JX Advanced Metals Corporation, "Investimento em Automação na Linha de Processamento de Alvos de Pulverização Catódica de Semicondutores na Nikko Metals Taiwan," JX Advanced Metals Corporation, jx-nmm.com..
Demanda por Folhas Resistentes à Corrosão em Sistemas Marítimos e Offshore
Os equipamentos marítimos e offshore requerem materiais capazes de suportar exposição contínua à água do mar, temperaturas flutuantes e condições operacionais que aceleram a corrosão. As folhas de cobre-níquel são utilizadas em trocadores de calor, condensadores de dessalinização e sistemas de tubulação offshore, onde a resistência a ambientes agressivos é um requisito importante do material. Sua resistência à corrosão pela água do mar e à bioincrustação sustenta o uso em ambientes operacionais exigentes e reduz a adequação de alternativas menos duráveis. Projetos de energia offshore, gás natural liquefeito e dessalinização criam demanda direcionada no Oriente Médio, países nórdicos e mercados costeiros da ASEAN. Essas aplicações são especializadas e geralmente envolvem quantidades menores do que as aplicações eletrônicas, mas frequentemente exigem documentação rigorosa e certificações de liga. Elas proporcionam ao mercado de folhas de liga de cobre um canal de alto valor para fornecedores que possuem certificações de grau marítimo e capacidade de atender a projetos tecnicamente específicos.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços do Cobre e do Níquel | -1.2% | Global, com maior exposição no Sudeste Asiático e América do Sul sem acordos de fornecimento de longo prazo | Curto prazo (≤ 2 anos) |
| Processos de Laminação, Recozimento e Tratamento Superficial com Alto Consumo de Energia | -0.8% | Europa, ASEAN e Índia | Médio prazo (2-4 anos) |
| Ciclos de Qualificação para Novas Ligas e Graus de Folha Ultrafina | -0.5% | Global, concentrado entre fabricantes de equipamentos originais (OEMs) automotivos e de semicondutores de Nível 1 | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços do Cobre e do Níquel
Os custos do cobre e do níquel podem mudar rapidamente, criando pressão imediata sobre a economia da folha de liga e complicando o planejamento comercial dos produtores. Os graus de cobre-níquel estão expostos a ambos os insumos, e o níquel pode representar 10-30% do peso da liga, tornando o impacto nos custos mais pronunciado para essas composições especiais. Contratos de taxa fixa podem limitar a capacidade de um produtor de repassar custos mais elevados de metal aos clientes quando esses custos aumentam durante o período do contrato. Essa incompatibilidade pode reduzir as margens durante períodos de volatilidade de preços e tornar as decisões de aquisição de curto prazo mais difíceis. Essa pressão é particularmente relevante para fornecedores sem acordos de fornecimento de longo prazo que proporcionem acesso mais estável ao material. O mercado de folhas de liga de cobre permanece exposto porque os custos de metal afetam tanto os graus padrão quanto os produtos especializados, enquanto muitas aplicações de uso final continuam a exigir um fornecimento confiável.
Processos de Laminação, Recozimento e Tratamento Superficial com Alto Consumo de Energia
A produção de folhas de liga de cobre consome energia durante a laminação a quente, laminação a frio, recozimento brilhante e tratamento superficial eletroquímico, com cada etapa contribuindo para os custos gerais de conversão. A eletricidade representa 15-25% dos custos de conversão para produtores de tiras metálicas de precisão, tornando a gestão de energia crítica para a economia dos produtos especiais. Os fornecedores europeus estão expostos a preços de energia industrial estruturalmente elevados, o que pode afetar sua posição de custo em relação a outras regiões de produção. O recozimento em sino de hidrogênio controlado também pode limitar o rendimento enquanto aumenta o consumo de energia por quilograma, pois requer ciclos térmicos cuidadosamente gerenciados. As linhas de laminação mais antigas podem consumir mais energia e podem não atender aos requisitos superficiais dos produtos eletrônicos premium, criando restrições tanto de custo quanto de capacidade. Essas pressões de custo podem limitar a participação no mercado de folhas de liga de cobre, a menos que os produtores atualizem seus ativos de produção e melhorem a eficiência operacional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Folhas de Latão Lideram, Graus de Bronze Aceleram com a Demanda por Conectores
As folhas de latão representaram 42,56% da participação do mercado de folhas de liga de cobre em 2025, sustentadas por cadeias de suprimentos estabelecidas e sua adequação para aplicações de conector, terminal e blindagem contra interferência eletromagnética de alto volume. O latão oferece resistência à tração acima de 380 MPa e condutividade próxima a 28% do Padrão Internacional de Cobre Recozido (IACS), uma combinação que sustenta peças que exigem tanto integridade mecânica quanto desempenho elétrico. Essas características tornam o latão adequado para planos de terra de circuitos flexíveis e blindagem de radiofrequência em equipamentos de telecomunicações, onde os produtores exigem especificações de material confiáveis. A construção também utiliza tiras finas de latão em acabamentos arquitetônicos, painéis decorativos e componentes de fechadura de precisão, enquanto o investimento em infraestrutura na Ásia e no Oriente Médio sustenta a demanda dessas aplicações. A ampla base de aplicações mantém o latão relevante onde a competitividade de custos e os requisitos de desempenho coexistem.
As folhas de bronze têm projeção de expansão a um CAGR de 6,12% até 2031, tornando-as o tipo de crescimento mais rápido no mercado de folhas de liga de cobre. O bronze fosforoso é utilizado em soquetes de semicondutores de alto número de pinos, contatos de cartão SIM e interconexões de micromola, onde sua resistência à fadiga permite dobramento repetido sem perda prematura de desempenho. Isso posiciona o bronze em projetos eletrônicos cada vez mais compactos que dependem de contatos pequenos e confiáveis. A folha de cobre-níquel é utilizada em trocadores de calor marítimos, condensadores de dessalinização e aplicações de tubulação offshore, enquanto outras folhas de liga de cobre especiais, incluindo o cobre-berílio, são utilizadas em conectores aeroespaciais que exigem condutividade e têmpera de mola. O tamanho do mercado de folhas de liga de cobre para graus de bronze é sustentado por projetos de conectores que priorizam a confiabilidade mecânica de longo prazo e o contato elétrico estável.


Por Setor de Usuário Final: Eletrônicos Ancoram a Base Enquanto o Automotivo Fecha a Lacuna
O setor elétrico e eletrônico representou 38,34% da participação do mercado de folhas de liga de cobre em 2025, refletindo a demanda em placas de circuito impresso, conectores, blindagem contra interferência eletromagnética, circuitos flexíveis e estruturas de suporte de componentes. Cada aplicação utiliza o fornecimento de folhas de liga de forma diferente, conferindo ao segmento uma ampla base de demanda. As interconexões de alta densidade em smartphones, placas de comutação de data centers e estações base 5G exigem especificações de folha mais avançadas do que os projetos eletrônicos convencionais. Os clientes estão migrando de produtos eletrolíticos padrão para formatos laminados e recozidos e de perfil ultrabaixo que podem fornecer rugosidade superficial abaixo de 1 μm para aplicações selecionadas. O maquinário industrial, a construção e o setor aeroespacial acrescentam demanda adicional e exigem diferentes padrões de certificação e rastreabilidade, reforçando a necessidade de os fornecedores atenderem a múltiplos requisitos técnicos.
O setor automotivo tem previsão de registrar um CAGR de 6,68% até 2031, tornando-o o segmento de usuário final de crescimento mais rápido. Os veículos elétricos utilizam folhas de liga em blindagem de inversores, conjuntos de coletores de corrente de baterias e interfaces de conectores de alta tensão que devem funcionar em sistemas elétricos cada vez mais complexos. A transição para a arquitetura de veículos de 800 volts eleva os requisitos de condutividade e consistência dimensional, com as plataformas da Hyundai, Porsche e Audi adotando essa arquitetura. Essa mudança sustenta a demanda por especificações de folha que atendam às necessidades de sistemas de maior tensão. A categoria outros, incluindo energia renovável e bens de consumo, acrescenta demanda sem alterar a hierarquia geral de usuários finais, enquanto o tamanho do mercado de folhas de liga de cobre para aplicações automotivas continua a se expandir.
Análise Geográfica
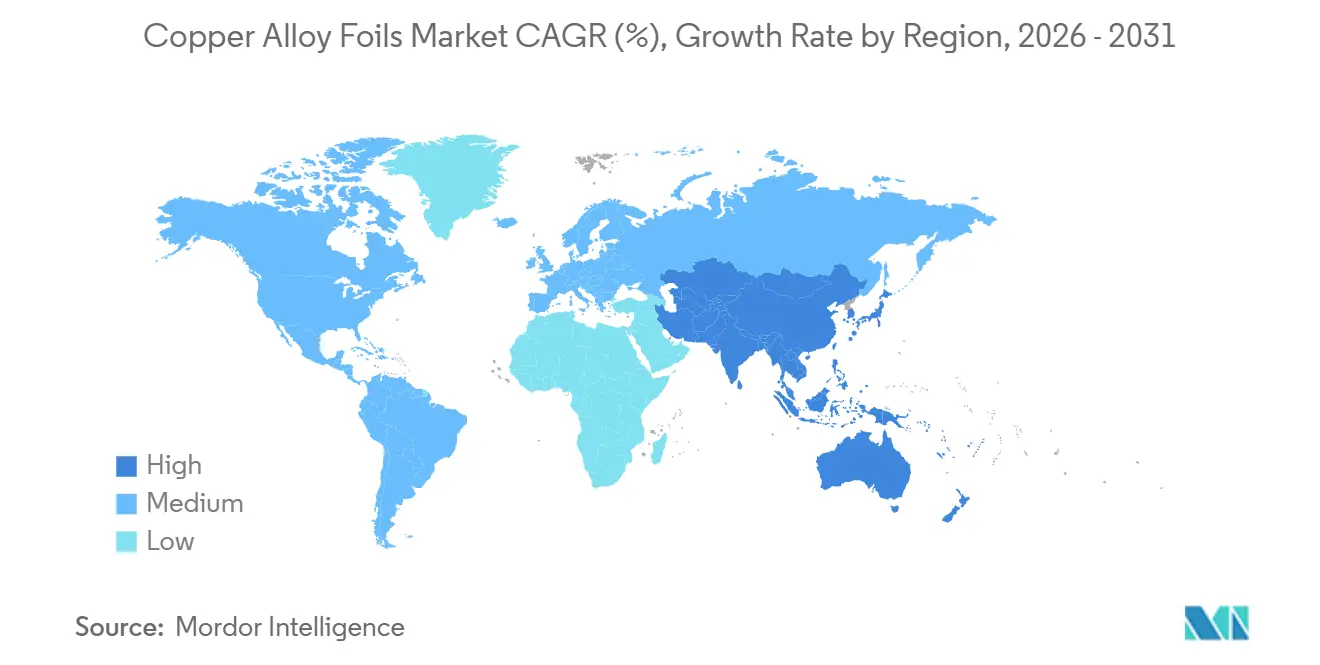
A Ásia-Pacífico representou 45,72% da participação do mercado de folhas de liga de cobre em 2025 e tem projeção de crescer a um CAGR de 6,27% até 2031. China, Japão e Coreia do Sul formam a principal base regional de produção e demanda, criando uma estreita ligação entre a produção de folhas e a fabricação de uso final. A China oferece forte demanda de uso final para eletrônicos e veículos elétricos. O Japão e a Coreia do Sul contribuem com capacidade de folhas laminadas e recozidas para aplicações de semicondutores e automotivas. O Vietnã e a Tailândia estão ganhando atividade de montagem eletrônica, sustentando a demanda por materiais de circuitos flexíveis e conectores e ampliando a base de clientes regional além dos três países principais.
A América do Norte e a Europa representam o segundo nível de demanda, embora seus impulsionadores de demanda sejam diferentes. Os Estados Unidos estão expandindo a capacidade para montagem de veículos elétricos, produção de células de bateria e fabricação de semicondutores. O Wieland Group fortaleceu sua presença na América do Norte ao integrar a instalação de Buffalo com operações em East Alton, Illinois, e Shelbyville, Kentucky[2]Wieland Group, "Wieland Adquire a Planta da Aurubis em Buffalo, NY," Wieland Group, wieland.com.. Alemanha, países nórdicos e Itália são os principais centros de demanda da Europa para cadeias de suprimentos automotivas, maquinário de precisão e sistemas de energia offshore. Os requisitos do Regulamento de Registro, Avaliação, Autorização e Restrição de Substâncias Químicas (REACH) afetam os produtos químicos utilizados nos tratamentos superficiais de metais para aplicações automotivas e aeroespaciais.
A América do Sul e o Oriente Médio e África representam uma parcela menor da demanda global. O Brasil sustenta o consumo de folhas de latão e bronze em equipamentos elétricos e conexões hidráulicas. A Argentina e o Chile utilizam esses materiais em instrumentação de mineração e infraestrutura de energia. Os graus de cobre-níquel são relevantes para tubos de condensadores, trocadores de calor e circuitos de resfriamento em projetos offshore e de dessalinização, sustentando uma posição para fornecedores certificados de grau marítimo no mercado de folhas de liga de cobre.

Cenário Competitivo
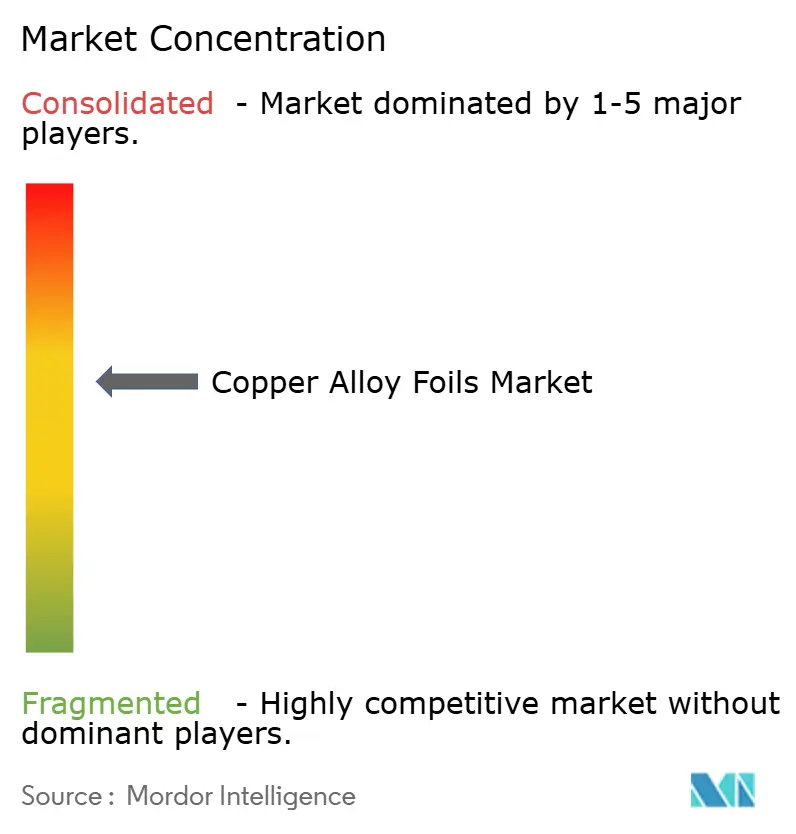
O mercado de folhas de liga de cobre é moderadamente consolidado. Wieland-Werke AG, Aurubis AG, KME Germany GmbH e Carl Schlenk AG são fornecedores europeus estabelecidos. JX Advanced Metals Corporation, Poongsan Corporation e Ningbo Boway Alloy Material Co., Ltd. são proeminentes produtores asiáticos. Os fornecedores europeus estão investindo em reciclagem de circuito fechado e integração downstream para proteger as margens de conversão. Os produtores asiáticos se beneficiam da proximidade com os clusters de montagem eletrônica na China, Japão e Coreia do Sul.
Os graus avançados criam uma clara separação entre produtos de commodities e folhas premium no mercado de folhas de liga de cobre. Os produtores que conseguem fornecer folhas abaixo de 8 μm e atender aos requisitos dos fabricantes de equipamentos originais (OEMs) de Nível 1 detêm uma posição mais forte em aplicações qualificadas. O desenvolvimento de baterias de estado sólido cria oportunidades para fornecedores de variantes tratadas com liga e revestidas com níquel, pois a folha de cobre padrão pode ser atacada por eletrólitos de sulfeto. Produtores menores chineses e sul-coreanos estão investindo em folhas de liga de perfil hiperbaixo para placas de circuito impresso de servidores de IA. A qualificação com fabricantes globais de laminados revestidos de cobre de Nível 1 pode levar de 12 a 18 meses, potencialmente remodelando as posições dos fornecedores até 2031.
A Wieland concluiu a aquisição da instalação de produtos planos laminados da Aurubis em Buffalo, Nova York, em agosto de 2024, fortalecendo sua posição de fabricação na América do Norte. A Aurubis inaugurou sua instalação de Reciclagem Complexa de Hamburgo em julho de 2026, após um investimento de 190 milhões de EUR (220,79 milhões de USD), aumentando sua capacidade de reciclagem. A JX Advanced Metals está investindo em automação na Nikko Metals Taiwan, com operações programadas para iniciar sequencialmente a partir de junho de 2027 e capacidade de processamento prevista para atingir 1,4 vezes o nível atual. Esses desenvolvimentos refletem um foco em segurança de fornecimento regional, reciclagem e capacidade de processamento avançado, com o mercado de folhas de liga de cobre moldado tanto pela escala em produtos estabelecidos quanto pela capacidade técnica em formatos de alta especificação.
Líderes do Setor de Folhas de Liga de Cobre
-
Wieland-Werke AG
-
Aurubis AG
-
KME GERMANY GMBH
-
FURUKAWA ELECTRIC CO., LTD.
-
JX Advanced Metals Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A JX Advanced Metals Corporation aprovou um investimento de capital de 4 bilhões de JPY (27 milhões de USD) para expandir a capacidade de processamento de alvos de pulverização catódica de semicondutores em sua subsidiária sul-coreana, JX Advanced Metals Korea. O projeto aumenta o rendimento para materiais de substrato de lógica e memória avançada, incluindo Memória de Alta Largura de Banda (HBM) e 3D-NAND, sustentando a demanda por folhas de liga de cobre nessas aplicações.
- Maio de 2025: A Poongsan Corporation encomendou uma instalação de recozedor em sino EBNER HICON/H2, composta por 2 sinos de aquecimento, 4 bases de trabalho e 2 sinos de resfriamento, para aumentar a capacidade de recozimento brilhante de bobinas de tiras de cobre e liga de cobre no mercado de folhas de liga de cobre.


Escopo do Relatório Global do Mercado de Folhas de Liga de Cobre
A folha de liga de cobre é uma chapa metálica fina e flexível produzida pela combinação de cobre com outros elementos, como zinco, estanho, ferro ou titânio, para aprimorar propriedades específicas, incluindo resistência, resistência ao calor ou elasticidade.
O mercado de folhas de liga de cobre é segmentado por tipo, setor de usuário final e geografia. Por tipo, o mercado é segmentado em folhas de latão, folhas de bronze, folhas de cobre-níquel e outras folhas de liga de cobre. Por setor de usuário final, o mercado é segmentado em elétrico e eletrônico, automotivo, construção, maquinário industrial, aeroespacial e outros. O relatório também abrange o tamanho do mercado e previsões para folhas de liga de cobre em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Folhas de Latão |
| Folhas de Bronze |
| Folhas de Cobre-Níquel |
| Outras Folhas de Liga de Cobre |
| Elétrico e Eletrônico |
| Automotivo |
| Construção |
| Maquinário Industrial |
| Aeroespacial |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Folhas de Latão | |
| Folhas de Bronze | ||
| Folhas de Cobre-Níquel | ||
| Outras Folhas de Liga de Cobre | ||
| Por Setor de Usuário Final | Elétrico e Eletrônico | |
| Automotivo | ||
| Construção | ||
| Maquinário Industrial | ||
| Aeroespacial | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Folhas de Liga de Cobre?
O tamanho do Mercado de Folhas de Liga de Cobre foi avaliado em 727,67 milhões de USD em 2025 e estima-se que cresça de 755,69 milhões de USD em 2026 para atingir 985,31 milhões de USD até 2031, a um CAGR de 5,45% durante o período de previsão (2026-2031).
Qual tipo de folha de liga de cobre impulsiona a demanda?
As folhas de latão lideraram com uma participação de 42,56% em 2025, sustentadas por aplicações de conector, terminal, circuito flexível e blindagem. Sua base de fornecimento estabelecida e o equilíbrio entre condutividade e resistência à tração sustentam seu amplo uso.
Qual aplicação de usuário final está crescendo mais rapidamente?
O setor automotivo tem projeção de crescer a um CAGR de 6,68% até 2031, à medida que os sistemas elétricos de veículos elétricos exigem folhas mais especializadas. Coletores de corrente de baterias, barramentos, blindagem de inversores e conectores de alta tensão contribuem para esse requisito.
Qual região lidera a demanda global?
A Ásia-Pacífico detinha uma participação de 45,72% em 2025 e tem projeção de crescer a um CAGR de 6,27% até 2031. China, Japão e Coreia do Sul combinam grande demanda de uso final com eletrônicos avançados e capacidade de laminação de precisão.
Página atualizada pela última vez em:



