
Marktgröße und Marktanteil für Kupferlegierungsfolien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
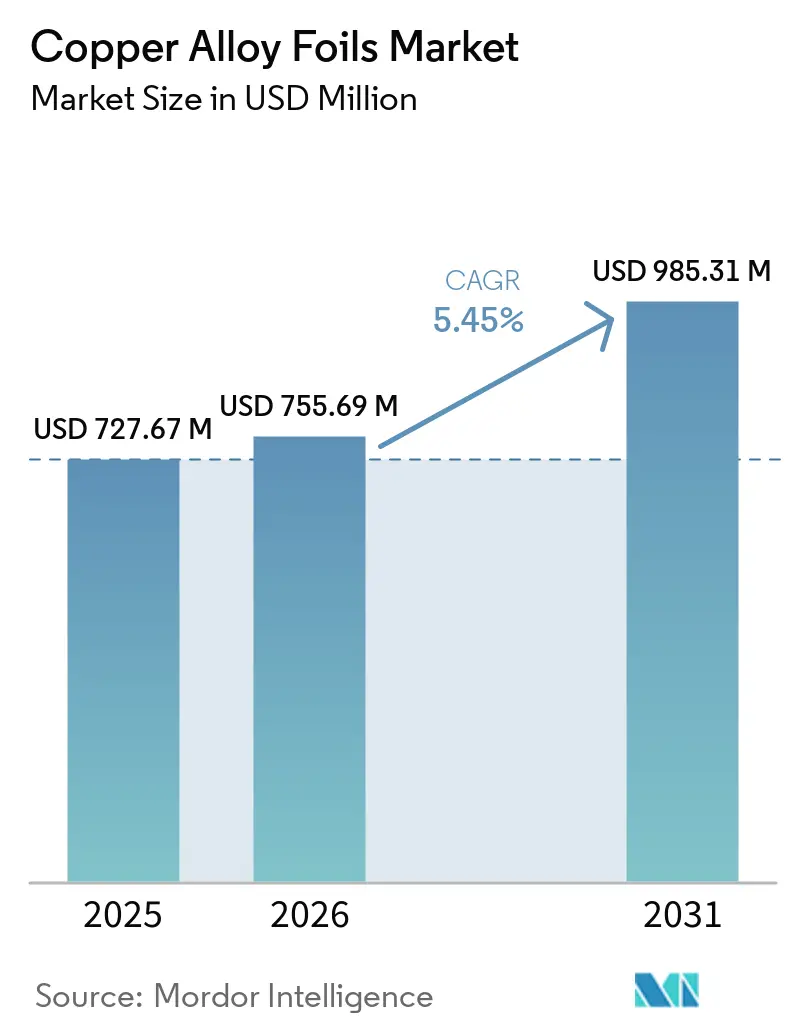
| Marktgröße (2026) | 755.69 Millionen US-Dollar |
| Marktgröße (2031) | 985.31 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Kupferlegierungsfolien von Mordor Intelligence
Die Marktgröße für Kupferlegierungsfolien wurde im Jahr 2025 auf 727,67 Millionen USD geschätzt und soll von 755,69 Millionen USD im Jahr 2026 auf 985,31 Millionen USD bis 2031 wachsen, bei einer CAGR von 5,45 % während des Prognosezeitraums (2026–2031). Der Markt für Kupferlegierungsfolien wird durch die Elektrifizierung von Fahrzeugen, zunehmend anspruchsvollere Elektronikdesigns und spezialisierte Meeressysteme gestützt. Messing-, Bronze- und Kupfer-Nickel-Güten kombinieren Leitfähigkeit, Korrosionsbeständigkeit und Federeigenschaften, die in reinem Kupfer nicht ohne Weiteres verfügbar sind. Diese Kombination von Eigenschaften unterstützt ihren Einsatz in Anwendungen, bei denen Materialien gleichzeitig elektrische, mechanische und umweltbezogene Anforderungen erfüllen müssen. Hersteller konzentrieren sich auf Recycling, nachgelagerte Verarbeitung und fortschrittliche Walzprodukte, um Verarbeitungsmargen zu schützen. Die Chancen sind am größten dort, wo Lieferanten strenge Qualifikationsanforderungen für ultraflache Güten und Hochleistungselektronik erfüllen können.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten Messingfolien im Jahr 2025 einen Marktanteil von 42,56 % am Markt für Kupferlegierungsfolien, während Bronzefolien bis 2031 mit einer CAGR von 6,12 % wachsen sollen.
- Nach Endverbraucherbranche hielt Elektro und Elektronik im Jahr 2025 einen Marktanteil von 38,34 % am Markt für Kupferlegierungsfolien, während der Automobilsektor bis 2031 mit einer CAGR von 6,68 % wachsen soll.
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Marktanteil von 45,72 % am Markt für Kupferlegierungsfolien, und die Region soll bis 2031 mit einer CAGR von 6,27 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Kupferlegierungsfolien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung und steigende Kupferintensität pro Fahrzeug | +1.5% | Global, mit der höchsten Konzentration in China, Südkorea und Deutschland | Mittelfristig (2–4 Jahre) |
| Expansion der hochdichten und flexiblen Elektronik | +1.8% | Asien-Pazifik als Kernregion, einschließlich China, Japan und Südkorea, mit Ausstrahlungseffekten auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachstum von KI-Rechenzentren und fortschrittlicher Halbleiterverpackung | +1.3% | Nordamerika und Asien-Pazifik, mit sekundären Gewinnen in Europa | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach korrosionsbeständigen Folien in Meeres- und Offshore-Systemen | +0.8% | Naher Osten, nordische Länder und Küstenmärkte des Verbands Südostasiatischer Nationen (ASEAN) | Langfristig (≥ 4 Jahre) |
| Einsatz ultraflacher Folien in Batterie- und miniaturisierten Elektronikdesigns | +1.2% | China und Südkorea, mit Europa als Sekundärmarkt | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung und steigende Kupferintensität pro Fahrzeug
Die Elektrifizierung verändert die Kupferanforderungen in elektrischen Fahrzeugsystemen und Batterieeinheiten, insbesondere für Komponenten, die höhere Ströme führen, wiederholten thermischen Zyklen ausgesetzt sind und über begrenzten Einbauraum verfügen. Ein batterieelektrisches Fahrzeug verwendet 80–91 kg Kupfer, verglichen mit 22–24 kg in einem vergleichbaren Fahrzeug mit Verbrennungsmotor, was elektrischen Materialien eine größere Rolle im Fahrzeugdesign verleiht. Legierungsfolie wird in Batteriestromkollektoren, Sammelschienen und Wechselrichterabschirmungen eingesetzt, wo Festigkeit, gleichmäßiges Umformverhalten oder Korrosionsbeständigkeit erforderlich sind. Diese Anwendungen erfordern eine engere Maßkontrolle und Oberflächenveredelung als herkömmliche Kupferprodukte für die Automobilindustrie, da die Leistung von einem gleichmäßigen Materialverhalten über fertige Komponenten hinweg abhängt. Der Markt für Kupferlegierungsfolien begünstigt daher Hersteller, die fortschrittliche Güten für Fahrzeugprogramme walzen, glühen und qualifizieren können, während sie eine stabile Qualität im kommerziellen Maßstab aufrechterhalten. Lieferanten mit traditionellen Produktmischungen für die Automobilindustrie stehen unter Druck, ihre Portfolios anzupassen, da elektrische Plattformen an Bedeutung gewinnen und Kundenspezifikationen spezialisierter werden.
Expansion der hochdichten und flexiblen Elektronik
Dünnere, leichtere und faltbare Geräte erhöhen die Leistungsanforderungen an Verbindungsmaterialien in Produkten, bei denen der verfügbare Platz begrenzt und die Zuverlässigkeit der Komponenten entscheidend ist. Gewalzt-geglühte Legierungsfolien können in bestimmten Anwendungen wiederholtem Biegen besser standhalten als starre Kupferlaminate, was sie für flexible Schaltkreise und kompakte Steckverbinderbaugruppen geeignet macht. Phosphorbronze wird in Steckverbinderanwendungen eingesetzt, die eine hohe Ermüdungsbeständigkeit beim wiederholten Biegen erfordern, einschließlich kleiner Komponenten, die über eine längere Nutzungsdauer einen zuverlässigen Kontakt aufrechterhalten müssen. Moderne Rechenzentren verwenden auch große Mengen Kupfer in der Stromversorgung, Kühlung und in Hochgeschwindigkeitsleiterplatten, was die Bedeutung zuverlässiger Materialien in unterstützenden Systemen erhöht. Diese Anforderungen verlagern die Nachfrage hin zu ultraflachen Legierungsformaten anstelle von handelsüblichen galvanisch abgeschiedenen Produkten, da Oberflächeneigenschaften für die Leistung fortschrittlicher Schaltkreise wichtig sind. Der Markt für Kupferlegierungsfolien profitiert, wenn qualifizierte Hersteller die Zuverlässigkeitsanforderungen flexibler Schaltkreise und elektronischer Steckverbinder erfüllen können, ohne die für die Großserienproduktion erforderlichen Eigenschaften zu beeinträchtigen.
Wachstum von KI-Rechenzentren und fortschrittlicher Halbleiterverpackung
KI-Rechenzentren erfordern erhebliche Kupfermengen in der Stromverteilung, Kühlsystemen und Serverelektronik, was Kapazitätserweiterungen mit der Nachfrage nach unterstützenden elektrischen Materialien verknüpft. Fortschrittliche Verpackung verwendet anspruchsvolle Folienformate für Fan-out-Wafer-Level-Packaging, Chiplet-Verbindungen und Substratträgerschichten, bei denen die Materialkonsistenz die Leistung kompakter Elektronikbaugruppen beeinflusst. Ultraflache und hyperflache Folien unterstützen die Signalintegrität bei 112G- und 224G-Datenraten, indem sie die Anforderungen von Hochgeschwindigkeitsanwendungen erfüllen. IPC-4562 legt Kupferfoliengüte und Maßanforderungen für gedruckte Schaltungsanwendungen fest und schränkt damit die Gruppe qualifizierter Lieferanten ein und unterscheidet Allzweckfolie von spezialisierten Formaten. JX Advanced Metals erweitert die Halbleiterverarbeitungskapazität und Automatisierung bei Nikko Metals Taiwan, wobei die Anlage voraussichtlich ab 2027 das 1,4-fache ihrer aktuellen Kapazität verarbeiten wird. Diese Investitionen zeigen, dass der Markt für Kupferlegierungsfolien zunehmend von spezialisierten Fähigkeiten, stabiler Verarbeitung und Kundenqualifikation abhängig wird[1]JX Advanced Metals Corporation, "Automatisierungsinvestition in die Halbleiter-Sputtertarget-Verarbeitungslinie bei Nikko Metals Taiwan," JX Advanced Metals Corporation, jx-nmm.com..
Nachfrage nach korrosionsbeständigen Folien in Meeres- und Offshore-Systemen
Meeres- und Offshore-Ausrüstungen erfordern Materialien, die einer kontinuierlichen Exposition gegenüber Meerwasser, schwankenden Temperaturen und Betriebsbedingungen standhalten können, die die Korrosion beschleunigen. Kupfer-Nickel-Folien werden in Wärmetauschern, Entsalzungskondensatoren und Offshore-Rohrleitungssystemen eingesetzt, bei denen die Beständigkeit gegenüber aggressiven Umgebungen eine wichtige Materialanforderung darstellt. Ihre Beständigkeit gegenüber Meerwasserkorrosion und Biofouling unterstützt den Einsatz in anspruchsvollen Betriebsumgebungen und verringert die Eignung weniger langlebiger Alternativen. Offshore-Energie-, Flüssigerdgas- und Entsalzungsprojekte schaffen gezielte Nachfrage im Nahen Osten, in nordischen Ländern und in Küsten-ASEAN-Märkten. Diese Anwendungen sind spezialisiert und umfassen in der Regel geringere Mengen als Elektroniканwendungen, erfordern jedoch häufig eine strenge Dokumentation und Legierungszertifizierungen. Sie bieten dem Markt für Kupferlegierungsfolien einen hochwertigen Absatzkanal für Lieferanten, die über Zertifizierungen für Meeresgüten und die Fähigkeit verfügen, technisch spezifische Projekte zu bedienen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kupfer- und Nickelpreisvolatilität | -1.2% | Global, mit der größten Exposition in Südostasien und Südamerika ohne langfristige Abnahmevereinbarungen | Kurzfristig (≤ 2 Jahre) |
| Energieintensive Walz-, Glüh- und Oberflächenbehandlungsprozesse | -0.8% | Europa, ASEAN und Indien | Mittelfristig (2–4 Jahre) |
| Qualifikationszyklen für neue Legierungen und ultraflache Foliengüten | -0.5% | Global, konzentriert bei Tier-1-Automobil- und Halbleiter-Erstausrüstern (OEMs) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kupfer- und Nickelpreisvolatilität
Kupfer- und Nickelkosten können sich schnell ändern, was unmittelbaren Druck auf die Wirtschaftlichkeit von Legierungsfolie ausübt und die kommerzielle Planung für Hersteller erschwert. Kupfer-Nickel-Güten sind beiden Inputs ausgesetzt, und Nickel kann 10–30 % des Legierungsgewichts ausmachen, was die Kostenauswirkungen für diese Spezialzusammensetzungen ausgeprägter macht. Festpreisverträge können die Fähigkeit eines Herstellers einschränken, höhere Metallkosten an Kunden weiterzugeben, wenn diese Kosten während der Vertragslaufzeit steigen. Diese Diskrepanz kann die Margen in Zeiten der Preisvolatilität verringern und kurzfristige Beschaffungsentscheidungen erschweren. Dieser Druck ist besonders relevant für Lieferanten ohne langfristige Abnahmevereinbarungen, die einen stabileren Zugang zu Material bieten. Der Markt für Kupferlegierungsfolien bleibt exponiert, da Metallkosten sowohl Standard- als auch Spezialgüten betreffen, während viele Endanwendungen weiterhin eine zuverlässige Versorgung erfordern.
Energieintensive Walz-, Glüh- und Oberflächenbehandlungsprozesse
Die Herstellung von Kupferlegierungsfolie verbraucht Energie beim Warmwalzen, Kaltwalzen, Blankglühen und der elektrochemischen Oberflächenbehandlung, wobei jede Stufe zu den Gesamtumwandlungskosten beiträgt. Strom macht 15–25 % der Umwandlungskosten für Hersteller von Präzisionsmetallbändern aus, was das Energiemanagement für die Wirtschaftlichkeit von Spezialprodukten entscheidend macht. Europäische Lieferanten sind strukturell erhöhten Industriestrompreisen ausgesetzt, was ihre Kostenposition gegenüber anderen Produktionsregionen beeinflussen kann. Das kontrollierte Wasserstoff-Haubenglühen kann auch den Durchsatz begrenzen und gleichzeitig den Energieverbrauch pro Kilogramm erhöhen, da es sorgfältig gesteuerte Wärmezyklen erfordert. Ältere Walzlinien können mehr Energie verbrauchen und möglicherweise nicht die Oberflächenanforderungen von Premium-Elektronikprodukten erfüllen, was sowohl Kosten- als auch Fähigkeitsbeschränkungen schafft. Dieser Kostendruck kann die Teilnahme am Markt für Kupferlegierungsfolien einschränken, es sei denn, Hersteller modernisieren ihre Produktionsanlagen und verbessern die Betriebseffizienz.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Messingfolien führend, Bronzegüten beschleunigen sich aufgrund der Steckverbindernachfrage
Messingfolien machten im Jahr 2025 42,56 % des Marktanteils für Kupferlegierungsfolien aus, gestützt durch etablierte Lieferketten und ihre Eignung für Hochvolumen-Steckverbinder-, Klemmen- und elektromagnetische Abschirmanwendungen. Messing bietet eine Zugfestigkeit von über 380 MPa und eine Leitfähigkeit von nahezu 28 % des Internationalen Geglühten Kupferstandards (IACS), eine Kombination, die Teile unterstützt, die sowohl mechanische Integrität als auch elektrische Leistung erfordern. Diese Eigenschaften machen Messing geeignet für Masseebenen flexibler Schaltkreise und Hochfrequenzabschirmungen in Telekommunikationsgeräten, wo Hersteller zuverlässige Materialspezifikationen benötigen. Das Bauwesen verwendet auch dünne Messingstreifen in Architekturverkleidungen, Dekorpaneelen und Präzisionsschlosskomponenten, während Infrastrukturinvestitionen in Asien und dem Nahen Osten die Nachfrage aus diesen Anwendungen stützen. Die breite Anwendungsbasis hält Messing dort relevant, wo Kostenwettbewerbsfähigkeit und Leistungsanforderungen koexistieren.
Bronzefolien sollen bis 2031 mit einer CAGR von 6,12 % wachsen und sind damit der am schnellsten wachsende Typ im Markt für Kupferlegierungsfolien. Phosphorbronze wird in Halbleitersockeln mit hoher Pinanzahl, SIM-Kartenkontakten und Mikrofeder-Verbindungen eingesetzt, wo ihre Ermüdungsbeständigkeit wiederholtes Biegen ohne vorzeitigen Leistungsverlust ermöglicht. Dies positioniert Bronze innerhalb zunehmend kompakter elektronischer Designs, die auf kleine, zuverlässige Kontakte angewiesen sind. Kupfer-Nickel-Folie wird in Meereswärmetauschern, Entsalzungskondensatoren und Offshore-Rohrleitungsanwendungen eingesetzt, während andere Spezial-Kupferlegierungsfolien, einschließlich Berylliumkupfer, in Luft- und Raumfahrtsteckverbindern verwendet werden, die Leitfähigkeit und Federtemper erfordern. Die Marktgröße für Kupferlegierungsfolien bei Bronzegüten wird durch Steckverbinderdesigns gestützt, die langfristige mechanische Zuverlässigkeit und stabilen elektrischen Kontakt priorisieren.
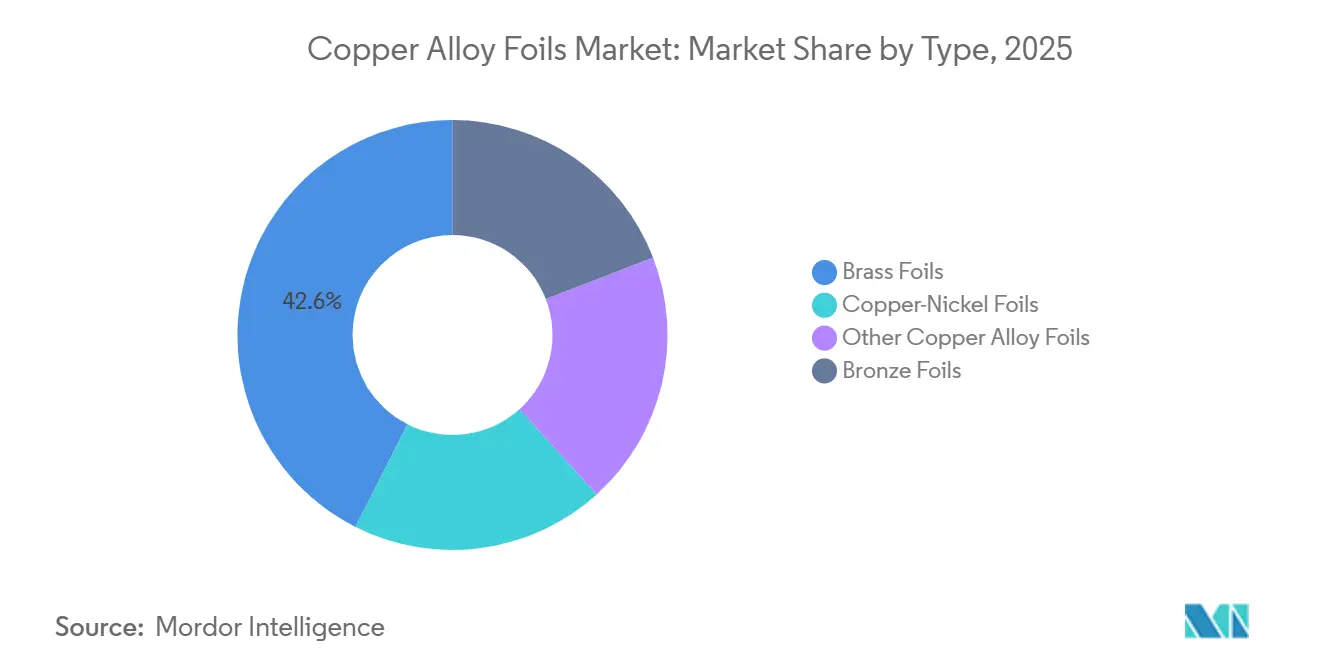
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucherbranche: Elektronik verankert die Basis, während Automobil aufholt
Elektro und Elektronik machten im Jahr 2025 38,34 % des Marktanteils für Kupferlegierungsfolien aus, was die Nachfrage aus Leiterplatten, Steckverbindern, elektromagnetischen Abschirmungen, flexiblen Schaltkreisen und Leitrahmen widerspiegelt. Jede Anwendung zieht das Legierungsfolienangebot unterschiedlich an, was dem Segment eine breite Nachfragebasis verleiht. Hochdichte Verbindungen in Smartphones, Rechenzentrum-Switch-Karten und 5G-Basisstationen erfordern fortschrittlichere Folienspezifikationen als herkömmliche Elektronikdesigns. Kunden wechseln von Standard-Elektrolytprodukten zu gewalzt-geglühten und ultraflachen Formaten, die für ausgewählte Anwendungen eine Oberflächenrauheit unter 1 μm bieten können. Industriemaschinen, Bauwesen und Luft- und Raumfahrt fügen weitere Nachfrage hinzu und erfordern unterschiedliche Zertifizierungs- und Rückverfolgbarkeitsstandards, was die Notwendigkeit für Lieferanten verstärkt, mehrere technische Anforderungen zu erfüllen.
Der Automobilsektor soll bis 2031 mit einer CAGR von 6,68 % wachsen und ist damit das am schnellsten wachsende Endverbrauchersegment. Elektrofahrzeuge verwenden Legierungsfolie in Wechselrichterabschirmungen, Batteriestromkollektorbaugruppen und Hochspannungssteckverbinderschnittstellen, die in zunehmend komplexen elektrischen Systemen funktionieren müssen. Der Übergang zur 800-Volt-Fahrzeugarchitektur erhöht die Anforderungen an Leitfähigkeit und Maßkonsistenz, wobei Hyundai-, Porsche- und Audi-Plattformen diese Architektur übernehmen. Dieser Wandel unterstützt die Nachfrage nach Folienspezifikationen, die den Anforderungen von Hochspannungssystemen entsprechen. Die sonstige Kategorie, einschließlich erneuerbarer Energien und Konsumgüter, fügt Nachfrage hinzu, ohne die allgemeine Endverbraucherhierarchie zu verändern, während die Marktgröße für Kupferlegierungsfolien im Automobilbereich weiter wächst.
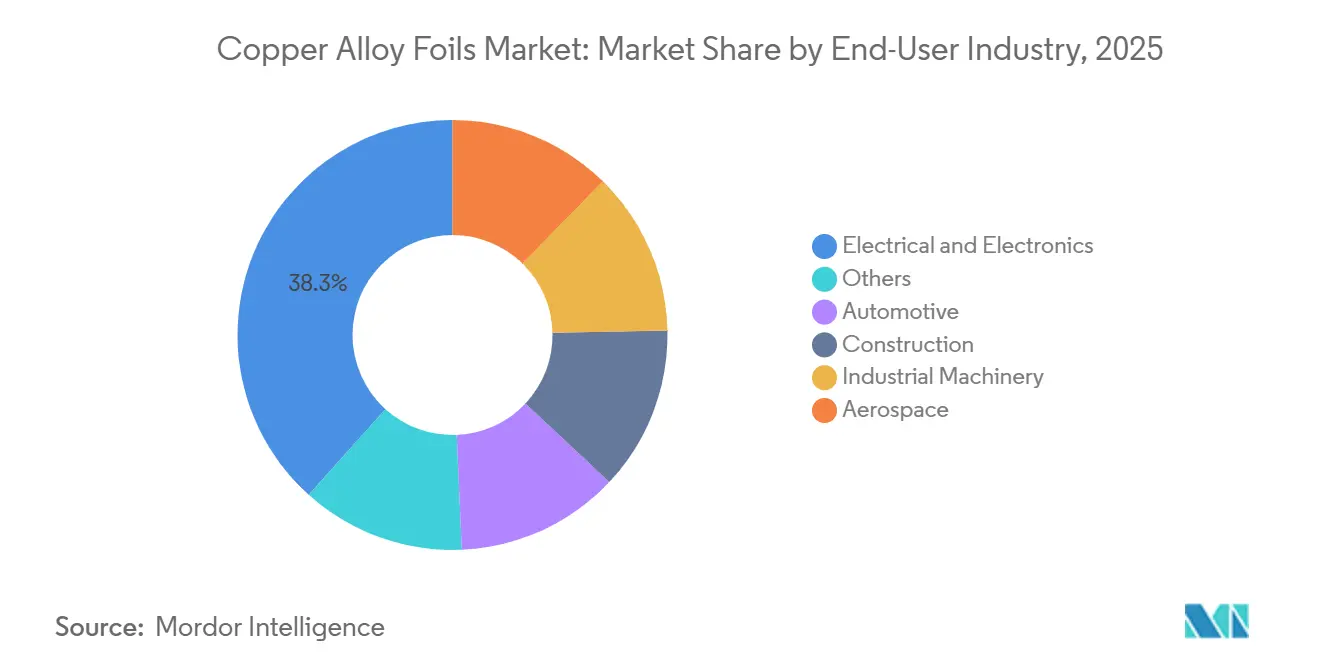
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
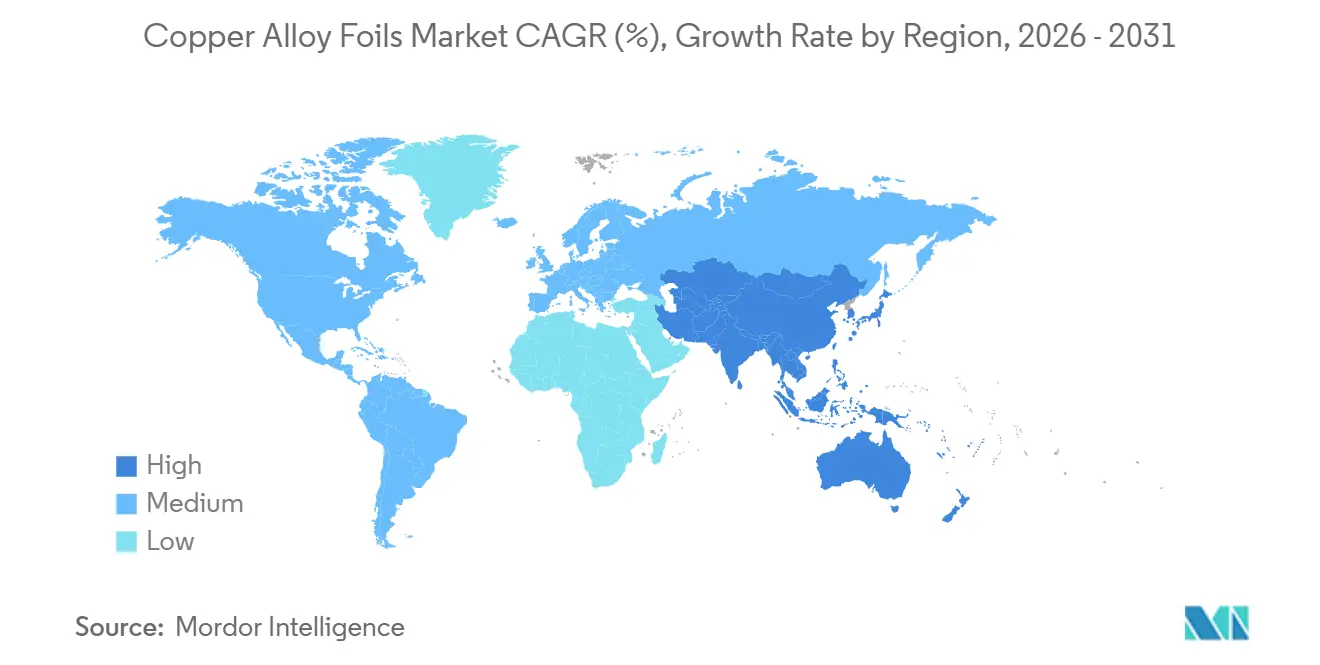
Asien-Pazifik entfiel im Jahr 2025 auf 45,72 % des Marktanteils für Kupferlegierungsfolien und soll bis 2031 mit einer CAGR von 6,27 % wachsen. China, Japan und Südkorea bilden die wichtigste regionale Produktions- und Nachfragebasis und schaffen eine enge Verbindung zwischen Folienproduktion und Endverbrauchsproduktion. China bietet eine starke Endverbrauchsnachfrage für Elektronik und Elektrofahrzeuge. Japan und Südkorea tragen gewalzt-geglühte Folienkapazität für Halbleiter- und Automobilanwendungen bei. Vietnam und Thailand gewinnen an Elektronikmontagetätigkeit, was die Nachfrage nach Materialien für flexible Schaltkreise und Steckverbinder unterstützt und die regionale Kundenbasis über die drei Kernländer hinaus erweitert.
Nordamerika und Europa stellen die zweite Nachfrageebene dar, obwohl ihre Nachfragetreiber unterschiedlich sind. Die Vereinigten Staaten erweitern die Kapazität für die Montage von Elektrofahrzeugen, die Produktion von Batteriezellen und die Halbleiterfertigung. Die Wieland Group stärkte ihren nordamerikanischen Fußabdruck durch die Integration der Anlage in Buffalo mit Betrieben in East Alton, Illinois, und Shelbyville, Kentucky[2]Wieland Group, "Wieland übernimmt Aurubis' Werk in Buffalo, NY," Wieland Group, wieland.com.. Deutschland, die nordischen Länder und Italien sind Europas wichtigste Nachfragezentren für Automobillieferketten, Präzisionsmaschinen und Offshore-Energiesysteme. Die Anforderungen der Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) betreffen die in Metalloberflächenbehandlungen für Automobil- und Luft- und Raumfahrtanwendungen verwendeten Chemikalien.
Südamerika sowie der Nahe Osten und Afrika machen einen kleineren Teil der globalen Nachfrage aus. Brasilien unterstützt den Verbrauch von Messing- und Bronzefolien in elektrischen Geräten und Sanitärarmaturen. Argentinien und Chile verwenden diese Materialien in der Bergbauinstrumentierung und Energieinfrastruktur. Kupfer-Nickel-Güten sind relevant für Kondensatorrohre, Wärmetauscher und Kühlkreisläufe in Offshore- und Entsalzungsprojekten und unterstützen eine Position für zertifizierte Meeresgütenlieferanten im Markt für Kupferlegierungsfolien.

Wettbewerbslandschaft
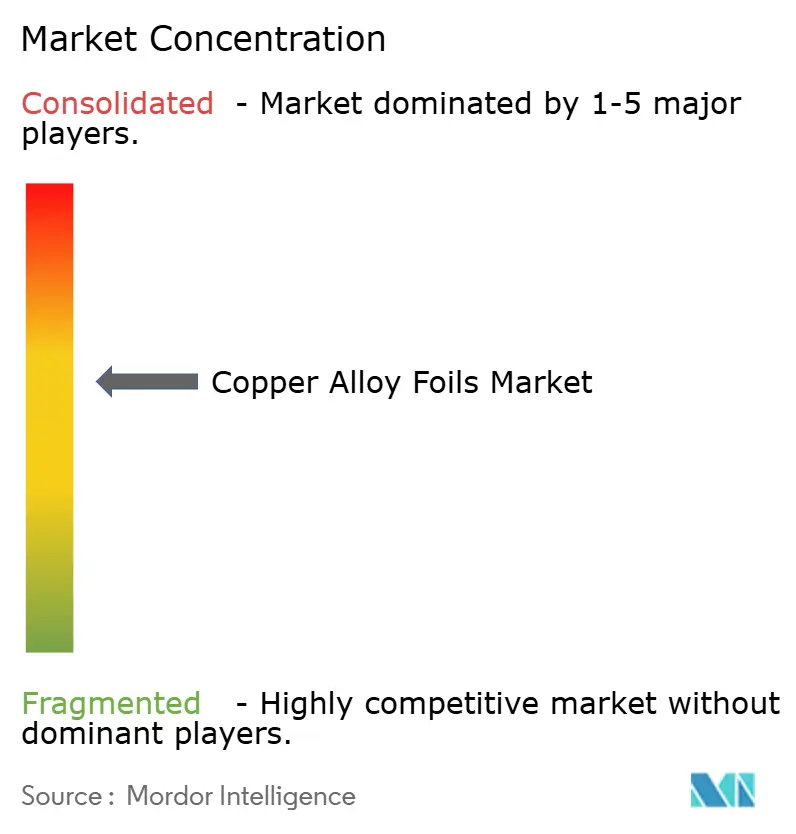
Der Markt für Kupferlegierungsfolien ist mäßig konsolidiert. Wieland-Werke AG, Aurubis AG, KME Germany GmbH und Carl Schlenk AG sind etablierte europäische Lieferanten. JX Advanced Metals Corporation, Poongsan Corporation und Ningbo Boway Alloy Material Co., Ltd. sind prominente asiatische Hersteller. Europäische Lieferanten investieren in geschlossene Kreislaufrecycling- und nachgelagerte Integrationslösungen, um Verarbeitungsmargen zu schützen. Asiatische Hersteller profitieren von der Nähe zu Elektronikmontageclustern in China, Japan und Südkorea.
Fortschrittliche Güten schaffen eine klare Trennung zwischen Massenprodukten und Premium-Folie im Markt für Kupferlegierungsfolien. Hersteller, die Folie unter 8 μm liefern und die Anforderungen von Tier-1-Erstausrüstern (OEMs) erfüllen können, haben eine stärkere Position in qualifizierten Anwendungen. Die Entwicklung von Festkörperbatterien schafft Chancen für Lieferanten von legierungsbehandelten und nickelplattierten Varianten, da Standard-Kupferfolie von Sulfidelektrolyten angegriffen werden kann. Kleinere chinesische und südkoreanische Hersteller investieren in hyperflache Legierungsfolie für KI-Server-Leiterplatten. Die Qualifikation bei globalen Tier-1-Kupferkaschierplatten-Herstellern kann 12–18 Monate dauern und könnte die Lieferantenpositionen bis 2031 neu gestalten.
Wieland schloss die Übernahme der Flachwalzprodukte-Anlage von Aurubis in Buffalo, New York, im August 2024 ab und stärkte damit seine nordamerikanische Fertigungsposition. Aurubis eröffnete im Juli 2026 seine Anlage für komplexes Recycling Hamburg nach einer Investition von 190 Millionen EUR (220,79 Millionen USD) und erhöhte damit seine Recyclingkapazität. JX Advanced Metals investiert in Automatisierung bei Nikko Metals Taiwan, wobei der Betrieb ab Juni 2027 schrittweise aufgenommen werden soll und die Verarbeitungskapazität voraussichtlich das 1,4-fache des aktuellen Niveaus erreichen wird. Diese Entwicklungen spiegeln einen Fokus auf regionale Versorgungssicherheit, Recycling und fortschrittliche Verarbeitungskapazität wider, wobei der Markt für Kupferlegierungsfolien sowohl durch Skalierung bei etablierten Produkten als auch durch technische Fähigkeiten bei hochspezifizierten Formaten geprägt wird.
Marktführer in der Kupferlegierungsfolienbranche
-
Wieland-Werke AG
-
Aurubis AG
-
KME GERMANY GMBH
-
FURUKAWA ELECTRIC CO., LTD.
-
JX Advanced Metals Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: JX Advanced Metals Corporation genehmigte eine Kapitalinvestition von 4 Milliarden JPY (27 Millionen USD), um die Verarbeitungskapazität für Halbleiter-Sputtertargets bei ihrer südkoreanischen Tochtergesellschaft JX Advanced Metals Korea zu erweitern. Das Projekt erhöht den Durchsatz für Logik- und fortschrittliche Speichersubstratmaterialien, einschließlich High Bandwidth Memory (HBM) und 3D-NAND, und unterstützt die Nachfrage nach Kupferlegierungsfolie in diesen Anwendungen.
- Mai 2025: Poongsan Corporation bestellte eine EBNER HICON/H2-Haubenglühanlage, bestehend aus 2 Heizglocken, 4 Werkbasen und 2 Kühlglocken, um die Blankglühkapazität für Kupfer- und Kupferlegierungsbandspulen im Markt für Kupferlegierungsfolien zu erhöhen.


Globaler Berichtsumfang für den Markt für Kupferlegierungsfolien
Kupferlegierungsfolie ist ein dünnes, flexibles Metallblech, das durch die Kombination von Kupfer mit anderen Elementen wie Zink, Zinn, Eisen oder Titan hergestellt wird, um spezifische Eigenschaften zu verbessern, darunter Festigkeit, Wärmebeständigkeit oder Elastizität.
Der Markt für Kupferlegierungsfolien ist nach Typ, Endverbraucherbranche und Geografie segmentiert. Nach Typ ist der Markt in Messingfolien, Bronzefolien, Kupfer-Nickel-Folien und andere Kupferlegierungsfolien segmentiert. Nach Endverbraucherbranche ist der Markt in Elektro und Elektronik, Automobil, Bauwesen, Industriemaschinen, Luft- und Raumfahrt und Sonstige segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Kupferlegierungsfolien in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Messingfolien |
| Bronzefolien |
| Kupfer-Nickel-Folien |
| Andere Kupferlegierungsfolien |
| Elektro und Elektronik |
| Automobil |
| Bauwesen |
| Industriemaschinen |
| Luft- und Raumfahrt |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Messingfolien | |
| Bronzefolien | ||
| Kupfer-Nickel-Folien | ||
| Andere Kupferlegierungsfolien | ||
| Nach Endverbraucherbranche | Elektro und Elektronik | |
| Automobil | ||
| Bauwesen | ||
| Industriemaschinen | ||
| Luft- und Raumfahrt | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Kupferlegierungsfolien?
Die Marktgröße für Kupferlegierungsfolien wurde im Jahr 2025 auf 727,67 Millionen USD geschätzt und soll von 755,69 Millionen USD im Jahr 2026 auf 985,31 Millionen USD bis 2031 wachsen, bei einer CAGR von 5,45 % während des Prognosezeitraums (2026–2031).
Welcher Typ von Kupferlegierungsfolie treibt die Nachfrage an?
Messingfolien führten im Jahr 2025 mit einem Anteil von 42,56 %, gestützt durch Steckverbinder-, Klemmen-, Flexschaltkreis- und Abschirmanwendungen. Die etablierte Versorgungsbasis und die Balance aus Leitfähigkeit und Zugfestigkeit unterstützen ihre breite Verwendung.
Welche Endverbraucheranwendung wächst am schnellsten?
Der Automobilsektor soll bis 2031 mit einer CAGR von 6,68 % wachsen, da elektrische Fahrzeugsysteme speziellere Folie erfordern. Batteriestromkollektoren, Sammelschienen, Wechselrichterabschirmungen und Hochspannungssteckverbinder tragen zu diesem Bedarf bei.
Welche Region führt bei der globalen Nachfrage?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 45,72 % und soll bis 2031 mit einer CAGR von 6,27 % wachsen. China, Japan und Südkorea kombinieren eine hohe Endverbrauchsnachfrage mit fortschrittlicher Elektronik- und Präzisionswalzkapazität.
Seite zuletzt aktualisiert am:



