
Taille et part du marché des feuilles en alliage de cuivre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
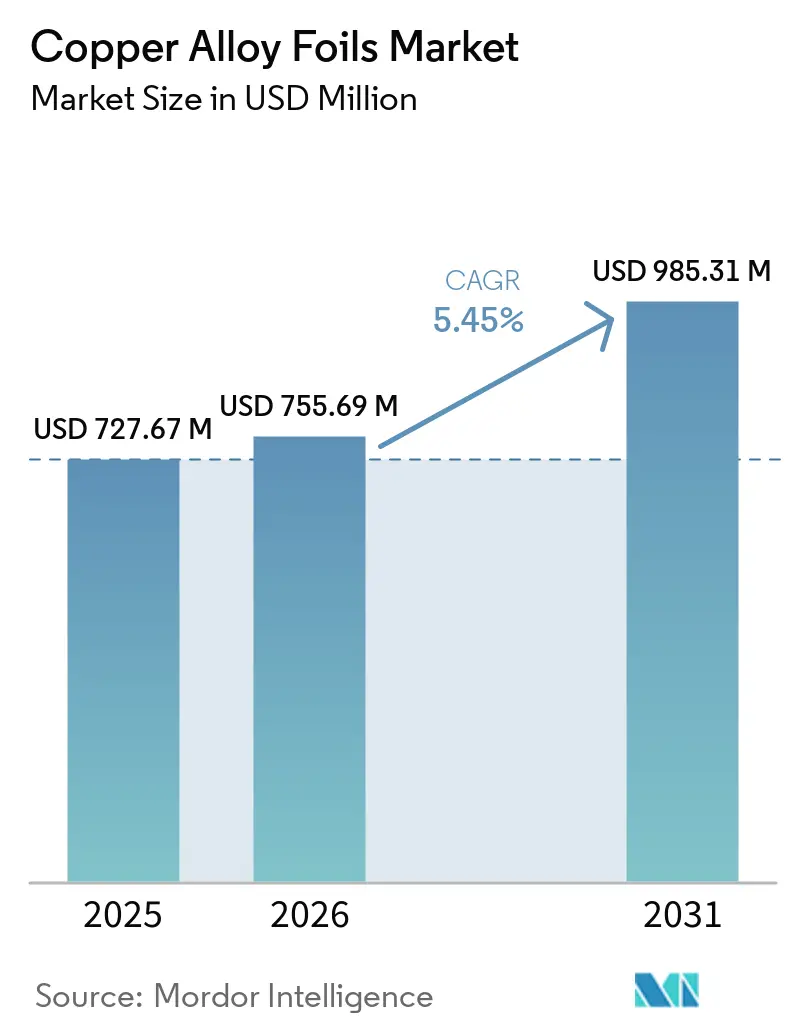
| Taille du Marché (2026) | 755.69 Millions de dollars américains |
| Taille du Marché (2031) | 985.31 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 5.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des feuilles en alliage de cuivre par Mordor Intelligence
La taille du marché des feuilles en alliage de cuivre était évaluée à 727,67 millions USD en 2025 et devrait croître de 755,69 millions USD en 2026 pour atteindre 985,31 millions USD d'ici 2031, à un CAGR de 5,45 % durant la période de prévision (2026-2031). Le marché des feuilles en alliage de cuivre est soutenu par l'électrification des véhicules, des conceptions électroniques de plus en plus exigeantes et des systèmes marins spécialisés. Les nuances de laiton, de bronze et de cuivre-nickel combinent conductivité, résistance à la corrosion et propriétés de ressort qui ne sont pas facilement disponibles dans le cuivre pur. Cette combinaison de propriétés favorise leur utilisation dans des applications où les matériaux doivent satisfaire simultanément des exigences électriques, mécaniques et environnementales. Les producteurs se concentrent sur le recyclage, la transformation en aval et les produits laminés avancés pour protéger les marges de conversion. Les opportunités sont les plus fortes là où les fournisseurs peuvent satisfaire aux exigences de qualification rigoureuses pour les nuances ultra-minces et l'électronique haute performance.
Principaux enseignements du rapport
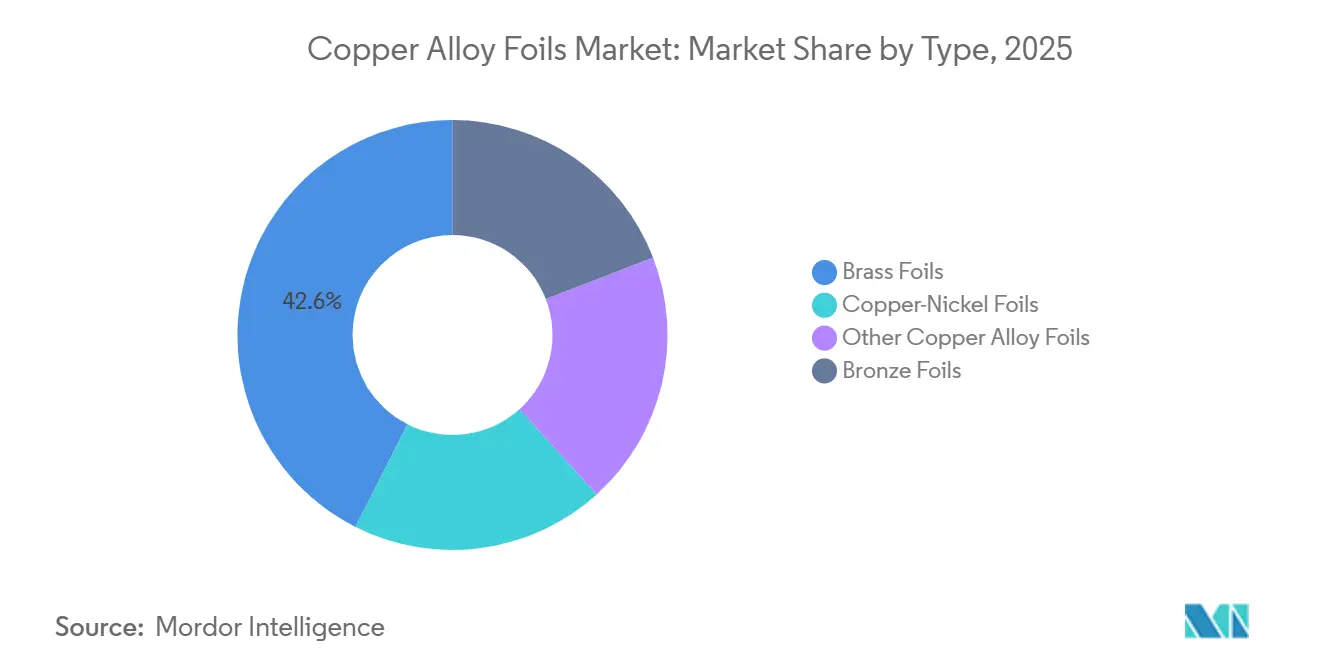
- Par type, les feuilles de laiton détenaient 42,56 % de la part du marché des feuilles en alliage de cuivre en 2025, tandis que les feuilles de bronze devraient croître à un CAGR de 6,12 % jusqu'en 2031.
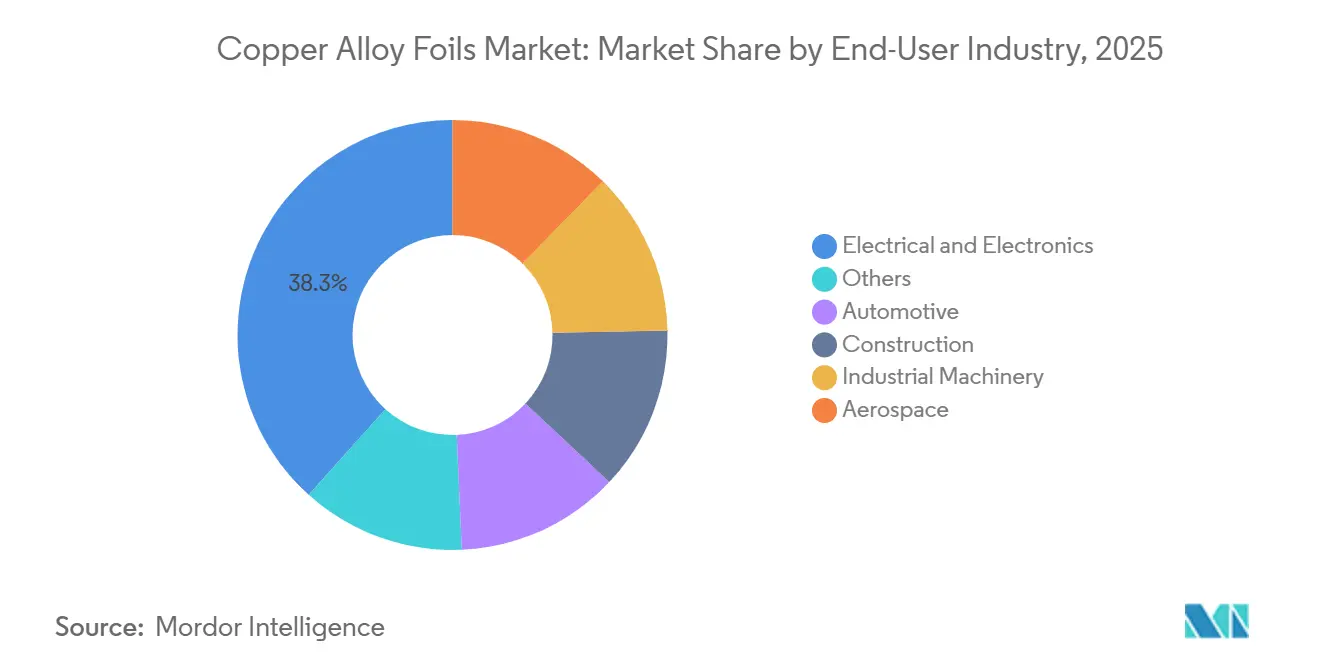
- Par secteur d'utilisation finale, l'électrique et l'électronique détenaient 38,34 % de la part du marché des feuilles en alliage de cuivre en 2025, tandis que l'automobile devrait croître à un CAGR de 6,68 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 45,72 % de la part du marché des feuilles en alliage de cuivre en 2025 et devrait croître à un CAGR de 6,27 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des feuilles en alliage de cuivre
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Électrification et intensité croissante du cuivre par véhicule | +1.5% | Mondial, avec la plus forte concentration en Chine, en Corée du Sud et en Allemagne | Moyen terme (2 à 4 ans) |
| Expansion de l'électronique haute densité et flexible | +1.8% | Cœur Asie-Pacifique, incluant la Chine, le Japon et la Corée du Sud, avec des retombées en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Croissance des centres de données d'IA et des emballages de semi-conducteurs avancés | +1.3% | Amérique du Nord et Asie-Pacifique, avec des gains secondaires en Europe | Court terme (≤ 2 ans) |
| Demande de feuilles résistantes à la corrosion pour les systèmes marins et offshore | +0.8% | Moyen-Orient, pays nordiques et marchés ctiers de l'Association des nations de l'Asie du Sud-Est (ASEAN) | Long terme (≥ 4 ans) |
| Adoption de feuilles ultra-minces dans les conceptions de batteries et d'électronique miniaturisée | +1.2% | Chine et Corée du Sud, avec l'Europe comme marché secondaire | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Électrification et intensité croissante du cuivre par véhicule
L'électrification modifie les besoins en cuivre dans les systèmes électriques des véhicules et les assemblages de batteries, en particulier pour les composants qui supportent des courants plus élevés, subissent des cycles thermiques répétés et disposent d'un espace d'installation limité. Un véhicule électrique à batterie utilise 80 à 91 kg de cuivre, contre 22 à 24 kg dans un véhicule comparable à moteur à combustion interne, ce qui confère aux matériaux électriques un rôle plus important dans la conception des véhicules. Les feuilles en alliage sont utilisées dans les collecteurs de courant de batteries, les barres omnibus et le blindage des onduleurs, là où la résistance, un comportement de formage constant ou la résistance à la corrosion sont requis. Ces applications exigent un contrôle dimensionnel et une finition de surface plus stricts que les produits automobiles en cuivre conventionnels, car les performances dépendent d'un comportement uniforme du matériau sur l'ensemble des composants finis. Le marché des feuilles en alliage de cuivre favorise donc les producteurs capables de laminer, recuire et qualifier des nuances avancées pour les programmes automobiles tout en maintenant une qualité stable à l'échelle commerciale. Les fournisseurs disposant de gammes de produits automobiles traditionnelles subissent une pression pour adapter leurs portefeuilles à mesure que les plateformes électriques gagnent en importance et que les spécifications clients deviennent plus spécialisées.
Expansion de l'électronique haute densité et flexible
Les appareils plus fins, plus légers et pliables augmentent les exigences de performance sur les matériaux d'interconnexion dans les produits où l'espace disponible est limité et la fiabilité des composants est critique. Les feuilles en alliage laminées-recuites peuvent mieux résister aux flexions répétées que les stratifiés de cuivre rigides dans certaines applications, les rendant adaptées aux circuits flexibles et aux assemblages de connecteurs compacts. Le bronze phosphoreux est utilisé dans les applications de connecteurs nécessitant une haute résistance à la fatigue lors de flexions répétées, y compris les petits composants qui doivent maintenir un contact fiable sur une utilisation prolongée. Les centres de données modernes utilisent également de grandes quantités de cuivre dans la distribution d'énergie, le refroidissement et les cartes de circuits haute vitesse, accordant une plus grande importance aux matériaux fiables dans les systèmes de support. Ces exigences font évoluer la demande vers des formats en alliage à profil ultra-bas plutôt que vers des produits électrodéposés de commodité, car les caractéristiques de surface importent pour les performances des circuits avancés. Le marché des feuilles en alliage de cuivre bénéficie lorsque des producteurs qualifiés peuvent satisfaire aux exigences de fiabilité des circuits flexibles et des connecteurs électroniques sans compromettre les propriétés nécessaires à la fabrication à grande échelle.
Croissance des centres de données d'IA et des emballages de semi-conducteurs avancés
Les centres de données d'IA nécessitent une teneur substantielle en cuivre dans la distribution d'énergie, les systèmes de refroidissement et l'électronique des serveurs, liant les ajouts de capacité à la demande de matériaux électriques de support. L'emballage avancé utilise des formats de feuilles exigeants pour l'emballage au niveau de la tranche à sortie multiple, les interconnexions de chiplets et les couches de support de substrat, où la cohérence des matériaux affecte les performances des assemblages électroniques compacts. Les feuilles à profil ultra-bas et hyper-bas soutiennent l'intégrité du signal aux débits de données de 112G et 224G en satisfaisant aux exigences des applications haute vitesse. La norme IPC-4562 établit les exigences de nuance et de dimensions des feuilles de cuivre pour les applications de circuits imprimés, réduisant ainsi le groupe de fournisseurs qualifiés et distinguant les feuilles à usage général des formats spécialisés. JX Advanced Metals étend sa capacité de traitement des semi-conducteurs et l'automatisation chez Nikko Metals Taiwan, l'installation devant traiter 1,4 fois sa capacité actuelle à partir de 2027. Ces investissements indiquent que le marché des feuilles en alliage de cuivre dépend de plus en plus de capacités spécialisées, d'un traitement stable et de la qualification des clients[1]JX Advanced Metals Corporation, "Investissement en automatisation dans la ligne de traitement des cibles de pulvérisation cathodique pour semi-conducteurs chez Nikko Metals Taiwan," JX Advanced Metals Corporation, jx-nmm.com..
Demande de feuilles résistantes à la corrosion pour les systèmes marins et offshore
Les équipements marins et offshore nécessitent des matériaux capables de résister à une exposition continue à l'eau de mer, à des températures fluctuantes et à des conditions d'exploitation qui accélèrent la corrosion. Les feuilles de cuivre-nickel sont utilisées dans les échangeurs de chaleur, les condenseurs de dessalement et les systèmes de tuyauterie offshore où la résistance aux environnements agressifs est une exigence matérielle importante. Leur résistance à la corrosion par l'eau de mer et à l'encrassement biologique favorise leur utilisation dans des environnements d'exploitation exigeants et réduit l'adéquation des alternatives moins durables. Les projets d'énergie offshore, de gaz naturel liquéfié et de dessalement créent une demande ciblée au Moyen-Orient, dans les pays nordiques et sur les marchés côtiers de l'ASEAN. Ces applications sont spécialisées et impliquent généralement des quantités inférieures à celles des applications électroniques, mais nécessitent souvent une documentation rigoureuse et des certifications d'alliage. Elles offrent au marché des feuilles en alliage de cuivre un débouché à haute valeur ajoutée pour les fournisseurs détenant des certifications de qualité marine et la capacité à servir des projets techniquement spécifiques.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du cuivre et du nickel | -1.2% | Mondial, avec la plus grande exposition en Asie du Sud-Est et en Amérique du Sud sans accords d'approvisionnement à long terme | Court terme (≤ 2 ans) |
| Processus de laminage, de recuit et de traitement de surface à forte intensité énergétique | -0.8% | Europe, ASEAN et Inde | Moyen terme (2 à 4 ans) |
| Cycles de qualification pour les nouveaux alliages et les nuances de feuilles ultra-minces | -0.5% | Mondial, concentré parmi les équipementiers d'origine (OEM) automobiles et de semi-conducteurs de premier rang | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du cuivre et du nickel
Les coûts du cuivre et du nickel peuvent évoluer rapidement, créant une pression immédiate sur l'économie des feuilles en alliage et compliquant la planification commerciale des producteurs. Les nuances de cuivre-nickel sont exposées aux deux intrants, et le nickel peut représenter 10 à 30 % du poids de l'alliage, rendant l'impact sur les coûts plus prononcé pour ces compositions spéciales. Les contrats à honoraires fixes peuvent limiter la capacité d'un producteur à répercuter les coûts métalliques plus élevés sur les clients lorsque ces coûts augmentent pendant la période contractuelle. Ce décalage peut réduire les marges durant les périodes de volatilité des prix et rendre les décisions d'approvisionnement à court terme plus difficiles. Cette pression est particulièrement pertinente pour les fournisseurs sans arrangements d'approvisionnement à long terme offrant un accès plus stable aux matériaux. Le marché des feuilles en alliage de cuivre reste exposé car les coûts des métaux affectent à la fois les nuances standard et les produits spécialisés, tandis que de nombreuses applications d'utilisation finale continuent d'exiger un approvisionnement fiable.
Processus de laminage, de recuit et de traitement de surface à forte intensité énergétique
La production de feuilles en alliage de cuivre consomme de l'énergie lors du laminage à chaud, du laminage à froid, du recuit brillant et du traitement de surface électrochimique, chaque étape contribuant aux coûts de conversion globaux. L'électricité représente 15 à 25 % des coûts de conversion pour les producteurs de bandes métalliques de précision, faisant de la gestion de l'énergie un élément critique de l'économie des produits spéciaux. Les fournisseurs européens sont exposés à des prix de l'électricité industrielle structurellement élevés, ce qui peut affecter leur position de coût par rapport aux autres régions de production. Le recuit en cloche à hydrogène contrôlé peut également limiter le débit tout en augmentant la consommation d'énergie par kilogramme, car il nécessite des cycles thermiques soigneusement gérés. Les lignes de laminage plus anciennes peuvent consommer davantage d'énergie et ne pas satisfaire aux exigences de surface des produits électroniques haut de gamme, créant à la fois des contraintes de coût et de capacité. Ces pressions sur les coûts peuvent limiter la participation au marché des feuilles en alliage de cuivre à moins que les producteurs ne modernisent leurs actifs de production et n'améliorent leur efficacité opérationnelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les feuilles de laiton en tête, les nuances de bronze s'accélèrent sous l'effet de la demande en connecteurs
Les feuilles de laiton représentaient 42,56 % de la part du marché des feuilles en alliage de cuivre en 2025, soutenues par des chaînes d'approvisionnement établies et leur adéquation aux applications de connecteurs, de bornes et de blindage contre les interférences électromagnétiques à grand volume. Le laiton offre une résistance à la traction supérieure à 380 MPa et une conductivité proche de 28 % de la norme internationale du cuivre recuit (IACS), une combinaison qui favorise les pièces nécessitant à la fois une intégrité mécanique et des performances électriques. Ces caractéristiques rendent le laiton adapté aux plans de masse des circuits flexibles et au blindage radiofréquence dans les équipements de télécommunications, où les producteurs exigent des spécifications de matériaux fiables. La construction utilise également des bandes de laiton minces dans les garnitures architecturales, les panneaux décoratifs et les composants de serrures de précision, tandis que les investissements en infrastructure en Asie et au Moyen-Orient soutiennent la demande de ces applications. La large base d'applications maintient le laiton pertinent là où la compétitivité des coûts et les exigences de performance coexistent.
Les feuilles de bronze devraient se développer à un CAGR de 6,12 % jusqu'en 2031, ce qui en fait le type à la croissance la plus rapide sur le marché des feuilles en alliage de cuivre. Le bronze phosphoreux est utilisé dans les socles de semi-conducteurs à grand nombre de broches, les contacts de cartes SIM et les interconnexions à micro-ressorts, où sa résistance à la fatigue permet des flexions répétées sans perte de performance prématurée. Cela positionne le bronze dans des conceptions électroniques de plus en plus compactes qui reposent sur des contacts petits et fiables. Les feuilles de cuivre-nickel sont utilisées dans les échangeurs de chaleur marins, les condenseurs de dessalement et les applications de tuyauterie offshore, tandis que d'autres feuilles en alliage de cuivre spéciales, y compris le cuivre-béryllium, sont utilisées dans les connecteurs aérospatiaux nécessitant conductivité et trempe à ressort. La taille du marché des feuilles en alliage de cuivre pour les nuances de bronze est soutenue par des conceptions de connecteurs qui privilégient la fiabilité mécanique à long terme et un contact électrique stable.


Par secteur d'utilisation finale : l'électronique ancre la base tandis que l'automobile comble l'écart
L'électrique et l'électronique représentaient 38,34 % de la part du marché des feuilles en alliage de cuivre en 2025, reflétant la demande dans les circuits imprimés, les connecteurs, le blindage contre les interférences électromagnétiques, les circuits flexibles et les grilles de connexion. Chaque application sollicite différemment l'approvisionnement en feuilles en alliage, conférant au segment une large base de demande. Les interconnexions haute densité dans les smartphones, les cartes de commutation pour centres de données et les stations de base 5G nécessitent des spécifications de feuilles plus avancées que les conceptions électroniques conventionnelles. Les clients passent des produits électrolytiques standard aux formats laminés-recuits et à profil ultra-bas capables de fournir une rugosité de surface inférieure à 1 μm pour certaines applications. Les machines industrielles, la construction et l'aérospatiale ajoutent une demande supplémentaire et nécessitent différentes normes de certification et de traçabilité, renforçant la nécessité pour les fournisseurs de répondre à de multiples exigences techniques.
L'automobile devrait enregistrer un CAGR de 6,68 % jusqu'en 2031, ce qui en fait le segment d'utilisation finale à la croissance la plus rapide. Les véhicules électriques utilisent des feuilles en alliage dans le blindage des onduleurs, les assemblages de collecteurs de courant de batteries et les interfaces de connecteurs haute tension qui doivent fonctionner dans des systèmes électriques de plus en plus complexes. La transition vers l'architecture de véhicule à 800 volts élève les exigences en matière de conductivité et de cohérence dimensionnelle, avec les plateformes Hyundai, Porsche et Audi adoptant cette architecture. Ce changement soutient la demande de spécifications de feuilles répondant aux besoins des systèmes à plus haute tension. L'autre catégorie, incluant les énergies renouvelables et les biens de consommation, ajoute de la demande sans modifier la hiérarchie globale des utilisateurs finaux, tandis que la taille du marché des feuilles en alliage de cuivre pour les applications automobiles continue de s'étendre.
Analyse géographique
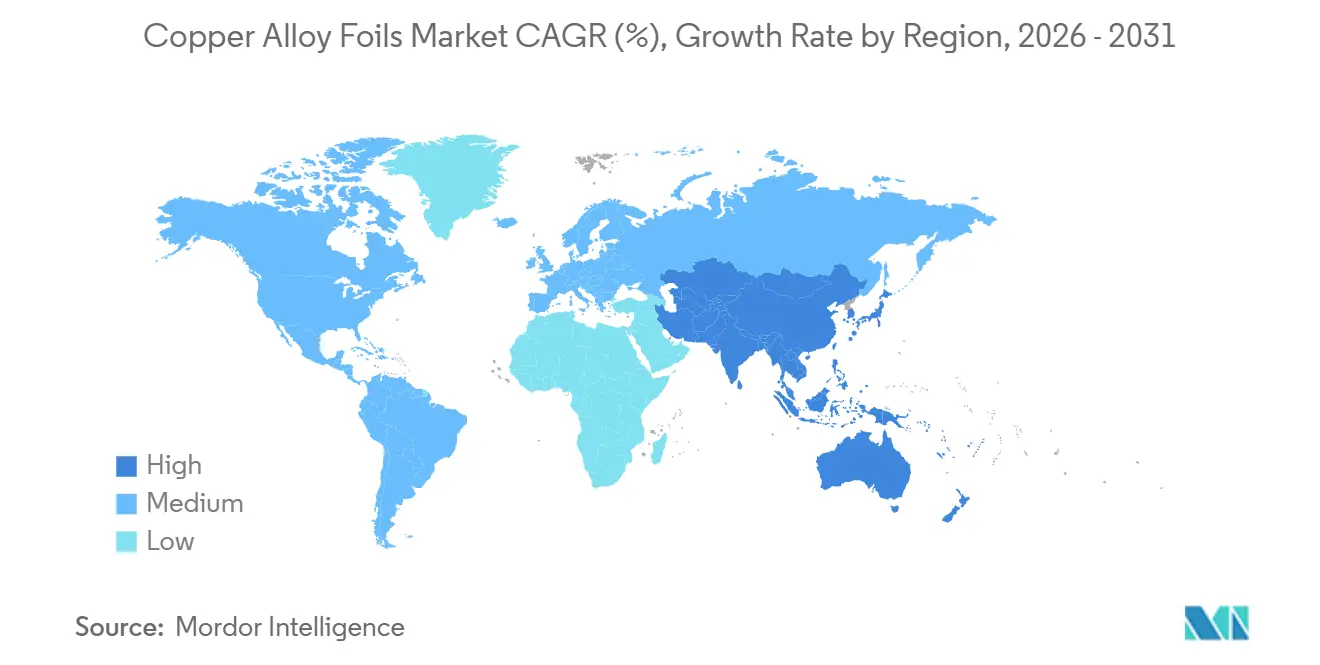
L'Asie-Pacifique représentait 45,72 % de la part du marché des feuilles en alliage de cuivre en 2025 et devrait croître à un CAGR de 6,27 % jusqu'en 2031. La Chine, le Japon et la Corée du Sud constituent la principale base régionale de production et de demande, créant un lien étroit entre la production de feuilles et la fabrication d'utilisation finale. La Chine offre une forte demande d'utilisation finale pour l'électronique et les véhicules électriques. Le Japon et la Corée du Sud contribuent à la capacité de feuilles laminées-recuites pour les applications de semi-conducteurs et automobiles. Le Vietnam et la Thaïlande gagnent en activité d'assemblage électronique, soutenant la demande de matériaux pour circuits flexibles et connecteurs et élargissant la base de clients régionaux au-delà des trois pays principaux.
L'Amérique du Nord et l'Europe représentent le deuxième niveau de demande, bien que leurs moteurs de demande diffèrent. Les États-Unis développent leur capacité d'assemblage de véhicules électriques, de production de cellules de batteries et de fabrication de semi-conducteurs. Le groupe Wieland a renforcé son empreinte en Amérique du Nord en intégrant l'installation de Buffalo avec les opérations d'East Alton, dans l'Illinois, et de Shelbyville, dans le Kentucky[2]Wieland Group, "Wieland acquiert l'usine d'Aurubis à Buffalo, NY," Wieland Group, wieland.com.. L'Allemagne, les pays nordiques et l'Italie sont les principaux centres de demande européens pour les chaînes d'approvisionnement automobiles, les machines de précision et les systèmes d'énergie offshore. Les exigences du règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH) affectent les produits chimiques utilisés dans les traitements de surface des métaux pour les applications automobiles et aérospatiales.
L'Amérique du Sud et le Moyen-Orient et l'Afrique représentent une part plus faible de la demande mondiale. Le Brésil soutient la consommation de feuilles de laiton et de bronze dans les équipements électriques et les raccords de plomberie. L'Argentine et le Chili utilisent ces matériaux dans l'instrumentation minière et les infrastructures énergétiques. Les nuances de cuivre-nickel sont pertinentes pour les tubes de condenseurs, les échangeurs de chaleur et les circuits de refroidissement dans les projets offshore et de dessalement, soutenant une position pour les fournisseurs certifiés de qualité marine sur le marché des feuilles en alliage de cuivre.

Paysage concurrentiel
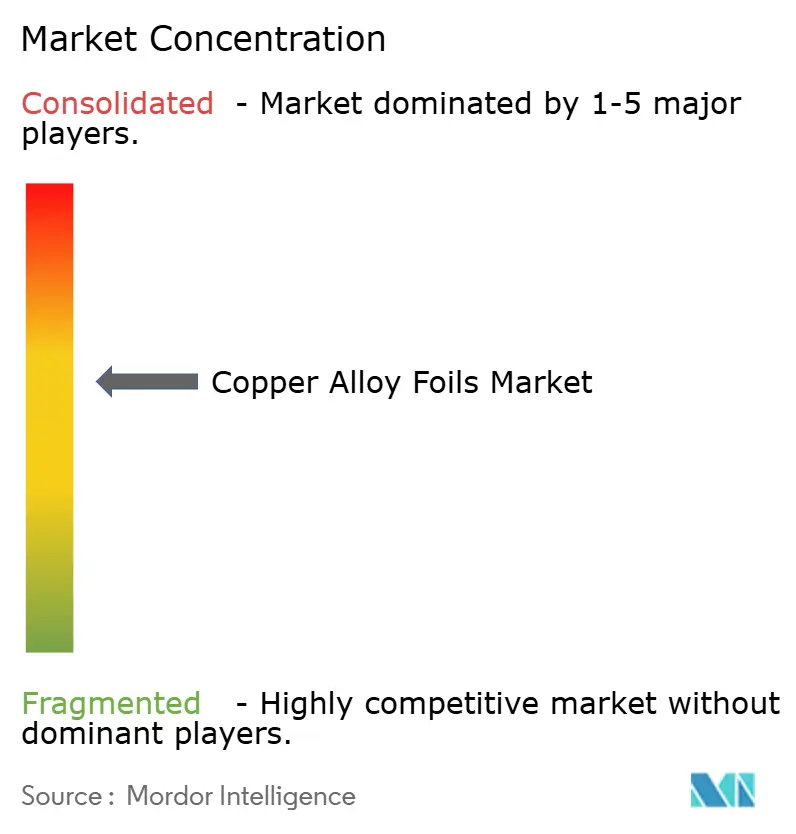
Le marché des feuilles en alliage de cuivre est modérément consolidé. Wieland-Werke AG, Aurubis AG, KME Germany GmbH et Carl Schlenk AG sont des fournisseurs européens établis. JX Advanced Metals Corporation, Poongsan Corporation et Ningbo Boway Alloy Material Co., Ltd. sont des producteurs asiatiques de premier plan. Les fournisseurs européens investissent dans le recyclage en boucle fermée et l'intégration en aval pour protéger les marges de conversion. Les producteurs asiatiques bénéficient de leur proximité avec les clusters d'assemblage électronique en Chine, au Japon et en Corée du Sud.
Les nuances avancées créent une séparation nette entre les produits de commodité et les feuilles haut de gamme sur le marché des feuilles en alliage de cuivre. Les producteurs capables de fournir des feuilles inférieures à 8 μm et de satisfaire aux exigences des équipementiers d'origine (OEM) de premier rang occupent une position plus solide dans les applications qualifiées. Le développement des batteries à l'état solide crée des opportunités pour les fournisseurs de variantes traitées en alliage et revêtues de nickel, car les feuilles de cuivre standard peuvent être attaquées par les électrolytes sulfurés. Des producteurs chinois et sud-coréens plus petits investissent dans des feuilles en alliage à profil hyper-très-bas pour les cartes de circuits imprimés de serveurs d'IA. La qualification auprès des fabricants mondiaux de stratifiés cuivrés de premier rang peut prendre 12 à 18 mois, ce qui pourrait remodeler les positions des fournisseurs d'ici 2031.
Wieland a finalisé l'acquisition de l'installation de produits laminés plats d'Aurubis à Buffalo, dans l'État de New York, en août 2024, renforçant sa position manufacturière en Amérique du Nord. Aurubis a inauguré son installation de recyclage complexe de Hambourg en juillet 2026 à la suite d'un investissement de 190 millions EUR (220,79 millions USD), augmentant sa capacité de recyclage. JX Advanced Metals investit dans l'automatisation chez Nikko Metals Taiwan, avec des opérations prévues pour démarrer séquentiellement à partir de juin 2027 et une capacité de traitement devant atteindre 1,4 fois le niveau actuel. Ces développements reflètent une orientation vers la sécurité d'approvisionnement régionale, le recyclage et la capacité de traitement avancée, le marché des feuilles en alliage de cuivre étant façonné à la fois par l'échelle dans les produits établis et par la capacité technique dans les formats à haute spécification.
Leaders du secteur des feuilles en alliage de cuivre
Wieland-Werke AG
Aurubis AG
KME GERMANY GMBH
FURUKAWA ELECTRIC CO., LTD.
JX Advanced Metals Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : JX Advanced Metals Corporation a approuvé un investissement en capital de 4 milliards JPY (27 millions USD) pour étendre la capacité de traitement des cibles de pulvérisation cathodique pour semi-conducteurs dans sa filiale sud-coréenne, JX Advanced Metals Korea. Le projet augmente le débit pour les matériaux de substrat logiques et de mémoire avancée, y compris la mémoire à haute bande passante (HBM) et la 3D-NAND, soutenant la demande de feuilles en alliage de cuivre dans ces applications.
- Mai 2025 : Poongsan Corporation a commandé une installation de recuit en cloche EBNER HICON/H2, comprenant 2 cloches de chauffage, 4 bases de travail et 2 cloches de refroidissement, pour augmenter la capacité de recuit brillant des bobines de bandes de cuivre et d'alliage de cuivre sur le marché des feuilles en alliage de cuivre.


Périmètre du rapport mondial sur le marché des feuilles en alliage de cuivre
Une feuille en alliage de cuivre est une feuille métallique mince et flexible produite en combinant du cuivre avec d'autres éléments tels que le zinc, l'étain, le fer ou le titane pour améliorer des propriétés spécifiques, notamment la résistance, la tenue à la chaleur ou l'élasticité.
Le marché des feuilles en alliage de cuivre est segmenté par type, par secteur d'utilisation finale et par géographie. Par type, le marché est segmenté en feuilles de laiton, feuilles de bronze, feuilles de cuivre-nickel et autres feuilles en alliage de cuivre. Par secteur d'utilisation finale, le marché est segmenté en électrique et électronique, automobile, construction, machines industrielles, aérospatiale et autres. Le rapport couvre également la taille du marché et les prévisions pour les feuilles en alliage de cuivre dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Feuilles de laiton |
| Feuilles de bronze |
| Feuilles de cuivre-nickel |
| Autres feuilles en alliage de cuivre |
| Électrique et électronique |
| Automobile |
| Construction |
| Machines industrielles |
| Aérospatiale |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Feuilles de laiton | |
| Feuilles de bronze | ||
| Feuilles de cuivre-nickel | ||
| Autres feuilles en alliage de cuivre | ||
| Par secteur d'utilisation finale | Électrique et électronique | |
| Automobile | ||
| Construction | ||
| Machines industrielles | ||
| Aérospatiale | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des feuilles en alliage de cuivre ?
La taille du marché des feuilles en alliage de cuivre était évaluée à 727,67 millions USD en 2025 et devrait croître de 755,69 millions USD en 2026 pour atteindre 985,31 millions USD d'ici 2031, à un CAGR de 5,45 % durant la période de prévision (2026-2031).
Quel type de feuille en alliage de cuivre stimule la demande ?
Les feuilles de laiton ont mené avec une part de 42,56 % en 2025, soutenues par les applications de connecteurs, de bornes, de circuits flexibles et de blindage. Sa base d'approvisionnement établie et son équilibre entre conductivité et résistance à la traction soutiennent son utilisation large.
Quelle application d'utilisation finale connaît la croissance la plus rapide ?
L'automobile devrait croître à un CAGR de 6,68 % jusqu'en 2031, les systèmes électriques des véhicules électriques nécessitant des feuilles plus spécialisées. Les collecteurs de courant de batteries, les barres omnibus, le blindage des onduleurs et les connecteurs haute tension contribuent à cette exigence.
Quelle région est en tête de la demande mondiale ?
L'Asie-Pacifique détenait une part de 45,72 % en 2025 et devrait croître à un CAGR de 6,27 % jusqu'en 2031. La Chine, le Japon et la Corée du Sud combinent une forte demande d'utilisation finale avec des capacités avancées en électronique et en laminage de précision.
Dernière mise à jour de la page le:



