
Tamaño y Participación del Mercado de Fundición de Semiconductores de China
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 14.85 Mil millones de dólares |
| Tamaño del Mercado (2026) | 16.69 Mil millones de dólares |
| Tamaño del Mercado (2031) | 29.95 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.41 % |
| Concentración del Mercado | Alto |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Fundición de Semiconductores de China por Mordor Intelligence
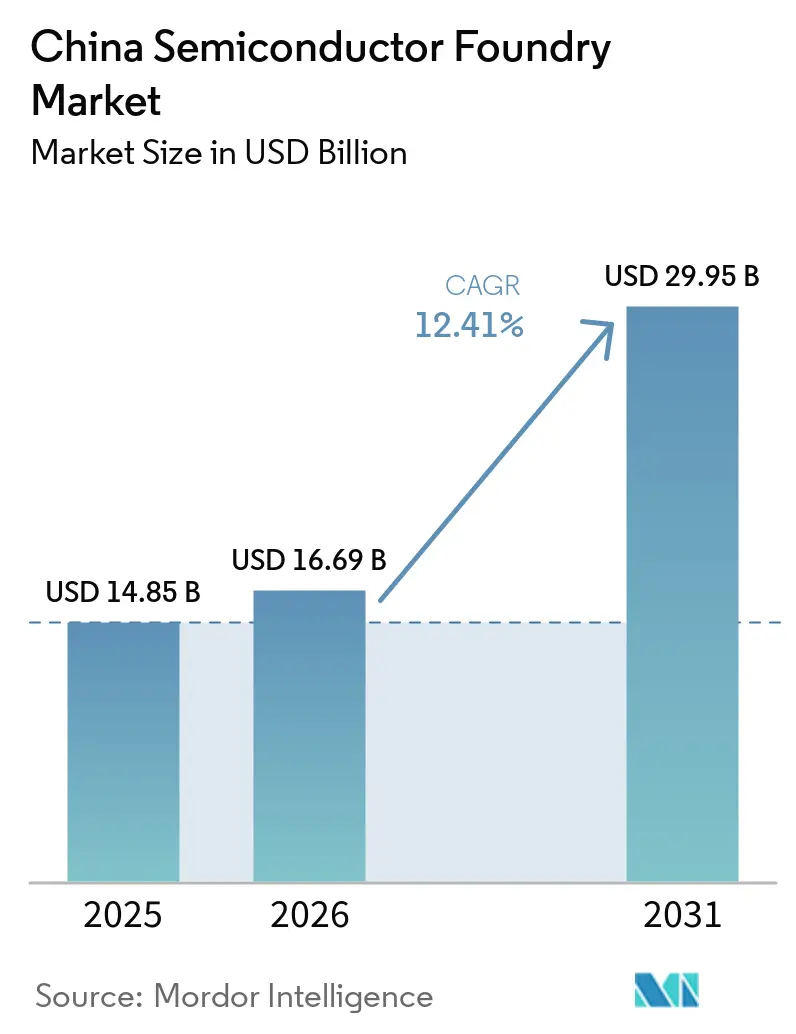
Se espera que el tamaño del Mercado de Fundición de Semiconductores de China crezca de 14,85 mil millones de USD en 2025 a 16,69 mil millones de USD en 2026, y se prevé que alcance los 29,95 mil millones de USD en 2031, con un CAGR del 12,41% durante el período 2026-2031. Esta perspectiva de crecimiento se sustenta en los subsidios de capital a gran escala de Pekín, un ecosistema de diseño doméstico en expansión y una acelerada sustitución de importaciones en los sectores automotriz, servidores de inteligencia artificial y electrónica de potencia.[1]La mayor fricción geopolítica ha redirigido pedidos de clientes multinacionales hacia fábricas locales, mientras que los fabricantes de equipos respaldados por el Estado reducen los costos de adquisición y acortan los ciclos de puesta en marcha. La demanda de producción en nodos maduros sigue siendo resiliente, especialmente para procesos de 28 nm destinados a unidades de control vehicular, circuitos integrados de gestión de energía y chipsets para IoT. Las inversiones paralelas en dispositivos de potencia de carburo de silicio y nitruro de galio diversifican los flujos de ingresos y posicionan a los proveedores chinos para el auge de los vehículos de nueva energía. La respuesta del lado de la oferta es visible en cuatro fábricas de 12 pulgadas en construcción por parte de la fundición insignia del país y en megaproyectos a nivel provincial en el Delta del Río Yangtze y el Área de la Gran Bahía.
Conclusiones Clave del Informe
- Por nodo tecnológico, el nodo de 28 nm representó el 33,3% de la participación del mercado de fundición de semiconductores de China en 2025, mientras que se proyecta que los nodos sub-10 nm se expandan a un CAGR del 18,2% hasta 2031.
- Por tamaño de oblea, los sustratos de 300 mm concentraron una participación del 62,6% en el mercado de fundición de semiconductores de China en 2025 y se espera que crezcan a un CAGR del 10,5% hasta 2031.
- Por modelo de negocio, las fundiciones puras lideraron con una participación de ingresos del 71,6% en 2025, mientras que los servicios de fundición de fabricantes de dispositivos integrados exhiben el CAGR proyectado más alto del 12,1% hasta 2031.
- Por aplicación, los chips automotrices registraron un CAGR del 15,7%, el ritmo más rápido entre los mercados finales, respaldado por una penetración de vehículos eléctricos que superó el 50% de las ventas de automóviles nuevos en julio de 2025.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Fundición de Semiconductores de China
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incentivos gubernamentales y subsidios de capital del programa "Fabricado en China 2025" | +2.8% | Nacional: Delta del Río Yangtze y Área de la Gran Bahía | Largo plazo (≥ 4 años) |
| Demanda creciente de chips en nodos maduros (28 nm y superiores) proveniente del sector automotriz e IoT | +2.1% | Demanda global, producción doméstica | Mediano plazo (2-4 años) |
| Impulso a la localización de dispositivos de potencia de carburo de silicio y nitruro de galio | +1.7% | Nacional: Wuhan, Changsha, Yiwu | Mediano plazo (2-4 años) |
| Auge de servidores de inteligencia artificial que requieren sinergia doméstica de empaquetado y fundición | +1.9% | Demanda global de inteligencia artificial, desarrollo local | Corto plazo (≤ 2 años) |
| Surgimiento de clústeres regionales de semiconductores | +1.4% | Este de China | Largo plazo (≥ 4 años) |
| Auge de fabricantes de equipos respaldados por el Estado que reducen las barreras de gasto de capital | +1.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Incentivos gubernamentales y subsidios de capital del programa "Fabricado en China 2025"
Las desgravaciones fiscales en investigación y desarrollo y los fondos de capital en múltiples niveles siguen siendo el mayor acelerador del mercado de fundición de semiconductores de China. Los fondos nacionales de circuitos integrados, los fondos municipales de subsidios y los códigos fiscales preferenciales produjeron colectivamente el equivalente a USD 322.000 millones en apoyo fiscal entre 2020 y 2024.[2] Las empresas que operan en nodos de 28 nm o inferiores disfrutan de exenciones del impuesto sobre la renta por cinco años seguidas de tramos reducidos, lo que amortigua las pérdidas iniciales y mejora la tasa interna de retorno. Los consejos de Estado también impulsan la adquisición masiva de herramientas y materiales domésticos, generando pedidos de volumen para proveedores locales de litografía, grabado y deposición. La Nueva Área de Lingang en Shanghái por sí sola tiene como objetivo una producción de semiconductores por valor de CNY 100.000 millones (USD 14.000 millones) para 2025 a través de incentivos en zonas francas. El flujo constante de subsidios reduce los umbrales de equilibrio, acelera la construcción de fábricas y financia la investigación y desarrollo de nodos tecnológicos a largo plazo, formando la columna vertebral de la CAGR de dos dígitos del mercado.
Demanda creciente de chips en nodos maduros proveniente del sector automotriz e IoT
La arquitectura de los vehículos eléctricos depende en gran medida de microcontroladores de 28 nm a 65 nm, circuitos integrados de gestión de energía y controladores de compuerta, todos los cuales favorecen los procesos maduros de alto rendimiento. Con una penetración de vehículos eléctricos ya superior al 50% de los automóviles de pasajeros nuevos, las fábricas locales enfrentan curvas de crecimiento constante en el inicio de obleas. Los fabricantes de equipos originales de automóviles domésticos ahora codiseñan chips con fundiciones para asegurar capacidad prioritaria. En paralelo, una floreciente escena de hardware para IoT —desde medidores inteligentes hasta dispositivos portátiles— continúa demandando plataformas de 55 nm y 40 nm. El mercado de fundición de semiconductores de China se beneficia, por tanto, de largos ciclos de vida de productos y una mínima rotación de diseños, generando reservas estables de margen bruto incluso cuando los nodos de vanguardia enfrentan obstáculos por controles de exportación. La ola de nodos maduros amplía la base de ingresos general del mercado y diluye el riesgo cíclico.
Impulso a la localización de dispositivos de potencia de carburo de silicio y nitruro de galio
Los semiconductores de tercera generación son fundamentales para los sistemas de tracción de vehículos eléctricos de 800 V y las estaciones de carga rápida. La planta de obleas de carburo de silicio recientemente inaugurada en Wuhan entrega 360.000 obleas de seis pulgadas anuales, con rendimientos de primer paso superiores al 97%. San'an Optoelectronics está ampliando otra instalación en Changsha para 180.000 obleas, mientras que múltiples fondos provinciales respaldan líneas de nitruro de galio destinadas a la infraestructura de 5G. Los proveedores locales ahora cotizan obleas un 30% por debajo de los precios de referencia globales, acelerando la adopción de dispositivos domésticos. Para el mercado de fundición de semiconductores de China, la integración de la epitaxia de carburo de silicio y la fabricación de dispositivos diversifica la mezcla de productos y eleva los precios de venta promedio, compensando la compresión de precios en nodos heredados. Los desembolsos de inversión también atraen nuevos clientes de los sectores de energías renovables e impulsores industriales, reforzando la carga en las fábricas convencionales de 6 y 8 pulgadas.
Auge de servidores de inteligencia artificial que requieren sinergia doméstica de empaquetado y fundición
El despliegue de modelos de lenguaje de gran escala ha amplificado la demanda de pilas de memoria de alto ancho de banda y chiplets que requieren empaquetado avanzado. Las fundiciones domésticas y las casas de ensamblaje subcontratadas están co-ubicando líneas de interpositor 2,5D para eliminar cuellos de botella en importaciones. Más de USD 11.500 millones en gasto de capital han fluido hacia equipos de clase CoWoS locales desde 2023, respaldados por subvenciones específicas y victorias de diseño de grandes empresas de nube. SMIC añadió 30.000 obleas de 12 pulgadas por mes en el cuarto trimestre de 2024 específicamente para aceleradores de inteligencia artificial, mientras que CXMT planea la producción de HBM3 para 2026. Dicha integración vertical captura el margen que anteriormente se acumulaba en proveedores extranjeros de sustratos de empaquetado, inflando la línea superior del mercado de fundición de semiconductores de China y acelerando el tiempo de comercialización de las iniciativas domésticas de unidades de procesamiento gráfico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Puntos de estrangulamiento de los controles de exportación de EE. UU. sobre herramientas de litografía ultravioleta extrema y software avanzado de automatización de diseño electrónico | -3.2% | Brechas de acceso global | Largo plazo (≥ 4 años) |
| Riesgo de exceso de capacidad en nodos maduros que provoca erosión del precio de venta promedio | -1.8% | Mercados globales de chips maduros | Mediano plazo (2-4 años) |
| Restricciones de suministro eléctrico y uso de agua en centros clave | -1.4% | Clústeres del este de China | Largo plazo (≥ 4 años) |
| Escasez de talento en medio de agresivas construcciones de fábricas | -2.1% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Puntos de estrangulamiento de los controles de exportación de EE. UU. sobre herramientas de litografía ultravioleta extrema y software avanzado de automatización de diseño electrónico
Las normas de Washington de 2024 ampliaron la Lista de Entidades e impusieron restricciones de producto de dirección extranjera que ahora cubren escáneres de inmersión de luz ultravioleta profunda críticos y software de diseño de vanguardia.[3] La restricción bloquea el acceso inmediato a máquinas de litografía ultravioleta extrema, retrasando las rampas de capacidad por debajo de 7 nm dentro de China. Los fabricantes de herramientas locales han respondido con plataformas de inmersión de fluoruro de argón capaces de 28 nm, pero estas siguen estando años por detrás de los líderes globales. El lastre de la política es, por tanto, más agudo en el extremo de precio de venta promedio premium del mercado de fundición de semiconductores de China, reduciendo el potencial de envíos para la lógica de vanguardia y restringiendo el suministro doméstico de unidades de procesamiento gráfico. Si bien los programas de investigación y desarrollo plurianuales apuntan a localizar la cadena de herramientas, la fuga de ingresos hacia fundiciones extranjeras persistirá durante el horizonte de pronóstico.
El riesgo de exceso de capacidad en nodos maduros provoca erosión del precio de venta promedio
Las fábricas subsidiadas por el Estado podrían elevar la participación de China en la capacidad global de 28 nm a 65 nm hacia el 39% para 2027. Las construcciones inducidas por incentivos aumentan la posibilidad de que los inicios de obleas superen la demanda del mercado final, lo que lleva a las fundiciones a reducir precios; SMIC ya redujo las cotizaciones de 28 nm de USD 2.500 a USD 1.500 por oblea durante el ciclo bajista de 2024. Si bien el consumo doméstico robusto absorbe parte del excedente, la competencia de precios sigue siendo una fuerza deflacionaria creíble en el mercado de fundición de semiconductores chino. Los planificadores gubernamentales pueden necesitar moderar la intensidad de los subsidios o endurecer las aprobaciones de proyectos para evitar una compresión sostenida de márgenes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Nodo Tecnológico: Fortaleza en Nodos Maduros, Impulso en Nodos Avanzados
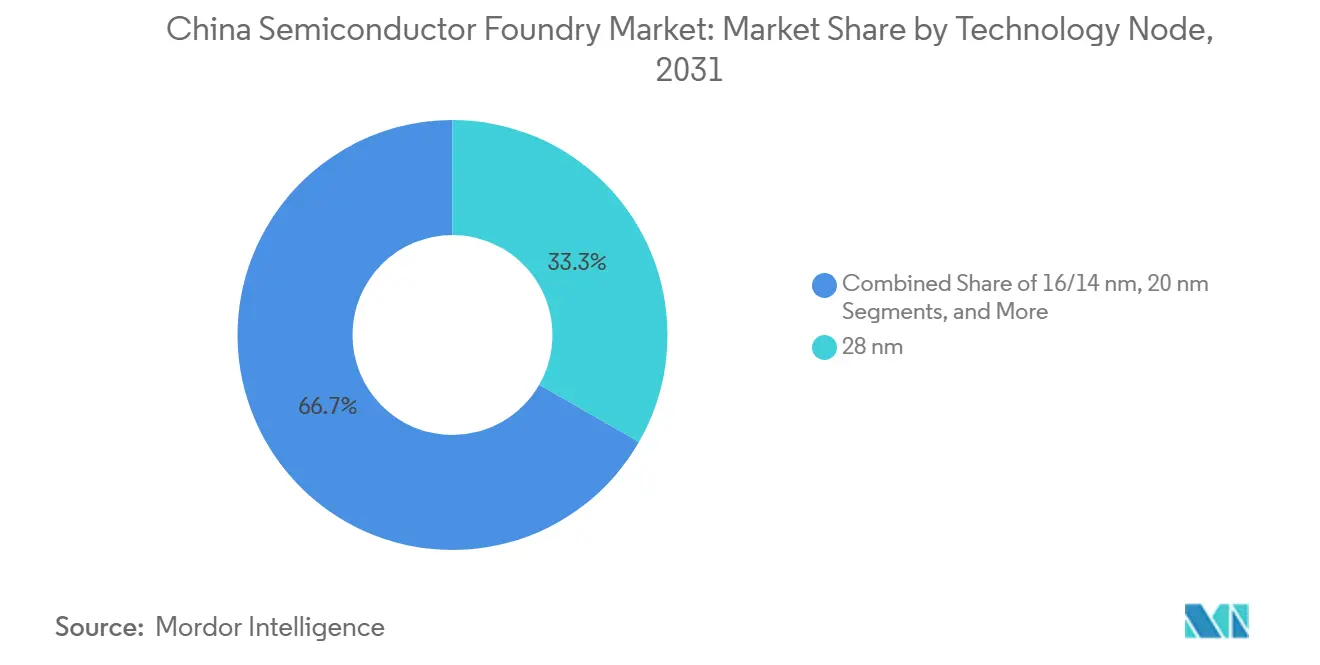
El nodo de 28 nm generó 4,9 mil millones de USD, equivalente al 33,3% del tamaño del mercado de fundición de semiconductores de China en 2025, y continúa siendo el ancla de los flujos de trabajo automotrices, industriales y de IoT. Con subsidios orientados a nodos sub-28 nm, las fábricas domésticas apuntan ahora al 31% de la producción mundial de 28 nm para 2027, reforzando el poder de fijación de precios en un nodo que sigue siendo convencional para las MCU de tren motriz y los chipsets de conectividad. Mientras tanto, la capacidad sub-10 nm sigue siendo incipiente, aunque registra el CAGR más alto del 18,2% gracias a los tape-outs de aceleradores de inteligencia artificial y las subvenciones de investigación nacionales. La ruta DUV cuasi-7 nm de Semiconductor Manufacturing International Corp. (SMIC) evidencia ingenio técnico en medio de los embargos de herramientas, aunque el verdadero nodo de 5 nm permanece fuera del horizonte de cinco años.
A medida que aumenta la intensidad de capital, las fundiciones equilibran la migración de nodos con la rentabilidad. Las plataformas de 16/14 nm absorben las actualizaciones de lógica de los SoC móviles, y las líneas de 40/45 nm atienden a los dispositivos analógicos de señal mixta. Esta estrategia por capas estabiliza la utilización de las fábricas y amplía la base de ingresos, convirtiendo la diversificación tecnológica en un pilar estructural del mercado de fundición de semiconductores de China.



Por Tamaño de Oblea: Las Obleas de 300 mm Mantienen la Ventaja de Escala
Los flujos de lógica digital de alto volumen, memoria e imagen CIS favorecen los sustratos de 12 pulgadas, otorgando a los sustratos de 300 mm una participación dominante del 62,6% en el mercado de fundición de semiconductores de China en 2025. Los proyectos de expansión en Pekín, Shanghái, Shenzhen y Tianjin elevarán la capacidad nacional de 300 mm en otras 240.000 obleas por mes después de 2026. Las economías de escala y el manejo automatizado de materiales aseguran menores costos por chip, sosteniendo un CAGR proyectado del 10,5% para este segmento.
El nivel de 200 mm sigue siendo vital para los nodos analógicos, MEMS y de memoria flash integrada; proporciona capacidad para componentes de alta fiabilidad donde la estabilidad del proceso prima sobre la densidad de transistores. Las fábricas de ≤ 150 mm, aunque de nicho, satisfacen la demanda especializada de SiC, GaAs y micrófonos MEMS. Los subsidios específicos para semiconductores de tercera generación están reviviendo la inversión en líneas de 6 y 8 pulgadas, garantizando la resiliencia multidiámetro dentro del mercado de fundición de semiconductores de China en su conjunto.
Por Modelo de Negocio de Fundición: Los Servicios IDM Ganan Impulso
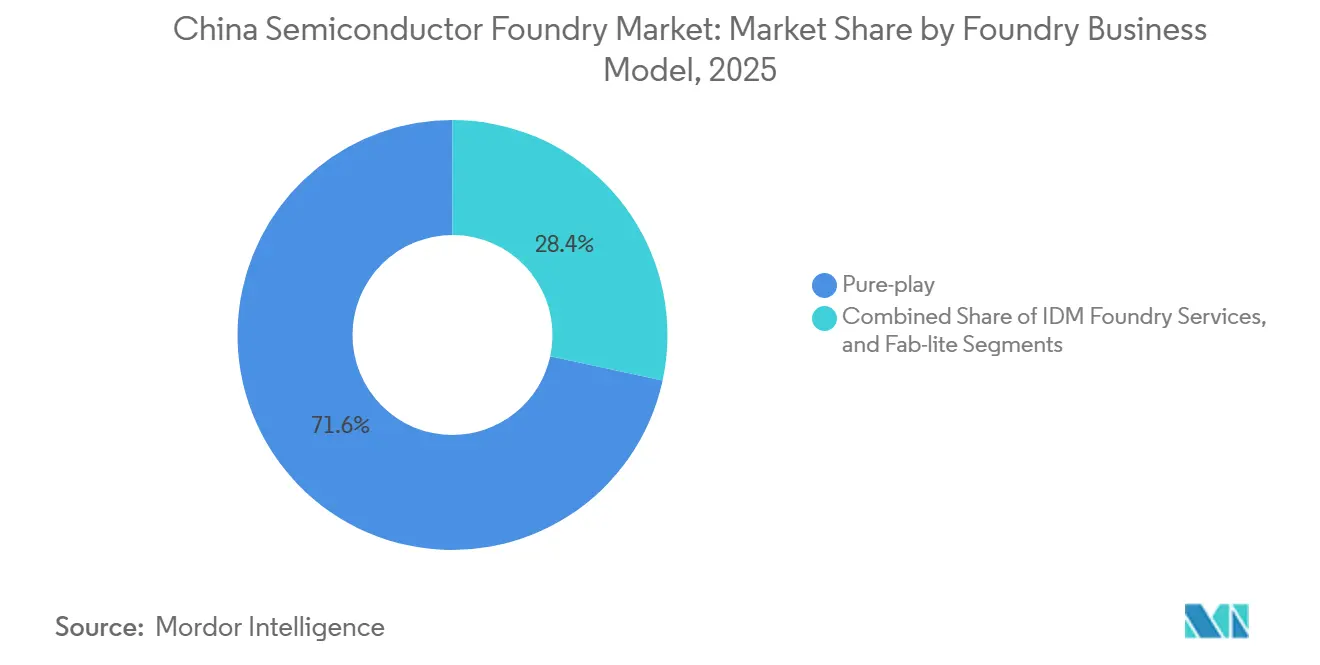
Los proveedores de fundición pura aún representan el 71,6% de los ingresos de 2025 y atraen a una amplia cartera de clientes de más de 1.000 casas de diseño. Este enfoque proporciona flexibilidad y escala, asegurando 2,2 mil millones de USD en ventas en el cuarto trimestre de 2024 para el líder del mercado. Por el contrario, los servicios de fundición de fabricantes de dispositivos integrados registran un CAGR del 12,1%, ya que los fabricantes de equipos originales del sector automotriz integran verticalmente el silicio para mitigar las perturbaciones en la cadena de suministro. BYD fabrica ahora el 90% de su electrónica de potencia internamente, lo que ejemplifica este cambio.
Los modelos fab-lite ofrecen a las empresas de chips opcionalidad en la asignación de capital, permitiéndoles mantener líneas piloto mientras externalizan el volumen. La industria de fundición de semiconductores de China evoluciona así hacia un espectro que va desde la fundición pura hasta la integración total, atendiendo cada modelo las distintas preferencias de riesgo-rentabilidad de los clientes. Esta diversidad sustenta la resiliencia de la cadena de suministro y modera las oscilaciones cíclicas en el mercado de fundición de semiconductores de China.

Por Aplicación: El Sector Automotriz Lidera la Curva de Crecimiento
La electrónica de consumo mantuvo el 38,8% de los ingresos de 2025, pero la demanda de circuitos integrados automotrices crece al ritmo más rápido, con un CAGR del 15,7%, a medida que los fabricantes de vehículos eléctricos incorporan controladores de potencia, sistemas avanzados de asistencia a la conducción y controladores de infoentretenimiento. Desde 2023 se han lanzado más de 300 startups domésticas de chips automotrices, lo que garantiza una cartera sostenida de tape-outs. La computación de alto rendimiento se beneficia de los clústeres de servidores de inteligencia artificial financiados por los principales proveedores de servicios en la nube, mientras que los dispositivos industriales y de IoT continúan migrando hacia fuentes domésticas en el marco de las directivas de contratación pública gubernamental.
La diversificación a nivel de aplicación protege al mercado de fundición de semiconductores de China de las caídas en un solo sector. Cuando los pedidos de silicio para teléfonos inteligentes se suavizaron en 2025, los chips automotrices y de centros de datos llenaron la capacidad, manteniendo una tasa de utilización del 89,6% para la fundición líder. Una combinación equilibrada de mercados finales sigue siendo, por tanto, una cobertura estratégica para la estabilidad de los ingresos y la justificación del gasto de capital.
Análisis Geográfico
La huella de fundición de China se concentra en tres megaclústeres. El Delta del Río Yangtze produce una cuarta parte del PIB nacional y un tercio del gasto en investigación y desarrollo dentro de solo el 4% del territorio.[4]Shanghái ancla este cinturón con USD 41.000 millones en ventas de circuitos integrados en 2022 y un plan dedicado de "Puerto Oriental de Chips" para 2025. La vecina Jiangsu sobresale en ensamblaje y pruebas, mientras que Zhejiang recluta proyectos de carburo de silicio y nitruro de galio, formando una cadena de valor verticalmente integrada.
El Área de la Gran Bahía, liderada por Guangdong, ofrece proximidad a los fabricantes de equipos originales de electrónica y acceso a los fondos de capital de Hong Kong. Las autoridades provinciales comprometieron CNY 500.000 millones (USD 70.000 millones) en 40 empresas de semiconductores, incluida la única fábrica de 300 mm de la región capaz de producir 80.000 obleas por mes. Las fábricas especializadas en Shenzhen y Zhuhai abordan los módulos de radiofrecuencia y los controladores de pantalla, complementando a los ensambladores de dispositivos de consumo en todo el Delta del Río Perla.
Los centros del norte en torno a Pekín aprovechan las universidades de élite y los laboratorios nacionales para la investigación y desarrollo de vanguardia. Las próximas fábricas de 12 pulgadas en la capital conectarán el talento en diseño con nuevos fabricantes de equipos como AMEC y Naura. Los corredores logísticos y los proyectos de suministro de agua apuntan a aliviar los cuellos de botella en servicios públicos, mientras que los centros del interior como Wuhan y Changsha absorben líneas enfocadas en carburo de silicio para diversificar el riesgo geográfico. En conjunto, estos nodos fomentan un ecosistema robusto que sustenta la expansión a largo plazo del mercado de fundición de semiconductores chino.
Panorama Competitivo
Concentración del Mercado
Los ingresos globales de fundición siguen concentrados en la cima, con los diez mayores proveedores acaparando la mayor parte de la participación; el campeón local ocupa el tercer lugar a nivel mundial, pero se queda atrás del competidor dominante por una amplia brecha del 67%. La diferenciación doméstica se apoya en nodos maduros optimizados en costos, acceso acelerado a subsidios y una cartera de servicios de diseño en expansión. Las alianzas estratégicas también crecen: SMIC colabora con empresas emergentes de inteligencia artificial para aceleradores personalizados, mientras que HLMC agrupa bibliotecas de propiedad intelectual y servicios de obleas multiproyecto para pequeñas y medianas empresas.
Las empresas chinas de equipos avanzan en la cadena de valor. Naura ascendió al sexto lugar entre los proveedores globales de herramientas en 2024 y recientemente adquirió un especialista en litografía para cerrar la brecha en escáneres. AMEC, ya fuerte en grabado, planea duplicar su alcance en el mercado global en una década. Dicha consolidación reduce el riesgo de fuente única extranjera y mejora el poder de negociación para las expansiones de fábricas, reforzando la soberanía de la cadena de suministro doméstica.
Los actores de nicho prosperan al apuntar a segmentos especializados: Nexchip domina las obleas para controladores de pantalla; United Nova sobresale en sistemas microelectromecánicos; CanSemi se enfoca en cuentas automotrices e IoT locales en el sur de China. Estas estrategias enfocadas distribuyen la salud del ecosistema más allá de los gigantes insignia y cultivan una resiliencia más amplia en el mercado de fundición de semiconductores chino.
Líderes de la Industria de Fundición de Semiconductores de China
-
Semiconductor Manufacturing International Corporation (SMIC)
-
Hua Hong Semiconductor Limited
-
Nexchip Semiconductor Corporation
-
Shanghai Huali Microelectronics Corp. (HLMC)
-
Guangzhou CanSemi Technology Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Junio de 2025: Naura Technology adquirió Kingsemi para acelerar las soluciones domésticas de litografía.
- Junio de 2025: AMEC presentó planes para duplicar la participación en equipos de alta gama en un plazo de cinco a diez años.
- Mayo de 2025: SMIC registró ingresos de USD 2.247 millones en el primer trimestre de 2025 con un margen bruto del 22,5% y una utilización del 89,6%, proyectando una modesta caída secuencial para el segundo trimestre de 2025.
- Abril de 2025: Naura proyectó un crecimiento de ingresos del 51% interanual hasta CNY 8.980 millones (USD 1.260 millones) para el primer trimestre de 2025.
Alcance del Informe del Mercado de Fundición de Semiconductores de China
| 10/7/5 nm y por debajo |
| 16/14 nm |
| 20 nm |
| 28 nm |
| 45/40 nm |
| 65 nm y superiores |
| 300 mm |
| 200 mm |
| ≤150 mm |
| Solo Fundición |
| Servicios de Fundición IDM |
| Fab-Lite |
| Electrónica de Consumo y Comunicaciones |
| Automotriz |
| Industrial e IoT |
| Computación de Alto Rendimiento |
| Otras Aplicaciones |
| Por Nodo Tecnológico | 10/7/5 nm y por debajo |
| 16/14 nm | |
| 20 nm | |
| 28 nm | |
| 45/40 nm | |
| 65 nm y superiores | |
| Por Tamaño de Oblea | 300 mm |
| 200 mm | |
| ≤150 mm | |
| Por Modelo de Negocio de Fundición | Solo Fundición |
| Servicios de Fundición IDM | |
| Fab-Lite | |
| Por Aplicación | Electrónica de Consumo y Comunicaciones |
| Automotriz | |
| Industrial e IoT | |
| Computación de Alto Rendimiento | |
| Otras Aplicaciones |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de fundición de semiconductores de China en 2025?
Se valora en 14,85 mil millones de USD en 2025 y se proyecta que se expanda a 29,95 mil millones de USD en 2031.
¿Qué nodo tecnológico genera más ingresos en el sector de fundición de China?
El nodo de 28 nm captura el 33,3% de los ingresos, convirtiéndolo en el mayor contribuyente.
¿Por qué son importantes los chips automotrices para las fundiciones chinas?
Una penetración de vehículos eléctricos superior al 50% de las ventas de autos nuevos impulsa una CAGR del 15,7% para los semiconductores automotrices, llenando la capacidad de nodos maduros.
¿Qué papel desempeñan los subsidios gubernamentales en la fabricación de semiconductores?
Los incentivos nacionales y municipales proporcionan exenciones fiscales y financiamiento directo que colectivamente añaden 2,8 puntos porcentuales a la CAGR del mercado.
¿Cómo afectan los controles de exportación a la capacidad de vanguardia de China?
Las restricciones de EE. UU. sobre escáneres de litografía ultravioleta extrema y software de automatización de diseño electrónico reducen la CAGR del mercado en un estimado del 3,2%, retrasando la ampliación por debajo de 7 nm.
¿Dónde se ubican los principales clústeres de semiconductores dentro de China?
El Delta del Río Yangtze, el Área de la Gran Bahía y el corredor Pekín-Tianjin albergan la mayoría de las fábricas y la infraestructura de apoyo.