
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.97 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.41 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.77 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Semillas de Chía por Mordor Intelligence
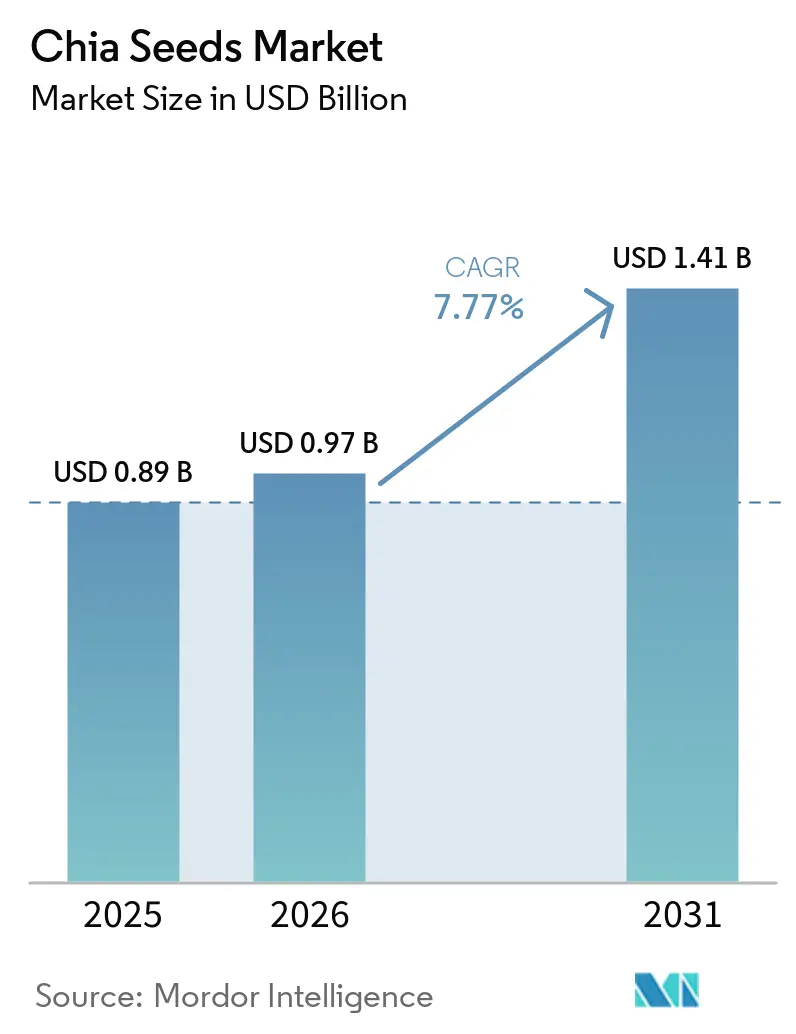
El tamaño del mercado de semillas de chía se valoró en 0,89 mil millones de USD en 2025 y se prevé que crezca desde 0,97 mil millones de USD en 2026 hasta 1,41 mil millones de USD en 2031, a una CAGR del 7,77% de 2026 a 2031. El mercado se está beneficiando de la demanda de los consumidores de alimentos de origen vegetal con ingredientes reconocibles y valor nutricional. Las semillas de chía aportan ácido alfa-linolénico, fibra dietética y propiedades de retención de agua que respaldan su uso en alimentos, bebidas y suplementos. El mercado también está evolucionando más allá de las semillas enteras, ya que los proveedores desarrollan concentrados de proteínas, ingredientes de fibra y aceite de chía para formulaciones especializadas. Las condiciones de suministro siguen siendo importantes, ya que la producción está concentrada en América del Sur y las perturbaciones climáticas pueden afectar la disponibilidad y los precios. Las empresas están respondiendo diversificando los orígenes de abastecimiento, desarrollando ingredientes técnicos y fortaleciendo las relaciones con los distribuidores.
Conclusiones Clave del Informe
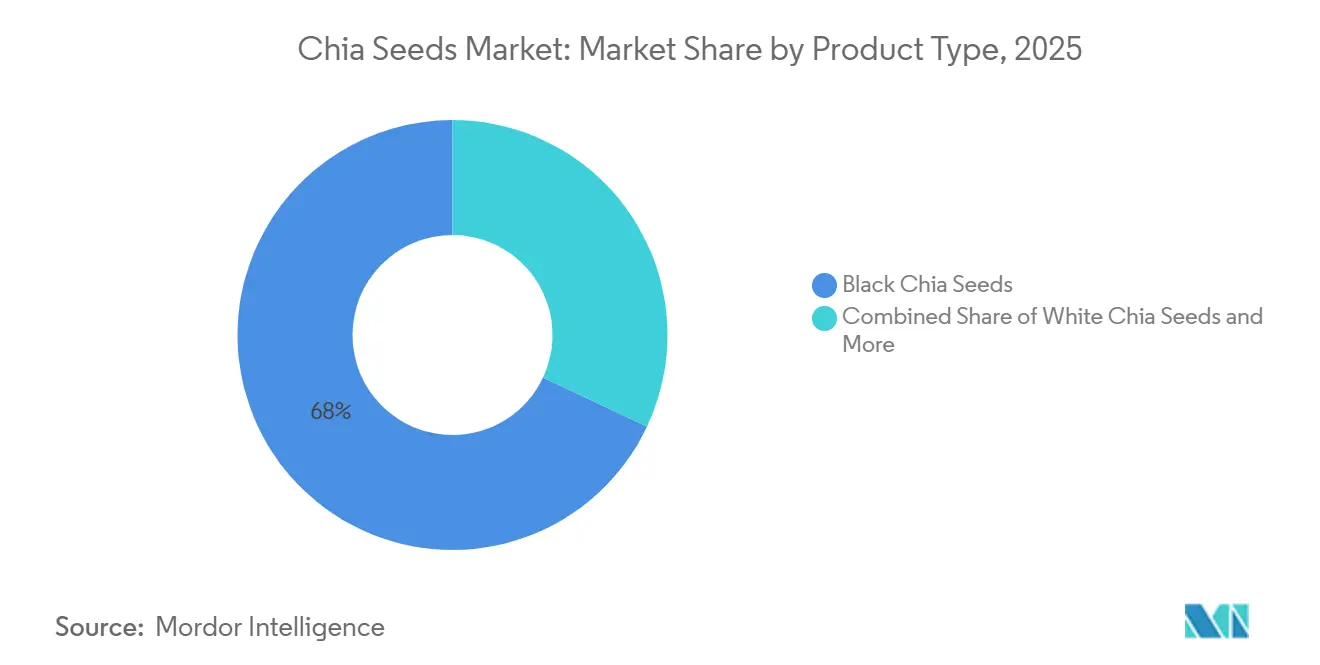
- Por tipo de producto, las semillas de chía negras representaron la mayor cuota del mercado de semillas de chía, con un 68,0%, en 2025, mientras que se prevé que las semillas de chía blancas crezcan a una CAGR del 8,5% de 2026 a 2031.
- Por aplicación, los alimentos y bebidas representaron la mayor cuota, con un 37,0%, del Mercado de Semillas de Chía en 2025, mientras que se prevé que los suplementos nutricionales y dietéticos crezcan a una CAGR del 9,2% de 2026 a 2031.
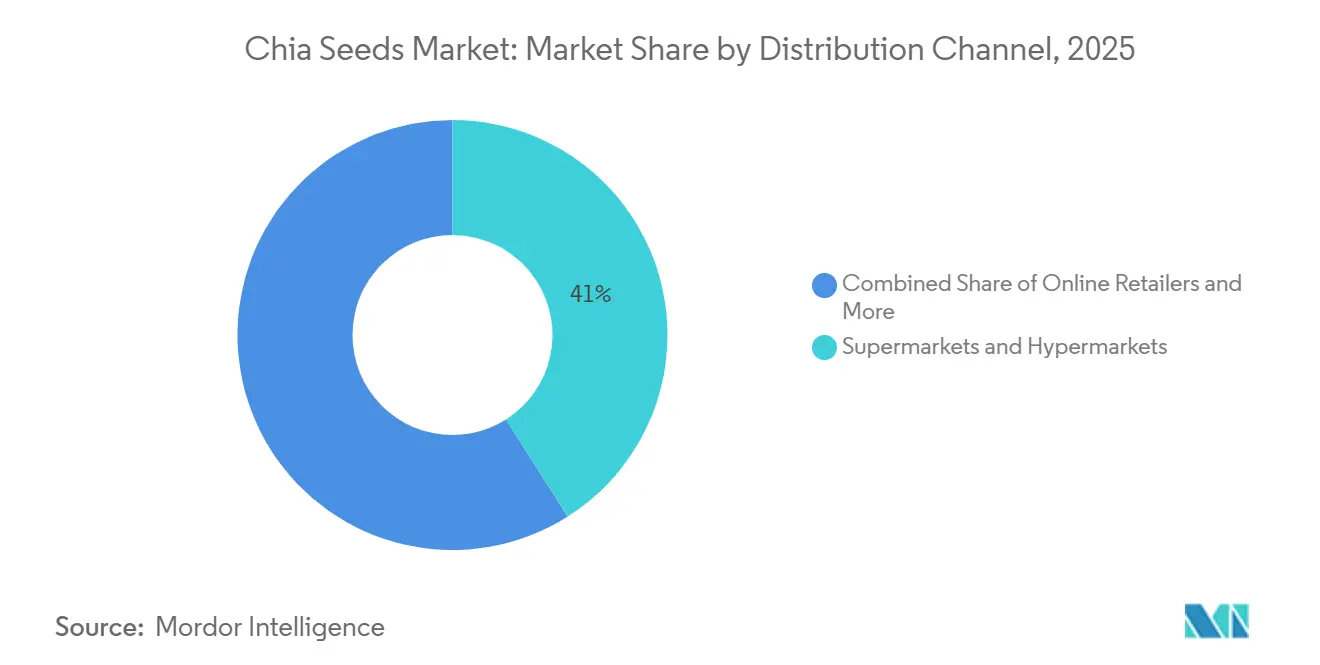
- Por canal de distribución, los supermercados e hipermercados representaron la mayor cuota, con un 41,0%, del tamaño del Mercado de Semillas de Chía en 2025, mientras que se prevé que los minoristas en línea crezcan a una CAGR del 11,0% de 2026 a 2031.
- Por geografía, América del Norte representó la mayor cuota, con un 34,0%, del Mercado de Semillas de Chía en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 7,8% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente demanda de nutrición omega-3 de origen vegetal | 1.8% | Global, con mayores ganancias en América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Expansión de la formulación de alimentos y bebidas funcionales | 1.5% | Global | Mediano plazo (2-4 años) |
| Crecimiento de productos superalimentos orgánicos y de etiqueta limpia | 1.2% | América del Norte y la Unión Europea, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Innovación de ingredientes a base de chía en aplicaciones de proteínas y fibra | 1.0% | América del Norte, la Unión Europea y Asia-Pacífico | Mediano plazo (2-4 años) |
| Acceso al comercio electrónico para productos de chía premium | 0.8% | Asia-Pacífico, con expansión hacia Oriente Medio y África | Corto plazo (≤ 2 años) |
| Mejoras en cultivares resistentes al clima y prácticas agrícolas | 0.4% | América del Sur, Australia y África Oriental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de nutrición omega-3 de origen vegetal
El mercado de semillas de chía se está beneficiando del aumento de la demanda de nutrición de origen vegetal y orientada a la salud, particularmente en bebidas que incorporan ingredientes ricos en nutrientes. Según el Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos (USDA FAS), 2025, el mercado de bebidas funcionales de China alcanzó una CAGR del 26,0%, mientras que las semillas de chía han ganado un impulso significativo como ingredientes en bebidas saludablesDesbloqueando oportunidades en el mercado de bebidas de 1 mil millones de dólares de China, apps.fas.usda.gov.">[1]. Esta expansión en bebidas funcionales crea oportunidades para las semillas de chía, ya que aportan ácidos grasos omega-3 de origen vegetal y pueden incorporarse en productos convenientes y orientados a la salud. La creciente adopción de bebidas funcionales, por lo tanto, respalda la demanda de semillas de chía y contribuye al crecimiento del mercado.
Expansión de la formulación de alimentos y bebidas funcionales
El mercado de semillas de chía se está beneficiando del uso creciente de ingredientes funcionales y de etiqueta limpia en formulaciones de alimentos y bebidas. Un estudio de 2025 publicado en MDPI, basado en investigaciones realizadas en la Universidad de Asiut, encontró que el polvo de gel de semillas de chía mejoró las propiedades funcionales del yogur probiótico bajo en grasa, con el nivel de inclusión más alto logrando una actividad de eliminación de radicales DPPH del 35,1%. Estos hallazgos respaldan el uso de ingredientes de semillas de chía en alimentos funcionales, ya que mejoran la actividad antioxidante al tiempo que mejoran la textura, la estabilidad y la viabilidad probiótica. Tales propiedades multifuncionales amplían las oportunidades de formulación para las semillas de chía y respaldan el crecimiento continuo del mercado.
Crecimiento de productos superalimentos orgánicos y de etiqueta limpia
El mercado de semillas de chía está respaldado por la creciente demanda de productos alimenticios orgánicos y de etiqueta limpia, creando oportunidades para semillas de chía certificadas en los mercados alimentarios europeos. Según el Centro para la Promoción de las Importaciones de Países en Desarrollo (CBI), aproximadamente el 65,0% de las semillas de chía importadas en Alemania en 2024 eran orgánicasEl potencial del mercado europeo para las semillas de chía, cbi.eu.">[2]. Esta alta proporción de importaciones orgánicas de chía refleja una demanda establecida de chía certificada dentro de un importante mercado europeo y respalda el posicionamiento de las semillas de chía en productos alimenticios orgánicos y orientados a la salud. El continuo interés de los consumidores en los alimentos orgánicos respalda la demanda de semillas de chía y contribuye al crecimiento del mercado.
Innovación de ingredientes a base de chía en aplicaciones de proteínas y fibra
El mercado de semillas de chía se está beneficiando del desarrollo de ingredientes de valor añadido como mucílago, proteína y fibra de chía para formulaciones de alimentos funcionales y suplementos. Según el Instituto de Publicación Digital Multidisciplinario (MDPI), 2025, el mucílago de semillas de chía y los hidrogeles de alginato lograron una eficiencia de encapsulación del 99,0 ± 0,01% para Lactobacillus reuteriEncapsulación de Lactobacillus reuteri en hidrogeles de chía-alginato para polvos funcionales a base de suero, mdpi.com.">[3]. Este rendimiento demuestra el potencial del mucílago de chía como material de entrega funcional que puede proteger los probióticos durante el procesamiento de alimentos. Dicha funcionalidad de los ingredientes amplía las oportunidades de formulación a base de chía y respalda una mayor utilización comercial de los ingredientes derivados de la chía, contribuyendo al crecimiento del mercado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Producción concentrada y riesgo de suministro vinculado al clima | -1.2% | Global, con riesgo de suministro concentrado en América del Sur | Corto plazo (≤ 2 años) |
| Volatilidad del precio de la semilla en bruto e incertidumbre en la adquisición | -0.9% | Global, con mayor exposición en los mercados de importación de la Unión Europea y América del Norte | Corto plazo (≤ 2 años) |
| Requisitos de control microbiano y de contaminantes | -0.6% | América del Norte, la Unión Europea y Asia-Pacífico | Mediano plazo (2-4 años) |
| Carga de costos de certificación orgánica y logística segregada | -0.4% | Orígenes sudamericanos, con presión del lado de la demanda en la Unión Europea y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Producción concentrada y riesgo de suministro vinculado al clima
El mercado de semillas de chía enfrenta riesgos de suministro debido a la concentración de la producción en Paraguay, donde las perturbaciones climáticas pueden afectar la disponibilidad global. Según el Ministerio de Industria y Comercio de Paraguay (MIC), 2025, las heladas afectaron la producción de chía del país durante la temporada 2025, lo que llevó a los productores a adoptar siembras escalonadas y a considerar variedades más tolerantes a las heladas. Como Paraguay suministra más de la mitad de la demanda mundial de chía, las perturbaciones productivas relacionadas con el clima en este importante país productor pueden reducir la disponibilidad internacional y aumentar la incertidumbre en el suministro. Esta concentración de la producción y la exposición a condiciones climáticas adversas restringen la estabilidad y el crecimiento del mercado de semillas de chía.
Volatilidad del precio de la semilla en bruto e incertidumbre en la adquisición
El mercado de semillas de chía enfrenta incertidumbre en la adquisición, ya que las perturbaciones de suministro relacionadas con el clima pueden reducir la disponibilidad de semillas en bruto y aumentar los precios para los compradores. Según el Centro para la Promoción de las Importaciones de Países en Desarrollo (CBI), los precios convencionales de la chía en Europa alcanzaron €3.000 por tonelada métrica (3.390 USD por tonelada métrica) en 2025, tras las perturbaciones productivas relacionadas con las heladas en Paraguay y Bolivia. Los precios más altos de las semillas en bruto aumentan los costos de insumos para los fabricantes de alimentos, bebidas y suplementos y complican la planificación de adquisiciones. En consecuencia, los aumentos de precios impulsados por el clima pueden elevar los costos de abastecimiento y limitar el ritmo de expansión de los productos a base de chía, restringiendo el crecimiento del mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por tipo de producto:
las semillas de chía negras anclan el mercado mientras que las semillas de chía blancas impulsan la innovación premiumLas semillas de chía negras representaron la mayor cuota del mercado de semillas de chía, con un 68,0%, en 2025. El tamaño del mercado de semillas de chía fue respaldado por el uso establecido de las semillas de chía negras en productos de alimentos y bebidas, formulaciones nutricionales y otras aplicaciones. Su amplia disponibilidad y la aceptación establecida por parte de los consumidores continúan respaldando su posición de liderazgo. Mientras tanto, se prevé que las semillas de chía blancas se expandan a una CAGR del 8,5% de 2026 a 2031, respaldadas por su uso en productos alimenticios premium y aplicaciones donde se prefiere una apariencia visual más clara.
Se prevé que las semillas de chía blancas crezcan a la CAGR más rápida del 8,5% de 2026 a 2031. Su apariencia más clara y su perfil sensorial suave respaldan aplicaciones donde los fabricantes buscan consistencia visual. Las semillas blancas pueden incorporarse en bebidas, productos de panadería, cereales, barras de snacks y otras formulaciones orientadas a la salud sin alterar materialmente la apariencia. La diferenciación de productos puede respaldar el posicionamiento premium donde los consumidores valoran las variedades de semillas especializadas. Las semillas de chía negras y marrones siguen siendo relevantes en las aplicaciones establecidas, mientras que las semillas de chía blancas proporcionan flexibilidad de formulación adicional. Estas características respaldan la innovación continua de productos y oportunidades comerciales más amplias para los proveedores.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por aplicación:
los alimentos y bebidas mantienen la base mientras que los suplementos nutricionales y dietéticos se aceleranLos alimentos y bebidas representaron la mayor cuota, con un 37,0%, del mercado de semillas de chía en 2025. Las semillas de chía se incorporan en batidos, yogur, cereales, productos de panadera, barras de snacks y bebidas de origen vegetal, ofreciendo a los fabricantes múltiples vías para el uso cotidiano. Su capacidad de formar un gel al hidratarse respalda aplicaciones que requieren gestión de textura y agua. Esta versatilidad permite que la chía funcione tanto como ingrediente nutricional como componente de formulación. Los suplementos nutricionales y dietéticos, el cuidado personal y los cosméticos, y la alimentación animal y las mascotas proporcionan vías de uso final adicionales para productores y proveedores en todas las categorías de productos.
Se prevé que los suplementos nutricionales y dietéticos crezcan a una CAGR del 9,2% de 2026 a 2031, convirtiéndolos en la aplicación de más rápido crecimiento. Las semillas de chía aportan proteínas de origen vegetal, fibra dietética y ácidos grasos omega-3, respaldando su uso en polvos, cápsulas, mezclas nutricionales y formulaciones funcionales. La fibra y el mucílago derivados de la chía también ofrecen propiedades funcionales en productos de salud digestiva y saciedad. Estas características permiten a los proveedores desarrollar ingredientes más allá de los formatos de semilla entera y abordar necesidades nutricionales especializadas. Los alimentos y bebidas siguen siendo un uso final establecido, mientras que el cuidado personal, los cosméticos, la alimentación animal y las mascotas proporcionan vías adicionales para los ingredientes de chía.
Por canal de distribución:
los supermercados e hipermercados lideran mientras que los minoristas en línea se aceleran más rápidoLos supermercados e hipermercados representaron la mayor cuota, con un 41,0%, en 2025. Estos establecimientos proporcionan un amplio acceso de los consumidores a semillas de chía envasadas y productos relacionados a través de redes de distribución de comestibles establecidas. Los productos de chía pueden posicionarse junto a cereales, ingredientes de panadería, snacks, alimentos saludables y otros productos de origen vegetal para respaldar el descubrimiento rutinario por parte del consumidor. El comercio minorista físico también permite que los productos envasados comuniquen información nutricional, detalles de certificación orgánica y orientación de preparación en el punto de compra. Las tiendas de conveniencia y otros canales sirven ocasiones de compra adicionales, mientras que los minoristas en línea amplían el alcance geográfico y proporcionan acceso a gamas especializadas y marcas más pequeñas.
Se prevé que los minoristas en línea crezcan a una CAGR del 11,0% de 2026 a 2031, convirtiéndolos en el canal de distribución de más rápido crecimiento. Los canales digitales permiten a los proveedores de chía ofrecer surtidos de productos más amplios sin depender del espacio físico en estantes. Los consumidores pueden comparar tamaños de envase, formatos de producto, certificaciones e información nutricional desde casa. La distribución en línea también respalda productos especializados como semillas orgánicas, polvos de chía, bebidas e ingredientes funcionales que tienen disponibilidad local limitada. Los supermercados e hipermercados siguen siendo importantes para las compras rutinarias de comestibles, mientras que las tiendas de conveniencia y otros canales atienden necesidades de compra adicionales. En conjunto, estos canales amplían el acceso en diferentes ocasiones de compra.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó la mayor cuota, con un 34,0%, en 2025. La región se beneficia de canales de venta minorista de salud y bienestar establecidos y de la familiaridad de los consumidores con semillas ricas en nutrientes. La chía envasada está disponible a través de supermercados, minoristas de alimentos naturales, plataformas en línea y canales de servicios de alimentación, satisfaciendo la demanda doméstica y comercial. Los fabricantes utilizan la chía en cereales, bebidas, productos de panadería, barras de snacks y formulaciones nutricionales. Los proveedores de marcas y enfocados en ingredientes respaldan la variedad de productos y el desarrollo de formulaciones. Estos factores proporcionan una amplia base comercial para los productos de chía en toda la región y refuerzan la posición dominante de América del Norte en el mercado.
Se proyecta que Asia-Pacífico crezca a la CAGR más rápida del 7,8% de 2026 a 2031. El crecimiento en la región está respaldado por el creciente interés en alimentos funcionales, bebidas de origen vegetal, productos nutricionales e ingredientes orientados a la salud. China, India, Japón y Australia contribuyen a través de diferentes combinaciones de consumo, procesamiento, cultivo y actividad comercial. La chía se incorpora cada vez más en bebidas, alimentos para el desayuno, snacks y formulaciones nutricionales. Las iniciativas de cultivo local están ampliando las opciones de suministro regional. India tiene una creciente actividad de cultivo doméstico y exportación, mientras que China proporciona un gran mercado de bebidas funcionales. Estos desarrollos respaldan la expansión continua en Asia-Pacífico.
Europa representa un mercado establecido para las semillas de chía, respaldado por la demanda de ingredientes alimentarios orgánicos, de origen vegetal y funcionales. La región importa chía para su uso en alimentos envasados, productos de panadería, cereales, bebidas y productos nutricionales. Según el Centro para la Promoción de las Importaciones de Países en Desarrollo, Europa importó aproximadamente 25.100 toneladas métricas de semillas de chía en 2024. Alemania, los Países Bajos, el Reino Unido, Francia y España contribuyen a la demanda regional a través de diversos canales minoristas y de procesamiento. La certificación orgánica crea oportunidades adicionales para los proveedores que atienden a consumidores que buscan productos trazables, respaldando así la comercialización regional.
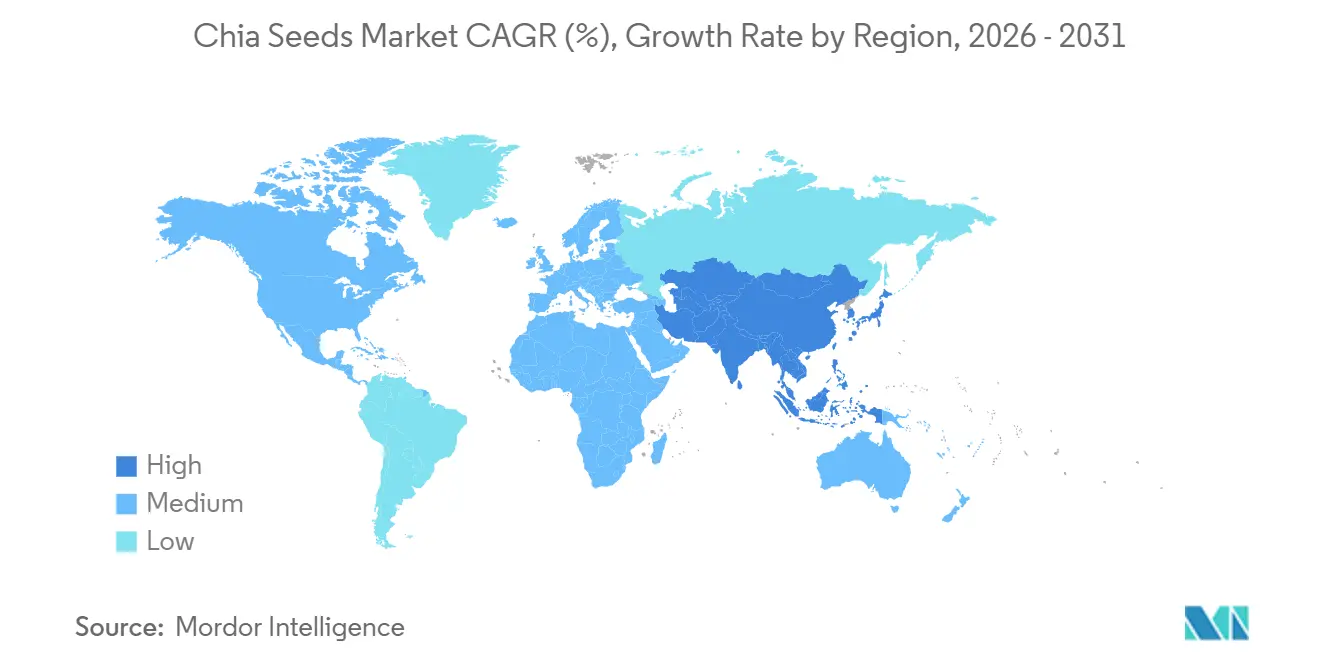
Ediciones regionales
Todas las regiones
Panorama regulatorio
Las semillas de chía y los ingredientes derivados vendidos en los principales mercados de importación están regulados por una combinación de normas sobre ingredientes alimentarios, estándares orgánicos y controles fitosanitarios fronterizos. En la Unión Europea, las semillas de chía y ciertas formas procesadas (incluidos los polvos parcialmente desengrasados) están sujetas al marco de Nuevos Alimentos a través de la lista de la Unión (Reglamento (UE) 2017/2470), que vincula el acceso al mercado a condiciones de uso y requisitos de etiquetado definidos. Para el comercio orgánico hacia la UE, los operadores deben cumplir con el marco de reglamentación orgánica (Reglamento (UE) 2018/848, consolidado a partir de marzo de 2025), que refuerza las prácticas de documentación y segregación en los flujos certificados.
En Estados Unidos, el uso como ingrediente alimentario se rige por el marco de la Administración de Alimentos y Medicamentos (FDA), con vías GRAS utilizadas para sustentar la seguridad de los usos previstos, mientras que los importadores también gestionan controles preventivos y riesgos de contaminación (incluidos los peligros microbiológicos). El acceso al mercado chino pone énfasis en los requisitos de la Administración General de Aduanas de China (GACC), incluido el registro de las empresas procesadoras pertinentes y el cumplimiento de protocolos fitosanitarios y restricciones de pesticidas en la frontera. Los sistemas de condiciones de importación, como el MICoR del Gobierno de Australia, ilustran el nivel operativo exigido para los controles de plagas, suelo y materia extraña al que los exportadores se alinean cada vez más en los distintos destinos.
Análisis de la cadena de valor
La cadena de valor de las semillas de chía comienza con el abastecimiento de insumos y el cultivo, que sigue concentrado en América del Sur (especialmente Paraguay, Bolivia y Argentina), seguido de la agregación a través de recolectores locales y cooperativas, el procesamiento primario (limpieza, clasificación, separación por gravedad y eliminación de piedras) y luego el procesamiento secundario cuando corresponde (molienda en polvo, fraccionamiento de fibra/proteína y extracción de aceite). Los exportadores envían en granel o en envases listos para el consumidor a importadores y distribuidores internacionales, quienes abastecen a fabricantes de alimentos y bebidas, marcas de nutracéuticos y canales minoristas. La gestión del envasado y almacenamiento (control de humedad y oxidación) es fundamental porque las degradaciones de calidad pueden derivar en lotes rechazados, reetiquetado o usos de menor valor.
Los principales puntos de friccción se encuentran entre las ventanas de cosecha y la ejecución de las exportaciones, donde la variabilidad de rendimiento derivada del clima, la congestión portuaria y las limitaciones logísticas internas pueden restringir la oferta disponible y amplificar las fluctuaciones de precios. El cumplimiento normativo y el aseguramiento de la calidad están integrados en toda la cadena mediante la gestión de residuos de pesticidas, controles microbiológicos y trazabilidad. Los compradores solicitan con frecuencia sistemas reconocidos de seguridad alimentaria junto con documentación específica de cada país en materia de importación y certificación orgánica. A medida que crece la demanda de formatos de valor agregado (polvos, fibra, proteína y aceite), el centro de margen se desplaza hacia los procesadores con capacidades validadas de separación, extracción y liberación de lotes. La diversificación del origen, incluidos centros emergentes como India, Kenia y Uganda, funciona como una cobertura práctica cuando los corredores sudamericanos enfrentan interrupciones.
Panorama Competitivo
Concentración del Mercado
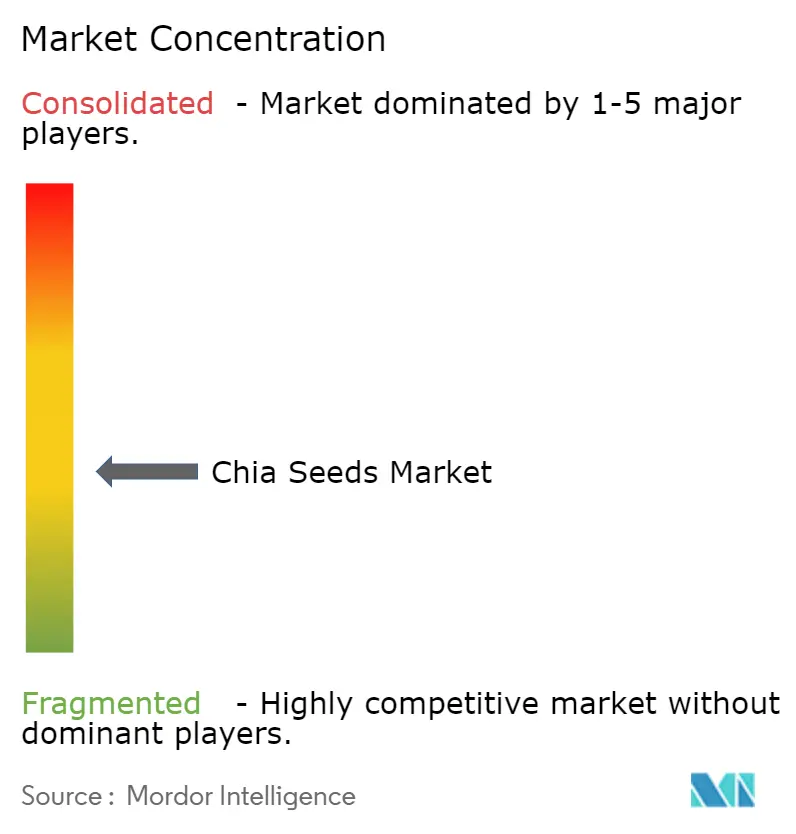
El mercado de semillas de chía está moderadamente fragmentado en 2025. Los actores clave incluyen Benexia, Glanbia plc, Navitas LLC (Laird Superfood, Inc.), Mamma Chia, LLC y Bioriginal Food & Science Corp. (Cooke Inc.). Las empresas se diferencian a través del abastecimiento, la certificación orgánica, la trazabilidad, las capacidades de procesamiento, la funcionalidad de los ingredientes, el envasado y la innovación. Los especialistas en ingredientes suministran semillas enteras, polvos, aceites, concentrados de proteínas y fracciones de fibra, mientras que las marcas de consumo se centran en formatos convenientes como bebidas, productos de snacks y semillas envasadas. Las empresas verticalmente integradas coordinan el cultivo, el procesamiento, el control de calidad y la distribución. Esta combinación de modelos de negocio respalda la competencia en ingredientes a granel, productos minoristas y productos especializados, creando múltiples rutas hacia el mercado.
La competencia también se centra en el desarrollo de productos y el acceso a clientes regionales. Los proveedores enfocados en ingredientes están ampliando sus ofertas de proteínas, fibras, mucílago y aceites derivados de la chía para formulaciones de alimentos, bebidas y suplementos. Las empresas orientadas al consumidor continúan desarrollando bebidas listas para consumir, formatos de snacks, polvos y semillas envasadas que amplían las aplicaciones de la chía. Las asociaciones con distribuidores fortalecen el acceso a los mercados europeos y otros mercados especializados al proporcionar apoyo comercial local y asistencia técnica. Las empresas con abastecimiento trazable y experiencia en formulación atienden a fabricantes que buscan un rendimiento consistente de los ingredientes. Estas actividades impulsan la diferenciación a través de la funcionalidad del producto, el soporte de aplicaciones, las capacidades de abastecimiento y el alcance de distribución.
La innovación de productos es una actividad competitiva importante ya que los proveedores buscan extender la chía más allá de los formatos convencionales de semilla entera. En 2025, Benexia lanzó Seeds of Wellness Chia Milk a través de ubicaciones selectas de Costco y Amazon, introduciendo una bebida vegetal a base de chía para los consumidores en los Estados Unidos. Este desarrollo ilustra cómo los proveedores de marcas pueden crear ocasiones de consumo dentro de las bebidas de origen vegetal. Otros participantes enfatizan los polvos, aceites, fibras e ingredientes proteicos de chía para su uso en formulaciones. Dicha innovación amplía los formatos de productos, fortalece la diferenciación de marcas y crea rutas adicionales para que los proveedores capturen la demanda en aplicaciones de alimentos, bebidas y nutrición.
Líderes de la Industria de Semillas de Chía
-
Benexia
-
Glanbia plc
-
Navitas LLC (Laird Superfood, Inc.)
-
Mamma Chia, LLC
-
Bioriginal Food & Science Corp. (Cooke Inc.)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Semillas de Chía Empresas cubiertas en este informe
- Fancy Plants Australia Pty Ltd
- Benexia
- Glanbia plc
- Navitas LLC (Laird Superfood, Inc.)
- Mamma Chia, LLC
- Bioriginal Food & Science Corp. (Cooke Inc.)
- Bob's Red Mill Natural Foods, Inc.
- Garden of Life, LLC (Atrium Biotech Holdco, LLC)
- Nutiva, Inc.
- Salba Smart Natural Products, LLC
- Naturkost de México, S. de R.L. de C.V.
- P Mirchandani Pty Ltd
- NOW Health Group, Inc.
- The Hain Celestial Group, Inc.
- Hodmedod Ltd
Oportunidades de mercado y perspectivas futuras
Una oportunidad clara es la expansión del suministro más allá del núcleo sudamericano, donde la concentración de origen contribuye a la volatilidad en la adquisición y a los costos de segregación por lotes para los exportadores que atienden múltiples regímenes de límites de residuos. La evidencia de la expansión del cultivo es visible en India, donde la Agencia de Gestión de Tecnología Agrícola (ATMA) de Nagpur informó que el cultivo de chía se había expandido a alrededor de 500 acres en 12 talukas durante la temporada rabi (informado en abril de 2026). Esto respalda una vía para el abastecimiento complementario más cercano a los centros de demanda de Asia-Pacífico de rápido crecimiento. Para compradores y procesadores, también crea espacio para acuerdos de agricultura por contrato, asociaciones de suministro de semillas y capacidad localizada de limpieza y clasificación para cumplir con las especificaciones de grado de exportación.
La oportunidad del lado del producto sigue desplazándose de las semillas a granel hacia ingredientes de mayor margen y con especificaciones definidas, utilizados en alimentos funcionales y nutracéuticos, incluidas las fracciones de fibra y proteína y los formatos de aceite de chía comestible. La escalabilidad centrada en la distribución también está activa: Benexia ha ampliado su comercialización aguas abajo mediante alianzas y formatos ampliados de aceite de chía, mientras que los canales de ingredientes europeos se han utilizado para colocar fibra y proteína de chía en múltiples países mediante acuerdos con distribuidores. En paralelo, la investigación agronómica sobre manejo de nutrientes y riego de precisión, incluidos ensayos de suplementación con silicio y trabajos de fertirriego por goteo en el sur de Asia, además de estudios de regímenes de humedad, respalda programas prácticos de mejora del rendimiento para orígenes más nuevos. El objetivo es lograr resultados consistentes de calidad y contenido de aceite para aplicaciones premium.
Desarrollos recientes de la industria en Mercado de Semillas de Chía
- Febrero de 2026: Benexia introdujo un nuevo formato de botella de 500 mL para su Aceite de Chía, posicionando el aceite de chía como una opción cotidiana de omega-3 en lugar de un ingrediente de nicho. El cambio respalda una colocación más amplia en el comercio minorista y de servicios de alimentación y fortalece la marca aguas abajo en un mercado donde el valor se está desplazando hacia los derivados procesados de la chía.
- Marzo de 2025: Benexia lanzó una línea de leche de chía dirigida a consumidores intolerantes a la lactosa en Chile y Argentina, extendiendo su presencia desde el suministro a granel e ingredientes hasta productos terminados de alternativas lácteas. El lanzamiento refleja cómo la integración vertical y el conocimiento propietario de extracción se están utilizando para competir con las bases de leche vegetal establecidas.
- Agosto de 2024: Benexia y Golden Omega establecieron una asociación estratégica para suministrar aceite de semillas de chía de Benexia al mercado norteamericano a través de la red de distribución de Golden Omega. El acuerdo mejora el acceso a la ruta de mercado para el aceite de chía en una región con alta adopción de alimentos funcionales y respalda el escalado de formatos de chía de valor añadido en relación con el comercio de semillas a granel.
Mercado de Semillas de Chía Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Este mercado abarca la venta de semillas de chía para usos en alimentos, bebidas y nutrición relacionada, medida en términos de valor y respaldada por señales de volumen coincidentes donde existen datos confiables de comercio y producción.
El modelo excluye el aceite de chía y otros derivados extraídos, ya que estos se rastrean por separado de los flujos de comercio de semillas en la mayoría de los conjuntos de datos de aduanas y agricultura.
Descripción general de la segmentación
- Por Geografía
- América del Norte
- Estados Unidos
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Canadá
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- México
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Estados Unidos
- Europa
- Francia
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Alemania
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Rusia
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Reino Unido
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Países Bajos
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Italia
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- España
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Francia
- Asia-Pacífico
- China
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- India
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructuras
- Análisis de Estacionalidad
- Japón
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Australia
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- China
- América del Sur
- Bolivia
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Argentina
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Paraguay
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Perú
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Bolivia
- Oriente Medio
- Arabia Saudita
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Emiratos Árabes Unidos
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Arabia Saudita
- África
- Sudáfrica
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Kenia
- Análisis de Producción (Superficie Cosechada, Rendimiento y Volumen de Producción)
- Análisis de Consumo (Valor y Volumen de Consumo)
- Análisis del Mercado de Importaciones (Valor de Importación, Volumen y Principales Mercados Proveedores)
- Análisis del Mercado de Exportaciones (Valor de Exportación, Volumen y Principales Mercados de Destino)
- Análisis y Pronóstico de Tendencias de Precios al por Mayor
- Marco Regulatorio
- Lista de Actores Clave
- Logística e Infraestructura
- Análisis de Estacionalidad
- Sudáfrica
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental establece la base para las verificaciones de la realidad de suministro, comercio y precios, ya que la chía es una materia prima comercializada y los volúmenes se mueven junto con el valor. Nos basamos en estadísticas públicas de agricultura y comercio, incluidas FAOSTAT, UN Comtrade, portales de aduanas nacionales y actualizaciones de mercado del USDA, y luego verificamos las conversiones de manera direccional utilizando series de tipo de cambio de bancos centrales y publicaciones de inflación.
Para mantener el modelo fundamentado en lo que el mercado puede suministrar y absorber, también revisamos notas de asociaciones de importadores y exportadores y orientación sobre etiquetado de alimentos de reguladores como la FDA de los EE. UU. y el marco de seguridad alimentaria de la UE. Se utilizó literatura científica revisada por pares sobre nutrición y ciencia de los alimentos para confirmar los patrones de uso en mezclas de alimentos, bebidas y nutrición. Los informes anuales de empresas, presentaciones para inversores y prensa de reputación ayudaron a validar los cambios en los canales y los lanzamientos de productos. Donde la visibilidad privada era limitada, utilizamos una suscripción de pago para información financiera de empresas y una base de datos de comercio a nivel de envíos de forma selectiva para llenar vacíos y verificar los flujos. Estas fuentes documentales son ilustrativas, y también utilizamos otras referencias públicas para validación y aclaración.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para someter a prueba de presión los supuestos que son difíciles de ver en las tablas públicas, especialmente las divisiones de precios, el rendimiento de limpieza y envasado, y la cuota que se mueve a través de los canales minoristas frente a los canales de ingredientes. Hablamos con partes interesadas a lo largo de la cadena, incluidos agricultores, procesadores, comerciantes, distribuidores de ingredientes y compradores del lado de las marcas, y cubrimos las principales regiones consumidoras y proveedoras. Cuando las señales documentales y las respuestas de campo no coincidían, volvimos a contactar a las partes relevantes para reconciliar la diferencia.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos: 13% | APAC: 38% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 36% | EMEA: 37% |
| Actores más pequeños: 14% | Gerentes: 51% | Américas: 25% |
Dimensionamiento del mercado y previsiones
El dimensionamiento comenzó con una construcción de arriba hacia abajo donde los datos de producción y comercio reconstruyen el grupo de semillas disponibles por región. Luego ajustamos el consumo local y las reexportaciones antes de derivar el valor. Se utilizaron aproximaciones selectivas de abajo hacia arriba para corroborar los totales, principalmente a través del precio muestreado por kilogramo por canal multiplicado por los volúmenes estimados, y luego se verificaron con las divulgaciones de ingresos de proveedores e importadores donde estaban disponibles.
Los insumos que más importaron incluyeron los volúmenes de importación y exportación por códigos del SA utilizados para la chía, las líneas de tendencia de precios mayoristas regionales, las señales de área sembrada y rendimiento en los principales países de origen, el momento de la moneda para los valores comerciales y el ritmo de expansión de la demanda en panadería, bebidas y mezclas nutricionales. Donde aparecieron brechas en los informes, por ejemplo en países importadores más pequeños, utilizamos ratios de proxy basados en mercados similares y luego los validamos con comentarios de comerciantes y distribuidores.
Las previsiones se construyeron utilizando análisis de escenarios anclados al movimiento esperado de hectáreas y rendimiento, la dirección de la política comercial y el flete, y los patrones de normalización de precios. Ajustamos los escenarios utilizando el consenso de la visión primaria sobre el comportamiento de contratación a corto plazo y la combinación de canales. Las previsiones finales se verificaron para que las tasas de crecimiento fueran consistentes con las restricciones de suministro factibles y la progresión de precios realista, en lugar de depender únicamente de la extrapolación de tendencias.
Validación de datos y ciclo de actualización
La validación se realizó a través de múltiples pasadas que comparan los resultados de valor con señales independientes como tendencias de valor comercial, rangos de precio por tonelada y dirección del consumo regional a partir de entrevistas. Cuando una región mostró un cambio brusco, se revisaron los insumos y se realizaron llamadas de seguimiento para confirmar si provenía de picos de precios, tiempos de envío o un cambio real en la demanda.
Antes de la aprobación final, otro analista revisa los supuestos clave, las conversiones de unidades y la aritmética detrás del modelo. Cualquier variación grande respecto a ediciones anteriores se documenta y reconcilia. El informe se actualiza anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, por ejemplo, grandes perturbaciones en los cultivos o cambios de política, y se completa una pasada final previa a la entrega para que los clientes reciban la visión más reciente.
Tamaño del Mercado de Semillas de Chía de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para las semillas de chía a menudo no coinciden porque la cesta de productos contabilizada y la base de precios difieren, y el año base puede cambiar entre estudios. Algunas estimaciones también están más orientadas a la narrativa en torno al crecimiento de las aplicaciones, mientras que otras vinculan la curva de valor más directamente a la realidad del comercio y la producción.
El aceite de chía está incluido en algunos totales publicados, pero queda fuera del alcance de Mordor Intelligence. Esto mantiene el tamaño alineado con los flujos de comercio de semillas y la formación de precios mayoristas en lugar de los incrementos de ingresos por derivados.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,97 mil millones de USD (2026) | |
| Editor del sector A | 1,17 mil millones de USD (2025) | Utiliza un año base diferente y aplica un perfil de crecimiento más alto que está fuertemente impulsado por la expansión de las aplicaciones, con visibilidad limitada sobre cómo se utilizan las series de volúmenes comerciales y precios mayoristas para anclar la curva de valor. |
| Editor de investigación B | 1,01 mil millones de USD (2024) | Contabiliza un conjunto de formas más amplio que puede incluir formas derivadas como el aceite, y su construcción de valor parece más orientada a los ingresos que al comercio, lo que puede elevar los totales cuando los productos de valor añadido crecen más rápido que los volúmenes de semillas. |
En las tres cifras, la mayor parte de la diferencia puede atribuirse a qué se contabiliza como parte del mercado y cómo se convierte el valor a partir del volumen y el precio. Al mantener el alcance enfocado en las semillas y luego verificar el valor con el comercio, el precio por tonelada y los comentarios de las entrevistas, el número final permanece rastreable a insumos que pueden revisarse y replicarse.
Preguntas Clave Respondidas en el Informe
¿Cuál es la previsión para el mercado de semillas de chía hasta 2031?
Se proyecta que la categoría crezca desde 0,97 mil millones de USD en 2026 hasta 1,41 mil millones de USD en 2031 a una CAGR del 7,77% de 2026 a 2031.
¿Qué tipo de semilla de chía tiene la mayor base de ventas?
Las semillas de chía negras representaron la mayor cuota, con un 68,0%, en 2025.
¿Qué aplicación está creciendo más rápido para los ingredientes de chía?
Se prevé que los suplementos nutricionales y dietéticos crezcan a una CAGR del 9,2% de 2026 a 2031.
¿Qué canal de ventas está creciendo más rápido?
Se prevé que los minoristas en línea crezcan a una CAGR del 11,0% de 2026 a 2031.